微出国 · 学

微出国 · 学

路线 › 知识卡

知识卡:不看正文也能拿到核心内容

全站 395 张知识卡,按页面分组。一张卡只画正文里的一段——一个判断、一条算法、一份清单;卡上每个字都能在对应页面的正文里找到(资料核验 2026-09-21)。

CCPC 是一个开关:关掉一次,四样优惠一起消失
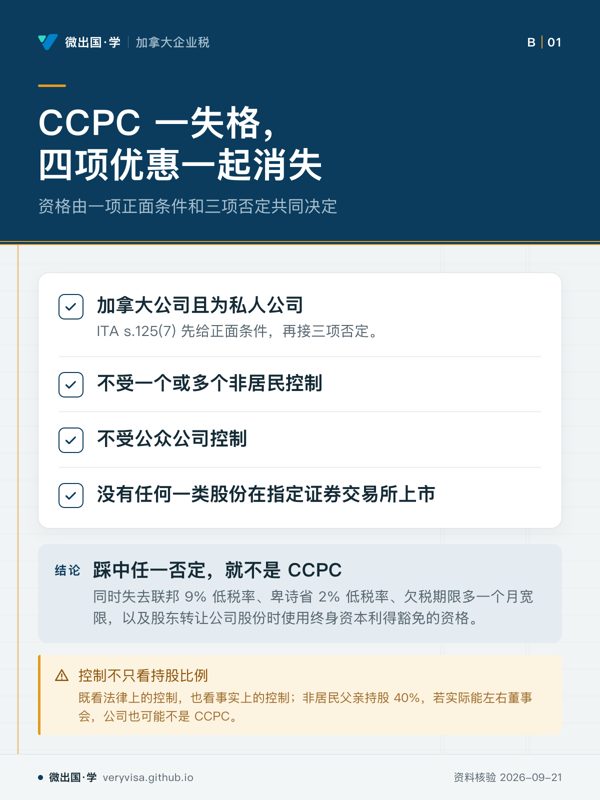
CCPC 一失格,四项优惠一起消失;资格由一项正面条件和三项否定共同决定;加拿大公司且为私人公司;不受一个或多个非居民控制;不受公众公司控制;没有任何一类股份在指定证券交易所上市;踩中任一否定,就不是 CCPC;控制不只看持股比例
任一否定成立,CCPC 资格和四项优惠一起失去
  • 先看先读资格门槛,再看失格会连带损失什么。
  • 易漏持股少也不代表安全;实际左右董事会同样会影响资格。
  • 下一步去练习判断股权与董事会安排;疑难控制结构问持牌专业人士。
详情与分享 →
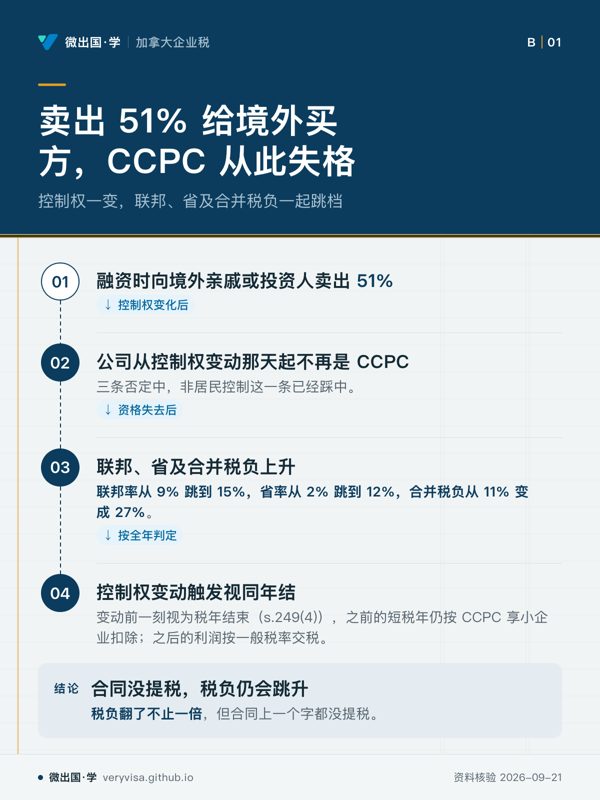
卖出 51% 给境外买方,CCPC 从此失格;控制权一变,联邦、省及合并税负一起跳档;融资时向境外亲戚或投资人卖出 51%;公司从控制权变动那天起不再是 CCPC;联邦、省及合并税负上升;控制权变动触发视同年结;合同没提税,税负仍会跳升
失格从控制权变动那天起算,之前的短税年不受影响
  • 先看沿融资交易看资格变化,再看税率与全年效应。
  • 易漏关键不是年末状态;年中发生控制变化,也会影响这一整个税年。
  • 下一步去练习先标交易日期;控制权安排再问持牌专业人士。
详情与分享 →
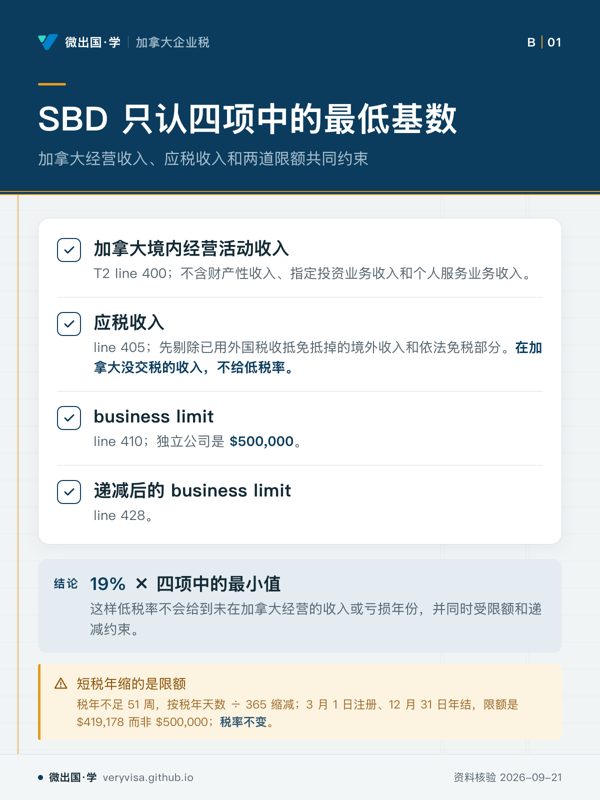
SBD 只认四项中的最低基数;加拿大经营收入、应税收入和两道限额共同约束;加拿大境内经营活动收入;应税收入;business limit;递减后的 business limit;19% × 四项中的最小值;短税年缩的是限额
SBD 只对四项中最低的基数乘 19%
  • 先看先定位四个候选基数,最终只拿最低者参与计算。
  • 易漏首个会计期若不足完整年度,调整的是可覆盖利润上限,不是百分比。
  • 下一步去练习重算新公司首年案例;特殊收入分类请持牌专业人士复核。
详情与分享 →
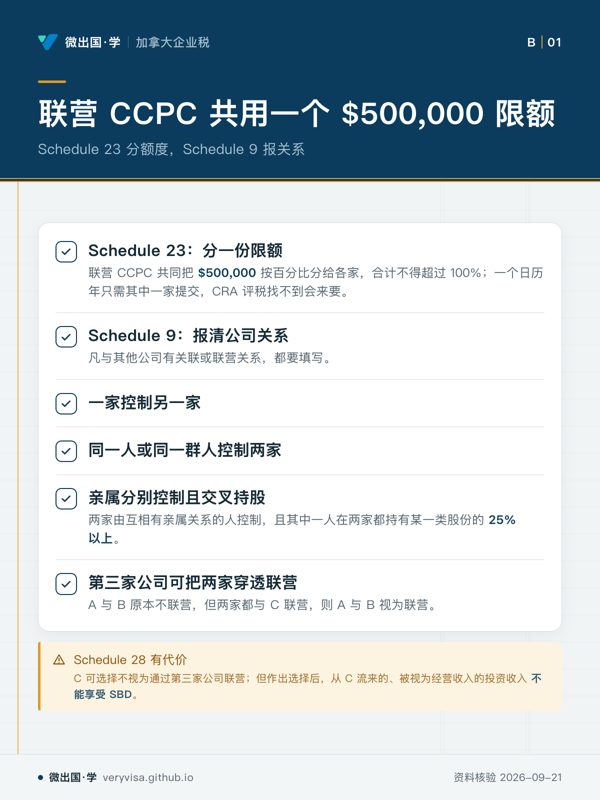
联营 CCPC 共用一个 $500,000 限额;Schedule 23 分额度,Schedule 9 报关系;Schedule 23:分一份限额;Schedule 9:报清公司关系;一家控制另一家;同一人或同一群人控制两家;亲属分别控制且交叉持股;第三家公司可把两家穿透联营;Schedule 28 有代价
联营 CCPC 共用限额,关系还要另行申报
  • 先看先看额度怎么在多家公司间共享,再检查哪些控制关系会把公司连起来。
  • 易漏两家公司即使彼此没有直接关系,也可能因共同连到第三家公司而被并在一起。
  • 下一步去练习画控制关系图;复杂亲属持股与选择事项问持牌专业人士。
详情与分享 →

→ 去这一页读正文

工资还是分红:发工资买的不是税率,是资格

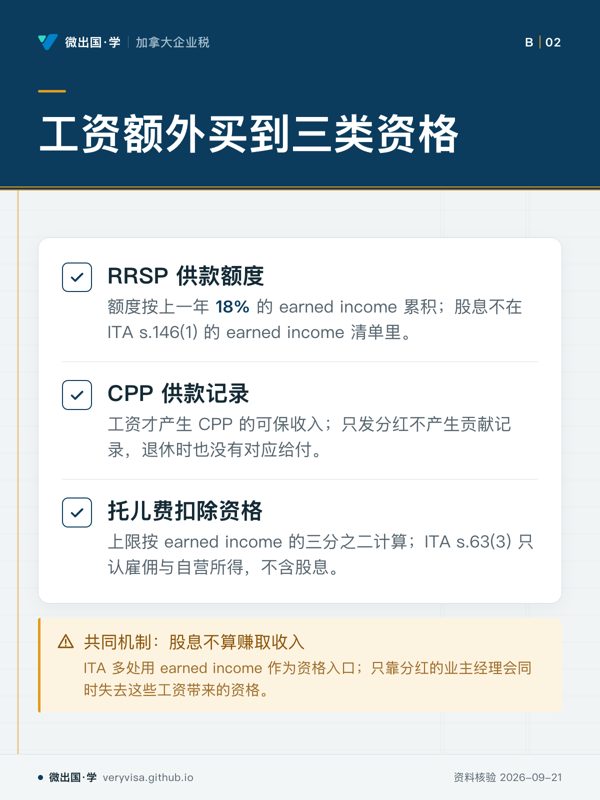
工资额外买到三类资格;RRSP 供款额度;CPP 供款记录;托儿费扣除资格;共同机制:股息不算赚取收入
发工资买的不是税率,是资格。
  • 先看先看三个结果分别对应储蓄空间、退休记录和托儿扣除。
  • 易漏现金进到个人手里,不代表会生成这些税务或社保资格。
  • 下一步去练习,把自己的取款方式代入三项资格逐项核对。
详情与分享 →
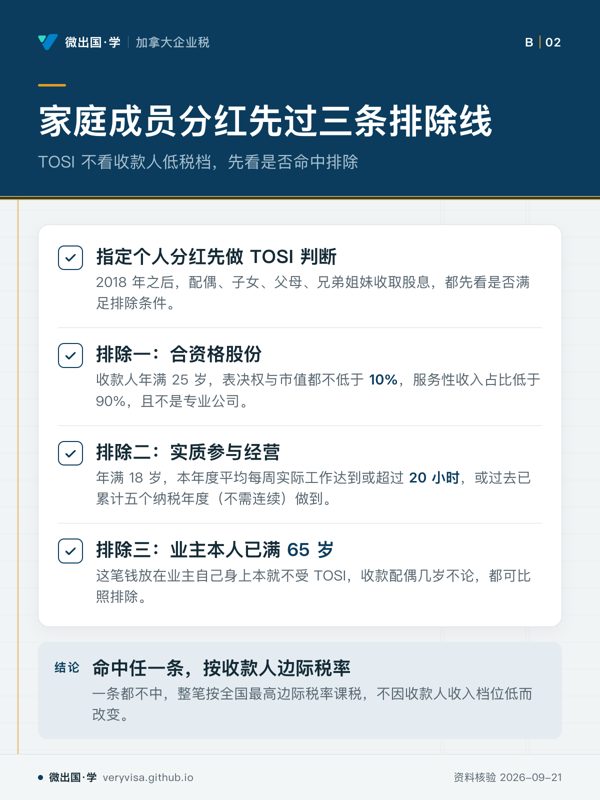
家庭成员分红先过三条排除线;TOSI 不看收款人低税档,先看是否命中排除;指定个人分红先做 TOSI 判断;排除一:合资格股份;排除二:实质参与经营;排除三:业主本人已满 65 岁;命中任一条,按收款人边际税率
先过三条排除,再算税率差。
  • 先看按股份、参与经营、业主年龄三个入口顺序检查。
  • 易漏不是只有未成年人需要判断,成年家属也在范围内。
  • 下一步去练习,逐项记录家属年龄、持股、工时和业主年龄。
详情与分享 →
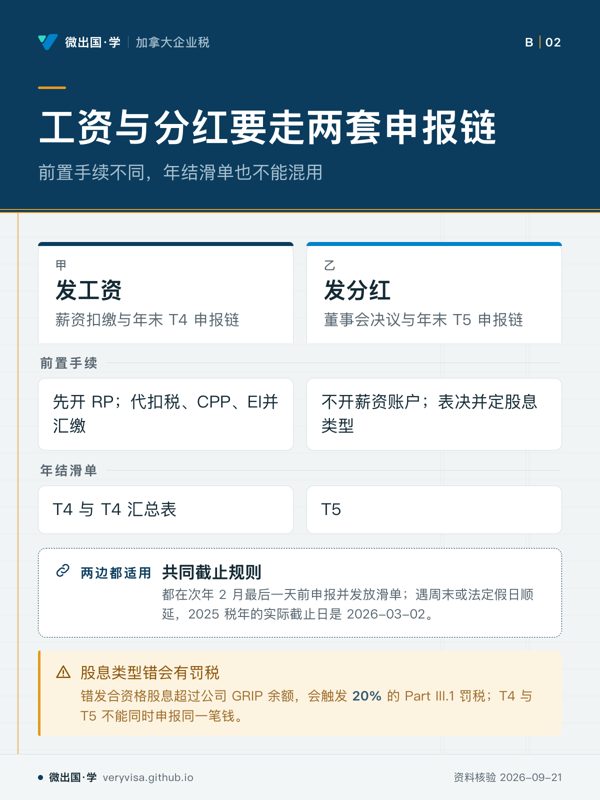
工资与分红要走两套申报链;前置手续不同,年结滑单也不能混用;发工资;发分红;前置手续;先开 RP;代扣税、CPP、EI并汇缴;不开薪资账户;表决并定股息类型;年结滑单;T4 与 T4 汇总表;T5;共同截止规则;股息类型错会有罚税
工资与分红必须分别申报,不能混单。
  • 先看先看两栏分别要建立什么程序,再看年结报哪种滑单。
  • 易漏两条路线虽然同日到期,但只有股息还要核对公司可发类型。
  • 下一步去练习,把一次实际付款归到正确申报路线。
详情与分享 →
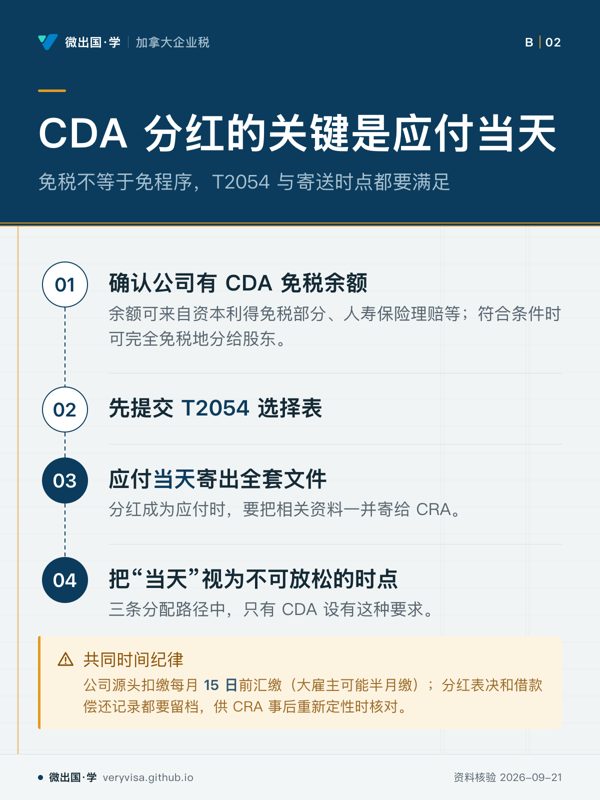
CDA 分红的关键是应付当天;免税不等于免程序,T2054 与寄送时点都要满足;确认公司有 CDA 免税余额;先提交 T2054 选择表;应付当天寄出全套文件;把“当天”视为不可放松的时点;共同时间纪律
CDA 分红要在应付当天完成文件寄送。
  • 先看先按资格、选择、递交三个动作顺序看,不要只看免税结果。
  • 易漏这条路线对文件递交时点更苛刻,记录不足也会影响事后定性。
  • 下一步去知识卡,用公司档案核对余额来源与留存记录。
详情与分享 →

→ 去这一页读正文

注册不注册:递延只在利润留在公司里那几年成立

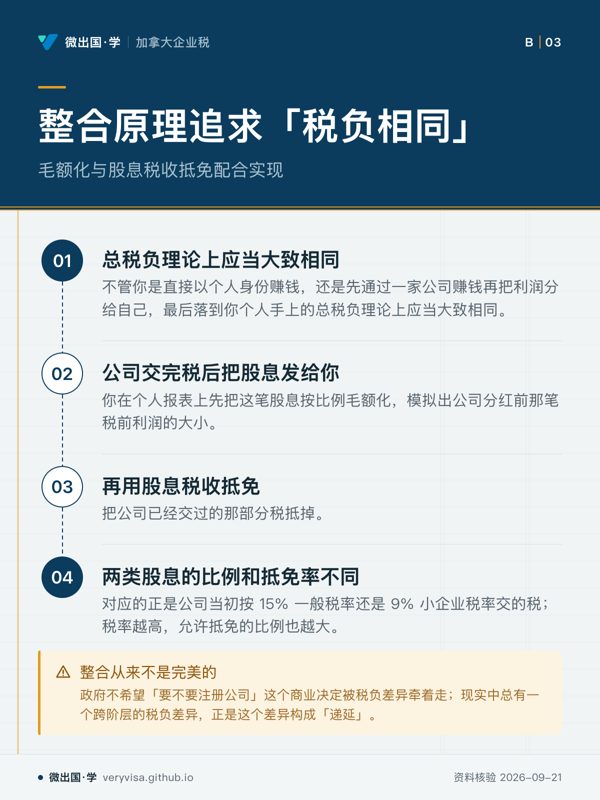
整合原理追求「税负相同」;毛额化与股息税收抵免配合实现;总税负理论上应当大致相同;公司交完税后把股息发给你;再用股息税收抵免;两类股息的比例和抵免率不同;整合从来不是完美的
整合追求总税负大致相同,但并不完美
  • 先看先看中间的毛额化与抵免,理解两项机制怎样处理公司已交过的税。
  • 易漏两类股息参数不同;高税率对应更高抵免,但现实仍有税负差异。
  • 下一步去练习判断一笔股息先后经过哪两个机制。
详情与分享 →
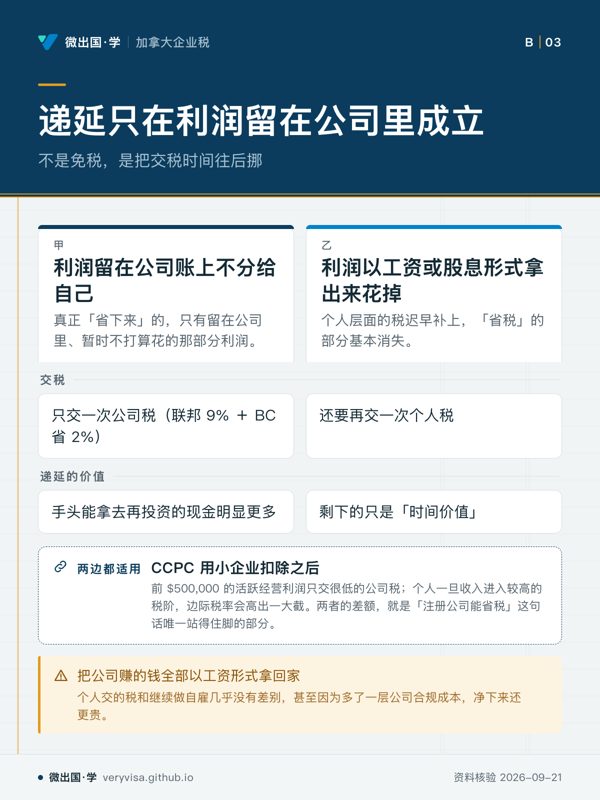
递延只在利润留在公司里成立;不是免税,是把交税时间往后挪;利润留在公司账上不分给自己;利润以工资或股息形式拿出来花掉;交税;只交一次公司税(联邦 9% + BC 省 2%);还要再交一次个人税;递延的价值;手头能拿去再投资的现金明显更多;剩下的只是「时间价值」;CCPC 用小企业扣除之后;把公司赚的钱全部以工资形式拿回家
递延的价值来自把交税时间往后推
  • 先看先看「交税」这一行,再看递延价值如何随利润取出而变化。
  • 易漏图比较的是资金停留与取用两个状态,不代表永久减少税款。
  • 下一步去练习判断你的利润会留在公司还是拿回家花掉。
详情与分享 →
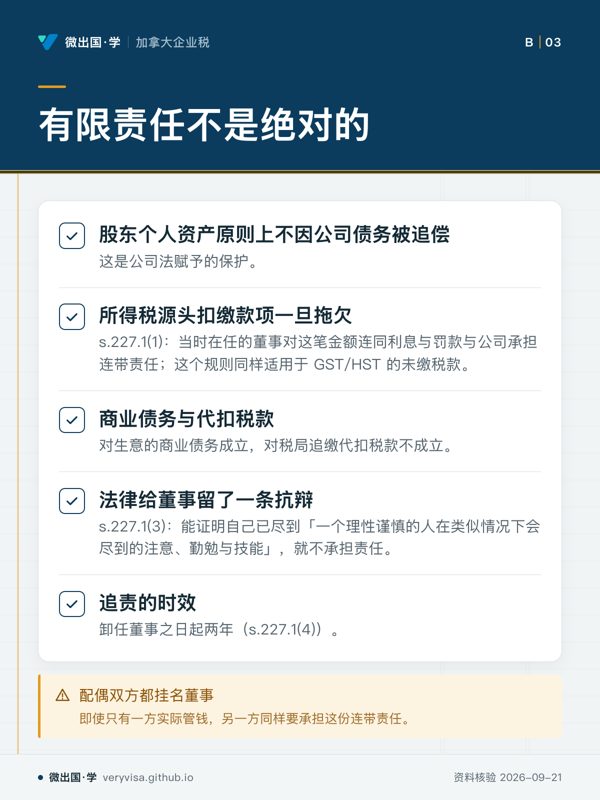
有限责任不是绝对的;股东个人资产原则上不因公司债务被追偿;所得税源头扣缴款项一旦拖欠;商业债务与代扣税款;法律给董事留了一条抗辩;追责的时效;配偶双方都挂名董事
董事可对拖欠代扣税款承担连带责任
  • 先看先找责任触发条件,再核对抗辩和时效,这三处决定董事责任范围。
  • 易漏夫妻店里,是否实际管钱不是唯一判断;挂名董事同样可能承担责任。
  • 下一步去练习判断一个董事是否落入这项税法例外。
详情与分享 →

→ 去这一页读正文

被动收入:AII 与 AAII 是两个口径,取错数不会有提示

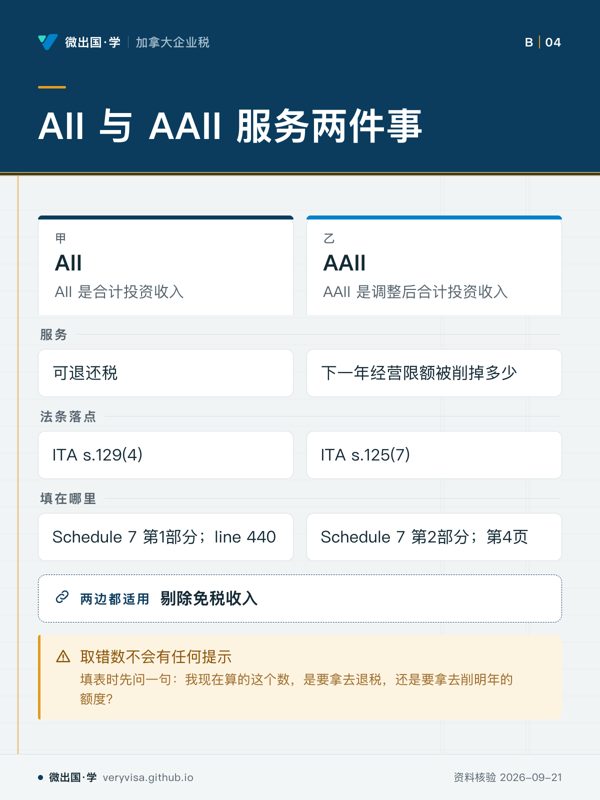
AII 与 AAII 服务两件事;AII;AAII;服务;可退还税;下一年经营限额被削掉多少;法条落点;ITA s.129(4);ITA s.125(7);填在哪里;Schedule 7 第1部分;line 440;Schedule 7 第2部分;第4页;剔除免税收入;取错数不会有任何提示
AII 对可退还税,AAII 对下一年经营限额
  • 先看先看「服务」这一行,判断手里的数字准备拿去做哪件事。
  • 易漏最容易错的是两个口径在同一张附表上并排,差别常常只有几万块。
  • 下一步去练习,先按用途选口径,再核对填写位置。
详情与分享 →
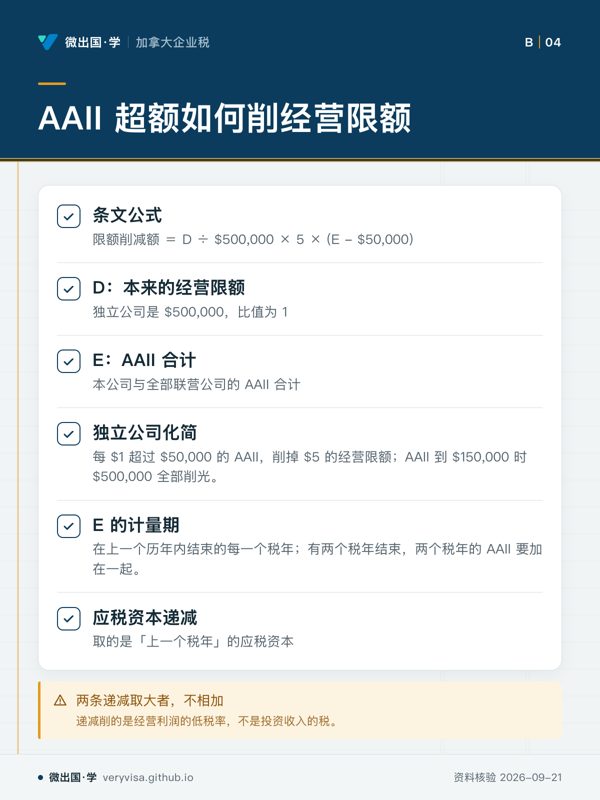
AAII 超额如何削经营限额;条文公式;D:本来的经营限额;E:AAII 合计;独立公司化简;E 的计量期;应税资本递减;两条递减取大者,不相加
每一元超额AAII削减五元限额
  • 先看先看 D 和 E:一个是限额基数,一个是联营后的收入口径。
  • 易漏年结日变更时,历年内可能收进不止一个税年;这是最容易数错的地方。
  • 下一步去练习,专做年结日变过时的取数判断。
详情与分享 →
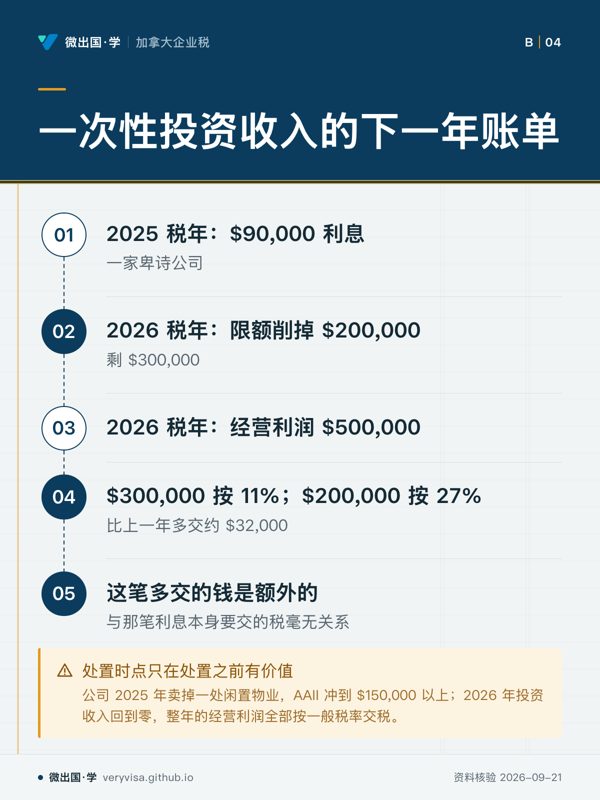
一次性投资收入的下一年账单;2025 税年:$90,000 利息;2026 税年:限额削掉 $200,000;2026 税年:经营利润 $500,000;$300,000 按 11%;$200,000 按 27%;这笔多交的钱是额外的;处置时点只在处置之前有价值
一次性投资收入会压低下一年经营限额
  • 先看先顺年份读每一步,留意经营限额和经营利润是在不同税年发生。
  • 易漏等 2027 年额度恢复,钱已经交出去了;图里只画到下一年。
  • 下一步去练习,用一笔大额资本利得推演后续低税额度。
详情与分享 →
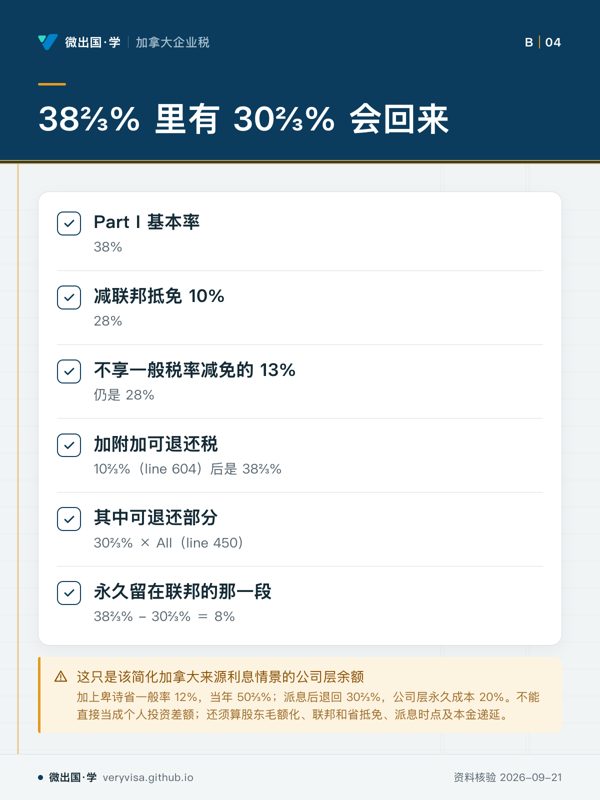
38⅔% 里有 30⅔% 会回来;Part I 基本率;减联邦抵免 10%;不享一般税率减免的 13%;加附加可退还税;其中可退还部分;永久留在联邦的那一段;这只是该简化加拿大来源利息情景的公司层余额
投资收入的税里同时有可退还部分和永久部分
  • 先看先看 28% 为什么没有再减,再看可退还部分从总税率里分出去。
  • 易漏图只拆公司层;个人那一层的股息税还在后面。
  • 下一步去讲解,把「投多久」和「哪一类投资收入」带进完整算式。
详情与分享 →
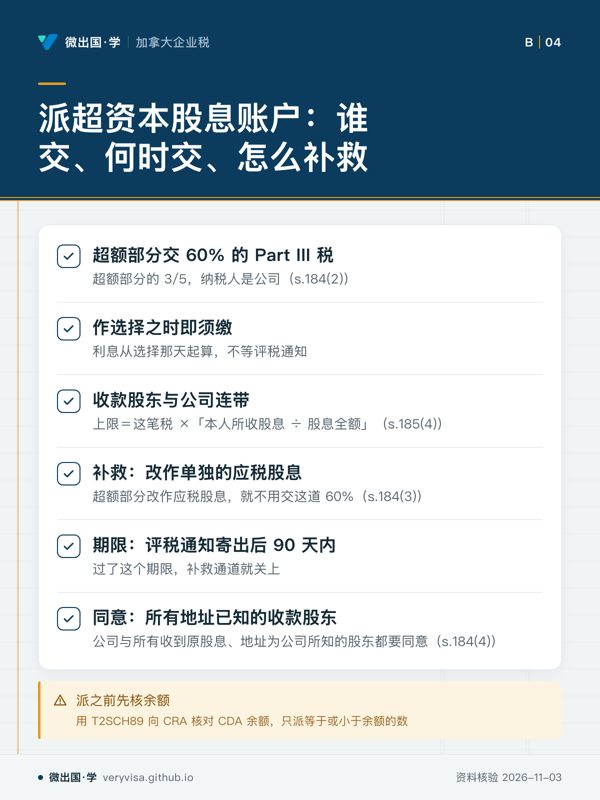
派超资本股息账户:谁交、何时交、怎么补救;超额部分交 60% 的 Part III 税;作选择之时即须缴;收款股东与公司连带;补救:改作单独的应税股息;期限:评税通知寄出后 90 天内;同意:所有地址已知的收款股东;派之前先核余额
派超的税公司交,收款股东按比例连带
  • 先看先分清纳税人与连带人:账单开给公司,收到钱的股东按比例兜底。
  • 易漏补救不是随时可走:九十天的窗口从评税通知寄出起算,少一位股东点头就作不成。
  • 下一步去练习,用一笔派超的股息算一位股东最多要兜多少。
详情与分享 →

→ 去这一页读正文

股东贷款:计的是本金,死线先问公司年结日

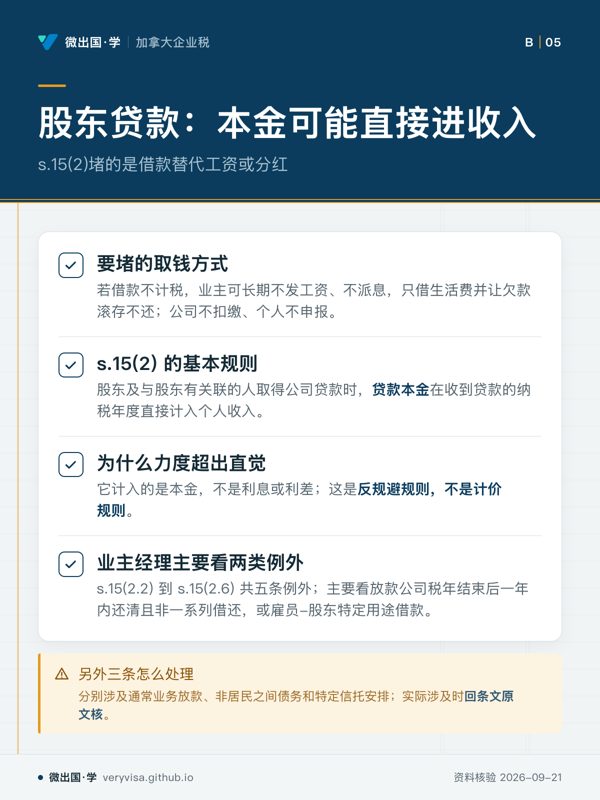
股东贷款:本金可能直接进收入;s.15(2)堵的是借款替代工资或分红;要堵的取钱方式;s.15(2) 的基本规则;为什么力度超出直觉;业主经理主要看两类例外;另外三条怎么处理
拿到公司贷款时,本金可能当年进入个人收入。
  • 先看先抓避税路径,再看法律为什么把取出的本金当期纳入。
  • 易漏法定例外不止两项,经营者常碰到的主要集中在两类。
  • 下一步去练习,用一笔公司借款判断是否先落入收入规则。
详情与分享 →
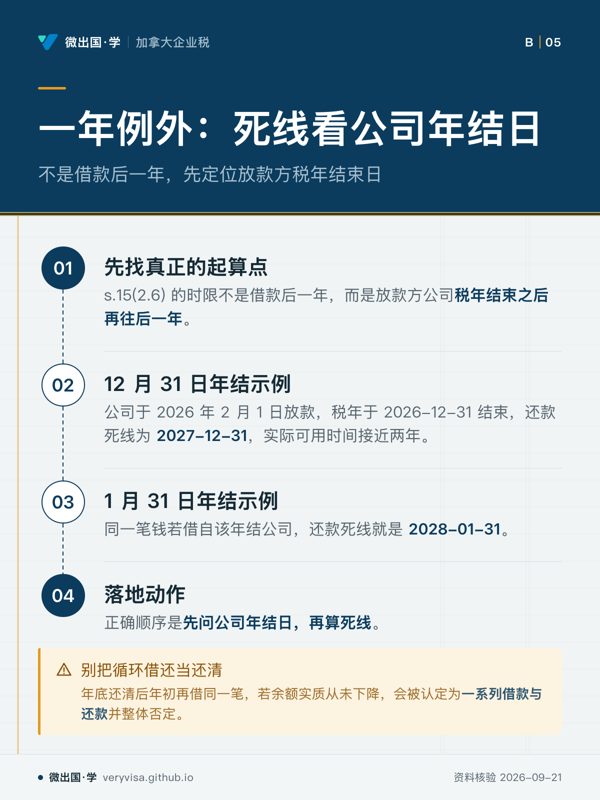
一年例外:死线看公司年结日;不是借款后一年,先定位放款方税年结束日;先找真正的起算点;12 月 31 日年结示例;1 月 31 日年结示例;落地动作;别把循环借还当还清
一年从放款方税年结束后起算,不从借款日算。
  • 先看先比较两个示例的起算结构,不要从拿钱那天顺推。
  • 易漏账面清零后很快借回,仍可能被视作同一套循环安排。
  • 下一步去练习,给定公司年结日后自己推出最后还款日。
详情与分享 →
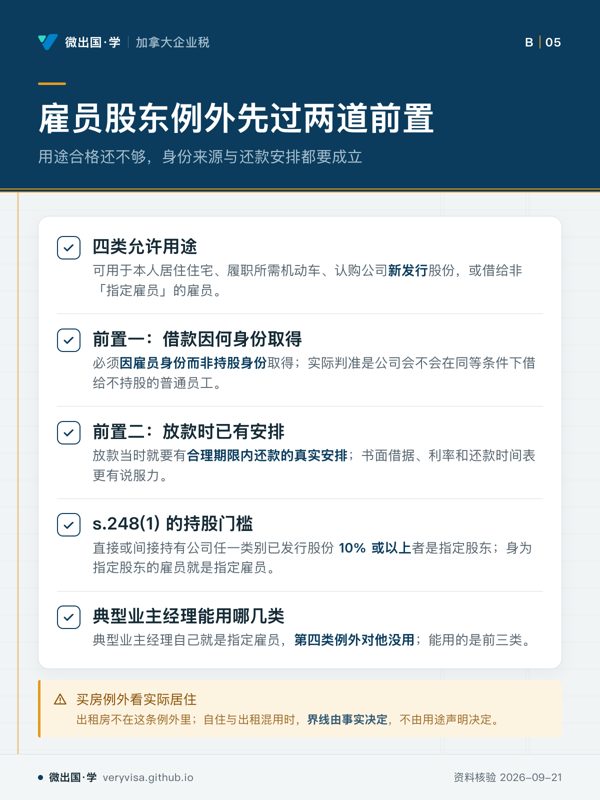
雇员股东例外先过两道前置;用途合格还不够,身份来源与还款安排都要成立;四类允许用途;前置一:借款因何身份取得;前置二:放款时已有安排;s.248(1) 的持股门槛;典型业主经理能用哪几类;买房例外看实际居住
用途合格仍须同时满足身份与还款两项前置。
  • 先看先把用途清单与资格门槛分开读,再看两项前置是否同时成立。
  • 易漏高持股员工会卡在人员定义;住房用途还取决于真实居住事实。
  • 下一步去知识卡,把自己的用途、持股比例和还款文件逐项对照。
详情与分享 →
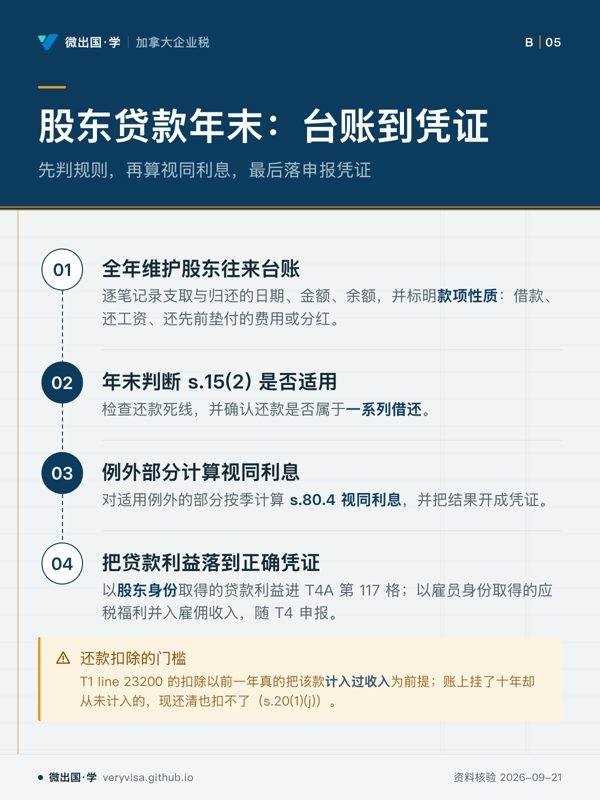
股东贷款年末:台账到凭证;先判规则,再算视同利息,最后落申报凭证;全年维护股东往来台账;年末判断 s.15(2) 是否适用;例外部分计算视同利息;把贷款利益落到正确凭证;还款扣除的门槛
台账同时支撑规则判断、计息和凭证归类。
  • 先看按工作顺序读:先把往来记全,再判断、计息,最后归入申报凭证。
  • 易漏个人侧能否扣回取决于历史处理,不取决于今天是否已经还钱。
  • 下一步去练习,用一份往来记录把每笔款项分到对应申报位置。
详情与分享 →

→ 去这一页读正文

雇员还是自雇:CRA 只看经济实质,换个外壳不改变它

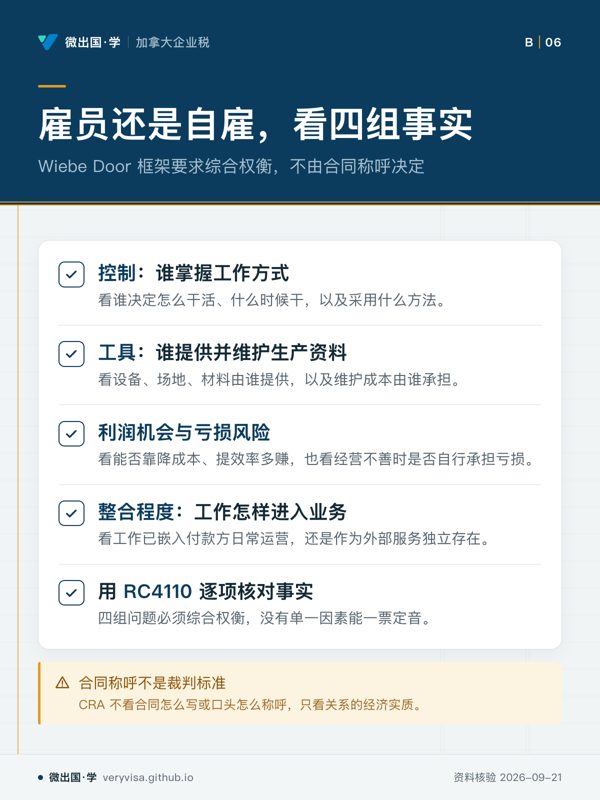
雇员还是自雇,看四组事实;Wiebe Door 框架要求综合权衡,不由合同称呼决定;控制:谁掌握工作方式;工具:谁提供并维护生产资料;利润机会与亏损风险;整合程度:工作怎样进入业务;用 RC4110 逐项核对事实;合同称呼不是裁判标准
身份判定靠四组事实综合权衡
  • 先看先分四个观察面:谁指挥、谁出生产资料、谁担经营结果、工作如何嵌入业务。
  • 易漏签了“独立承包商”也不能锁定身份;单个有利事实同样不够。
  • 下一步去知识卡逐项写下实际安排;有争议时带事实记录问持牌专业人士。
详情与分享 →
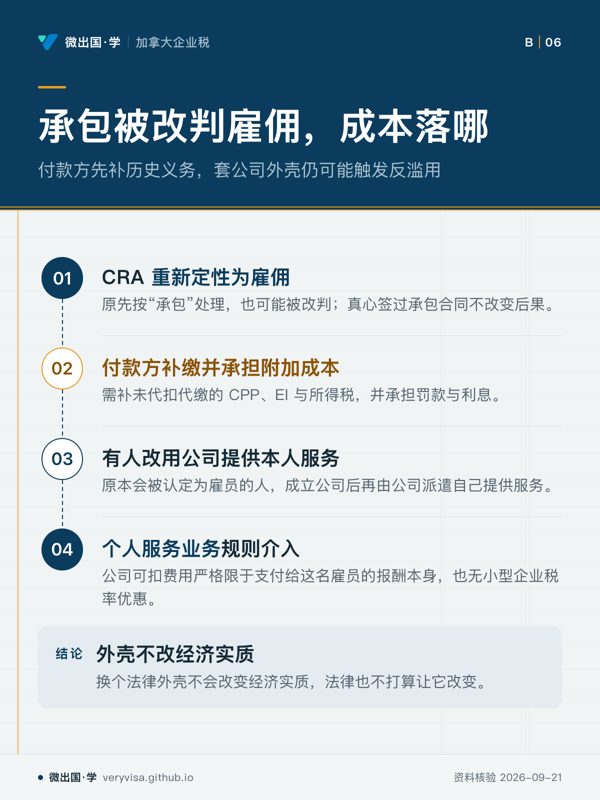
承包被改判雇佣,成本落哪;付款方先补历史义务,套公司外壳仍可能触发反滥用;CRA 重新定性为雇佣;付款方补缴并承担附加成本;有人改用公司提供本人服务;个人服务业务规则介入;外壳不改经济实质
设公司不能把雇佣实质自动变成承包
  • 先看从风险传导看:先回头补历史款项,再看设公司是否真的改变税务结果。
  • 易漏即使双方当时都认可承包安排,之后仍可能被重新定性。
  • 下一步去讲解核对设公司是否真改身份;争议时带合同和工作事实问持牌专业人士。
详情与分享 →
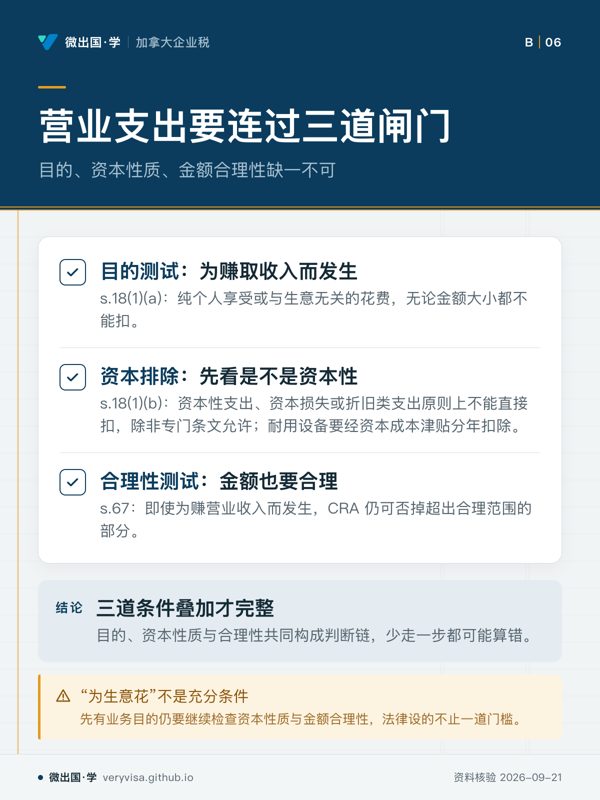
营业支出要连过三道闸门;目的、资本性质、金额合理性缺一不可;目的测试:为赚取收入而发生;资本排除:先看是不是资本性;合理性测试:金额也要合理;三道条件叠加才完整;“为生意花”不是充分条件
能扣要同时过目的、资本与合理性测试
  • 先看先问钱为什么花,再辨是不是长期资产,最后检验金额有没有超出常情。
  • 易漏与业务有关只过了第一关;耐用设备与日常耗材的税务处理并不相同。
  • 下一步去练习,逐笔按三关勾选;边界项目带发票与用途说明问持牌专业人士。
详情与分享 →
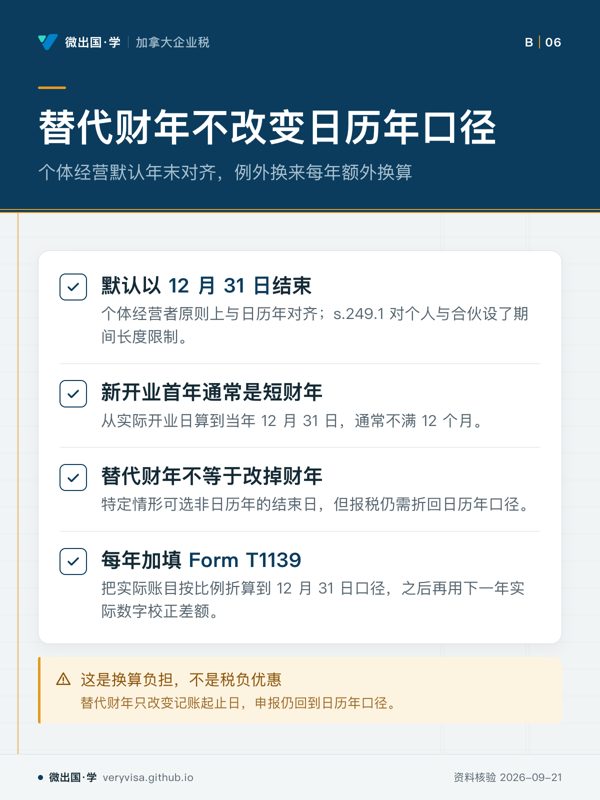
替代财年不改变日历年口径;个体经营默认年末对齐,例外换来每年额外换算;默认以 12 月 31 日结束;新开业首年通常是短财年;替代财年不等于改掉财年;每年加填 Form T1139;这是换算负担,不是税负优惠
非日历年记账仍须折回日历年申报
  • 先看先分清两件事:账簿可以按替代周期走,但个人申报的计税年度没有跟着变。
  • 易漏例外并非让收入永久挪到别的年度;它要求持续做调节并在后续校正。
  • 下一步去知识卡核对首年与后续换算;采用例外前带账期安排问持牌专业人士。
详情与分享 →

→ 去这一页读正文

GST/HST:30,000 元门槛按人算不按生意算,两条触发路径

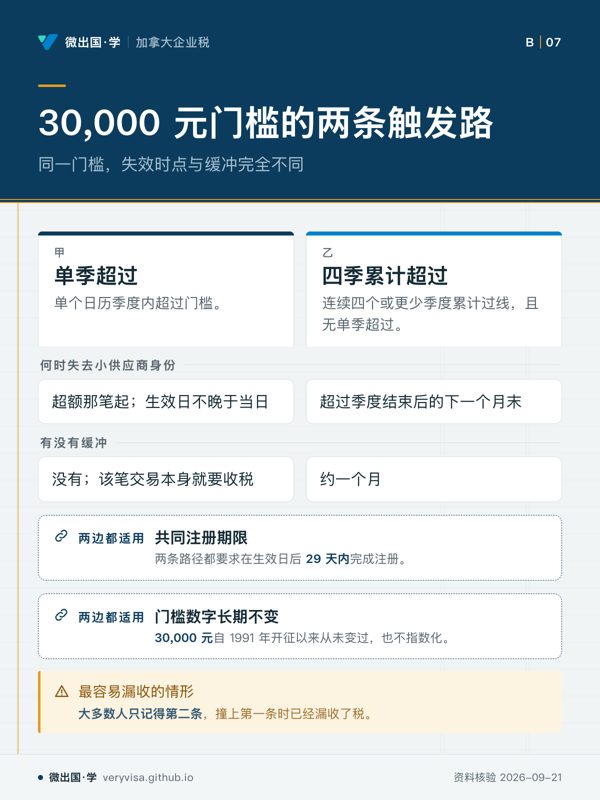
30,000 元门槛的两条触发路;同一门槛,失效时点与缓冲完全不同;单季超过;四季累计超过;何时失去小供应商身份;超额那笔起;生效日不晚于当日;超过季度结束后的下一个月末;有没有缓冲;没有;该笔交易本身就要收税;约一个月;共同注册期限;门槛数字长期不变;最容易漏收的情形
单季跨线当笔生效;累计跨线次月末失效
  • 先看先比身份何时终止,再看是否能等到月末。
  • 易漏临界交易可能立刻改变收税义务,不能等季度收尾。
  • 下一步去练习,用两种跨线情形各判一次注册起点。
详情与分享 →
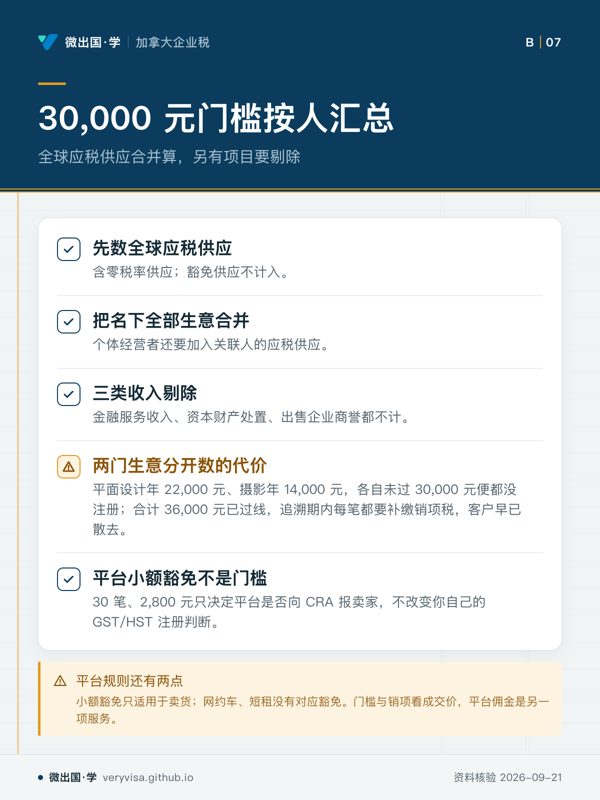
30,000 元门槛按人汇总;全球应税供应合并算,另有项目要剔除;先数全球应税供应;把名下全部生意合并;三类收入剔除;两门生意分开数的代价;平台小额豁免不是门槛;平台规则还有两点
门槛按人汇总,不按每门生意拆开算
  • 先看先把收入来源归到同一个经营者,再决定哪些项目计入总额。
  • 易漏结算单到账额已扣佣金,不能拿它直接替代成交价。
  • 下一步去练习,把多业务与平台销售各做一次归集判断。
详情与分享 →
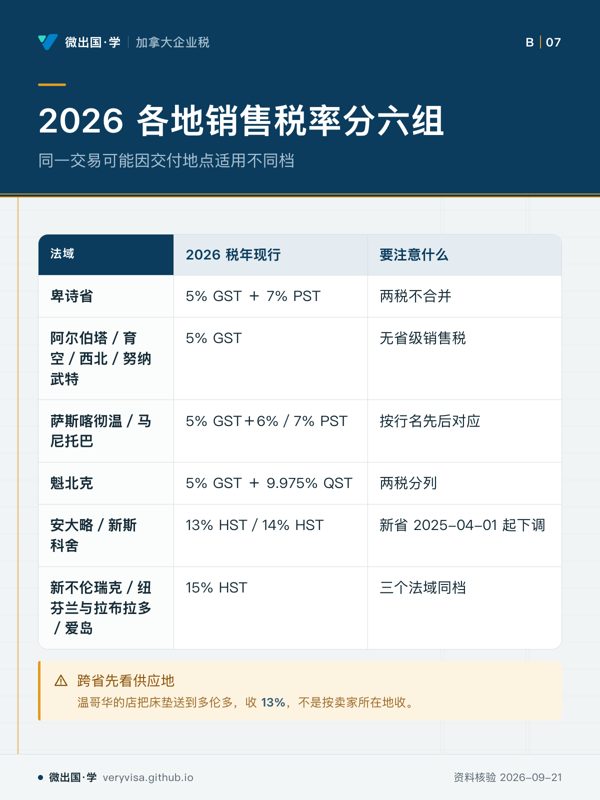
2026 各地销售税率分六组;同一交易可能因交付地点适用不同档;2026 税年现行;要注意什么;卑诗省;5% GST + 7% PST;两税不合并;阿尔伯塔/育空/西北/努纳武特;5% GST;无省级销售税;萨斯喀彻温/马尼托巴;5% GST+6%/7% PST;按行名先后对应;魁北克;5% GST + 9.975% QST;两税分列;安大略/新斯科舍;13% HST/14% HST;新省 2025-04-01 起下调;新不伦瑞克/纽芬兰与拉布拉多/爱岛;15% HST;三个法域同档;跨省先看供应地
跨省交易先定供应地,再套当地税率
  • 先看先找交易落在哪个法域组,再辨认是合并税还是两税并列。
  • 易漏新斯科舍这次是下调;含税倒算从 15/115 变成 14/114。
  • 下一步去练习,给跨省送货和到店自提各判一次落档。
详情与分享 →
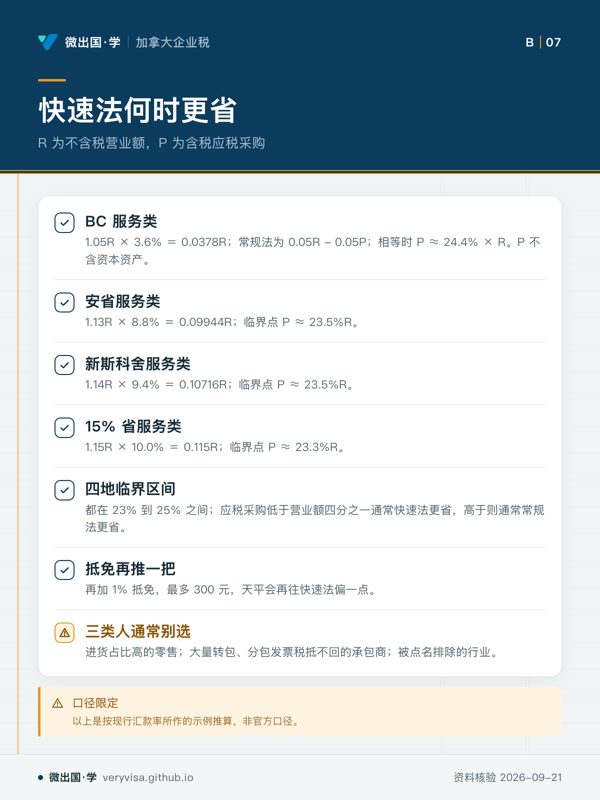
快速法何时更省;R 为不含税营业额,P 为含税应税采购;BC 服务类;安省服务类;新斯科舍服务类;15% 省服务类;四地临界区间;抵免再推一把;三类人通常别选;口径限定
服务类采购低于四分之一通常偏快速法
  • 先看先比较采购强度与临界区间,再看业务是否高度依赖进项抵扣。
  • 易漏转包多会放大常规法的抵扣价值;被排除行业没有选择资格。
  • 下一步去练习,用自己的采购结构重算两种方法。
详情与分享 →

→ 去这一页读正文

应税福利:雇员身份与股东身份是两条路,走错后果全变

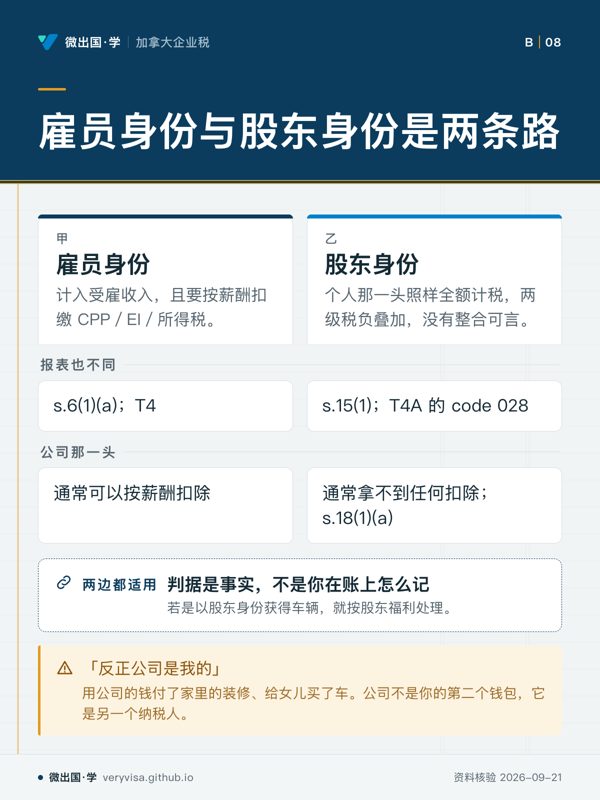
雇员身份与股东身份是两条路;雇员身份;股东身份;报表也不同;s.6(1)(a);T4;s.15(1);T4A 的 code 028;公司那一头;通常可以按薪酬扣除;通常拿不到任何扣除;s.18(1)(a);判据是事实,不是你在账上怎么记;「反正公司是我的」
身份不同,收入归类、报表和企业端扣除会一起改变。
  • 先看先比企业一侧能否扣,再看报表去向;这两处最能区分处理路径。
  • 易漏同一人可兼具两种身份;获得好处时的实际事实才决定归类,账务写法不能改结果。
  • 下一步去练习,用车辆情形检验自己能否分清两条路径。
详情与分享 →
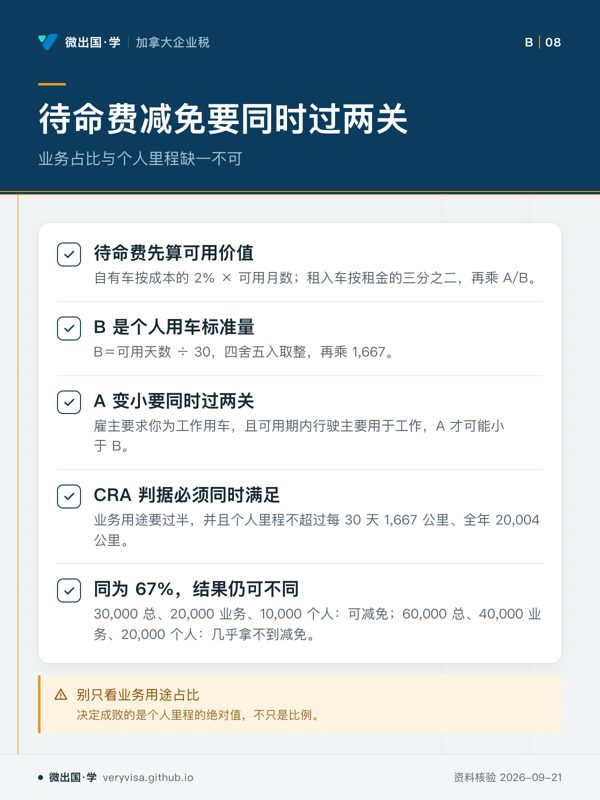
待命费减免要同时过两关;业务占比与个人里程缺一不可;待命费先算可用价值;B 是个人用车标准量;A 变小要同时过两关;CRA 判据必须同时满足;同为 67%,结果仍可不同;别只看业务用途占比
两个条件必须同时满足,比例高不等于可减免
  • 先看先找公式中会缩小福利金额的那个分子。
  • 易漏工作用途占多数仍不够,私人驾驶量过高也会卡住减免。
  • 下一步去练习,把占比门槛和私人驾驶量分开检验。
详情与分享 →
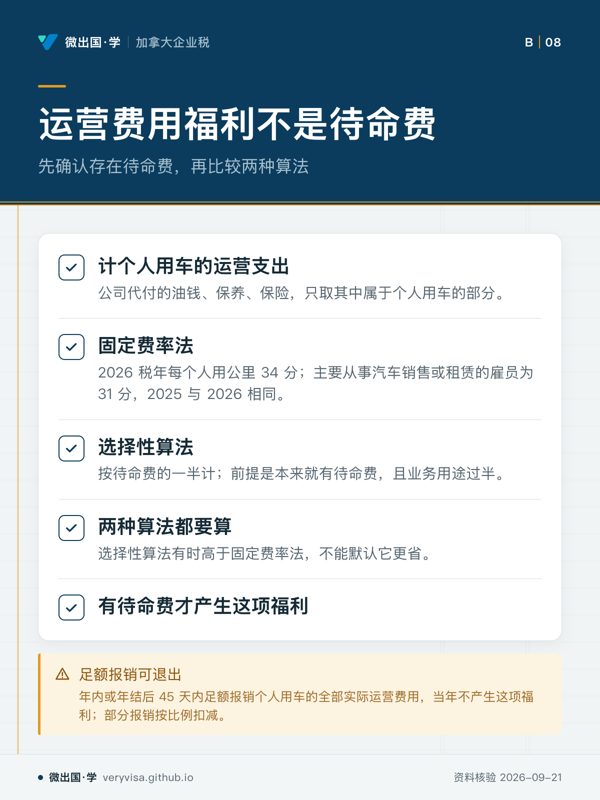
运营费用福利不是待命费;先确认存在待命费,再比较两种算法;计个人用车的运营支出;固定费率法;选择性算法;两种算法都要算;有待命费才产生这项福利;足额报销可退出
这项福利计私人运营成本,不计车辆待命价值
  • 先看先看哪些日常用车成本由公司代付,再比较计价方法。
  • 易漏第二种算法不是优惠保证,结果可能反而更高。
  • 下一步去练习,用同一组驾驶数据分别算出两个金额。
详情与分享 →
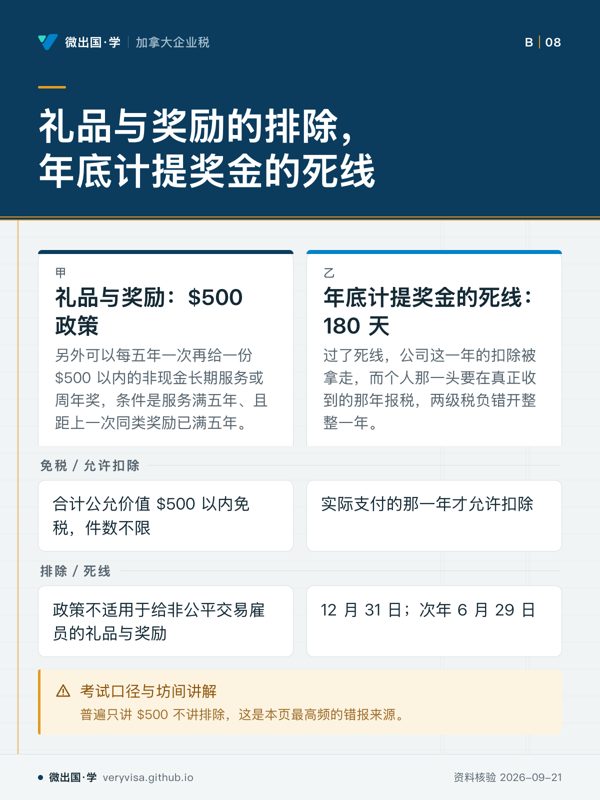
礼品与奖励的排除,年底计提奖金的死线;礼品与奖励:$500 政策;年底计提奖金的死线:180 天;免税/允许扣除;合计公允价值 $500 以内免税,件数不限;实际支付的那一年才允许扣除;排除/死线;政策不适用于给非公平交易雇员的礼品与奖励;12 月 31 日;次年 6 月 29 日;考试口径与坊间讲解
礼品政策受关系限制,奖金扣除受付款时点限制。
  • 先看先看右栏的付款时点:它决定费用落在哪个年度。
  • 易漏左边的友好待遇并非老板自用额度;右边也不能靠账面计提把扣除留在原年度。
  • 下一步去练习,把身份关系和实际付款日分别标出来再判断。
详情与分享 →

→ 去这一页读正文

家庭办公室:两道门二选一,判据不是你在家待了多久

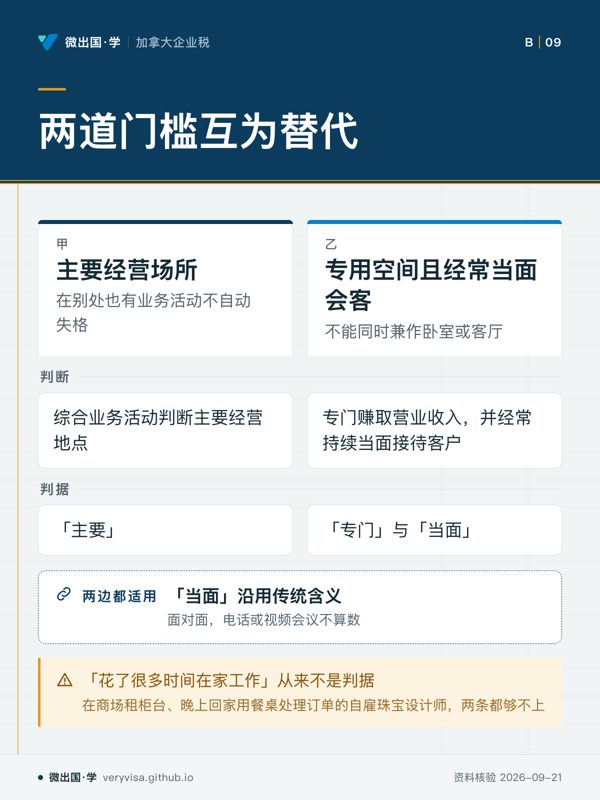
两道门槛互为替代;主要经营场所;专用空间且经常当面会客;判断;综合业务活动判断主要经营地点;专门赚取营业收入,并经常持续当面接待客户;判据;「主要」;「专门」与「当面」;「当面」沿用传统含义;「花了很多时间在家工作」从来不是判据
满足其中一条即可,不需要同时满足两条。
  • 先看先核两条资格路径,再看「主要」和「专门」。
  • 易漏常年靠 Zoom 见客户不需要靠第二条;另有办公室、偶尔在家视频见客户,两条都够不上。
  • 下一步确认主要经营地点,核实是否当面接待客户。
详情与分享 →
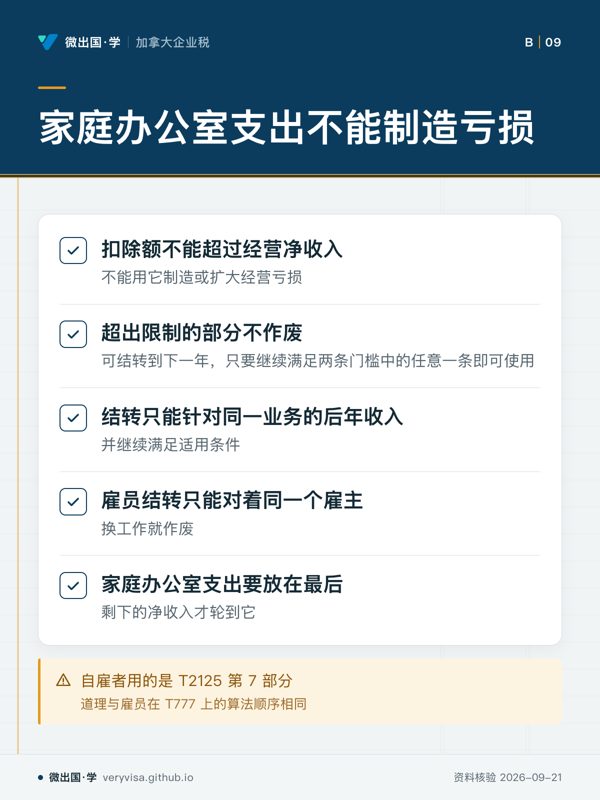
家庭办公室支出不能制造亏损;扣除额不能超过经营净收入;超出限制的部分不作废;结转只能针对同一业务的后年收入;雇员结转只能对着同一个雇主;家庭办公室支出要放在最后;自雇者用的是 T2125 第 7 部分
自雇者针对同一业务,雇员对着同一个雇主。
  • 先看先看申报这些支出之前的经营净收入。
  • 易漏这与雇员规则不同:自雇者没有「换雇主」这回事。
  • 下一步先算完车辆费用与其他经营费用,再轮到家庭办公室。
详情与分享 →
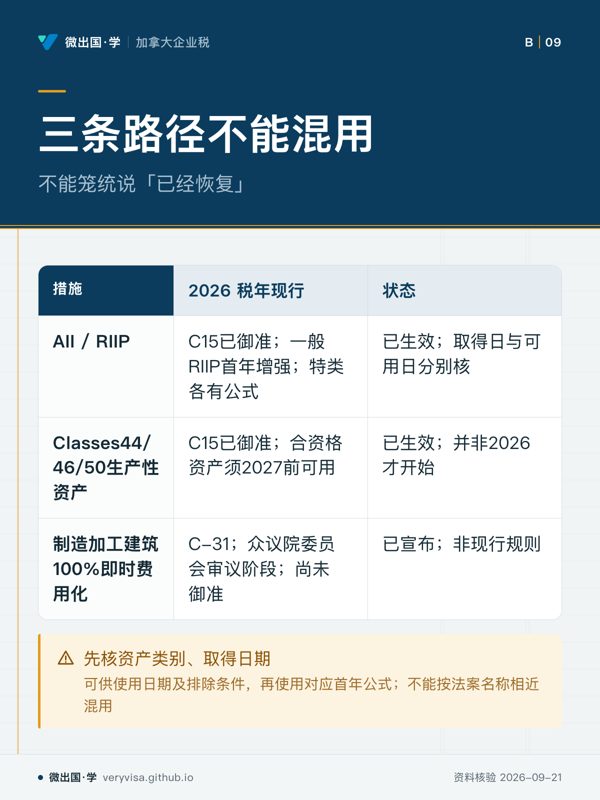
三条路径不能混用;不能笼统说「已经恢复」;2026 税年现行;状态;AII / RIIP;C15已御准;一般RIIP首年增强;特类各有公式;已生效;取得日与可用日分别核;Classes44/46/50生产性资产;C15已御准;合资格资产须2027前可用;已生效;并非2026才开始;制造加工建筑100%即时费用化;C-31;众议院委员会审议阶段;尚未御准;已宣布;非现行规则;先核资产类别、取得日期
RIIP一般资产与制造建筑是不同路径。
  • 先看先看制造建筑提案;前两项已实施。
  • 易漏2024-04-16起取得且2027前可用的合资格资产,后来追溯立法。
  • 下一步追踪C31,再核资产类别与排除条件。
详情与分享 →
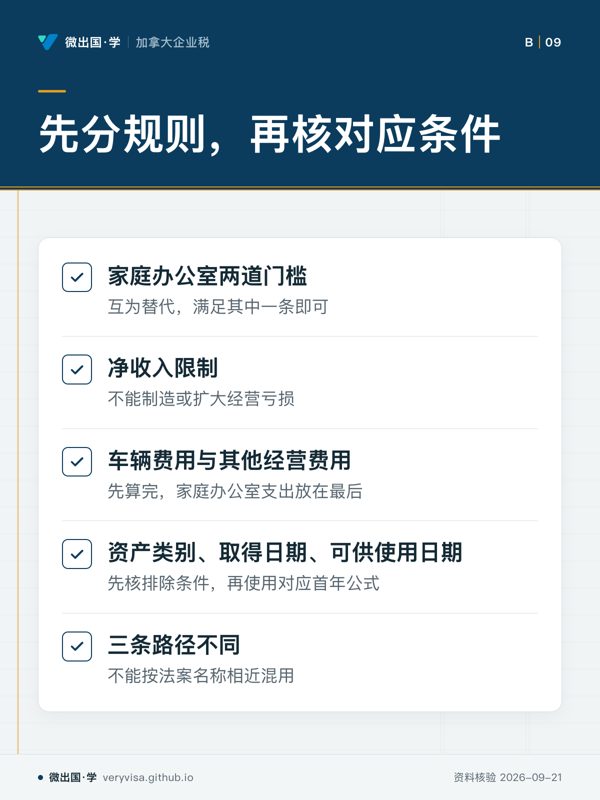
先分规则,再核对应条件;家庭办公室两道门槛;净收入限制;车辆费用与其他经营费用;资产类别、取得日期、可供使用日期;三条路径不同
不同规则,不同路径,先核对应条件。
  • 先看先看剩下的净收入,再看特类各有公式。
  • 易漏一门本来就极少需要见面、或见面时间毫无规律的生意,天然很难满足第二条。
  • 下一步先算完其他经营费用,再核取得日与可用日。
详情与分享 →

→ 去这一页读正文

零工平台:网约车没有门槛,而平台已经在替你报数

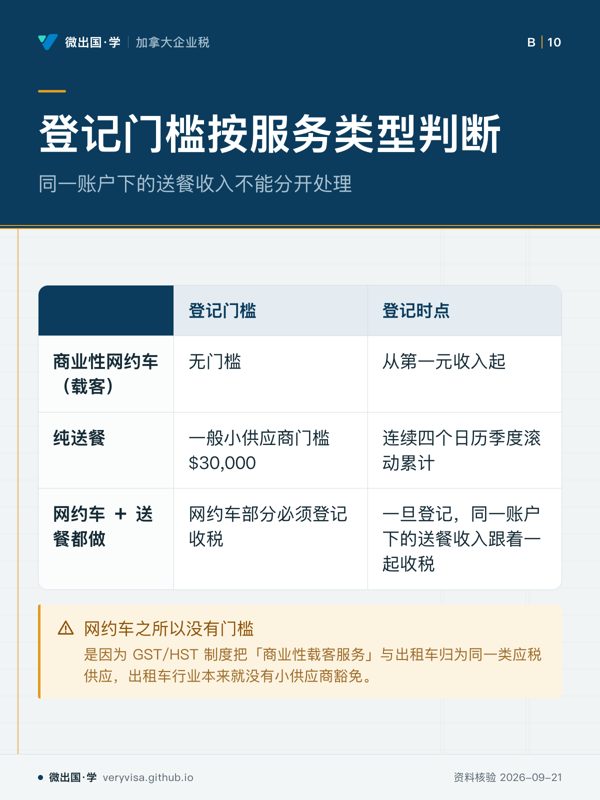
登记门槛按服务类型判断;同一账户下的送餐收入不能分开处理;登记门槛;登记时点;商业性网约车(载客);无门槛;从第一元收入起;纯送餐;一般小供应商门槛 $30,000;连续四个日历季度滚动累计;网约车 + 送餐都做;网约车部分必须登记收税;一旦登记,同一账户下的送餐收入跟着一起收税;网约车之所以没有门槛
登记门槛不是按「有没有用平台」判断
  • 先看先比前两行,再看第三行怎样联动。
  • 易漏真正的考点在门槛的触发路径;单季触发没有缓冲期。
  • 下一步去练习,专门分辨单季触发和四季累计触发。
详情与分享 →
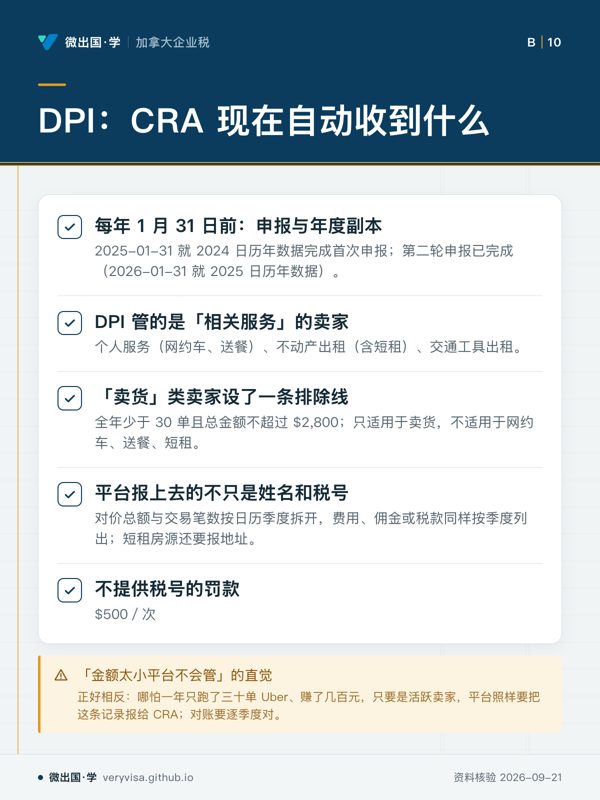
DPI:CRA 现在自动收到什么;每年 1 月 31 日前:申报与年度副本;DPI 管的是「相关服务」的卖家;「卖货」类卖家设了一条排除线;平台报上去的不只是姓名和税号;不提供税号的罚款;「金额太小平台不会管」的直觉
活跃卖家的少量活动也会进入平台申报
  • 先看先看排除线那一项,因为最容易误套范围。
  • 易漏别把低金额当成不会申报;关键还要看卖家类型。
  • 下一步去练习,用年度副本和台账逐季核对。
详情与分享 →
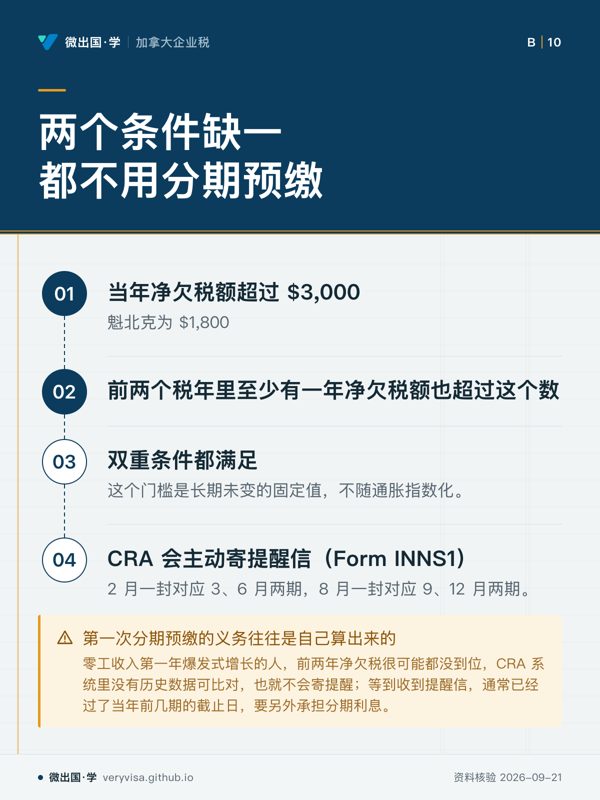
两个条件缺一都不用分期预缴;当年净欠税额超过 $3,000;前两个税年里至少有一年净欠税额也超过这个数;双重条件都满足;CRA 会主动寄提醒信(Form INNS1);第一次分期预缴的义务往往是自己算出来的
触发看当年,也看前两个税年
  • 先看先看前两步,它们是并列的两道门槛。
  • 易漏别把提醒信当成义务起点;第一年收入猛增时容易错过前几期截止日。
  • 下一步去练习,自己用净欠税额跑一遍判断。
详情与分享 →
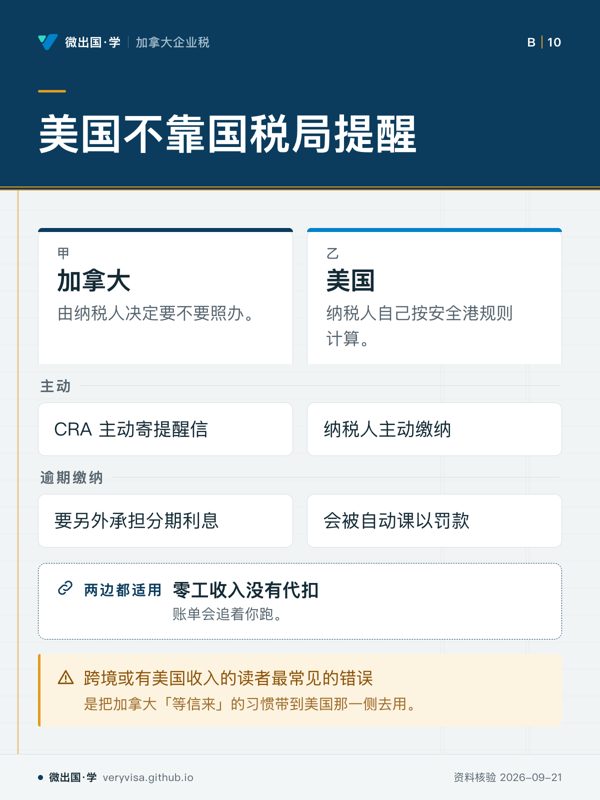
美国不靠国税局提醒;加拿大;美国;主动;CRA 主动寄提醒信;纳税人主动缴纳;逾期缴纳;要另外承担分期利息;会被自动课以罚款;零工收入没有代扣;跨境或有美国收入的读者最常见的错误
加拿大依提醒信,美国靠自行计算并主动缴纳
  • 先看先看第一行,重点是由哪一边先发起动作。
  • 易漏别只盯提醒方式,逾期后的处理也不一样。
  • 下一步去练习,分别判断主动方和逾期后果。
详情与分享 →

→ 去这一页读正文

非营利组织:四个要件逐年判,T1044 的棘轮只进不出

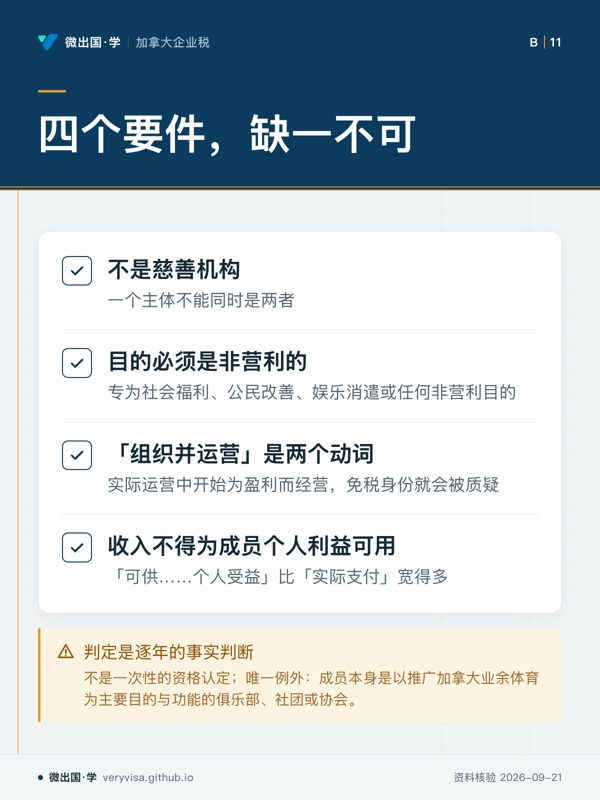
四个要件,缺一不可;不是慈善机构;目的必须是非营利的;「组织并运营」是两个动词;收入不得为成员个人利益可用;判定是逐年的事实判断
身份判断既看设立目的,也看当年怎么运营。
  • 先看先盯第三项:文件写法与现实经营要分别检查。
  • 易漏第一项是排他关系,不是把慈善机构和非营利组织并列处理。
  • 下一步去练习拿一个组织的章程与实际活动逐项验四个条件。
详情与分享 →
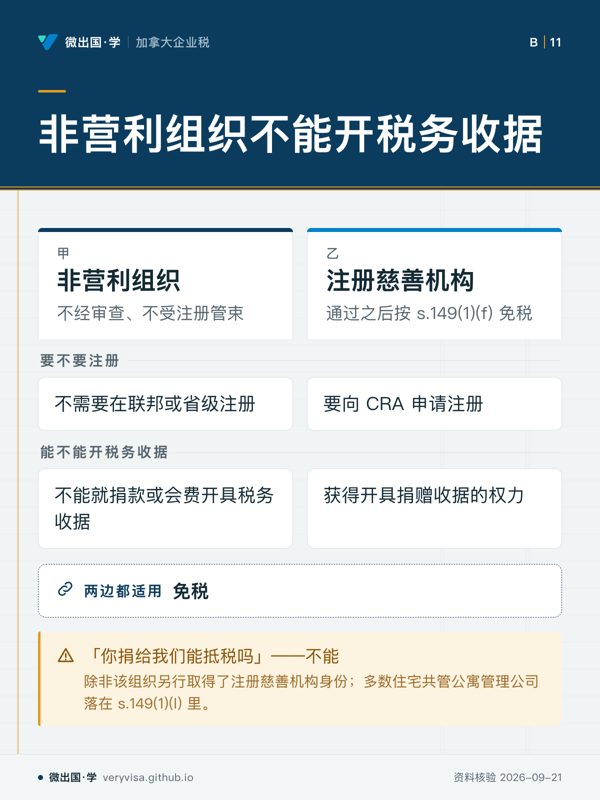
非营利组织不能开税务收据;非营利组织;注册慈善机构;要不要注册;不需要在联邦或省级注册;要向 CRA 申请注册;能不能开税务收据;不能就捐款或会费开具税务收据;获得开具捐赠收据的权力;免税;「你捐给我们能抵税吗」——不能
免税与开具捐赠收据不是同一项资格。
  • 先看先看收据这一行;组织自身的税务待遇和捐赠人的利益要拆开。
  • 易漏共管公寓管理公司这里只说「多数」,因为它们通常为非营利目的运营。
  • 下一步去练习把注册、免税和收据权限拆开判断。
详情与分享 →
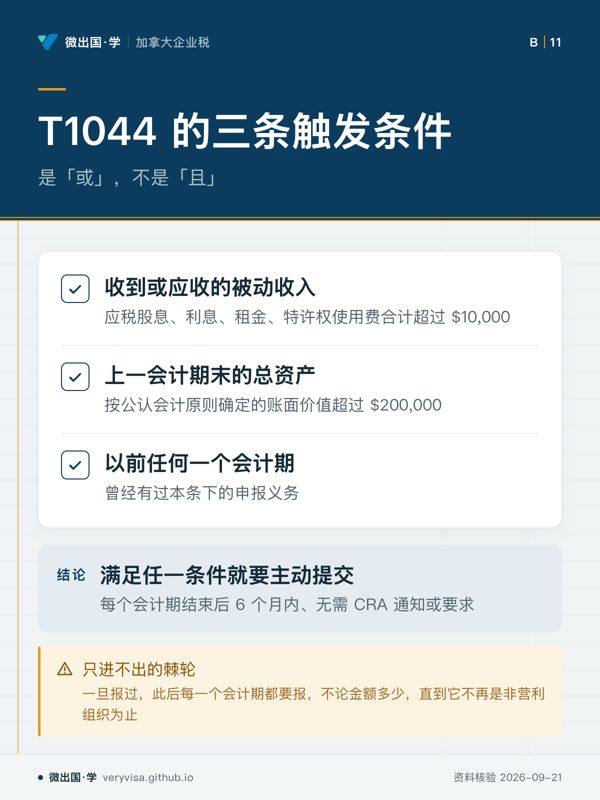
T1044 的三条触发条件;是「或」,不是「且」;收到或应收的被动收入;上一会计期末的总资产;以前任何一个会计期;满足任一条件就要主动提交;只进不出的棘轮
历史上的申报义务也会成为新的触发条件。
  • 先看先分清时间口径:一条看本期,一条回看上期期末。
  • 易漏适用对象限于因 s.149(1)(e) 或 s.149(1)(l) 而免税的主体。
  • 下一步去练习按三条路径逐项判断,避免把择一误成同时满足。
详情与分享 →
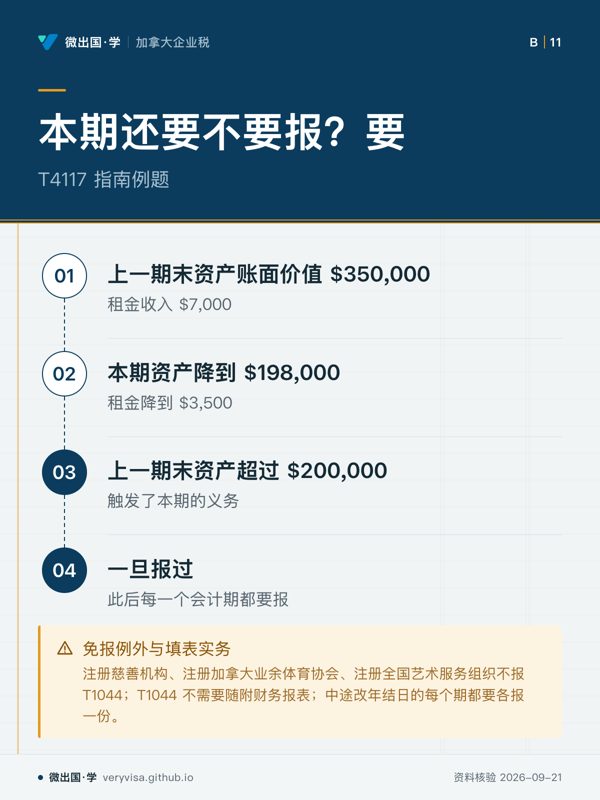
本期还要不要报?要;T4117 指南例题;上一期末资产账面价值 $350,000;本期资产降到 $198,000;上一期末资产超过 $200,000;一旦报过;免报例外与填表实务
本期金额下降,不会解除已经触发的后续申报。
  • 先看先读第三步,再回看前两步;关键在上一期末的触发时点。
  • 易漏仅为向长者提供低成本住房而运营、且收入不供任何业主成员股东个人受益的公司也不报。
  • 下一步去练习用前一期资产判断下一期是否进入持续申报状态。
详情与分享 →

→ 去这一页读正文

GIFI 与 Schedule 1:慈善捐赠在两页上出现两次,方向相反

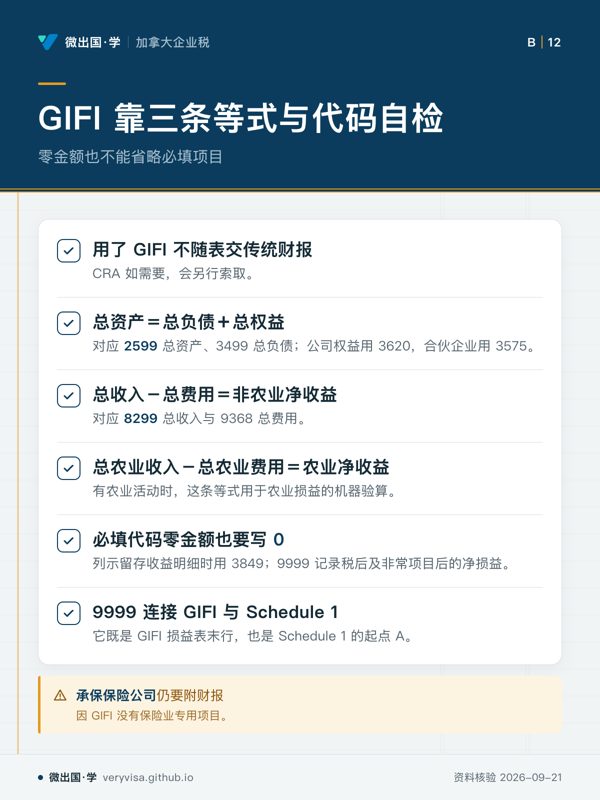
GIFI 靠三条等式与代码自检;零金额也不能省略必填项目;用了 GIFI 不随表交传统财报;总资产=总负债+总权益;总收入-总费用=非农业净收益;总农业收入-总农业费用=农业净收益;必填代码零金额也要写 0;9999 连接 GIFI 与 Schedule 1;承保保险公司仍要附财报
GIFI 用勾稽关系和代码完成自检
  • 先看先看三类勾稽,再查各项目能否让系统完成验算。
  • 易漏公司与合伙企业的权益项目并非同一编码。
  • 下一步去练习,用一份试算表逐项对勾。
详情与分享 →
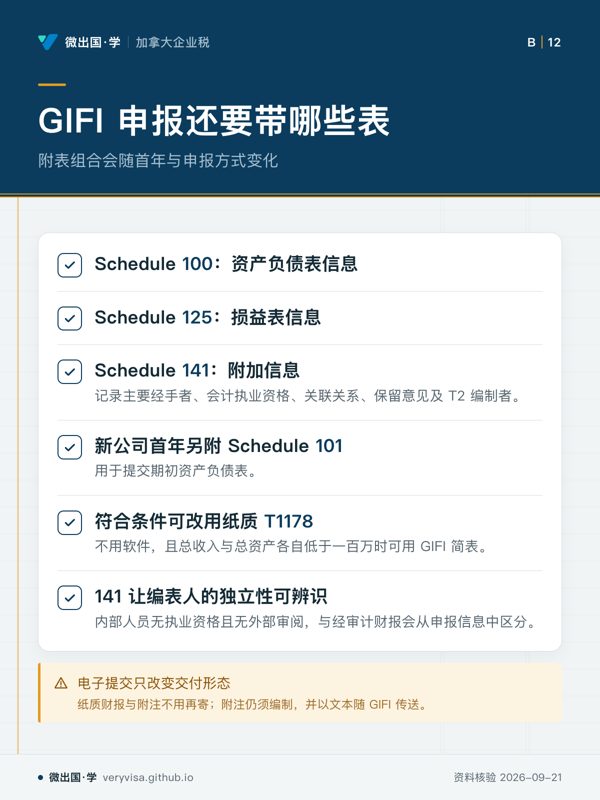
GIFI 申报还要带哪些表;附表组合会随首年与申报方式变化;Schedule 100:资产负债表信息;Schedule 125:损益表信息;Schedule 141:附加信息;新公司首年另附 Schedule 101;符合条件可改用纸质 T1178;141 让编表人的独立性可辨识;电子提交只改变交付形态
141 把编表人背景纳入申报信息
  • 先看先分常规附表、首年追加与可替代的纸表。
  • 易漏纸质简表的两个规模条件必须同时满足。
  • 下一步去练习,判断你的申报组合该带哪些表。
详情与分享 →
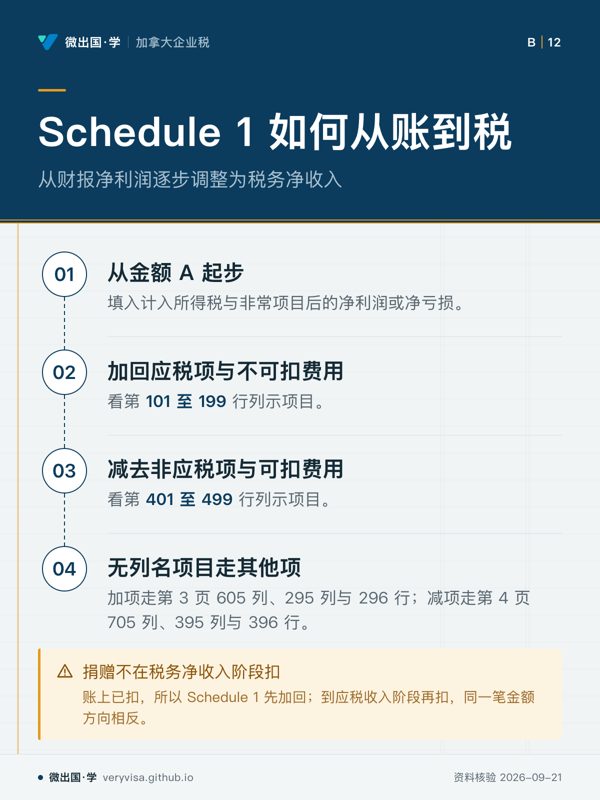
Schedule 1 如何从账到税;从财报净利润逐步调整为税务净收入;从金额 A 起步;加回应税项与不可扣费用;减去非应税项与可扣费用;无列名项目走其他项;捐赠不在税务净收入阶段扣
Schedule 1 把财报利润调成税务净收入
  • 先看按财报起点、加项、减项、兜底栏位的顺序看。
  • 易漏捐赠是顺序差异,不要把先加回理解成永远不能扣。
  • 下一步去练习,拿一笔账税差异判断加还是减。
详情与分享 →
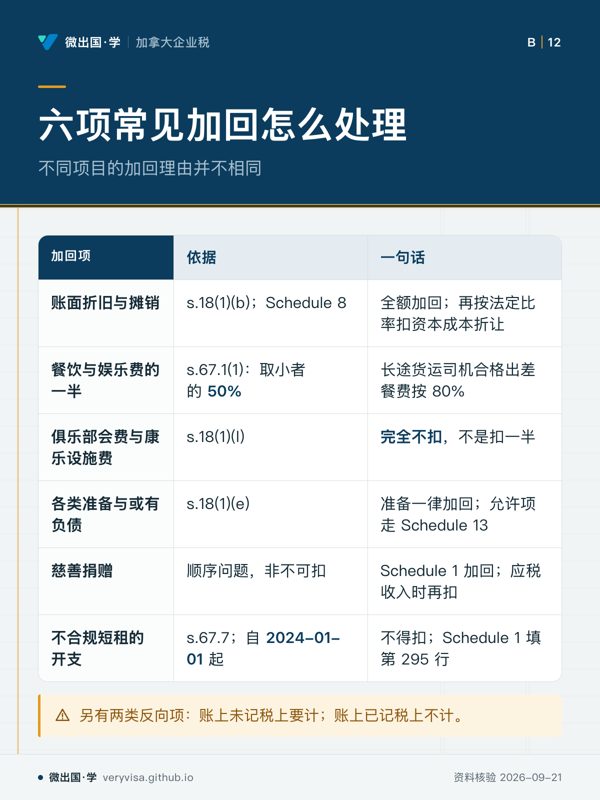
六项常见加回怎么处理;不同项目的加回理由并不相同;依据;一句话;账面折旧与摊销;s.18(1)(b);Schedule 8;全额加回;再按法定比率扣资本成本折让;餐饮与娱乐费的一半;s.67.1(1):取小者的 50%;长途货运司机合格出差餐费按 80%;俱乐部会费与康乐设施费;s.18(1)(l);完全不扣,不是扣一半;各类准备与或有负债;s.18(1)(e);准备一律加回;允许项走 Schedule 13;慈善捐赠;顺序问题,非不可扣;Schedule 1 加回;应税收入时再扣;不合规短租的开支;s.67.7;自 2024-01-01 起;不得扣;Schedule 1 填第 295 行;另
捐赠加回只是改变扣除顺序
  • 先看先找永久不能扣的项目,再看只是改变扣除顺序的项目。
  • 易漏短租规则有起算日,餐费另有特定从业者例外。
  • 下一步去练习,按总账科目判断是否需要税会调整。
详情与分享 →

→ 去这一页读正文

CCA 类别地图:先让事实通过定义,再让规则决定金额

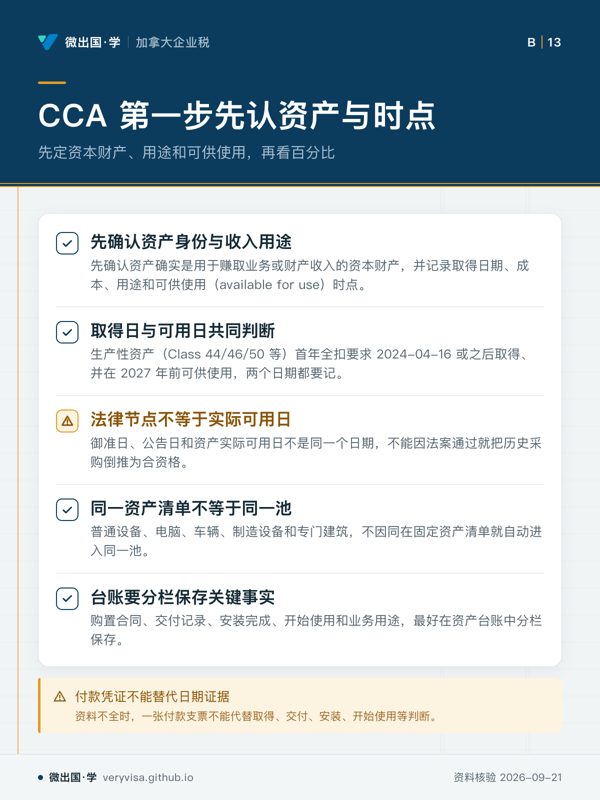
CCA 第一步先认资产与时点;先定资本财产、用途和可供使用,再看百分比;先确认资产身份与收入用途;取得日与可用日共同判断;法律节点不等于实际可用日;同一资产清单不等于同一池;台账要分栏保存关键事实;付款凭证不能替代日期证据
先让事实过定义,再算 CCA 金额。
  • 先看阅读顺序:先看资格入口与时间证据,比例信息最后处理。
  • 易漏法律程序上的节点,不能替代设备真实投入运作的日期。
  • 下一步去知识卡核台账栏位;证据矛盾时带原始凭证问持牌专业人士。
详情与分享 →
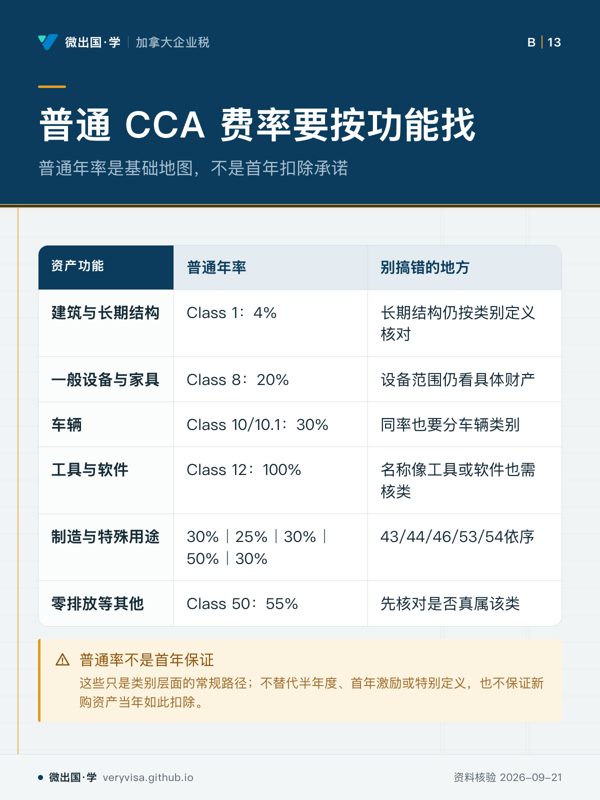
普通 CCA 费率要按功能找;普通年率是基础地图,不是首年扣除承诺;普通年率;别搞错的地方;建筑与长期结构;Class 1:4%;长期结构仍按类别定义核对;一般设备与家具;Class 8:20%;设备范围仍看具体财产;车辆;Class 10/10.1:30%;同率也要分车辆类别;工具与软件;Class 12:100%;名称像工具或软件也需核类;制造与特殊用途;30%|25%|30%|50%|30%;43/44/46/53/54依序;零排放等其他;Class 50:55%;先核对是否真属该类;普通率不是首年保证
功能先分组,类别确认后再套普通率。
  • 先看先从用途分组入手,再横看费率与边界提醒。
  • 易漏只背一串比例会掩盖归类思路,先问财产是拿来做什么。
  • 下一步去练习把采购重新归组;难判类别时带发票问持牌专业人士。
详情与分享 →
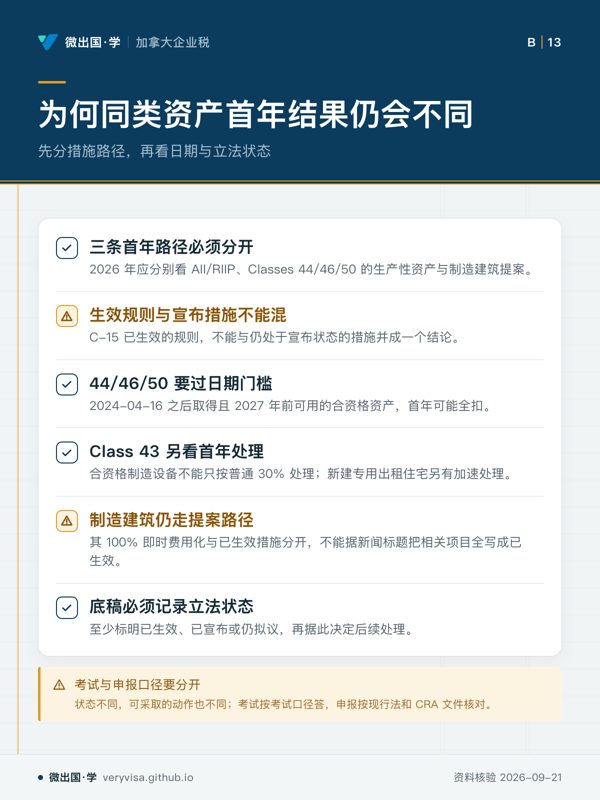
为何同类资产首年结果仍会不同;先分措施路径,再看日期与立法状态;三条首年路径必须分开;生效规则与宣布措施不能混;44/46/50 要过日期门槛;Class 43 另看首年处理;制造建筑仍走提案路径;底稿必须记录立法状态;考试与申报口径要分开
先分措施状态,再决定首年扣除。
  • 先看先辨认优惠来源,再检查它是否已经进入可执行规则。
  • 易漏政策新闻的发布层级,可能和报税时能否直接采用不是一回事。
  • 下一步去讲解做路径分流;申报前带购置资料问持牌专业人士。
详情与分享 →
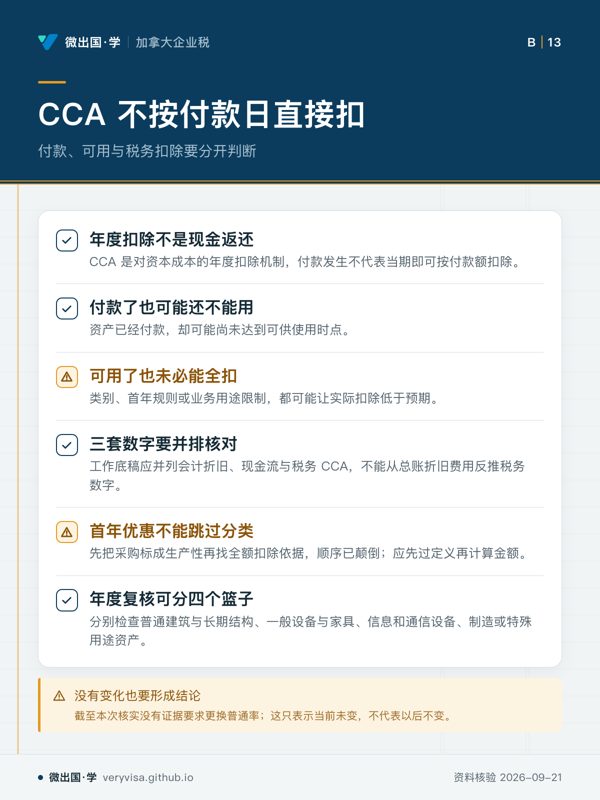
CCA 不按付款日直接扣;付款、可用与税务扣除要分开判断;年度扣除不是现金返还;付款了也可能还不能用;可用了也未必能全扣;三套数字要并排核对;首年优惠不能跳过分类;年度复核可分四个篮子;没有变化也要形成结论
付款、可用与税务扣除是三件事。
  • 先看先分开资金流、启用事实和报税处理,不要把三者绑在同一天。
  • 易漏账面费用只是财务记录,不能单独推出资本成本的税务结果。
  • 下一步去练习重排采购项目;用途比例有争议时问持牌专业人士。
详情与分享 →

→ 去这一页读正文

公司老板与自雇 CPP:两层上限为什么不能直接相加套用

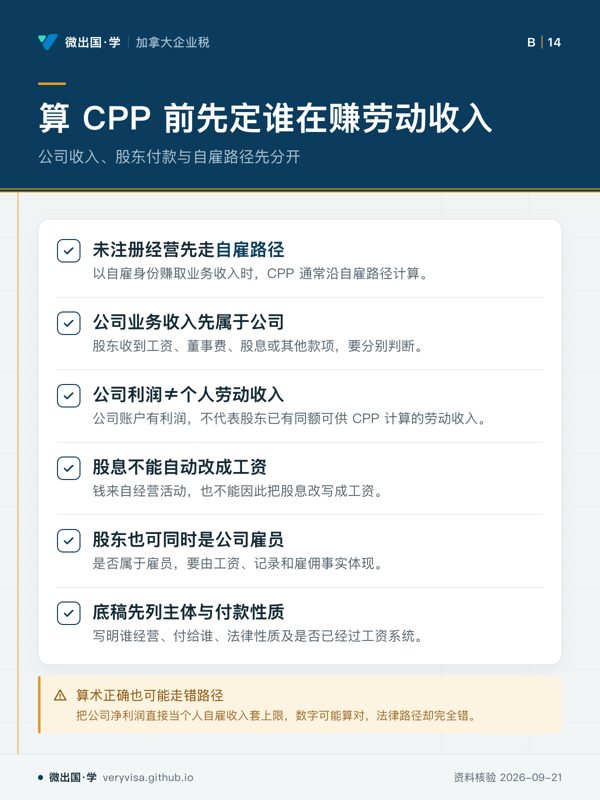
算 CPP 前先定谁在赚劳动收入;公司收入、股东付款与自雇路径先分开;未注册经营先走自雇路径;公司业务收入先属于公司;公司利润≠个人劳动收入;股息不能自动改成工资;股东也可同时是公司雇员;底稿先列主体与付款性质;算术正确也可能走错路径
先分公司收入与个人劳动收入,再算 CPP
  • 先看阅读时先追资金和文件证据的去向,不要看到经营现金就先算供款。
  • 易漏实际是未注册自雇却只按股东分红处理,会漏掉自雇供款判断。
  • 下一步去练习:拿一张付款凭证,写出收款方与款项依据。
详情与分享 →
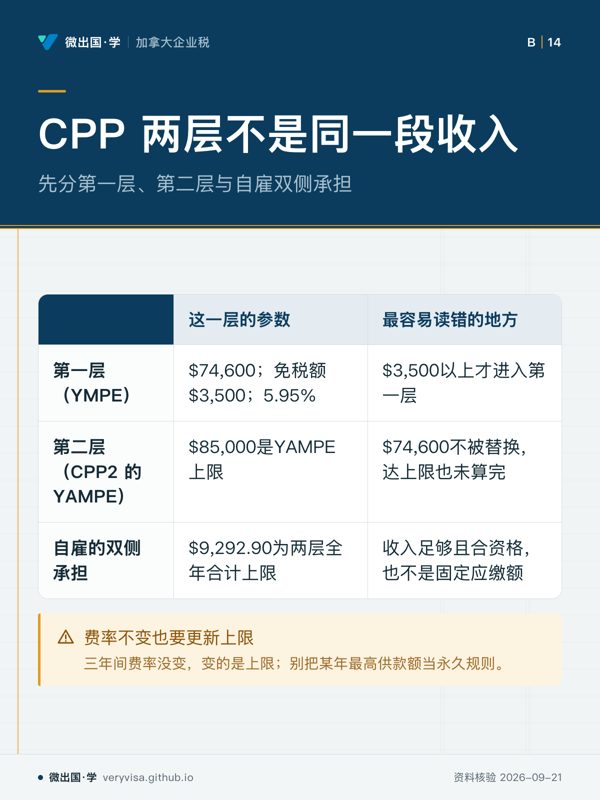
CPP 两层不是同一段收入;先分第一层、第二层与自雇双侧承担;这一层的参数;最容易读错的地方;第一层(YMPE);$74,600;免税额$3,500;5.95%;$3,500以上才进入第一层;第二层(CPP2 的 YAMPE);$85,000是YAMPE上限;$74,600不被替换,达上限也未算完;自雇的双侧承担;$9,292.90为两层全年合计上限;收入足够且合资格,也不是固定应缴额;费率不变也要更新上限
第二层是新增区间,不会替换第一层
  • 先看先横看三行机制,再用右栏排除错误读法。
  • 易漏双侧承担说的是供款责任,不是把公司利润算进个人收入。
  • 下一步去知识卡:换一个税年,重新核两层边界。
详情与分享 →
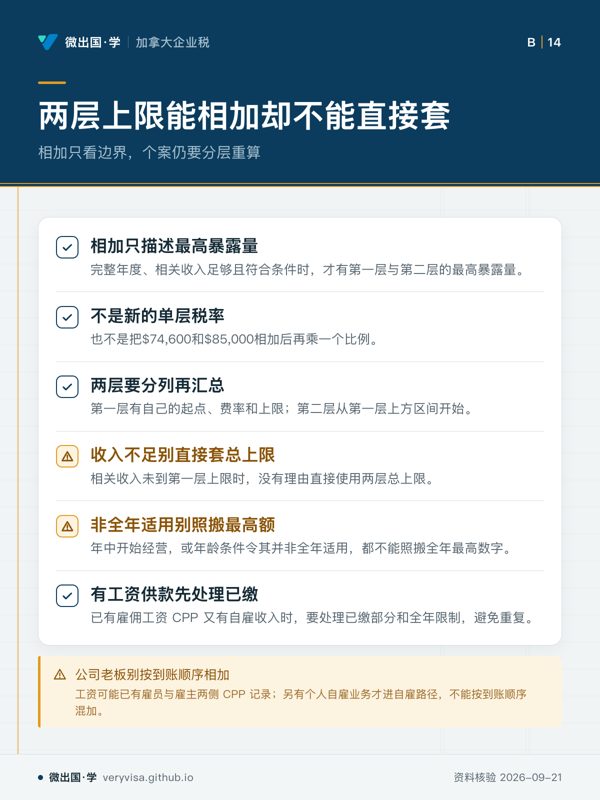
两层上限能相加却不能直接套;相加只看边界,个案仍要分层重算;相加只描述最高暴露量;不是新的单层税率;两层要分列再汇总;收入不足别直接套总上限;非全年适用别照搬最高额;有工资供款先处理已缴;公司老板别按到账顺序相加
两层可汇总,上限不能直接套到个案
  • 先看读卡时先找适用门槛,再看哪些情形必须重新核算。
  • 易漏最危险的不是四舍五入,而是把不同路径各自算到顶。
  • 下一步去练习:用工资加自雇的混合案例复核。
详情与分享 →
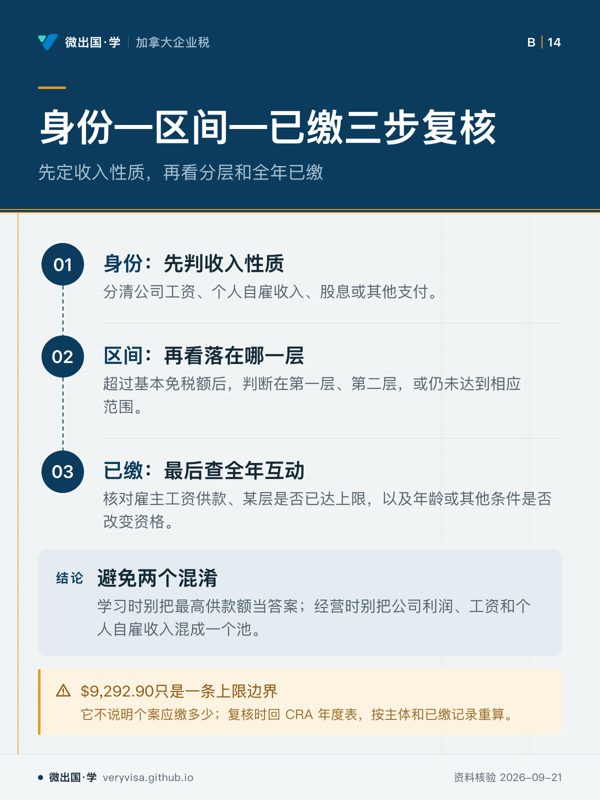
身份—区间—已缴三步复核;先定收入性质,再看分层和全年已缴;身份:先判收入性质;区间:再看落在哪一层;已缴:最后查全年互动;避免两个混淆;$9,292.90只是一条上限边界
身份、区间、已缴必须按顺序复核
  • 先看先从付款类型入手,再核分层与既有记录,别从最终金额倒推。
  • 易漏同一年里已有工资扣缴时,后面的自雇计算不能另起一套全年额度。
  • 下一步去练习:拿混合收入案例走完三步。
详情与分享 →
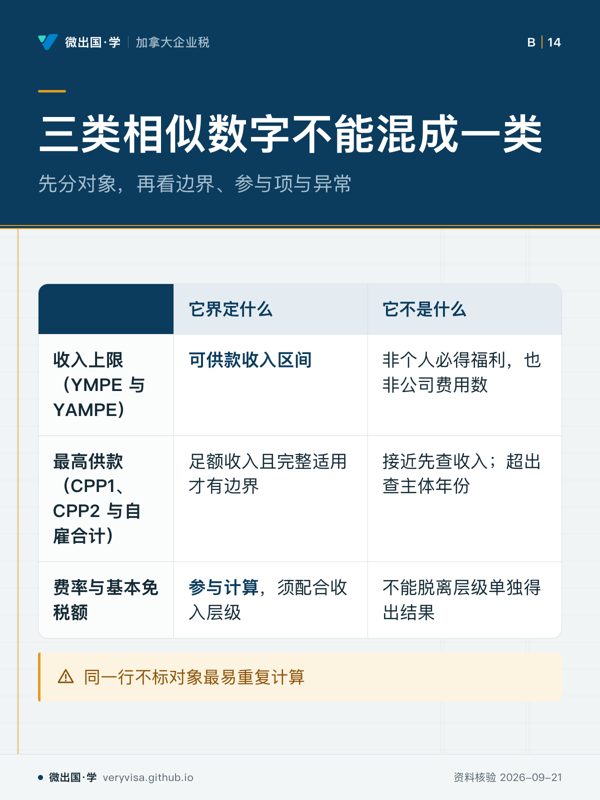
三类相似数字不能混成一类;先分对象,再看边界、参与项与异常;它界定什么;它不是什么;收入上限(YMPE 与 YAMPE);可供款收入区间;非个人必得福利,也非公司费用数;最高供款(CPP1、CPP2 与自雇合计);足额收入且完整适用才有边界;接近先查收入;超出查主体年份;费率与基本免税额;参与计算,须配合收入层级;不能脱离层级单独得出结果;同一行不标对象最易重复计算
收入上限、最高供款、费率不能混写
  • 先看先看三行各自回答哪一种数字问题,再比较左右两栏。
  • 易漏费率不变也要重核上限,本页数字只是核实日快照。
  • 下一步去练习:见到上限数字先标对象和税年。
详情与分享 →

→ 去这一页读正文

公司车辆与 CCA:乘用车上限、租赁、利息和员工用车福利

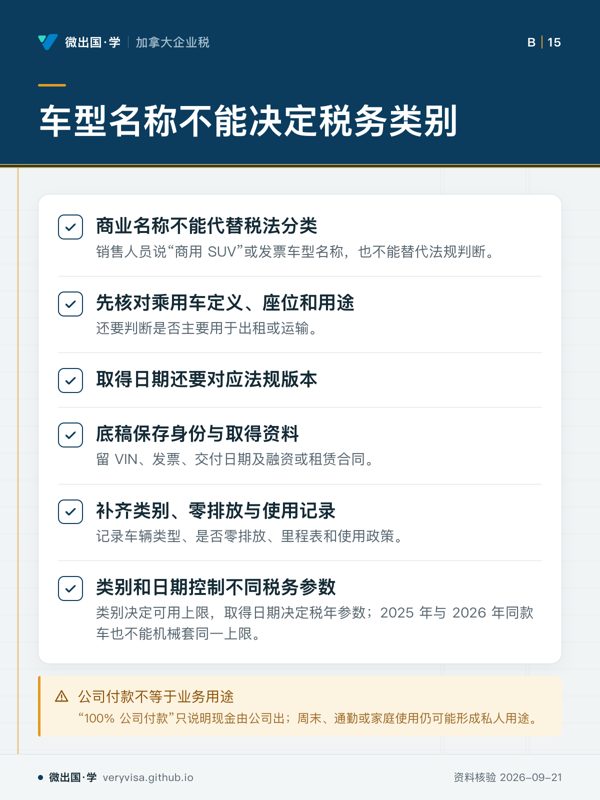
车型名称不能决定税务类别;商业名称不能代替税法分类;先核对乘用车定义、座位和用途;取得日期还要对应法规版本;底稿保存身份与取得资料;补齐类别、零排放与使用记录;类别和日期控制不同税务参数;公司付款不等于业务用途
车辆归类和取得年度共同决定可用上限。
  • 先看阅读顺序:先辨法定归类依据,再看购入时点。
  • 易漏业务用途要由里程日志、行程目的、客户地点和公司政策支持。
  • 下一步去练习;问持牌专业人士应采用哪项法规口径。
详情与分享 →
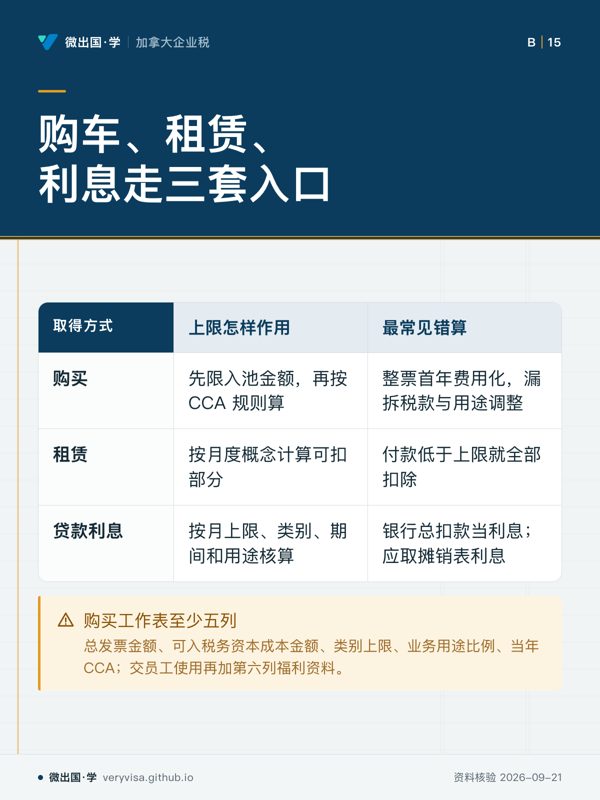
购车、租赁、利息走三套入口;上限怎样作用;最常见错算;购买;先限入池金额,再按 CCA 规则算;整票首年费用化,漏拆税款与用途调整;租赁;按月度概念计算可扣部分;付款低于上限就全部扣除;贷款利息;按月上限、类别、期间和用途核算;银行总扣款当利息;应取摊销表利息;购买工作表至少五列
购买、租赁和贷款利息必须分线核算。
  • 先看购入还要拆开 GST/HST、补贴、以旧换新和私人用途调整。
  • 易漏零排放车不能凭广告直接选 Class 54;短租、跨税年、提前终止或换车会改期间与调整项。
  • 下一步去练习;问持牌专业人士合同应套哪套限额公式。
详情与分享 →
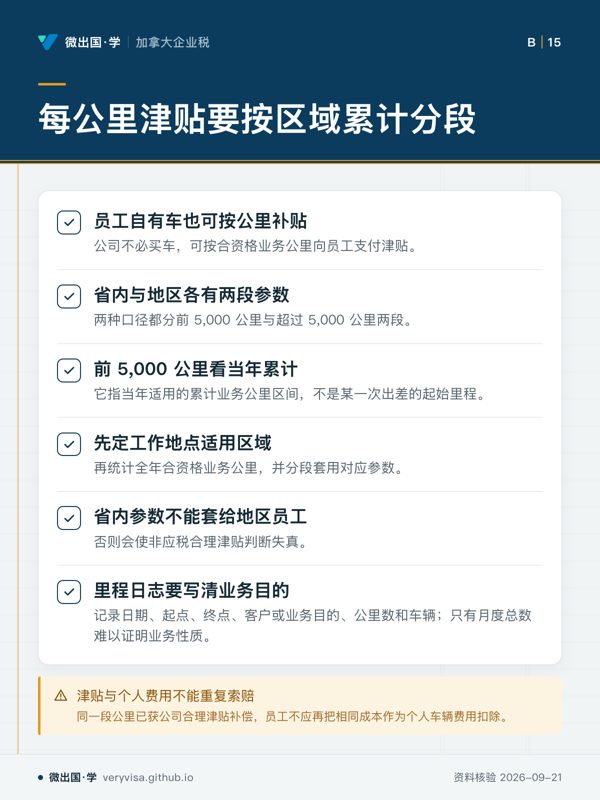
每公里津贴要按区域累计分段;员工自有车也可按公里补贴;省内与地区各有两段参数;前 5,000 公里看当年累计;先定工作地点适用区域;省内参数不能套给地区员工;里程日志要写清业务目的;津贴与个人费用不能重复索赔
合理公里津贴不能脱离区域与累计区间。
  • 先看先判所在区域,再把合资格公务里程按年度汇总。
  • 易漏员工当年在另一雇主处已使用的公里区间,完全忽略也会使判断失真。
  • 下一步去练习;问持牌专业人士混合报销如何划边界。
详情与分享 →
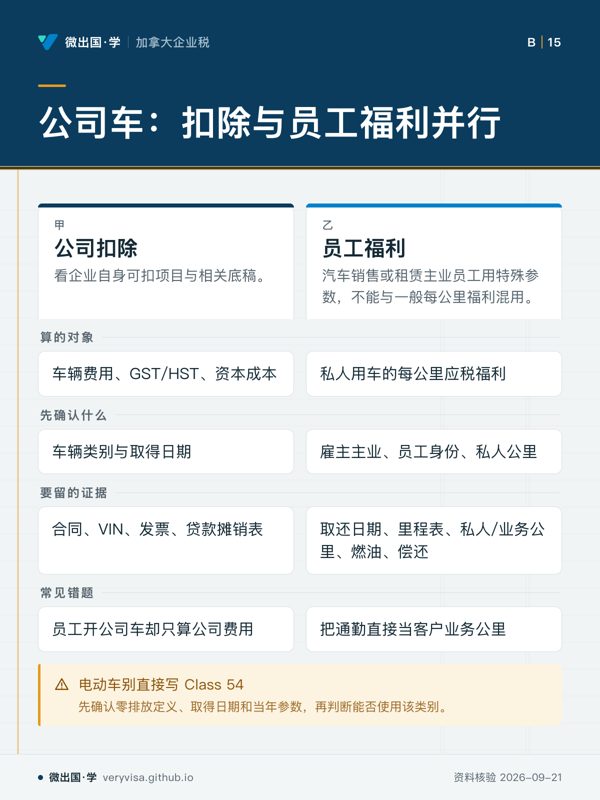
公司车:扣除与员工福利并行;公司扣除;员工福利;算的对象;车辆费用、GST/HST、资本成本;私人用车的每公里应税福利;先确认什么;车辆类别与取得日期;雇主主业、员工身份、私人公里;要留的证据;合同、VIN、发票、贷款摊销表;取还日期、里程表、私人/业务公里、燃油、偿还;常见错题;员工开公司车却只算公司费用;把通勤直接当客户业务公里;电动车别直接写 Class 54
公司端扣除和员工福利是两条独立计算线。
  • 先看先看左右两栏各自在核算谁,别用一侧金额推另一侧。
  • 易漏周末、家庭成员和休假期间用车,也应按公司政策记录。
  • 下一步去练习;问持牌专业人士雇主行业属性如何改变福利参数。
详情与分享 →

→ 去这一页读正文

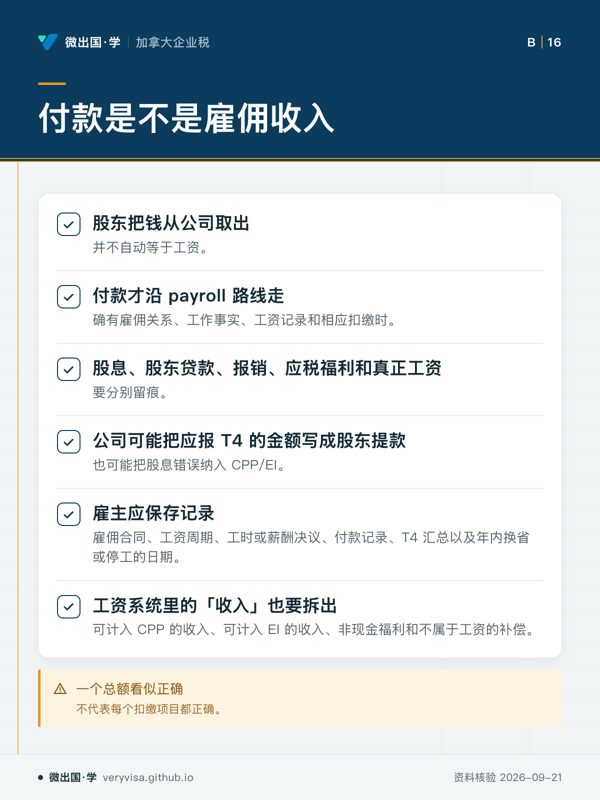
公司发薪的年度参数:CPP、EI、QPP 与雇佣收入边界

付款是不是雇佣收入;股东把钱从公司取出;付款才沿 payroll 路线走;股息、股东贷款、报销、应税福利和真正工资;公司可能把应报 T4 的金额写成股东提款;雇主应保存记录;工资系统里的「收入」也要拆出;一个总额看似正确
付款进不进工资流程,先看真实雇佣事实与记录。
  • 先看先看第二项的成立条件:它决定付款是否进入工资流程。
  • 易漏股东身份和付款性质是两层判断;股东取款本身不能替代雇佣事实。
  • 下一步到练习逐笔判断,再把灰区带给持牌专业人士核对。
详情与分享 →
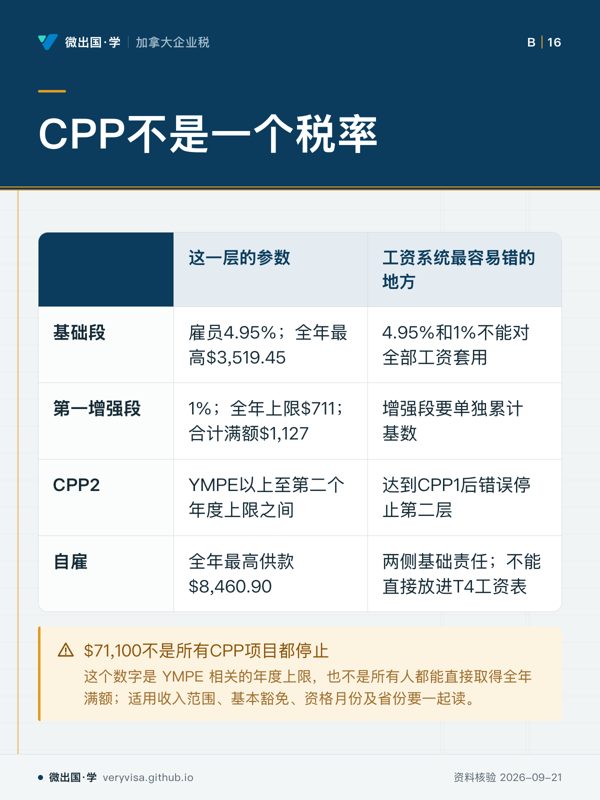
CPP不是一个税率;这一层的参数;工资系统最容易错的地方;基础段;雇员4.95%;全年最高$3,519.45;4.95%和1%不能对全部工资套用;第一增强段;1%;全年上限$711;合计满额$1,127;增强段要单独累计基数;CPP2;YMPE以上至第二个年度上限之间;达到CPP1后错误停止第二层;自雇;全年最高供款$8,460.90;两侧基础责任;不能直接放进T4工资表;$71,100不是所有CPP项目都停止
CPP要分层累计;达到CPP1后不代表CPP2停止。
  • 先看先看CPP2那一行:它最能暴露只有一个「已满」开关的系统问题。
  • 易漏年中开始工作、离开加拿大、年龄或其他资格因素变化时,要按适用月份和当年表格调整。
  • 下一步到讲解核对每层累计基数,再把身份边界问题交给持牌专业人士。
详情与分享 →
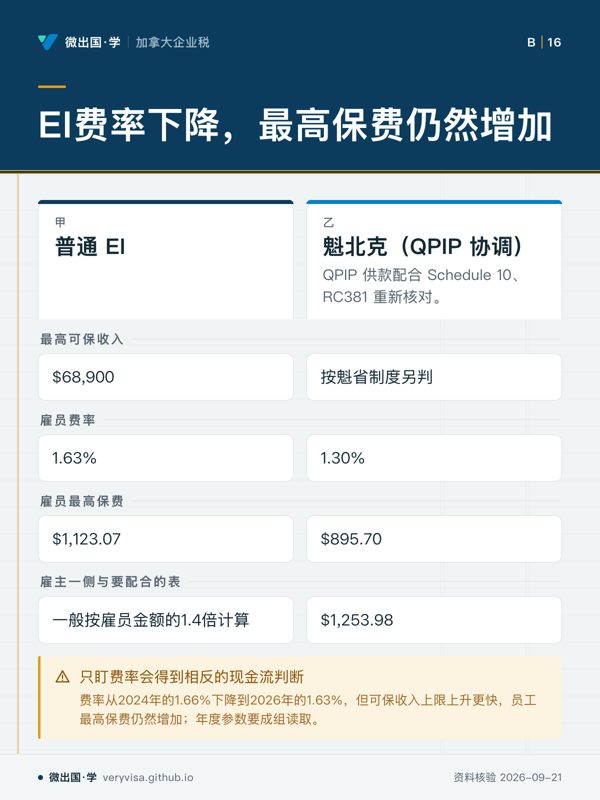
EI费率下降,最高保费仍然增加;普通 EI;魁北克(QPIP 协调);最高可保收入;$68,900;按魁省制度另判;雇员费率;1.63%;1.30%;雇员最高保费;$1,123.07;$895.70;雇主一侧与要配合的表;一般按雇员金额的1.4倍计算;$1,253.98;只盯费率会得到相反的现金流判断
年度参数要成组读,单看费率会误判现金流。
  • 先看先从两栏的最高保费入手,再回头看费率为什么会给出相反方向。
  • 易漏不能把年末地址当成全年工作地,要按工资发生期间建期间表。
  • 下一步到讲解核对跨省期间表,再把省份边界问题带给持牌专业人士。
详情与分享 →
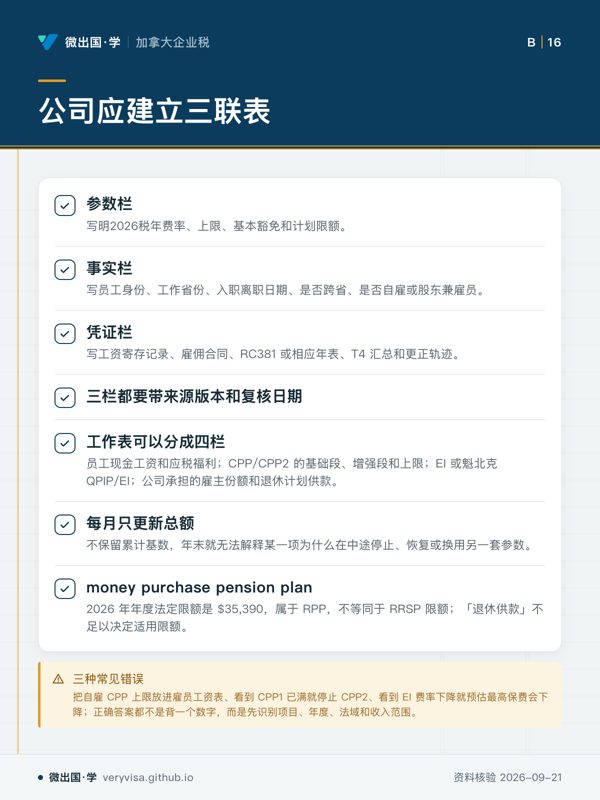
公司应建立三联表;参数栏;事实栏;凭证栏;三栏都要带来源版本和复核日期;工作表可以分成四栏;每月只更新总额;money purchase pension plan;三种常见错误
年度参数要和员工事实、凭证一起留存,才能解释年末差异。
  • 先看先盯三栏之间的分工:数字、人员情况、证明材料不要混在一起。
  • 易漏退休计划限额取决于计划类型;只写「退休供款」不足以判断。
  • 下一步到练习按三联表补一份样例,再把边界情况交给持牌专业人士。
详情与分享 →

→ 去这一页读正文

公司经营者身故后的税务与资产交接:CPP、QPP、住宅权益和遗产费用

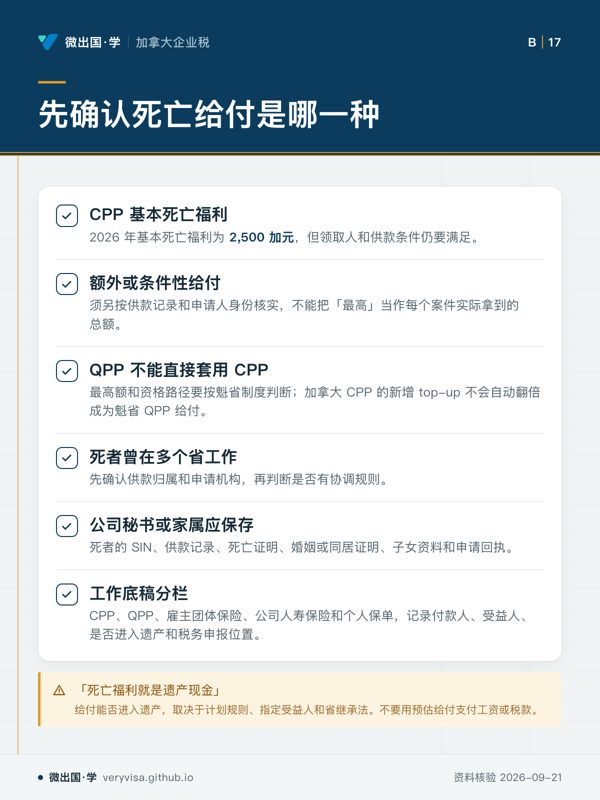
先确认死亡给付是哪一种;CPP 基本死亡福利;额外或条件性给付;QPP 不能直接套用 CPP;死者曾在多个省工作;公司秘书或家属应保存;工作底稿分栏;「死亡福利就是遗产现金」
不同死亡给付要分开核实资格、金额和去向。
  • 先看先看 QPP 那格,避免把另一套制度直接套过来。
  • 易漏指定受益人与付给遗产的流程也可能不同,金额相同也不代表路径相同。
  • 下一步去练习,拿一宗案例先判付款人,再判申请路径。
详情与分享 →
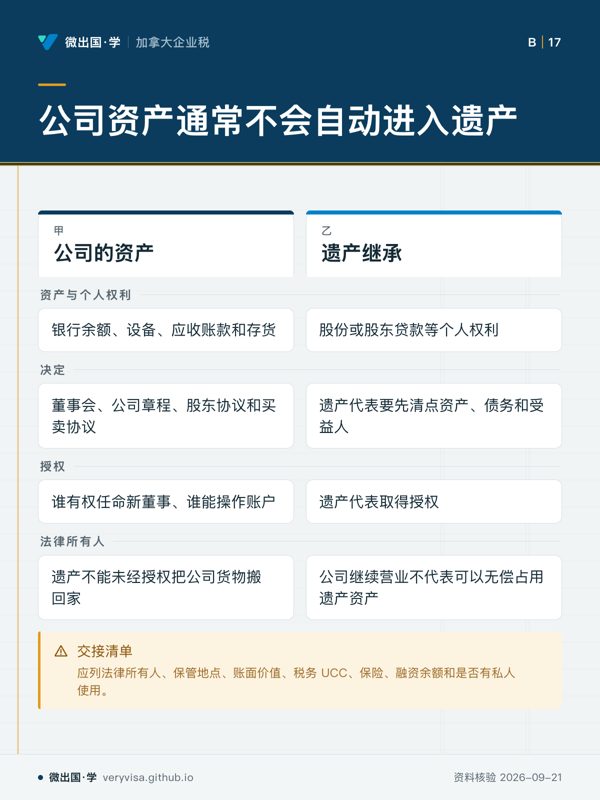
公司资产通常不会自动进入遗产;公司的资产;遗产继承;资产与个人权利;银行余额、设备、应收账款和存货;股份或股东贷款等个人权利;决定;董事会、公司章程、股东协议和买卖协议;遗产代表要先清点资产、债务和受益人;授权;谁有权任命新董事、谁能操作账户;遗产代表取得授权;法律所有人;遗产不能未经授权把公司货物搬回家;公司继续营业不代表可以无偿占用遗产资产;交接清单
公司财产与遗产权利要按法律所有人分开。
  • 先看先看资产那一行,这里最能防止把两种所有权混在一起。
  • 易漏死者个人出租给公司的物业、车辆或工具,另行核对租赁等安排。
  • 下一步去练习,逐项判断谁持有、谁能操作、谁要先取得授权。
详情与分享 →
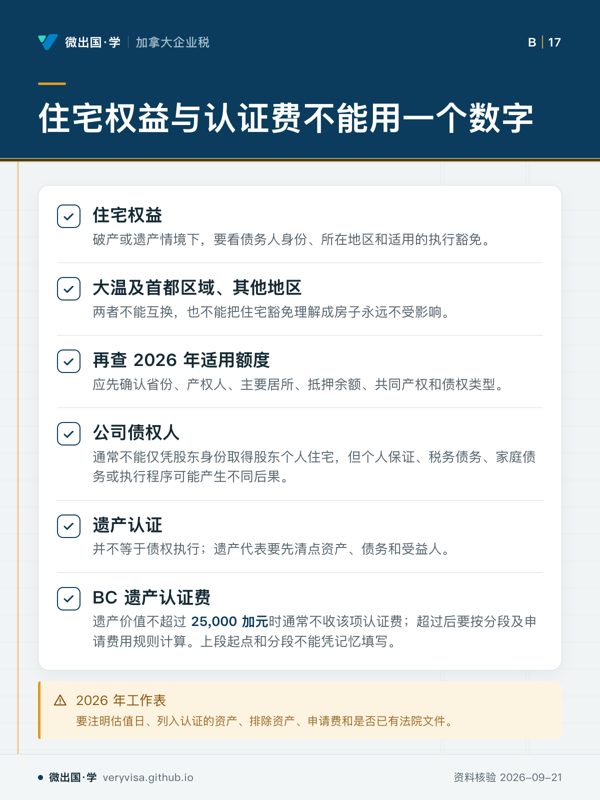
住宅权益与认证费不能用一个数字;住宅权益;大温及首都区域、其他地区;再查 2026 年适用额度;公司债权人;遗产认证;BC 遗产认证费;2026 年工作表
住宅权益看身份和地区;认证费按分段规则计算。
  • 先看先看认证费那格,别把管理成本当成一档统一费率。
  • 易漏转移给配偶或成年子女的安排,还要留下法律文件和评估依据。
  • 下一步去练习,把住宅权益和认证费用分成两道判断。
详情与分享 →
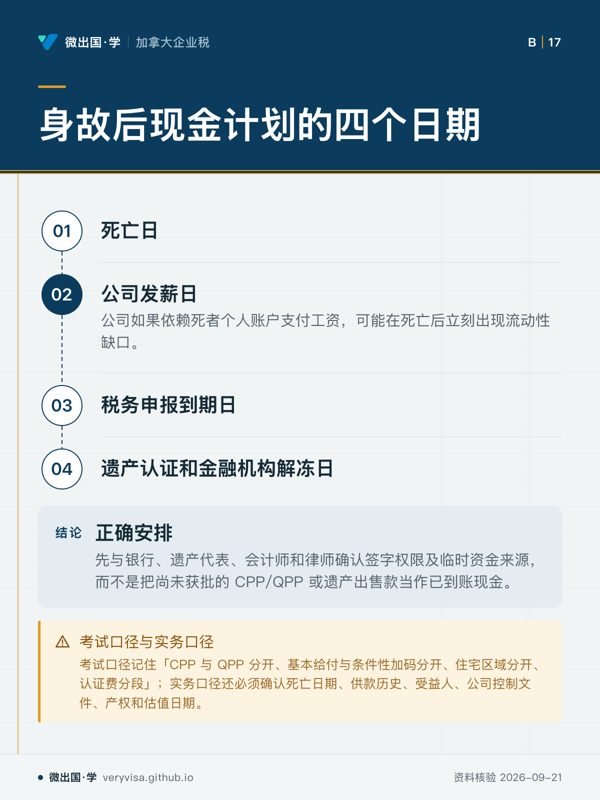
身故后现金计划的四个日期;死亡日;公司发薪日;税务申报到期日;遗产认证和金融机构解冻日;正确安排;考试口径与实务口径
现金安排先核签字权限与临时资金,再考虑未获批款项。
  • 先看先沿日期顺序看资金何时可能卡住,再看结论条。
  • 易漏本页金额只是当前核实快照,下一年度不能沿用。
  • 下一步去练习,把发薪、申报和解冻节点放进同一条时间线。
详情与分享 →

→ 去这一页读正文

收到 CRA 复评之后:时效、VDP、亏损决定与争议路径

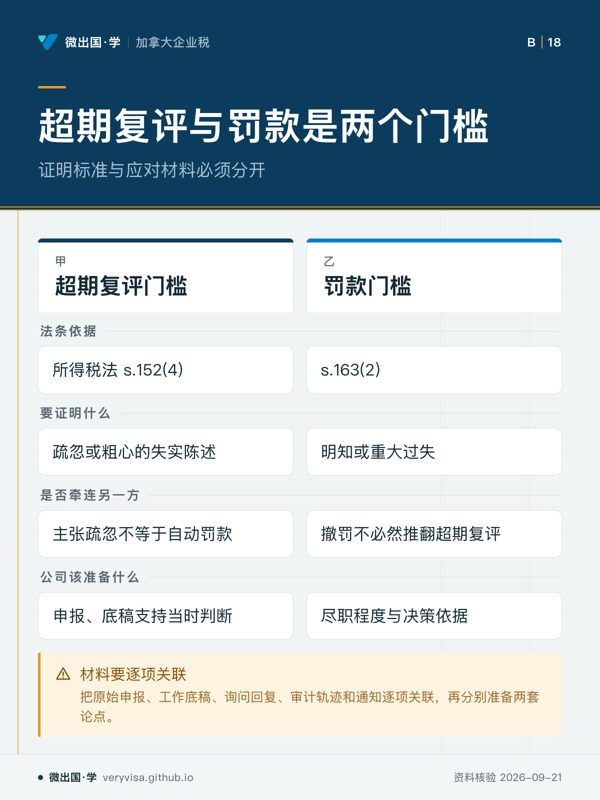
超期复评与罚款是两个门槛;证明标准与应对材料必须分开;超期复评门槛;罚款门槛;法条依据;所得税法 s.152(4);s.163(2);要证明什么;疏忽或粗心的失实陈述;明知或重大过失;是否牵连另一方;主张疏忽不等于自动罚款;撤罚不必然推翻超期复评;公司该准备什么;申报、底稿支持当时判断;尽职程度与决策依据;材料要逐项关联
超期复评与罚款必须分别论证。
  • 先看先比较两种证明标准,再看为什么一种结果不能替代另一种判断。
  • 易漏通知日以正式文件和账户记录核对,不能用会计师转发邮件日期代替。
  • 下一步去讲义整理证据链,带两套论点找持牌专业人士核对。
详情与分享 →
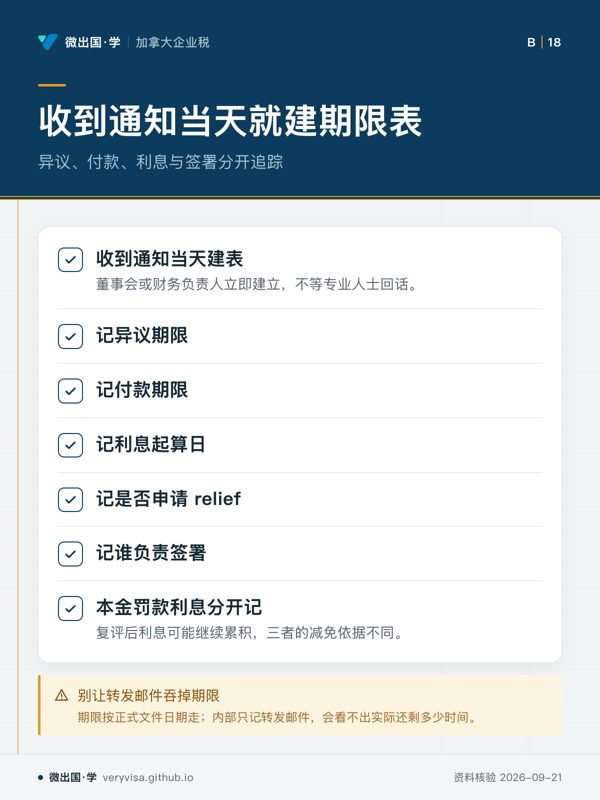
收到通知当天就建期限表;异议、付款、利息与签署分开追踪;收到通知当天建表;记异议期限;记付款期限;记利息起算日;记是否申请 relief;记谁负责签署;本金罚款利息分开记;别让转发邮件吞掉期限
正式通知日才是期限管理起点。
  • 先看先确认责任人和关键时点,再检查每个动作是否已经落到登记里。
  • 易漏减免要分项申请,不是一次性求情。
  • 下一步去路线核对后续动作,带正式通知找持牌专业人士确认期限。
详情与分享 →
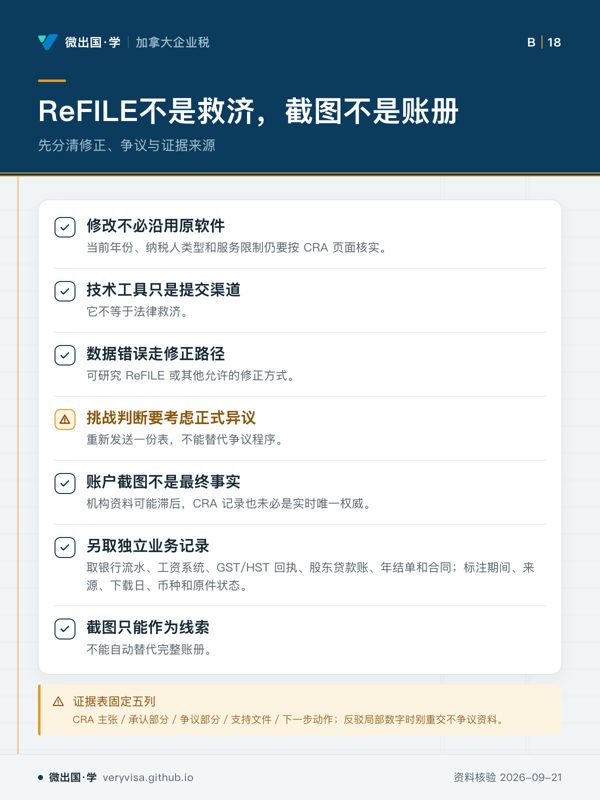
ReFILE不是救济,截图不是账册;先分清修正、争议与证据来源;修改不必沿用原软件;技术工具只是提交渠道;数据错误走修正路径;挑战判断要考虑正式异议;账户截图不是最终事实;另取独立业务记录;截图只能作为线索;证据表固定五列
修正渠道不能替代正式争议程序。
  • 先看先辨别是在改数据、挑战判断,还是补证据,三类动作不要混在一起。
  • 易漏服务可用性仍要按当年、纳税人类型和限制核实。
  • 下一步去知识卡整理证据来源,带争议点找持牌专业人士判断路径。
详情与分享 →
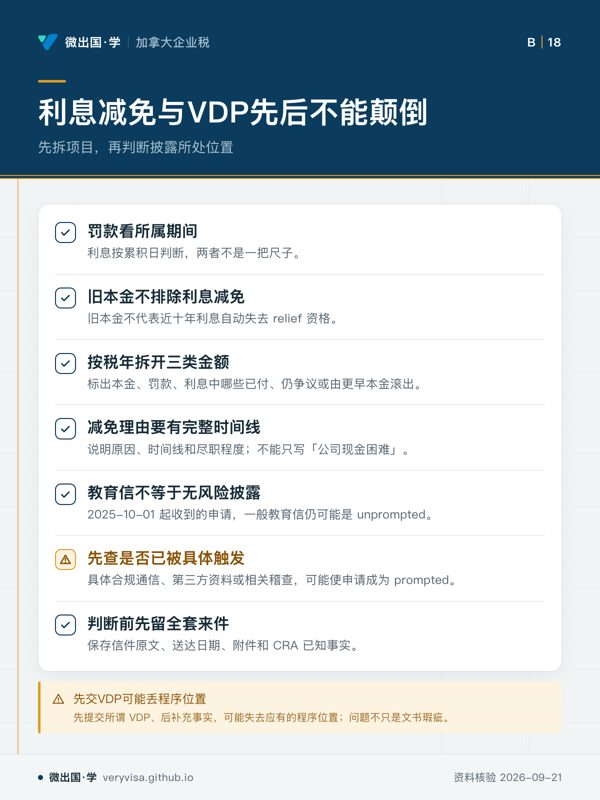
利息减免与VDP先后不能颠倒;先拆项目,再判断披露所处位置;罚款看所属期间;旧本金不排除利息减免;按税年拆开三类金额;减免理由要有完整时间线;教育信不等于无风险披露;先查是否已被具体触发;判断前先留全套来件;先交VDP可能丢程序位置
先分项核对 relief,再判断 VDP 位置。
  • 先看先把金额和来件背景分开整理,再判断减免申请与自愿披露的顺序。
  • 易漏教育信不一定安全;关键还要看 CRA 当时已经掌握什么。
  • 下一步去讲解核对来件背景,带完整通信记录找持牌专业人士判断。
详情与分享 →
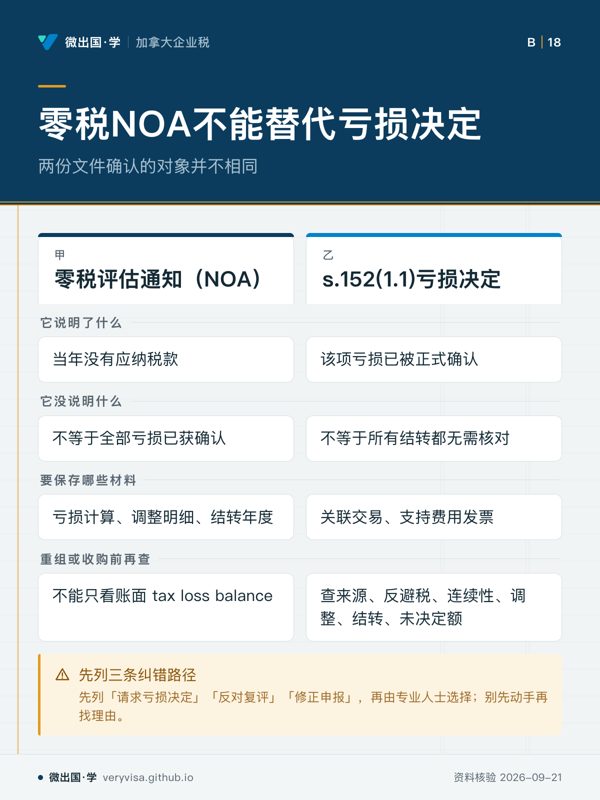
零税NOA不能替代亏损决定;两份文件确认的对象并不相同;零税评估通知(NOA);s.152(1.1)亏损决定;它说明了什么;当年没有应纳税款;该项亏损已被正式确认;它没说明什么;不等于全部亏损已获确认;不等于所有结转都无需核对;要保存哪些材料;亏损计算、调整明细、结转年度;关联交易、支持费用发票;重组或收购前再查;不能只看账面 tax loss balance;查来源、反避税、连续性、调整、结转、未决定额;先列三条纠错路径
零税 NOA 不能替代亏损决定。
  • 先看先看两份文件各自确认什么,再检查交易前还缺哪些历史核对。
  • 易漏交易前还要查历史调整和业务连续性,不能只读账面余额。
  • 下一步去路线列出纠错选项,带亏损明细找持牌专业人士选择。
详情与分享 →
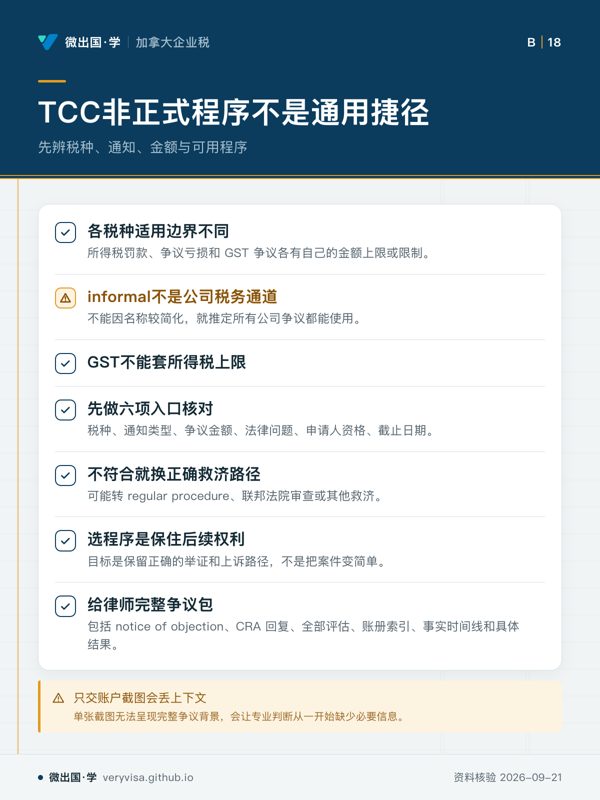
TCC非正式程序不是通用捷径;先辨税种、通知、金额与可用程序;各税种适用边界不同;informal不是公司税务通道;GST不能套所得税上限;先做六项入口核对;不符合就换正确救济路径;选程序是保住后续权利;给律师完整争议包;只交账户截图会丢上下文
informal适用范围要按争议类型核对。
  • 先看先确认案件属于哪类争议,再看通知、金额、资格和法律问题会把程序引向哪里。
  • 易漏金额只是入口之一;通知类型、资格和争议性质也会改变路径。
  • 下一步去路线整理争议包,带全部评估和时间线找持牌专业人士。
详情与分享 →

→ 去这一页读正文

公司分配与跨境股东:加拿大股息抵免、两层判断、78 加计与 960(d)

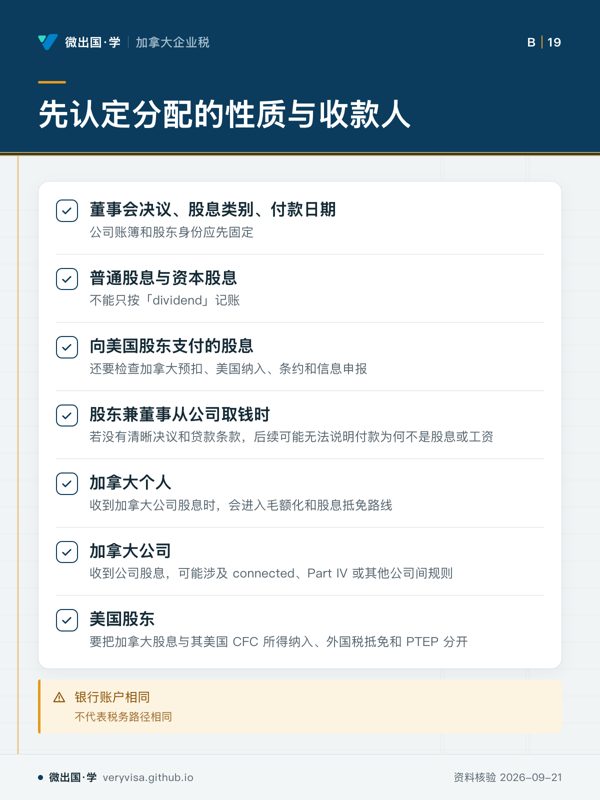
先认定分配的性质与收款人;董事会决议、股息类别、付款日期;普通股息与资本股息;向美国股东支付的股息;股东兼董事从公司取钱时;加拿大个人;加拿大公司;美国股东;银行账户相同
收款人必须按税务身份区分
  • 先看先从收款人往回看:身份不同,检查路线也不同。
  • 易漏同一银行账户不能替代分配性质、决议和账簿的判断。
  • 下一步去练习,按收款人身份逐项判断公司端和股东端。
详情与分享 →
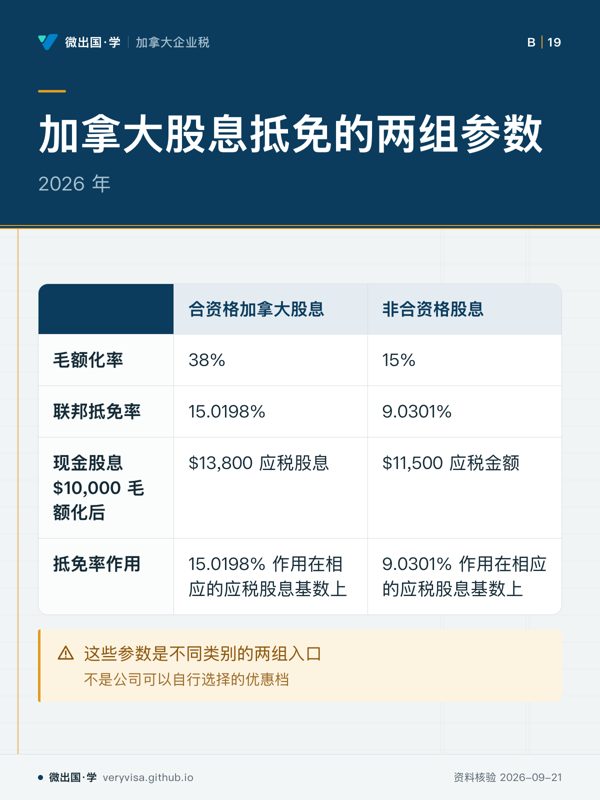
加拿大股息抵免的两组参数;2026 年;合资格加拿大股息;非合资格股息;毛额化率;38%;15%;联邦抵免率;15.0198%;9.0301%;现金股息 $10,000 毛额化后;$13,800 应税股息;$11,500 应税金额;抵免率作用;15.0198% 作用在相应的应税股息基数上;9.0301% 作用在相应的应税股息基数上;这些参数是不同类别的两组入口
现金足够支付不等于税务上可以把付款标成某一类股息
  • 先看先对照例子的两个应税金额,确认计算结构不是同一路径。
  • 易漏不能用「利润来自主动经营,所以所有股息都是合资格」作为结论;会计利润、现金余额和合资格股息池是三件不同的事。
  • 下一步去练习,拿付款事实反查股息类别和计算结构。
详情与分享 →
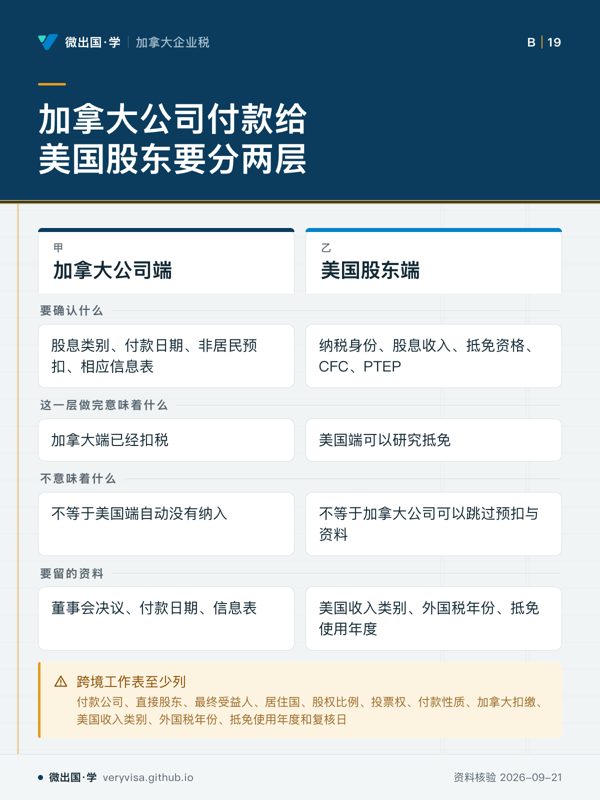
加拿大公司付款给美国股东要分两层;加拿大公司端;美国股东端;要确认什么;股息类别、付款日期、非居民预扣、相应信息表;纳税身份、股息收入、抵免资格、CFC、PTEP;这一层做完意味着什么;加拿大端已经扣税;美国端可以研究抵免;不意味着什么;不等于美国端自动没有纳入;不等于加拿大公司可以跳过预扣与资料;要留的资料;董事会决议、付款日期、信息表;美国收入类别、外国税年份、抵免使用年度;跨境工作表至少列
两端要分别确认,不能互相替代
  • 先看先看两行「不等于」:不能把一端工作替代另一端。
  • 易漏若股东链中有另一家外国公司,不能只凭第一层股东名称判断最终控制关系。
  • 下一步去练习,沿股东链逐层核对付款和抵免资料。
详情与分享 →
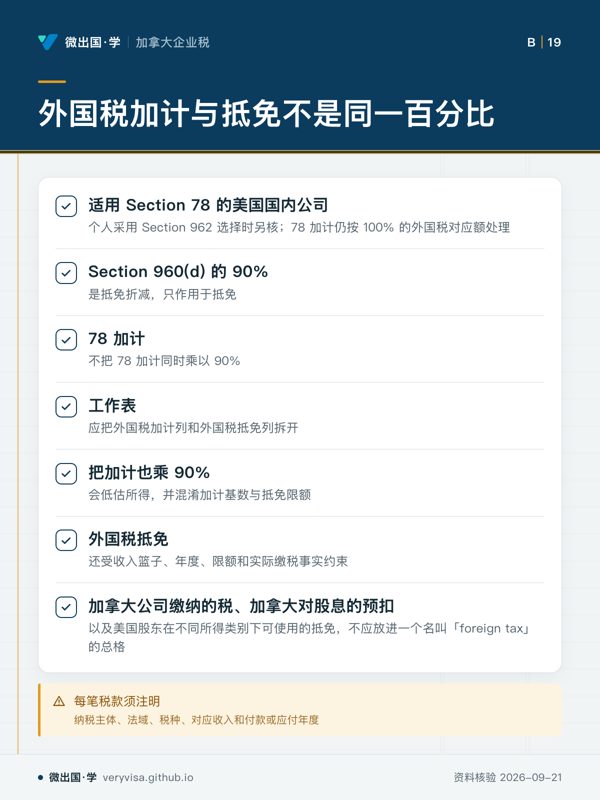
外国税加计与抵免不是同一百分比;适用 Section 78 的美国国内公司;Section 960(d) 的 90%;78 加计;工作表;把加计也乘 90%;外国税抵免;加拿大公司缴纳的税、加拿大对股息的预扣;每笔税款须注明
加计基数与抵免限额应分开
  • 先看先看加计列和抵免列:两种处理不要放进同一列。
  • 易漏美国计算边界容易被压缩错,不能把加计与抵免两种处理合并理解。
  • 下一步去练习,先按税款来源和对应收入分列,再检查限额。
详情与分享 →
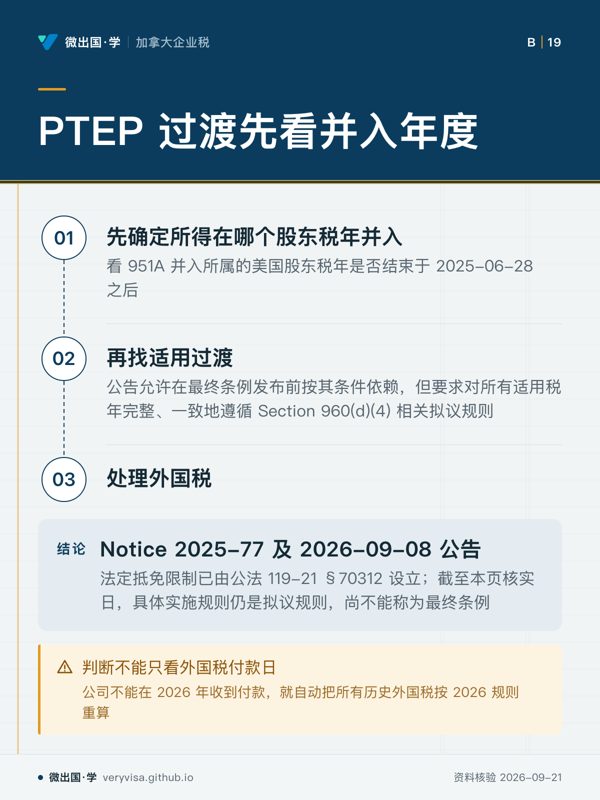
PTEP 过渡先看并入年度;先确定所得在哪个股东税年并入;再找适用过渡;处理外国税;Notice 2025-77 及 2026-09-08 公告;判断不能只看外国税付款日
先定并入税年,再找过渡,不能只看付款日
  • 先看先从并入税年判断过渡适用,再去看外国税。
  • 易漏法源标注要保留「拟议」状态;依赖公告不等于已经有最终条例。
  • 下一步去讲解,带着并入年度、付款年度和适用税年逐项核对。
详情与分享 →

→ 去这一页读正文

公司股东的美国业务边界:QBI 递减、Section 179、退休计划与身份测试
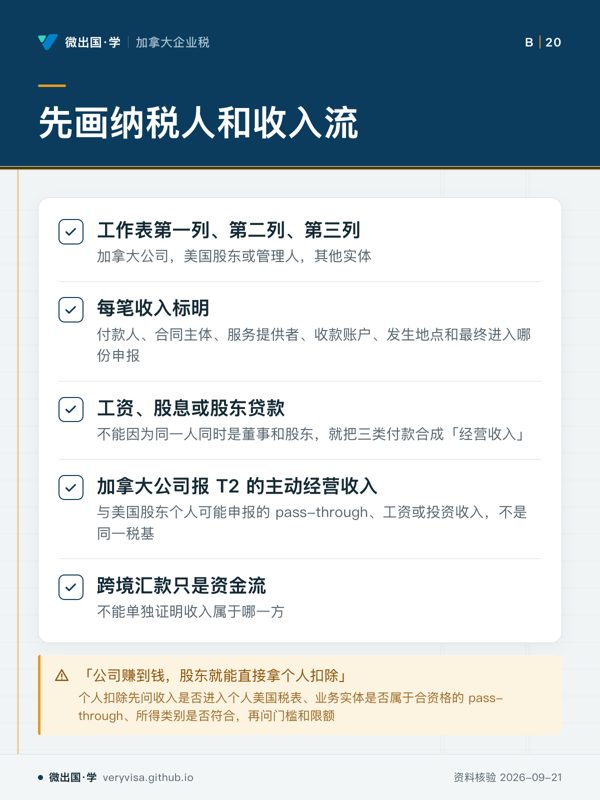
先画纳税人和收入流;工作表第一列、第二列、第三列;每笔收入标明;工资、股息或股东贷款;加拿大公司报 T2 的主动经营收入;跨境汇款只是资金流;「公司赚到钱,股东就能直接拿个人扣除」
公司净利润不能自动成为股东个人扣除基础
  • 先看美国端的业务扣除通常要回到美国税法下的收入和纳税人。
  • 易漏公司账上的净利润不是个人自动拥有的 QBI 或 Section 179 基础。
  • 下一步去讲解核对 T2 与美国个人表的税基。
详情与分享 →
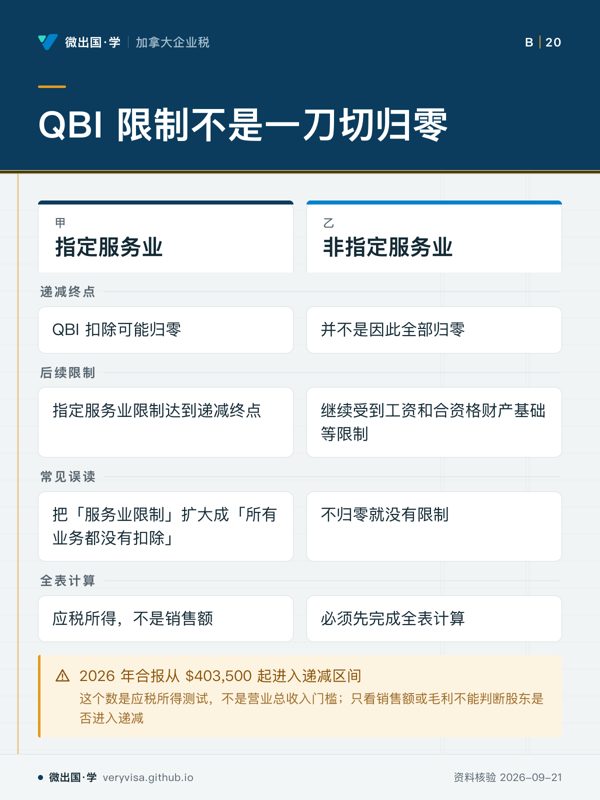
QBI 限制不是一刀切归零;指定服务业;非指定服务业;递减终点;QBI 扣除可能归零;并不是因此全部归零;后续限制;指定服务业限制达到递减终点;继续受到工资和合资格财产基础等限制;常见误读;把「服务业限制」扩大成「所有业务都没有扣除」;不归零就没有限制;全表计算;应税所得,不是销售额;必须先完成全表计算;2026 年合报从 $403,500 起进入递减区间
指定服务业可能归零,非指定服务业仍受工资和资产限制
  • 先看先看第一行的区分,再看两类限制。
  • 易漏夫妻合报、分开申报和其他身份不能共用一列;工作底稿要注明 2026 税年和申报身份。
  • 下一步去练习完成资本利得、扣除和其他收入的全表计算。
详情与分享 →
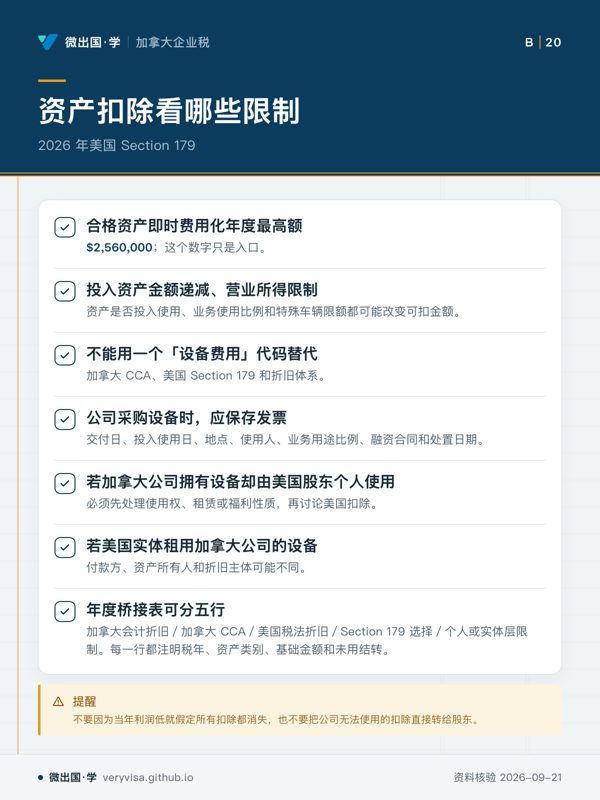
资产扣除看哪些限制;2026 年美国 Section 179;合格资产即时费用化年度最高额;投入资产金额递减、营业所得限制;不能用一个「设备费用」代码替代;公司采购设备时,应保存发票;若加拿大公司拥有设备却由美国股东个人使用;若美国实体租用加拿大公司的设备;年度桥接表可分五行;提醒
Section 179 是资产扣除,不是公司万能费用化。
  • 先看先问收入是否进入个人美国税表,再问业务实体。
  • 易漏加拿大公司报 T2 的主动经营收入,与美国股东个人可能申报的收入,不是同一税基。
  • 下一步去讲义核对付款人、合同主体和最终进入哪份申报。
详情与分享 →
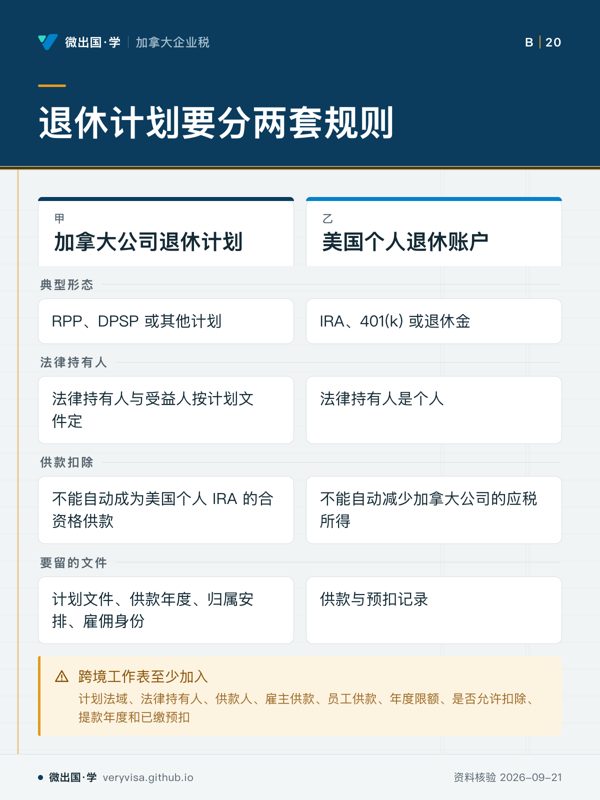
退休计划要分两套规则;加拿大公司退休计划;美国个人退休账户;典型形态;RPP、DPSP 或其他计划;IRA、401(k) 或退休金;法律持有人;法律持有人与受益人按计划文件定;法律持有人是个人;供款扣除;不能自动成为美国个人 IRA 的合资格供款;不能自动减少加拿大公司的应税所得;要留的文件;计划文件、供款年度、归属安排、雇佣身份;供款与预扣记录;跨境工作表至少加入
计划名称相似不代表税务待遇相同
  • 先看先看供款由哪一边支付,再看能否影响另一边应税所得。
  • 易漏股东同时是雇员和董事时,年末把转账重新标成「退休供款」会造成 T4、T5、美国工资或个人退休表不一致。
  • 下一步去讲义核对董事会决议与工资记录。
详情与分享 →
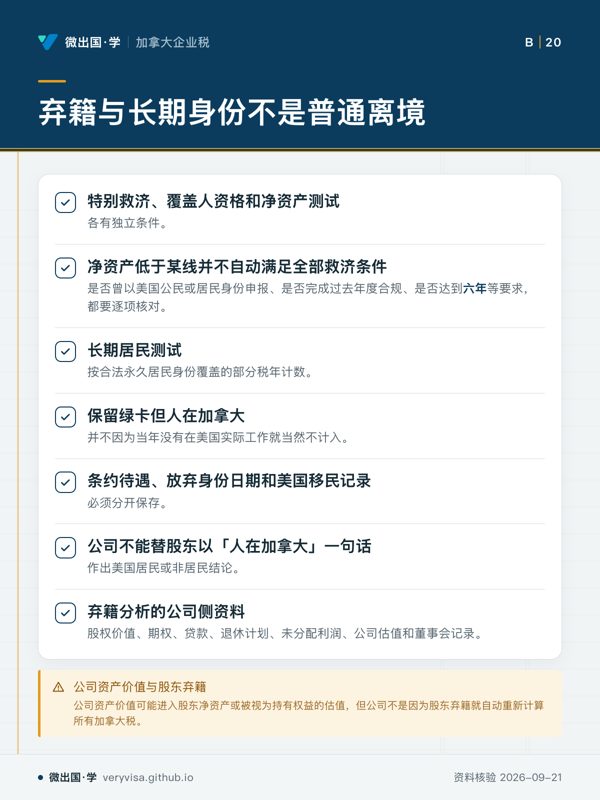
弃籍与长期身份不是普通离境;特别救济、覆盖人资格和净资产测试;净资产低于某线并不自动满足全部救济条件;长期居民测试;保留绿卡但人在加拿大;条约待遇、放弃身份日期和美国移民记录;公司不能替股东以「人在加拿大」一句话;弃籍分析的公司侧资料;公司资产价值与股东弃籍
先确定股东身份事件,再列受影响资产和表格。
  • 先看先看「人在加拿大」,再看公司与股东。
  • 易漏若股东年内成为或失去美国税务身份,还要把身份变化日期与所得期间分开记录。
  • 下一步去讲义核对条约待遇和放弃身份日期。
详情与分享 →

→ 去这一页读正文

公司薪酬政策:退休计划限额、技工流动扣除、雇佣收入入口与证券期权

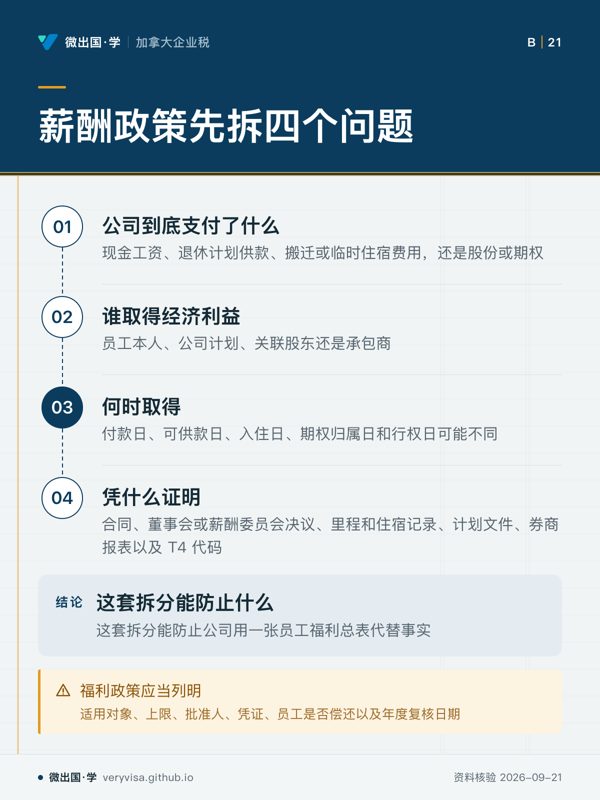
薪酬政策先拆四个问题;公司到底支付了什么;谁取得经济利益;何时取得;凭什么证明;这套拆分能防止什么;福利政策应当列明
薪酬判断要把支付、受益、时点和证明拆开
  • 先看先看第三格,再回到前两格检查对象、利益和时点有没有混在一起。
  • 易漏小公司里三种身份常落在同一人身上;若文件不清,工资、股息、贷款和福利容易在账上互相改名。
  • 下一步去练习,用同一笔付款跑完四问;身份交叉时带给持牌专业人士。
详情与分享 →
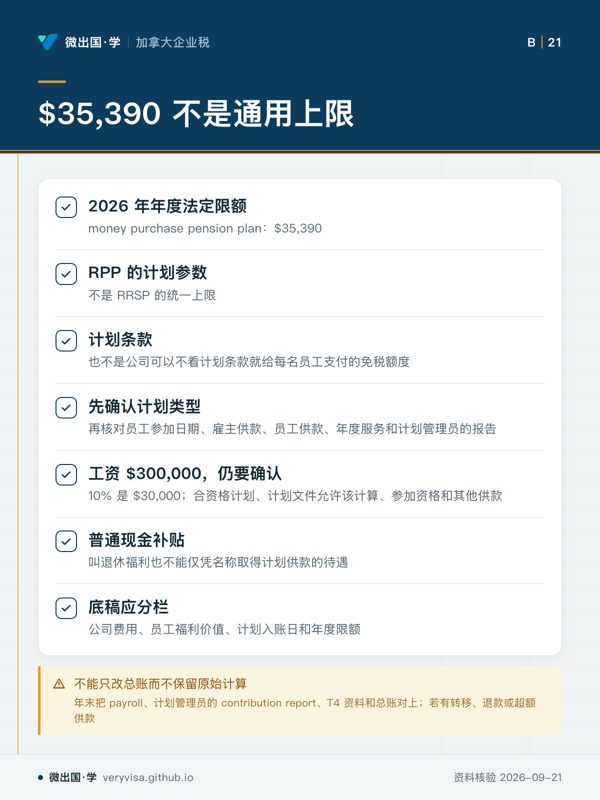
$35,390 不是通用上限;2026 年年度法定限额;RPP 的计划参数;计划条款;先确认计划类型;工资 $300,000,仍要确认;普通现金补贴;底稿应分栏;不能只改总账而不保留原始计算
年度法定限额不是所有退休供款的通用上限
  • 先看先看计划参数那格,再读确认顺序;重点是先分清是哪一类安排。
  • 易漏最容易读错的是把法定参数当成员工人人可用的额度;实际还要回到具体计划。
  • 下一步去练习,把一笔退休支付按计划类型、入账和凭证逐项核对。
详情与分享 →
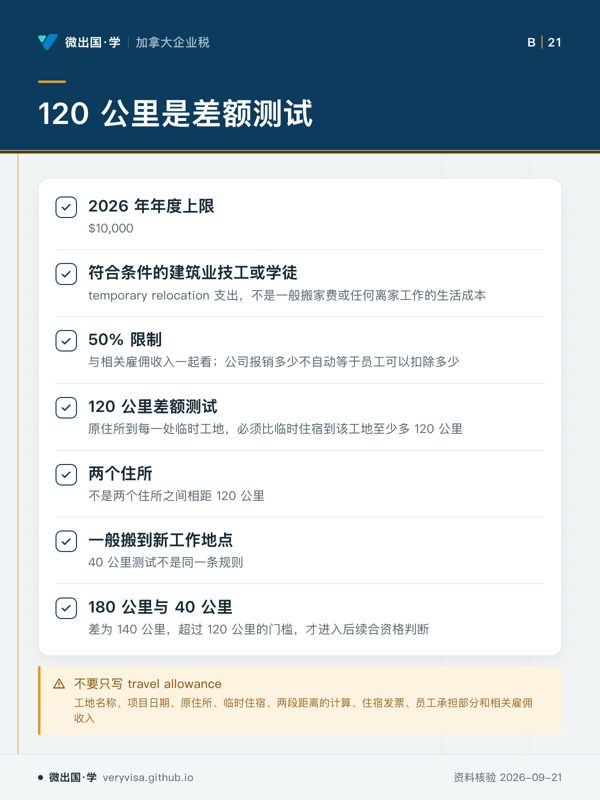
120 公里是差额测试;2026 年年度上限;符合条件的建筑业技工或学徒;50% 限制;120 公里差额测试;两个住所;一般搬到新工作地点;180 公里与 40 公里;不要只写 travel allowance
距离门槛比较两段到工地的差,不是两住所间距
  • 先看先看差额测试,再用案例确认自己比较的是两段到工地的路线。
  • 易漏一笔费用若个人扣除、另一笔又由公司全额报销,要明确是否重复受益、报销是否应计入员工收入。
  • 下一步去练习,按案例自己重做一遍判断;疑难报销交持牌专业人士。
详情与分享 →
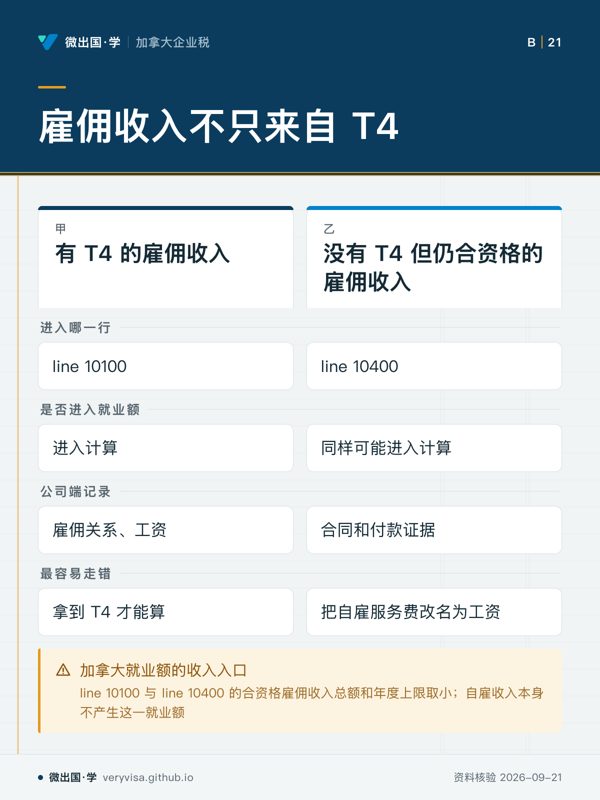
雇佣收入不只来自 T4;有 T4 的雇佣收入;没有 T4 但仍合资格的雇佣收入;进入哪一行;line 10100;line 10400;是否进入就业额;进入计算;同样可能进入计算;公司端记录;雇佣关系、工资;合同和付款证据;最容易走错;拿到 T4 才能算;把自雇服务费改名为工资;加拿大就业额的收入入口
没有 T4 的合资格雇佣收入也可能进入就业额
  • 先看先横看前两行,先判断收入性质,再看申报入口和公司留存。
  • 易漏员工最终要在 T1 上处理某项收入,不等于公司端无需保存付款性质。
  • 下一步去练习,拿一笔没有标准凭证的付款判断它应归哪类收入。
详情与分享 →
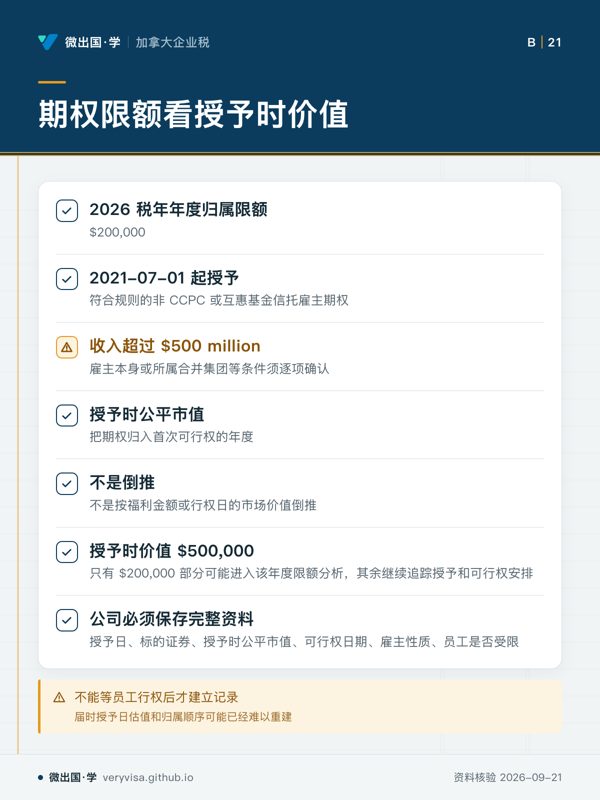
期权限额看授予时价值;2026 税年年度归属限额;2021-07-01 起授予;收入超过 $500 million;授予时公平市值;不是倒推;授予时价值 $500,000;公司必须保存完整资料;不能等员工行权后才建立记录
年度限额按授予时价值归入首次可行权年度
  • 先看先看归入年度的计算依据,别先从行权时点倒推。
  • 易漏非 CCPC 与 CCPC 的处理不要混写;股份条件、雇员与公司关系、期权协议和收购日期都可能改变结果。
  • 下一步去练习,用一份期权协议标出授予、可行权和收购日期。
详情与分享 →

→ 去这一页读正文

经营者财务压力:消费提案门槛、注册供款窗口、税债优先级与三步交接

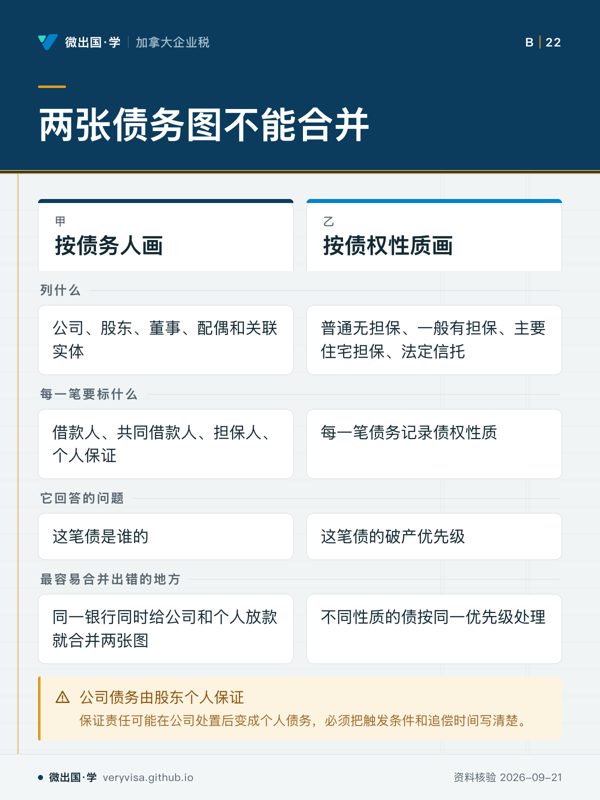
两张债务图不能合并;按债务人画;按债权性质画;列什么;公司、股东、董事、配偶和关联实体;普通无担保、一般有担保、主要住宅担保、法定信托;每一笔要标什么;借款人、共同借款人、担保人、个人保证;每一笔债务记录债权性质;它回答的问题;这笔债是谁的;这笔债的破产优先级;最容易合并出错的地方;同一银行同时给公司和个人放款就合并两张图;不同性质的债按同一优先级处理;公司债务由股东个人保证
债务归属与债权性质要分开记录。
  • 先看先看两栏各自回答哪类判断,先分清归属再看程序位置。
  • 易漏消费提案另看合计债务测试,债权分类不能直接替代门槛计算。
  • 下一步去练习,用公司和个人同时出现的案例做拆分。
详情与分享 →
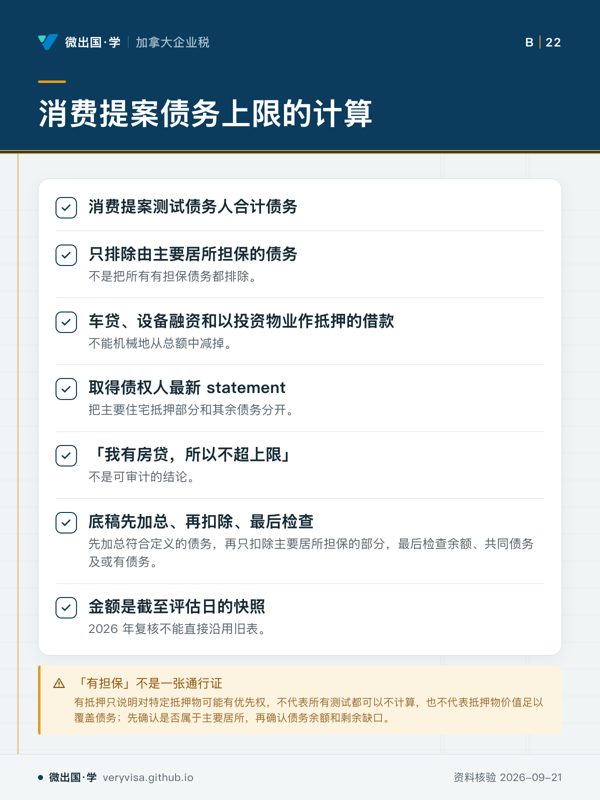
消费提案债务上限的计算;消费提案测试债务人合计债务;只排除由主要居所担保的债务;车贷、设备融资和以投资物业作抵押的借款;取得债权人最新 statement;「我有房贷,所以不超上限」;底稿先加总、再扣除、最后检查;金额是截至评估日的快照;「有担保」不是一张通行证
只扣主要居所担保,不是所有有担保债务。
  • 先看先看计算次序,减项边界最容易被做宽。
  • 易漏公司债若由股东个人保证,后续可能进入个人债务层面。
  • 下一步去练习,按债权人资料重做一遍计算。
详情与分享 →
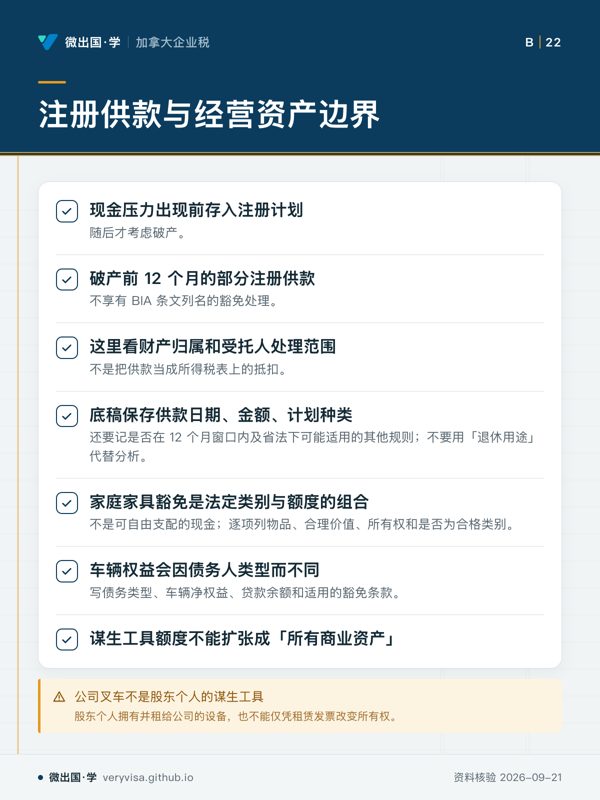
注册供款与经营资产边界;现金压力出现前存入注册计划;破产前 12 个月的部分注册供款;这里看财产归属和受托人处理范围;底稿保存供款日期、金额、计划种类;家庭家具豁免是法定类别与额度的组合;车辆权益会因债务人类型而不同;谋生工具额度不能扩张成「所有商业资产」;公司叉车不是股东个人的谋生工具
注册供款、家具、车辆和谋生工具各有独立边界。
  • 先看先看带时间窗口的注册计划项目,它会改变后续处理范围。
  • 易漏工具还要核对谁使用、收入归谁、是否计入公司资产以及是否有融资。
  • 下一步去练习,拿资产清单逐项补所有权、使用和融资。
详情与分享 →
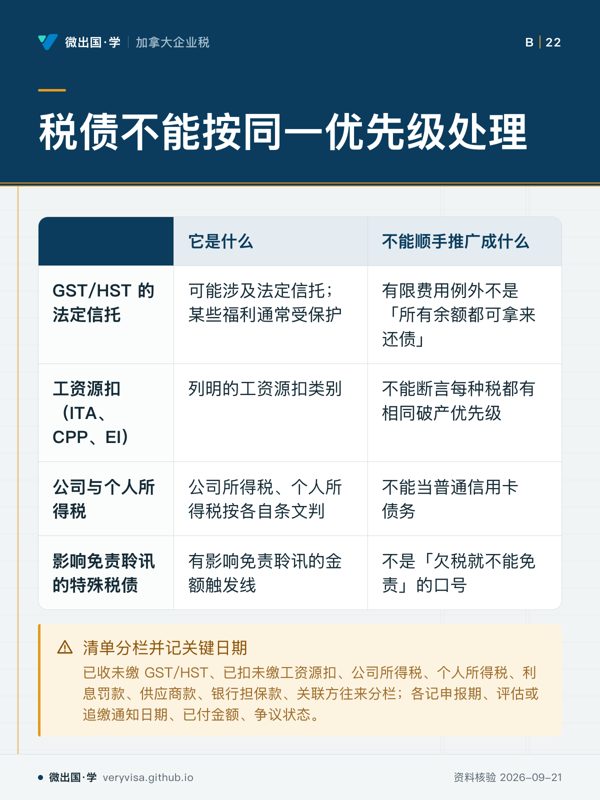
税债不能按同一优先级处理;它是什么;不能顺手推广成什么;GST/HST 的法定信托;可能涉及法定信托;某些福利通常受保护;有限费用例外不是「所有余额都可拿来还债」;工资源扣(ITA、CPP、EI);列明的工资源扣类别;不能断言每种税都有相同破产优先级;公司与个人所得税;公司所得税、个人所得税按各自条文判;不能当普通信用卡债务;影响免责聆讯的特殊税债;有影响免责聆讯的金额触发线;不是「欠税就不能免责」的口号;清单分栏并记关键日期
不同税债不能按同一破产优先级处理。
  • 先看先看工资相关那一行,最容易发现把税项混成一种的错误。
  • 易漏程序开始后才补做的分类,往往已经错过保留文件或提出异议的时点。
  • 下一步去讲义,带原始申报和付款历史核对适用条文。
详情与分享 →
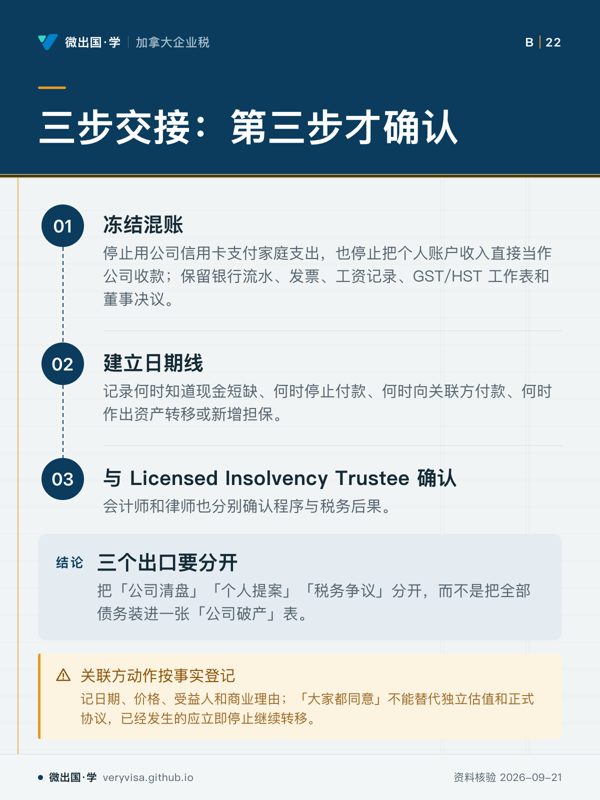
三步交接:第三步才确认;冻结混账;建立日期线;与 Licensed Insolvency Trustee 确认;三个出口要分开;关联方动作按事实登记
先处理混账与时点,再进入程序和税务确认。
  • 先看先看第一步,后面的判断都依赖完整记录。
  • 易漏完整流水应交给专业人士,不能只留下对公司有利的摘要。
  • 下一步去练习,把已发生动作按时点排成一条线。
详情与分享 →
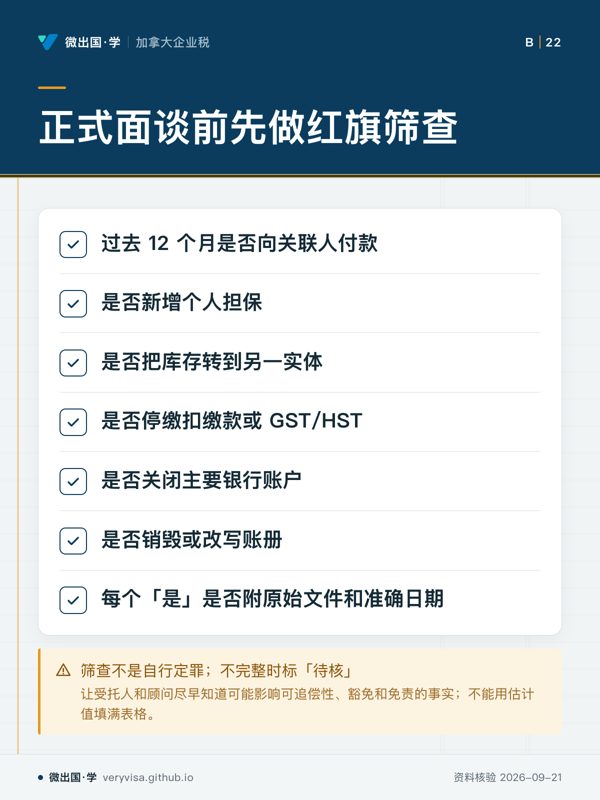
正式面谈前先做红旗筛查;过去 12 个月是否向关联人付款;是否新增个人担保;是否把库存转到另一实体;是否停缴扣缴款或 GST/HST;是否关闭主要银行账户;是否销毁或改写账册;每个「是」是否附原始文件和准确日期;筛查不是自行定罪;不完整时标「待核」
红旗筛查先收事实,不替代专业判断。
  • 先看先看与记录完整性有关的两问,它们影响后续核对能否落到事实。
  • 易漏考试口径还不够,实务要再加所有权、担保文件和评估通知;简化数字不能替代 2026 年最新金额。
  • 下一步去讲义,带所有「是」的材料检查还缺什么。
详情与分享 →

→ 去这一页读正文

公司资产:CCA 类别池、GST 用途改变的方向、破产里 GST 的优先级

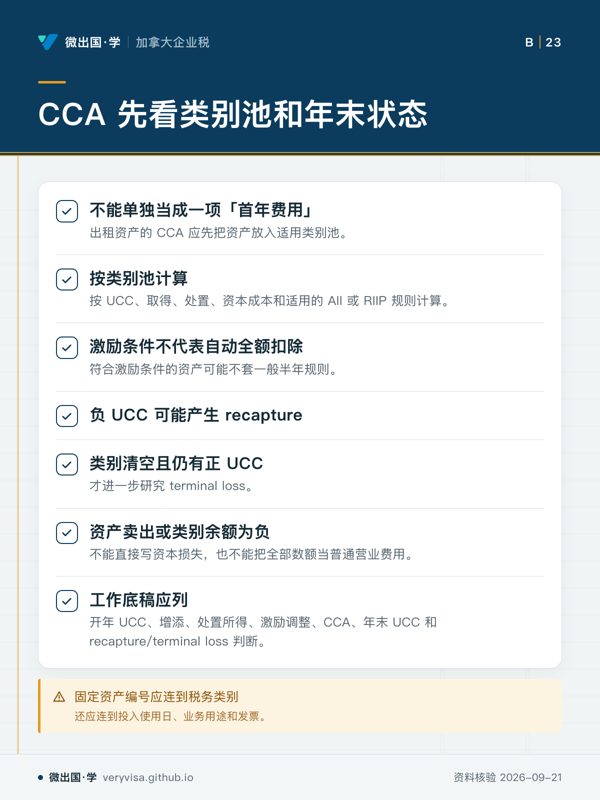
CCA 先看类别池和年末状态;不能单独当成一项「首年费用」;按类别池计算;激励条件不代表自动全额扣除;负 UCC 可能产生 recapture;类别清空且仍有正 UCC;资产卖出或类别余额为负;工作底稿应列;固定资产编号应连到税务类别
年末负 UCC 与类别清空正 UCC 的处理不同。
  • 先看先看年末状态,负 UCC 与正 UCC 的后续研究不同。
  • 易漏建筑、家具、设备和软件可能属于不同类别;私人用途还要记录比例与变化日期。
  • 下一步去练习,带资产用途与发票问题找持牌专业人士。
详情与分享 →
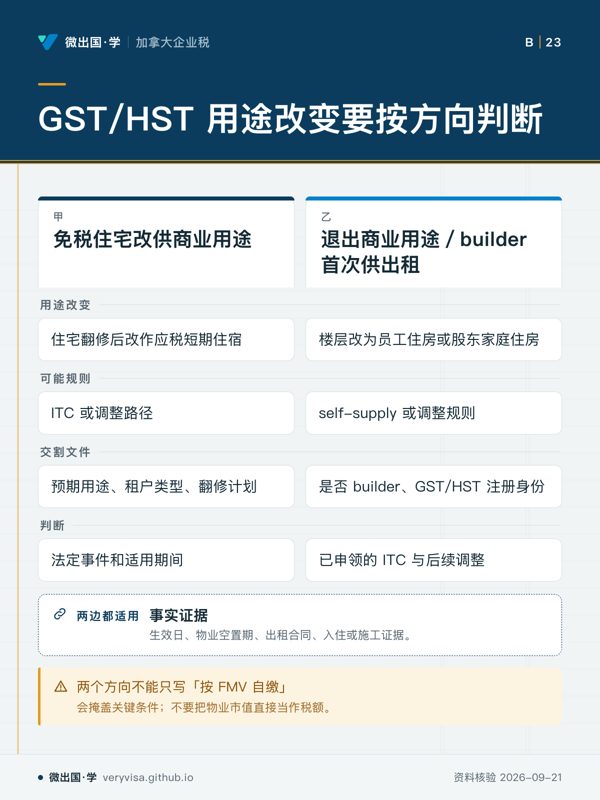
GST/HST 用途改变要按方向判断;免税住宅改供商业用途;退出商业用途/builder 首次供出租;用途改变;住宅翻修后改作应税短期住宿;楼层改为员工住房或股东家庭住房;可能规则;ITC 或调整路径;self-supply 或调整规则;交割文件;预期用途、租户类型、翻修计划;是否 builder、GST/HST 注册身份;判断;法定事件和适用期间;已申领的 ITC 与后续调整;事实证据;两个方向不能只写「按 FMV 自缴」
用途改变要按方向、身份和事实判断。
  • 先看先看规则一行,两个方向的计算路径并不一样。
  • 易漏注册身份本身不是财产收入或营业收入的充分判据;免税住宅出租与应税短租不能共用同一个 ITC 百分比。
  • 下一步去练习,带物业用途改变事实找持牌专业人士。
详情与分享 →
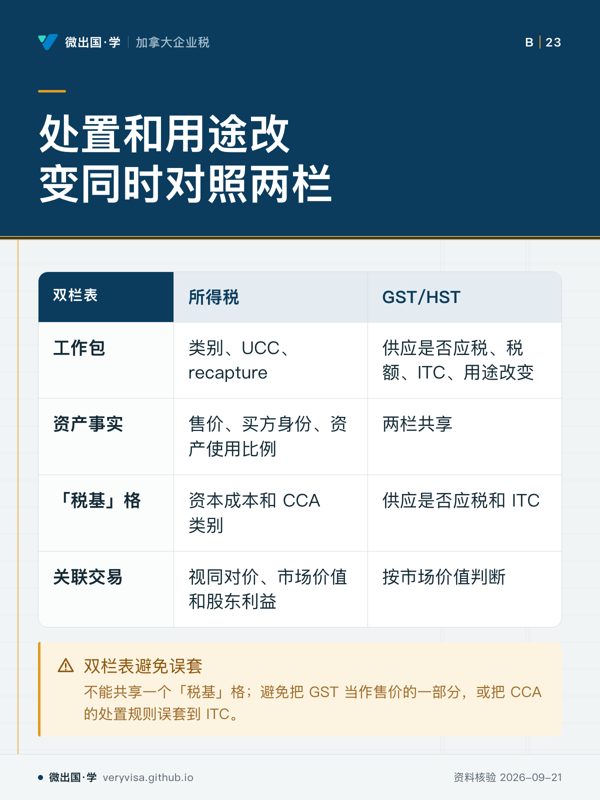
处置和用途改变同时对照两栏;所得税;GST/HST;工作包;类别、UCC、recapture;供应是否应税、税额、ITC、用途改变;资产事实;售价、买方身份、资产使用比例;两栏共享;「税基」格;资本成本和 CCA 类别;供应是否应税和 ITC;关联交易;视同对价、市场价值和股东利益;按市场价值判断;双栏表避免误套
所得税与 GST/HST 要分别完成工作包。
  • 先看先看两个工作包各自记录什么,再看资产事实怎样进入两栏。
  • 易漏售价、GST/HST、买方身份、是否关联、使用比例不能只在总账里留一个数。
  • 下一步去练习,带出售设备或物业的问题找持牌专业人士。
详情与分享 →
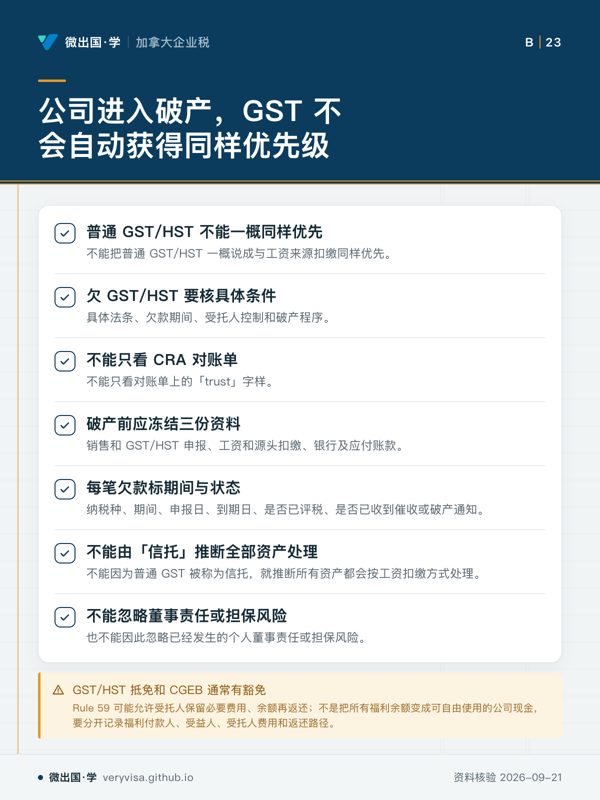
公司进入破产,GST 不会自动获得同样优先级;普通 GST/HST 不能一概同样优先;欠 GST/HST 要核具体条件;不能只看 CRA 对账单;破产前应冻结三份资料;每笔欠款标期间与状态;不能由「信托」推断全部资产处理;不能忽略董事责任或担保风险;GST/HST 抵免和 CGEB 通常有豁免
普通 GST/HST 不能一概与工资来源扣缴同样优先。
  • 先看先看第一格,核心是不同欠款不能直接归入同一优先级。
  • 易漏个人董事责任、担保风险仍要另看;对账单上的字样也不能替代法条判断。
  • 下一步去讲义,带欠款期间、评税和通知找持牌专业人士。
详情与分享 →
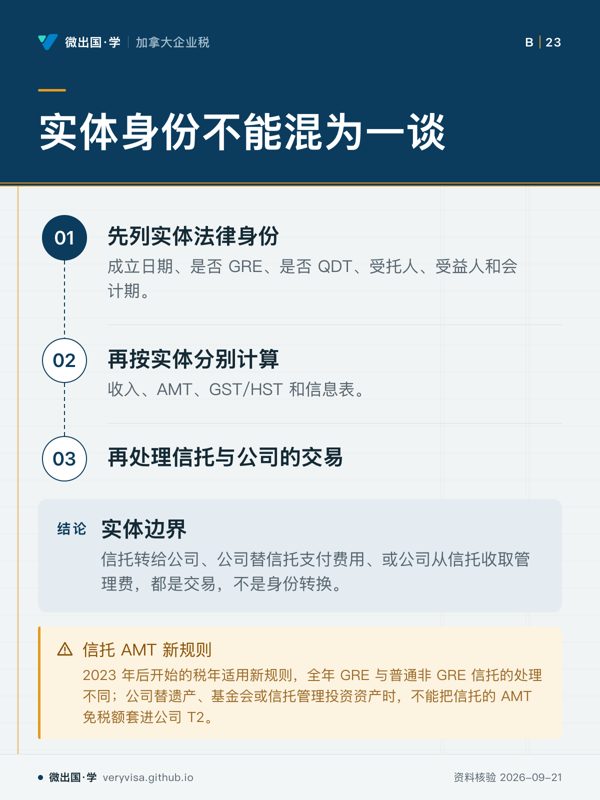
实体身份不能混为一谈;先列实体法律身份;再按实体分别计算;再处理信托与公司的交易;实体边界;信托 AMT 新规则
信托转给公司是交易,不是身份转换。
  • 先看先看第一步,因为后面的计算都要按实体分别处理。
  • 易漏付款账户由公司控制,也不能把信托的申报身份套进公司 T2。
  • 下一步去讲义,带信托与公司费用往来找持牌专业人士。
详情与分享 →

→ 去这一页读正文

跨境信息申报:所有权图、TFSA 不等于 PFIC、外国赠与门槛与罚则控制

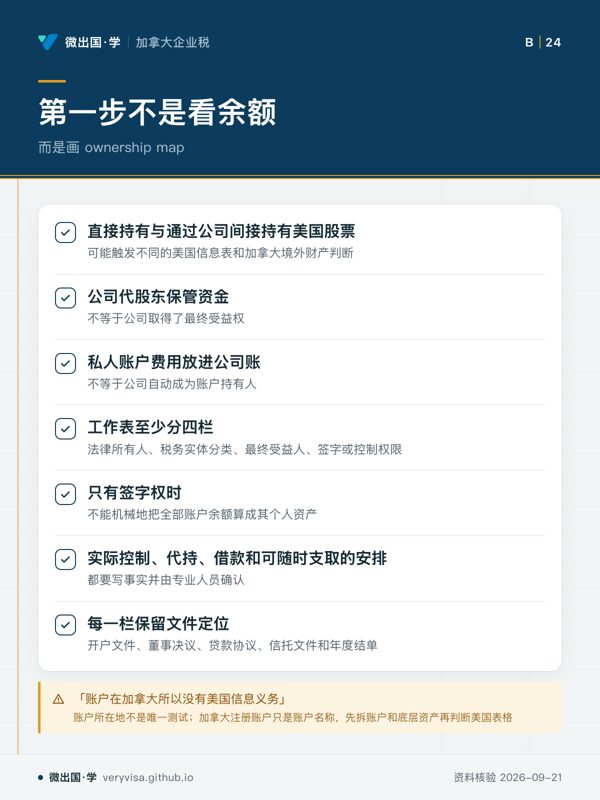
第一步不是看余额;而是画 ownership map;直接持有与通过公司间接持有美国股票;公司代股东保管资金;私人账户费用放进公司账;工作表至少分四栏;只有签字权时;实际控制、代持、借款和可随时支取的安排;每一栏保留文件定位;「账户在加拿大所以没有美国信息义务」
余额不是第一步,先拆法律、税务与受益关系。
  • 先看先看四栏工作表,后面的文件和控制事实才不会混到一起。
  • 易漏这一限制也涉及董事、财务主管或代理人。
  • 下一步去练习重建一遍,再带权利关系和文件定位找持牌专业人士。
详情与分享 →
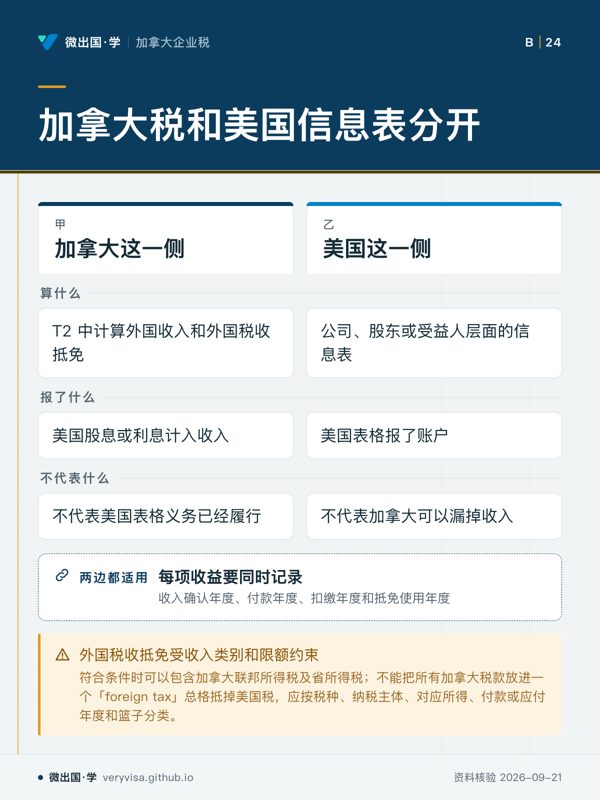
加拿大税和美国信息表分开;加拿大这一侧;美国这一侧;算什么;T2 中计算外国收入和外国税收抵免;公司、股东或受益人层面的信息表;报了什么;美国股息或利息计入收入;美国表格报了账户;不代表什么;不代表美国表格义务已经履行;不代表加拿大可以漏掉收入;每项收益要同时记录;外国税收抵免受收入类别和限额约束
加拿大税和美国信息表回答不同问题,申报要分开判断。
  • 先看先看否定这一行,避免把一边的申报当成另一边已经完成。
  • 易漏美国表格采用自己的定义,加拿大申报中的某个视同或排除不会全面决定美国实体分类,别只凭银行对账单上的名称填表。
  • 下一步去讲义核对所有权图,再带实体分类问题找专业人员确认。
详情与分享 →
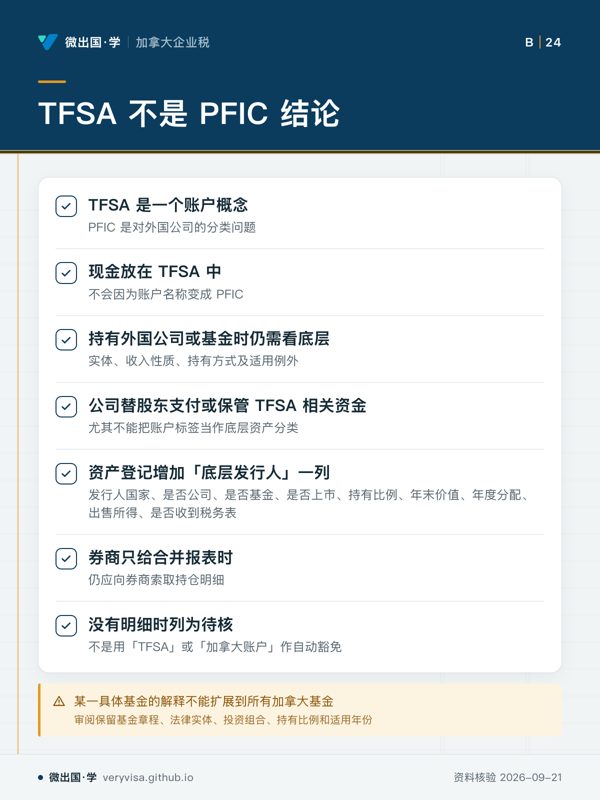
TFSA 不是 PFIC 结论;TFSA 是一个账户概念;现金放在 TFSA 中;持有外国公司或基金时仍需看底层;公司替股东支付或保管 TFSA 相关资金;资产登记增加「底层发行人」一列;券商只给合并报表时;没有明细时列为待核;某一具体基金的解释不能扩展到所有加拿大基金
TFSA 是账户概念,PFIC 仍看底层实体。
  • 先看先看「底层发行人」一格,重点是识别实际持有的实体。
  • 易漏变更基金、转换份额、公司重组或新增受益人时,都要重新分类。
  • 下一步去练习逐项核对持仓,再把缺失明细带给持牌专业人士。
详情与分享 →
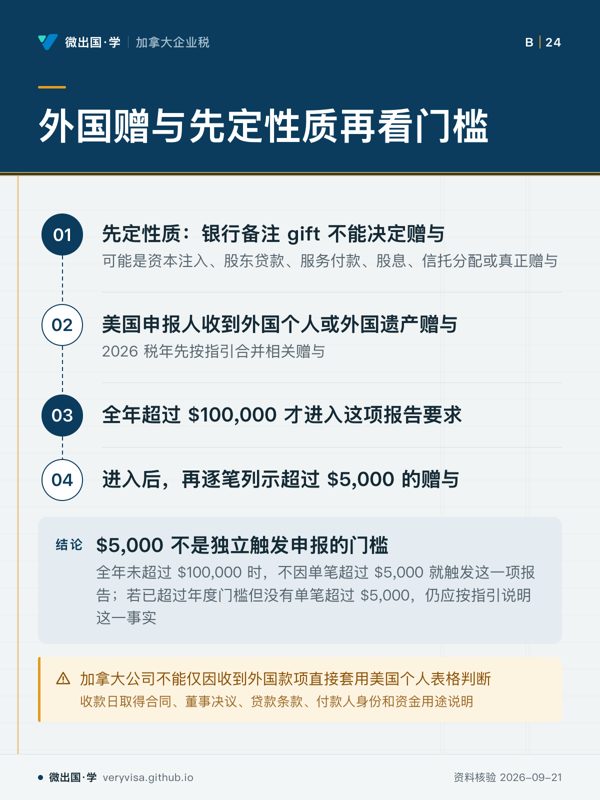
外国赠与先定性质再看门槛;先定性质:银行备注 gift 不能决定赠与;美国申报人收到外国个人或外国遗产赠与;全年超过 $100,000 才进入这项报告要求;进入后,再逐笔列示超过 $5,000 的赠与;$5,000 不是独立触发申报的门槛;加拿大公司不能仅因收到外国款项直接套用美国个人表格判断
先合并相关赠与,超过年度门槛后才逐笔列示。
  • 先看先看中间两个门槛节点,别把逐笔列示条件当成进入条件。
  • 易漏其他赠与来源及报告义务另核。
  • 下一步去练习先给收款定性,再带付款人身份和文件找持牌专业人士。
详情与分享 →
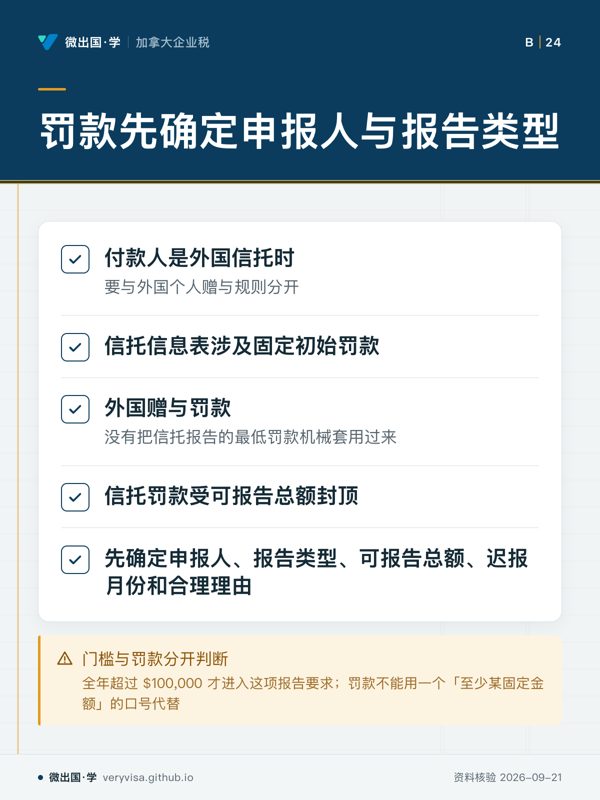
罚款先确定申报人与报告类型;付款人是外国信托时;信托信息表涉及固定初始罚款;外国赠与罚款;信托罚款受可报告总额封顶;先确定申报人、报告类型、可报告总额、迟报月份和合理理由;门槛与罚款分开判断
报告类型、可报告总额和迟报月份共同影响罚款。
  • 先看先看可报告总额和迟报月份,它们是罚款判断里的关键输入。
  • 易漏先找触发事件,再算金额。
  • 下一步去练习先区分信托与赠与,再带合理理由材料找持牌专业人士。
详情与分享 →

→ 去这一页读正文

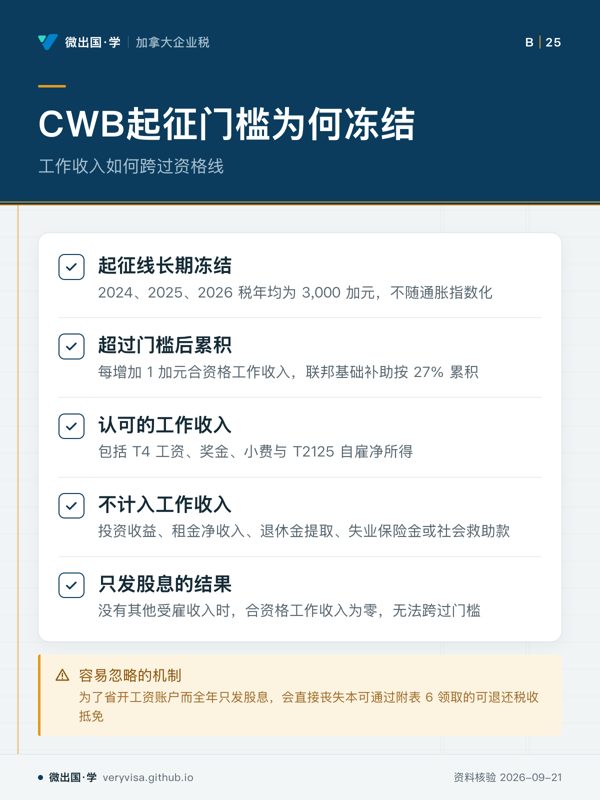
CWB 工作所得补助:股息不算工作收入,发工资才能拿到

CWB起征门槛为何冻结;工作收入如何跨过资格线;起征线长期冻结;超过门槛后累积;认可的工作收入;不计入工作收入;只发股息的结果;容易忽略的机制
工资与自雇净所得可进入工作收入计算
  • 先看先看起征线,判断工作收入是否进入补助计算
  • 易漏股息所得不属于工作收入,企业主情形须复核
  • 下一步去看知识卡,带收入类型找持牌专业人士
详情与分享 →
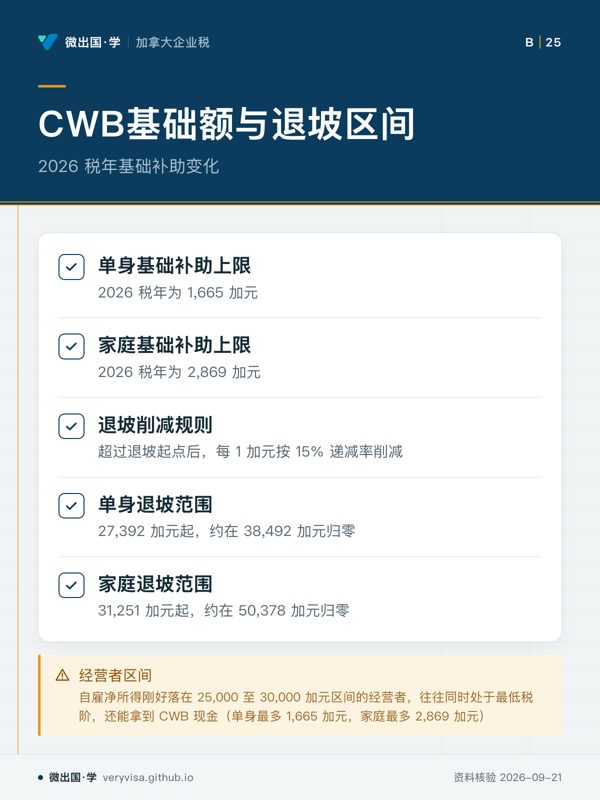
CWB基础额与退坡区间;2026 税年基础补助变化;单身基础补助上限;家庭基础补助上限;退坡削减规则;单身退坡范围;家庭退坡范围;经营者区间
净收入位置决定基础补助是否递减
  • 先看先看基础额和退坡起点的对应关系
  • 易漏净收入口径影响结果,适用条件须复核
  • 下一步去看讲义,带净收入问题找持牌专业人士
详情与分享 →
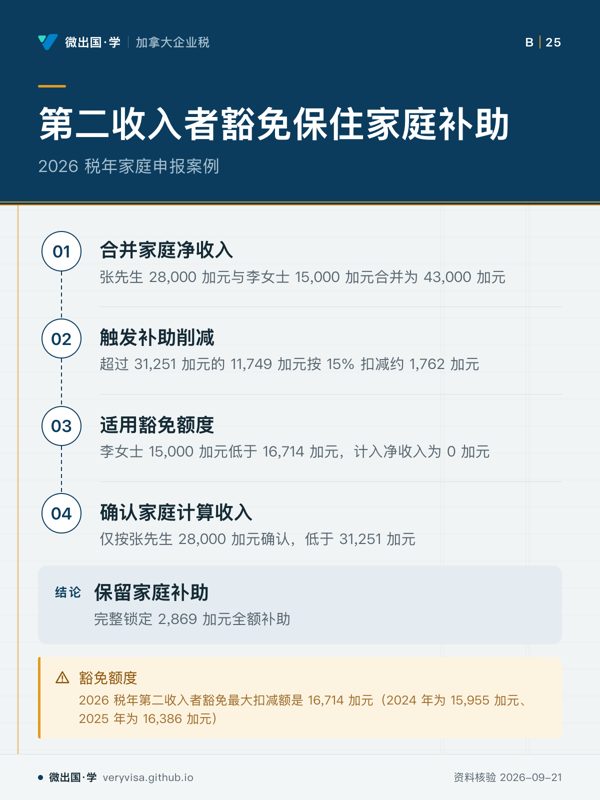
第二收入者豁免保住家庭补助;2026 税年家庭申报案例;合并家庭净收入;触发补助削减;适用豁免额度;确认家庭计算收入;保留家庭补助;豁免额度
第二收入者豁免可降低退坡计算收入
  • 先看先看收入如何进入家庭计算
  • 易漏豁免只涉及较低一方的合资格工作收入
  • 下一步去看讲解,带家庭申报问题找持牌专业人士
详情与分享 →
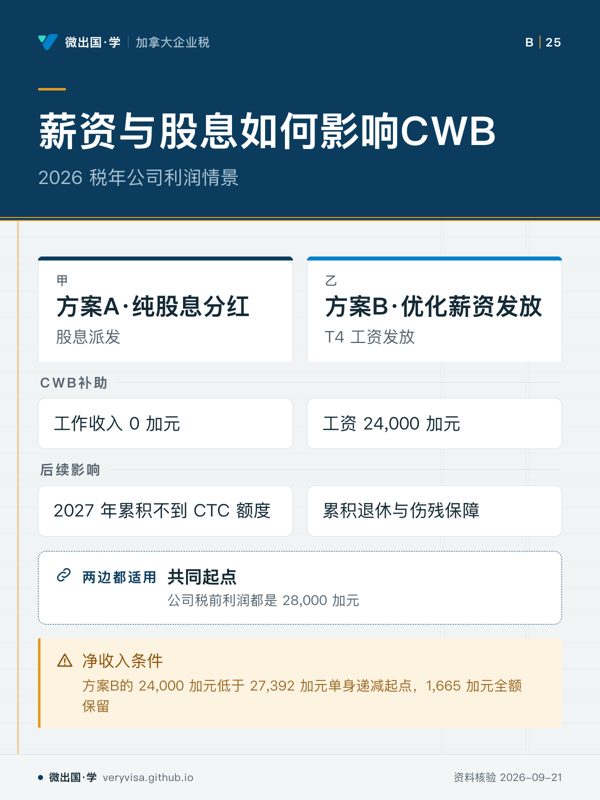
薪资与股息如何影响CWB;2026 税年公司利润情景;方案A·纯股息分红;方案B·优化薪资发放;共同起点;CWB补助;工作收入 0 加元;工资 24,000 加元;后续影响;2027 年累积不到 CTC 额度;累积退休与伤残保障;净收入条件
薪资发放会改变工作收入计算
  • 先看先看两栏的收入形式差异
  • 易漏股息与工资在工作收入认定中不同
  • 下一步去看知识卡,带薪酬问题找持牌专业人士
详情与分享 →

→ 去这一页读正文

2026 税年变了什么:御准是分界线,公告值不是条例值

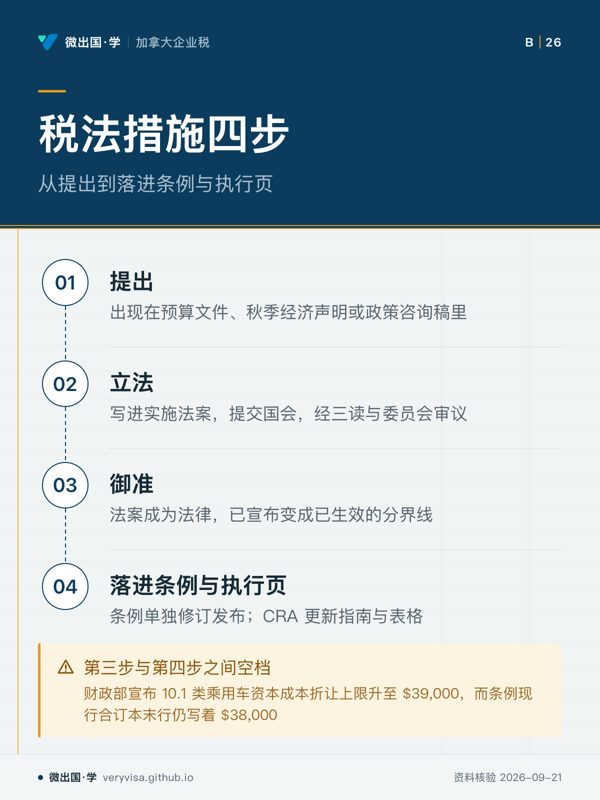
税法措施四步;从提出到落进条例与执行页;提出;立法;御准;落进条例与执行页;第三步与第四步之间空档
御准是已宣布变成已生效的分界线
  • 先看先看御准,判断分界线在哪里
  • 易漏第三步与第四步之间常有几个月的空档,两个官方来源同时有效时要标状态
  • 下一步去看讲解,带状态问题找持牌专业人士
详情与分享 →
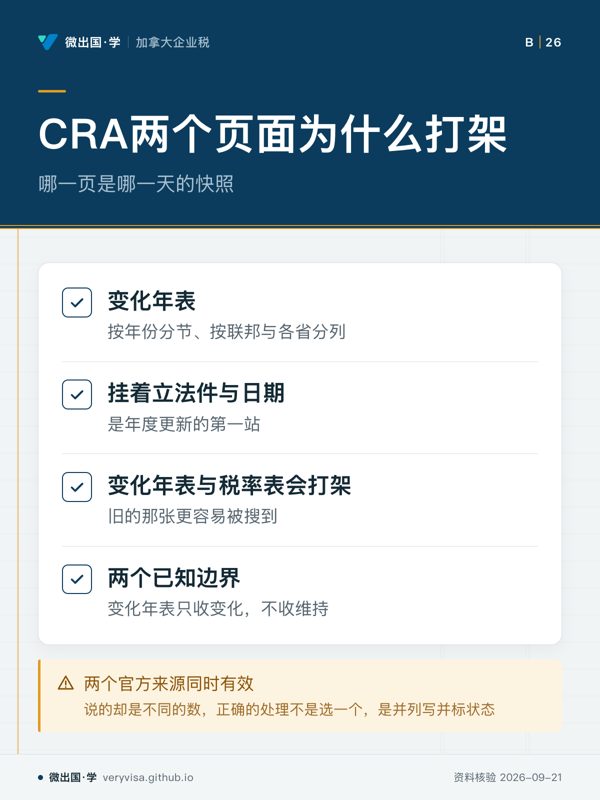
CRA两个页面为什么打架;哪一页是哪一天的快照;变化年表;挂着立法件与日期;变化年表与税率表会打架;两个已知边界;两个官方来源同时有效
带立法件与日期的年表优先
  • 先看先看哪一页是哪一天的快照
  • 易漏变化年表不收维持,某一年没有联邦节也要自己意识到
  • 下一步去看知识卡,带来源问题找持牌专业人士
详情与分享 →
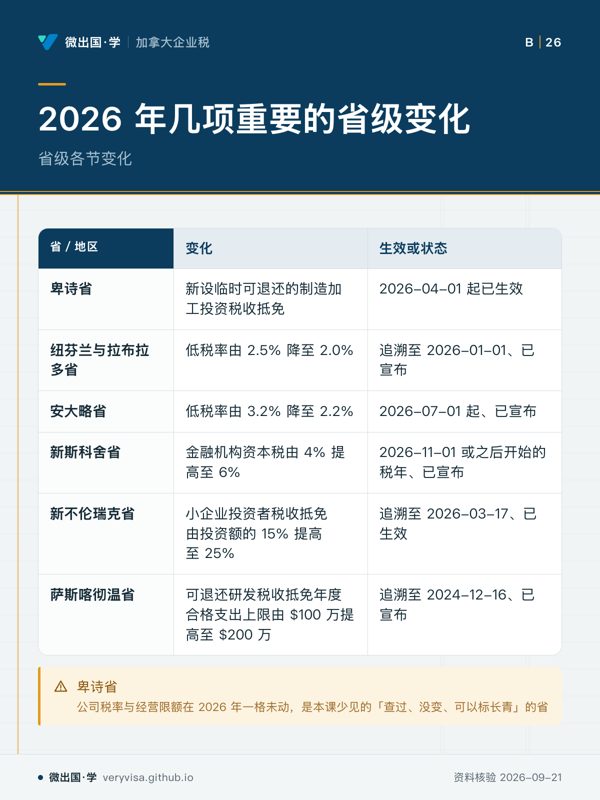
2026 年几项重要的省级变化;省级各节变化;变化;生效或状态;卑诗省;新设临时可退还的制造加工投资税收抵免;2026-04-01 起已生效;纽芬兰与拉布拉多省;低税率由 2.5% 降至 2.0%;追溯至 2026-01-01、已宣布;安大略省;低税率由 3.2% 降至 2.2%;2026-07-01 起、已宣布;新斯科舍省;金融机构资本税由 4% 提高至 6%;2026-11-01 或之后开始的税年、已宣布;新不伦瑞克省;小企业投资者税收抵免由投资额的 15% 提高至 25%;追溯至 2026-03-17、已生效;萨斯喀彻温省;可退还研发税收抵免年度合格支出上限由 $100 万提高至 $20
省级变化要同时看变化与状态
  • 先看先看变化栏,找到省级动作
  • 易漏已宣布与已生效不是同一状态,日期也有不同含义
  • 下一步去看路线,带省份问题找持牌专业人士
详情与分享 →
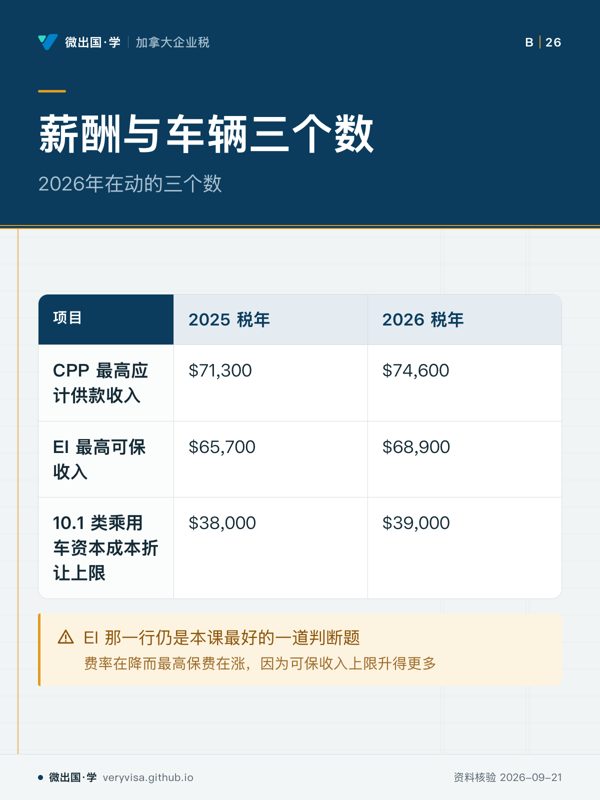
薪酬与车辆三个数;2026年在动的三个数;2025 税年;2026 税年;CPP 最高应计供款收入;$71,300;$74,600;EI 最高可保收入;$65,700;$68,900;10.1 类乘用车资本成本折让上限;$38,000;$39,000;EI 那一行仍是本课最好的一道判断题
发薪成本每年都在变
  • 先看先看车辆这一行的状态
  • 易漏条例仍写 $38,000,来源状态需要区分
  • 下一步去看练习,带车辆问题找持牌专业人士
详情与分享 →

→ 去这一页读正文

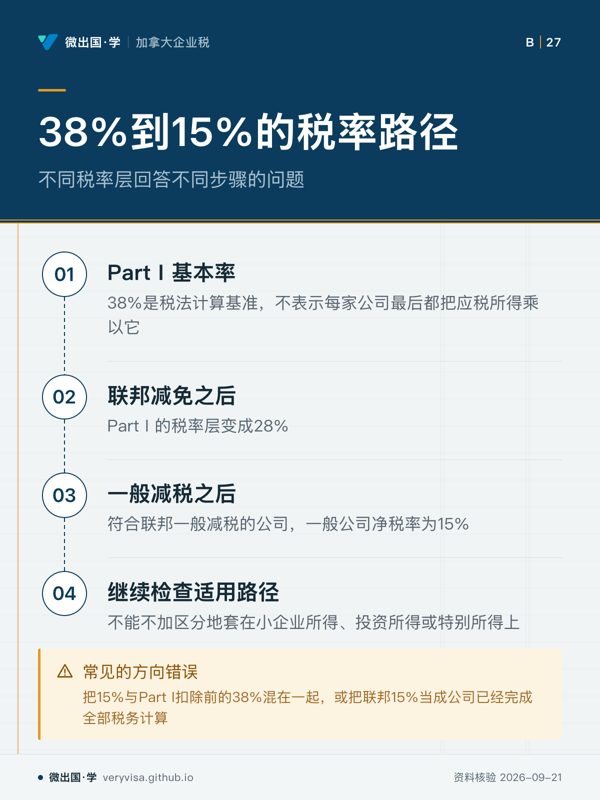
公司税率地图:38% 到 9% 是四个不同的问题,不是一个数字

38%到15%的税率路径;不同税率层回答不同步骤的问题;Part I 基本率;联邦减免之后;一般减税之后;继续检查适用路径;常见的方向错误
38%、28%、15%回答的是不同步骤的问题
  • 先看先看税率层,抓住入口与最终答案
  • 易漏省税仍要另算,联邦15%不能当成合并税率
  • 下一步去路线,带问题找持牌专业人士
详情与分享 →
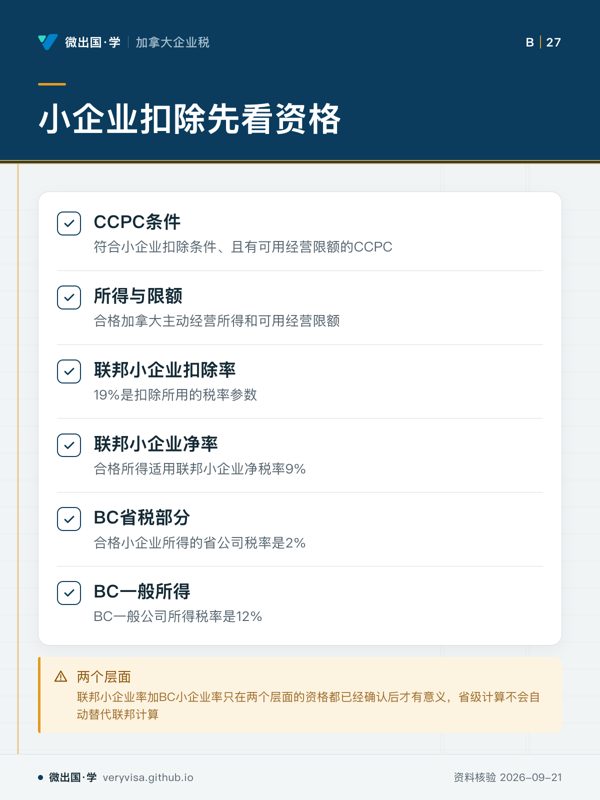
小企业扣除先看资格;CCPC条件;所得与限额;联邦小企业扣除率;联邦小企业净率;BC省税部分;BC一般所得;两个层面
小企业净率来自资格和扣除计算
  • 先看先看CCPC条件,再看所得与限额
  • 易漏9%不是所有公司的统一税率,须核对条件
  • 下一步去知识卡,带问题找持牌专业人士
详情与分享 →
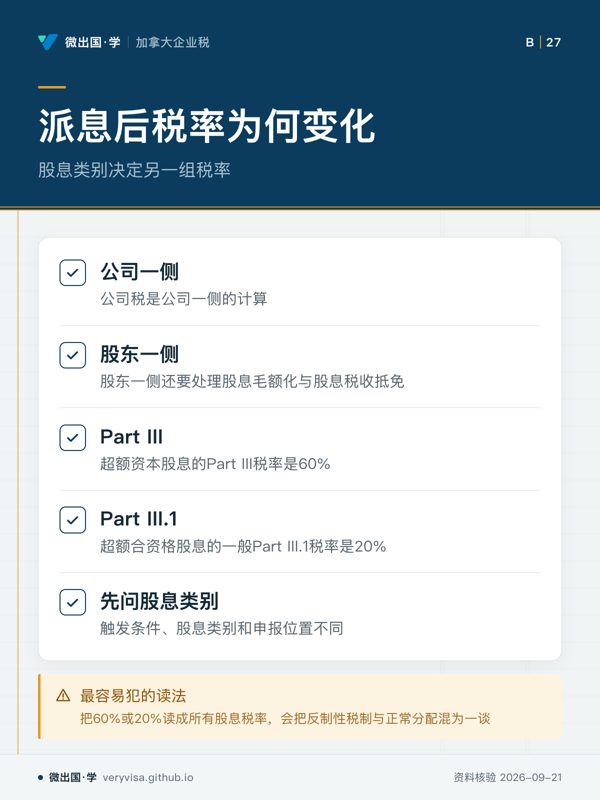
派息后税率为何变化;股息类别决定另一组税率;公司一侧;股东一侧;Part III;Part III.1;先问股息类别;最容易犯的读法
看到股息先判断类别和触发条件
  • 先看先看公司一侧和股东一侧
  • 易漏60%或20%不是一般公司税率,须复核股息类别
  • 下一步去讲解,带问题找持牌专业人士
详情与分享 →

→ 去这一页读正文

NPO、EHT、股东贷款:三张门槛表不能互相代替

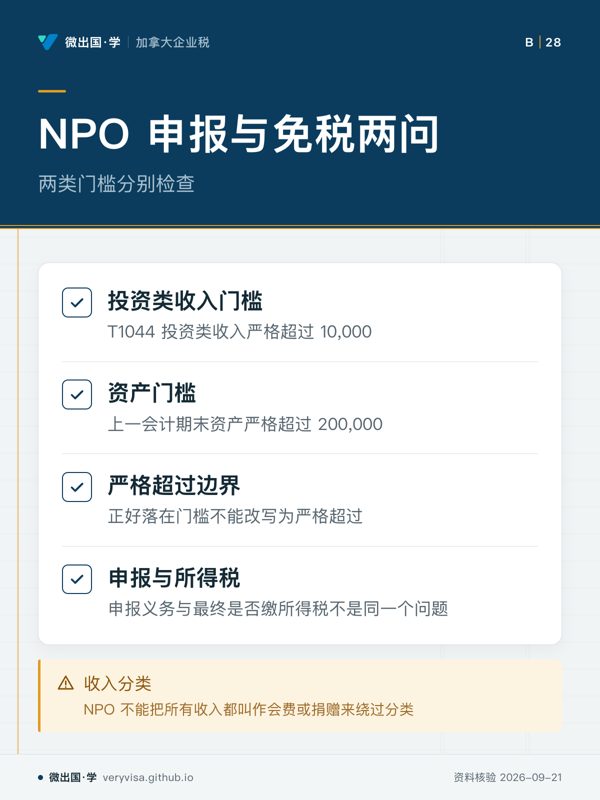
NPO 申报与免税两问;两类门槛分别检查;投资类收入门槛;资产门槛;严格超过边界;申报与所得税;收入分类
NPO 要分开判断申报义务与所得税。
  • 先看先看两个门槛格,判断分别检查什么事实。
  • 易漏达到数字不等于严格超过,投资类收入和资产口径不能混用。
  • 下一步看知识卡,带事实缺口找持牌专业人士。
详情与分享 →
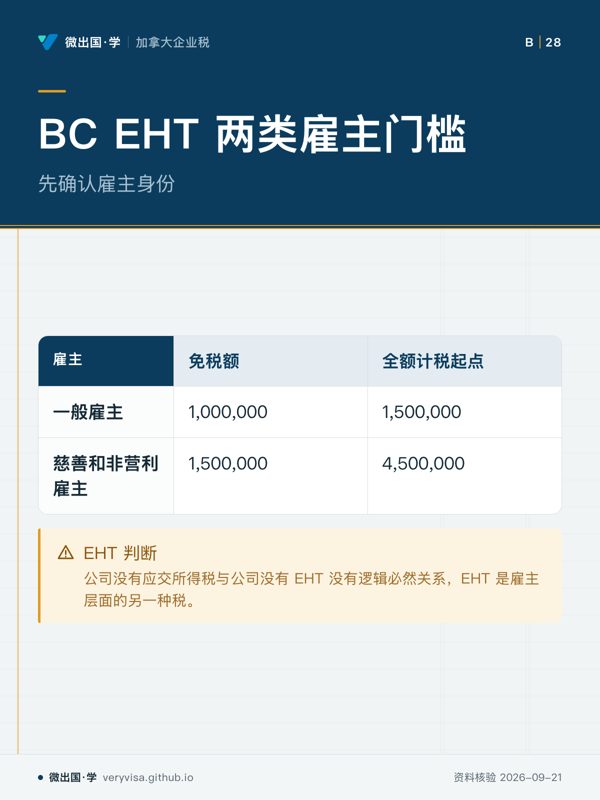
BC EHT 两类雇主门槛;先确认雇主身份;免税额;全额计税起点;一般雇主;1,000,000;1,500,000;慈善和非营利雇主;1,500,000;4,500,000;EHT 判断
EHT 需要单独判断雇主类别。
  • 先看先看两行雇主类别,再看对应门槛。
  • 易漏EHT 看雇主身份和工资总额,不等同于所得税判断。
  • 下一步看讲解,带雇主身份问题找持牌专业人士。
详情与分享 →
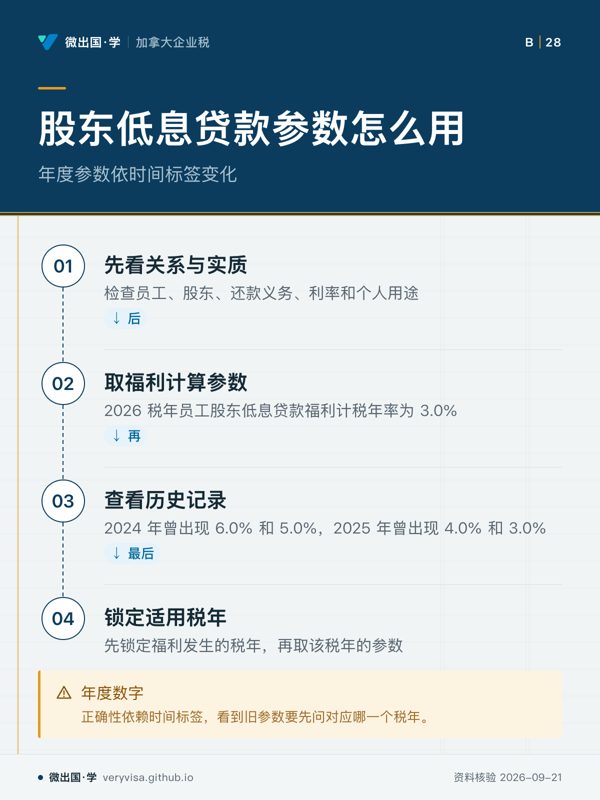
股东低息贷款参数怎么用;年度参数依时间标签变化;先看关系与实质;取福利计算参数;查看历史记录;锁定适用税年;年度数字
低息贷款参数要按福利发生税年取。
  • 先看先看流程中锁定税年的位置。
  • 易漏旧文件数字可能对应其他税年,不能直接判断错误。
  • 下一步看路线,整理税年问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

公司发薪与福利:雇主账和员工账是两条平行记录

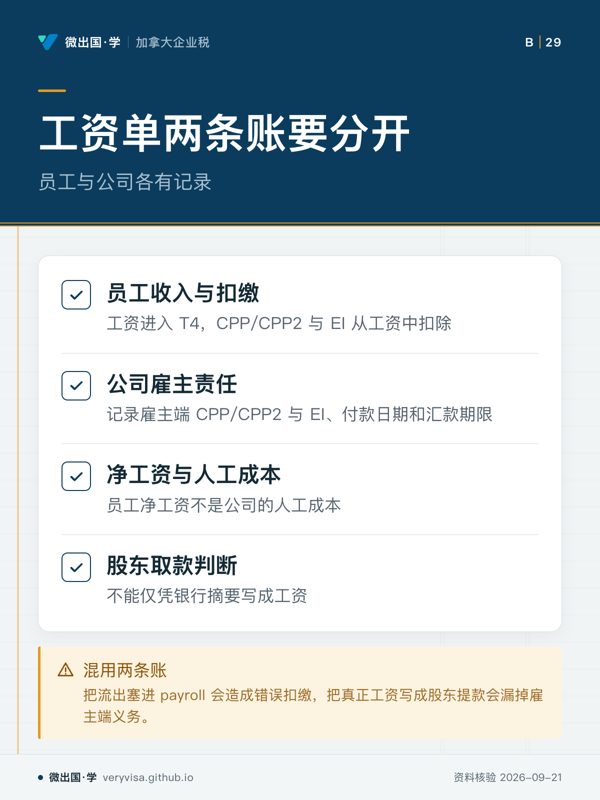
工资单两条账要分开;员工与公司各有记录;员工收入与扣缴;公司雇主责任;净工资与人工成本;股东取款判断;混用两条账
员工账与雇主账需要分别记录。
  • 先看先看两条记录分别属于谁。
  • 易漏股东取款还要看雇佣关系、董事决议和工资记录。
  • 下一步看知识卡,带付款事实找持牌专业人士。
详情与分享 →
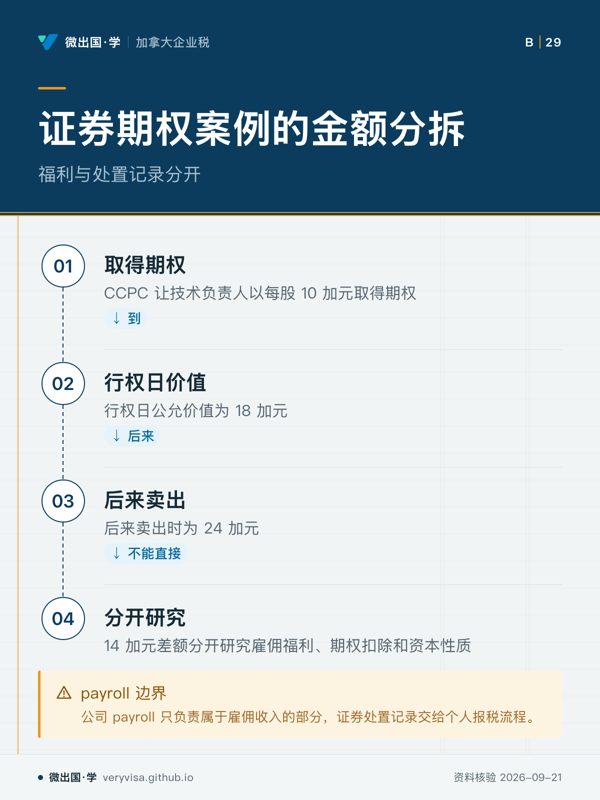
证券期权案例的金额分拆;福利与处置记录分开;取得期权;行权日价值;后来卖出;分开研究;payroll 边界
期权差额不能直接全部写成工资。
  • 先看先看三个金额节点,再看最后分拆。
  • 易漏期权福利和证券处置不是同一记录,适用条件需核对。
  • 下一步看讲解,带期权资料找持牌专业人士。
详情与分享 →
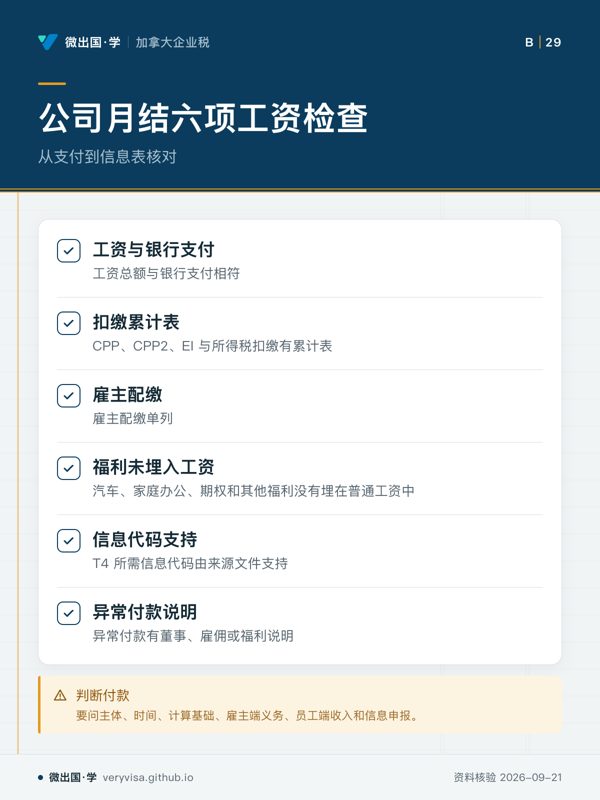
公司月结六项工资检查;从支付到信息表核对;工资与银行支付;扣缴累计表;雇主配缴;福利未埋入工资;信息代码支持;异常付款说明;判断付款
工资判断要拆开多个事实。
  • 先看先看六项检查的覆盖范围。
  • 易漏年度结账还要交叉核对 payroll register、总账、汇款回执和信息表草稿。
  • 下一步看练习,整理付款问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

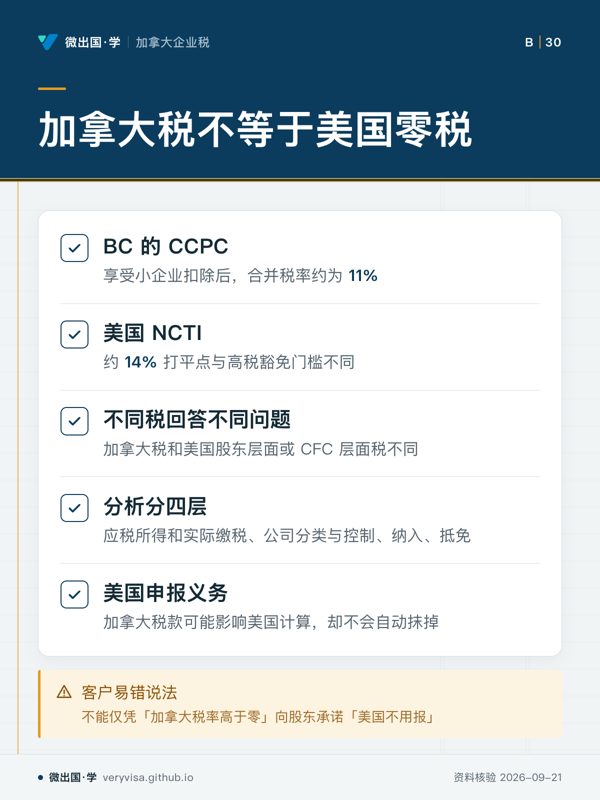
跨境持股与预缴:加拿大交过税,不等于美国零税

加拿大税不等于美国零税;BC 的 CCPC;美国 NCTI;不同税回答不同问题;分析分四层;美国申报义务;客户易错说法
加拿大税款不会自动抹掉美国申报义务。
  • 先看先看 BC 的 CCPC 与美国 NCTI 两格,抓住比较对象。
  • 易漏税款影响计算不代表免除美国申报,持有结构和规则仍须核对。
  • 下一步去看讲解页,带股权比例和收入性质找持牌专业人士。
详情与分享 →
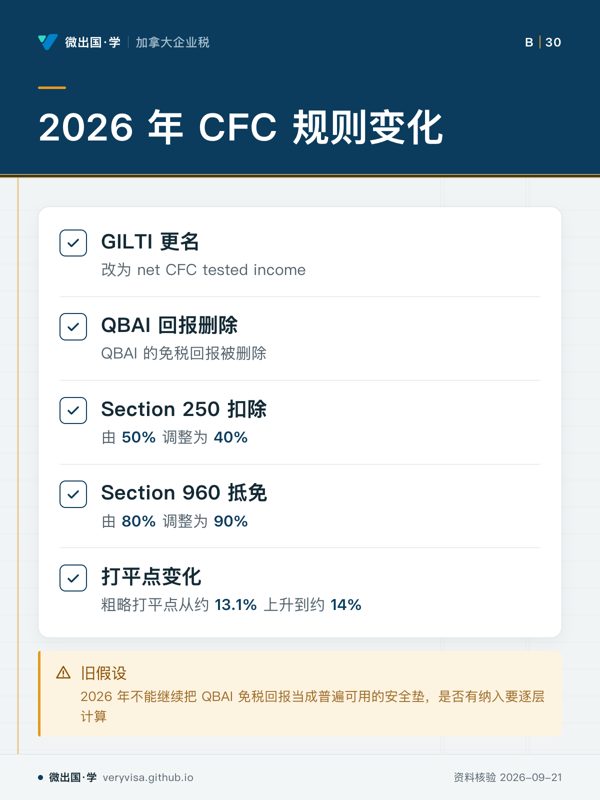
2026 年 CFC 规则变化;GILTI 更名;QBAI 回报删除;Section 250 扣除;Section 960 抵免;打平点变化;旧假设
2026 年需按规则逐层计算是否有纳入。
  • 先看先看名称与参数变化,理解规则结构如何变化。
  • 易漏最终税率受汇率、收入类别、费用分摊、抵免限制和公司结构影响。
  • 下一步去看讲义,带税年和来源版本找持牌专业人士。
详情与分享 →
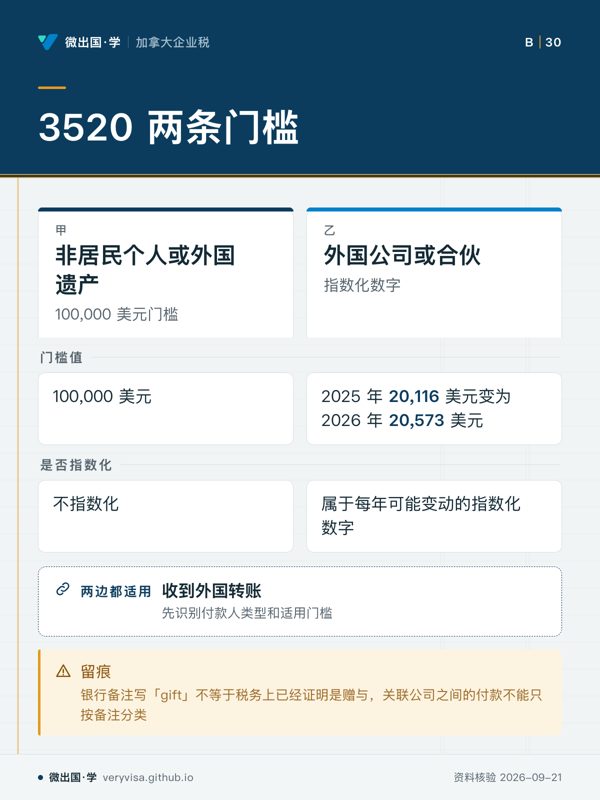
3520 两条门槛;非居民个人或外国遗产;外国公司或合伙;门槛值;100,000 美元;2025 年 20,116 美元变为 2026 年 20,573 美元;是否指数化;不指数化;属于每年可能变动的指数化数字;收到外国转账;留痕
3520 门槛要先识别付款人类型。
  • 先看先看两栏门槛值,确认付款人类型对应的规则。
  • 易漏收到转账时不要只问金额,付款性质和主体也影响申报。
  • 下一步去看知识卡,带付款人和交易文件找持牌专业人士。
详情与分享 →
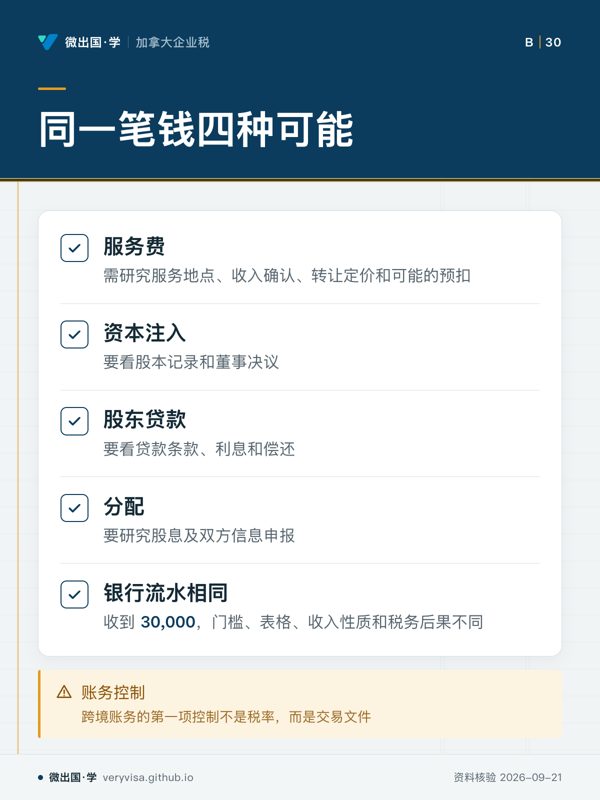
同一笔钱四种可能;服务费;资本注入;股东贷款;分配;银行流水相同;账务控制
跨境账务先确认交易文件和性质。
  • 先看先看四种性质,理解同一收款为何有不同处理。
  • 易漏银行流水相同不代表交易性质相同,文件会影响判断。
  • 下一步去看练习,带交易文件找持牌专业人士。
详情与分享 →

→ 去这一页读正文

T1135:门槛看合计成本、罚则分两档、年末低不代表全年低

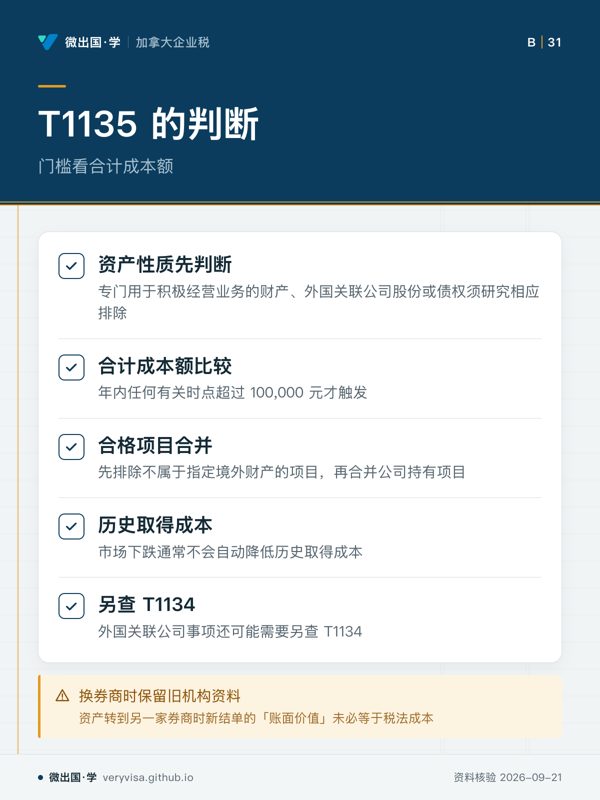
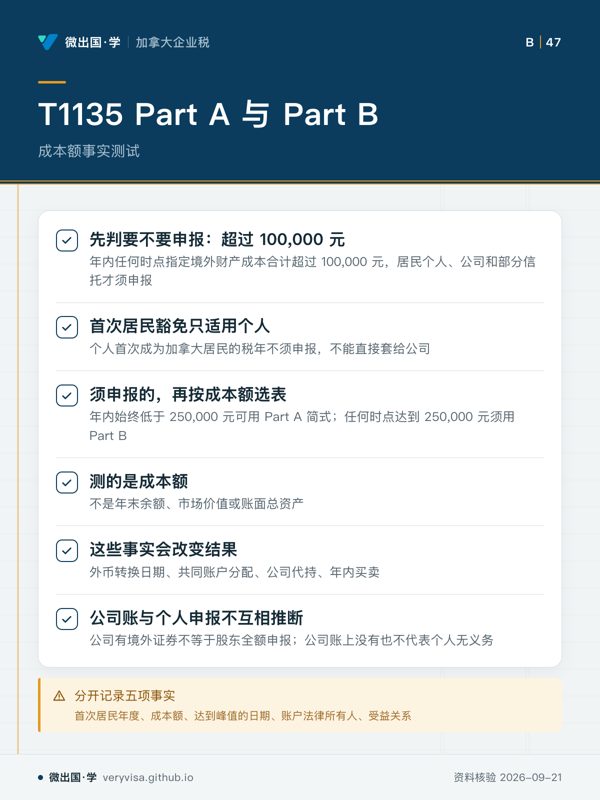
T1135 的判断;门槛看合计成本额;资产性质先判断;合计成本额比较;合格项目合并;历史取得成本;另查 T1134;换券商时保留旧机构资料
成本测试不能用年末余额替代。
  • 先看先看合计成本额,再看资产性质与排除项。
  • 易漏公司有经营收入,并不意味着每一项投资都成为积极经营资产。
  • 下一步去知识卡看相关判断,带成本资料找持牌专业人士。
详情与分享 →
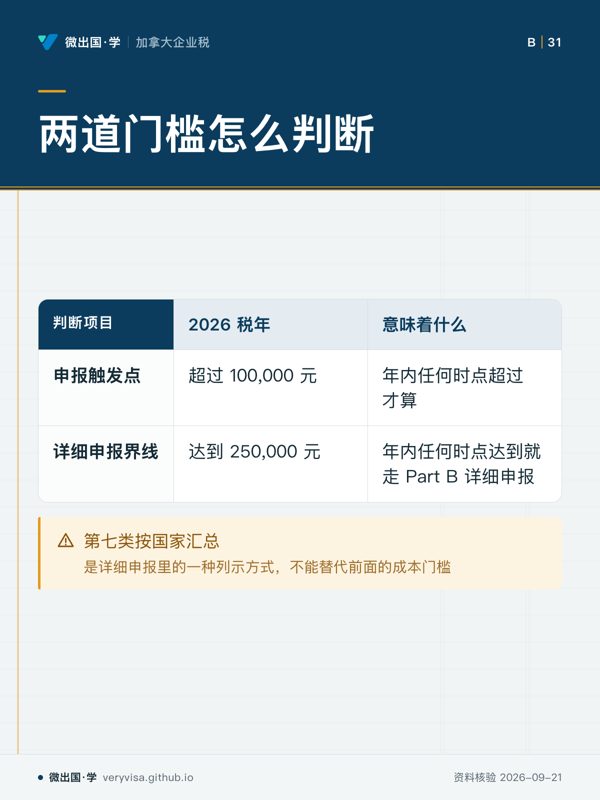
两道门槛怎么判断;2026 税年;意味着什么;申报触发点;超过 100,000 元;年内任何时点超过才算;详细申报界线;达到 250,000 元;年内任何时点达到就走 Part B 详细申报;第七类按国家汇总
报不报与怎样报,是两道不同的判断。
  • 先看先看两行门槛,区分申报与详细申报。
  • 易漏简化的 Part A 仍须报告相关收入及处置利得损失。
  • 下一步去讲解看 Part A 与 Part B,带实际比较式找持牌专业人士。
详情与分享 →
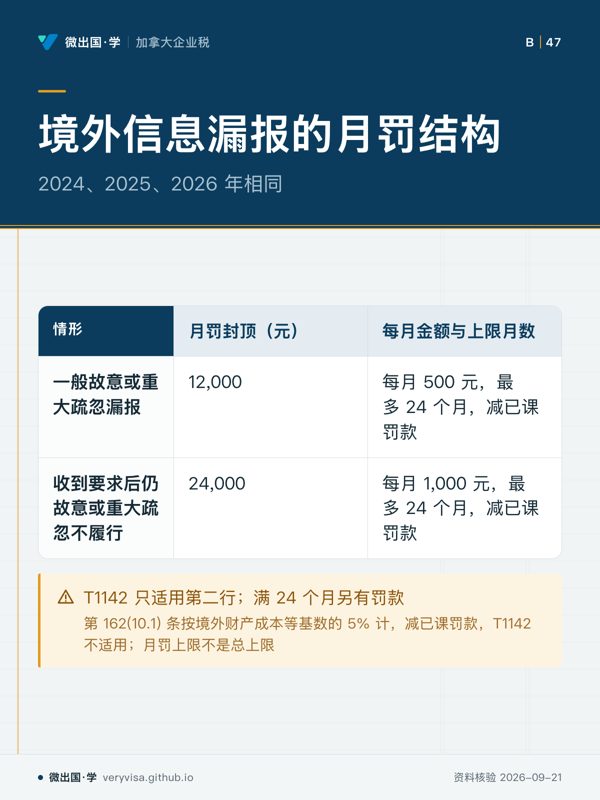
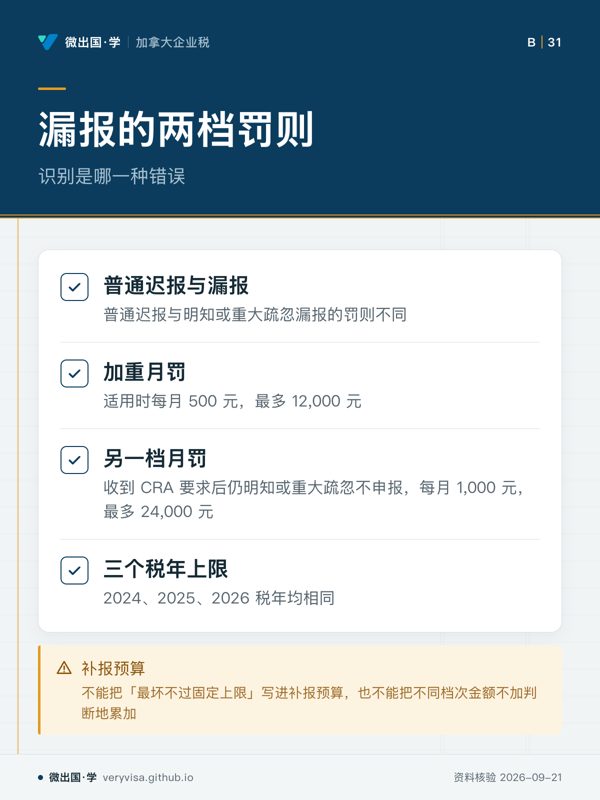
漏报的两档罚则;识别是哪一种错误;普通迟报与漏报;加重月罚;另一档月罚;三个税年上限;补报预算
罚则要先识别错误类型。
  • 先看先看两档月罚对应的适用情形。
  • 易漏它们不是普通迟报的自动账单,更不是任何案件的总罚款封顶。
  • 下一步去讲解看补报预算,带通知资料找持牌专业人士。
详情与分享 →
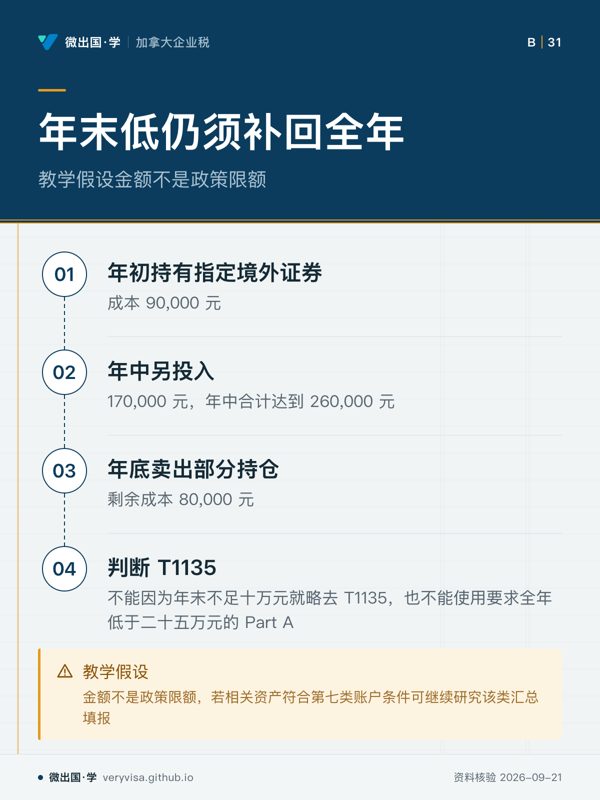
年末低仍须补回全年;教学假设金额不是政策限额;年初持有指定境外证券;年中另投入;年底卖出部分持仓;判断 T1135;教学假设
年末余额低仍可能需要 T1135。
  • 先看先看年内时点变化,不只看最后余额。
  • 易漏金额是教学假设,不是政策限额。
  • 下一步去练习看类似判断,带资产资料找持牌专业人士。
详情与分享 →

→ 去这一页读正文

CCA 与投资激励:三层制度不能混写,公告值不是条例值

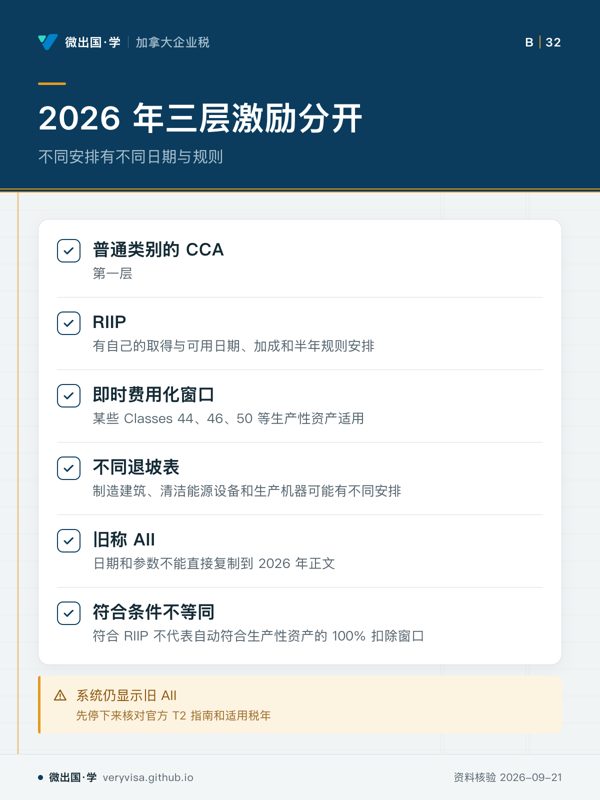
2026 年三层激励分开;不同安排有不同日期与规则;普通类别的 CCA;RIIP;即时费用化窗口;不同退坡表;旧称 AII;符合条件不等同;系统仍显示旧 AII
普通 CCA、RIIP 与窗口需分开读。
  • 先看先看分层格,抓不同安排的边界。
  • 易漏名称变化会影响工作底稿,旧称使用场景须核对。
  • 下一步去讲解页核对资产条件,带疑问找持牌专业人士。
详情与分享 →
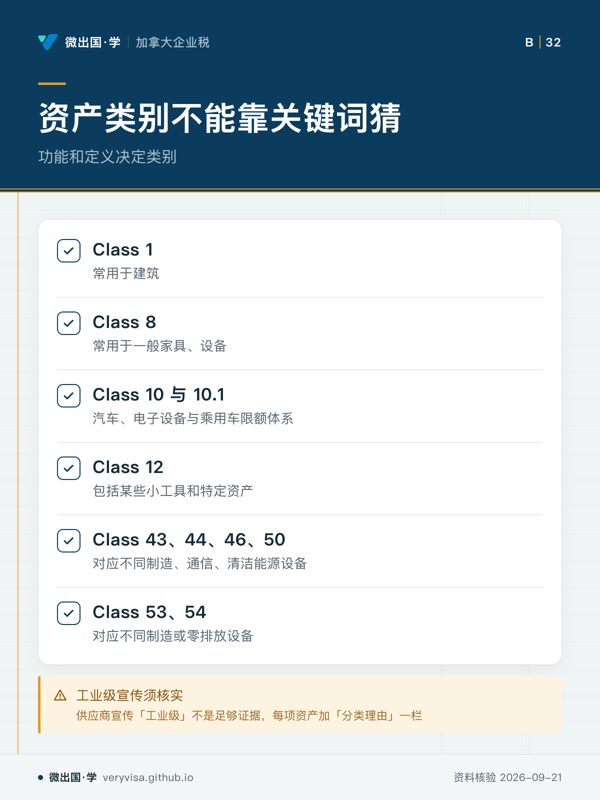
资产类别不能靠关键词猜;功能和定义决定类别;Class 1;Class 8;Class 10 与 10.1;Class 12;Class 43、44、46、50;Class 53、54;工业级宣传须核实
类别判断不能只看名称。
  • 先看先看汽车相关类别,最容易出现错放。
  • 易漏资产功能和法规定义比名称更关键,资料不足须复核。
  • 下一步去知识卡查看类别,再带资产资料找持牌专业人士。
详情与分享 →
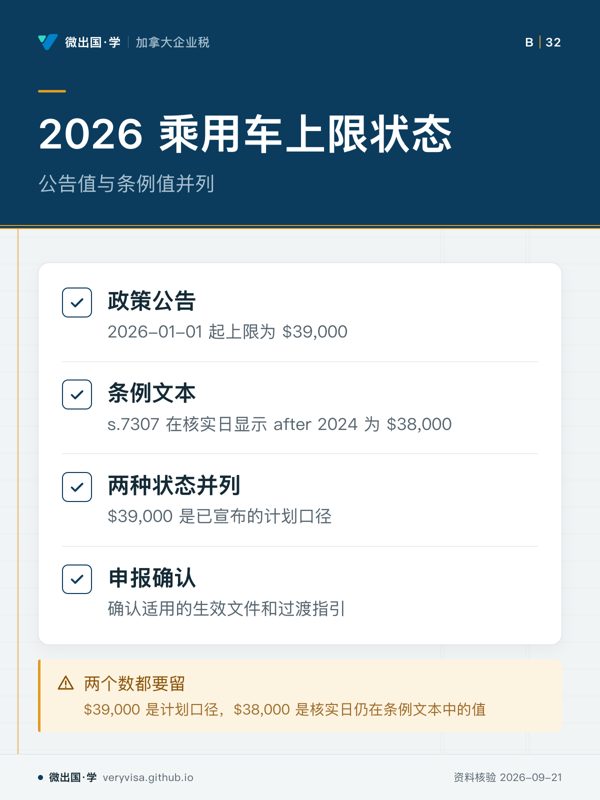
2026 乘用车上限状态;公告值与条例值并列;政策公告;条例文本;两种状态并列;申报确认;两个数都要留
公告值与条例值需区分。
  • 先看先看两种状态,分清公告和文本。
  • 易漏车辆相关参数各有适用范围,更新时须复核。
  • 下一步去路线查看申报流程,带文件找持牌专业人士。
详情与分享 →

→ 去这一页读正文

付非居民的钱:Part XIII 收租,s.116 买楼,两套责任不通用
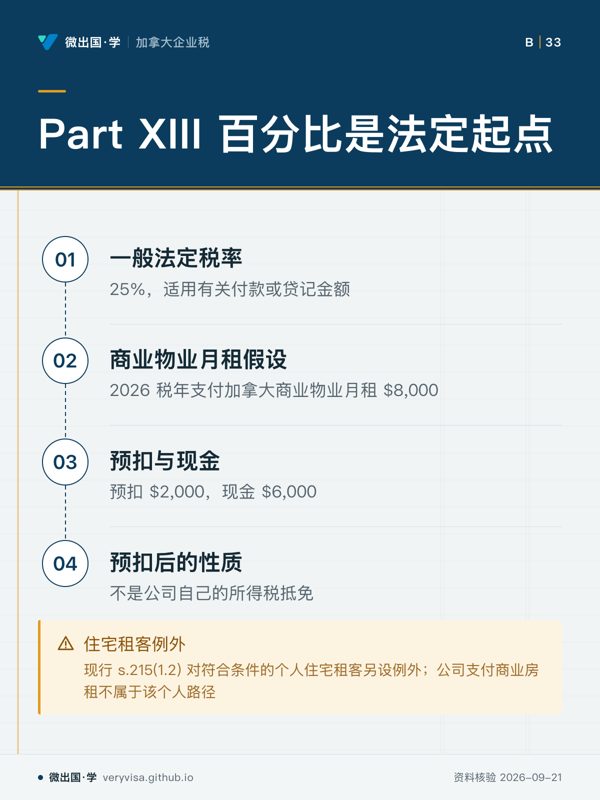
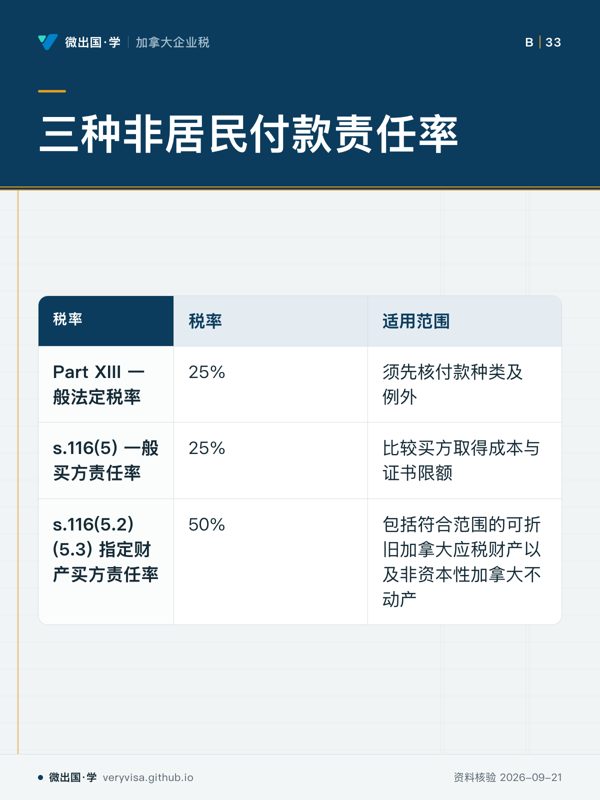
三种非居民付款责任率;税率;适用范围;Part XIII 一般法定税率;25%;须先核付款种类及例外;s.116(5) 一般买方责任率;25%;比较买方取得成本与证书限额;s.116(5.2)(5.3) 指定财产买方责任率;50%;包括符合范围的可折旧加拿大应税财产以及非资本性加拿大不动产
不同法律问题有不同责任率。
  • 先看先看适用范围,区分付款与买方责任。
  • 易漏证书上的资产、交易人和金额也必须与实际交割一致。
  • 下一步去知识卡查看相关规则。
详情与分享 →
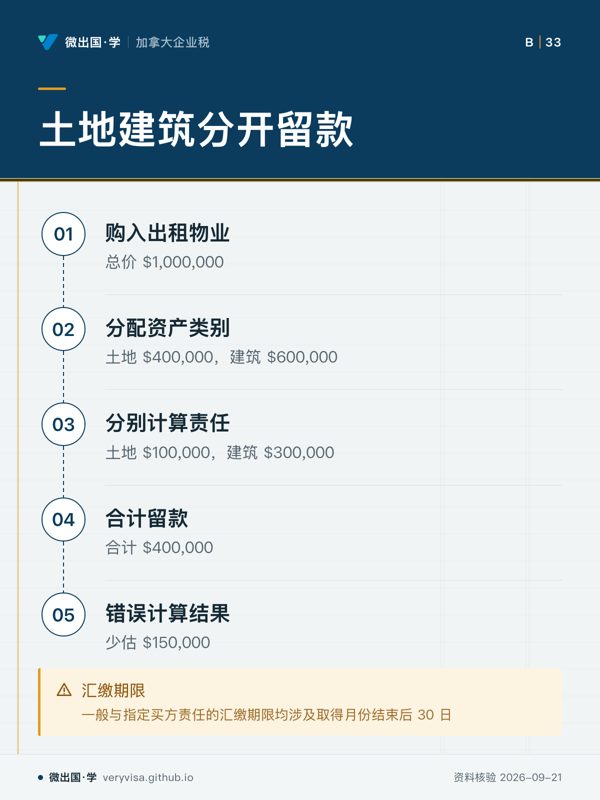
土地建筑分开留款;购入出租物业;分配资产类别;分别计算责任;合计留款;错误计算结果;汇缴期限
土地与建筑不能不分类便整笔乘同一税率。
  • 先看先看资产类别分配,判断责任分流。
  • 易漏实际土地建筑分配应由估值、合同和其他证据支持。
  • 下一步去讲解查看案例分析。
详情与分享 →
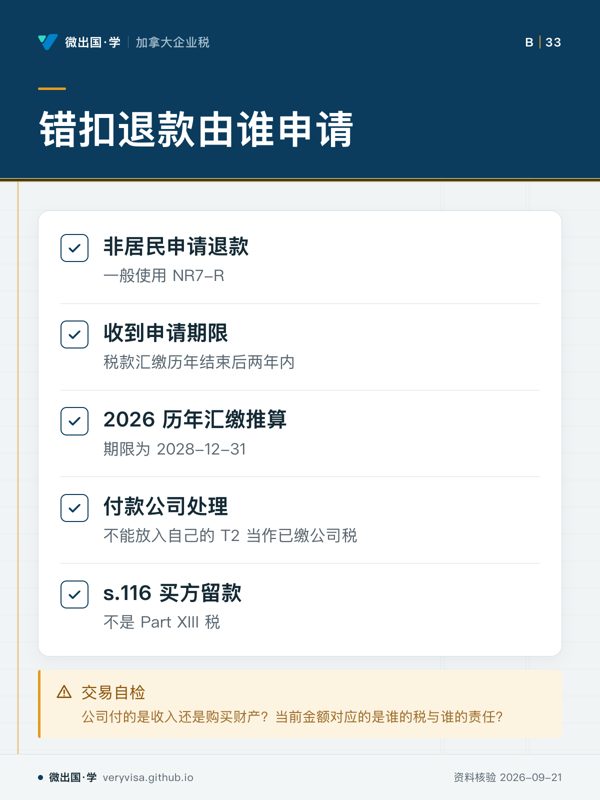
错扣退款由谁申请;非居民申请退款;收到申请期限;2026 历年汇缴推算;付款公司处理;s.116 买方留款;交易自检
退款路线取决于对应的税与责任。
  • 先看先看退款申请主体,避免混淆责任。
  • 易漏s.116 的买方留款有关卖方申报及抵扣应回到财产处置制度。
  • 下一步去练习查看退款判断。
详情与分享 →

→ 去这一页读正文

BC 制造加工抵免、NPO 棘轮、EHT 断崖:三条各自的门槛

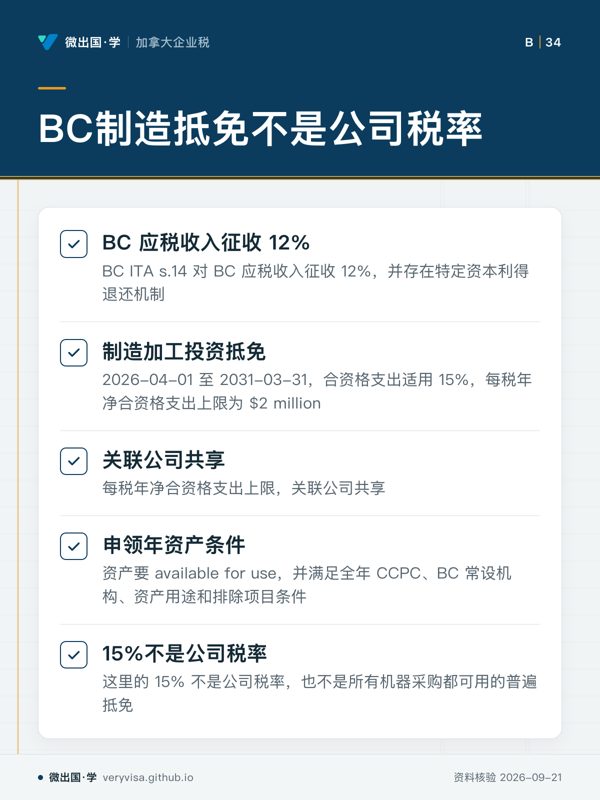
BC制造抵免不是公司税率;BC 应税收入征收 12%;制造加工投资抵免;关联公司共享;申领年资产条件;15%不是公司税率
制造加工投资抵免不是公司税率
  • 先看先看 15% 这一格,判断它属于哪类制度
  • 易漏退还资格要看公司类型、收入性质、联邦连接条款和实际选择
  • 下一步去讲解,带问题找持牌专业人士
详情与分享 →
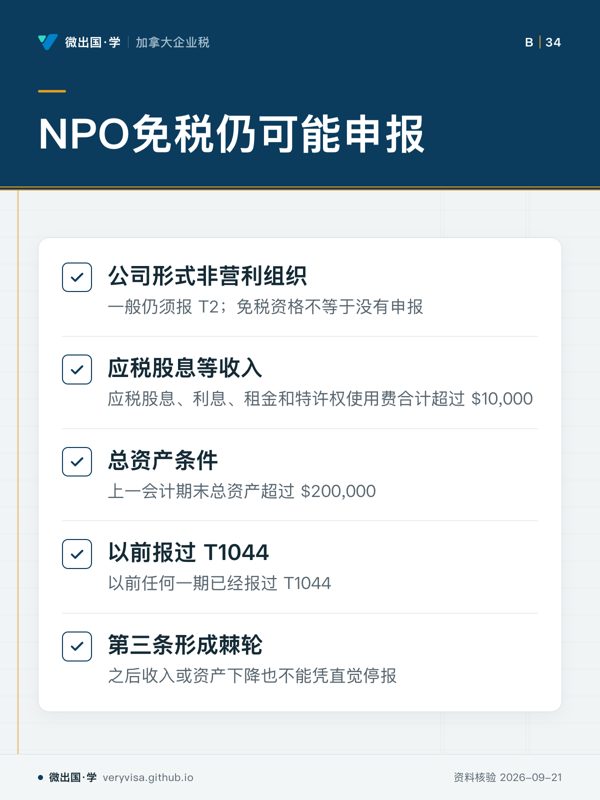
NPO免税仍可能申报;公司形式非营利组织;应税股息等收入;总资产条件;以前报过 T1044;第三条形成棘轮
免税资格不等于没有申报
  • 先看先看三项触发条件,判断是否进入申报检查
  • 易漏三条是「或」关系,会所和住宅共管公寓管理公司需另行检查
  • 下一步去知识卡,带问题找持牌专业人士
详情与分享 →
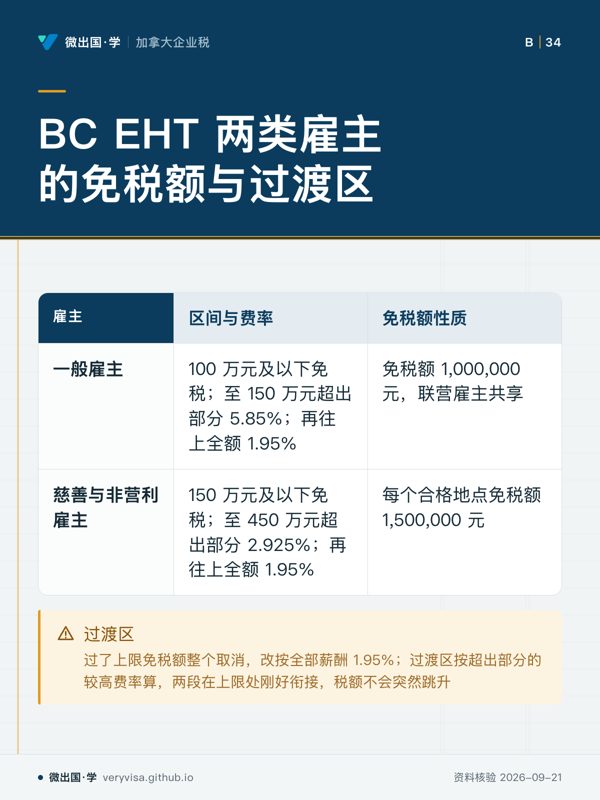
BC EHT 两类雇主的免税额与过渡区;区间与费率;免税额性质;一般雇主;100 万元及以下免税;至 150 万元超出部分 5.85%;再往上全额 1.95%;免税额 1,000,000 元,联营雇主共享;慈善与非营利雇主;150 万元及以下免税;至 450 万元超出部分 2.925%;再往上全额 1.95%;每个合格地点免税额 1,500,000 元;过渡区
过了上限免税额整个取消,但过渡区让税额连续
  • 先看先看雇主类型栏,区分两类免税额
  • 易漏联营雇主共享规则和合格地点条件需保留文件
  • 下一步去讲义,带问题找持牌专业人士
详情与分享 →
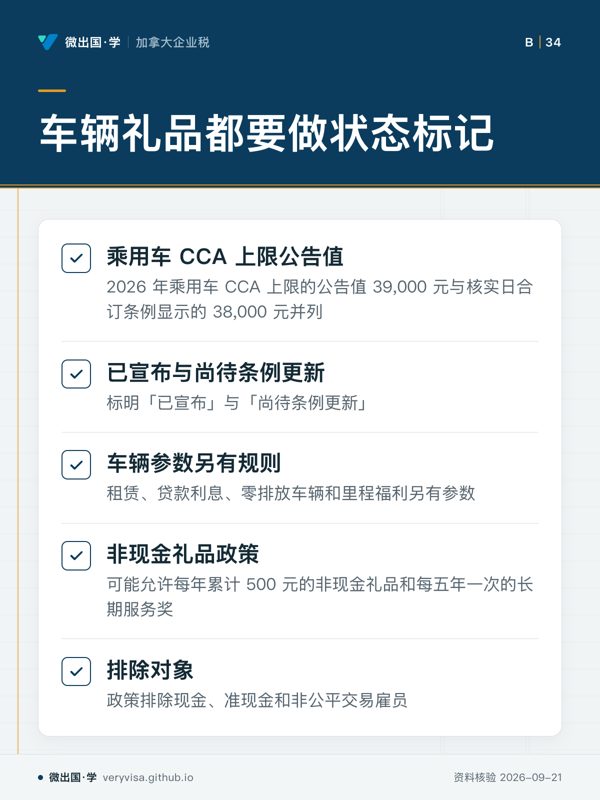
车辆礼品都要做状态标记;乘用车 CCA 上限公告值;已宣布与尚待条例更新;车辆参数另有规则;非现金礼品政策;排除对象
应税福利要按收款人关系处理
  • 先看先看状态标记,区分公告值和条例显示值
  • 易漏亲属、股东及与其有关的人是小公司容易忽略的排除对象
  • 下一步去知识卡,带问题找持牌专业人士
详情与分享 →

→ 去这一页读正文

美国股东的 PFIC:小额例外不叠加,市值计税比的是税基

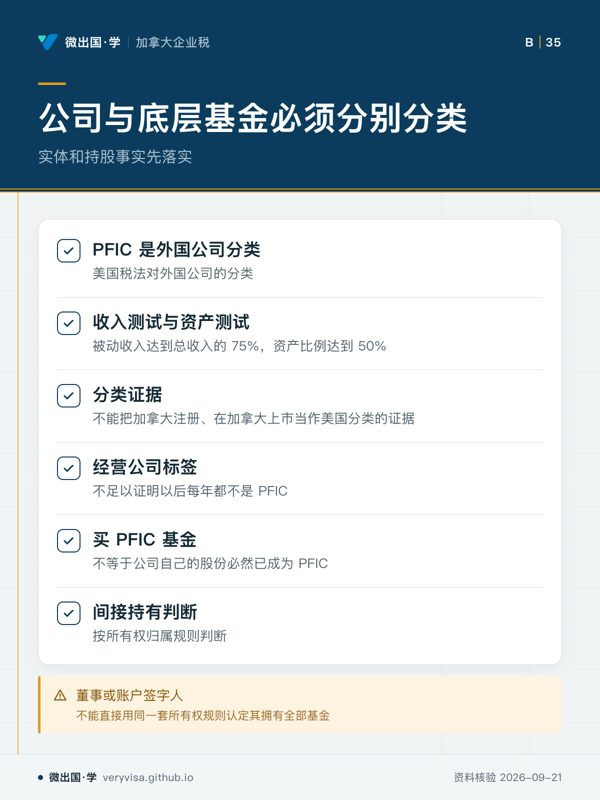
公司与底层基金必须分别分类;实体和持股事实先落实;PFIC 是外国公司分类;收入测试与资产测试;分类证据;经营公司标签;买 PFIC 基金;间接持有判断;董事或账户签字人
公司与底层投资不能互相代替分类
  • 先看先看收入测试和资产测试,两条通常满足其一即触发
  • 易漏加拿大注册、上市或名字里带「基金」不能当作完成美国分类的证据
  • 下一步去讲解页核对持股链,带所有权归属问题找持牌专业人士
详情与分享 →
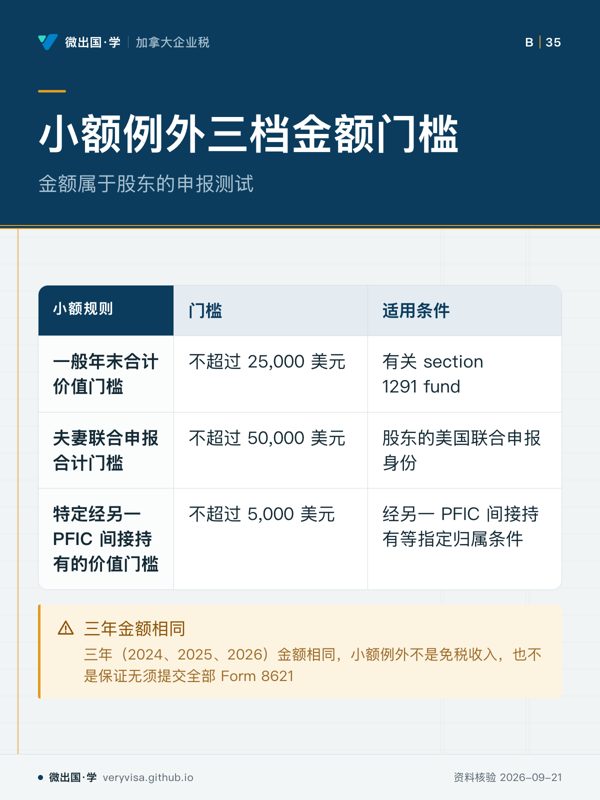
小额例外三档金额门槛;金额属于股东的申报测试;门槛;适用条件;一般年末合计价值门槛;不超过 25,000 美元;有关 section 1291 fund;夫妻联合申报合计门槛;不超过 50,000 美元;股东的美国联合申报身份;特定经另一 PFIC 间接持有的价值门槛;不超过 5,000 美元;经另一 PFIC 间接持有等指定归属条件;三年金额相同
小额例外仍须独立判断申报要求
  • 先看先看三档价值门槛对应的适用条件
  • 易漏夫妻联合申报门槛属于股东身份,不能给公司套用
  • 下一步去知识卡核对持有路径,带 Form 8621 问题找持牌专业人士
详情与分享 →
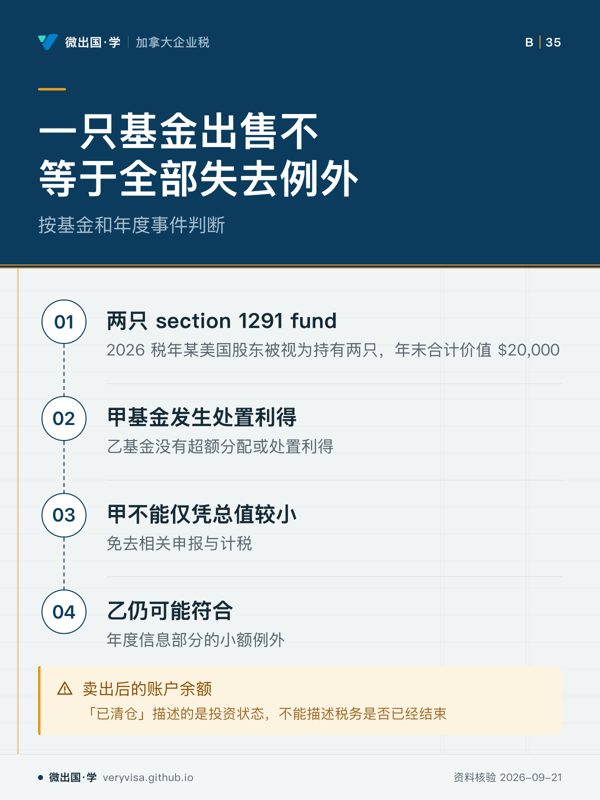
一只基金出售不等于全部失去例外;按基金和年度事件判断;两只 section 1291 fund;甲基金发生处置利得;甲不能仅凭总值较小;乙仍可能符合;卖出后的账户余额
逐只判事件,再按规则判合计
  • 先看先看甲基金与乙基金的不同处理
  • 易漏出售影响该只基金,小额例外仍须各自核对年度事件
  • 下一步去讲解页核对资料包,带交易历史问题找持牌专业人士
详情与分享 →
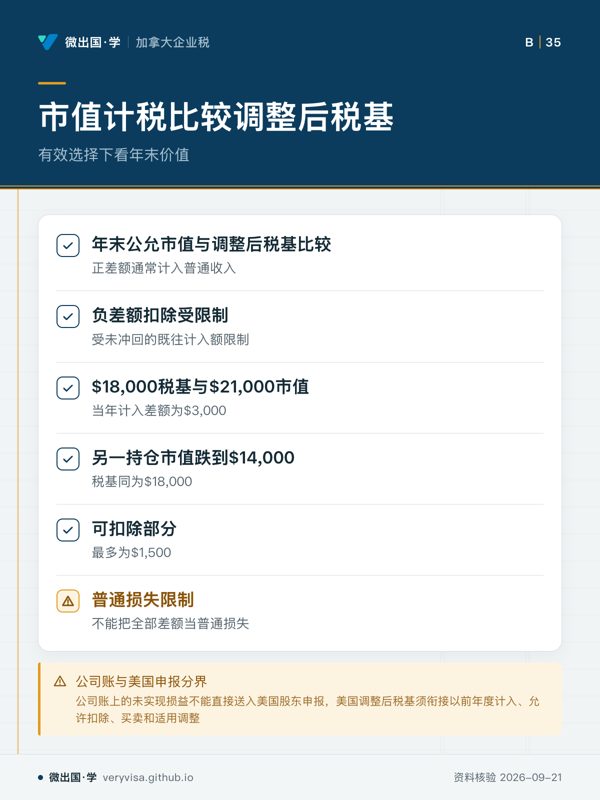
市值计税比较调整后税基;有效选择下看年末价值;年末公允市值与调整后税基比较;负差额扣除受限制;$18,000税基与$21,000市值;另一持仓市值跌到$14,000;可扣除部分;普通损失限制;公司账与美国申报分界
市值计税比较对象是调整后税基。
  • 先看先看正负差额节点,抓住计算方向。
  • 易漏选择有效前,需确认股份符合可作此选择的市场交易条件。
  • 下一步查看讲解,带资料问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

美国股东跨境资料:公司、股东、付款人是三个不同的主体

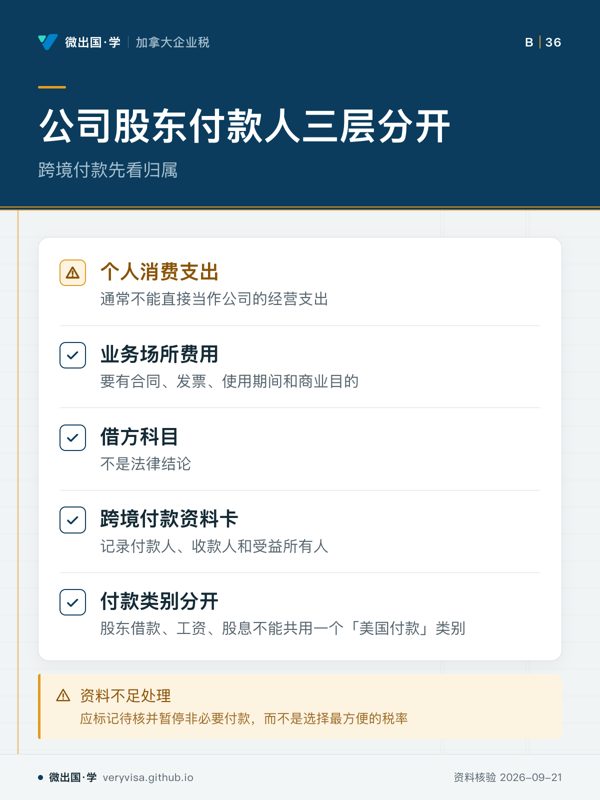
公司股东付款人三层分开;跨境付款先看归属;个人消费支出;业务场所费用;借方科目;跨境付款资料卡;付款类别分开;资料不足处理
付款人、股东与公司不是同一主体。
  • 先看先看付款类别分开,确认主体归属。
  • 易漏名义收款账户不一定是受益所有人。
  • 下一步查看知识卡,整理资料给持牌专业人士。
详情与分享 →
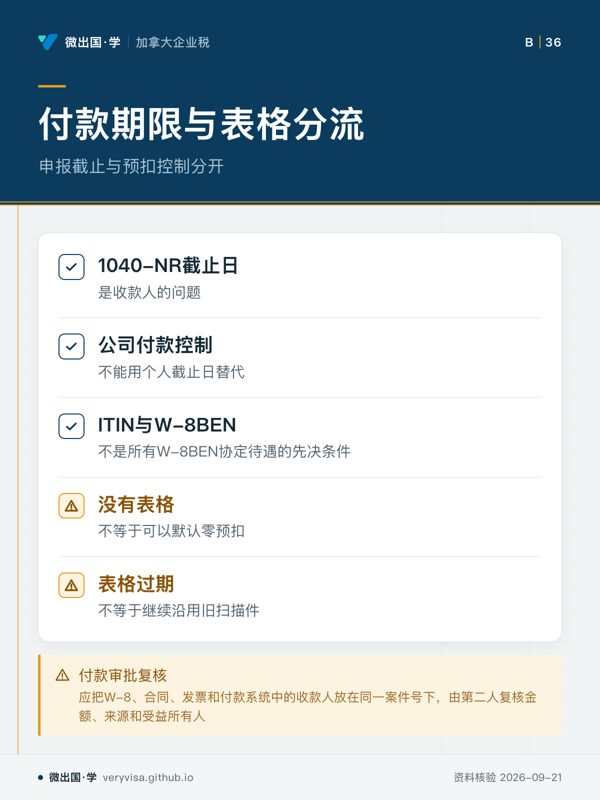
付款期限与表格分流;申报截止与预扣控制分开;1040-NR截止日;公司付款控制;ITIN与W-8BEN;没有表格;表格过期;付款审批复核
W-8BEN不是所有场景的通行证。
  • 先看先看截止日和表格分流节点。
  • 易漏付款类别、服务发生地和来源所得仍需检查。
  • 下一步查看讲解,带付款资料找持牌专业人士。
详情与分享 →
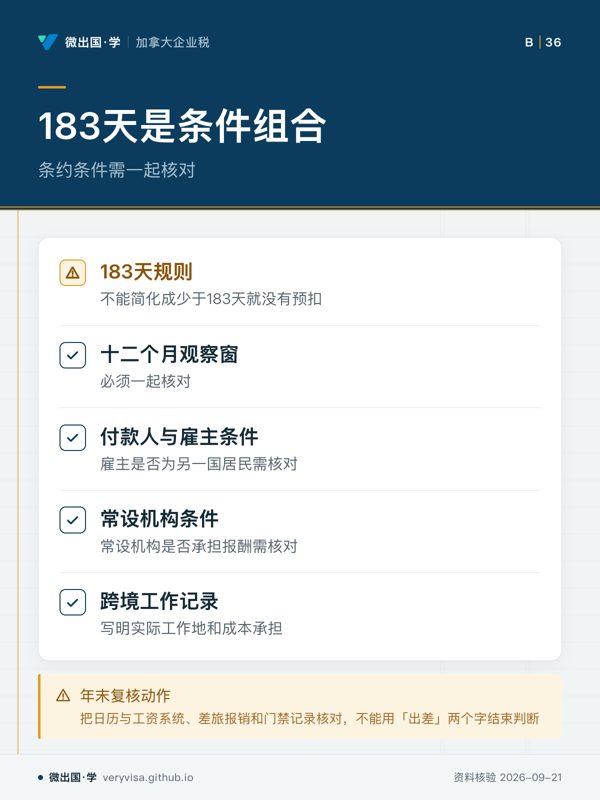
183天是条件组合;条约条件需一起核对;183天规则;十二个月观察窗;付款人与雇主条件;常设机构条件;跨境工作记录;年末复核动作
183天规则需要多个条件共同判断。
  • 先看先看条件节点,避免只看天数。
  • 易漏只保留护照首页不足以支持天数结论。
  • 下一步查看路线,带工作记录找持牌专业人士。
详情与分享 →

→ 去这一页读正文

美国补救整理:事实冻结与法律判断分层,公司不替股东下结论

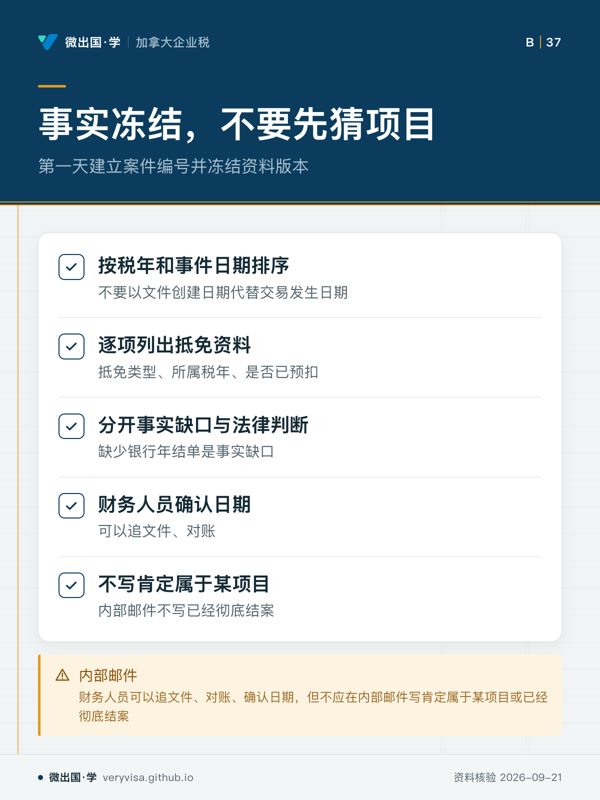
事实冻结,不要先猜项目;第一天建立案件编号并冻结资料版本;按税年和事件日期排序;逐项列出抵免资料;分开事实缺口与法律判断;财务人员确认日期;不写肯定属于某项目;内部邮件
事实缺口与法律判断应分开处理
  • 先看先看事实缺口与法律判断,分开后再处理
  • 易漏某些扣抵有16个月条件,但其他规则可能另有规则
  • 下一步去知识卡,带判断问题找持牌专业人士
详情与分享 →
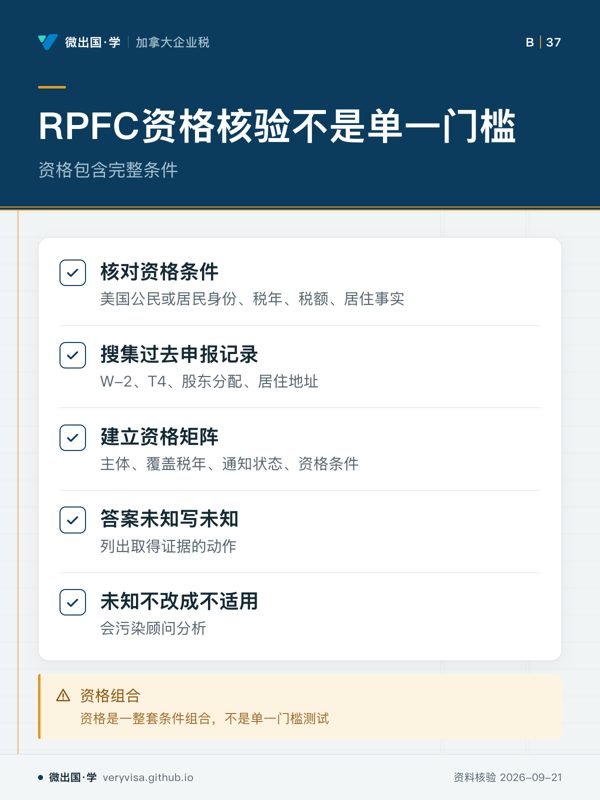
RPFC资格核验不是单一门槛;资格包含完整条件;核对资格条件;搜集过去申报记录;建立资格矩阵;答案未知写未知;未知不改成不适用;资格组合
资格是一整套条件组合
  • 先看先看资格条件这一格,抓住核验范围
  • 易漏加拿大缴税额不能直接当作美国资格测试中的联邦税额
  • 下一步去讲解,带资格条件找持牌专业人士
详情与分享 →
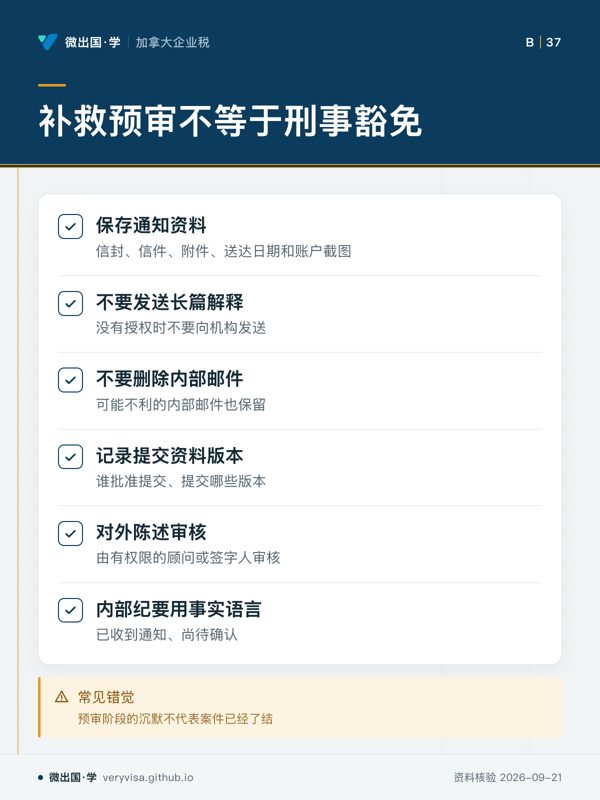
补救预审不等于刑事豁免;保存通知资料;不要发送长篇解释;不要删除内部邮件;记录提交资料版本;对外陈述审核;内部纪要用事实语言;常见错觉
补救预审不等于刑事豁免
  • 先看先看保存通知资料,确认沟通边界
  • 易漏资料完整比叙述好听更重要
  • 下一步去讲义,带沟通问题找持牌专业人士
详情与分享 →

→ 去这一页读正文

跨境住房报销:IRS 城市上限不是公司报销标准

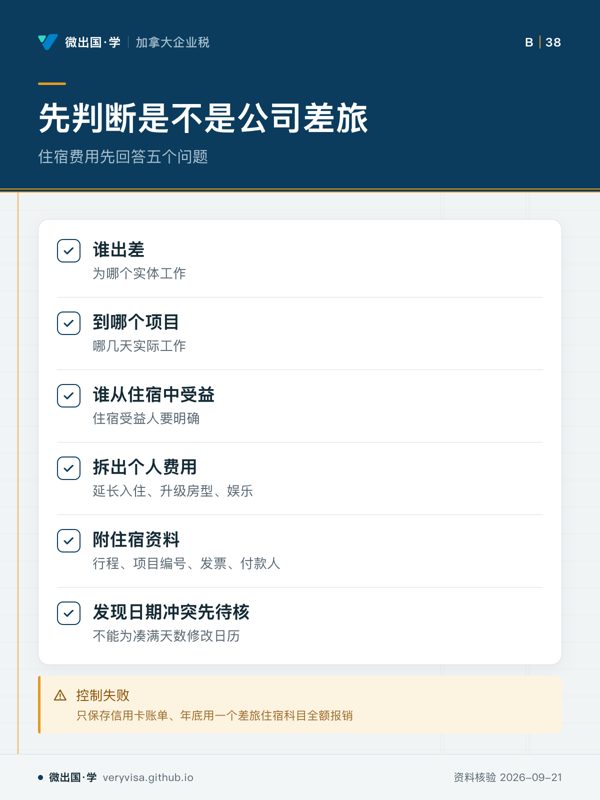
先判断是不是公司差旅;住宿费用先回答五个问题;谁出差;到哪个项目;谁从住宿中受益;拆出个人费用;附住宿资料;发现日期冲突先待核;控制失败
住宿费用要先回答五个问题
  • 先看先看五个问题,判断住宿类别
  • 易漏信用卡流水只证明有一笔付款,不能证明业务相关
  • 下一步去知识卡,带报销问题找持牌专业人士
详情与分享 →
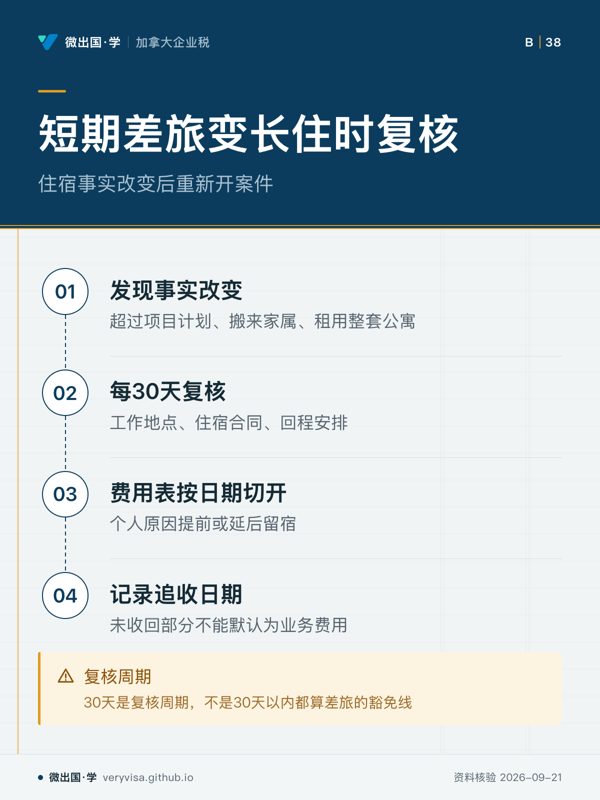
短期差旅变长住时复核;住宿事实改变后重新开案件;发现事实改变;每30天复核;费用表按日期切开;记录追收日期;复核周期
短期差旅变长住时要重新开案件
  • 先看先看事实改变,再看复核动作
  • 易漏住宿超过项目计划会改变事实
  • 下一步去路线,带住宿变化问题找持牌专业人士
详情与分享 →

→ 去这一页读正文

公司持有住宅:短租拒扣、翻炒定性与住宅税是三个各自的判断

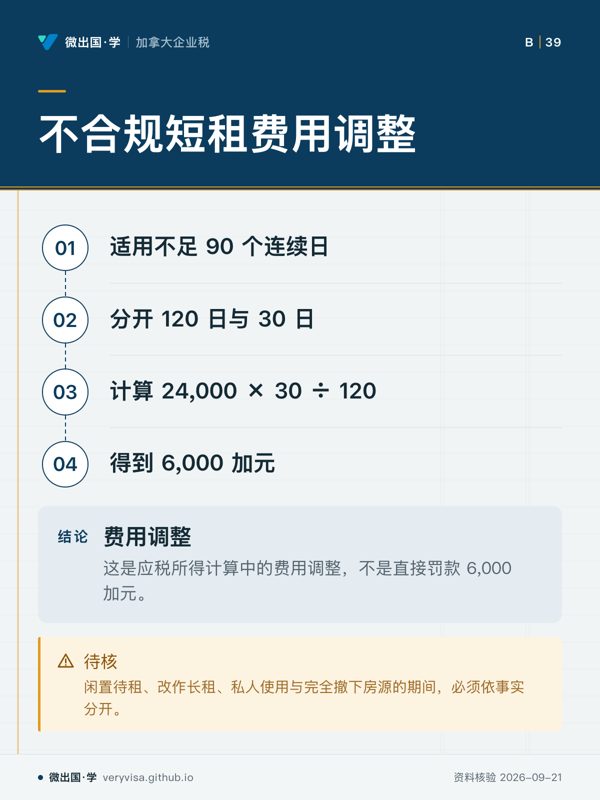
不合规短租费用调整;适用不足 90 个连续日;分开 120 日与 30 日;计算 24,000 × 30 ÷ 120;得到 6,000 加元;费用调整;待核
不合规短租影响费用扣除。
  • 先看先看计算节点,确认比例来自哪段短租天数。
  • 易漏收入并不会因为经营不合规就自动从税表消失。
  • 下一步去讲解,看短租费用问题找持牌专业人士。
详情与分享 →
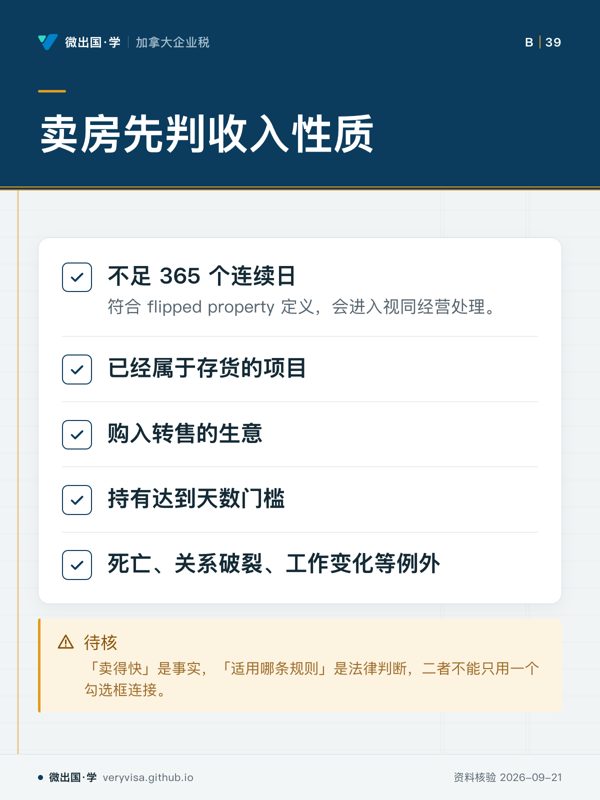
卖房先判收入性质;不足 365 个连续日;已经属于存货的项目;购入转售的生意;持有达到天数门槛;死亡、关系破裂、工作变化等例外;待核
短期卖房仍要分析收入性质。
  • 先看先看不足365日条件,再看收入性质。
  • 易漏持有达到联邦天数门槛,不是资本利得待遇的保证书。
  • 下一步去讲解,看收入性质问题找持牌专业人士。
详情与分享 →
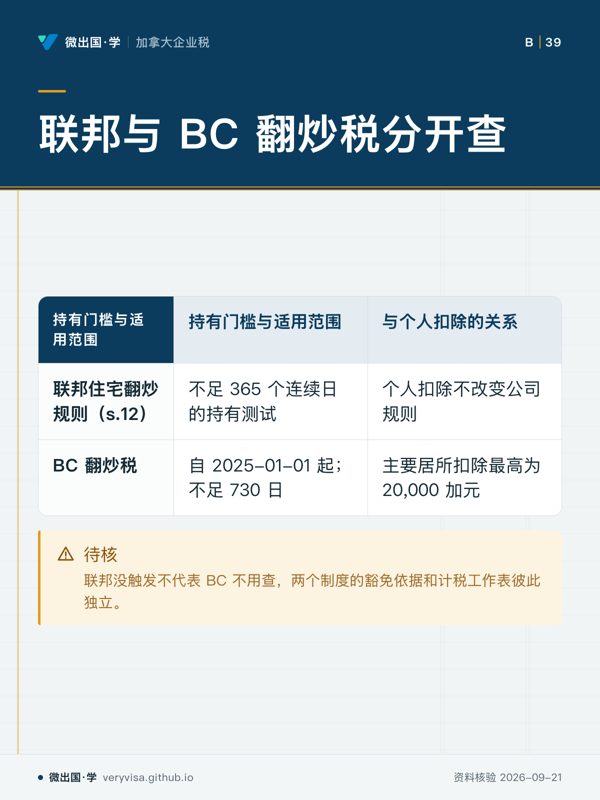
联邦与 BC 翻炒税分开查;持有门槛与适用范围;与个人扣除的关系;联邦住宅翻炒规则(s.12);不足 365 个连续日的持有测试;个人扣除不改变公司规则;BC 翻炒税;自 2025-01-01 起;不足 730 日;主要居所扣除最高为 20,000 加元;待核
两个制度的计算工作表彼此独立。
  • 先看先看两行门槛,区分两个制度。
  • 易漏主要居所扣除针对符合条件的个人,公司不能主张。
  • 下一步去知识卡,看专项税问题找持牌专业人士。
详情与分享 →
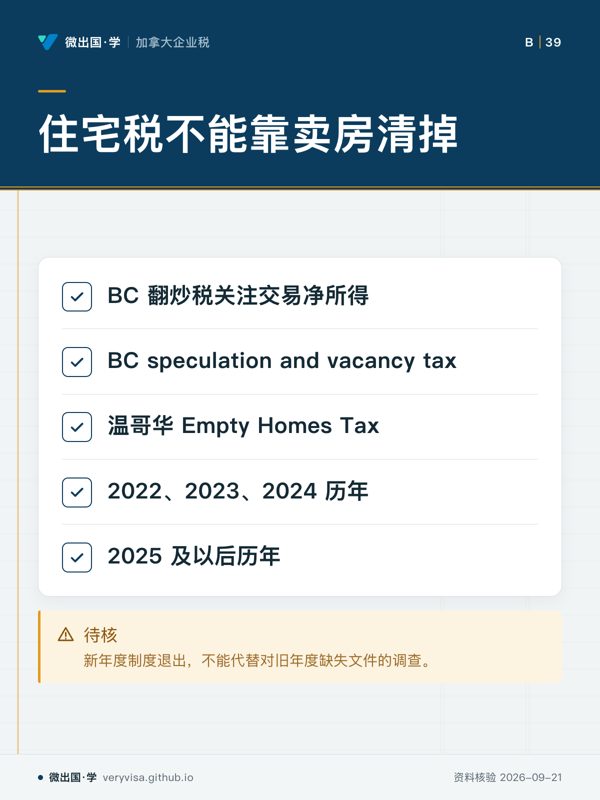
住宅税不能靠卖房清掉;BC 翻炒税关注交易净所得;BC speculation and vacancy tax;温哥华 Empty Homes Tax;2022、2023、2024 历年;2025 及以后历年;待核
旧年度要求仍须分别核对。
  • 先看先看历年分档,判断旧年度是否仍需核对。
  • 易漏卖房没有利润,不能证明持有期间没有住宅税申报责任。
  • 下一步去讲解,看旧年度问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

美国信息申报罚款:先画义务地图,再谈罚款计算

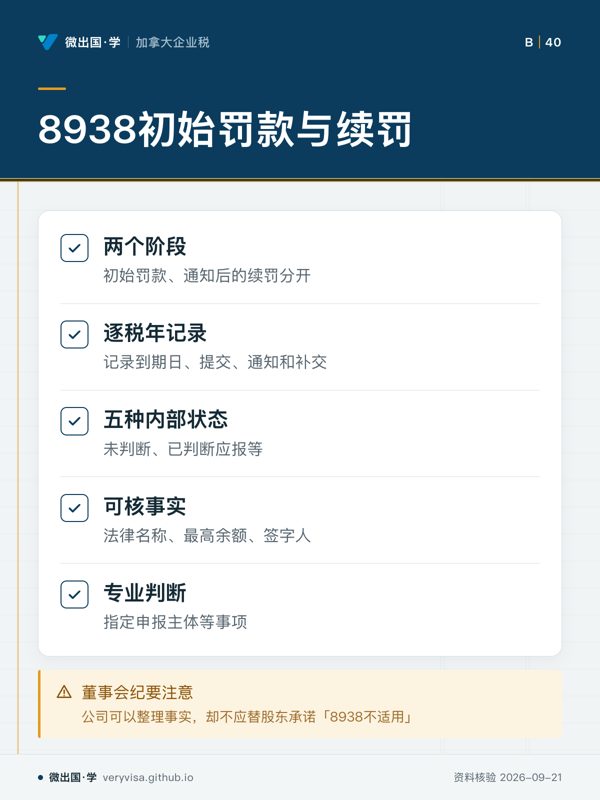
8938初始罚款与续罚;两个阶段;逐税年记录;五种内部状态;可核事实;专业判断;董事会纪要注意
初始罚款与通知后续罚要分开记录。
  • 先看先看两个阶段,理解为何不能合并记录。
  • 易漏通知后的期间和漏报年度分开处理,资料整理不等于提交证明。
  • 下一步去讲解页看记录方法,再带责任判断问题找持牌专业人士。
详情与分享 →
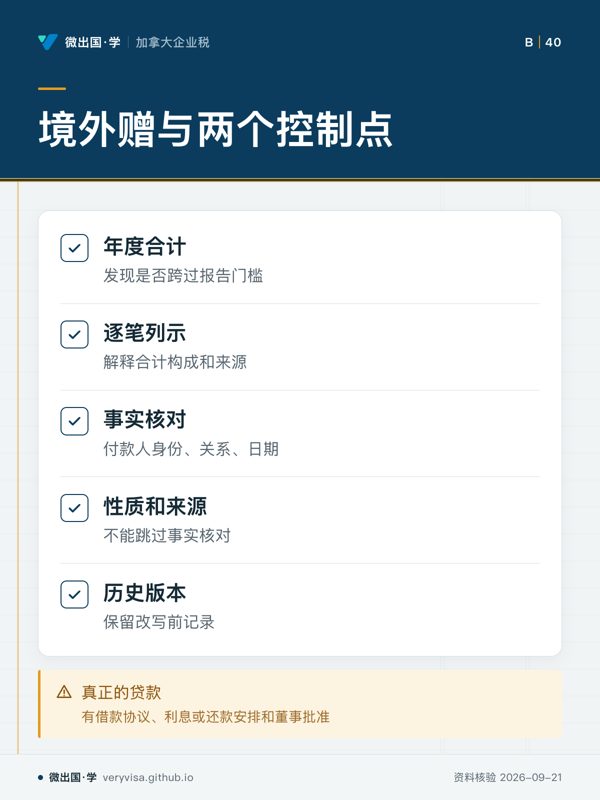
境外赠与两个控制点;年度合计;逐笔列示;事实核对;性质和来源;历史版本;真正的贷款
年度汇总不能替代每笔性质核对。
  • 先看先看年度合计和逐笔列示,两者用途不同。
  • 易漏款项名称不能替代性质判断,股东交易还要看文件。
  • 下一步去知识卡页看交易分类,再带性质问题找持牌专业人士。
详情与分享 →
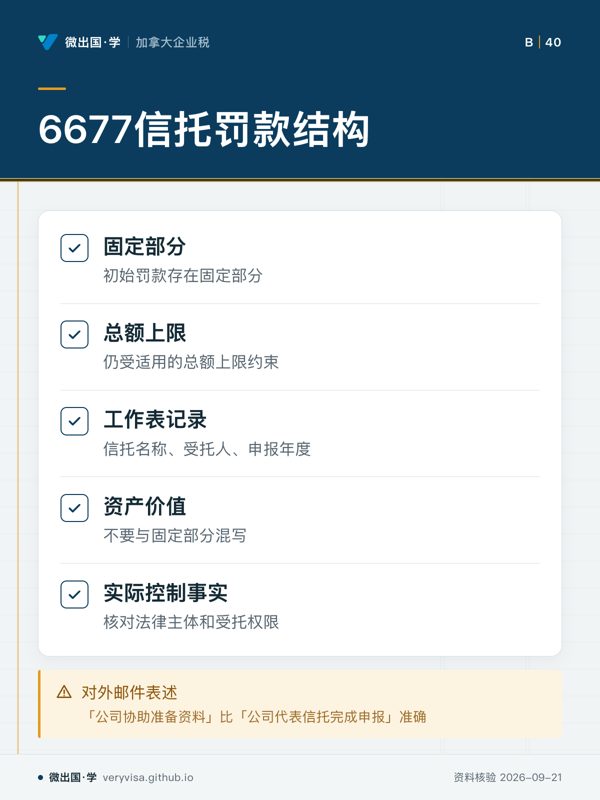
6677信托罚款结构;固定部分;总额上限;工作表记录;资产价值;实际控制事实;对外邮件表述
固定部分与资产价值不要混写。
  • 先看先看固定部分和总额上限的关系。
  • 易漏服务提供者或付款代理人不自动成为申报人。
  • 下一步去讲解页看责任判断,再带文件签署问题找持牌专业人士。
详情与分享 →
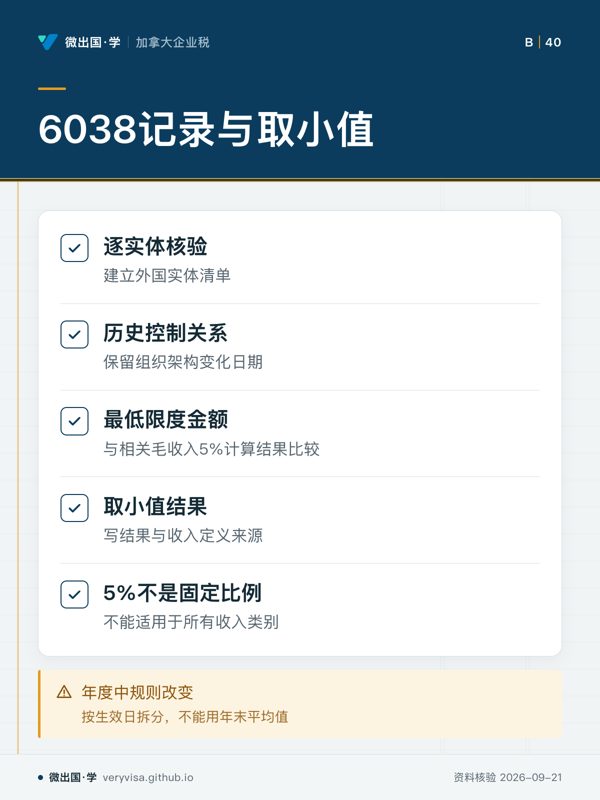
6038记录与取小值;逐实体核验;历史控制关系;最低限度金额;取小值结果;5%不是固定比例;年度中规则改变
逐实体记录和取小值测试分别处理。
  • 先看先看逐实体核验和取小值计算两部分。
  • 易漏5%计算需结合相关毛收入,不能直接套用财务报表收入。
  • 下一步去讲解页看计算方法,再带收入定义问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

离境与海外账户:RPFC、covered、877A、FBAR 各自回答不同问题
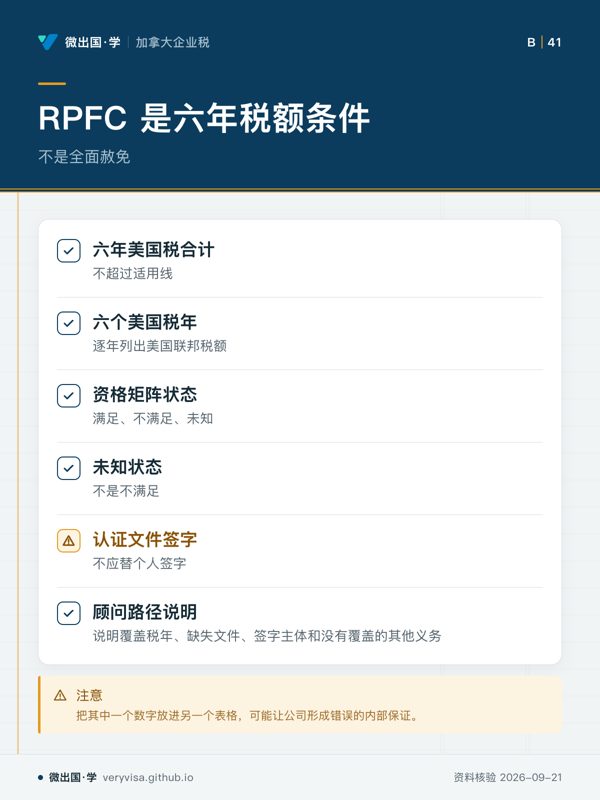
RPFC 是六年税额条件;不是全面赦免;六年美国税合计;六个美国税年;资格矩阵状态;未知状态;认证文件签字;顾问路径说明;注意
RPFC 关注六年美国税合计,不是全面赦免。
  • 先看先看六年美国税合计这一格,抓住 RPFC 的计算对象。
  • 易漏未知不是不满足,旧税表、通知或缴款记录尚未找到时仍待确认。
  • 下一步去知识卡,带覆盖税年和缺失文件问题找持牌专业人士。
详情与分享 →
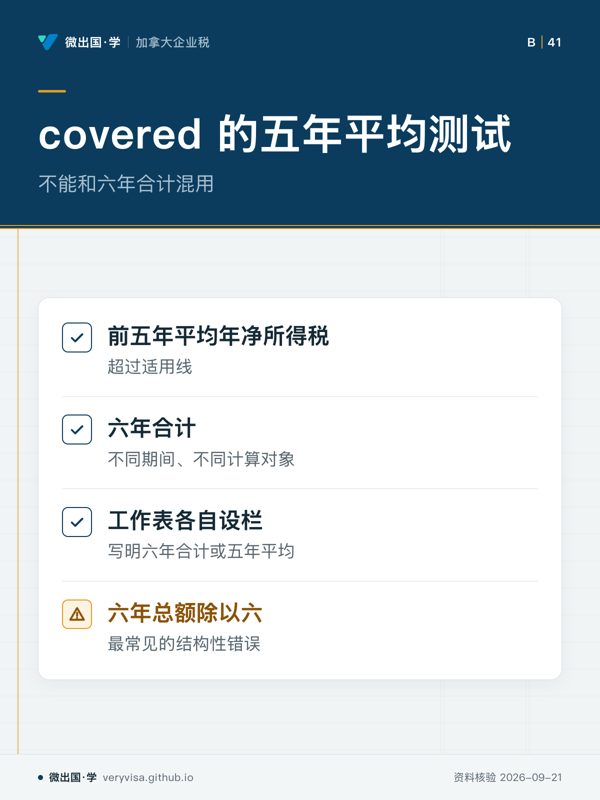
covered 的五年平均测试;不能和六年合计混用;前五年平均年净所得税;六年合计;工作表各自设栏;六年总额除以六
五年平均与六年合计属于不同测试
  • 先看先看两个期间,避免把计算对象混在一起
  • 易漏收入、抵免和异常年度也要记录,不能只看总额
  • 下一步看讲解,带计算方法问题找个人顾问
详情与分享 →
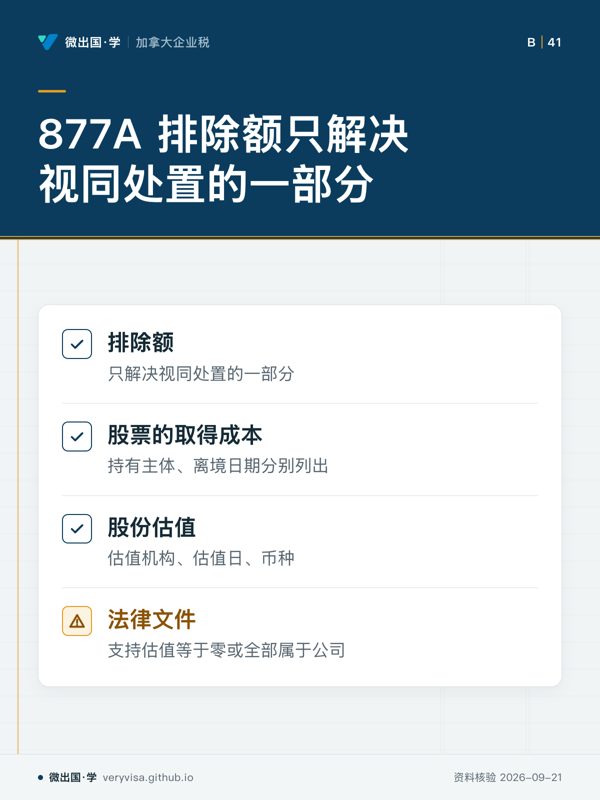
877A 排除额只解决视同处置的一部分;排除额;股票的取得成本;股份估值;法律文件
排除额不是离境税全貌
  • 先看先看排除额位置,理解它处理的范围
  • 易漏重组、股份交换等情况会改变事实
  • 下一步看知识卡,带估值文件问题找个人顾问
详情与分享 →
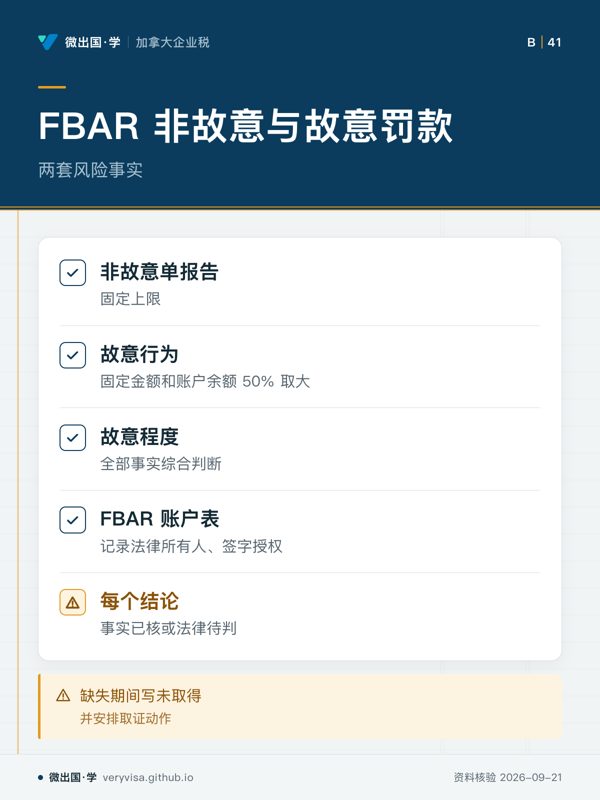
FBAR 非故意与故意罚款;两套风险事实;非故意单报告;故意行为;故意程度;FBAR 账户表;每个结论;缺失期间写未取得
FBAR区分非故意与故意风险事实
  • 先看先看罚款分支,分清两类风险事实
  • 易漏账户关系和签字权需要分别记录,不能直接推定
  • 下一步看知识卡,带旧年度漏报问题找个人顾问
详情与分享 →

→ 去这一页读正文

美国子公司福利:退休追加供款按年龄互斥选择,照护福利提高的是排除上限

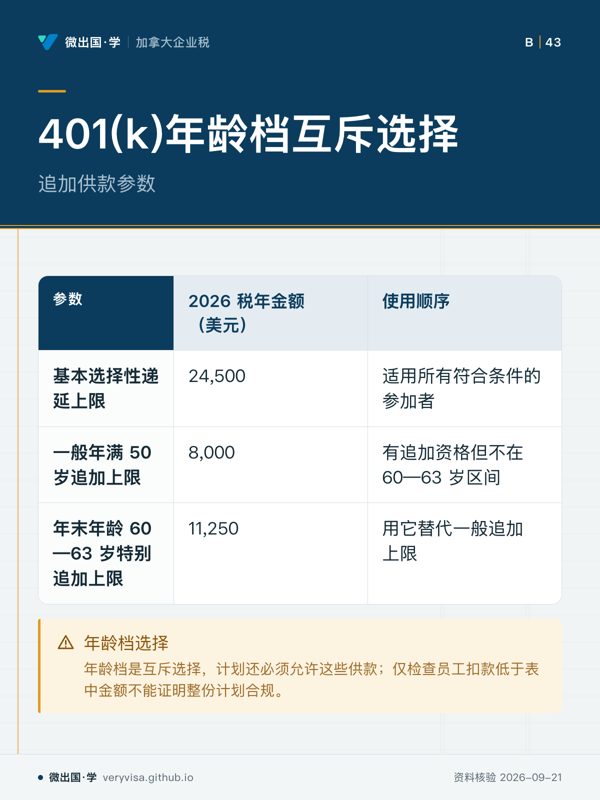
401(k)年龄档互斥选择;追加供款参数;2026 税年金额(美元);使用顺序;基本选择性递延上限;24,500;适用所有符合条件的参加者;一般年满 50 岁追加上限;8,000;有追加资格但不在 60—63 岁区间;年末年龄 60—63 岁特别追加上限;11,250;用它替代一般追加上限;年龄档选择
年龄档决定追加上限使用顺序。
  • 先看先看金额列,区分三个追加档位。
  • 易漏年龄档不是同时叠加,计划条款也要核对。
  • 下一步去知识卡查看退休计划,再带记录找持牌专业人士。
详情与分享 →
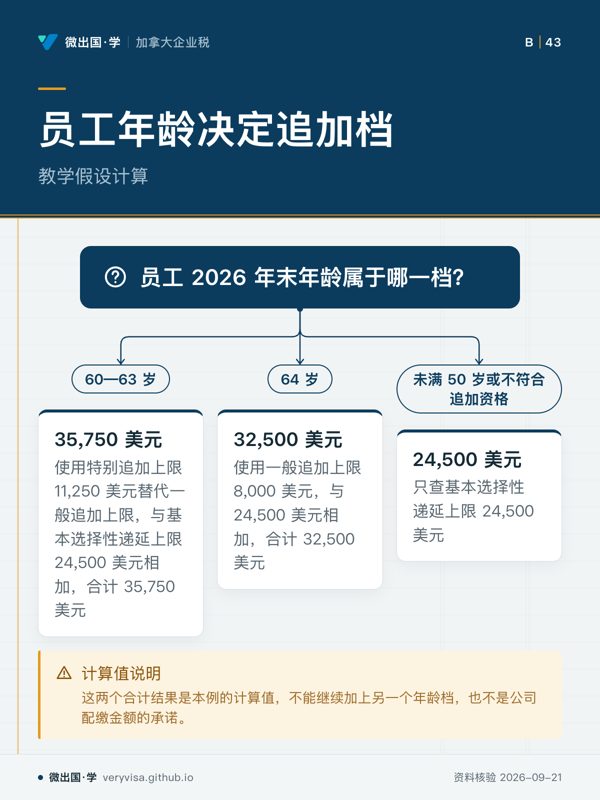
员工年龄决定追加档;教学假设计算;员工 2026 年末年龄属于哪一档?;60—63 岁;35,750 美元;64 岁;32,500 美元;未满 50 岁或不符合追加资格;24,500 美元;计算值说明
不同年龄档使用不同追加上限。
  • 先看先看根问题,再看年龄分支。
  • 易漏报酬足够、计划允许特别追加等条件需同时满足。
  • 下一步去讲解查看计算,再带计划资料找持牌专业人士。
详情与分享 →
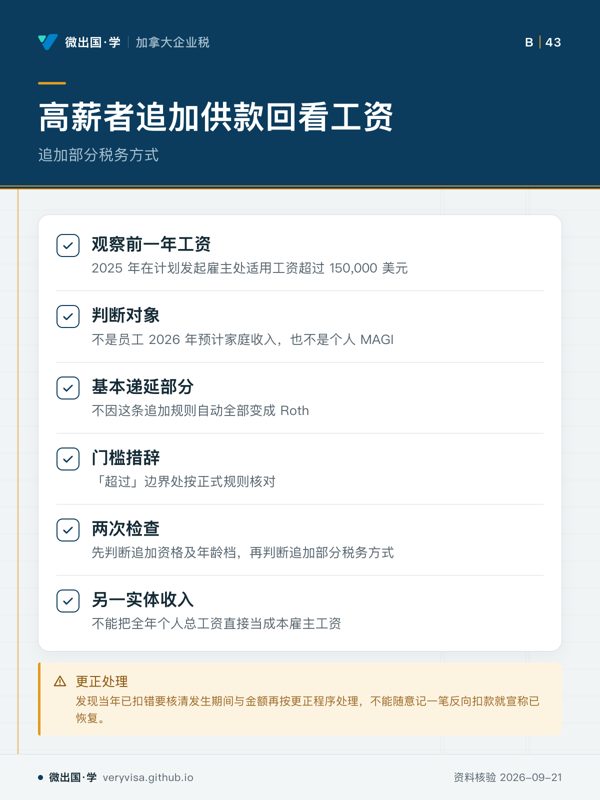
高薪者追加供款回看工资;追加部分税务方式;观察前一年工资;判断对象;基本递延部分;门槛措辞;两次检查;另一实体收入;更正处理
追加规则先看前一年工资事实。
  • 先看先看工资判断,再看税务方式。
  • 易漏门槛看前一年相关工资,不看预计收入。
  • 下一步去讲解查看流程,再带工资记录找持牌专业人士。
详情与分享 →
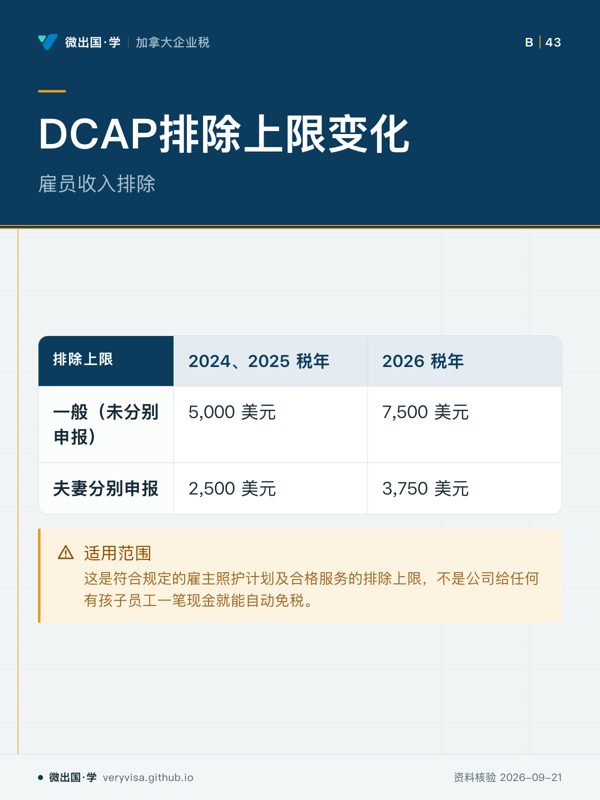
DCAP排除上限变化;雇员收入排除;2024、2025 税年;2026 税年;一般(未分别申报);5,000 美元;7,500 美元;夫妻分别申报;2,500 美元;3,750 美元;适用范围
照护福利调整的是排除上限。
  • 先看先看两列税年,观察上限变化。
  • 易漏适用对象是符合规定的雇主照护计划及合格服务。
  • 下一步去知识卡查看照护福利,再带计划资料找持牌专业人士。
详情与分享 →

→ 去这一页读正文

企业差旅报销:先判是不是出差,再分实报实销与固定津贴

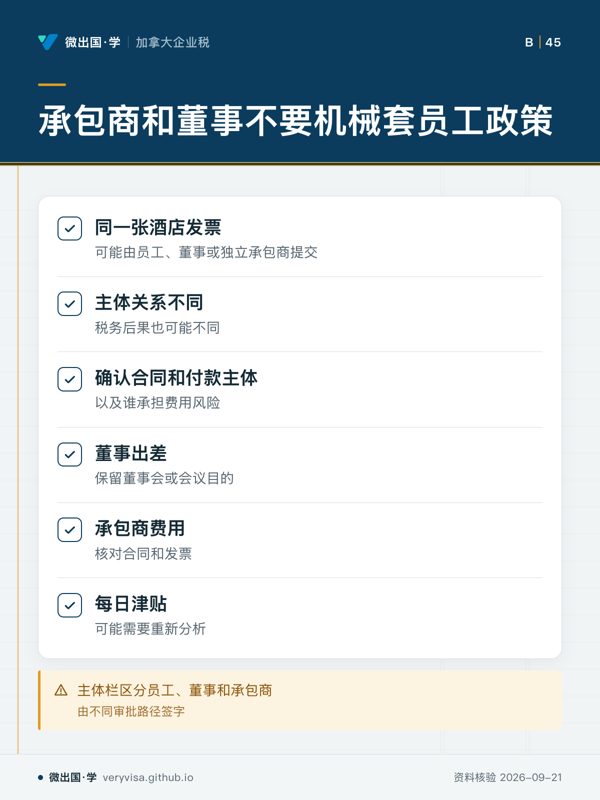
承包商和董事不要机械套员工政策;同一张酒店发票;主体关系不同;确认合同和付款主体;董事出差;承包商费用;每日津贴;主体栏区分员工、董事和承包商
员工政策不能直接套用其他主体。
  • 先看先看主体分类,判断适用的处理方向。
  • 易漏相同票据不代表相同分析条件,合同性质仍需核对。
  • 下一步去讲义,再带合同问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

薪酬福利限额:期权、RRSP 预扣、托儿与住宅项目各有自己的边界

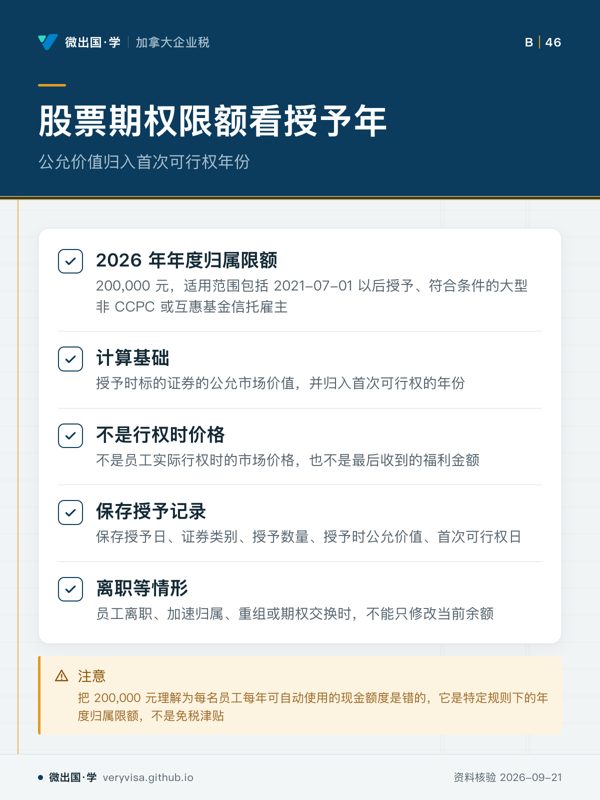
股票期权限额看授予年;公允价值归入首次可行权年份;2026 年年度归属限额;计算基础;不是行权时价格;保存授予记录;离职等情形;注意
股票期权限额按授予时公允市场价值计算。
  • 先看先看年度归属限额,判断它对应的规则位置。
  • 易漏具体资格仍要按雇主和计划文件核实,授予记录不能删除。
  • 下一步去知识卡,带授予记录问题找持牌专业人士。
详情与分享 →
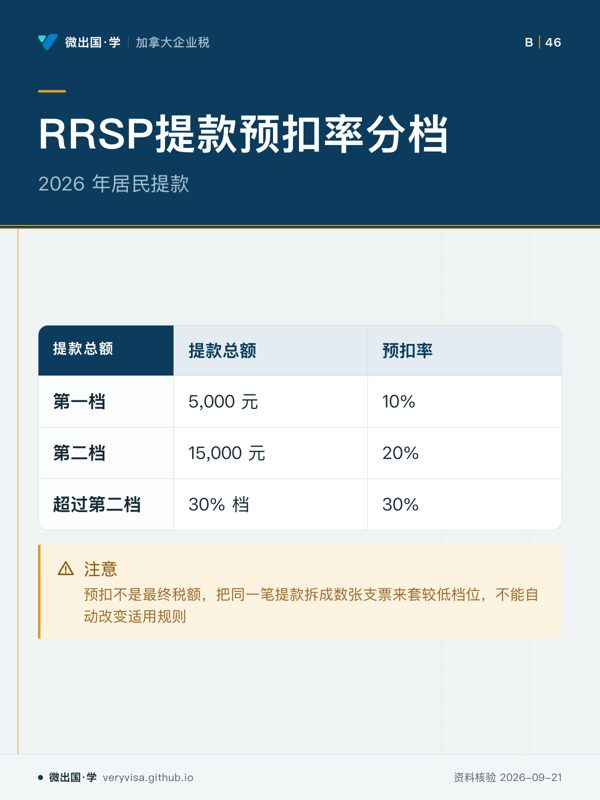
RRSP提款预扣率分档;2026 年居民提款;提款总额;预扣率;第一档;5,000 元;10%;第二档;15,000 元;20%;超过第二档;30% 档;30%;注意
RRSP预扣用于现金流控制,不是最终税额。
  • 先看先看预扣率分档,确认提款对应哪一档。
  • 易漏魁省以外采用这些预扣率,预扣不等于结清。
  • 下一步去讲解,带提款拆分问题找持牌专业人士。
详情与分享 →
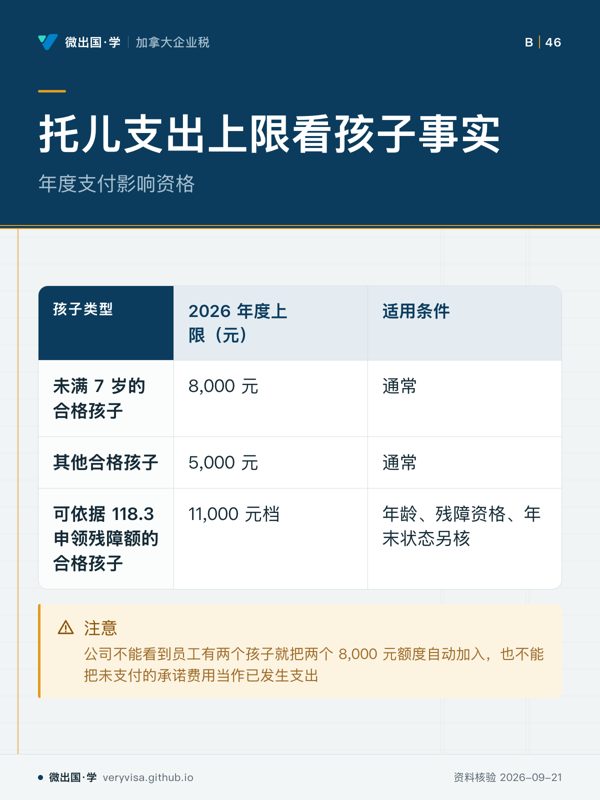
托儿支出上限看孩子事实;年度支付影响资格;2026 年度上限(元);适用条件;未满 7 岁的合格孩子;8,000 元;通常;其他合格孩子;5,000 元;通常;可依据 118.3 申领残障额的合格孩子;11,000 元档;年龄、残障资格、年末状态另核;注意
托儿支出上限取决于孩子事实和年度支付。
  • 先看先看孩子类型,判断对应的年度上限。
  • 易漏残障资格、年末状态、实际支付和赚取收入限制都要另核。
  • 下一步去知识卡,带员工申领事实找持牌专业人士。
详情与分享 →
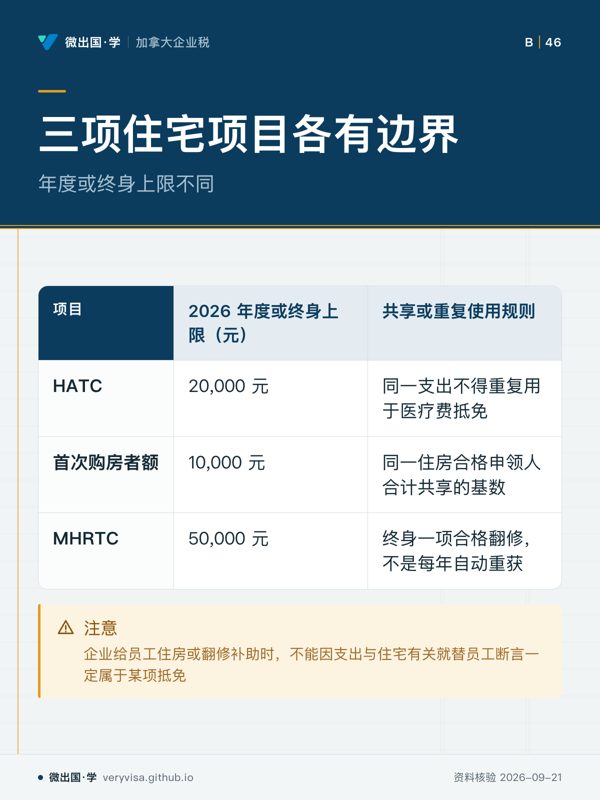
三项住宅项目各有边界;年度或终身上限不同;2026 年度或终身上限(元);共享或重复使用规则;HATC;20,000 元;同一支出不得重复用于医疗费抵免;首次购房者额;10,000 元;同一住房合格申领人合计共享的基数;MHRTC;50,000 元;终身一项合格翻修,不是每年自动重获;注意
住宅项目各有自己的边界。
  • 先看先看项目对应的上限,区分不同规则。
  • 易漏住宅条件仍需逐案核对,补助不能改写个人法定资格。
  • 下一步去讲解,带住宅补助问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

1099-K 与 1099-NEC:收款通道门槛与付款累计门槛不是一回事

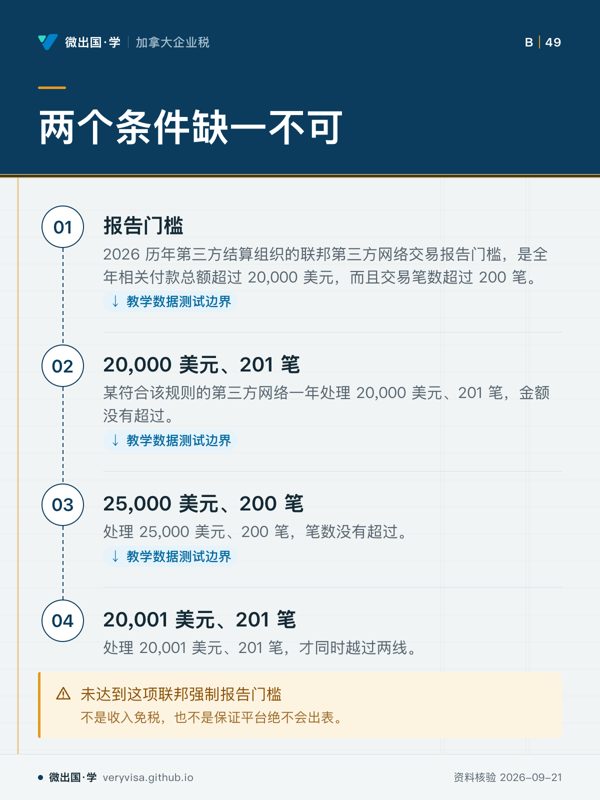
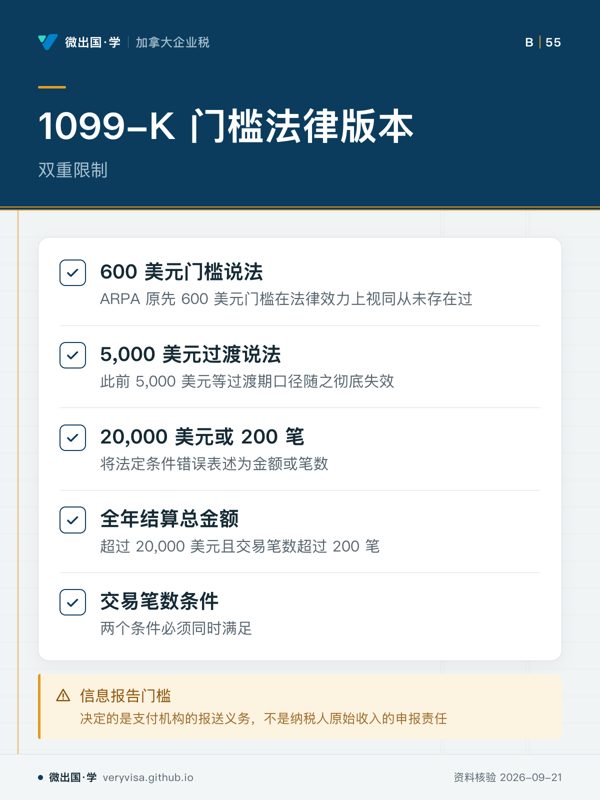
两个条件缺一不可;报告门槛;20,000 美元、201 笔;25,000 美元、200 笔;20,001 美元、201 笔;未达到这项联邦强制报告门槛
金额和交易笔数都超过才同时越过两线。
  • 先看两个条件缺一不可的报告门槛。
  • 易漏边界也不算超过,较低金额出表和其他适用报告要求仍须分别查明。
  • 下一步去讲解页核对信息报告。
详情与分享 →
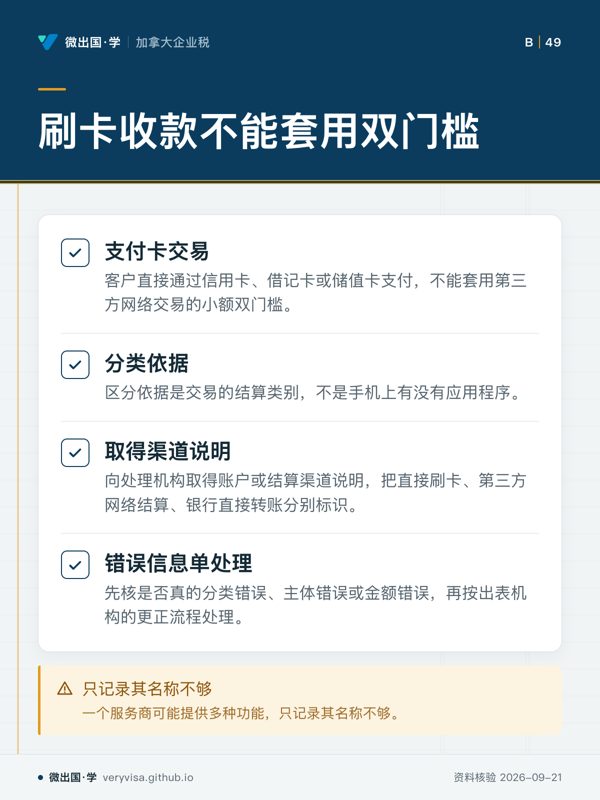
刷卡收款不能套用双门槛;支付卡交易;分类依据;取得渠道说明;错误信息单处理;只记录其名称不够
刷卡收款不能套用第三方网络双门槛。
  • 先看结算类别决定分流,不看平台称呼。
  • 易漏门槛以下仍收到信息单,本身并不能证明错误。
  • 下一步去知识卡整理收款渠道。
详情与分享 →
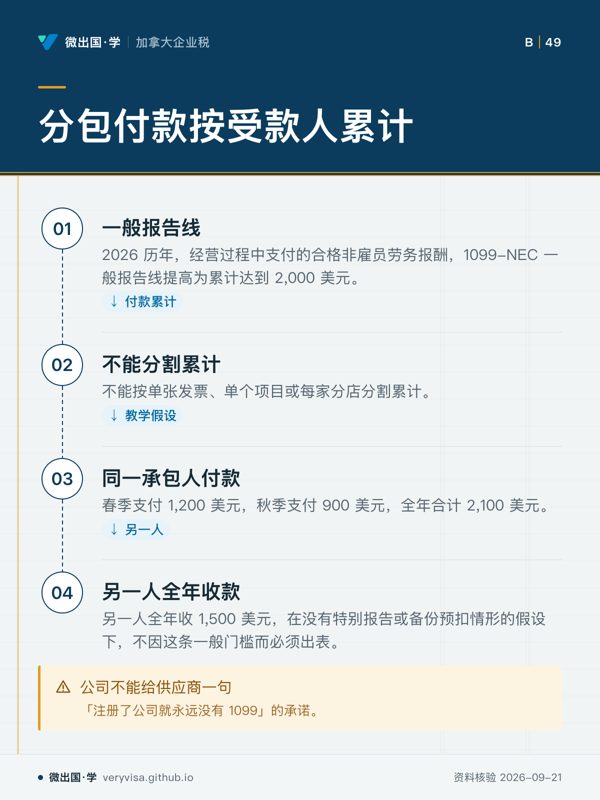
分包付款按受款人累计;一般报告线;不能分割累计;同一承包人付款;另一人全年收款;公司不能给供应商一句
分包付款按受款人累计,恰好达到也要继续判断。
  • 先看累计达到与超过的区别。
  • 易漏金额比较之后还须检查收款人类别和例外。
  • 下一步去讲解页核对付款情形。
详情与分享 →
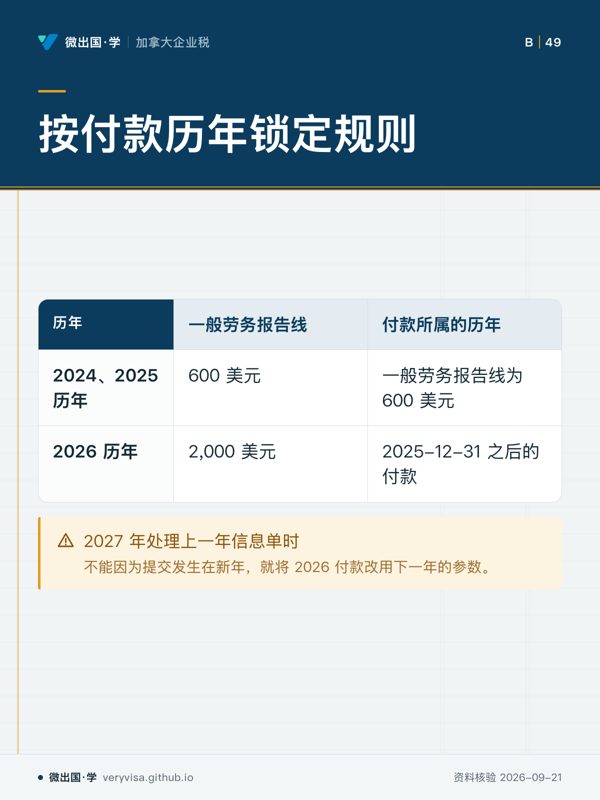
按付款历年锁定规则;一般劳务报告线;付款所属的历年;2024、2025 历年;600 美元;一般劳务报告线为 600 美元;2026 历年;2,000 美元;2025-12-31 之后的付款;2027 年处理上一年信息单时
不能按出表月份换年度。
  • 先看按付款历年对应报告线。
  • 易漏具体值须等官方公布,不能自行预估。
  • 下一步去路线页核对付款日期。
详情与分享 →

→ 去这一页读正文

BC 公司购房:PTT 三栏独立计算,SVT 与代持申报各自另判

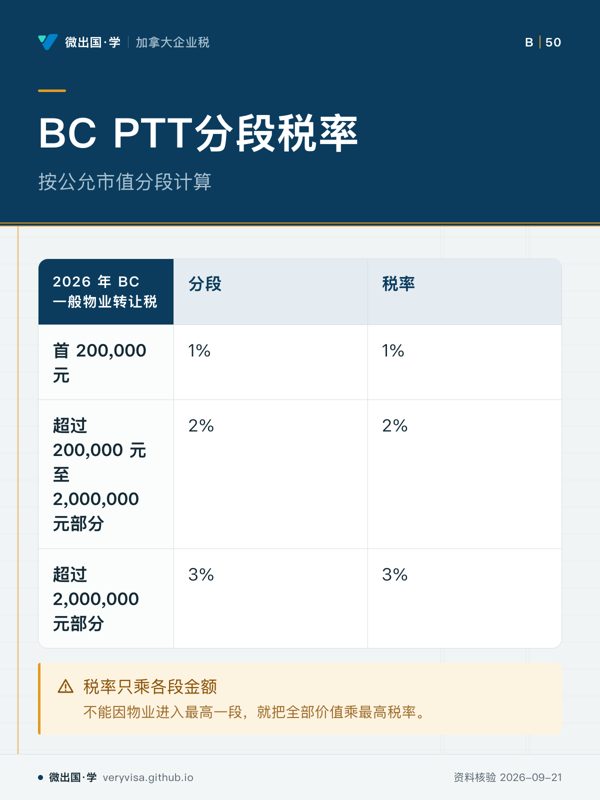
BC PTT分段税率;按公允市值分段计算;分段;税率;首 200,000 元;1%;1%;超过 200,000 元至 2,000,000 元部分;2%;2%;超过 2,000,000 元部分;3%;3%;税率只乘各段金额
PTT按应税交易的公允市值分段计算。
  • 先看先看三段金额对应的税率,理解计算顺序。
  • 易漏最高税率只用于对应部分,不是全部价值。
  • 下一步去讲解核对分段计算。
详情与分享 →
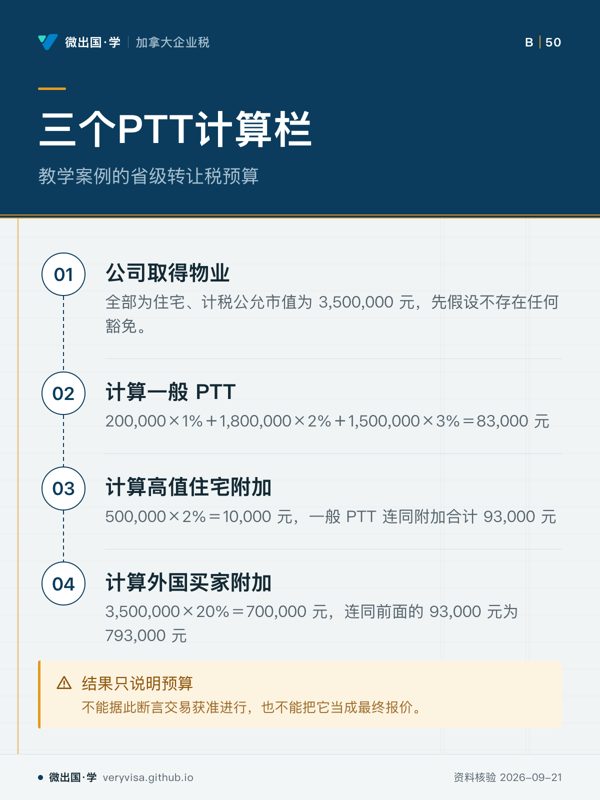
三个PTT计算栏;教学案例的省级转让税预算;公司取得物业;计算一般 PTT;计算高值住宅附加;计算外国买家附加;结果只说明预算
三个独立计算栏各有税基、主体、比例和豁免依据。
  • 先看先看各步如何分开计算,再看最后合计。
  • 易漏外国买家附加不是把一般 PTT 的税额再乘 20%。
  • 下一步去知识卡核对三个计算栏。
详情与分享 →
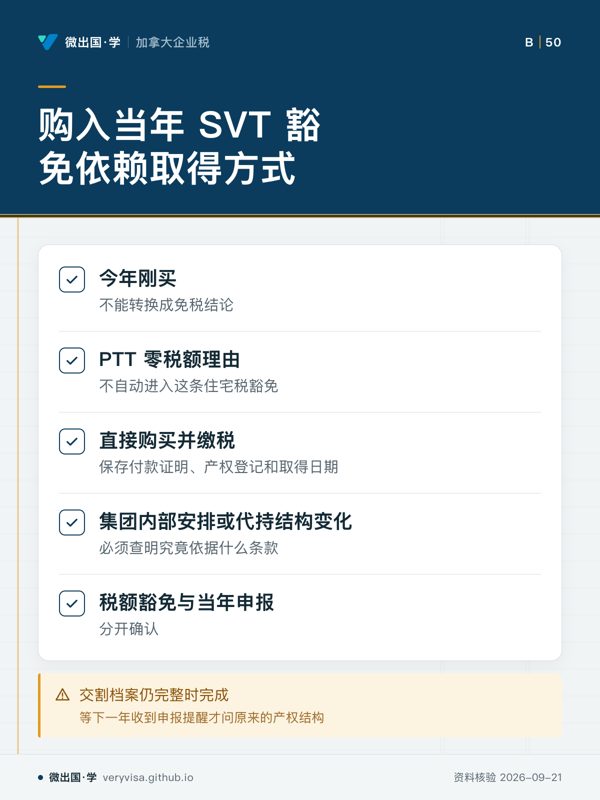
购入当年 SVT 豁免依赖取得方式;今年刚买;PTT 零税额理由;直接购买并缴税;集团内部安排或代持结构变化;税额豁免与当年申报;交割档案仍完整时完成
PTT 零税额不能自动进入这条住宅税豁免
  • 先看先看取得方式这一格,因为豁免条件与取得该权益相连。
  • 易漏PTT 未缴税有不同理由,交割结算单不能替代年度声明。
  • 下一步去知识卡,带取得方式问题找持牌专业人士。
详情与分享 →
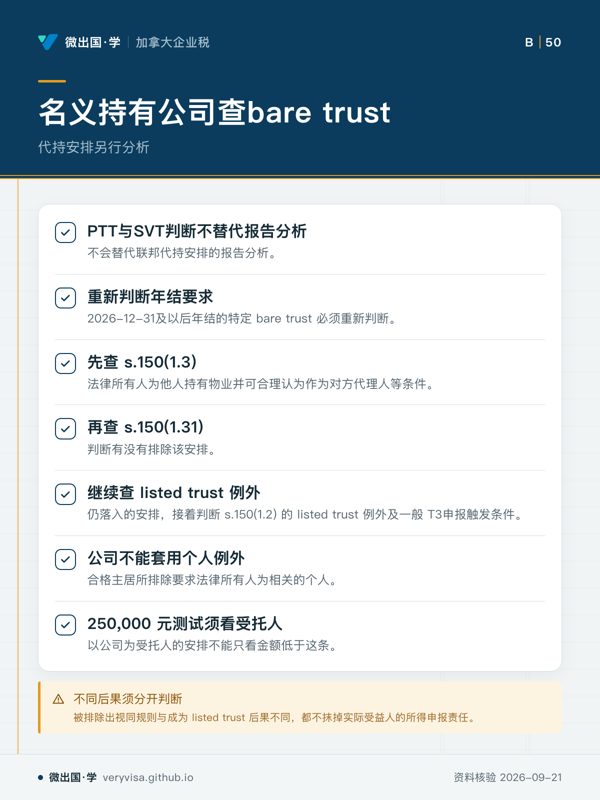
名义持有公司查bare trust;代持安排另行分析;PTT与SVT判断不替代报告分析;重新判断年结要求;先查 s.150(1.3);再查 s.150(1.31);继续查 listed trust 例外;公司不能套用个人例外;250,000 元测试须看受托人;不同后果须分开判断
代持公司要按法律层次判断申报。
  • 先看先看法律层次顺序,再看公司例外限制。
  • 易漏旧年未申报不能证明新年继续不用报。
  • 下一步去讲解核对代持安排。
详情与分享 →

→ 去这一页读正文

公司持有 PFIC:实体、底层资产与美国申报人身份要拆开判断

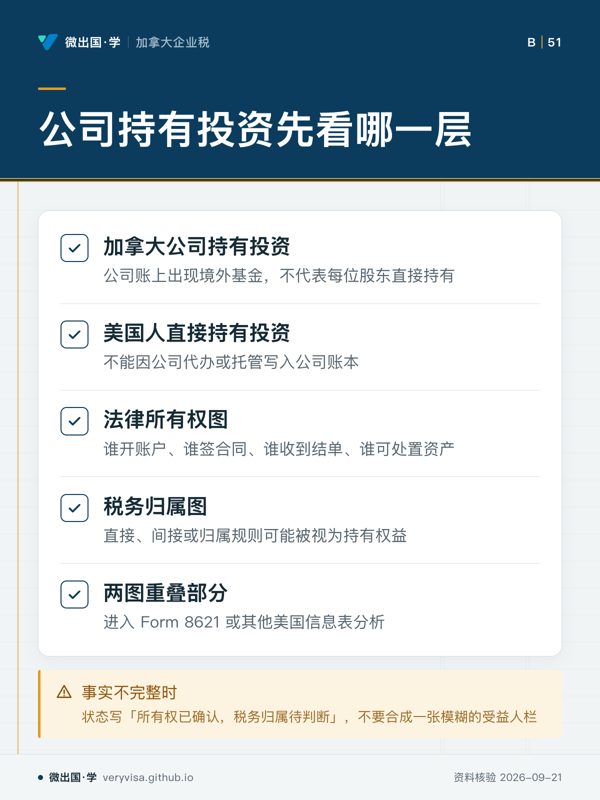
公司持有投资先看哪一层;加拿大公司持有投资;美国人直接持有投资;法律所有权图;税务归属图;两图重叠部分;事实不完整时
法律所有权图与税务归属图重叠后才进入具体分析。
  • 先看先看两张图的交界,判断分析从哪里进入。
  • 易漏公司账上基金与股东直接持有不是同一事实,归属规则另行判断。
  • 下一步去知识卡,整理持有事实后看讲解。
详情与分享 →
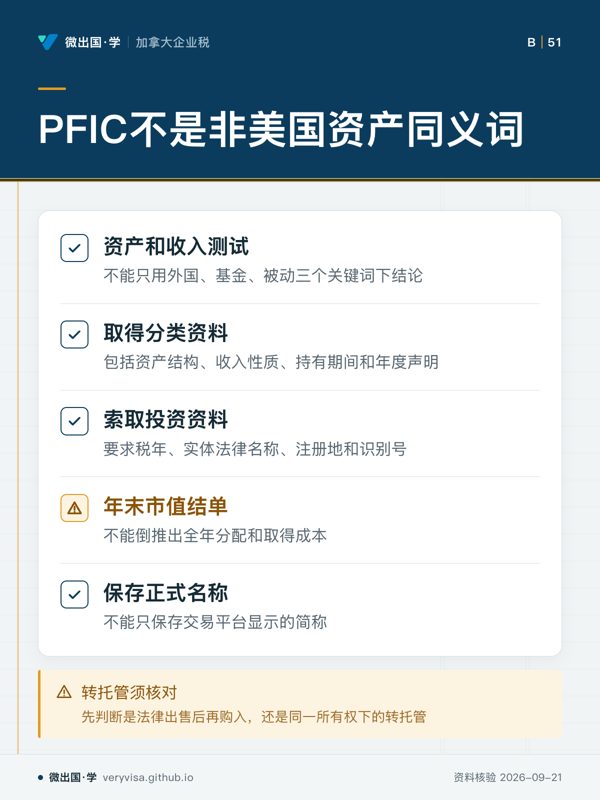
PFIC不是非美国资产同义词;资产和收入测试;取得分类资料;索取投资资料;年末市值结单;保存正式名称;转托管须核对
PFIC判断需要资产和收入测试,不靠单一名称。
  • 先看先看测试节点,避免把外观名称当分类。
  • 易漏产品可能改变名称、合并、分拆或更换基金经理,资料要按税年保存。
  • 下一步去讲解,整理资料清单后带问题找持牌专业人士。
详情与分享 →
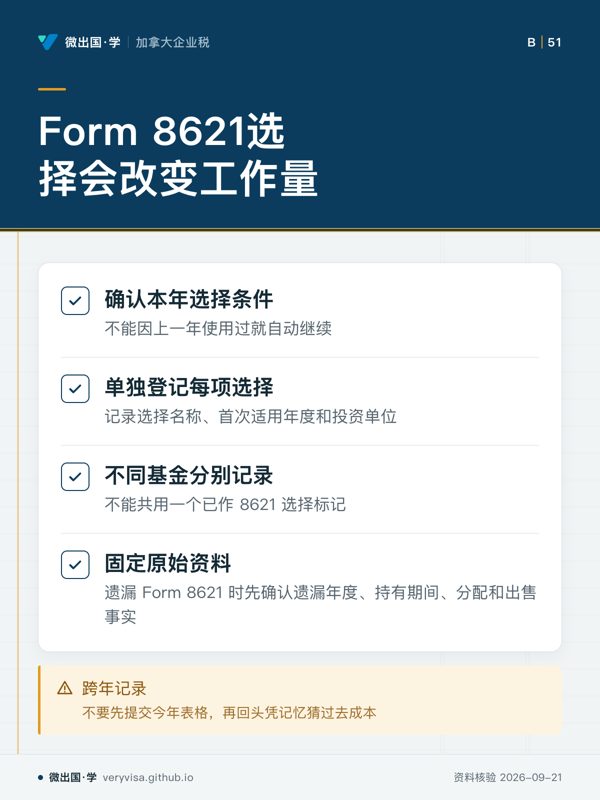
Form 8621选择会改变工作量;确认本年选择条件;单独登记每项选择;不同基金分别记录;固定原始资料;跨年记录
选择不能自动延续,需要逐项确认和登记。
  • 先看先看选择条件节点,决定后续记录范围。
  • 易漏每项选择涉及的基金、年度信息和过去持有期间可能不同。
  • 下一步去讲义,带选择记录问题找持牌专业人士。
详情与分享 →
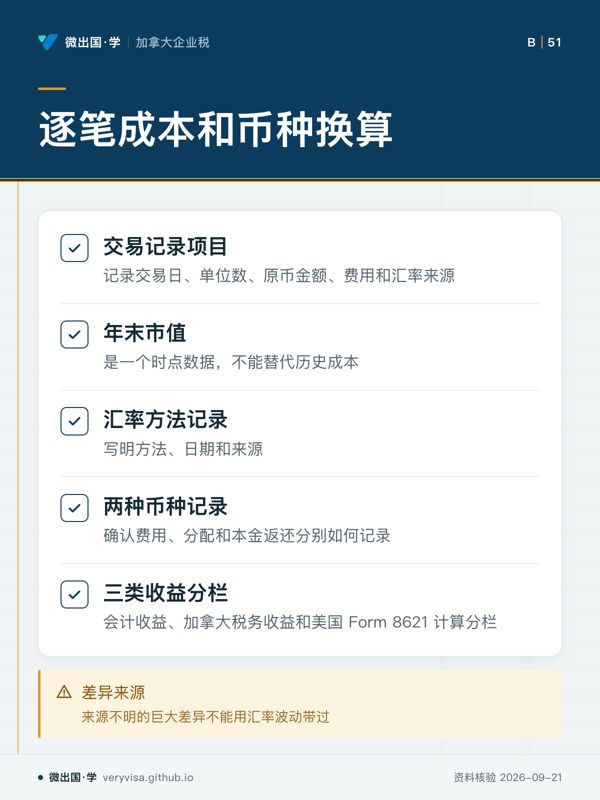
逐笔成本和币种换算;交易记录项目;年末市值;汇率方法记录;两种币种记录;三类收益分栏;差异来源
历史成本、币种和收益口径需要分开保存。
  • 先看先看交易记录,历史数据缺失会影响后续计算。
  • 易漏公司以加元记账、美国申报使用美元口径时要分别确认记录方式。
  • 下一步去知识卡,整理交易表后看讲解。
详情与分享 →

→ 去这一页读正文

FBAR 与 8938:不是同一张表,峰值、年末与估值也不能互相代替

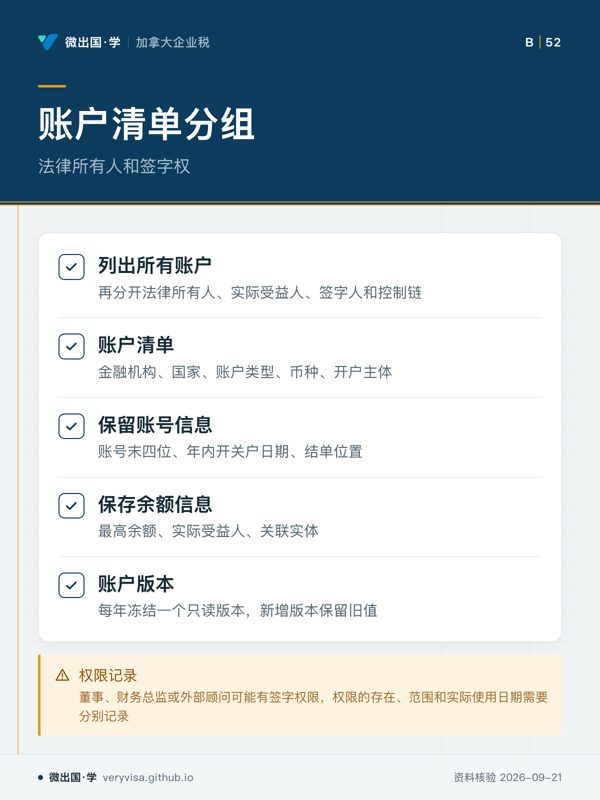
账户清单分组;法律所有人和签字权;列出所有账户;账户清单;保留账号信息;保存余额信息;账户版本;权限记录
账户清单要分开记录所有人、受益人和签字人。
  • 先看先看法律所有人一格,确认账户归属是否分开。
  • 易漏签字权限与实际受益人不是同一事实,范围和日期需要分别记录。
  • 下一步去知识卡查看账户资料整理。
详情与分享 →
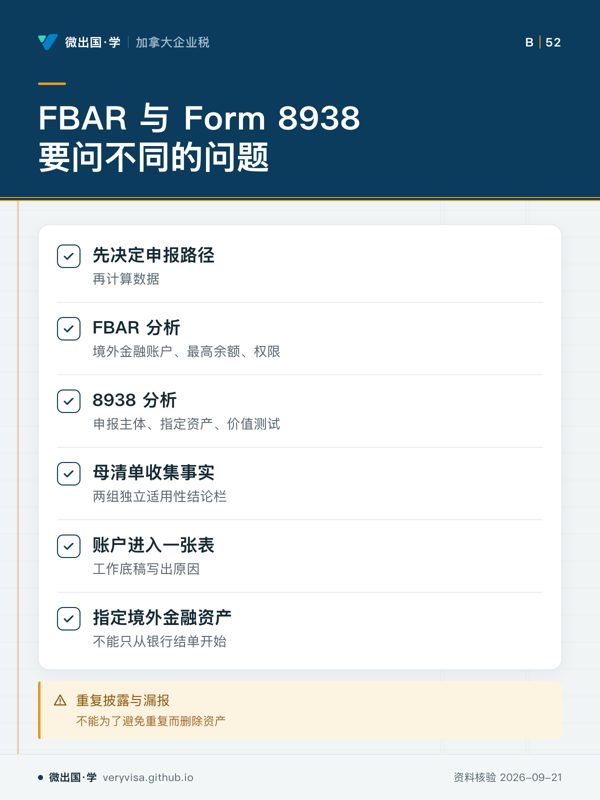
FBAR 与 Form 8938 要问不同的问题;先决定申报路径;FBAR 分析;8938 分析;母清单收集事实;账户进入一张表;指定境外金融资产;重复披露与漏报
FBAR 与 Form 8938 不能互相推断
  • 先看先看两组结论栏,分别对应不同申报问题。
  • 易漏峰值、年末值和价值测试不能互相代替,资产类别也要核对。
  • 下一步去知识卡,带账户清单问题找持牌专业人士。
详情与分享 →
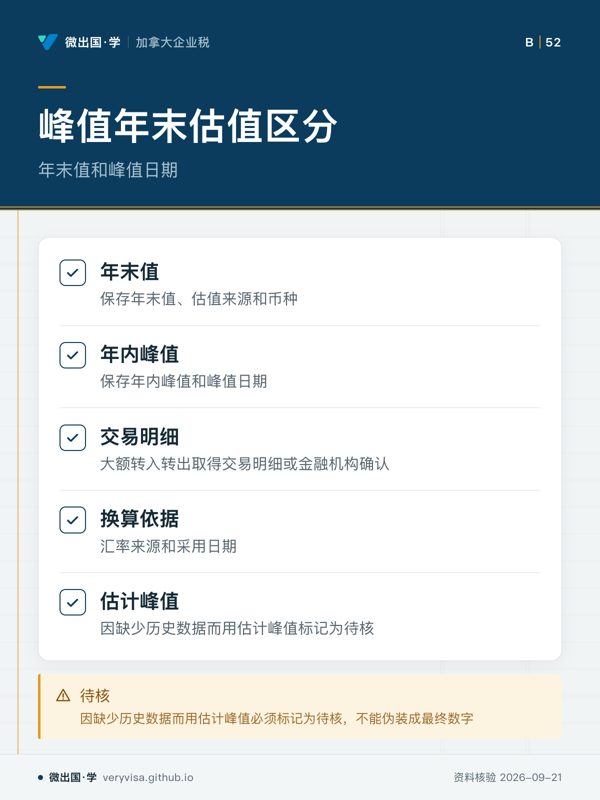
峰值年末估值区分;年末值和峰值日期;年末值;年内峰值;交易明细;换算依据;估计峰值;待核
峰值、年末值和估值来源要分别保存。
  • 先看先看年内峰值一格,判断是否保留峰值日期。
  • 易漏月结单最高余额不一定等于日内最高余额。
  • 下一步去讲义查看估值记录。
详情与分享 →
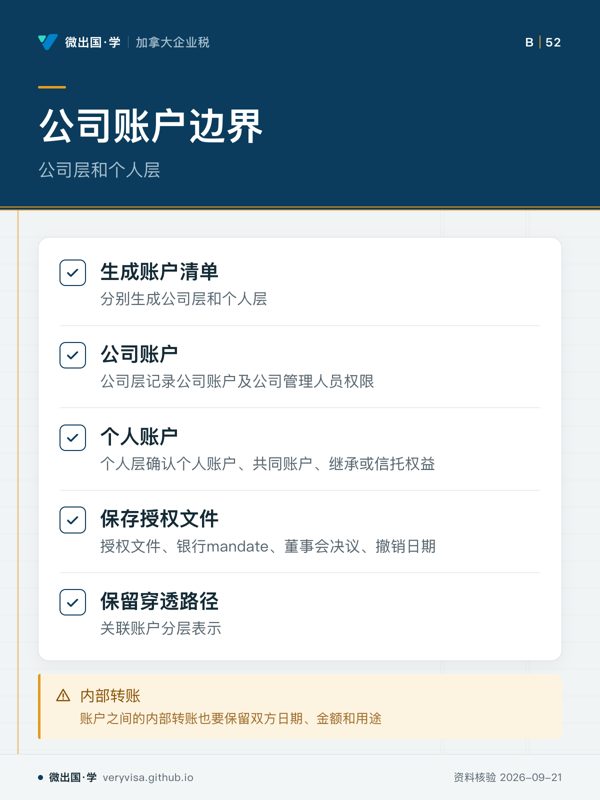
公司账户边界;公司层和个人层;生成账户清单;公司账户;个人账户;保存授权文件;保留穿透路径;内部转账
公司账户和个人账户需要分别记录。
  • 先看先看公司账户一格,确认公司和个人事实分开。
  • 易漏没有亲自签过支票,不代表没有正式处置权限。
  • 下一步去练习查看账户判断。
详情与分享 →

→ 去这一页读正文

股东迁居境外:居民身份、股份估值、离境税各自独立判断

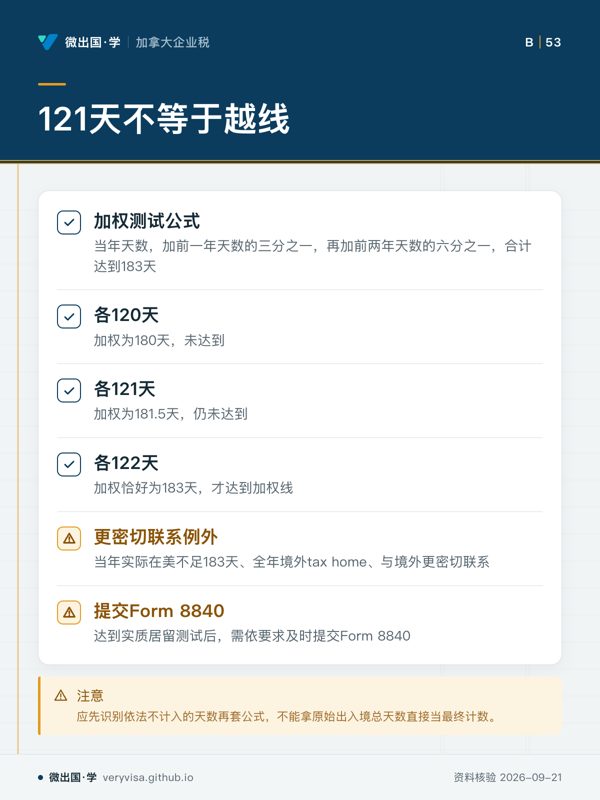
121天不等于越线;加权测试公式;各120天;各121天;各122天;更密切联系例外;提交Form 8840;注意
三年天数需按加权计算,121天不是固定线。
  • 先看先看各年天数的验算格,判断加权线。
  • 易漏三年分布不同时,不能拿一个固定年度天数代替公式。
  • 下一步去讲解页,带计算问题找持牌专业人士。
详情与分享 →
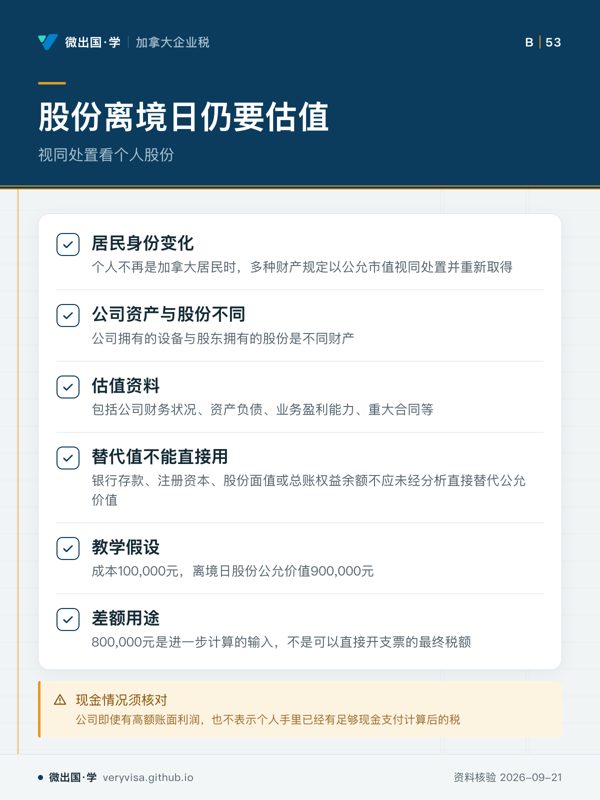
股份离境日仍要估值;视同处置看个人股份;居民身份变化;公司资产与股份不同;估值资料;替代值不能直接用;教学假设;差额用途;现金情况须核对
股份未出售仍可能需要离境日公允价值
  • 先看先看股份与公司财产的区别
  • 易漏估值资料应围绕适用日期准备,例外要按具体条款判断
  • 下一步去知识卡,带股份资料找持牌专业人士
详情与分享 →
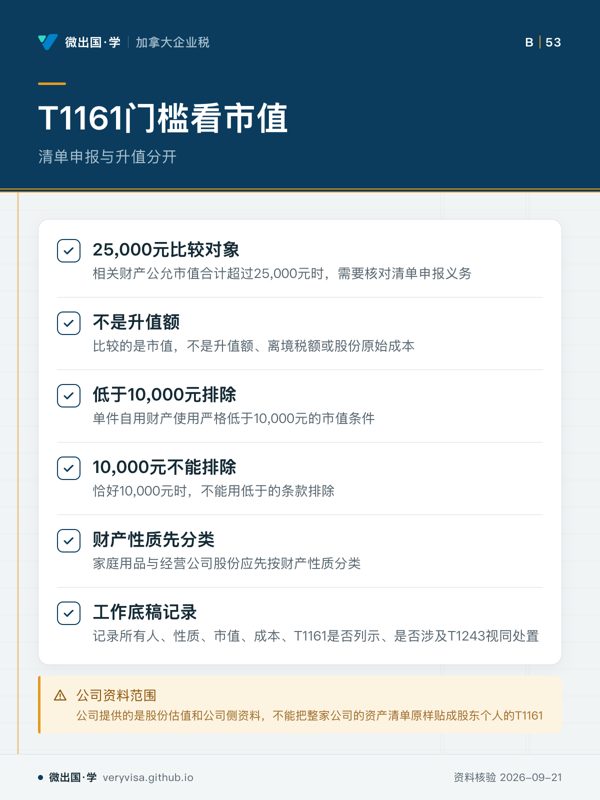
T1161门槛看市值;清单申报与升值分开;25,000元比较对象;不是升值额;低于10,000元排除;10,000元不能排除;财产性质先分类;工作底稿记录;公司资料范围
T1161门槛比较市值,不是升值额
  • 先看先看市值比较对象,避免混同计算项目
  • 易漏自用财产排除使用低于条件,资产分类也须先确认
  • 下一步去讲义页,带财产清单找持牌专业人士
详情与分享 →
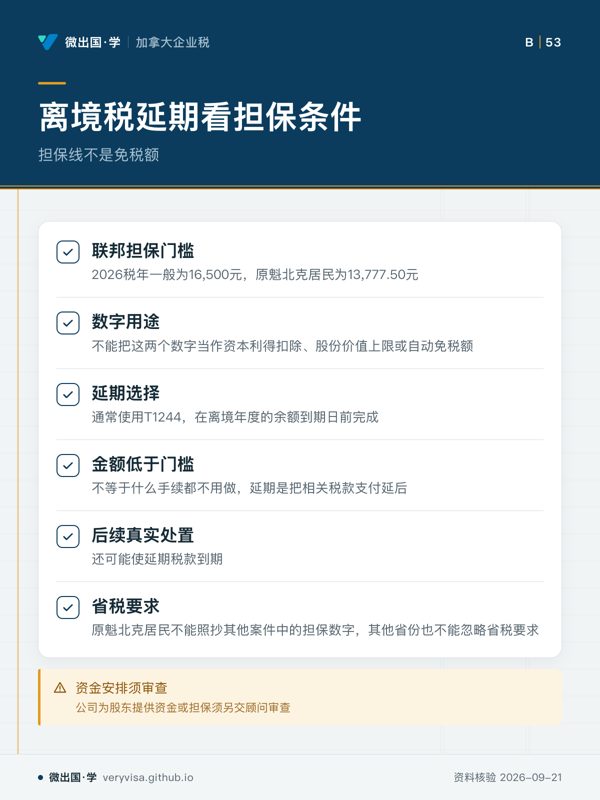
离境税延期看担保条件;担保线不是免税额;联邦担保门槛;数字用途;延期选择;金额低于门槛;后续真实处置;省税要求;资金安排须审查
担保线不是自动免税额
  • 先看先看担保数字的用途,再看延期条件
  • 易漏延期不取消股份估值和所得计算,省或地区税还可能有要求
  • 下一步去讲解页,带延期安排找持牌专业人士
详情与分享 →

→ 去这一页读正文

美国穿透实体:QBI 门槛、179/Bonus 永久化、境外资产强制 ADS
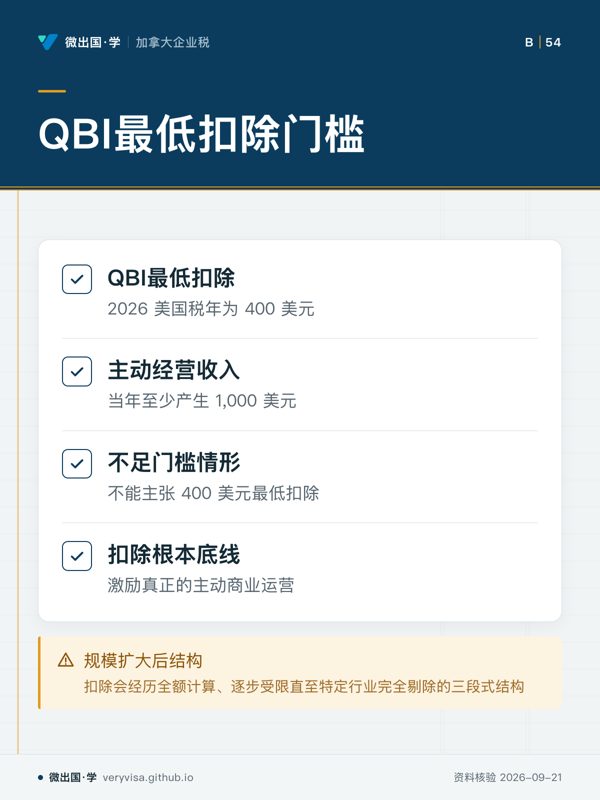
QBI最低扣除门槛;QBI最低扣除;主动经营收入;不足门槛情形;扣除根本底线;规模扩大后结构
QBI最低扣除有主动经营收入门槛。
  • 先看先看主动经营收入这一格,判断最低扣除前置条件。
  • 易漏被动利息、投资收益或微额经营流水不适用这项最低扣除。
  • 下一步去知识卡,看 QBI 条件并带问题找持牌专业人士。
详情与分享 →
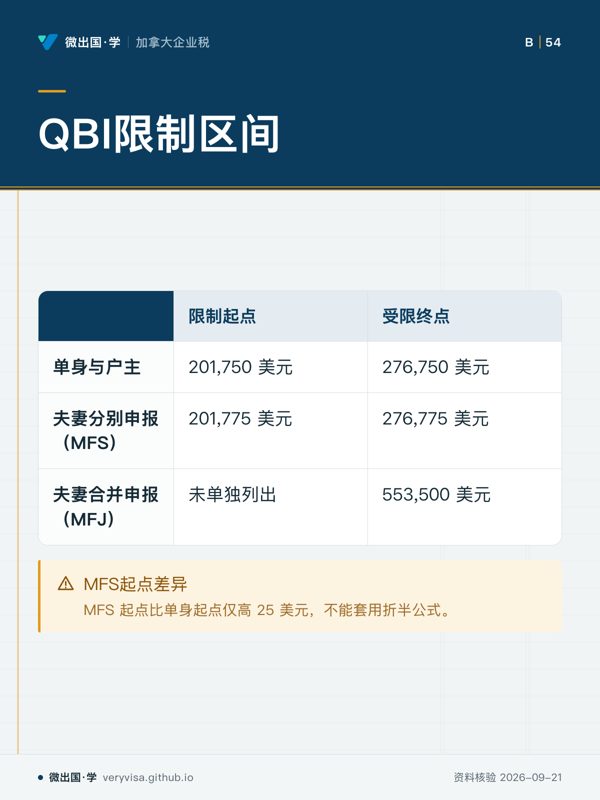
QBI限制区间;限制起点;受限终点;单身与户主;201,750 美元;276,750 美元;夫妻分别申报(MFS);201,775 美元;276,775 美元;夫妻合并申报(MFJ);未单独列出;553,500 美元;MFS起点差异
不同申报身份适用不同限制起点与终点。
  • 先看先看限制起点与终点两列,区分申报身份。
  • 易漏夫妻分别申报使用专属年度法定区间,不能将夫妻合并申报门槛简单除以二。
  • 下一步去讲解,核对申报身份并带问题找持牌专业人士。
详情与分享 →
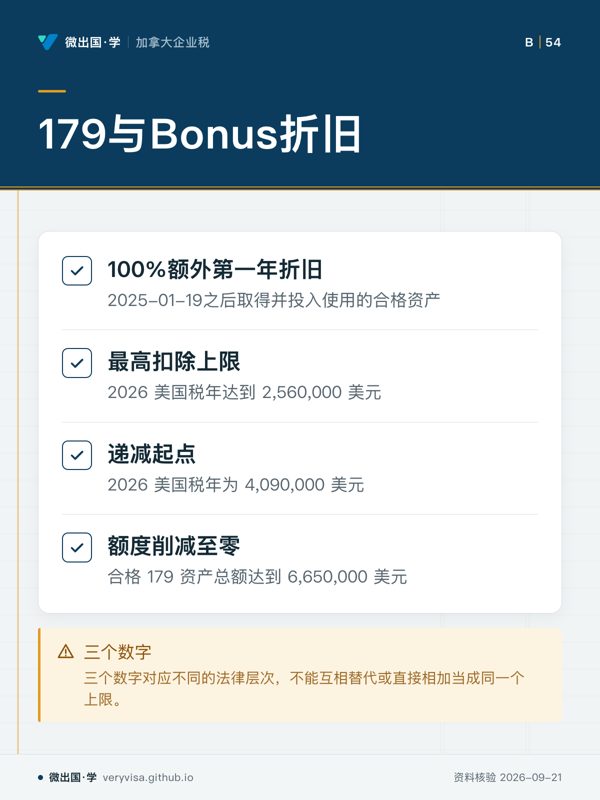
179与Bonus折旧;100%额外第一年折旧;最高扣除上限;递减起点;额度削减至零;三个数字
三个数字分别对应不同法律层次。
  • 先看先看三个金额格,区分各自对应的法律层次。
  • 易漏100% 额外第一年折旧已被永久确立,原先逐年退坡时间表作废。
  • 下一步去知识卡,整理资产采购问题找持牌专业人士。
详情与分享 →
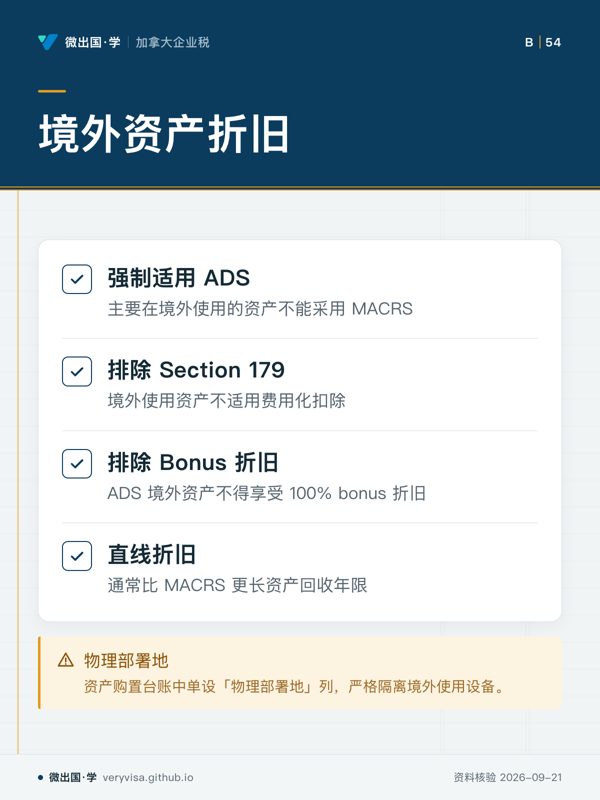
境外资产折旧;强制适用 ADS;排除 Section 179;排除 Bonus 折旧;直线折旧;物理部署地
境外使用资产强制适用 ADS。
  • 先看先看强制适用 ADS,判断资产折旧路径。
  • 易漏资产实际运行物理地点影响适用规则,不只看美国注册实体。
  • 下一步去讲解,核对资产问题找持牌专业人士。
详情与分享 →
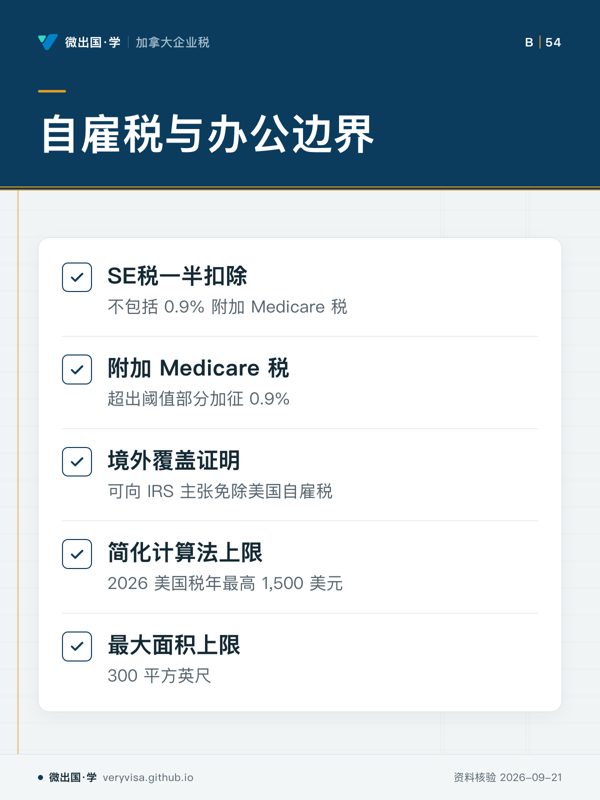
自雇税与办公边界;SE税一半扣除;附加 Medicare 税;境外覆盖证明;简化计算法上限;最大面积上限
附加 Medicare 税不可作为自雇税一半扣除。
  • 先看先看扣除边界,区分 SE 税与附加税。
  • 易漏加拿大居住并自雇且缴纳 CPP/QPP 时,涉及境外覆盖证明。
  • 下一步去讲解,整理自雇问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

1099 门槛、里程率两段制:谣言版本多,法律版本只有一个

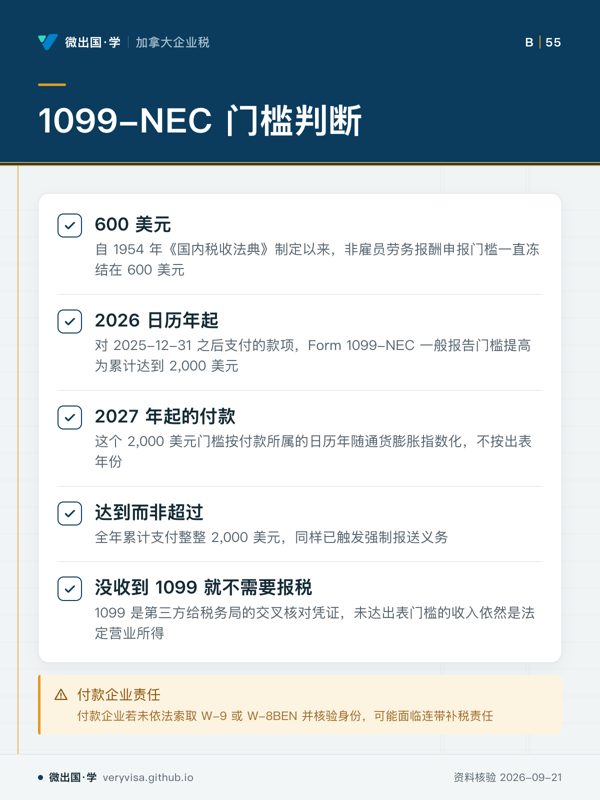
1099-NEC 门槛判断;600 美元;2026 日历年起;2027 年起的付款;达到而非超过;没收到 1099 就不需要报税;付款企业责任
出表门槛变化不改变收入申报责任。
  • 先看先看达到而非超过,抓住门槛触发方式。
  • 易漏未收到表格与是否申报收入是两个不同问题。
  • 下一步去讲解,带付款身份核验问题找持牌专业人士。
详情与分享 →
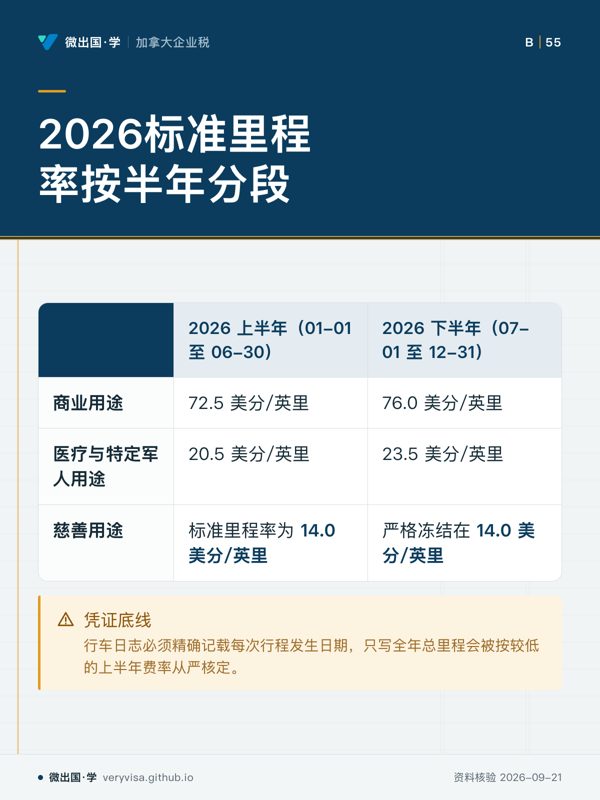
2026标准里程率按半年分段;2026 上半年(01-01 至 06-30);2026 下半年(07-01 至 12-31);商业用途;72.5 美分/英里;76.0 美分/英里;医疗与特定军人用途;20.5 美分/英里;23.5 美分/英里;慈善用途;标准里程率为 14.0 美分/英里;严格冻结在 14.0 美分/英里;凭证底线
年初固定数字不能全年一劳永逸地套用。
  • 先看先看商业用途上下半年,核心是日历半年度分段。
  • 易漏加拿大按公里且一年一个公布值,不能与美国的日历半年度分段制互相混淆套用。
  • 下一步去练习,用行程发生日期判断适用费率区间。
详情与分享 →
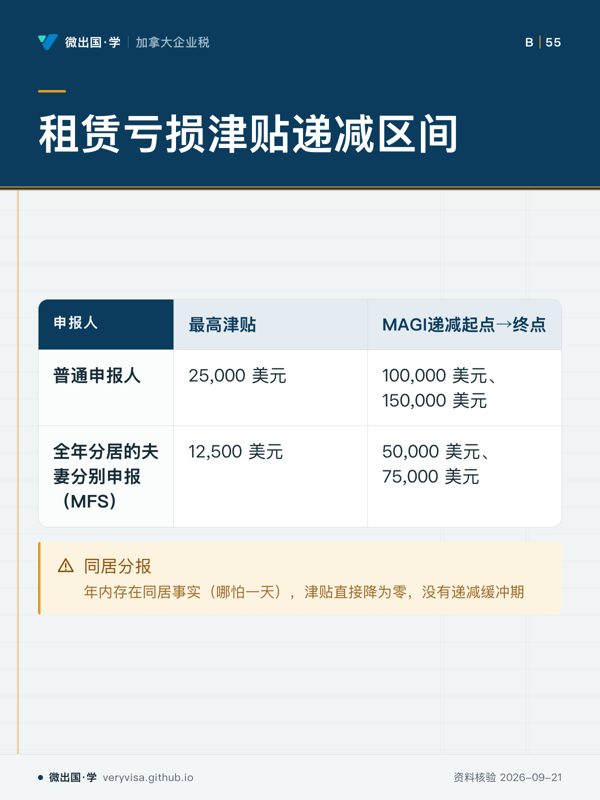
租赁亏损津贴递减区间;最高津贴;MAGI递减起点→终点;普通申报人;25,000 美元;100,000 美元、150,000 美元;全年分居的夫妻分别申报(MFS);12,500 美元;50,000 美元、75,000 美元;同居分报
分居与同居事实影响特别亏损津贴。
  • 先看先看申报人对应的两列。
  • 易漏全年分居且分报才适用特殊折半待遇。
  • 下一步去路线核对不动产租赁问题。
详情与分享 →
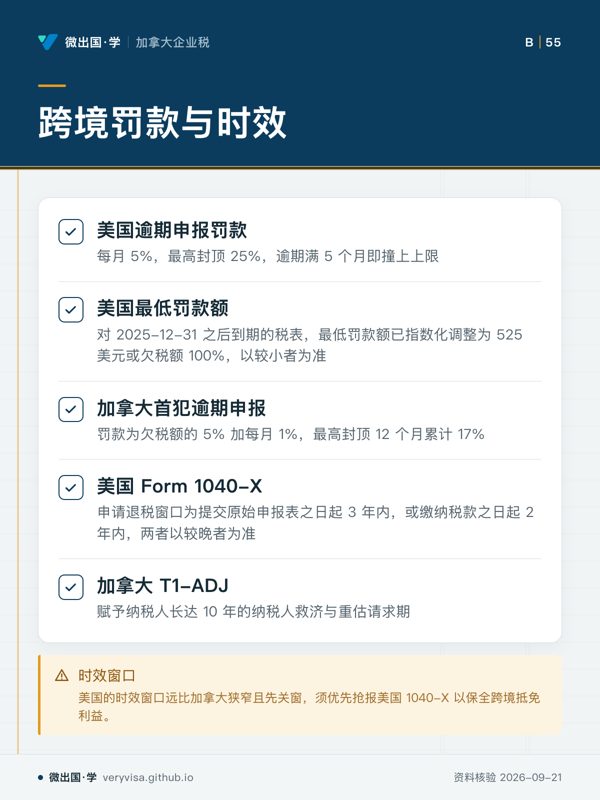
跨境罚款与时效;美国逾期申报罚款;美国最低罚款额;加拿大首犯逾期申报;美国 Form 1040-X;加拿大 T1-ADJ;时效窗口
美国修正申报窗口与加拿大重估请求期不同。
  • 先看先看美国罚款节点,理解窗口压力来源。
  • 易漏1040-X 有两个日期条件,不能简化处理。
  • 下一步去讲解,带历史申报时间问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

跨境居民与条约:183 天不是全部,Tie-Breaker 是严格阶梯

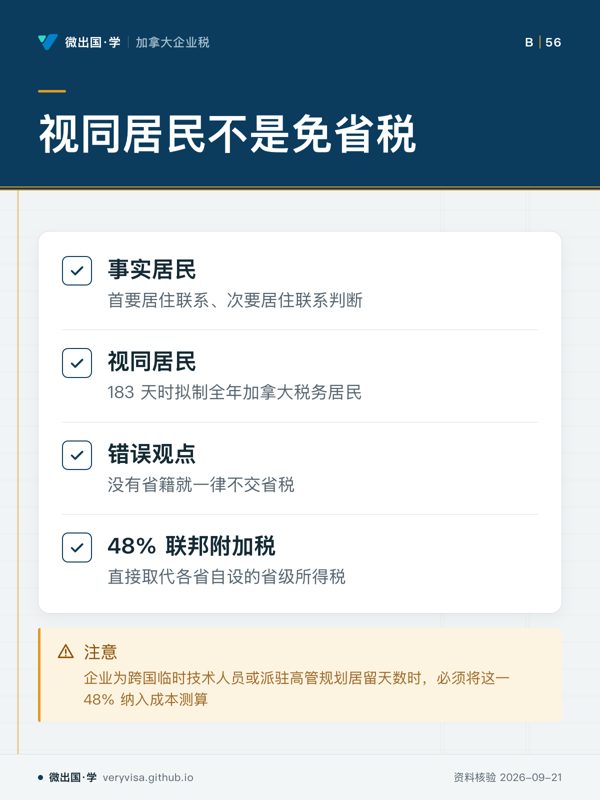
视同居民不是免省税;事实居民;视同居民;错误观点;48% 联邦附加税;注意
视同居民可能产生联邦附加税。
  • 先看先看「48% 联邦附加税」,抓住视同居民后果。
  • 易漏事实居民仍看重大联系,视同居民适用于事实层面不属于加拿大居民的人。
  • 下一步去知识卡看跨境居民与条约。
详情与分享 →
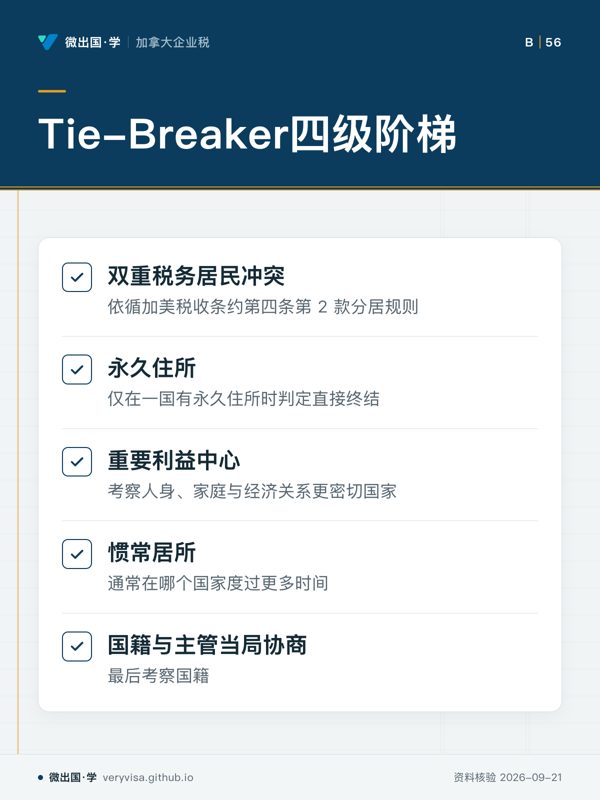
Tie-Breaker四级阶梯;双重税务居民冲突;永久住所;重要利益中心;惯常居所;国籍与主管当局协商
Tie-Breaker 是由上至下的有序测试。
  • 先看先看四级阶梯,顺序决定判断路径。
  • 易漏条约改变按谁的国内法计算所得税,不改变涉外信息申报表义务。
  • 下一步去讲解看加美税收条约。
详情与分享 →
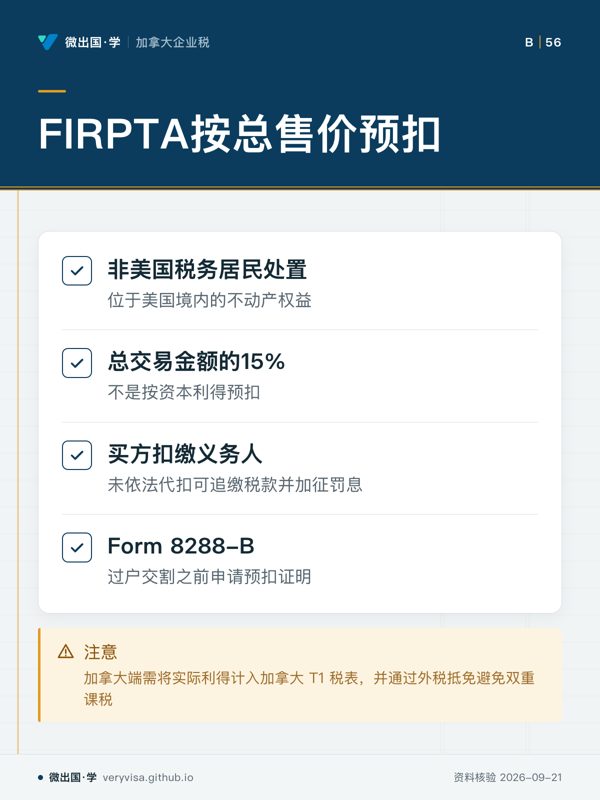
FIRPTA按总售价预扣;非美国税务居民处置;总交易金额的15%;买方扣缴义务人;Form 8288-B;注意
FIRPTA按总交易金额预扣。
  • 先看先看预扣对象,判断按交易金额还是利得。
  • 易漏降低或免除预扣金额有实际过户交割之前条件。
  • 下一步去讲解看跨境房产处置。
详情与分享 →
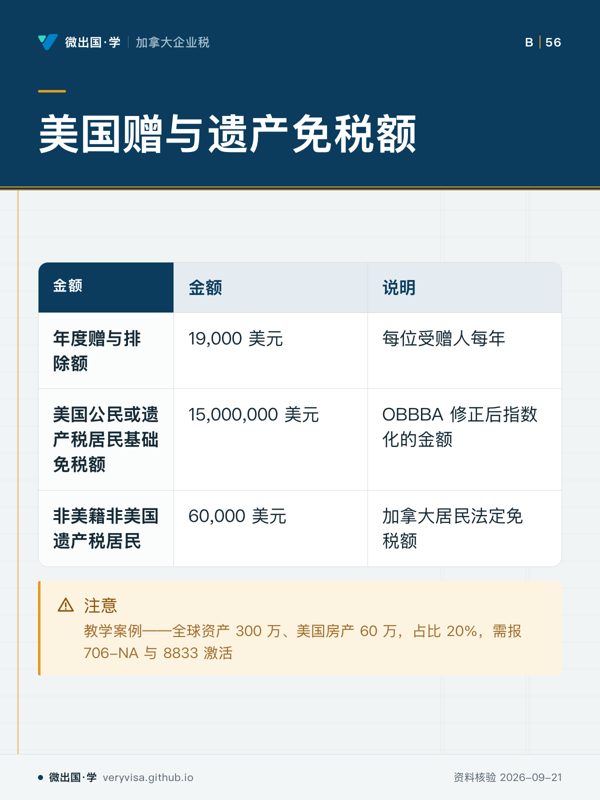
美国赠与遗产免税额;金额;说明;年度赠与排除额;19,000 美元;每位受赠人每年;美国公民或遗产税居民基础免税额;15,000,000 美元;OBBBA 修正后指数化的金额;非美籍非美国遗产税居民;60,000 美元;加拿大居民法定免税额;注意
条约允许加拿大居民分摊统一抵免额。
  • 先看先看金额列,比较三类免税额。
  • 易漏非美籍加拿大居民可按美国境内资产占全球总资产比例分摊统一抵免额。
  • 下一步去知识卡看跨境遗产与赠与税。
详情与分享 →

→ 去这一页读正文

美国股东收入调整:公司账与个人表用同一张发票,不是同一个结论

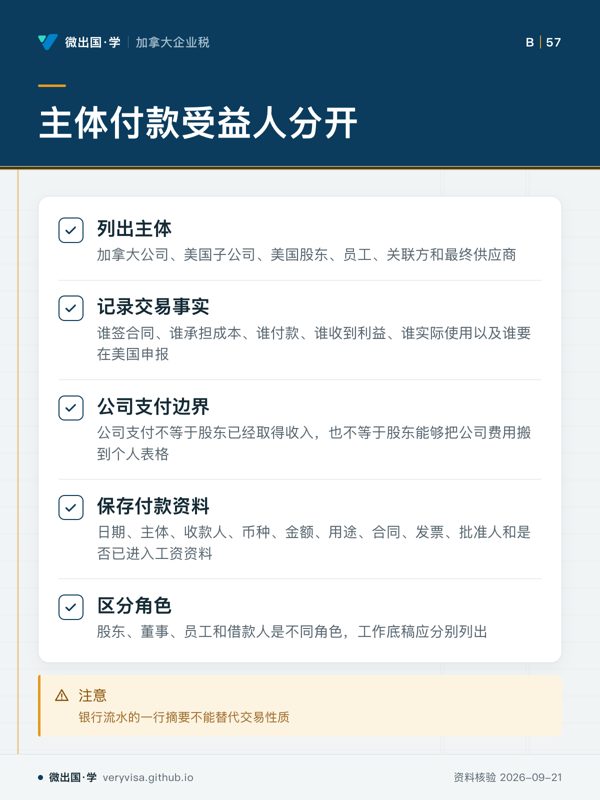
主体付款受益人分开;列出主体;记录交易事实;公司支付边界;保存付款资料;区分角色;注意
公司支付不等于股东已经取得收入。
  • 先看先看主体、付款和受益人的分开方式。
  • 易漏公司支付、收入取得和个人表格调整不是同一件事。
  • 下一步去「讲解」,带交易性质问题找持牌专业人士。
详情与分享 →
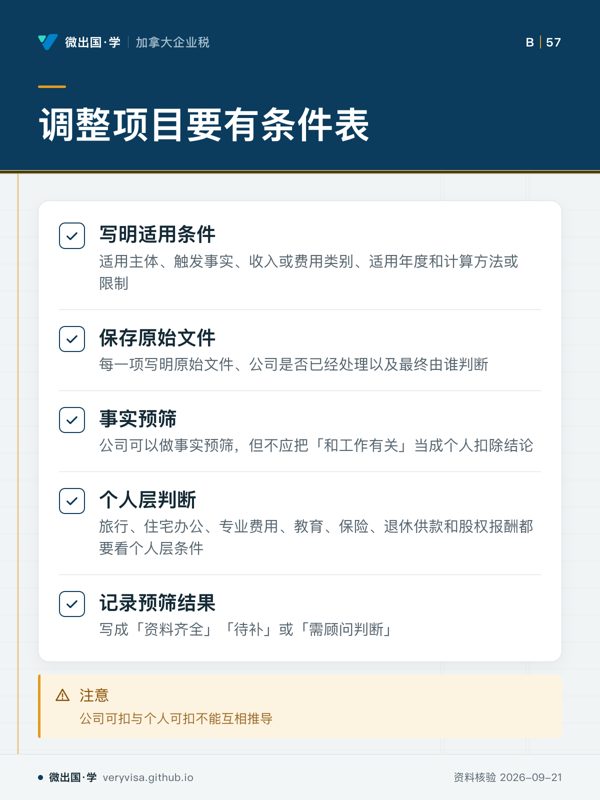
调整项目要有条件表;写明适用条件;保存原始文件;事实预筛;个人层判断;记录预筛结果;注意
可能可以调整要改写成条件表。
  • 先看先看条件表包含哪些判断栏。
  • 易漏金额没有税年、币种和条件,只是可能过期的数字。
  • 下一步去「知识卡」,带调整判断问题找持牌专业人士。
详情与分享 →
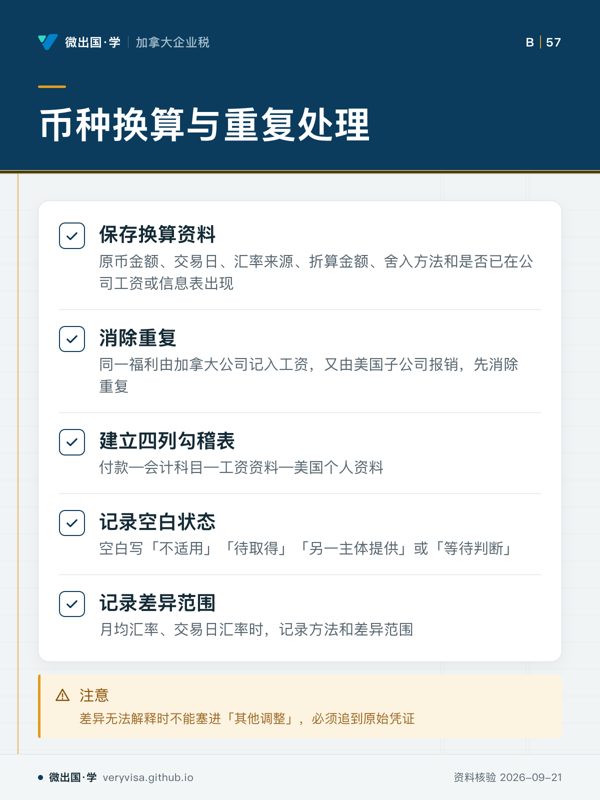
币种换算与重复处理;保存换算资料;消除重复;建立四列勾稽表;记录空白状态;记录差异范围;注意
差异无法解释时要追到原始凭证。
  • 先看先看换算资料和四列勾稽表。
  • 易漏美元申报不能把加元总账直接复制过去。
  • 下一步去「讲解」,带差异来源问题找持牌专业人士。
详情与分享 →
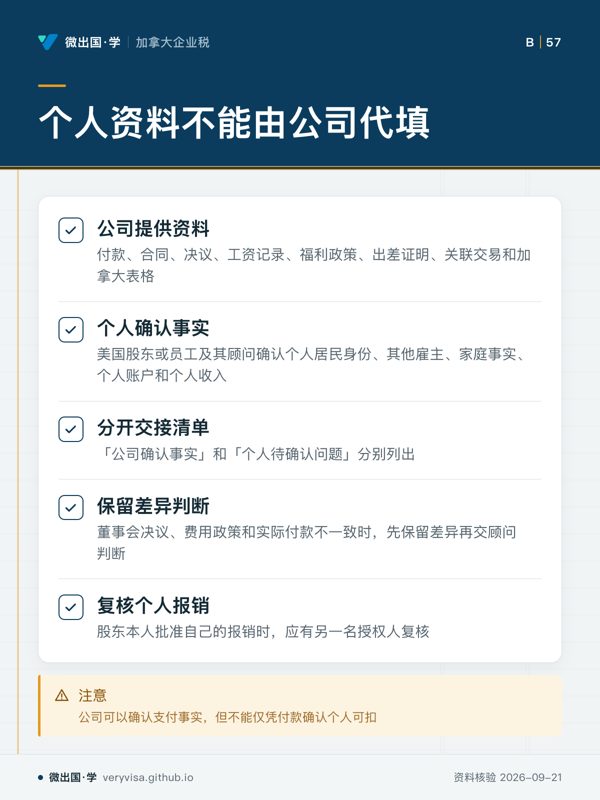
个人资料不能由公司代填;公司提供资料;个人确认事实;分开交接清单;保留差异判断;复核个人报销;注意
公司确认支付事实,不能确认个人可扣。
  • 先看先看公司确认和个人确认的分开。
  • 易漏公司只应收集处理公司义务所需的最少资料。
  • 下一步去「讲解」,带个人事实问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

公司福利不等于个人抵免:受益人、资格与三栏勾稽要分开

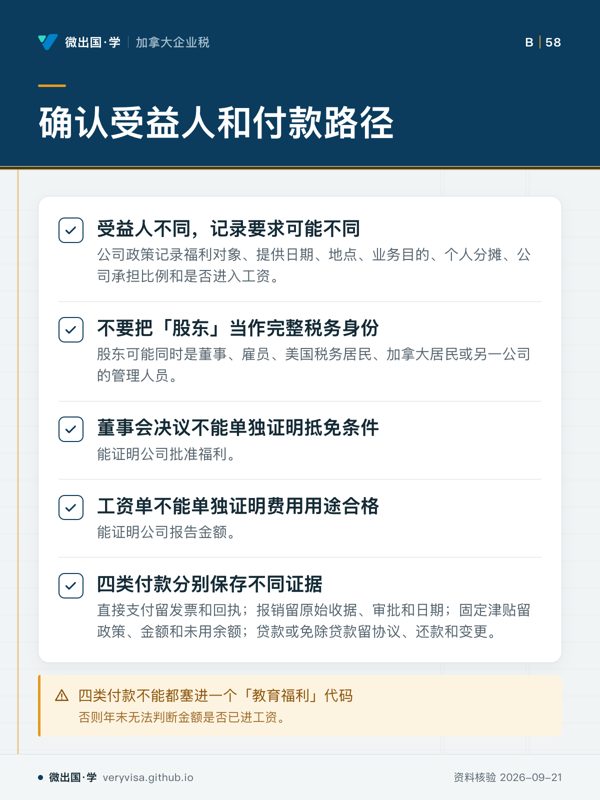
确认受益人和付款路径;受益人不同,记录要求可能不同;不要把「股东」当作完整税务身份;董事会决议不能单独证明抵免条件;工资单不能单独证明费用用途合格;四类付款分别保存不同证据;四类付款不能都塞进一个「教育福利」代码
受益人、角色与付款路径要分别留证。
  • 先看第一步先分受益人,再分付款路径。
  • 易漏家庭关系和合资格身份则由个人顾问按税年确认。
  • 下一步去练习,带角色和付款问题请个人顾问确认。
详情与分享 →
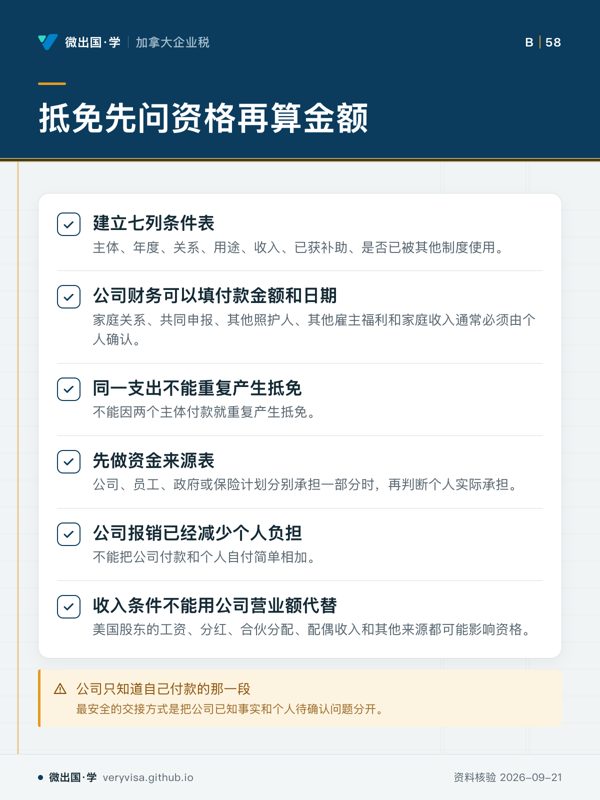
抵免先问资格再算金额;建立七列条件表;公司财务可以填付款金额和日期;同一支出不能重复产生抵免;先做资金来源表;公司报销已经减少个人负担;收入条件不能用公司营业额代替;公司只知道自己付款的那一段
资格、资金来源和实际承担要分开判断。
  • 先看先从七列条件表看资格,再处理付款金额。
  • 易漏退款和取消也要与原付款关联,公司不替个人填写未知总收入。
  • 下一步去练习,按资金来源判断个人实际承担。
详情与分享 →
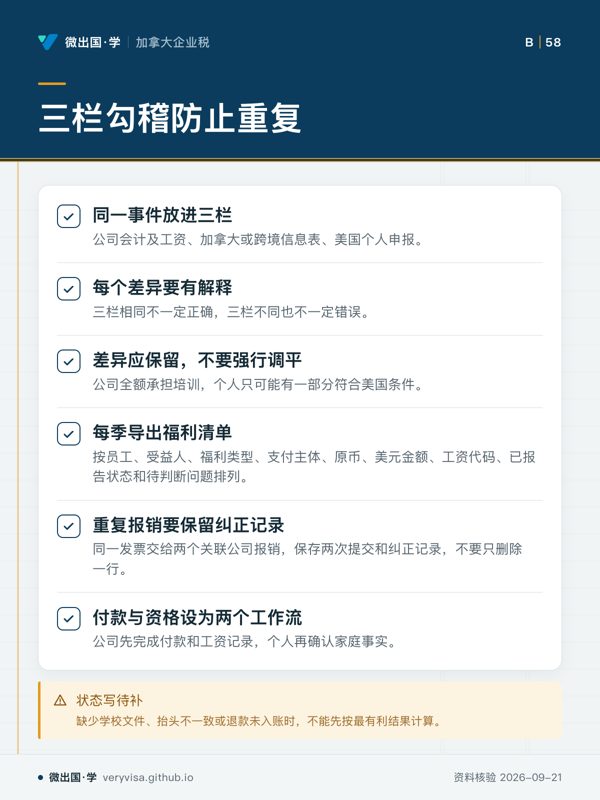
三栏勾稽防止重复;同一事件放进三栏;每个差异要有解释;差异应保留,不要强行调平;每季导出福利清单;重复报销要保留纠正记录;付款与资格设为两个工作流;状态写待补
三栏可以不同,但每个差异都要有解释。
  • 先看先看三栏之间的差异,不要只求相同。
  • 易漏个人资料未经授权不应扩散到公司全员。
  • 下一步去进度,年度结束锁定版本。
详情与分享 →
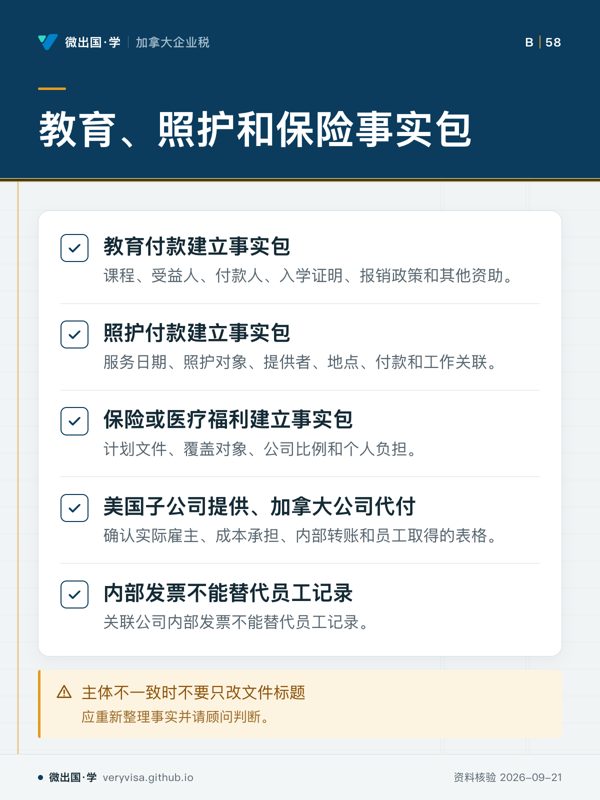
教育、照护和保险事实包;教育付款建立事实包;照护付款建立事实包;保险或医疗福利建立事实包;美国子公司提供、加拿大公司代付;内部发票不能替代员工记录;主体不一致时不要只改文件标题
不同福利分别建事实包,主体不一致要重新整理事实。
  • 先看先按教育、照护、保险或医疗福利分别收资料。
  • 易漏公司可以保存处理工资所需的最少资料,把家庭问题交给个人顾问。
  • 下一步去练习,再带事实包请顾问判断。
详情与分享 →

→ 去这一页读正文

教育福利交接:付款、补助、抵免三条线分别对账

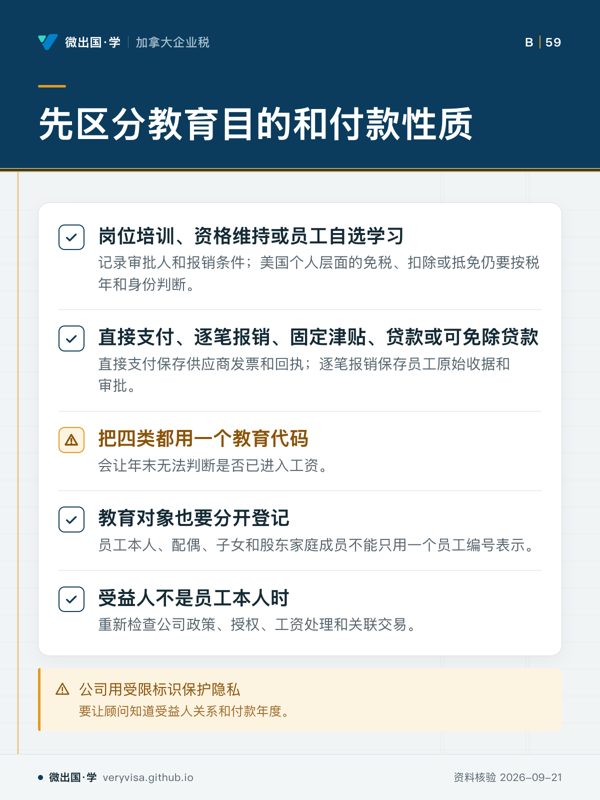
先区分教育目的和付款性质;岗位培训、资格维持或员工自选学习;直接支付、逐笔报销、固定津贴、贷款或可免除贷款;把四类都用一个教育代码;教育对象也要分开登记;受益人不是员工本人时;公司用受限标识保护隐私
教育目的、付款性质和教育对象要分开登记。
  • 先看先看付款分类,再看受益人关系,避免内部分类误当成美国意见。
  • 易漏家庭和收入条件由股东或顾问确认,不能靠员工编号推断个人资格。
  • 下一步去练习,带着工资状态和关联交易问题找持牌专业人士。
详情与分享 →
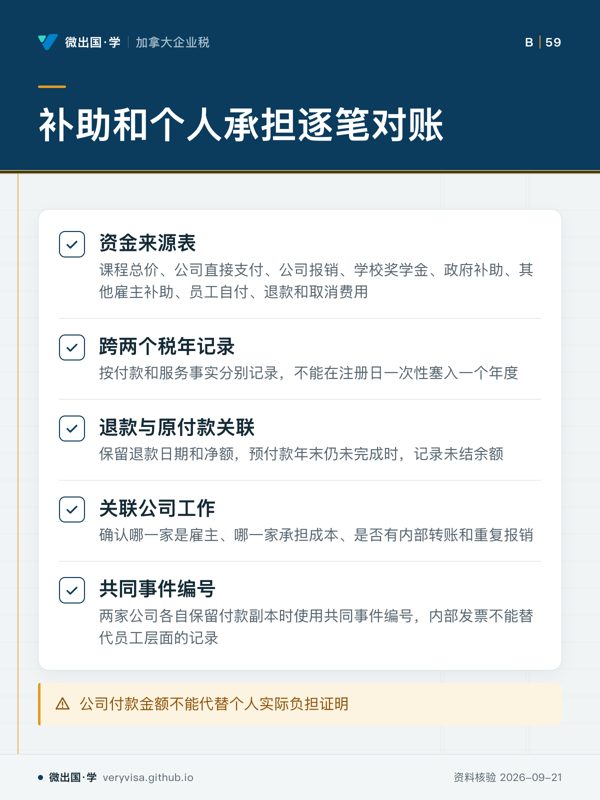
补助和个人承担逐笔对账;资金来源表;跨两个税年记录;退款与原付款关联;关联公司工作;共同事件编号;公司付款金额不能代替个人实际负担证明
付款记录不能替代个人负担证明
  • 先看先看资金来源表,确认付款路径如何拆开
  • 易漏同一课程跨两个税年时,注册日不是唯一判断点
  • 下一步看讲解,带付款和补助协调问题找持牌专业人士
详情与分享 →
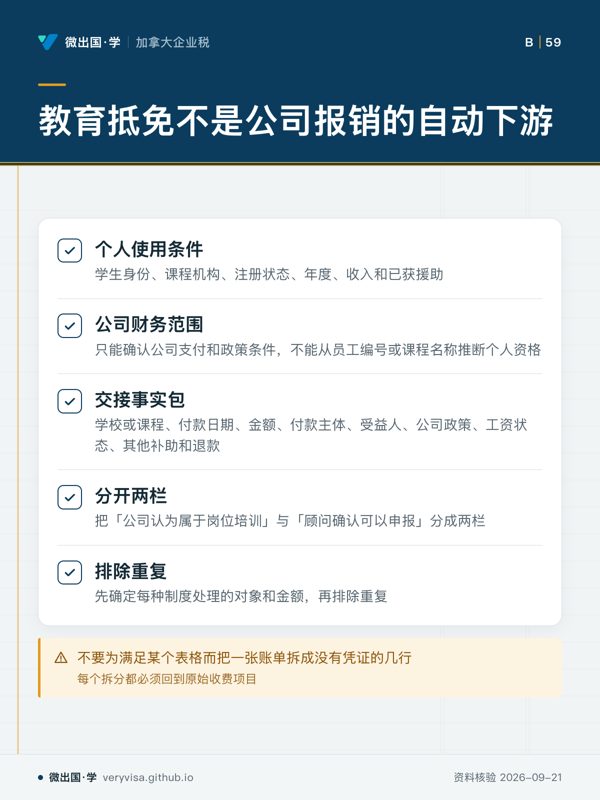
教育抵免不是公司报销的自动下游;个人使用条件;公司财务范围;交接事实包;分开两栏;排除重复;不要为满足某个表格而把一张账单拆成没有凭证的几行
事实包不能代替个人资格判断
  • 先看先看个人使用条件,判断资料要覆盖哪些事实
  • 易漏公司支付和个人待遇判断属于不同处理对象
  • 下一步看知识卡,带资格和付款问题找持牌专业人士
详情与分享 →
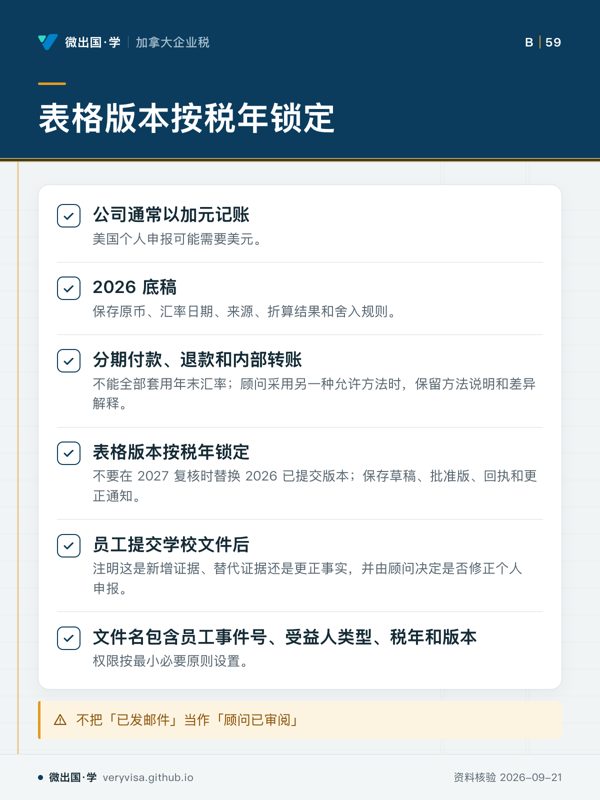
表格版本按税年锁定;公司通常以加元记账;2026 底稿;分期付款、退款和内部转账;表格版本按税年锁定;员工提交学校文件后;文件名包含员工事件号、受益人类型、税年和版本;不把「已发邮件」当作「顾问已审阅」
原币、汇率来源和版本记录都要保留。
  • 先看先看税年锁定,再看每笔款项采用的汇率方法和差异解释。
  • 易漏新增证据不等于自动修正个人申报;交付日期也不等于顾问已审阅。
  • 下一步去进度,带折算结果、更正通知和缺件问题找持牌专业人士。
详情与分享 →
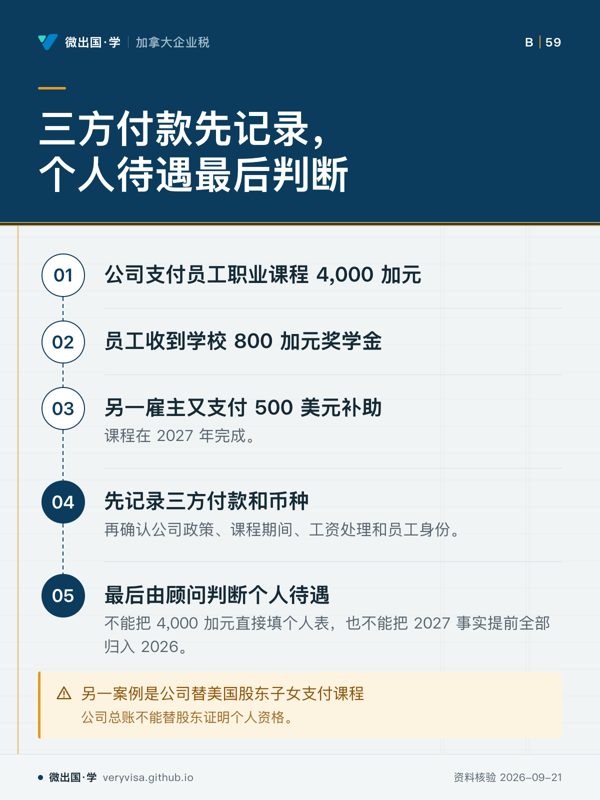
三方付款先记录,个人待遇最后判断;公司支付员工职业课程 4,000 加元;员工收到学校 800 加元奖学金;另一雇主又支付 500 美元补助;先记录三方付款和币种;最后由顾问判断个人待遇;另一案例是公司替美国股东子女支付课程
先记录付款和币种,再判断个人待遇。
  • 先看先顺着三方付款走到顾问判断,关键是不要跨年度提前并入。
  • 易漏股东子女案例还要区分员工福利、股东福利还是关联交易。
  • 下一步去练习,带课程期间、受益人和工资处理问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

CRA 异议、规定利率与 2026 立法状态:三态纪律不能混淆

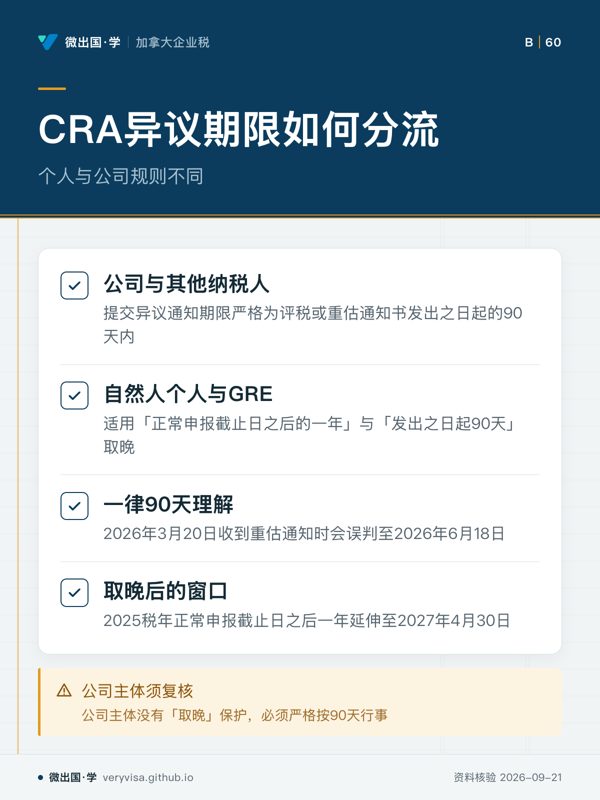
CRA异议期限如何分流;个人与公司规则不同;公司与其他纳税人;自然人个人与GRE;一律90天理解;取晚后的窗口;公司主体须复核
异议期限按纳税人类型分流
  • 先看先看个人与公司两格,判断适用哪条期限规则
  • 易漏GRE与个人适用取晚规则,公司主体没有这项保护
  • 下一步去讲解页核对异议条件,带争议时间线找持牌专业人士
详情与分享 →
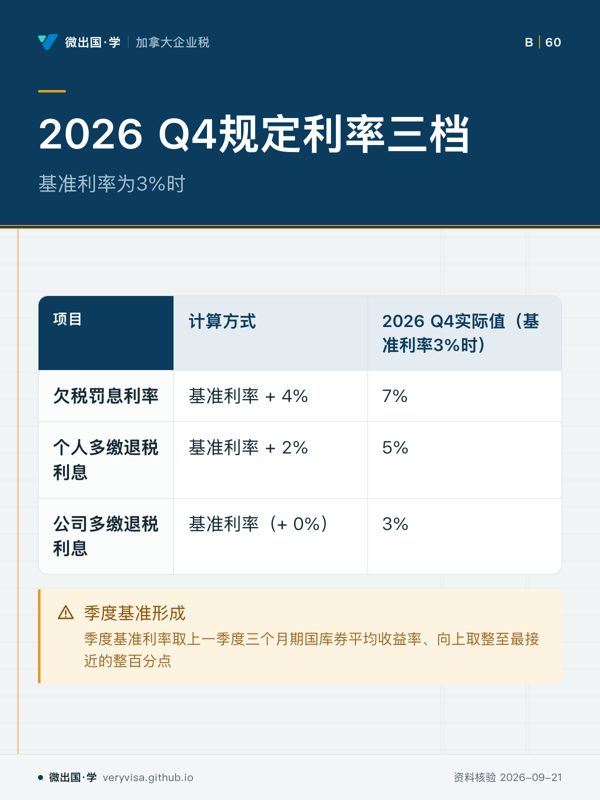
2026 Q4规定利率三档;基准利率为3%时;计算方式;2026 Q4实际值(基准利率3%时);欠税罚息利率;基准利率 + 4%;7%;个人多缴退税利息;基准利率 + 2%;5%;公司多缴退税利息;基准利率(+ 0%);3%;季度基准形成
三类规定利率按不同基准规则计算
  • 先看先看实际值栏,确认三档利率差异
  • 易漏规定利率按季度动态调整并公布,不是固定利率
  • 下一步去知识卡查看利息机制,带模型问题找持牌专业人士
详情与分享 →
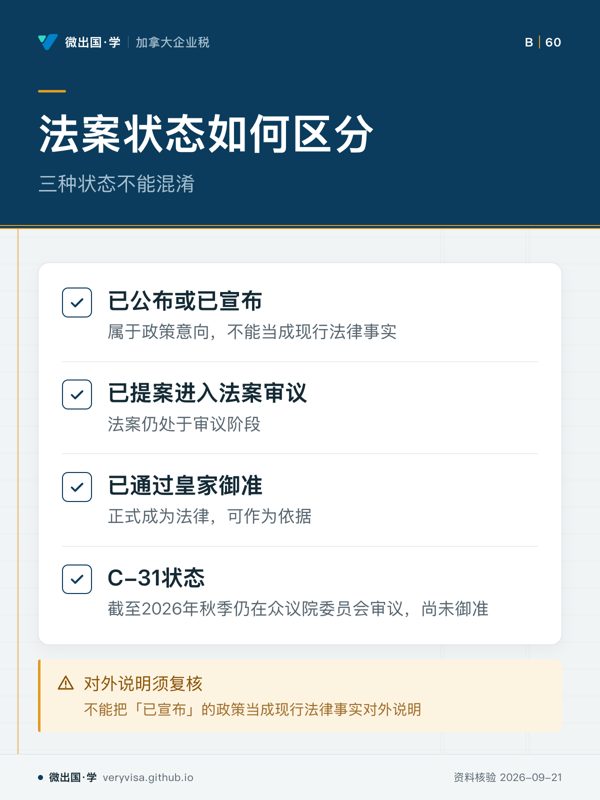
法案状态如何区分;三种状态不能混淆;已公布或已宣布;已提案进入法案审议;已通过皇家御准;C-31状态;对外说明须复核
已宣布与正式法律不是同一状态
  • 先看先看三种状态节点,确定信息所处阶段
  • 易漏C-31属于已宣布但未生效的政策意向
  • 下一步去进度页核对法案状态,带政策问题找持牌专业人士
详情与分享 →
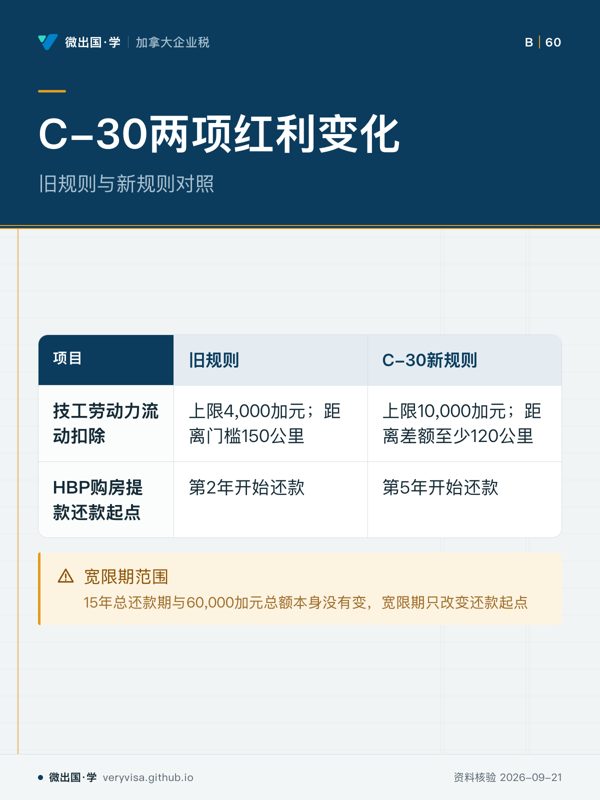
C-30两项红利变化;旧规则与新规则对照;旧规则;C-30新规则;技工劳动力流动扣除;上限4,000加元;距离门槛150公里;上限10,000加元;距离差额至少120公里;HBP购房提款还款起点;第2年开始还款;第5年开始还款;宽限期范围
C-30改变扣除条件与还款起点
  • 先看先看两行变化,抓住制度调整方向
  • 易漏技工规则还有36小时与50%上限等条件
  • 下一步去知识卡查看C-30条件,带适用问题找持牌专业人士
详情与分享 →
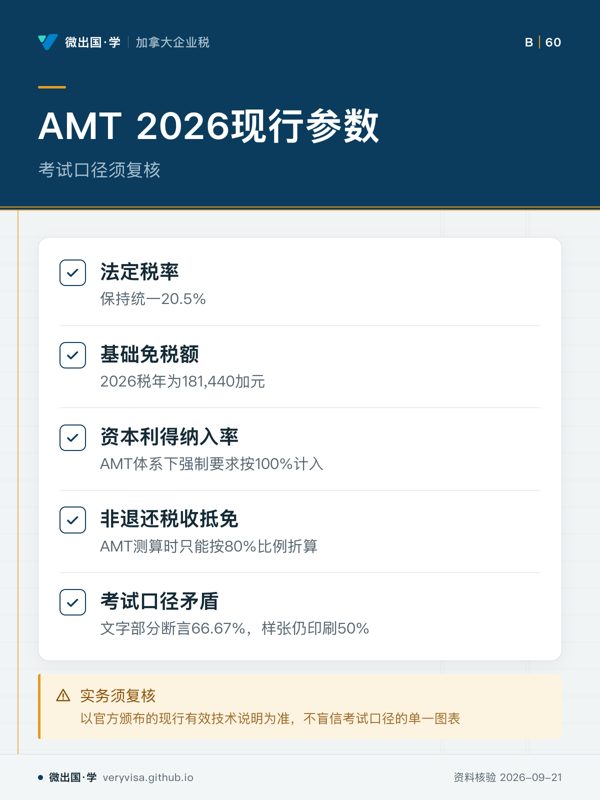
AMT 2026现行参数;考试口径须复核;法定税率;基础免税额;资本利得纳入率;非退还税收抵免;考试口径矛盾;实务须复核
AMT测算需区分现行参数与考试口径
  • 先看先看参数节点,确认AMT计算入口
  • 易漏培训件与考试口径存在自相矛盾
  • 下一步去讲解页核对AMT规则,带测算问题找持牌专业人士
详情与分享 →
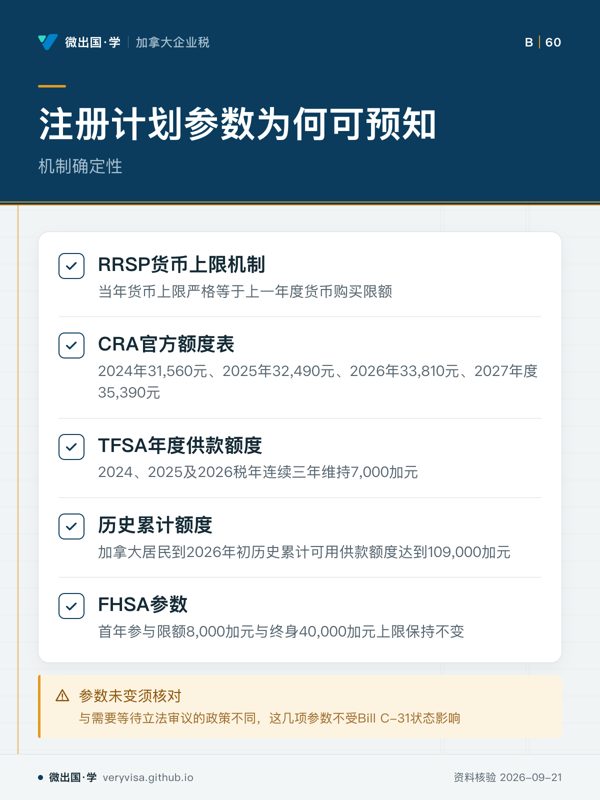
注册计划参数为何可预知;机制确定性;RRSP货币上限机制;CRA官方额度表;TFSA年度供款额度;历史累计额度;FHSA参数;参数未变须核对
部分注册计划参数由机制提前确定
  • 先看先看RRSP、TFSA、FHSA三类参数节点
  • 易漏这些参数机制不同于等待立法审议的政策
  • 下一步去知识卡查看年度参数,带额度问题找持牌专业人士
详情与分享 →

→ 去这一页读正文

美国雇员教育与家庭抵免:五组金额都在 1040,不在工资单

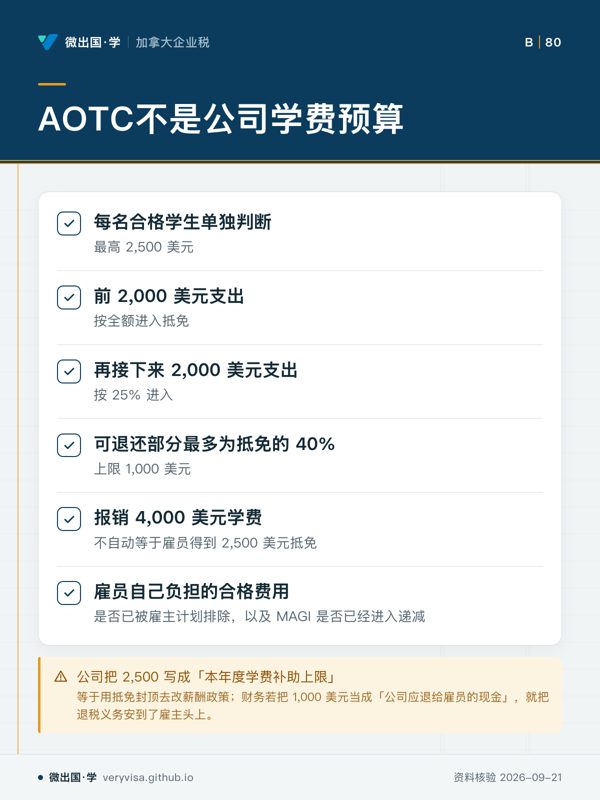
AOTC不是公司学费预算;每名合格学生单独判断;前 2,000 美元支出;再接下来 2,000 美元支出;可退还部分最多为抵免的 40%;报销 4,000 美元学费;雇员自己负担的合格费用;公司把 2,500 写成「本年度学费补助上限」
抵免封顶不能改成公司学费补助上限
  • 先看先看两档支出怎样进入抵免,再看报销为何不能直接换成抵免。
  • 易漏年轻学生等限制可能使可退还部分为零;还要核雇主计划与 MAGI。
  • 下一步去练习,带着费用归属和计划文件做判断。
详情与分享 →
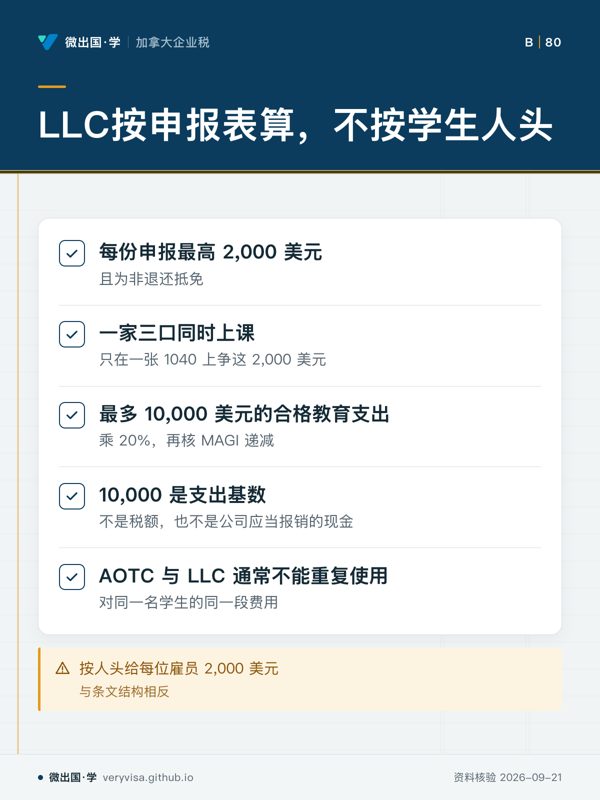
LLC按申报表算,不按学生人头;每份申报最高 2,000 美元;一家三口同时上课;最多 10,000 美元的合格教育支出;10,000 是支出基数;AOTC 与 LLC 通常不能重复使用;按人头给每位雇员 2,000 美元
10,000 是支出基数,2,000 是抵免上限
  • 先看先分清「支出基数」和「抵免」,再看上限按什么单位计算。
  • 易漏公司只提供付款事实;雇员选择哪一条,还要按费用归属和计划文件核。
  • 下一步去练习,先判断计算单位,再核 MAGI 递减。
详情与分享 →
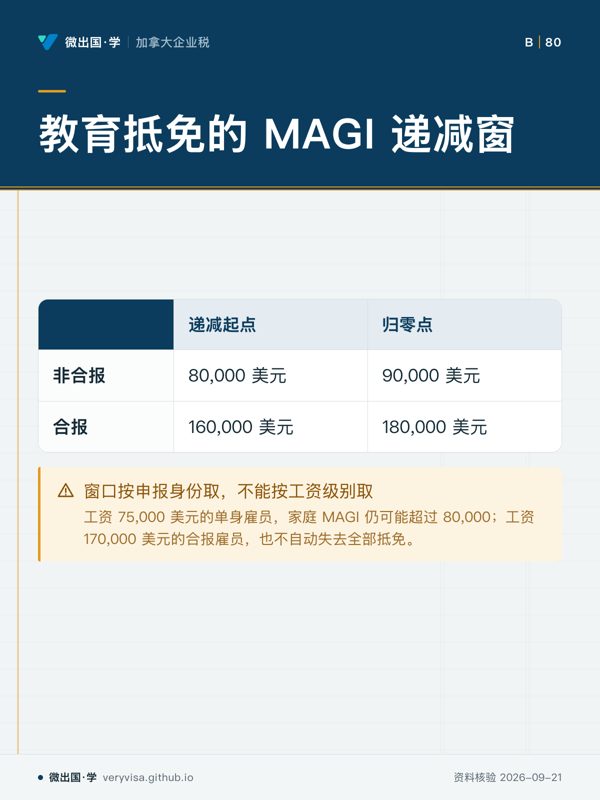
教育抵免的 MAGI 递减窗;递减起点;归零点;非合报;80,000 美元;90,000 美元;合报;160,000 美元;180,000 美元;窗口按申报身份取,不能按工资级别取
公司不得用年薪预判还有没有教育抵免
  • 先看先横看起点与归零点,再按申报身份找自己的区间。
  • 易漏年薪不是 MAGI;配偶收入、奖金或投资收益都可能改变所在区间。
  • 下一步去练习,用申报身份和 MAGI 判断是否进入递减。
详情与分享 →
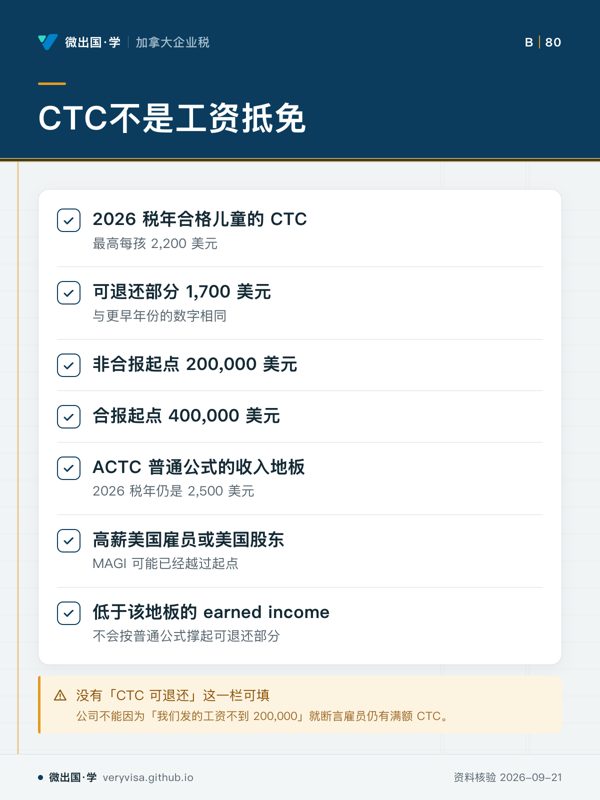
CTC不是工资抵免;2026 税年合格儿童的 CTC;可退还部分 1,700 美元;非合报起点 200,000 美元;合报起点 400,000 美元;ACTC 普通公式的收入地板;高薪美国雇员或美国股东;低于该地板的 earned income;没有「CTC 可退还」这一栏可填
工资不到起点也不能断言仍有满额 CTC
  • 先看先看满额、递减与可退还是不同格子,不要把工资当成唯一判断项。
  • 易漏还有配偶收入和其他所得;指数化也不代表可退还部分自动上涨。
  • 下一步去练习,按合格儿童、MAGI、收入地板逐项核。
详情与分享 →

→ 去这一页读正文

大西洋两省税阶:新斯科舍五档陡坡、纽芬兰八档罕见细分

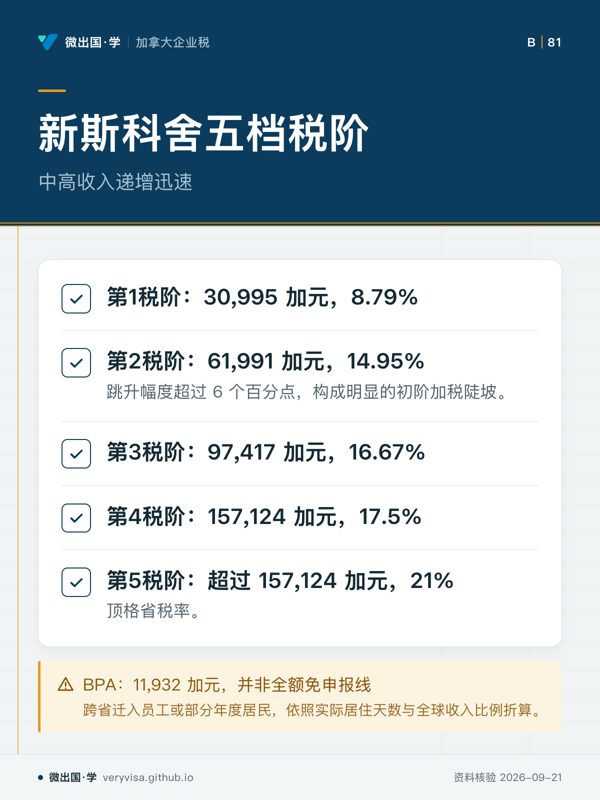
新斯科舍五档税阶;中高收入递增迅速;第1税阶:30,995 加元,8.79%;第2税阶:61,991 加元,14.95%;第3税阶:97,417 加元,16.67%;第4税阶:157,124 加元,17.5%;第5税阶:超过 157,124 加元,21%;BPA:11,932 加元,并非全额免申报线
第 2 税阶有超过 6 个百分点的跳升。
  • 先看先盯第二格的陡坡,再按收入上限向后读各档变化。
  • 易漏别把 BPA 当成不用申报的门槛;年中跨省迁入还涉及居住天数和全球收入比例。
  • 下一步去练习判断落档;部分年度居民的折算拿去问持牌专业人士。
详情与分享 →
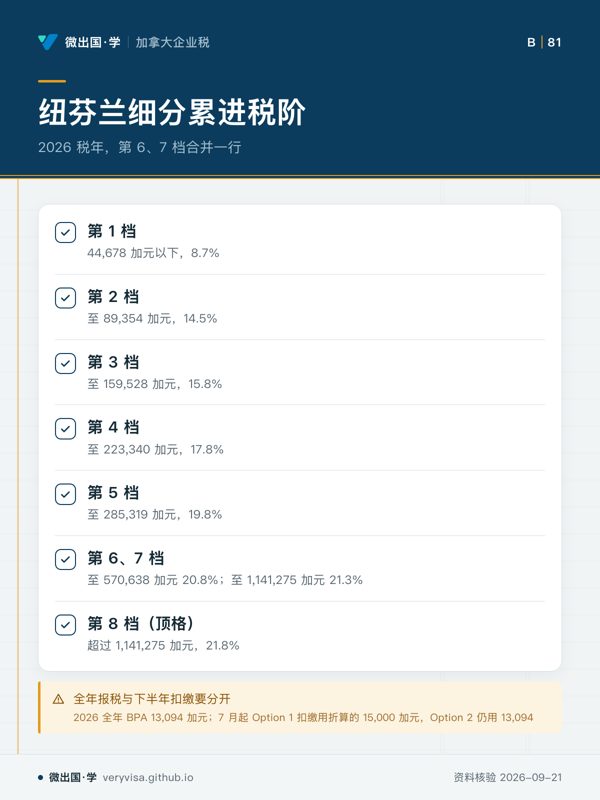
纽芬兰细分累进税阶;2026 税年,第 6、7 档合并一行;第 1 档;第 2 档;第 3 档;第 4 档;第 5 档;第 6、7 档;第 8 档(顶格);全年报税与下半年扣缴要分开
纽芬兰八档细分,顶档超过 114 万加元才适用。
  • 先看先找自己的收入落在哪一档,再看跳到下一档的税率差。
  • 易漏15,000 是下半年扣缴的折算数,不能写进年度报税。
  • 下一步去讲解页对照新斯科舍五档,看两省同一收入的差别。
详情与分享 →
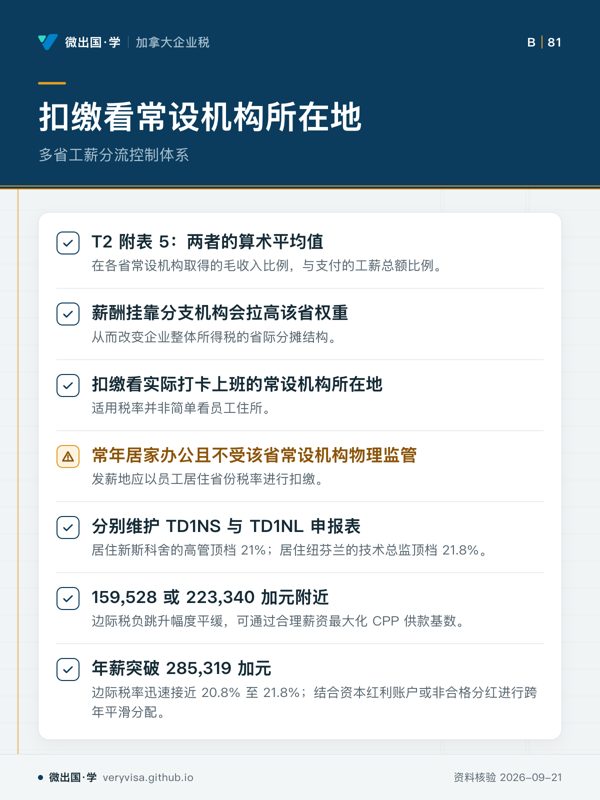
扣缴看常设机构所在地;多省工薪分流控制体系;T2 附表 5:两者的算术平均值;薪酬挂靠分支机构会拉高该省权重;扣缴看实际打卡上班的常设机构所在地;常年居家办公且不受该省常设机构物理监管;分别维护 TD1NS 与 TD1NL 申报表;159,528 或 223,340 加元附近;年薪突破 285,319 加元
扣缴看实际打卡地点;符合居家条件时改按居住省份。
  • 先看先看扣缴地的判断,再看居家办公这一条件怎么改方向。
  • 易漏公司所得的省际分配与员工个人扣缴不是同一套判断口径。
  • 下一步去练习分清两套判断;跨省发薪设置带去问持牌专业人士。
详情与分享 →

→ 去这一页读正文

跨省薪酬合规:法定改的百分比与指数化的门槛不是一回事

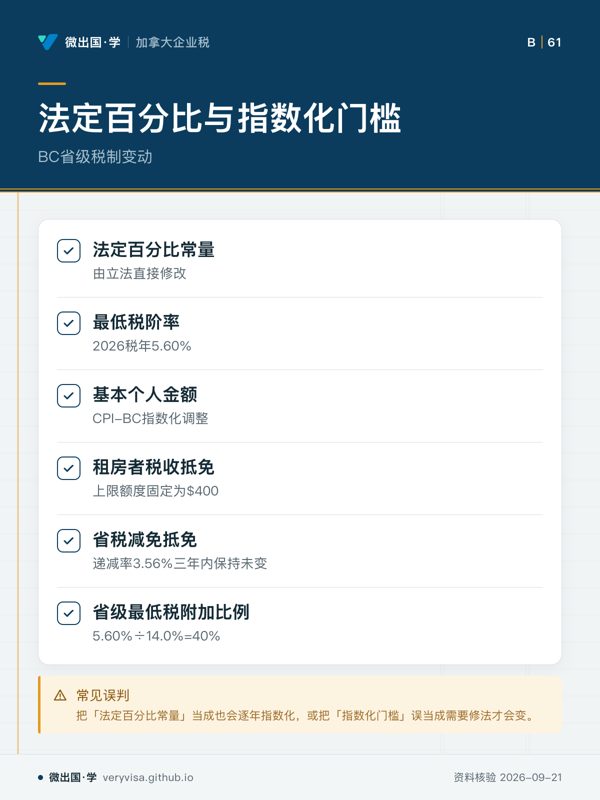
法定百分比与指数化门槛;BC省级税制变动;法定百分比常量;最低税阶率;基本个人金额;租房者税收抵免;省税减免抵免;省级最低税附加比例;常见误判
百分比变更通过正式修法,金额门槛可指数化调整。
  • 先看先看最低税阶率,区分固定百分比与指数化金额。
  • 易漏税率百分比不受指数化机制约束,金额门槛自动调整。
  • 下一步看知识卡,带什么问题找持牌专业人士。
详情与分享 →
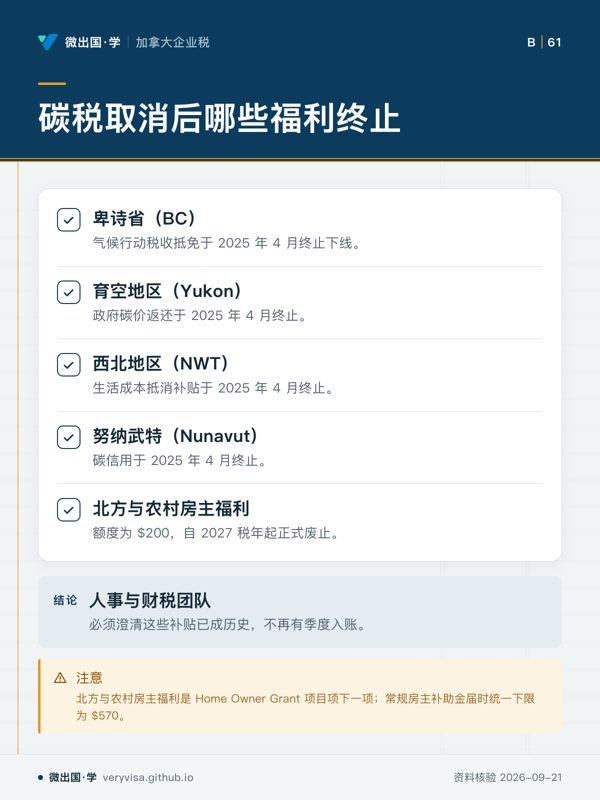
碳税取消后哪些福利终止;卑诗省(BC);育空地区(Yukon);西北地区(NWT);努纳武特(Nunavut);北方与农村房主福利;人事与财税团队;注意
个人返还先终止,北方与农村房主福利随后废止。
  • 先看先分清四个个人返还与房产税项目,不要把它们并成一项福利。
  • 易漏房产税里的调整晚于四法域个人返还终止,两个生效时间不要混用。
  • 下一步去练习,按员工所在法域判断哪类补贴已经下线。
详情与分享 →
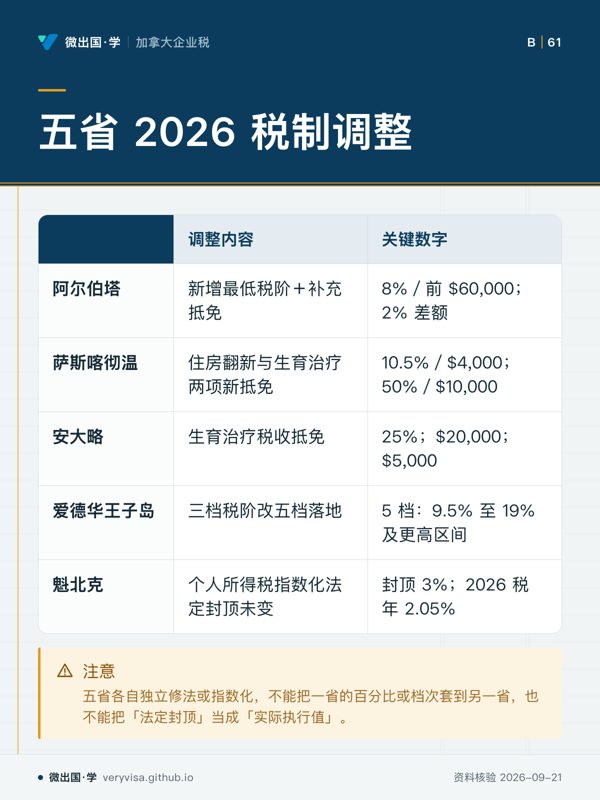
五省 2026 税制调整;调整内容;关键数字;阿尔伯塔;新增最低税阶+补充抵免;8%/前 $60,000;2% 差额;萨斯喀彻温;住房翻新与生育治疗两项新抵免;10.5%/$4,000;50%/$10,000;安大略;生育治疗税收抵免;25%;$20,000;$5,000;爱德华王子岛;三档税阶改五档落地;5 档:9.5% 至 19%及更高区间;魁北克;个人所得税指数化法定封顶未变;封顶 3%;2026 税年 2.05%;注意
跨省更新要按省分别看税阶、抵免与指数化。
  • 先看先按省看调整内容,再用右栏确认各省自己的量化口径。
  • 易漏有些改革更早已经实施;这张表只比较本页挑出的五省项目。
  • 下一步去练习,按省别核对工资、抵免和指数化参数。
详情与分享 →
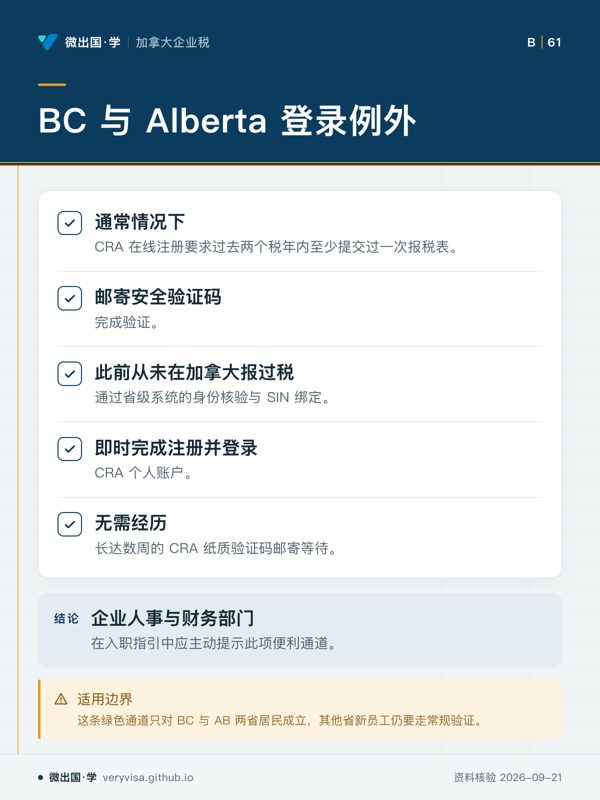
BC 与 Alberta 登录例外;通常情况下;邮寄安全验证码;此前从未在加拿大报过税;即时完成注册并登录;无需经历;企业人事与财务部门;适用边界
两省居民可直接连接 CRA,无需纸质验证码邮寄等待。
  • 先看先判断员工能否走省级合作登录,再看是否需要常规验证。
  • 易漏关键不是是否首次就业,而是省级身份核验与 SIN 绑定是否可用。
  • 下一步去讲解,把这项通道加入入职指引并核对员工所在省。
详情与分享 →

→ 去这一页读正文

跨境高管养老金:401(k)/IRA 限额、Roth 冻结点与弃籍三门槛各自独立
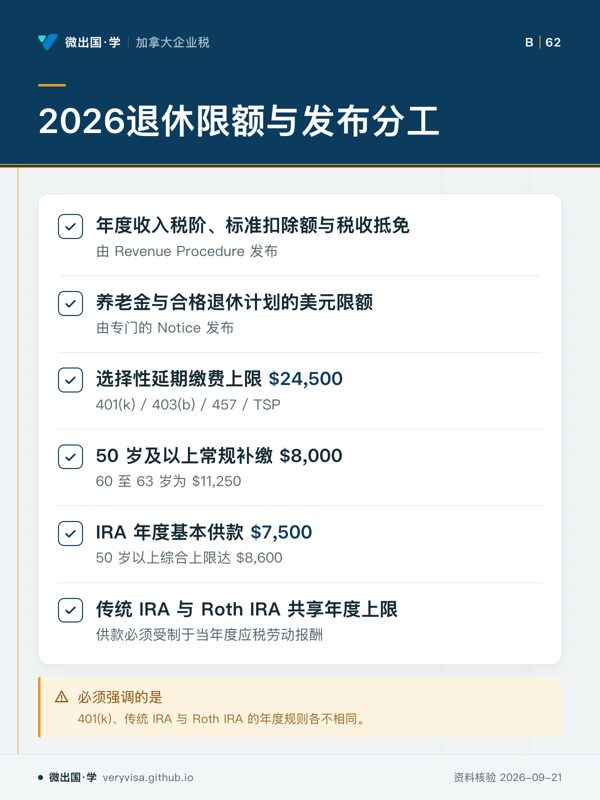
2026退休限额与发布分工;年度收入税阶、标准扣除额与税收抵免;养老金与合格退休计划的美元限额;选择性延期缴费上限 $24,500;50 岁及以上常规补缴 $8,000;IRA 年度基本供款 $7,500;传统 IRA 与 Roth IRA 共享年度上限;必须强调的是
传统 IRA 与 Roth IRA 并非各有一份独立额度。
  • 先看先看共享额度这一格,再分清账户类型与发布文书。
  • 易漏无工作报酬者不能凭被动投资收益供款;配偶劳动报酬须符合资格。
  • 下一步去练习核对账户分类,再带报酬来源问题找持牌专业人士。
详情与分享 →
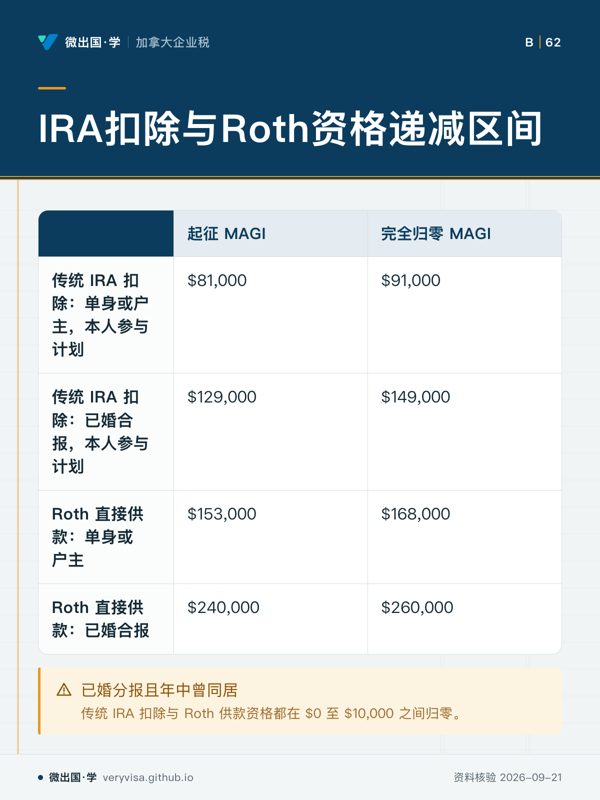
IRA扣除与Roth资格递减区间;起征 MAGI;完全归零 MAGI;传统 IRA 扣除:单身或户主,本人参与计划;$81,000;$91,000;传统 IRA 扣除:已婚合报,本人参与计划;$129,000;$149,000;Roth 直接供款:单身或户主;$153,000;$168,000;Roth 直接供款:已婚合报;$240,000;$260,000;已婚分报且年中曾同居
申报身份与雇主计划参与状态都会影响递减区间。
  • 先看先按申报身份找对应行,再判断收入落在区间哪一端。
  • 易漏仅配偶参与计划时,传统 IRA 扣除另有递减区间。
  • 下一步去练习按身份判断,再把雇主计划参与状态带给持牌专业人士。
详情与分享 →
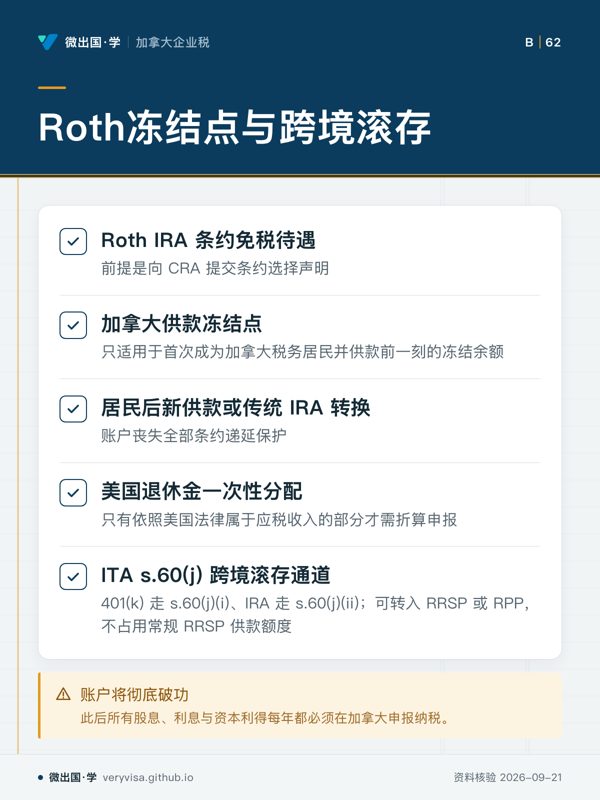
Roth冻结点与跨境滚存;Roth IRA 条约免税待遇;加拿大供款冻结点;居民后新供款或传统 IRA 转换;美国退休金一次性分配;ITA s.60(j) 跨境滚存通道;账户将彻底破功
居民后新供款或转换会丧失 Roth 条约递延保护。
  • 先看先定位成为加拿大税务居民后的账户动作,再判断税务后果。
  • 易漏滚存通道要求合格、非定期的一次性分配,但不要求清空原账户。
  • 下一步去路线核对落地顺序,并带账户历史找持牌专业人士。
详情与分享 →
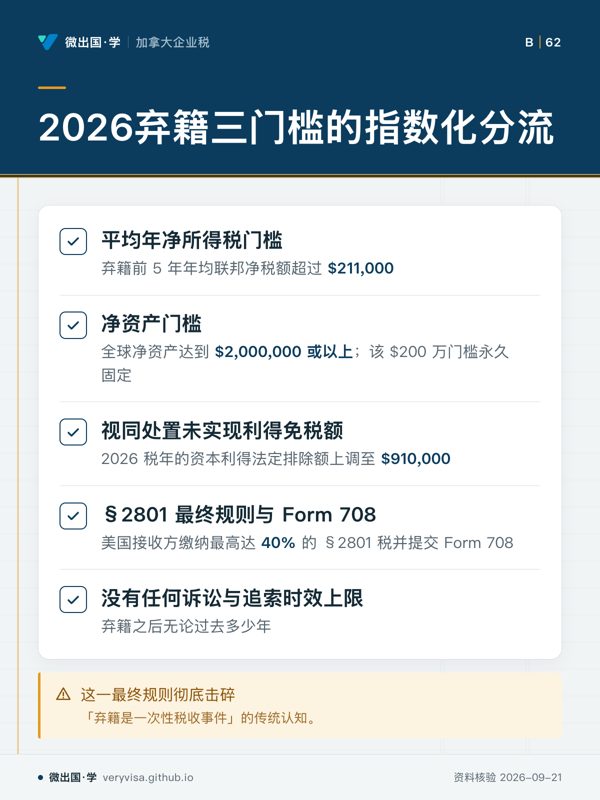
2026弃籍三门槛的指数化分流;平均年净所得税门槛;净资产门槛;视同处置未实现利得免税额;§2801 最终规则与 Form 708;没有任何诉讼与追索时效上限;这一最终规则彻底击碎
净资产门槛永久固定,资本利得法定排除额指数化。
  • 先看先分清三个金额各管什么,再看后续赠与或遗赠的影响。
  • 易漏净资产门槛不随通胀调整;后续规则落在美国接收方。
  • 下一步去讲义核对个人情形,再带受益人安排找持牌专业人士。
详情与分享 →

→ 去这一页读正文

企业主的信托与遗产:四张主体地图分开,AMT 和亏损回抵按身份判断

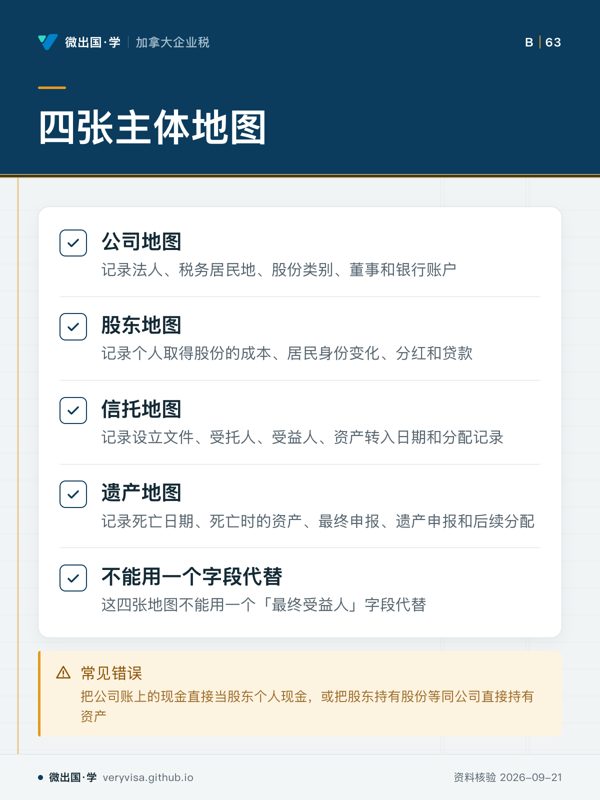
四张主体地图;公司地图;股东地图;信托地图;遗产地图;不能用一个字段代替;常见错误
四张地图不能用一个字段代替
  • 先看先看四张地图,分清记录对象。
  • 易漏每一步都要有文件、日期和适用主体。
  • 下一步去知识卡,带主体边界问题找专业人士。
详情与分享 →
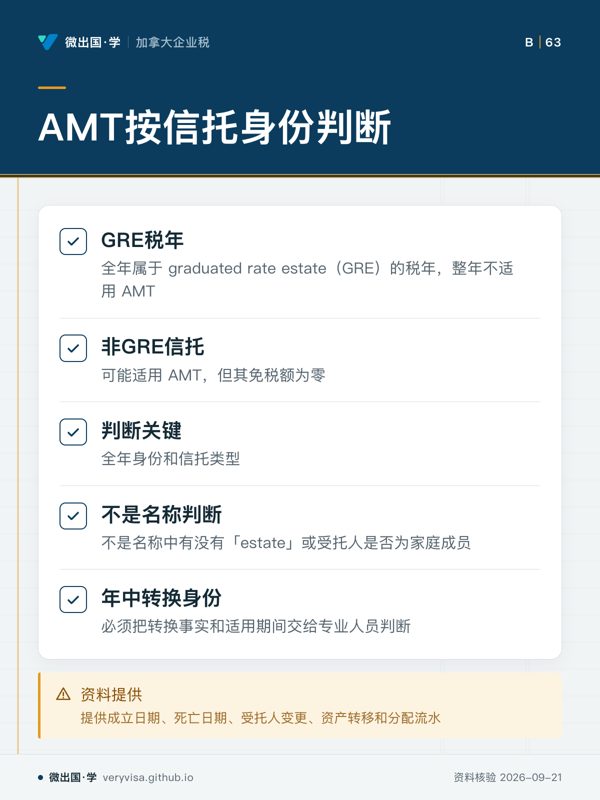
AMT按信托身份判断;GRE税年;非GRE信托;判断关键;不是名称判断;年中转换身份;资料提供
AMT判断关键是全年身份和信托类型
  • 先看先看身份分类,区分GRE和非GRE。
  • 易漏年中转换身份不能用银行账户名称或上一年报税结果自动延续。
  • 下一步去讲解,带信托类型问题找专业人士。
详情与分享 →
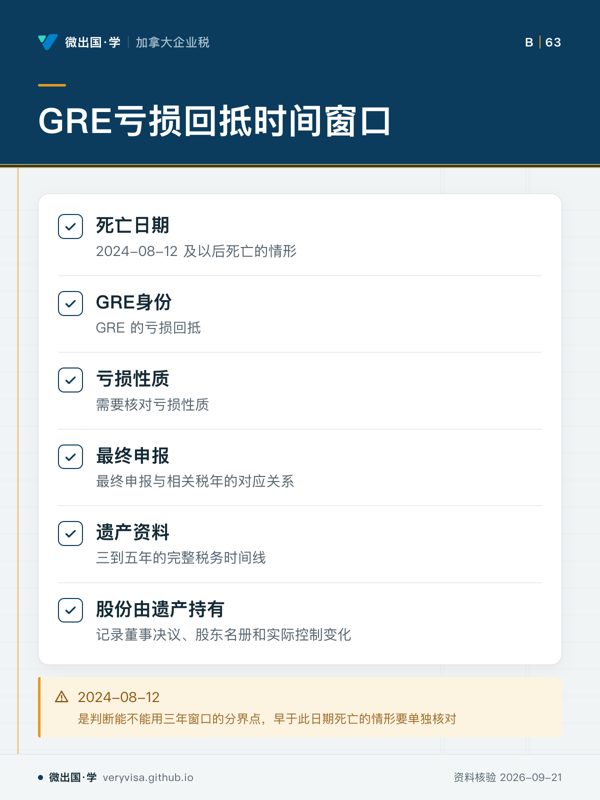
GRE亏损回抵时间窗口;死亡日期;GRE身份;亏损性质;最终申报;遗产资料;股份由遗产持有;2024-08-12
死亡日期和遗产身份影响亏损回抵
  • 先看先看死亡日期对应身份,理解窗口变化
  • 易漏退回范围仍要核对死亡日期、遗产身份、亏损性质和申报对应关系
  • 下一步去知识卡,带遗产亏损回抵问题找持牌专业人士
详情与分享 →
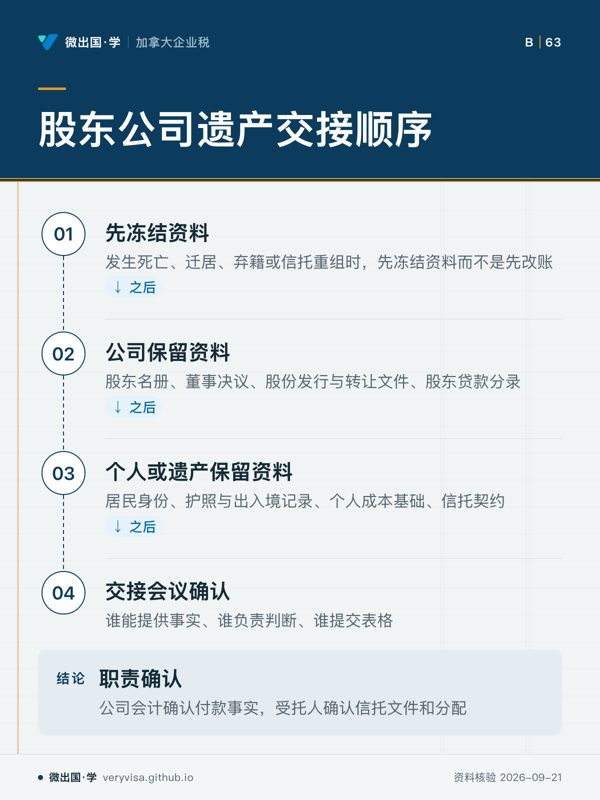
股东公司遗产交接顺序;先冻结资料;公司保留资料;个人或遗产保留资料;交接会议确认;职责确认
交接先确认资料和职责
  • 先看先看流程起点,确认先冻结资料。
  • 易漏职责不清时,可能同一金额被两个主体重复申报。
  • 下一步去路线,带交接问题找专业人士。
详情与分享 →

→ 去这一页读正文

企业主年度数字台账:五个栏 + 四类标签,别让数字跨法域搬运

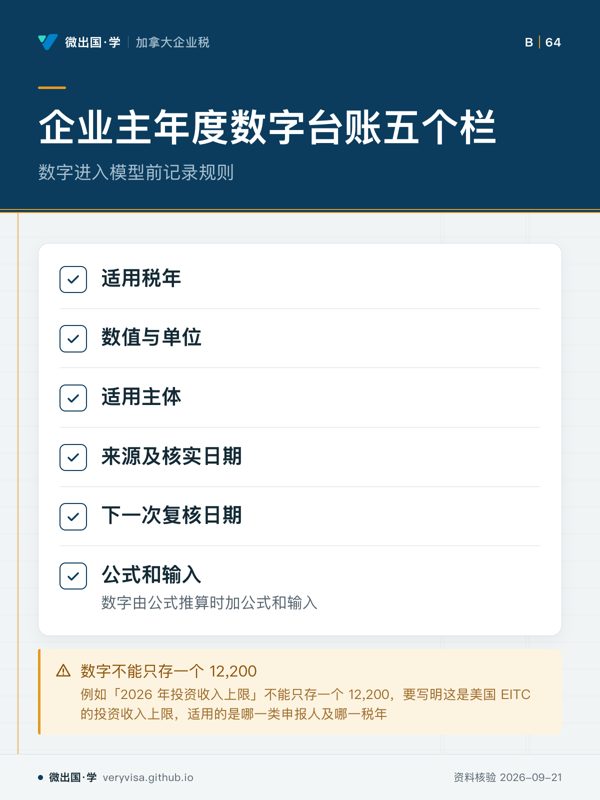
企业主年度数字台账五个栏;数字进入模型前记录规则;适用税年;数值与单位;适用主体;来源及核实日期;下一次复核日期;公式和输入;数字不能只存一个 12,200
数字台账要记录适用范围和复核信息。
  • 先看先看五个栏,数字从哪来、给谁用。
  • 易漏公式推算、提案、旧口径与现行规则不同,都有额外记录。
  • 下一步去知识卡,带问题找持牌专业人士。
详情与分享 →
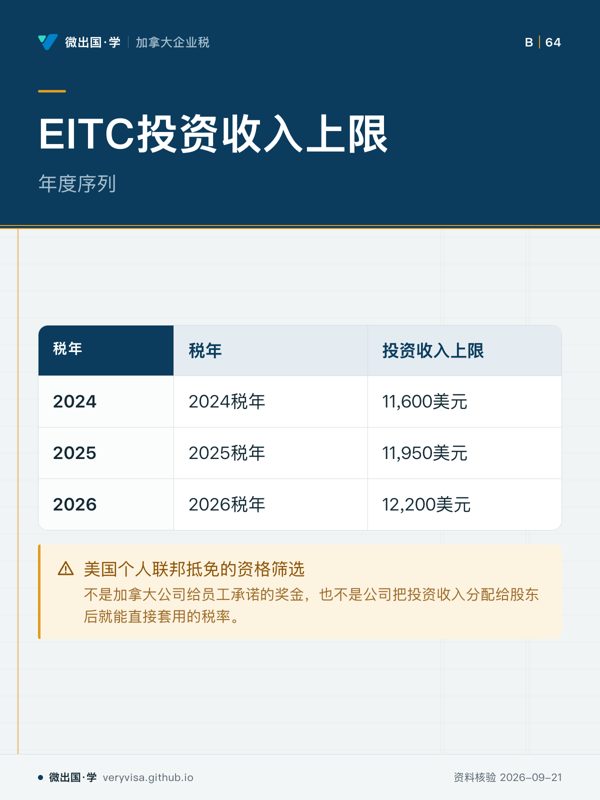
EITC投资收入上限;年度序列;税年;投资收入上限;2024;2024税年;11,600美元;2025;2025税年;11,950美元;2026;2026税年;12,200美元;美国个人联邦抵免的资格筛选
EITC数字要记录适用税年与主体。
  • 先看先看投资收入上限的年度序列,区分适用税年。
  • 易漏数字属于美国EITC投资收入上限,不是加拿大公司福利规划数字。
  • 下一步去知识卡,核对跨境数字适用主体。
详情与分享 →
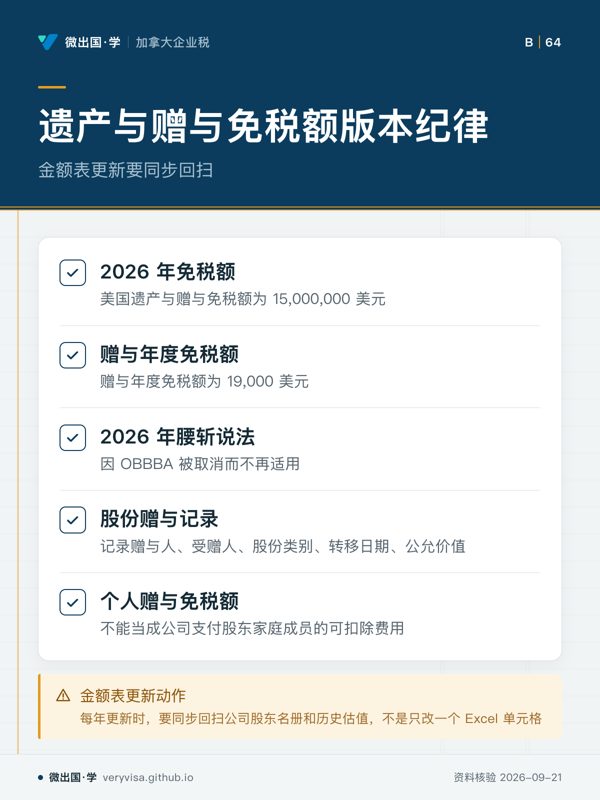
遗产与赠与免税额版本纪律;金额表更新要同步回扫;2026 年免税额;赠与年度免税额;2026 年腰斩说法;股份赠与记录;个人赠与免税额;金额表更新动作
旧的减半情景不能留在现行模型中。
  • 先看先看版本纪律和金额记录。
  • 易漏公司股份赠与还涉及居民及公民身份等记录。
  • 下一步去知识卡,带问题找持牌专业人士。
详情与分享 →
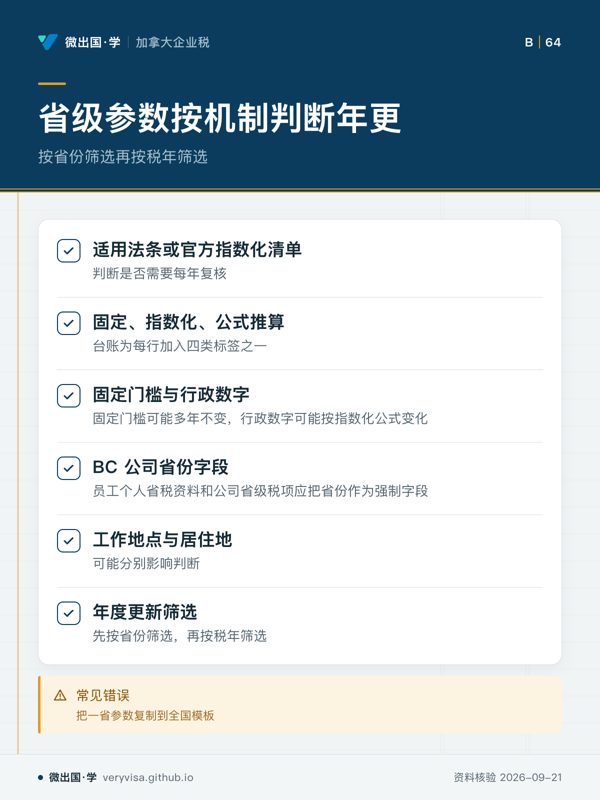
省级参数按机制判断年更;按省份筛选再按税年筛选;适用法条或官方指数化清单;固定、指数化、公式推算;固定门槛与行政数字;BC 公司省份字段;工作地点与居住地;年度更新筛选;常见错误
年更判断看机制,不看是不是金额。
  • 先看先看参数是否按机制判断。
  • 易漏总部在 BC 不代表所有员工、股东和供应商适用 BC 数字。
  • 下一步去进度,带问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

LCGE 三个时期各不同,GRE 信托 AMT 免税额已不是 $40,000
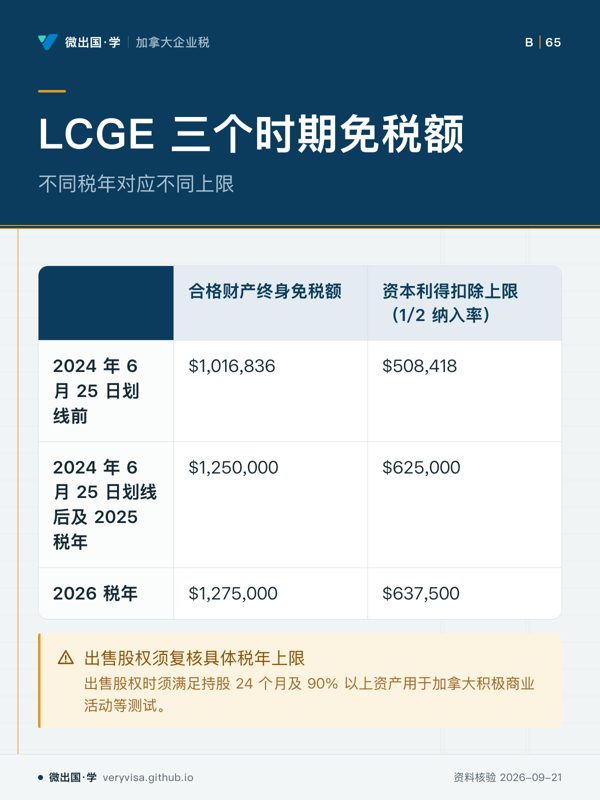
LCGE 三个时期免税额;不同税年对应不同上限;合格财产终身免税额;资本利得扣除上限(1/2 纳入率);2024 年 6 月 25 日划线前;$1,016,836;$508,418;2024 年 6 月 25 日划线后及 2025 税年;$1,250,000;$625,000;2026 税年;$1,275,000;$637,500;出售股权须复核具体税年上限
LCGE额度随税年变化,需对应交易税年。
  • 先看先看三行税年变化,确认对应时期。
  • 易漏图未展开持股测试,适用时仍需核对条件。
  • 下一步进入讲解或知识卡,整理出售股权问题。
详情与分享 →
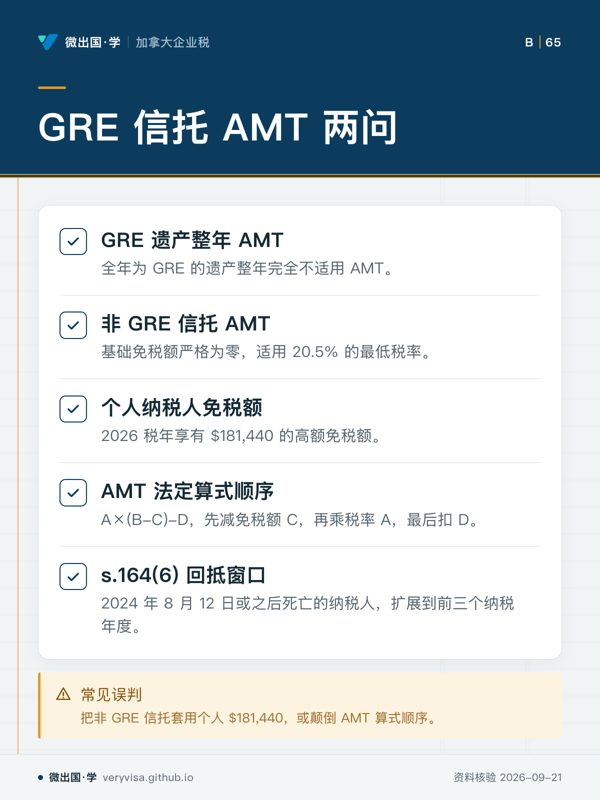
GRE 信托 AMT 两问;GRE 遗产整年 AMT;非 GRE 信托 AMT;个人纳税人免税额;AMT 法定算式顺序;s.164(6) 回抵窗口;常见误判
GRE 与非 GRE 信托 AMT 规则分流。
  • 先看先看两类信托分流,判断 AMT 适用。
  • 易漏个人免税额与信托规则不同,需区分适用人群。
  • 下一步进入讲解或练习,核对 AMT 判断题。
详情与分享 →
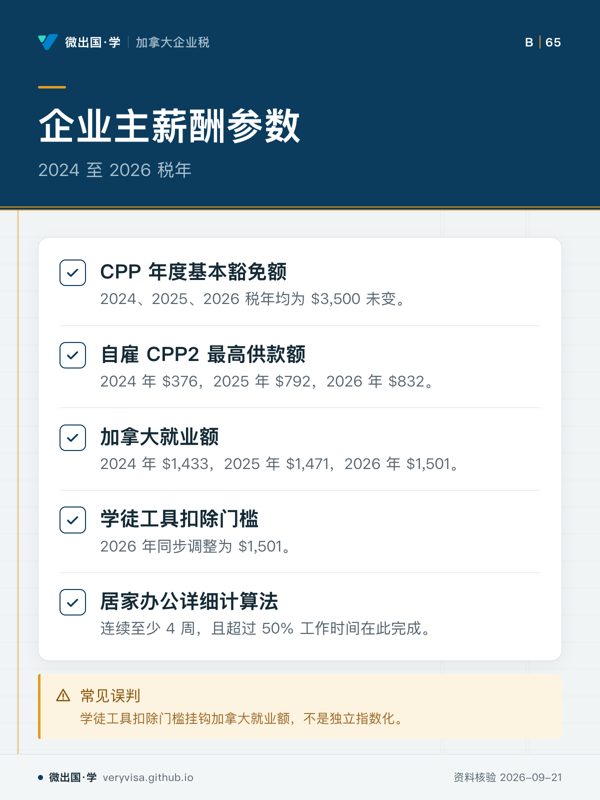
企业主薪酬参数;2024 至 2026 税年;CPP 年度基本豁免额;自雇 CPP2 最高供款额;加拿大就业额;学徒工具扣除门槛;居家办公详细计算法;常见误判
薪酬参数需按项目匹配规则。
  • 先看先看参数项目,区分不同扣除规则。
  • 易漏CPP2 上限涉及自雇形式,居家办公有周期条件。
  • 下一步进入知识卡或讲解,整理薪酬计算。
详情与分享 →
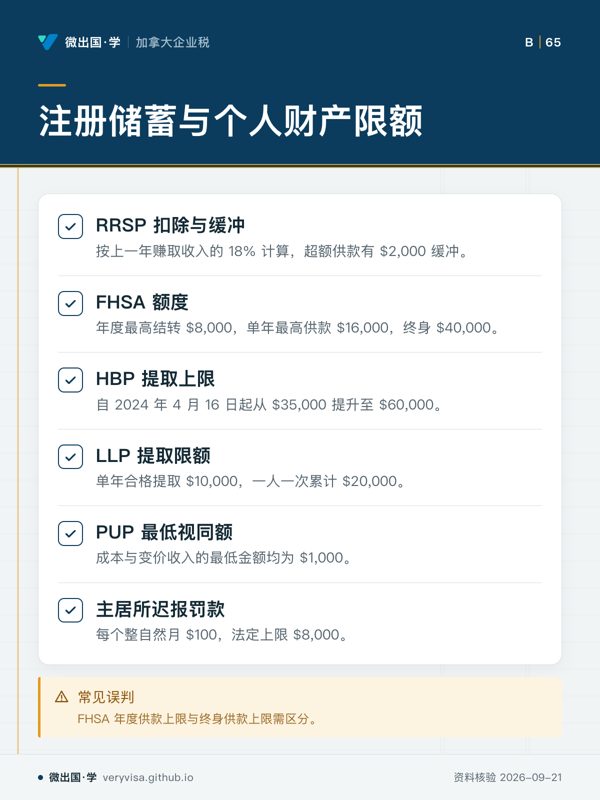
注册储蓄与个人财产限额;RRSP 扣除与缓冲;FHSA 额度;HBP 提取上限;LLP 提取限额;PUP 最低视同额;主居所迟报罚款;常见误判
注册计划与个人财产各有独立限额。
  • 先看先看各计划限额,定位对应规则。
  • 易漏不同额度适用于不同计划,勿混用。
  • 下一步进入知识卡或讲解,整理储蓄计划。
详情与分享 →

→ 去这一页读正文

BC 农产品捐赠抵免:先证明谁是生产者,扣除与抵免分两层

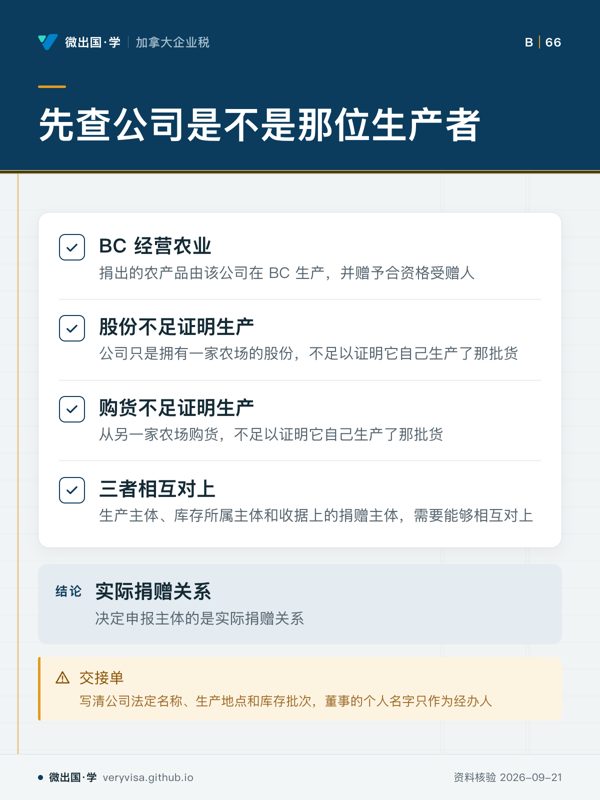
先查公司是不是那位生产者;BC 经营农业;股份不足证明生产;购货不足证明生产;三者相互对上;实际捐赠关系;交接单
生产主体、库存所属主体和收据上的捐赠主体需要相互对上
  • 先看先查公司是不是那位生产者
  • 易漏企业主亲自把食品送到门口并不决定归谁申报
  • 下一步再判断销售公司的普通捐赠处理
详情与分享 →
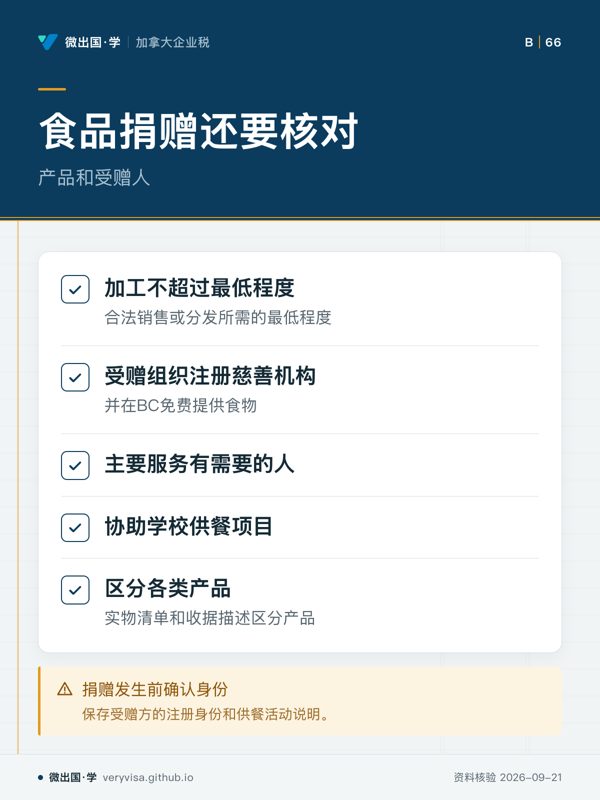
食品捐赠还要核对;产品和受赠人;加工不超过最低程度;受赠组织注册慈善机构;主要服务有需要的人;协助学校供餐项目;区分各类产品;捐赠发生前确认身份
有食品、有收据,仍要核对资格。
  • 先看先看产品加工和受赠组织条件。
  • 易漏名称里有「社区」「公益」不等于符合条件。
  • 下一步去知识卡,核对产品和受赠人资料。
详情与分享 →
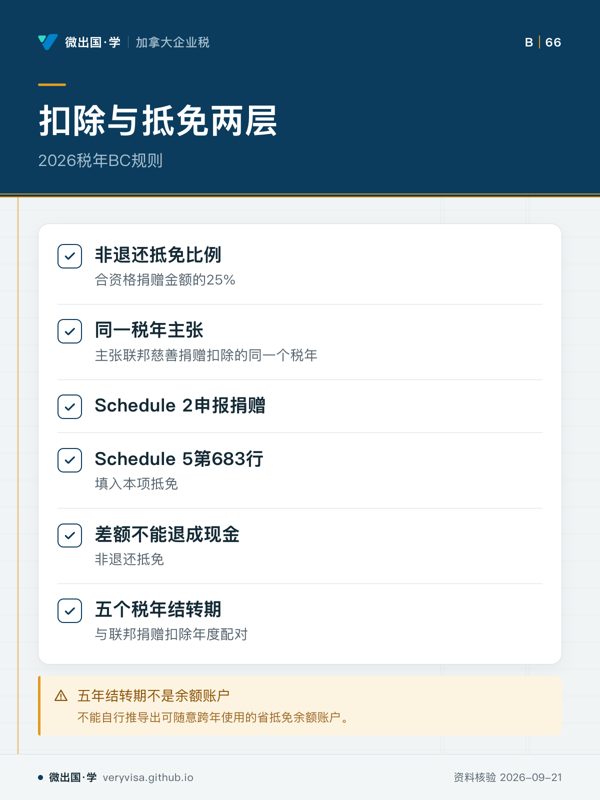
扣除与抵免两层;2026税年BC规则;非退还抵免比例;同一税年主张;Schedule 2申报捐赠;Schedule 5第683行;差额不能退成现金;五个税年结转期;五年结转期不是余额账户
扣除和抵免有不同机制。
  • 先看先看扣除和抵免所在层次。
  • 易漏省抵免计算与现金退税、联邦税款减少不同。
  • 下一步去讲解,整理捐赠年度和使用期限。
详情与分享 →
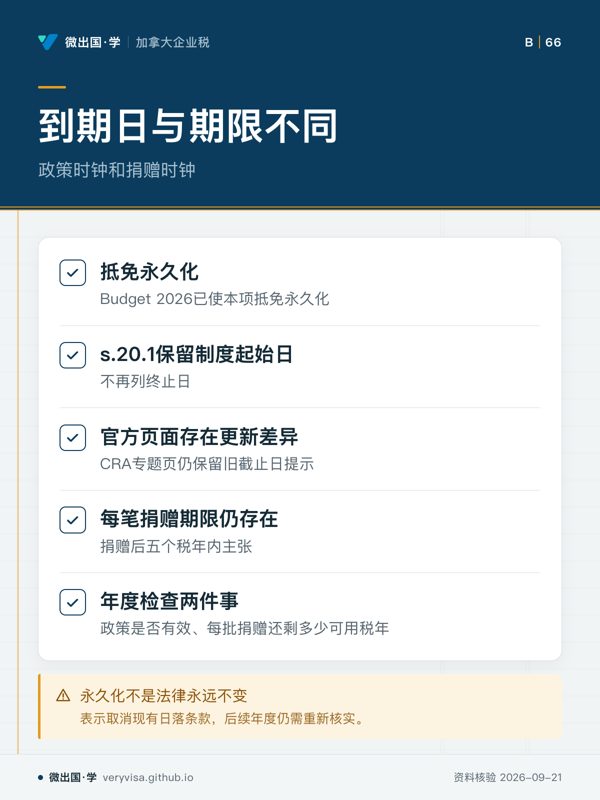
到期日与期限不同;政策时钟和捐赠时钟;抵免永久化;s.20.1保留制度起始日;官方页面存在更新差异;每笔捐赠期限仍存在;年度检查两件事;永久化不是法律永远不变
制度期限与单笔期限分别判断。
  • 先看先看政策有效和捐赠期限两个时钟。
  • 易漏取消制度到期日不取消每笔捐赠期限。
  • 下一步去讲解,核对政策和捐赠记录。
详情与分享 →

→ 去这一页读正文

美国企业主个人税阶:先过四个闸门,遗产信托不是高收入个人

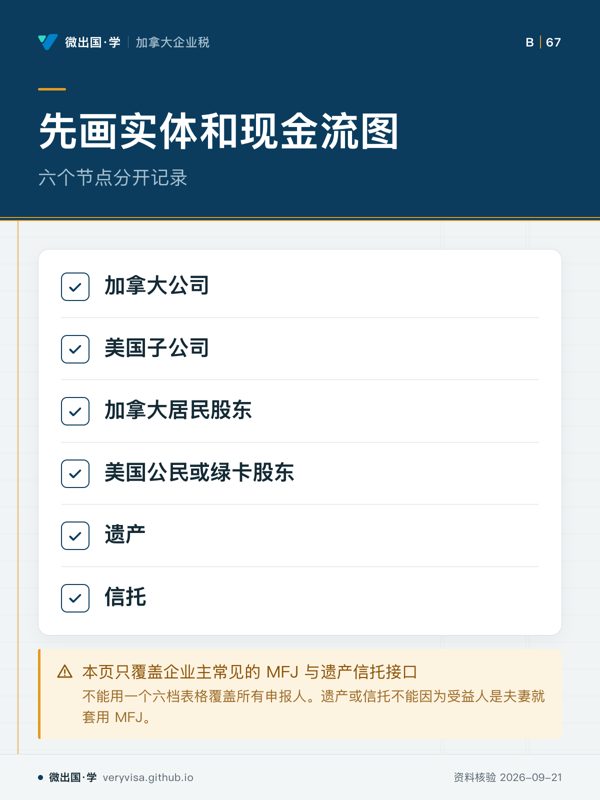
先画实体和现金流图;六个节点分开记录;加拿大公司;美国子公司;加拿大居民股东;美国公民或绿卡股东;遗产;信托;本页只覆盖企业主常见的 MFJ 与遗产信托接口
先分实体,再判断收入性质。
  • 先看先看六个实体节点,确认现金流涉及谁。
  • 易漏付款性质不同,工资、股息、股东借款和出售股份可能进入不同路径。
  • 下一步去看讲解,带实体身份问题找持牌专业人士。
详情与分享 →
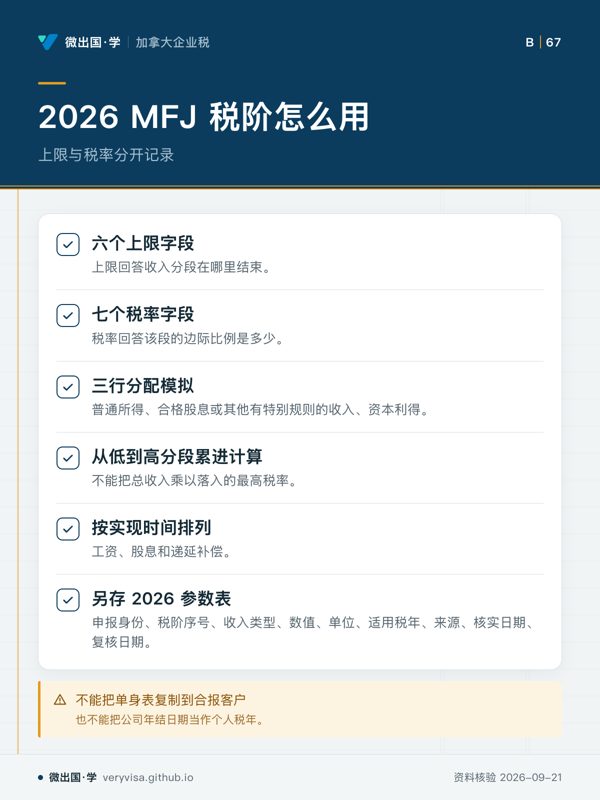
2026 MFJ 税阶怎么用;上限与税率分开记录;六个上限字段;七个税率字段;三行分配模拟;从低到高分段累进计算;按实现时间排列;另存 2026 参数表;不能把单身表复制到合报客户
上限和税率回答不同问题。
  • 先看先看两个字段类别,判断记录的是分段还是比例。
  • 易漏年度更新还要区分申报身份与适用税年,外部表格需回到适用身份。
  • 下一步去看知识卡,整理参数问题找持牌专业人士。
详情与分享 →
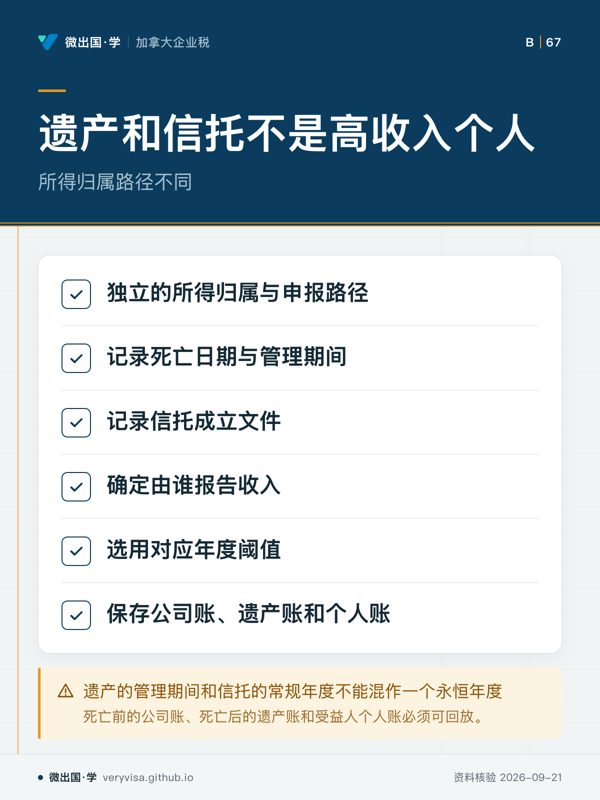
遗产和信托不是高收入个人;所得归属路径不同;独立的所得归属与申报路径;记录死亡日期与管理期间;记录信托成立文件;确定由谁报告收入;选用对应年度阈值;保存公司账、遗产账和个人账;遗产的管理期间和信托的常规年度不能混作一个永恒年度
先定报告主体,再选年度阈值。
  • 先看先看报告收入的判断节点,确认归属路径。
  • 易漏现金收到不自动说明免税本金,分配日期与项目性质仍需核对。
  • 下一步去看路线,带遗产文件问题找持牌专业人士。
详情与分享 →
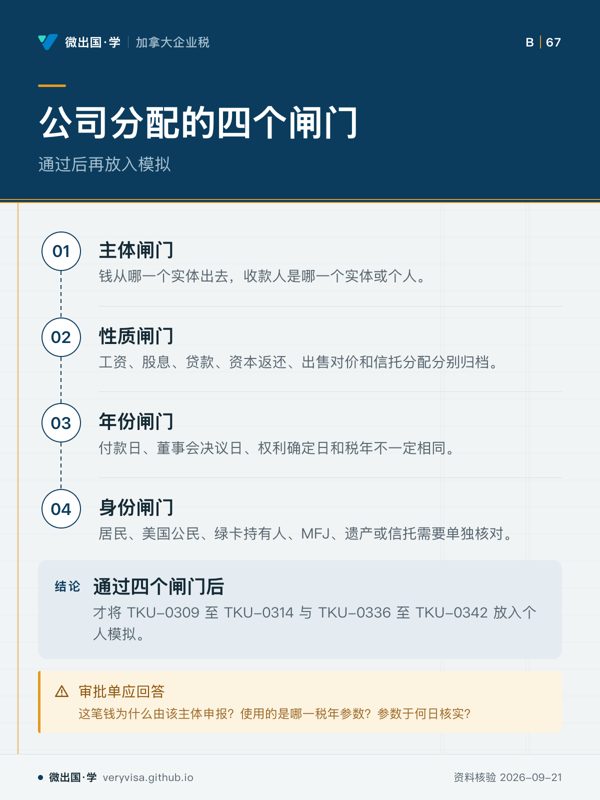
公司分配的四个闸门;通过后再放入模拟;主体闸门;性质闸门;年份闸门;身份闸门;通过四个闸门后;审批单应回答
主体、性质、年份、身份都要核对。
  • 先看先看四个闸门顺序,判断模拟前缺哪一步。
  • 易漏若收款人是遗产或信托,则改用对应参数并保存说明。
  • 下一步去看练习,带审批单问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

建商卖新房:联邦 GST 退税与两套 BC PTT 豁免是三件不同的事

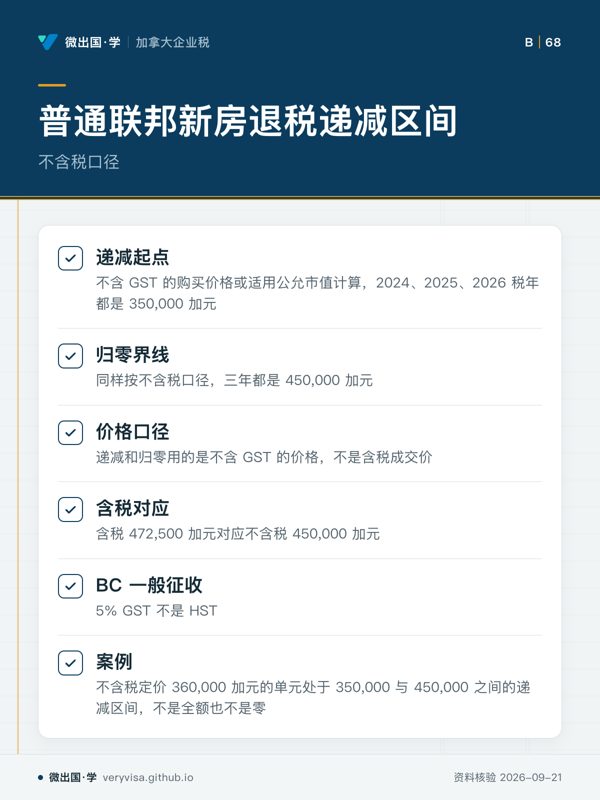
普通联邦新房退税递减区间;不含税口径;递减起点;归零界线;价格口径;含税对应;BC 一般征收;案例
判断退税用不含 GST 的价格。
  • 先看先看递减起点和归零界线,确认价格比较位置。
  • 易漏判断用不含 GST 价格,含税总价需先拆出 GST。
  • 下一步去知识卡,带价格口径问题找持牌专业人士。
详情与分享 →
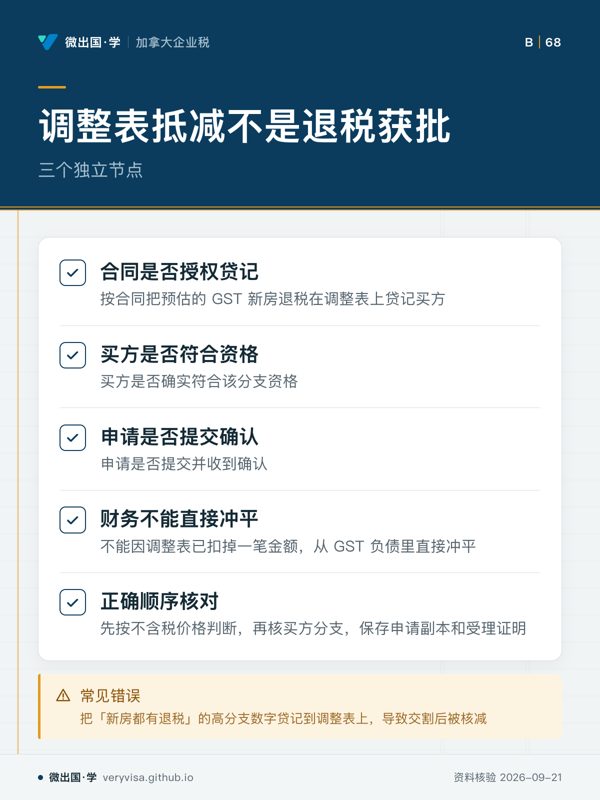
调整表抵减不是退税获批;三个独立节点;合同是否授权贷记;买方是否符合资格;申请是否提交确认;财务不能直接冲平;正确顺序核对;常见错误
调整表上的抵减不是退税已经获批
  • 先看先看三个独立节点,判断抵减处于哪一步。
  • 易漏调整表金额减少现金,不代表申请已收到确认。
  • 下一步去知识卡核对合同风险,带问题找持牌专业人士。
详情与分享 →
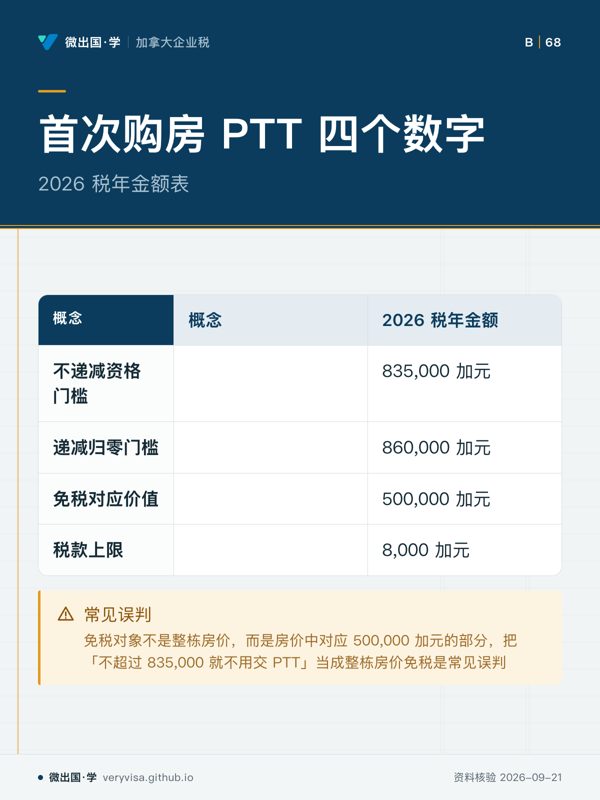
首次购房 PTT 四个数字;2026 税年金额表;概念;2026 税年金额;不递减资格门槛;835,000 加元;递减归零门槛;860,000 加元;免税对应价值;500,000 加元;税款上限;8,000 加元;常见误判
资格线与免税额是两个判断。
  • 先看先看四个数字所在列,分清资格与免税。
  • 易漏资格门槛不是免税对象,历史门槛已作废。
  • 下一步去知识卡,带资格问题核对。
详情与分享 →
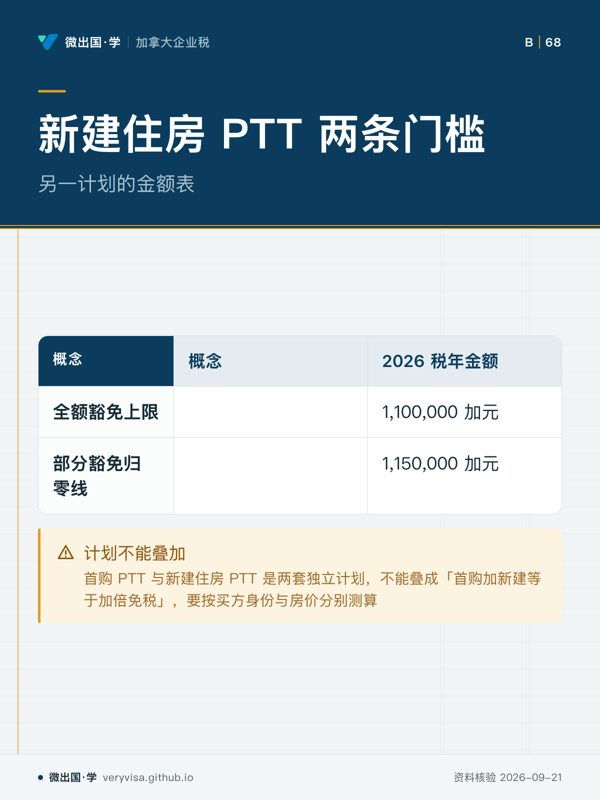
新建住房 PTT 两条门槛;另一计划的金额表;概念;2026 税年金额;全额豁免上限;1,100,000 加元;部分豁免归零线;1,150,000 加元;计划不能叠加
两套 PTT 计划不能叠加。
  • 先看先看两条金额线,判断新建住房计划范围。
  • 易漏新建住房与首次购房是独立计划,不能合并。
  • 下一步去讲解,带身份与房价问题核对。
详情与分享 →

→ 去这一页读正文

跨境企业主 AMT 与 SALT 剪刀差:SALT 抬高常规扣除,AMT 全额加回
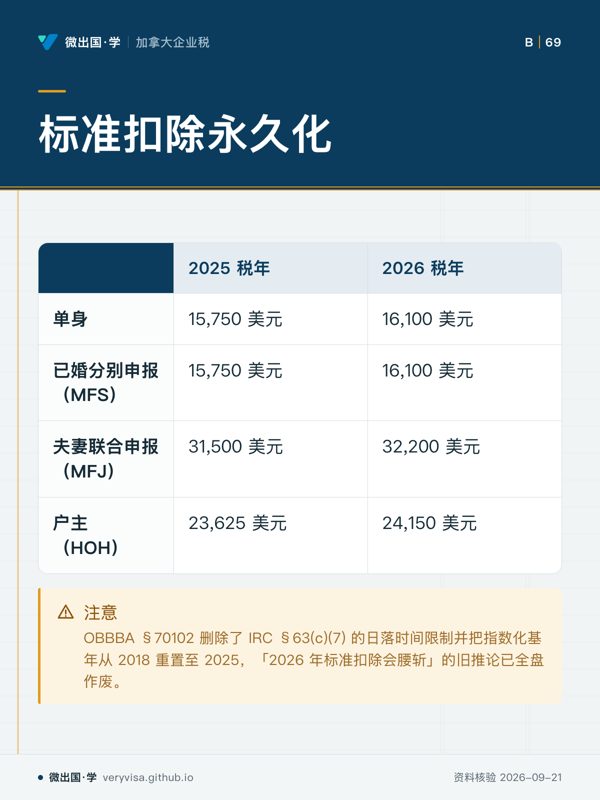
标准扣除永久化;2025 税年;2026 税年;单身;15,750 美元;16,100 美元;已婚分别申报(MFS);15,750 美元;16,100 美元;夫妻联合申报(MFJ);31,500 美元;32,200 美元;户主(HOH);23,625 美元;24,150 美元;注意
标准扣除完成永久化,参数需更新。
  • 先看先看两列变化,确认参数是否已更新。
  • 易漏旧法下的日落预期已改变,跨境台账需按新参数。
  • 下一步去知识卡复核申报类型。
详情与分享 →
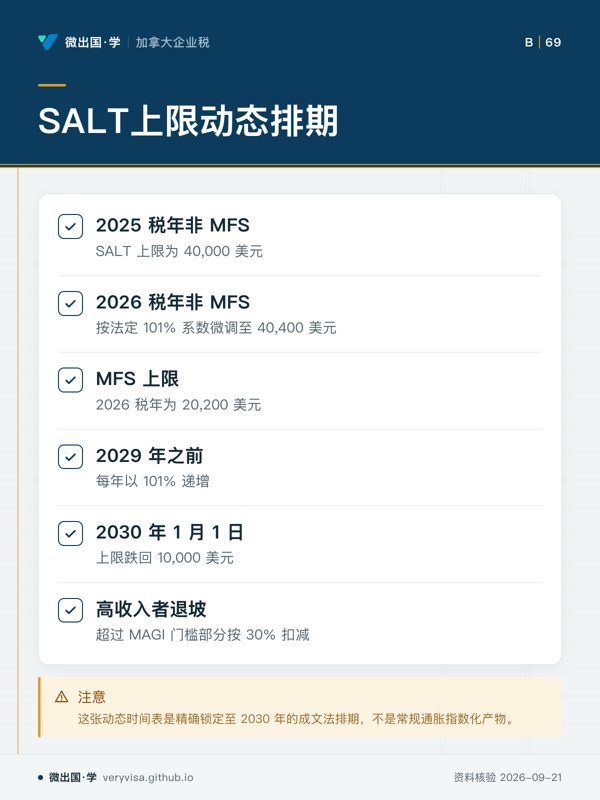
SALT上限动态排期;2025 税年非 MFS;2026 税年非 MFS;MFS 上限;2029 年之前;2030 年 1 月 1 日;高收入者退坡;注意
SALT上限按成文法排期变化。
  • 先看先看时间节点,判断当前适用档位。
  • 易漏递减机制有 MAGI 门槛,MFS 规则另行适用。
  • 下一步去讲解复核退坡条件。
详情与分享 →
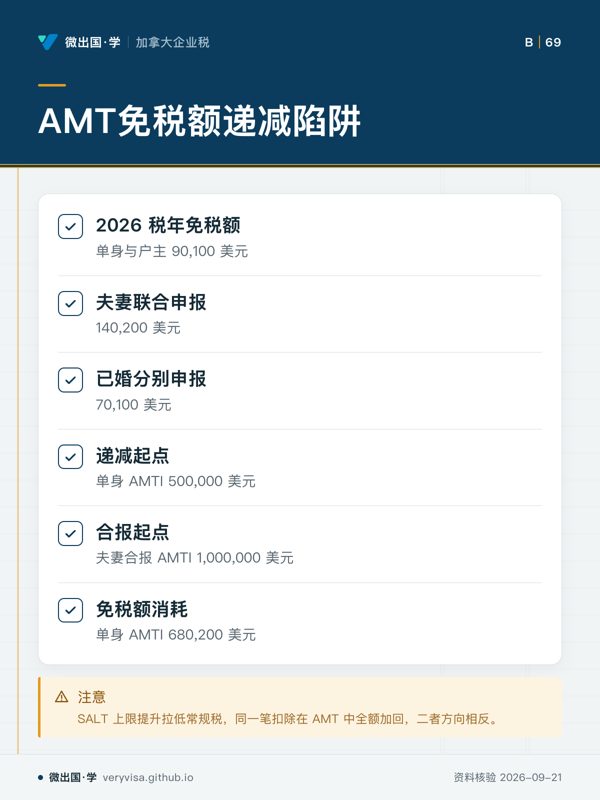
AMT免税额递减陷阱;2026 税年免税额;夫妻联合申报;已婚分别申报;递减起点;合报起点;免税额消耗;注意
免税额会随 AMTI 超额而缩水。
  • 先看先看起点与免税额,判断递减是否发生。
  • 易漏AMT 中州及地方税扣除属于全额加回项目。
  • 下一步去讲解复核 AMT 计算。
详情与分享 →
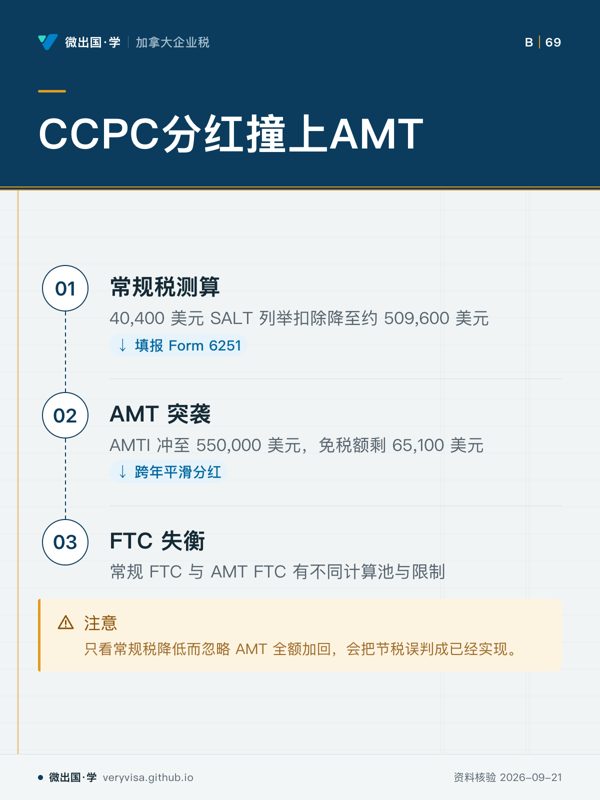
CCPC分红撞上AMT;常规税测算;AMT 突袭;FTC 失衡;注意
常规税降低不代表 AMT 影响消失。
  • 先看先看流程中税基变化的位置。
  • 易漏FTC 受计算池与限制影响,跨年处理须核对。
  • 下一步去讲解复核分红安排。
详情与分享 →

→ 去这一页读正文

注册计划:FHSA/RESP/RDSP 各自的终身限额不是同一条规则

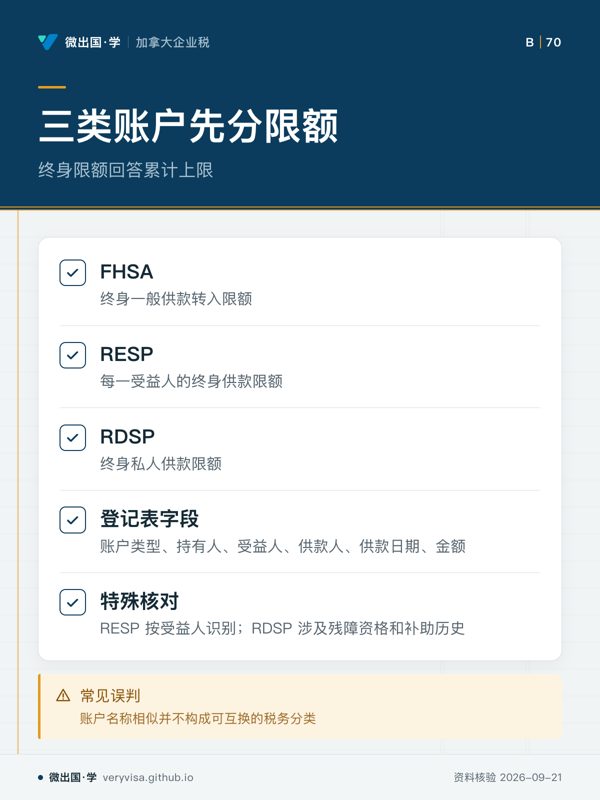
三类账户先分限额;终身限额回答累计上限;FHSA;RESP;RDSP;登记表字段;特殊核对;常见误判
三者带终身二字却不是同一条规则
  • 先看先看三个账户节点,区分各自限额。
  • 易漏终身限额不回答本年度可缴多少,也不回答公司匹配款。
  • 下一步去讲解核对资料字段,带资格问题找持牌专业人士。
详情与分享 →
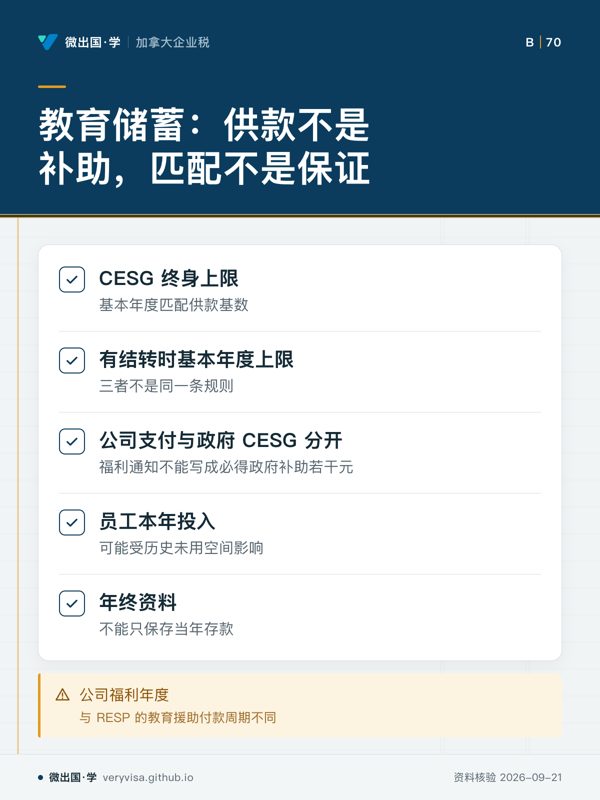
教育储蓄:供款不是补助,匹配不是保证;CESG 终身上限;有结转时基本年度上限;公司支付与政府 CESG 分开;员工本年投入;年终资料;公司福利年度
公司不能在福利通知中把「公司支付」写成「必得政府补助若干元」
  • 先看先看「三条独立规则」,它们回答不同问题。
  • 易漏员工本年投入可能受历史未用空间、受益人年龄、已领取补助或计划规则影响。
  • 下一步去知识卡看记录核对问题,带计划规则找持牌专业人士。
详情与分享 →
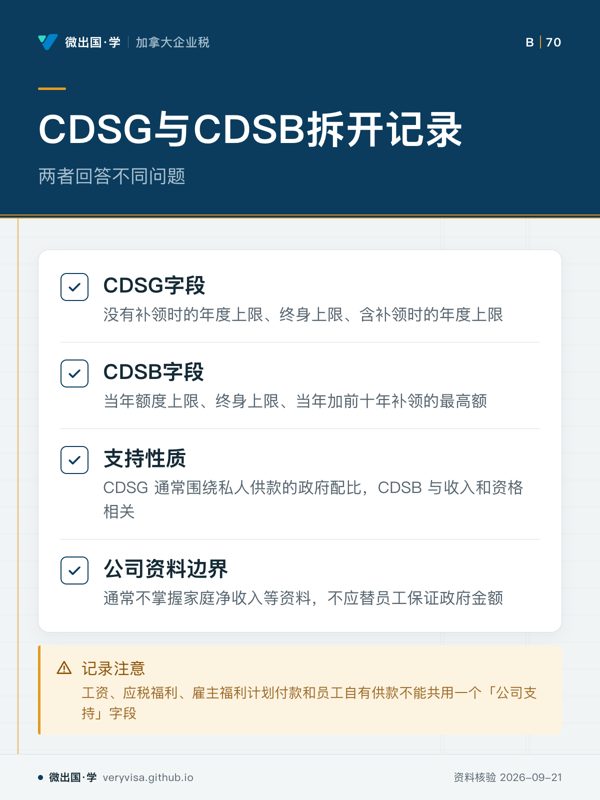
CDSG与CDSB拆开记录;两者回答不同问题;CDSG字段;CDSB字段;支持性质;公司资料边界;记录注意
CDSG与CDSB必须拆开
  • 先看先看 CDSG 与 CDSB 两组字段。
  • 易漏收入门槛是不同计划、不同年度和不同收入定义的输入。
  • 下一步去知识卡核对 RDSP 资料,带资格问题找持牌专业人士。
详情与分享 →
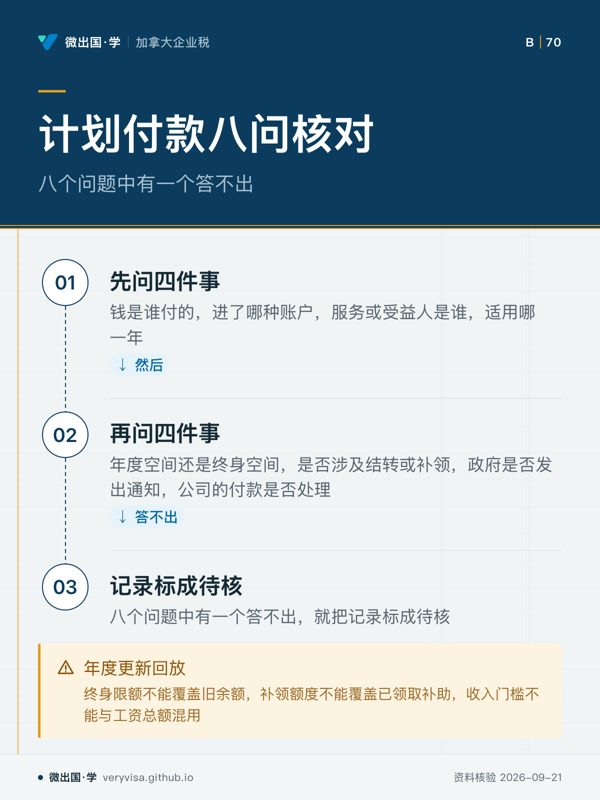
计划付款八问核对;八个问题中有一个答不出;先问四件事;再问四件事;记录标成待核;年度更新回放
答不出一个问题就标成待核
  • 先看先看流程末端,判断记录状态。
  • 易漏终身限额、补领额度和收入门槛不能混用。
  • 下一步去进度核对八问,带资料问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

美国个人扣除:公司只做事实包,车辆/SALT/慈善三类别混不得

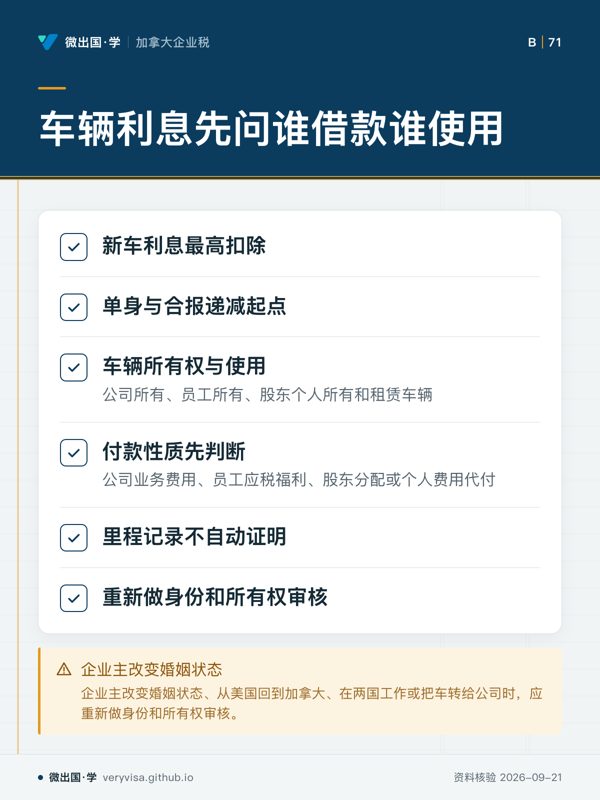
车辆利息先问谁借款谁使用;新车利息最高扣除;单身与合报递减起点;车辆所有权与使用;付款性质先判断;里程记录不自动证明;重新做身份和所有权审核;企业主改变婚姻状态
车辆扣除要结合借款人与使用事实判断。
  • 先看先看付款性质,车辆归属和使用会改变判断。
  • 易漏不同身份的字段不能混放,车辆转移等情况会触发复核。
  • 下一步去讲解,带车辆付款记录找专业人士。
详情与分享 →
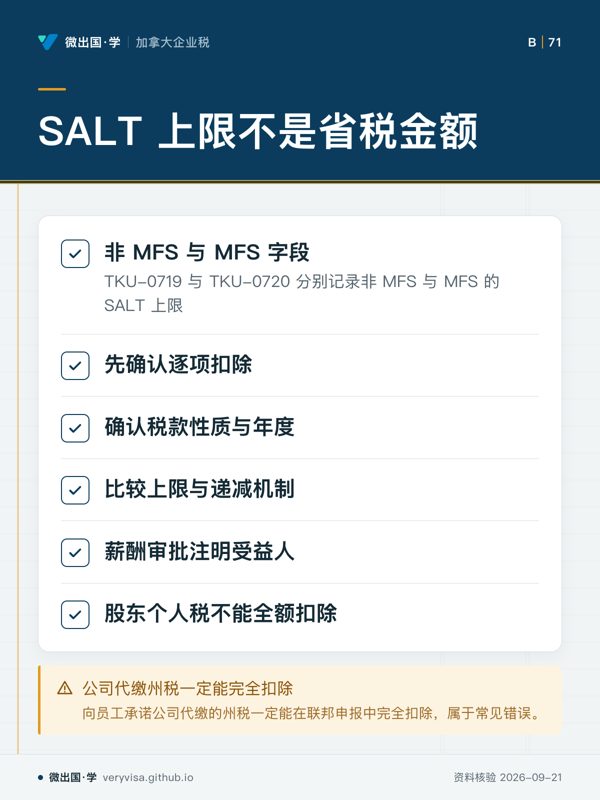
SALT 上限不是省税金额;非 MFS 与 MFS 字段;先确认逐项扣除;确认税款性质与年度;比较上限与递减机制;薪酬审批注明受益人;股东个人税不能全额扣除;公司代缴州税一定能完全扣除
公司付款不等于个人申报可扣。
  • 先看先看判断顺序,扣除身份与税款性质会影响结果。
  • 易漏企业人事系统通常没有完整家庭资料,身份信息需由个人提供。
  • 下一步去讲解,带薪酬审批问题找专业人士。
详情与分享 →
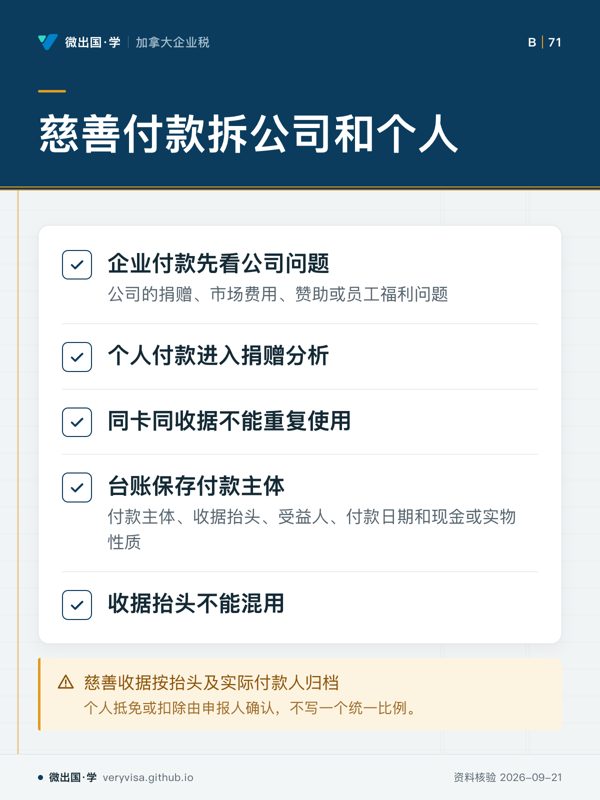
慈善付款拆公司和个人;企业付款先看公司问题;个人付款进入捐赠分析;同卡同收据不能重复使用;台账保存付款主体;收据抬头不能混用;慈善收据按抬头及实际付款人归档
公司捐赠和个人捐赠要分开处理。
  • 先看先看付款主体,决定进入哪一端分析。
  • 易漏同一组织不代表同一笔付款,收据和账务处理要分开。
  • 下一步去知识卡,带捐赠台账问题找专业人士。
详情与分享 →
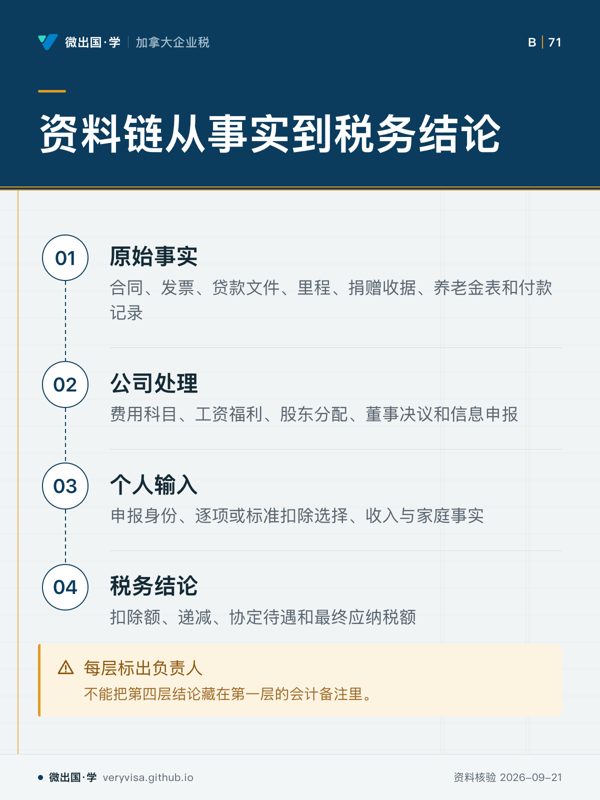
资料链从事实到税务结论;原始事实;公司处理;个人输入;税务结论;每层标出负责人
原始事实经过处理后才形成税务结论。
  • 先看先看起点与终点,中间两层连接资料与处理。
  • 易漏负责人和触发条件变化时,需要重新检查链条。
  • 下一步去进度,带资料链问题找专业人士。
详情与分享 →

→ 去这一页读正文

美国股东 AMT:免税额按身份取数,递减看 AMTI 不看加拿大应税所得

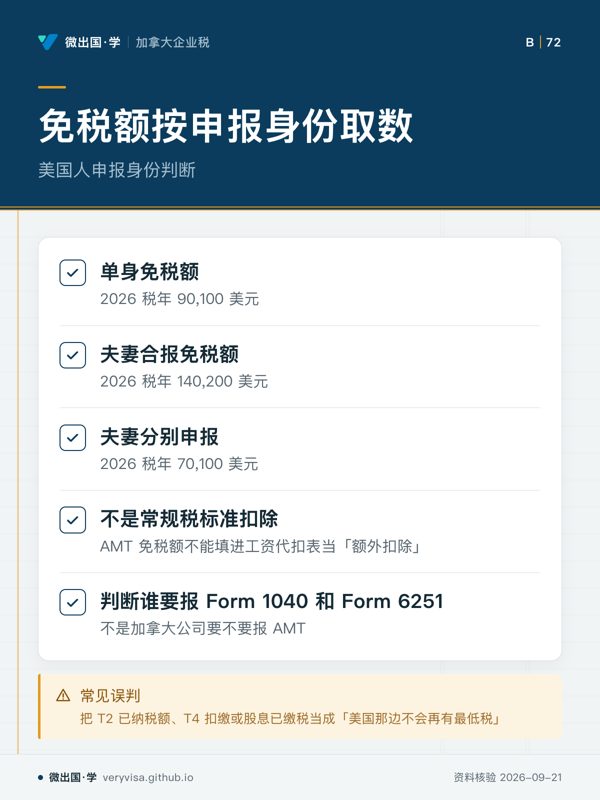
免税额按申报身份取数;美国人申报身份判断;单身免税额;夫妻合报免税额;夫妻分别申报;不是常规税标准扣除;判断谁要报 Form 1040 和 Form 6251;常见误判
免税额必须按申报身份取数
  • 先看先看申报身份对应格,免税额取数从这里开始
  • 易漏加拿大公司可以提供工资单、股息单、股权变动和加元金额,但不能代替申报身份判断
  • 下一步去知识卡核对美国申报问题
详情与分享 →
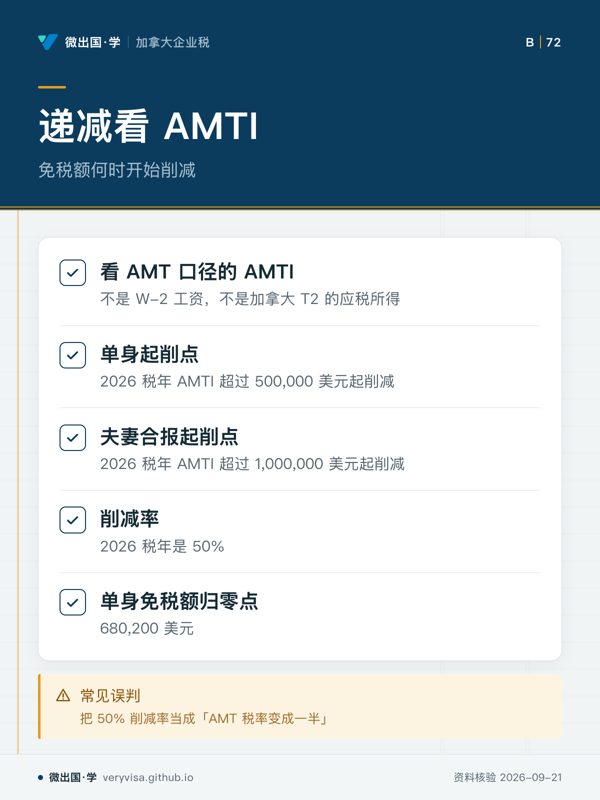
递减看 AMTI;免税额何时开始削减;看 AMT 口径的 AMTI;单身起削点;夫妻合报起削点;削减率;单身免税额归零点;常见误判
免税额递减看 AMTI
  • 先看先看递减依据,判断进入削减区看什么
  • 易漏工资、加拿大 T2 的应税所得和公司账户转出的现金都不是判断口径
  • 下一步去讲解核对 AMT 测算
详情与分享 →
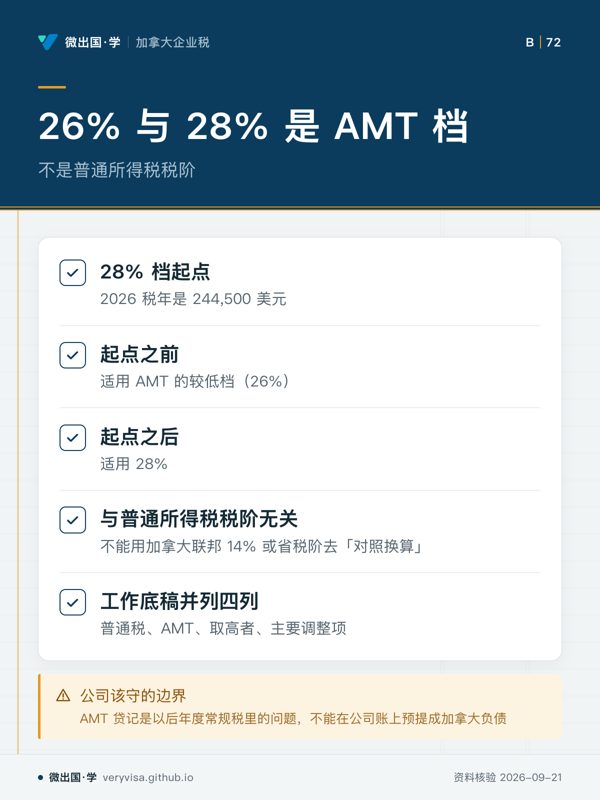
26% 与 28% 是 AMT 档;不是普通所得税税阶;28% 档起点;起点之前;起点之后;与普通所得税税阶无关;工作底稿并列四列;公司该守的边界
26% 与 28% 属于 AMT 自己的档
  • 先看先看 AMT 档的起点,区分两档规则
  • 易漏税率档和削减率是两件事,削减率不是 AMT 对收入课征的税率
  • 下一步去讲解核对差异来源
详情与分享 →
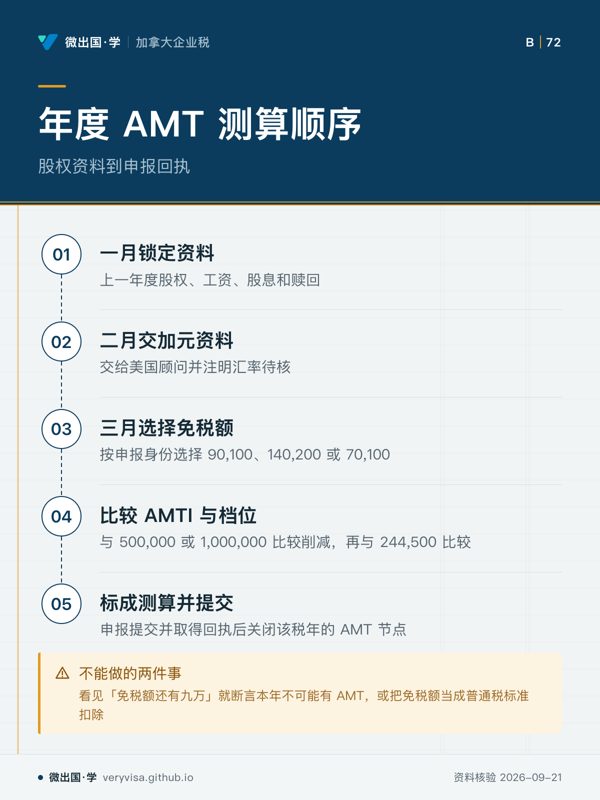
年度 AMT 测算顺序;股权资料到申报回执;一月锁定资料;二月交加元资料;三月选择免税额;比较 AMTI 与档位;标成测算并提交;不能做的两件事
AMT 节点从资料锁定到回执关闭
  • 先看先看步骤顺序,资料与测算不是同一阶段
  • 易漏结果标成「测算」而不是「已申报」,取得回执后才关闭节点
  • 下一步去路线查看申报流程
详情与分享 →

→ 去这一页读正文

公司薪酬参数:CPP 分层不是一个费率,行权与身故福利要回到付款性质

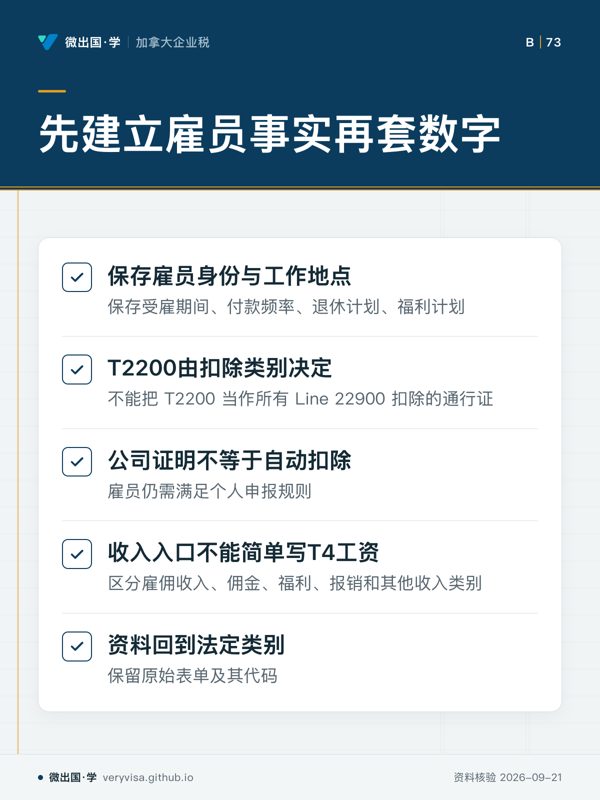
先建立雇员事实再套数字;保存雇员身份与工作地点;T2200由扣除类别决定;公司证明不等于自动扣除;收入入口不能简单写T4工资;资料回到法定类别
扣除判断先看雇员事实,再看申报规则。
  • 先看先看 T2200 这一格,判断扣除边界。
  • 易漏员工在家工作不等于拥有某一项扣除,个人申报规则仍需确认。
  • 下一步去讲解,带扣除问题找持牌专业人士。
详情与分享 →
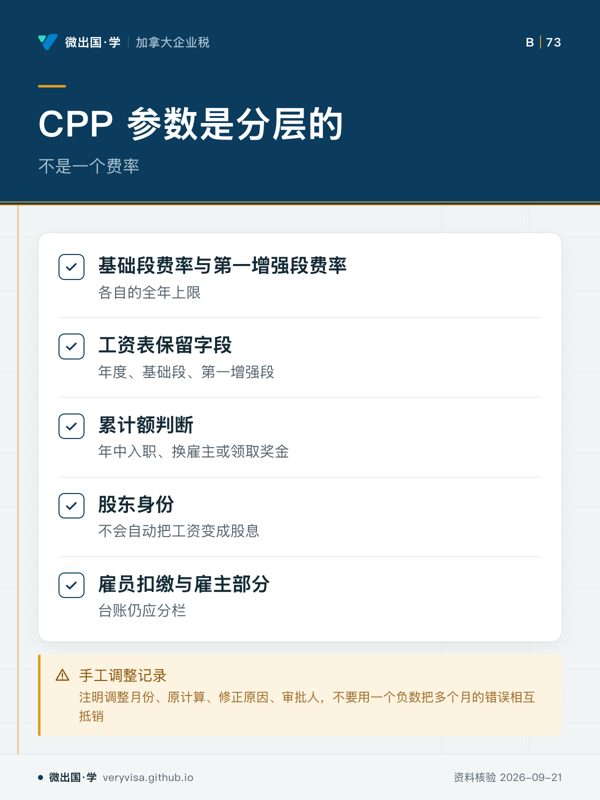
CPP 参数是分层的;不是一个费率;基础段费率与第一增强段费率;工资表保留字段;累计额判断;股东身份;雇员扣缴与雇主部分;手工调整记录
CPP 扣缴需按分层参数记录,不能只留一个字段。
  • 先看先看分层字段,判断是否保留不同参数。
  • 易漏高收入雇员也不能提前停止扣缴,股东身份有边界。
  • 下一步去知识卡,带累计额问题找持牌专业人士。
详情与分享 →
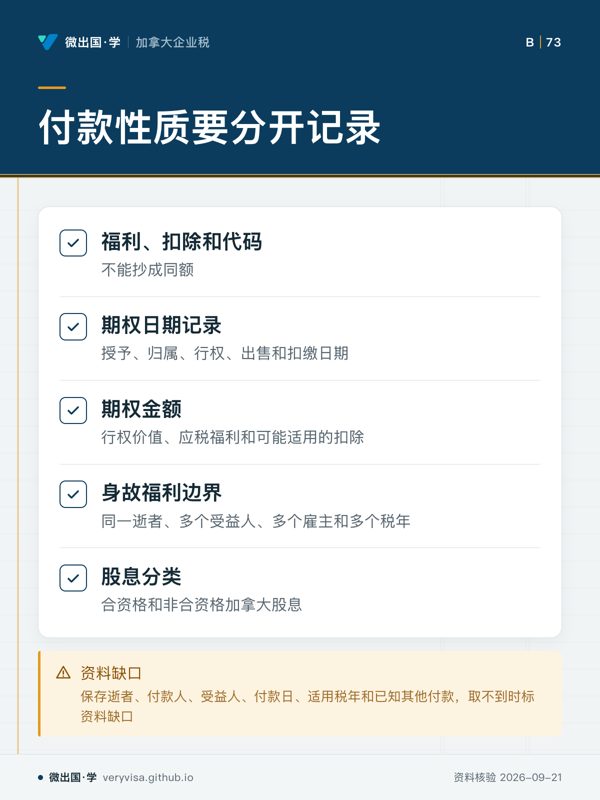
付款性质要分开记录;福利、扣除和代码;期权日期记录;期权金额;身故福利边界;股息分类;资料缺口
不同付款性质需要回到对应资料确认。
  • 先看先看付款分类,抓住不同性质的记录。
  • 易漏多个付款情形可能需要合计,资料不足时不要默认为零。
  • 下一步去讲解,带付款分类问题找持牌专业人士。
详情与分享 →
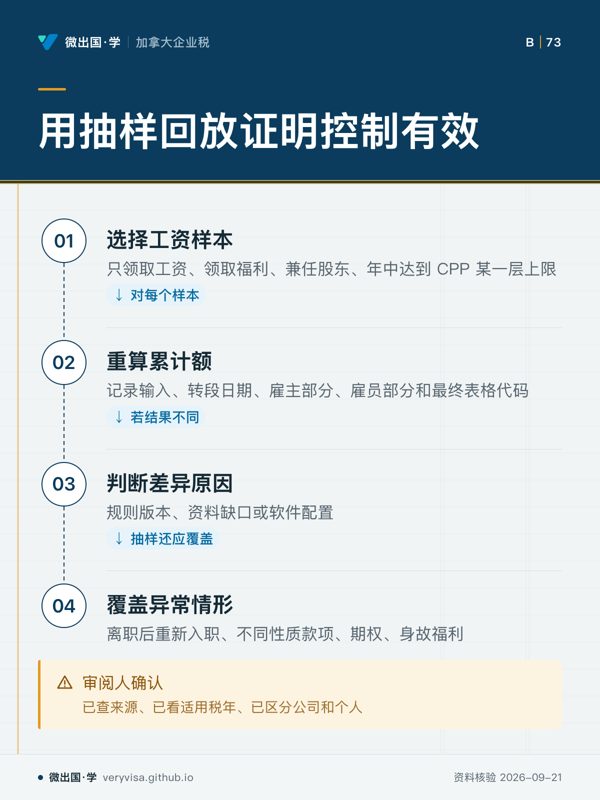
用抽样回放证明控制有效;选择工资样本;重算累计额;判断差异原因;覆盖异常情形;审阅人确认
控制有效性需要真实样本回放和复核记录。
  • 先看先看样本路径,理解回放如何展开。
  • 易漏异常情形需要标注不能由公司决定的提示。
  • 下一步去练习,带抽样问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

Saver’s Credit 与 CDCC:三条身份线各不相同,公司不能代填进工资
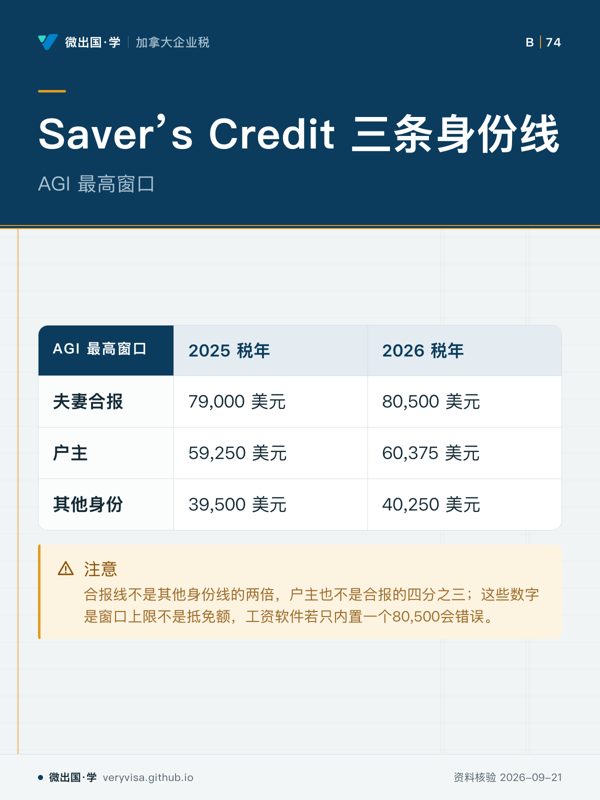
Saver’s Credit 三条身份线;AGI 最高窗口;2025 税年;2026 税年;夫妻合报;79,000 美元;80,500 美元;户主;59,250 美元;60,375 美元;其他身份;39,500 美元;40,250 美元;注意
三条身份线必须分开记。
  • 先看先看三行身份,确认不同身份对应不同窗口。
  • 易漏这些窗口数字适用于AGI,不等同年薪,配偶收入等也可能影响AGI。
  • 下一步去讲解页核对身份与窗口条件。
详情与分享 →
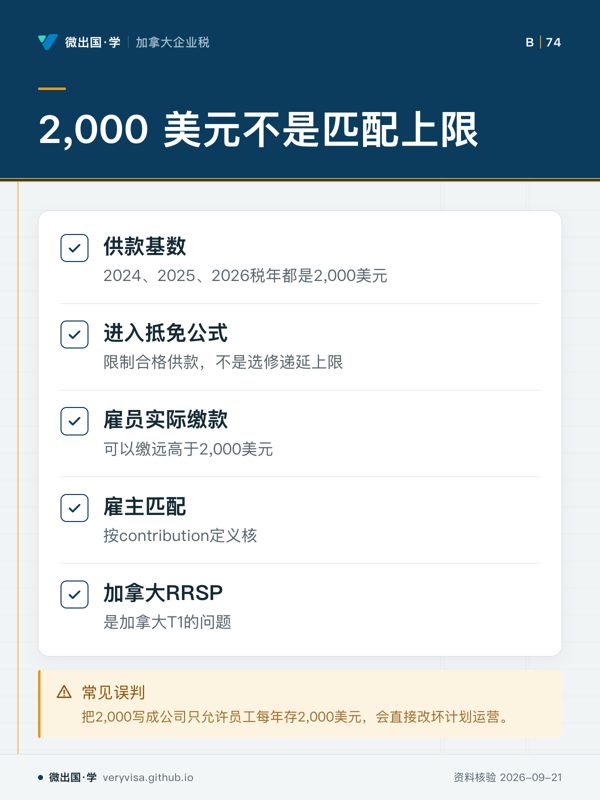
2,000 美元不是匹配上限;供款基数;进入抵免公式;雇员实际缴款;雇主匹配;加拿大RRSP;常见误判
2,000美元是抵免基数,不是计划存款限制。
  • 先看先看供款基数,判断它进入哪套公式。
  • 易漏雇主匹配是否计入要按定义核,不能想当然处理。
  • 下一步去讲解页核对供款与抵免条件。
详情与分享 →
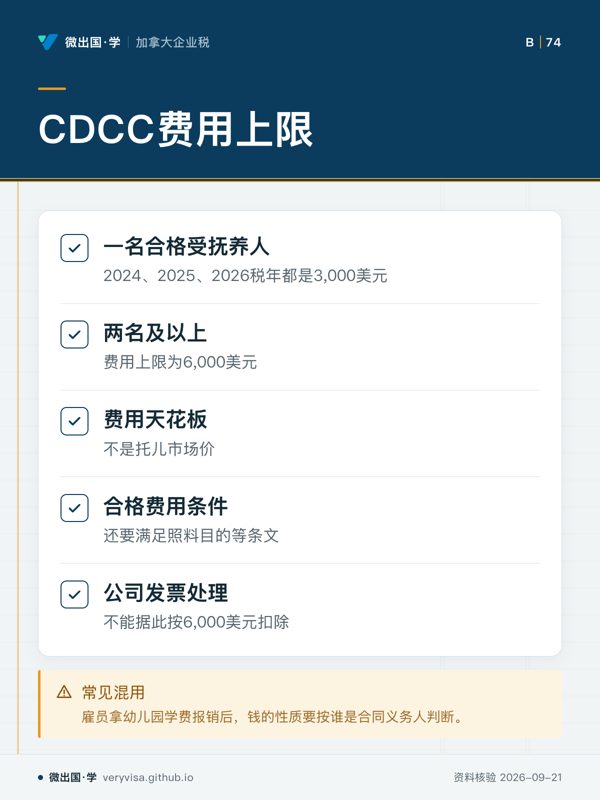
CDCC费用上限;一名合格受抚养人;两名及以上;费用天花板;合格费用条件;公司发票处理;常见混用
3,000和6,000是费用上限,不是公司补贴预算。
  • 先看先看两种人数情形,区分费用天花板。
  • 易漏公司计划、报销性质和CDCC要分别判断。
  • 下一步去讲解页核对照料费用条件。
详情与分享 →
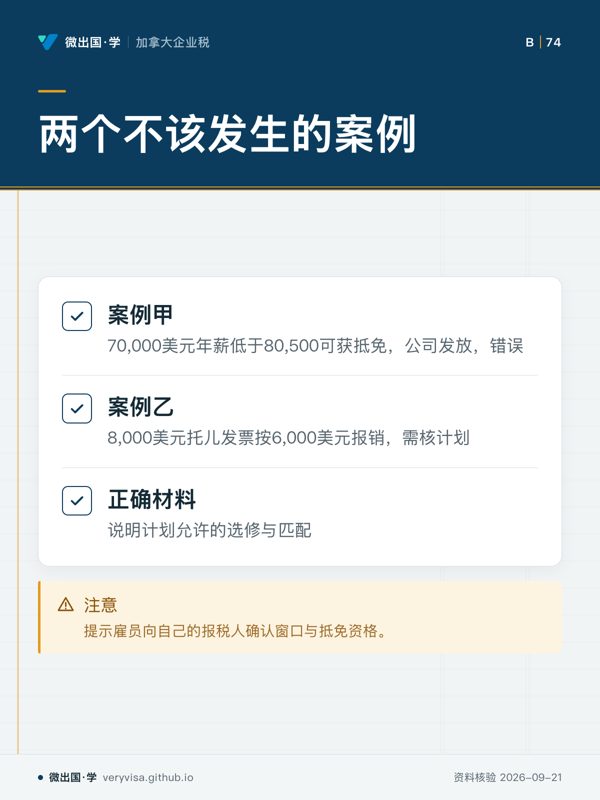
两个不该发生的案例;案例甲;案例乙;正确材料;注意
公司材料只说明计划,不代替雇员确认资格。
  • 先看先看两个案例,识别公司处理中的错误点。
  • 易漏年薪、AGI、报销和抵免不是同一概念。
  • 下一步去讲解页核对计划与抵免条件。
详情与分享 →

→ 去这一页读正文

企业主家庭账户:TFSA 资格年、RRSP 空间与 RESP 三条线不能互换
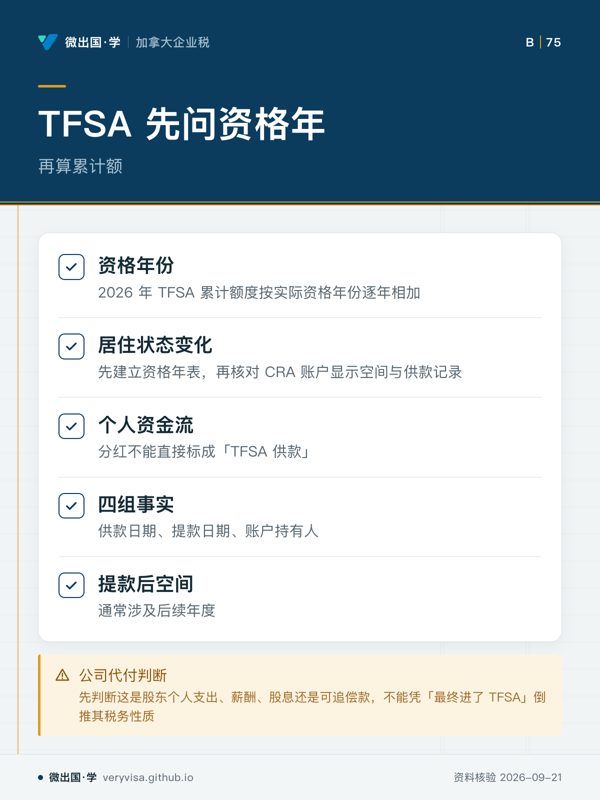
TFSA 先问资格年;再算累计额;资格年份;居住状态变化;个人资金流;四组事实;提款后空间;公司代付判断
TFSA 累计额度按实际资格年份逐年相加
  • 先看先看资格年份,决定累计额从哪里开始
  • 易漏居住状态、年龄、离境或回加变化时,应先建立资格年表
  • 下一步去知识卡,带账户记录问题找持牌专业人士
详情与分享 →
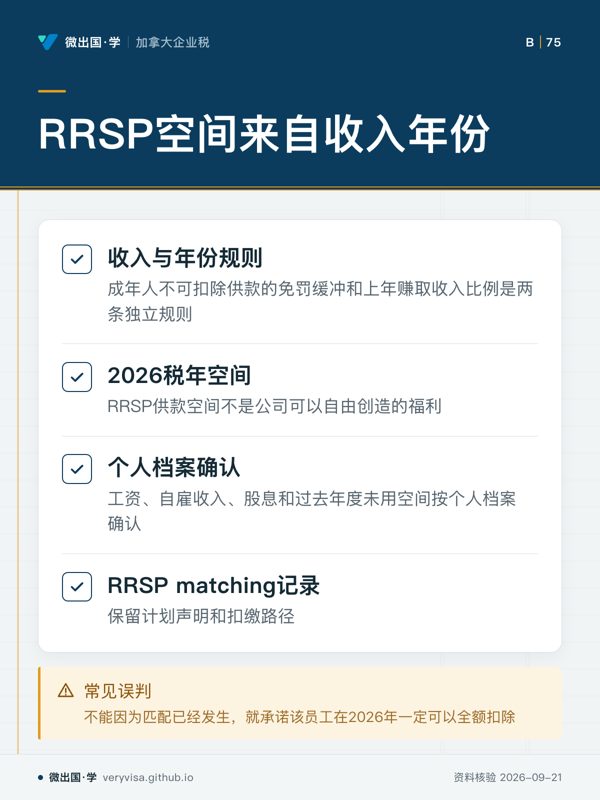
RRSP空间来自收入年份;收入与年份规则;2026税年空间;个人档案确认;RRSP matching记录;常见误判
RRSP供款空间不是公司利润计算结果。
  • 先看先看收入与年份规则,判断空间来源。
  • 易漏哪些收入进入计算,须按个人档案和 CRA notice of assessment 确认。
  • 下一步查看讲义,带具体档案找持牌专业人士。
详情与分享 →
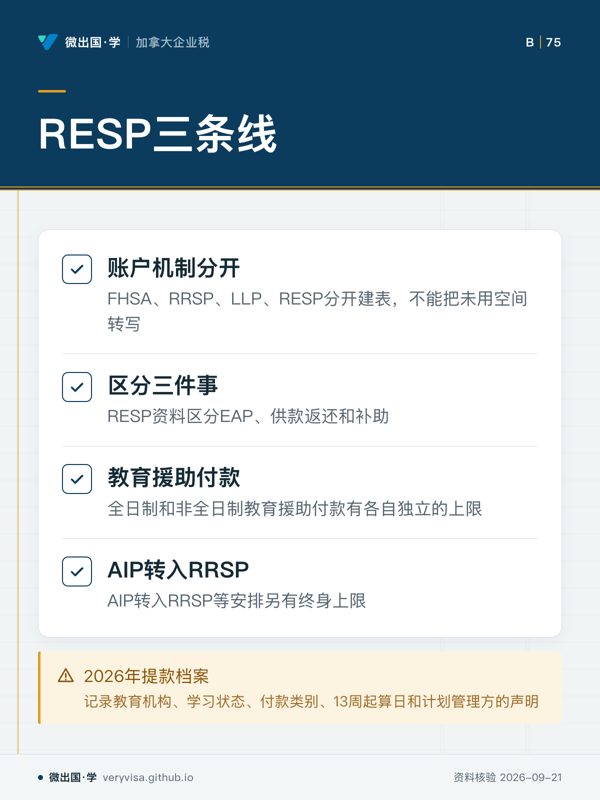
RESP三条线;账户机制分开;区分三件事;教育援助付款;AIP转入RRSP;2026年提款档案
RESP需区分EAP、供款返还和补助。
  • 先看先看三件事的区分,避免账户规则混用。
  • 易漏公司不能替个人判断学习状态、13周期间或RRSP空间是否足够。
  • 下一步查看知识卡,整理提款资料。
详情与分享 →
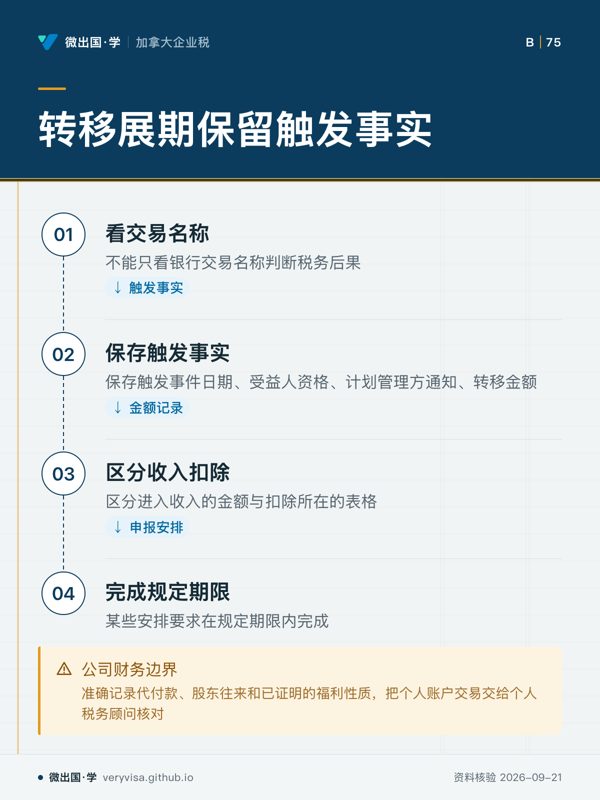
转移展期保留触发事实;看交易名称;保存触发事实;区分收入扣除;完成规定期限;公司财务边界
转移展期要保留触发事实和申报区分。
  • 先看先看流程起点,判断交易不能只看名称。
  • 易漏转移不是「没有税」的同义词,某些安排涉及收入、扣除或补助追回。
  • 下一步查看讲解,整理触发事实。
详情与分享 →

→ 去这一页读正文

股东跨境投资:资本利得、AMT、加密资产、T1135、BC 房产税五件事分开算
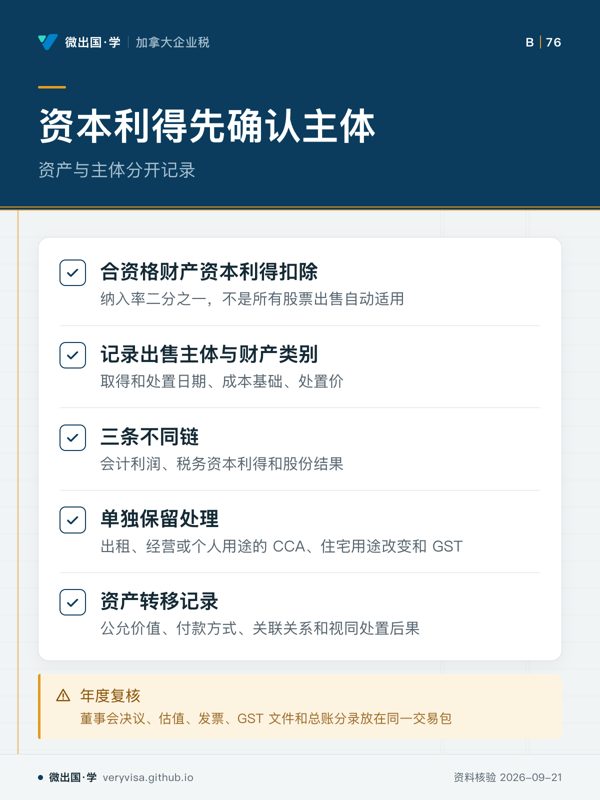
资本利得先确认主体;资产与主体分开记录;合资格财产资本利得扣除;记录出售主体与财产类别;三条不同链;单独保留处理;资产转移记录;年度复核
资本利得扣除先看资产和主体
  • 先看先看出售主体,分清三条不同链
  • 易漏历史使用额和支持资格的文件也在记录范围内
  • 下一步去知识卡整理交易包
详情与分享 →
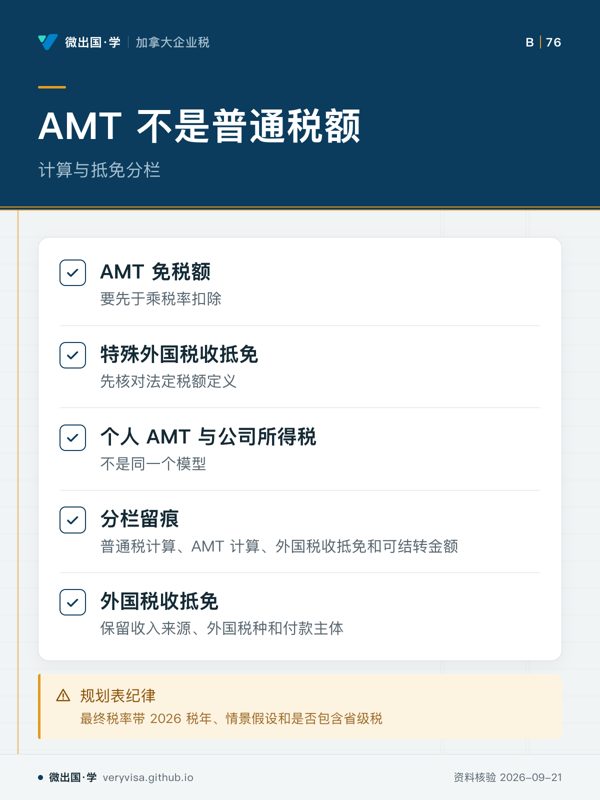
AMT 不是普通税额;计算与抵免分栏;AMT 免税额;特殊外国税收抵免;个人 AMT 与公司所得税;分栏留痕;外国税收抵免;规划表纪律
AMT 计算与普通税计算分开
  • 先看先看 AMT 免税额的顺序
  • 易漏股息、股份出售和资产出售的纳税主体不同
  • 下一步去讲解查看计算顺序
详情与分享 →
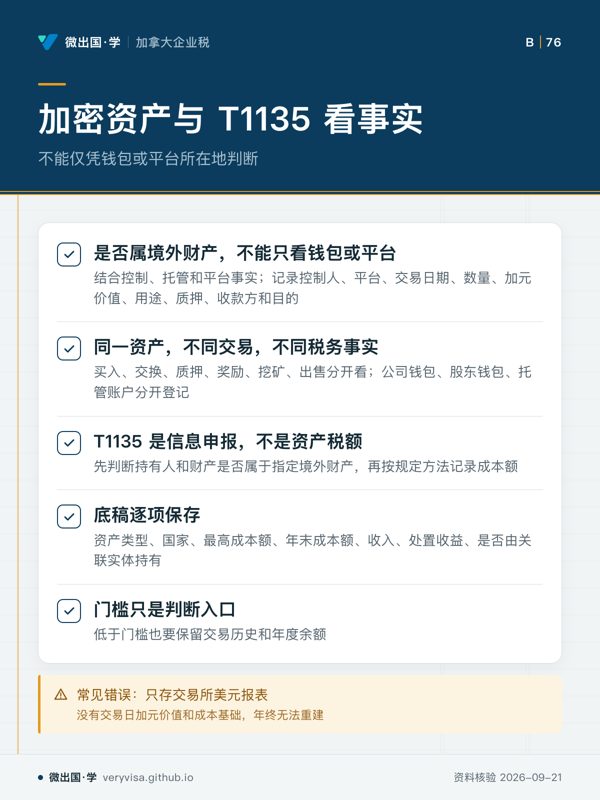
加密资产与 T1135 看事实;不能仅凭钱包或平台所在地判断;是否属境外财产,不能只看钱包或平台;同一资产,不同交易,不同税务事实;T1135 是信息申报,不是资产税额;底稿逐项保存;门槛只是判断入口;常见错误:只存交易所美元报表
加密与境外资产按持有人和交易事实记录。
  • 先看先问这笔资产归谁持有,再问它属于哪类交易。
  • 易漏钱包地址不能替代纳税主体,公司与股东要分开记。
  • 下一步去讲解页看公司与股东各自的申报责任。
详情与分享 →
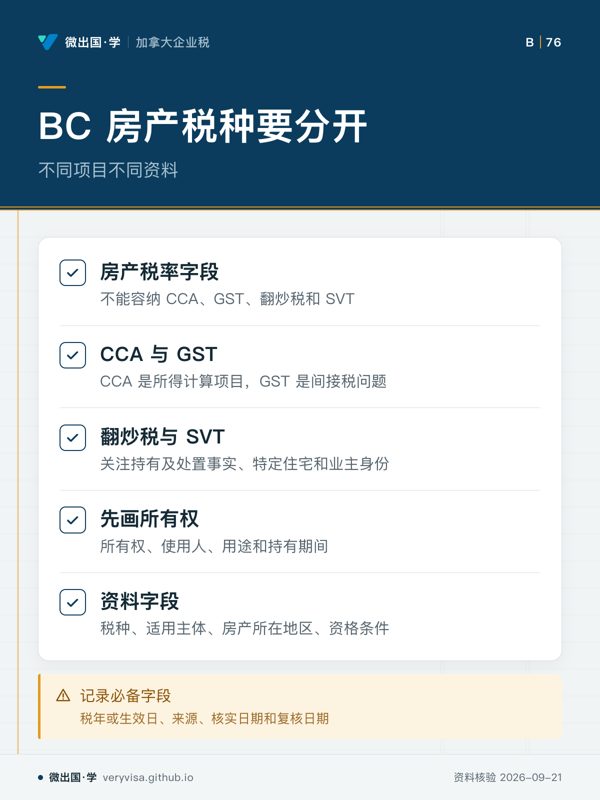
BC 房产税种要分开;不同项目不同资料;房产税率字段;CCA 与 GST;翻炒税与 SVT;先画所有权;资料字段;记录必备字段
同一处房产可需要多个税种资料
  • 先看先看不同项目对应不同资料
  • 易漏通常税率、最高额、免除条件和资格测试要分开
  • 下一步去知识卡整理资格测试
详情与分享 →

→ 去这一页读正文

AB T2203:先算全局基本税再按比例分摊,六档税阶不能按序号跨年对比

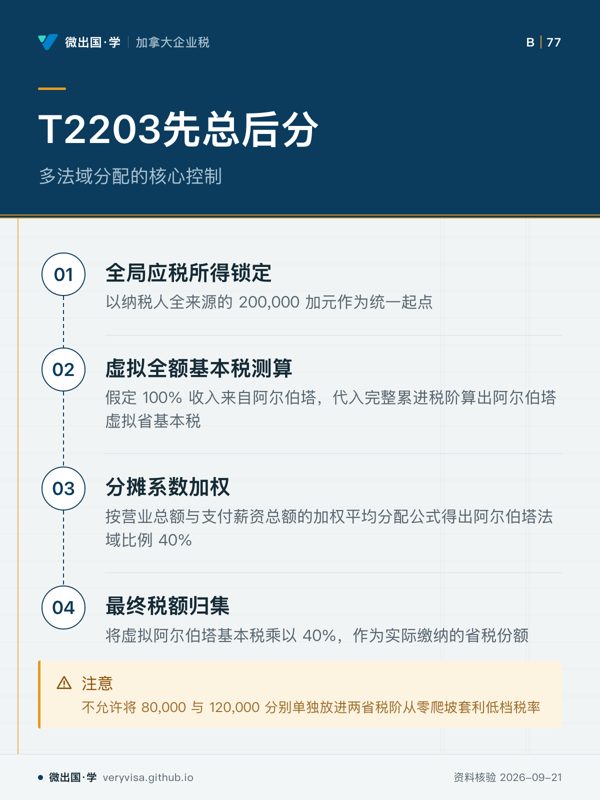
T2203先总后分;多法域分配的核心控制;全局应税所得锁定;虚拟全额基本税测算;分摊系数加权;最终税额归集;注意
全来源应税收入先计算,再按比例分配
  • 先看先看四步流程的起点,判断收入如何进入计算
  • 易漏拆开收入分别从最低档起算会产生申报偏差
  • 下一步去知识卡看相关规则,带问题找持牌专业人士
详情与分享 →
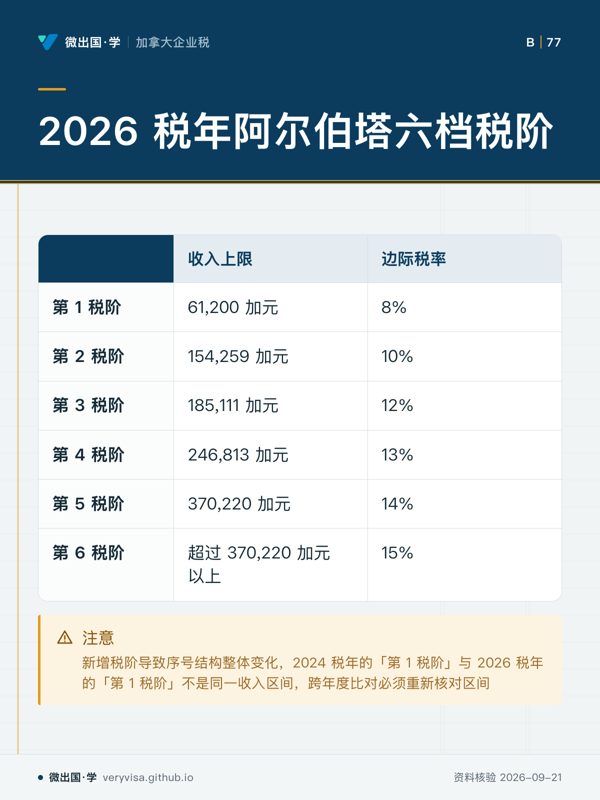
2026 税年阿尔伯塔六档税阶;收入上限;边际税率;第 1 税阶;61,200 加元;8%;第 2 税阶;154,259 加元;10%;第 3 税阶;185,111 加元;12%;第 4 税阶;246,813 加元;13%;第 5 税阶;370,220 加元;14%;第 6 税阶;超过 370,220 加元以上;15%;注意
新增税阶改变序号结构,区间需重新核对
  • 先看先看六行税阶,抓收入上限变化
  • 易漏跨年度比对时要核对收入区间,不只看序号
  • 下一步去知识卡看相关规则,带问题找持牌专业人士
详情与分享 →
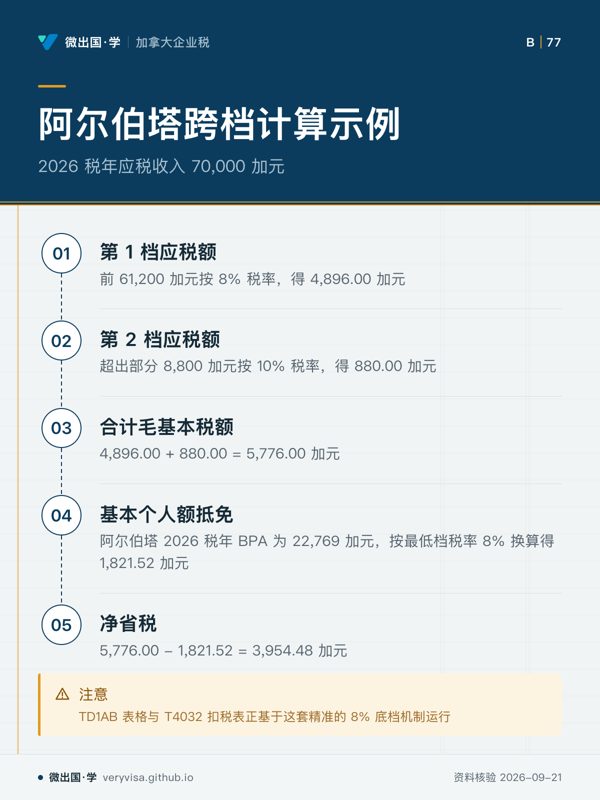
阿尔伯塔跨档计算示例;2026 税年应税收入 70,000 加元;第 1 档应税额;第 2 档应税额;合计毛基本税额;基本个人额抵免;净省税;注意
跨档收入按对应税率分别计算
  • 先看先看分档步骤,理解跨入下一档的计算
  • 易漏第 2 档只适用于超出第 1 档的部分
  • 下一步去讲解看计算规则,带问题找持牌专业人士
详情与分享 →
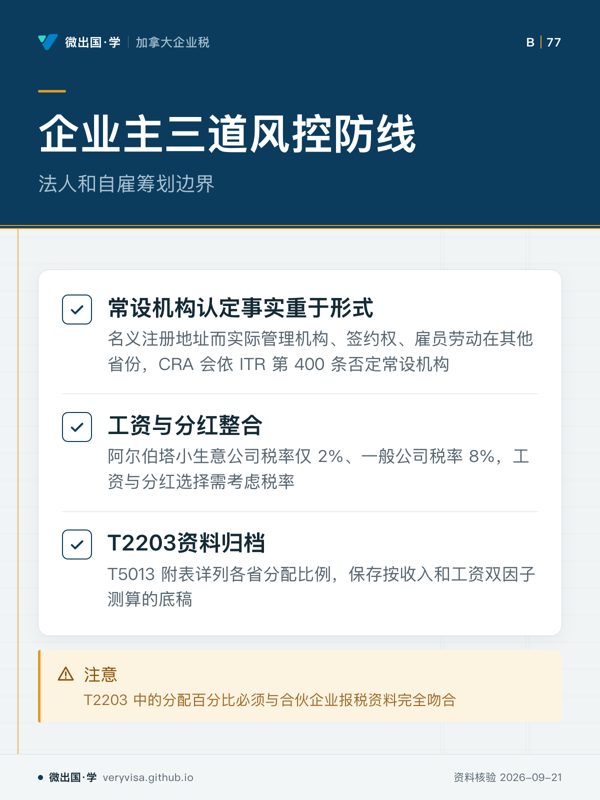
企业主三道风控防线;法人和自雇筹划边界;常设机构认定事实重于形式;工资与分红整合;T2203资料归档;注意
筹划边界取决于事实与资料吻合
  • 先看先看三项防线,区分不同风险来源
  • 易漏实际经营事实与资料归档条件需要核对
  • 下一步去讲解看相关规则,带问题找持牌专业人士
详情与分享 →

→ 去这一页读正文

安省税阶:15万/22万冻结门槛 + 附加税 1.56 倍 = 综合边际 53.53%
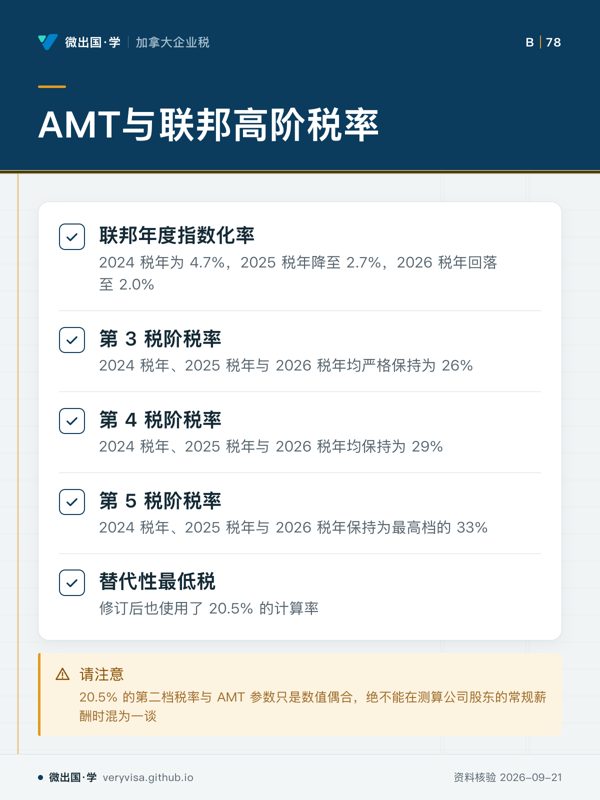
AMT与联邦高阶税率;联邦年度指数化率;第 3 税阶税率;第 4 税阶税率;第 5 税阶税率;替代性最低税;请注意
AMT计算率与普通所得税的边际税率表独立
  • 先看先看高档税阶结构,抓住稳定参数
  • 易漏AMT 与普通所得税的计税轴线不同,数值偶合需核实
  • 下一步去讲解,带公司股东常规薪酬问题找持牌专业人士
详情与分享 →
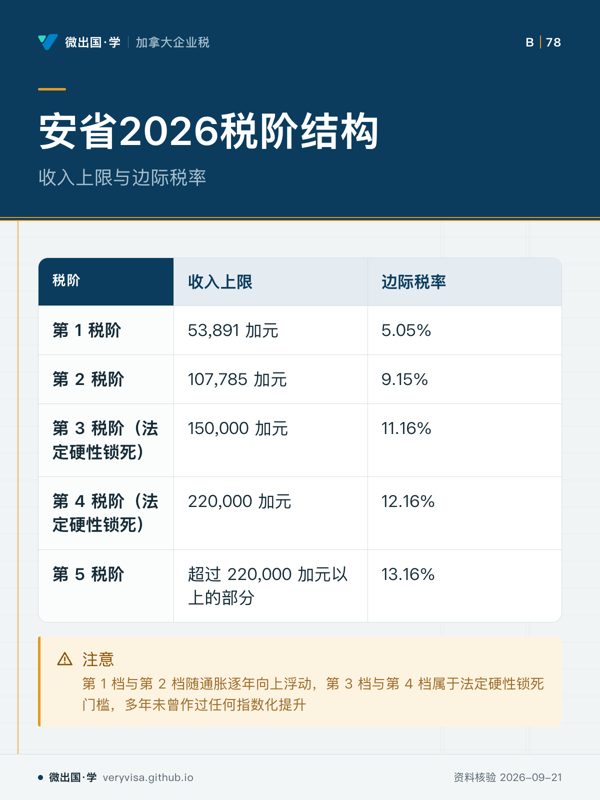
安省2026税阶结构;收入上限与边际税率;收入上限;边际税率;第 1 税阶;53,891 加元;5.05%;第 2 税阶;107,785 加元;9.15%;第 3 税阶(法定硬性锁死);150,000 加元;11.16%;第 4 税阶(法定硬性锁死);220,000 加元;12.16%;第 5 税阶;超过 220,000 加元以上的部分;13.16%;注意
第三、第四税阶门槛长期锁死
  • 先看先看第三、第四税阶,观察冻结门槛
  • 易漏第一档与第二档随通胀逐年向上浮动
  • 下一步去知识卡,带薪酬问题找持牌专业人士
详情与分享 →
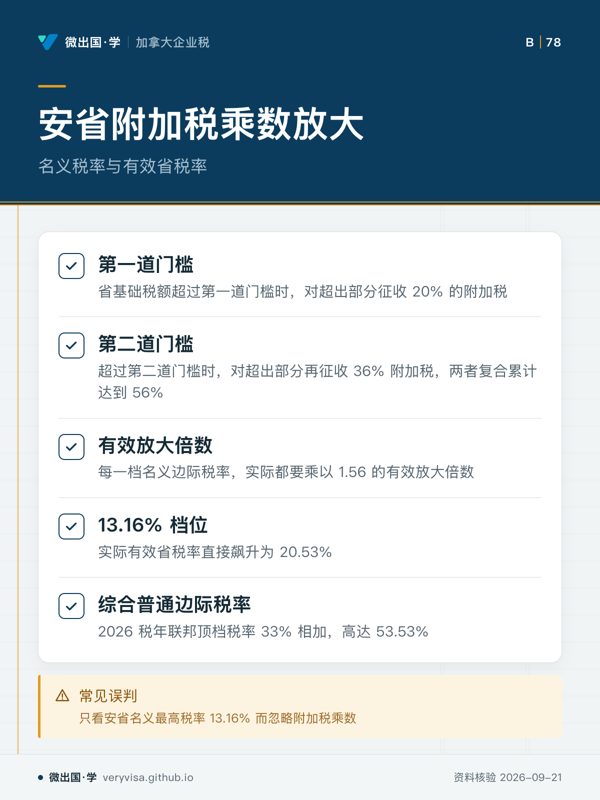
安省附加税乘数放大;名义税率与有效省税率;第一道门槛;第二道门槛;有效放大倍数;13.16% 档位;综合普通边际税率;常见误判
附加税使名义税率出现有效放大倍数
  • 先看先看有效放大倍数,理解税率变化
  • 易漏综合普通边际税率尚未计入最高 900 加元的安省健康保费 OHIP Premium 以及 CPP2 缴费
  • 下一步去讲义查看薪酬策略
详情与分享 →
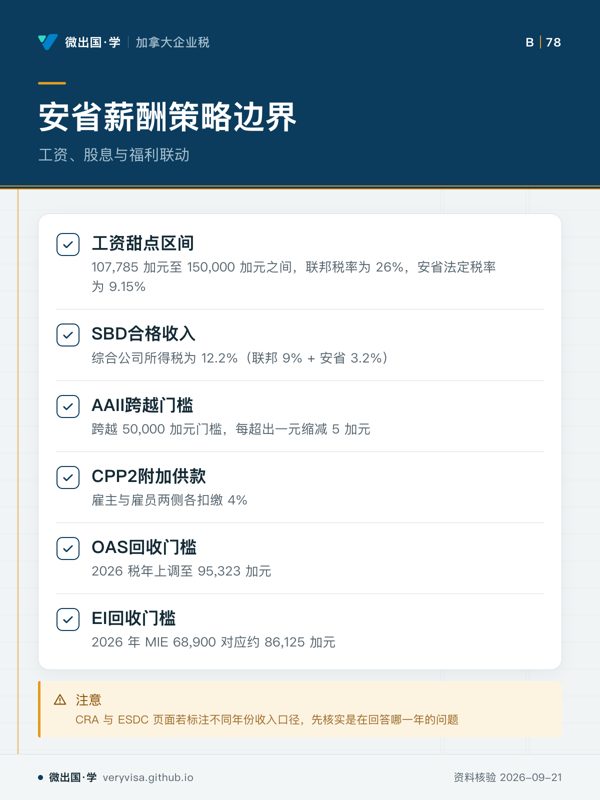
安省薪酬策略边界;工资、股息与福利联动;工资甜点区间;SBD合格收入;AAII跨越门槛;CPP2附加供款;OAS回收门槛;EI回收门槛;注意
薪酬安排要联动公司税与福利回收
  • 先看先看工资与公司税两个节点
  • 易漏福利回收与不同年份收入口径需要复核
  • 下一步去讲解,带薪酬问题找持牌专业人士
详情与分享 →

→ 去这一页读正文

大西洋两省:PEI 六档新制 vs NB 四档稳定,预扣表不能混用

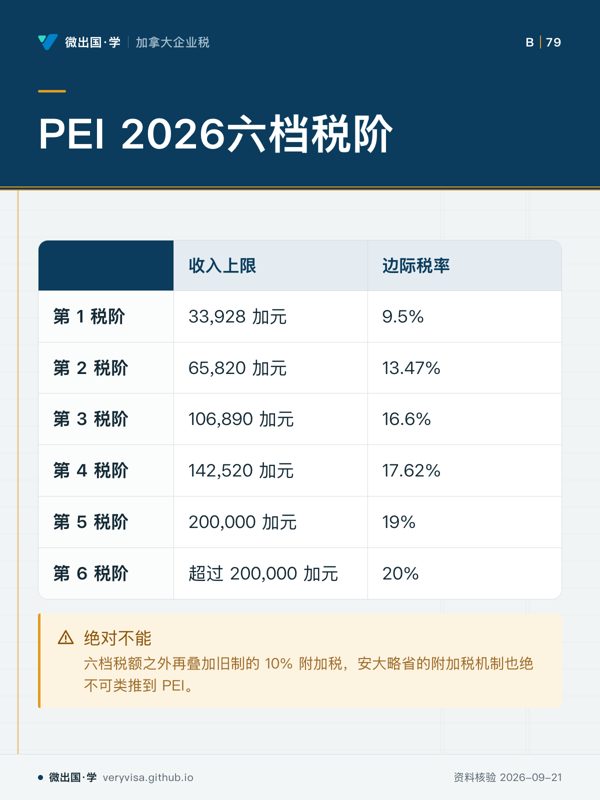
PEI 2026六档税阶;收入上限;边际税率;第 1 税阶;33,928 加元;9.5%;第 2 税阶;65,820 加元;13.47%;第 3 税阶;106,890 加元;16.6%;第 4 税阶;142,520 加元;17.62%;第 5 税阶;200,000 加元;19%;第 6 税阶;超过 200,000 加元;20%;绝对不能
六档税阶替代旧制附加税结构。
  • 先看先看收入上限与边际税率两列,抓税阶递进。
  • 易漏六档体系自成一体,旧制附加税不能叠加。
  • 下一步去讲解查看税阶计算,带问题找持牌专业人士。
详情与分享 →
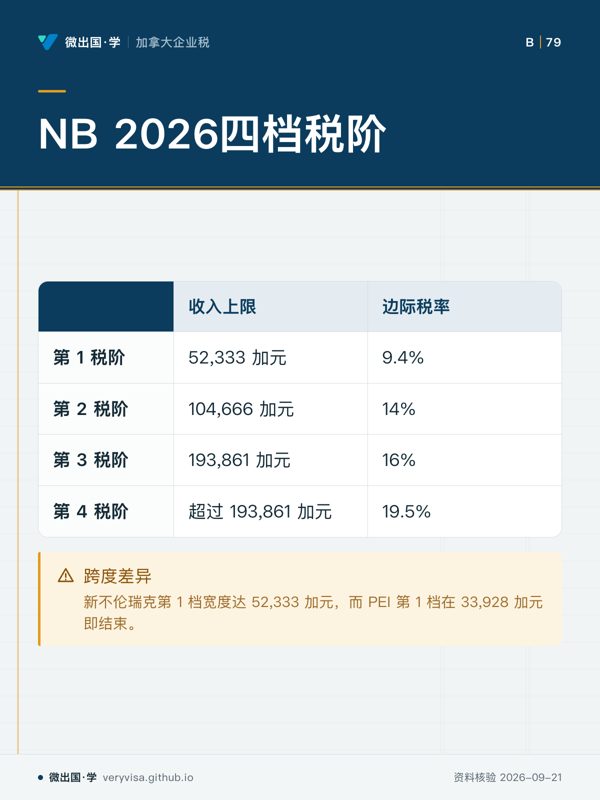
NB 2026四档税阶;收入上限;边际税率;第 1 税阶;52,333 加元;9.4%;第 2 税阶;104,666 加元;14%;第 3 税阶;193,861 加元;16%;第 4 税阶;超过 193,861 加元;19.5%;跨度差异
NB 维持四档累进税制。
  • 先看先看第 1 税阶,比较底档跨度。
  • 易漏两省税阶分段数量与递进节奏不同。
  • 下一步去知识卡查看横向对照,带问题找持牌专业人士。
详情与分享 →
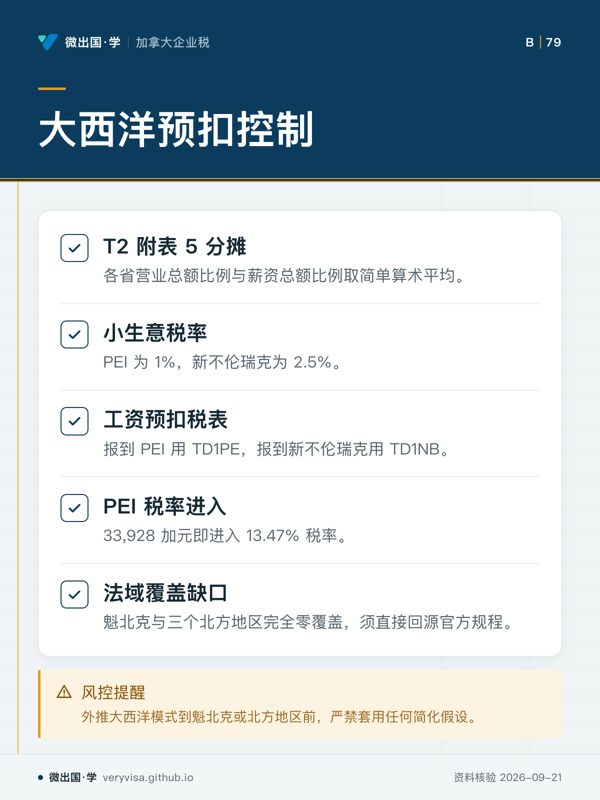
大西洋预扣控制;T2 附表 5 分摊;小生意税率;工资预扣税表;PEI 税率进入;法域覆盖缺口;风控提醒
跨省分摊与预扣需按地点规则处理。
  • 先看先看分摊与预扣税表两项控制。
  • 易漏魁北克与北方地区不适用大西洋简化假设。
  • 下一步去路线查看企业税问题,带资料找持牌专业人士。
详情与分享 →
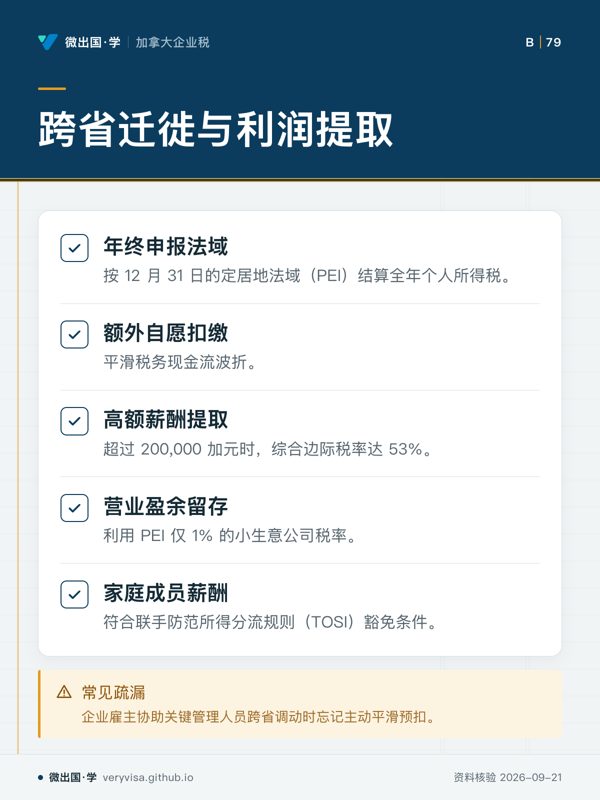
跨省迁徙与利润提取;年终申报法域;额外自愿扣缴;高额薪酬提取;营业盈余留存;家庭成员薪酬;常见疏漏
跨省迁移会影响全年个人所得税结算。
  • 先看先看税务迁徙与利润提取两类场景。
  • 易漏年中迁移与年末结算之间存在预扣差异。
  • 下一步去讲解查看企业主规划,带问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

BC 七档税阶 + EHT 替代 MSP + 温哥华空置税 3% 三线分开

BC 省个人税税阶;2026 税年,最后两档合并一行;收入上限;边际税率;第 1 税阶;50,363 加元;5.6%(2024、2025 为 5.06%);第 2 税阶;100,728 加元;7.7%;第 3 税阶;115,648 加元;10.5%;第 4 税阶;140,430 加元;12.29%;第 5 税阶;190,405 加元;14.7%;第 6 税阶与顶档;至 265,545 加元;超过即为顶档;16.8%;顶档 20.5%;2026 最高基本个人额 13,216 加元
BC 七档累进,顶档超过 26.5 万加元。
  • 先看先看第 1 档税率:2026 年起不再是 5.06%。
  • 易漏5.6% 用于年度报税;7 月起工薪扣缴按折算的 6.14%。
  • 下一步去讲解页看 EHT 与空置税,它们是另外两条线。
详情与分享 →
MSP 到 EHT 转换;医疗筹资机制变化;2020-01-01 起全面取消;筹资转向 EHT;历史 MSP 欠费;补助停止受理;EHT 单独注册;切勿误当
取消 MSP 后筹资转向雇主健康税。
  • 先看先看制度转换项,理解个人保费到企业税负的变化。
  • 易漏历史欠费与追溯性补助规则不同,取消制度不代表既往欠款消失。
  • 下一步去知识卡查看 EHT 申报,整理历史欠费问题找持牌专业人士。
详情与分享 →
公司物业两级空置税;市级与省级分别申报;温哥华市空置税;物业年度申报;合规出租或居所;SVT 居民抵免;控股公司物业;高管公司住宅;常见混淆
市级空置税与省级 SVT 分开处理。
  • 先看先看市级与省级两项规则,区分适用范围。
  • 易漏公司持有物业还涉及利益相关人与高管福利条件。
  • 下一步去讲解查看物业安排,带申报资料找持牌专业人士。
详情与分享 →

→ 去这一页读正文

草原三省:曼省税阶冻结+BPA归零 vs 萨省宽幅高免税额 vs 阿省全加最高 BPA
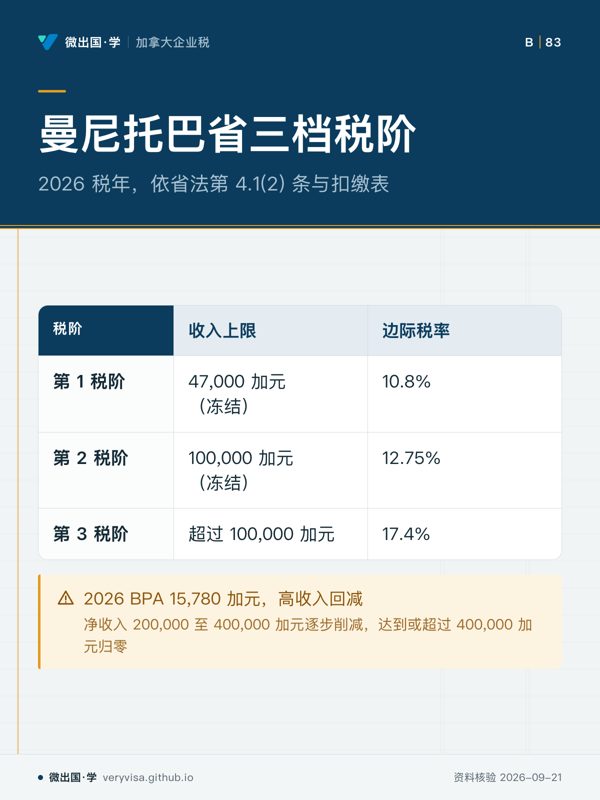
曼尼托巴省三档税阶;2026 税年,依省法第 4.1(2) 条与扣缴表;收入上限;边际税率;第 1 税阶;47,000 加元(冻结);10.8%;第 2 税阶;100,000 加元(冻结);12.75%;第 3 税阶;超过 100,000 加元;17.4%;2026 BPA 15,780 加元,高收入回减
曼省顶档门槛低,高收入者 BPA 会归零。
  • 先看先看顶档门槛:应税所得超过 100,000 加元的部分适用 17.4%。
  • 易漏回减看净收入:超过 20 万加元开始减,到 40 万加元减完。
  • 下一步去讲解页对照萨省与阿省的免税额。
详情与分享 →
萨斯喀彻温省三档税阶;2026 税年;收入上限;边际税率;第 1 税阶;54,532 加元;10.5%;第 2 税阶;155,805 加元;12.5%;第 3 税阶;超过 155,805 加元;14.5%;2026 最高 BPA 20,381 加元
萨省中间档宽,顶档 14.5%,免税额不回减。
  • 先看先看第 2 档跨度:从 54,532 到 155,805 加元都按 12.5%。
  • 易漏萨省免税额不随收入回减,高薪员工也全额适用。
  • 下一步去讲解页看三省常设机构薪酬如何调配。
详情与分享 →
阿省免税额与三省薪酬调配;2026 税年;阿省最高基本个人额 22,769 加元;省际分摊:收入与工薪各占一半;三省企业所得税率;TD1 表格按实际常设发薪单位匹配;薪水与分红:同一笔钱两条路各算一遍;改派驻省要有真实常设机构
常设机构所在省同时影响个人税与公司税分配。
  • 先看先分清个人税抵免和公司税分配是两层计算。
  • 易漏不能按省份直接下结论,要用自己的数字比两种发放方式。
  • 下一步去讲解页看三省税阶的完整对照。
详情与分享 →

→ 去这一页读正文

配偶额、照护者额、残障额:雇主付款事实与个人 T1 抵免必须分开

配偶额看谁的计算;抵免判断不是公司福利上限;先看申报人身份;再看净收入;判断照护者补充;工资不能推出配偶额;公司只提供付款事实;照护补充看对象条件
配偶额与受养人额属于申报人的计算
  • 先看先看计算顺序,判断对象是谁而不是看公司付款
  • 易漏员工工资和公司资料不能替代配偶收入、受养人资格等个人申报条件
  • 下一步看讲解页,整理员工资料交接问题
详情与分享 →
三类抵免不能互换;年龄与标签都不是自动资格;老年额看个人申报;照护者额看事实条件;残障金额不是工资;公司不复制诊断细节;付款按规则处理
个人抵免资格不能由公司福利规则代替
  • 先看先看三类金额的适用对象,避免把资格混在一起
  • 易漏员工证明和福利系统标签不能替代 T1 规则判断
  • 下一步看知识卡,整理抵免资格问题
详情与分享 →
PHSP与医疗抵免分开看;区分雇主支付和个人承担;雇主支付保费;个人自付费用;已报销费用剔除;年终区分金额
PHSP付款和个人医疗抵免是两套判断
  • 先看先看付款来源,判断是否属于个人医疗支出
  • 易漏同一笔费用不能同时作为计划报销和个人抵免依据
  • 下一步看讲义,核对医疗费用申报流程
详情与分享 →
复杂个案处理顺序;付款流与申报流分开;画付款流;画申报流;只做资料交接;限制敏感文件范围
企业负责事实记录,个人资格由申报人判断
  • 先看先看流程起点,付款事实决定后续资料方向
  • 易漏HR不应制作可退税金额表,经理无需知道诊断信息
  • 下一步看路线页,处理复杂员工请求
详情与分享 →

→ 去这一页读正文

CTC、CGEB、CCB:员工福利看家庭净收入,公司不能写进薪酬承诺

CTC 是培训抵免,股息攒不到额度;加拿大培训抵免 2026 年额度怎么攒;每年攒 250 加元;年龄条件;上一年工作收入;上一年净收入上限;股息不算工作收入;想给自己留这条路
攒 CTC 看上一年的工资或自雇收入,股息不算。
  • 先看先看上一年收入的两条线:工作收入下限与净收入上限。
  • 易漏股息不是工作收入,只领股息攒不到额度。
  • 下一步看讲解第一节,再决定工资与股息怎么配。
详情与分享 →

→ 去这一页读正文

EITC 与社安福利:earned income 与最高抵免是两组数,公司只出事实
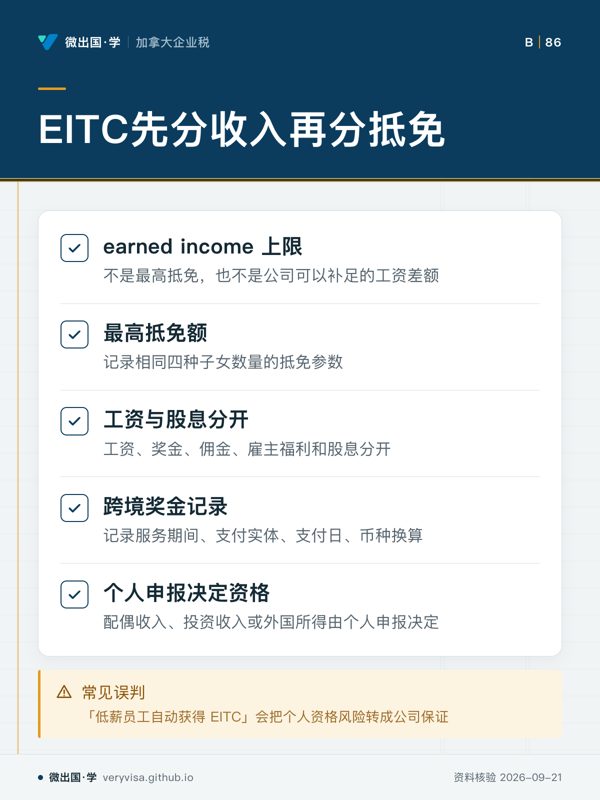
EITC先分收入再分抵免;earned income 上限;最高抵免额;工资与股息分开;跨境奖金记录;个人申报决定资格;常见误判
earned income 上限不是最高抵免
  • 先看先看 earned income 上限与最高抵免额的区别
  • 易漏公司提供工资事实,不能替员工填写子女资格或申报身份
  • 下一步查看讲解,带 EITC 资格问题找持牌专业人士
详情与分享 →
EITC门槛要配对使用;MFJ与其他申报身份;MFJ起始门槛;MFJ归零门槛;其他身份起始门槛;其他身份归零门槛;收入曲线;财务模型纪律
四组参数必须成对使用
  • 先看先看四组门槛的配对关系
  • 易漏配偶收入、股息或自雇收入也可能影响个人计算
  • 下一步查看知识卡,带情景模拟问题找持牌专业人士
详情与分享 →
扣除与申报门槛不是公司福利;受养人与MFS规则;受养人标准扣除;子女兼职工资;子女标准扣除;MFS最低总收入;最低总收入判断;HR边界
个人申报规则不是公司福利
  • 先看先看受养人标准扣除的限制
  • 易漏最低总收入不等于公司可以拒绝发 W-2 或不用保留记录
  • 下一步查看讲解,带申报问题找持牌专业人士
详情与分享 →
跨境付款年度对账;美国与加拿大两边;确定付款来源;确定实体与表格;年度对账核对;交接事实包;错误代价
付款分类影响后面所有门槛
  • 先看先看付款来源,再看表格处理
  • 易漏奖金跨年度服务与支付要说明支付年度和报告年度
  • 下一步查看路线,带跨境付款问题找持牌专业人士
详情与分享 →

→ 去这一页读正文

北部三地区:努纳武特 4% 全加最低,育空 50 万门槛 + BPA 会递减
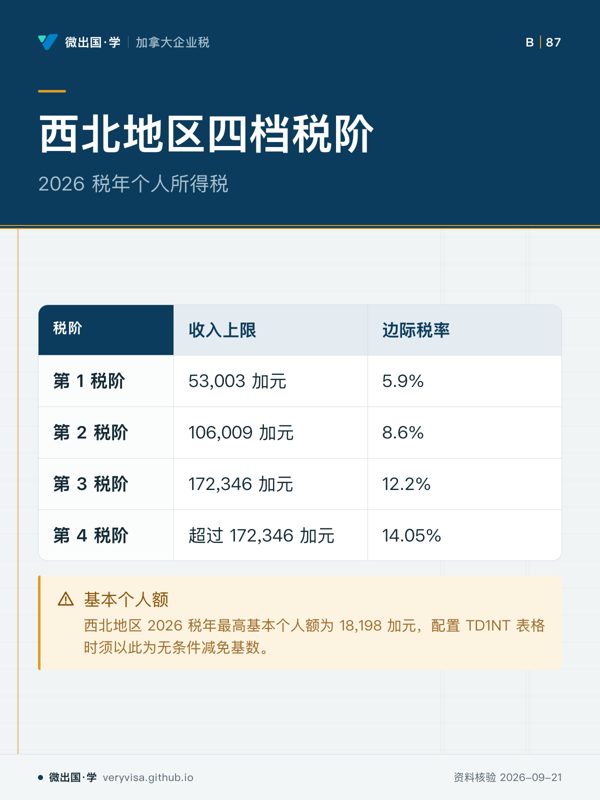
西北地区四档税阶;2026 税年个人所得税;收入上限;边际税率;第 1 税阶;53,003 加元;5.9%;第 2 税阶;106,009 加元;8.6%;第 3 税阶;172,346 加元;12.2%;第 4 税阶;超过 172,346 加元;14.05%;基本个人额
西北地区采用四档递进税阶。
  • 先看先看第 4 税阶,判断高收入部分税率。
  • 易漏税阶只反映边际税率,个人额另有适用条件。
  • 下一步查看讲义,核对 TD1NT 配置问题。
详情与分享 →
努纳武特四档税阶;2026 税年个人所得税;收入上限;边际税率;第 1 税阶;55,801 加元;4%;第 2 税阶;111,602 加元;7%;第 3 税阶;181,439 加元;9%;第 4 税阶;超过 181,439 加元;11.5%;基本个人额
努纳武特四档税阶从 4% 起步。
  • 先看先看第 1 税阶,识别起始税率。
  • 易漏最高基本个人额与税阶适用规则不同。
  • 下一步查看知识卡,比较地区税阶结构。
详情与分享 →
育空五档税阶;2026 税年个人所得税;收入上限;边际税率;第 1 税阶;58,523 加元;6.4%;第 2 税阶;117,045 加元;9%;第 3 税阶;181,440 加元;10.9%;第 4 税阶;500,000 加元;12.8%;第 5 税阶;超过 500,000 加元;15%;基本个人额
育空设有 500,000 加元税阶门槛。
  • 先看先看第 4 税阶,识别 500,000 加元门槛。
  • 易漏基本个人额会随全年净收入变化。
  • 下一步查看讲解,核对高收入扣减问题。
详情与分享 →
北部用工三项控制;FIFO 与税务合规;FIFO 工薪预扣;年末税负汇算;北部居民扣除;差旅福利记录;企业所得税率;常见误判
北部预扣不等于年末最终税负。
  • 先看先看 FIFO 工薪预扣与年末汇算关系。
  • 易漏北部居民条件涉及连续居住时间与区域。
  • 下一步查看讲解,整理企业合规流程。
详情与分享 →

→ 去这一页读正文

跨省薪酬:付款人、工作地、居住地、申报省是四件独立的事

四种事实分别是什么;付款人、工作地、居住地与申报省;付款人;工作地点;居住地;申报省;四者可以不同;年度工作事实表
付款人、工作地、居住地与申报省可以相同,也可以不同。
  • 先看先看四个事实格,分清各自回答的问题。
  • 易漏工资系统里的省份字段只能是这张表的结果,不应成为事实的唯一来源。
  • 下一步去知识卡
详情与分享 →
魁北克参数不能只抄税率;基本个人额与税阶结构;最高基本个人额;税阶上限与税率;收入落在哪一档;年度更新保存四列;资料交接单独确认;常见错误
上限和税率必须成对使用,收入落档与基本个人额另行计算。
  • 先看先看税阶上限与税率,理解两者为何配对。
  • 易漏最高基本个人额不是免税工资上限,魁北克资料交接还要确认程序。
  • 下一步去讲解
详情与分享 →
跨省薪酬比较先看事实;省参数只是计算结果中的变量;先核实服务地点;不能只看纸面地址;比较商业目标;审批包包括;稳健审批包
薪酬决策应先比较商业目标,再看省参数。
  • 先看先看先核实服务地点,判断比较起点。
  • 易漏省参数只是变量,还要考虑联邦税、CPP/QPP、EI及个人全年其他收入。
  • 下一步去讲解
详情与分享 →
年中变动如何更正;记录生效日再处理后续付款;记录事实变化;关闭旧适用期;重算错误付款;检查年末更正;待复核情形
每次变化都要记录生效日,而不是把整年归属到变化后的省份。
  • 先看先看流程顺序,理解变动后的处理。
  • 易漏年末更正不能只改员工净工资,还要检查相关凭证。
  • 下一步去讲解
详情与分享 →

→ 去这一页读正文

美籍高管六档税阶:MFS 顶档提前撞线,FBAR 看全年任一时点

HOH六档税阶;2026 税年收入边界与税率;收入上限;边际税率;第 1 税阶;$17,700;10%;第 2 税阶;$67,450;12%;第 3 税阶;$105,700;22%;第 4 税阶;$201,750;24%;第 5 税阶;$256,200;32%;第 6 税阶;$640,600;35%;身份税阶不可互套
户主身份有独立六档税阶结构。
  • 先看先看收入上限列,确认进入哪一档。
  • 易漏不同家庭申报身份对应不同税阶,不能直接套用户主表。
  • 下一步看讲解,带身份选择问题找持牌专业人士。
详情与分享 →
MFS顶档为何提前触发;已婚分报与单身税阶边界;前五档上限;MFS第6税阶;单身第6税阶;分红前识别风险;选择MFS原因;常见误判
MFS顶档门槛低于单身身份。
  • 先看先看 MFS 第6税阶,判断顶档触发位置。
  • 易漏MFS选择常涉及配偶为纯加拿大税务居民的情况,需结合资产暴露考虑。
  • 下一步看讲解页,带申报身份问题找持牌专业人士。
详情与分享 →
老年扣除与慈善路径;两条规则分别适用;新增老年扣除;扣除可以叠加;收入递减;慈善非逐项;慈善逐项;申报路径试算;处理慈善前复核
老年扣除与慈善路径需分别判断。
  • 先看先看两条慈善路径,判断适用方向。
  • 易漏新增老年扣除有收入递减条件,MFS门槛待核。
  • 下一步看知识卡,带慈善路径问题找持牌专业人士。
详情与分享 →
FBAR全年时点监控;延期与账户披露规则;两个月延期;延期仍计利息;全年任一时点;企业账户签字权;未报罚金;常见误判
FBAR看全年任一时点,不只看年底余额。
  • 先看先看账户门槛,判断是否触发披露。
  • 易漏签字权也涉及申报,企业账户不等于个人资产。
  • 下一步看讲解,带账户授权问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

BC 年龄/照护/残障/医疗四类抵免:付款事实与个人申报不能合并

抵免参数不是工资免税额;年龄与照护金额分开判断;四类计算边界;年龄条件;照护声明;资料归档;股东经理;照护者最高基数;常见误判
不同抵免参数分别适用,不能作为工资免税额使用
  • 先看先看四类边界,避免把不同计算混成一项
  • 易漏工资预扣与个人抵免资料处理不同,口头声明不能改变 T4 数字
  • 下一步看讲解,整理员工资料归档问题
详情与分享 →
残障金额要分对象;本人、未成年与照护条件不同;本人残障额;未成年补充;照护费递减;工资预扣;福利报销;个人报税;隐私边界
残障相关金额需按对象和事项分别处理
  • 先看先看三个金额对应的对象,避免混用条件
  • 易漏公司处理工资、福利和个人申报时,使用的信息范围不同
  • 下一步看知识卡,整理资料传递规则
详情与分享 →
抵免需要证据链;退休金与志愿服务分开判断;退休金抵免;志愿服务抵免;付款性质;退休金性质款项;证明材料;证据包;资料边界
抵免判断需要真实付款性质和对应证据
  • 先看先看两类抵免对应的资格条件
  • 易漏总账名称相近不代表税务标签可以互换
  • 下一步看讲解,检查付款性质和证明材料
详情与分享 →
医疗门槛不是报销规则;个人抵免与公司福利分开;比较金额;公司福利;个人申报;三类单据;重复利益;系统控制
医疗比较金额用于个人计算,不等于公司报销标准
  • 先看先看比较金额的用途,避免当作报销门槛
  • 易漏个人抵免与公司制度使用不同资料和判断方式
  • 下一步看讲义,检查医疗费用归类
详情与分享 →

→ 去这一页读正文

魁北克双轨扣缴:独立四档税阶 + BPA $18,952,东部四省不能共用一张表
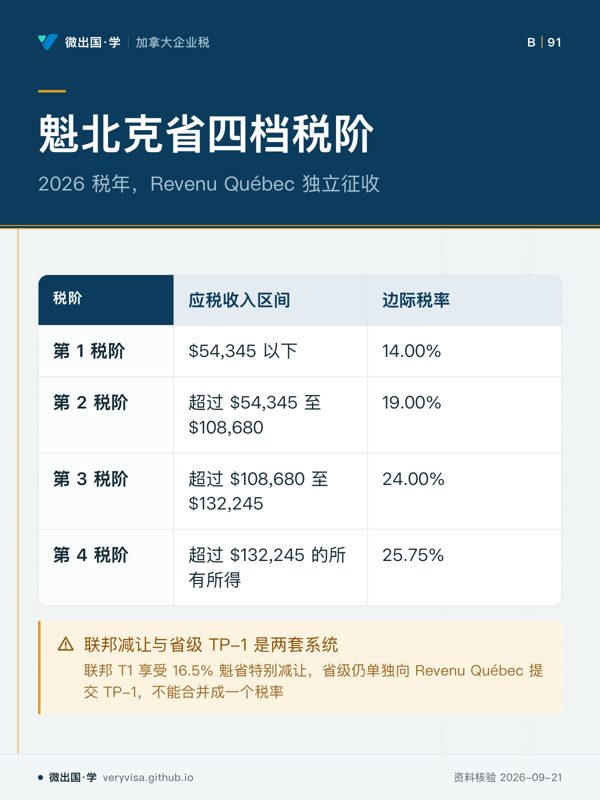
魁北克省四档税阶;2026 税年,Revenu Québec 独立征收;应税收入区间;边际税率;第 1 税阶;$54,345 以下;14.00%;第 2 税阶;超过 $54,345 至 $108,680;19.00%;第 3 税阶;超过 $108,680 至 $132,245;24.00%;第 4 税阶;超过 $132,245 的所有所得;25.75%;联邦减让与省级 TP-1 是两套系统
魁省四档独立征收,顶档超过 $132,245。
  • 先看看跳升幅度:前两次各升 5 个百分点,最后一次只升 1.75。
  • 易漏联邦减让不等于魁省税率,两张税表各算各的。
  • 下一步去讲解页看魁省基本个人额如何折算抵免。
详情与分享 →
魁北克基本个人额折算省税抵免;2026 税年;核定最高基本个人额;乘以第 1 档最低税率;得出不可退税抵免;新员工签 TP-1015.3-V;常见错误:沿用上一年度旧参数
魁省基本个人额按 14% 折成省税抵免。
  • 先看先看抵免怎么算:基数乘最低档税率。
  • 易漏雇主系统每年要更新参数,否则员工被多扣。
  • 下一步去讲解页对照东部其他省的基本个人额。
详情与分享 →
东部四省最高基本个人额;2026 税年;最高 BPA;最低档边际税率;魁北克;$18,952;14.00%;安大略;$12,989;5.05%;新不伦瑞克;$13,664;9.40%;爱德华王子岛;$15,000;另见本省税阶页;魁省名义 BPA 最高,不等于税负最低
比较各省免税额,要连同起步税率一起看。
  • 先看横着看两栏:免税额高低要配合起步税率一起看。
  • 易漏跨省调岗时,员工省级税负要按纳税省份分流计算。
  • 下一步去讲解页看跨省雇主的源泉代扣规则。
详情与分享 →
跨省雇主代扣与年底汇算;魁省与其他省份的常设机构;雇佣省份先看员工向哪个机构报到;全远程:先判归属,再看发薪机构;省税按 12 月 31 日居住省计算;常居魁省、在他省受雇,要提醒补税风险;T4 与 RL-1 按三组对账;红线:不得人为指定薪酬发放地
代扣按报到的常设机构,清算按年底居住地。
  • 先看扣税的省和最后结算的省,可能不是同一个。
  • 易漏TD1-IN 是《印第安人法》免税判定表,不是加扣表。
  • 下一步去讲解页看四档税阶与各省免税额。
详情与分享 →

→ 去这一页读正文

BC 省税减免/最低税/租客抵免/家庭福利:四组递减函数不是固定福利

省税减免不是固定福利;最高额要结合收入区间判断;四个单元一起读取;最高额不是年度福利;offer写法须先明确;模型要测三种收入;工资股息要真实记录;正确写法
个人抵免金额由申报条件判断,不是公司固定支付。
  • 先看先看四个单元,它们共同决定最高额如何变化。
  • 易漏最高额只是符合条件时的上限,不代表公司可承诺的福利。
  • 下一步查看讲解页,准备工资与福利沟通问题。
详情与分享 →
最低税不能混入工资单;付款记录与个人申报分开处理;最低税需综合分析;不能用比例替代计算;公司只提供付款记录;股东付款需完整交接;私人资料不进 payroll;年度交接表
最低税与结转抵免不是日常 payroll 项目。
  • 先看先看最低税分析范围,避免把它当工资参数。
  • 易漏企业记录自己知道的付款事实,不保存超出目的的私人税表。
  • 下一步查看知识卡,整理年度交接资料。
详情与分享 →
租客抵免与住房分开;公司付款不等于个人抵免;四项参数共同判断;住房付款先判断性质;抵免不能转公司;奖金影响收入测试;沟通纪律
公司住房安排和个人租客抵免是两条线。
  • 先看先看公司付款与个人抵免的边界。
  • 易漏租金收据不是没有其他条件的免税证明。
  • 下一步查看讲解页,整理住房付款问题。
详情与分享 →
家庭福利不能由孩次推算;公司资料与个人福利边界;孩次与福利金额;收入与家庭条件;公司不能推断;子女资料收集;公司福利文件;单亲补充确认;隐私与税务控制
公共福利最高额不是公司承诺的员工福利金额。
  • 先看先看孩次与金额这一格,判断哪些资料不能直接推福利。
  • 易漏家庭状况属于敏感资料,收集和访问范围需按目的限制。
  • 下一步查看讲解,整理福利付款性质问题找专业人士。
详情与分享 →

→ 去这一页读正文

BC 租客抵免 $400 与销售税抵免 $75:现金房补会把两项福利一起削掉
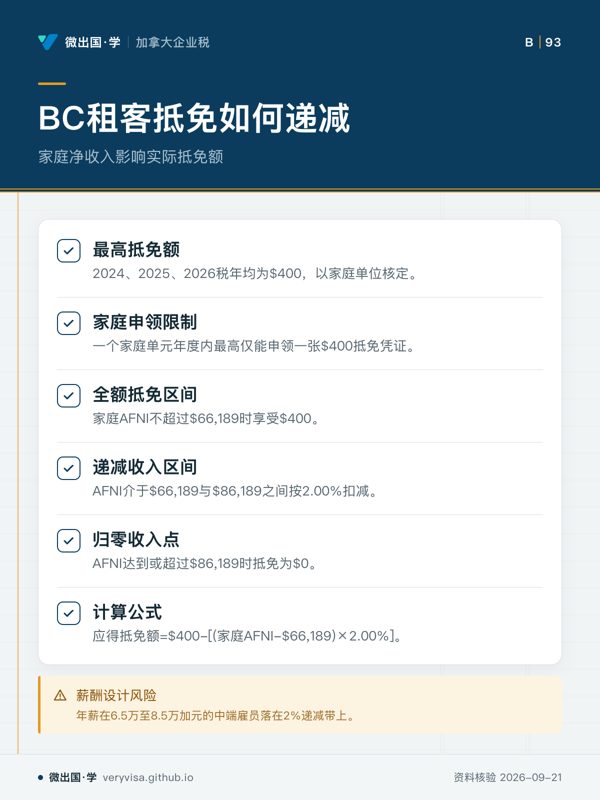
BC租客抵免如何递减;家庭净收入影响实际抵免额;最高抵免额;家庭申领限制;全额抵免区间;递减收入区间;归零收入点;计算公式;薪酬设计风险
家庭AFNI越过起点后,抵免会按2.00%减少。
  • 先看先看递减收入区间,判断收入变化是否进入回扣带。
  • 易漏抵免按家庭核定,不是每位成年人分别领取;适用还需符合法定租住条件。
  • 下一步查看讲解页,测算员工薪酬变化影响。
详情与分享 →
BC销售税抵免回抽机制;低收入抵免的收入门槛;个人最高额度;家庭基础额度;单身递减起点;单身归零点;家庭递减起点;家庭归零点;不可指数化
低起扣点会让小额收入增加触发抵免减少。
  • 先看先看单身和家庭两个归零点,判断收入增加后的影响。
  • 易漏金额较小但起扣点低,大专带薪实习生等群体更易受影响。
  • 下一步查看知识卡,比较不同收入场景。
详情与分享 →
现金房补影响抵免;2026税年张先生案例;基本工资$65,000;增加现金住房津贴;T4收入变为$71,000;计算抵免扣减;最终抵免$303.78;现金福利损耗
现金房补可能增加收入并减少省级抵免。
  • 先看先看收入从$65,000变为$71,000后的抵免变化。
  • 易漏这是教学案例,实际结果还会受其他收入与扣除项影响。
  • 下一步查看讲解页,理解福利设计。
详情与分享 →
派驻福利如何合规;免税福利与现金补贴区别;适用ITA6(6)条件;免税福利范围;不适用情形;搬迁费用处理;T4申报要求;选择原则
合规实报实销可能比现金补贴更保留福利权益。
  • 先看先看免税福利适用条件,再判断薪酬安排。
  • 易漏永久迁移与保留原住所是区分适用规则的重要条件。
  • 下一步查看讲解页,梳理派驻福利。
详情与分享 →

→ 去这一页读正文

BC 家庭福利:首孩 $1,750 三孩 $900,两阶段 4% 递减会吃掉年终花红
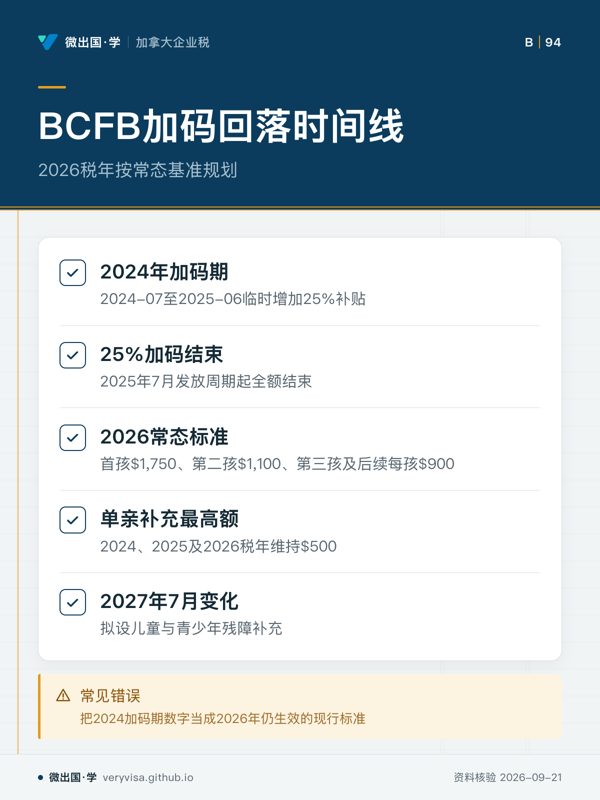
BCFB加码回落时间线;2026税年按常态基准规划;2024年加码期;25%加码结束;2026常态标准;单亲补充最高额;2027年7月变化;常见错误
2026税年应依据常态标准规划福利影响。
  • 先看先看2024加码与2026常态两格,确认适用年度。
  • 易漏2025年7月起加码结束,2026税年企业规划按常态基准。
  • 下一步查看知识卡并结合薪酬问题咨询专业人士。
详情与分享 →
BC家庭福利递减门槛;2026 税年双阶段结构;2026 税年起点;递减率;第一阶段;$30,176;4.00%;第二阶段;$96,562;4.00%;收入区间影响
超过门槛后福利按递减率削减
  • 先看先看两个起点,判断递减从哪里开始
  • 易漏递减依据是家庭 AFNI,奖金等收入变化可能影响福利
  • 下一步看讲解页,带收入规划问题找持牌专业人士
详情与分享 →
奖金如何触发福利损失;年终花红测算案例;基本工资$95,000;发放现金花红;产生所得税预扣;福利减少$537.52;案例教训
现金花红可能同时影响税负与家庭福利。
  • 先看先看收入变化路径,理解奖金触发点。
  • 易漏福利影响来自家庭AFNI变化,不只是工资预扣。
  • 下一步查看讲解页并带奖金安排问题咨询专业人士。
详情与分享 →
薪酬工程降低福利损失;企业主与员工规划方向;RRSP供款;托儿费用;股息时点管理;多年度分红模型;核心原则
薪酬安排可通过合法扣除降低福利损失。
  • 先看先看RRSP与托儿费用两项调整路径。
  • 易漏股息计入AFNI时可能高于实际拿到现金。
  • 下一步查看路线页并整理薪酬安排问题。
详情与分享 →

→ 去这一页读正文

碳税返还已关账:2026 税年个人 CCR 为零,两个停发日期不能合并

CCR停发要看两个日期;收费变化与付款停止并非同一节点;2025-04-01;2025-03-15;2025-04最后一期;2026税年个人CCR;历史解释规则
个人 CCR 已停发,历史日期仍需分别记录。
  • 先看先看两个日期格,区分收费切日和停发日期。
  • 易漏旧版薪酬测算可能仍写后续期次,适用状态需复核。
  • 下一步查看讲解页,整理旧文案问题带给专业人士。
详情与分享 →
CCR不是公司补贴;个人付款与企业成本分开处理;个人 CCR来源;计算因素;工资与报销;企业燃料成本;CCRSB判断;常见混淆
家庭 CCR 与企业返还属于不同规则。
  • 先看先看个人与企业两类项目,避免混入同一账。
  • 易漏CCRSB 名字相似,但不是公司版 CCR。
  • 下一步查看知识卡页,带账务分类问题咨询专业人士。
详情与分享 →
补报窗口状态;已宣布内容仍待状态变化;2026-10-30;当前状态;2025-04付款;未付款期次;资料工作;复核任务
补报限制目前是已宣布、尚未御准。
  • 先看先看状态格,判断规则是否已经生效。
  • 易漏历史年度补发可能变化,不能提前写成关闭。
  • 下一步查看进度页,记录复核日期并咨询专业人士。
详情与分享 →
雇主月度三问;检查文案与现金流模型;查招聘搬迁文本;查驻地政策;查个人现金流;抽样内容
公司控制重点是删除过期 CCR 表述。
  • 先看先看流程起点,文案错误会影响后续模型。
  • 易漏抽查重点是过期付款描述,不是计算个人资格。
  • 下一步查看检查页,带控制流程问题咨询专业人士。
详情与分享 →

→ 去这一页读正文

ALDA:终身上限 $180,000 全账户合计,25% 按转出账户分别算,超额按月 1% 计税
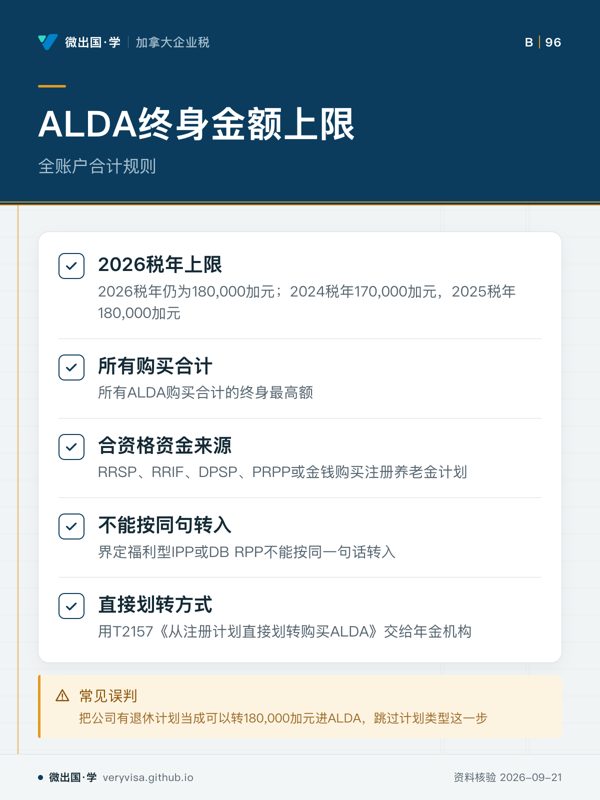
ALDA终身金额上限;全账户合计规则;2026税年上限;所有购买合计;合资格资金来源;不能按同句转入;直接划转方式;常见误判
ALDA上限按所有购买合计计算
  • 先看先看金额上限格,区分全账户合计和其他规则
  • 易漏计划类型影响资金来源,界定福利账户不能直接套用
  • 下一步看讲解页,核对计划类型并记录问题找专业人士
详情与分享 →
ALDA25%按账户算;官方示例路径;查看两个账户;计算RRSP转入;计算RRIF转入;2026税年复核;常见错误
25%限制按转出账户分别计算
  • 先看先看账户顺序,理解25%不是合计计算
  • 易漏每个转出计划用转入前一年年底公允价值计算
  • 下一步看知识卡页,整理转出计划编号记录
详情与分享 →
ALDA超额月税;超额留存后的处理;形成超额金额;月末超额征税;申报方式;当月退回;超额示例;正确处理路径
ALDA超额按月1%计税
  • 先看先看月末超额格,判断税从何时开始
  • 易漏跨月后开始按月累积,个人申报不是公司代缴
  • 下一步看讲解页,准备申报资料找专业人士
详情与分享 →
公司ALDA控制四步;列出合资格计划;核对25%;核对终身上限;直接划转留档;身故处理边界
公司控制重点是计划、额度、划转和资料
  • 先看先看四步顺序,确认公司控制点
  • 易漏划转后资料交给个人申报人,不写进工资系统
  • 下一步看进度页,整理公司内部核查清单
详情与分享 →

→ 去这一页读正文

BC 长者残障翻新 $1,000 与政治捐款 $500:两笔个人抵免走不进公司账
翻新抵免的三个数;个人抵免边界;走 BC479;三个参数;支出与抵免;超额支出;资格看个人;同笔支出;公司误付款
翻新抵免发生在个人申报,不是公司账务抵销
  • 先看先看三个参数格,抓住抵免边界
  • 易漏公司付款、主要居所和同笔支出限制容易混淆
  • 下一步看知识卡,带付款主体问题找专业人士
详情与分享 →
政治捐款抵免归谁;个人省税规则;最高额 500 加元;抵免性质;分档公式;抵免天花板;主体只能个人;公司付款后果;常见混用
政治捐款抵免留在个人省税表
  • 先看先看主体格,判断谁能取得抵免
  • 易漏公司支票、信用卡或改写科目都不能改变个人规则
  • 下一步看讲解,带捐款凭证找专业人士
详情与分享 →
住宅翻新的公司付款拆法;股东住宅电梯案例;股东住宅加装电梯;先处理公司付款;个人另行判断;公司不造个人支出;经营场所改造
公司付款不能创造个人翻新支出
  • 先看先看付款后的处理顺序
  • 易漏住宅工程和经营场所工程适用不同规则
  • 下一步看讲解,带账务拆分问题找专业人士
详情与分享 →
公司卡付政党晚餐拆法;股东付款案例;公司信用卡付款;移出费用科目;个人重新捐款;按个人规则计算;收据决定性质
公司信用卡付款不等于个人政治捐款
  • 先看先看公司付款后的第一步
  • 易漏有 500 加元数字不代表餐费自动成为政治捐款
  • 下一步看讲义,带收据问题找专业人士
详情与分享 →

→ 去这一页读正文

合伙穿透征税:T5013 六条件、罚则封顶 $2,500,ACB 时间差决定负数何时课税
T5013六类申报条件;满足任一条件即进入申报范围;金额超过 $2,000,000;资产成本超过 $5,000,000;存在分层合伙;公司或信托作合伙人;资源业流转股投资;收到书面申报要求;人数不是申报门槛
T5013按六类条件判断,人数不是判据。
  • 先看先看六个条件,判断是否触发申报范围。
  • 易漏金额条件看绝对值相加,资产条件看成本数,不看净值。
  • 下一步查看讲解,核对合伙具体情况。
详情与分享 →
T5013截止日怎么定;按会计期间内合伙人构成判断;截止日规则;示例(会计期间 2026-12-31 结束);全部是个人;会计期间结束所在历年的次年 3 月 31 日;2027-03-31;全部是公司;会计期间结束后五个月;2027-05-31;其他情形(混合);上面两个日子取较早者;2027-03-31;提前停业
截止日由合伙人构成决定。
  • 先看先看合伙人构成,再看对应截止规则。
  • 易漏混合情形不是固定日期,要比较两个日期。
  • 下一步查看路线,整理申报时间安排。
详情与分享 →
T5013迟报罚则;不同失误对应不同罚款规则;合伙申报迟交;合伙人义务失误;屡犯额外罚款;未取得号码;定罪后的罚金;迟报罚针对合伙
T5013罚则按申报义务失误计算。
  • 先看先看每日罚款范围,识别迟交成本。
  • 易漏屡犯罚还需同时满足三个条件。
  • 下一步查看讲解,核对适用情形。
详情与分享 →
ACB加减项时间差;收入与提款影响时间不同;收入份额加回;提款收到即扣减;年中提款可致负数;有限合伙触发课税;普通合伙人推迟处理;可选择视同亏损
ACB变化取决于项目和发生时间。
  • 先看先看收入与提款两个时间点差异。
  • 易漏不同合伙人身份决定负 ACB 是否提前产生收益。
  • 下一步查看知识卡,整理 ACB 调整规则。
详情与分享 →

→ 去这一页读正文

EA 考试与实务双轨:2025 考题截止日 vs 2026 现行法,别用错年份
报税员代理权三级阶梯;PTIN 到无限代理权的边界;裸 PTIN;AFSP;AFSP 代理范围;无限代理权;常见误区
代理权限取决于资格,不取决于是否持有 PTIN。
  • 先看先看裸 PTIN 与无限代理权两端,确认权限差异。
  • 易漏AFSP 不是无限代理权,只覆盖特定税表和 IRS 层级。
  • 下一步查看讲义或练习,整理不同资质适用范围。
详情与分享 →
2026 EA-SEE考试变化;承办商与评分规则更新;承办商变化;评分刻度变化;及格分变化;科目结构;尝试与成绩;费用调整;过时说法
2026 EA-SEE 已切换 PSI Services 评分体系。
  • 先看先看承办商和分数刻度,避免沿用旧规则。
  • 易漏科目次数、成绩期限和费用适用于现行考试安排。
  • 下一步查看进度或模考,更新考试规则清单。
详情与分享 →
考试与实务双口径;避免年度参数混用;考试截止日;考试数字;实务规划;错误方向;记录纪律
涉税数字先确认年份,再判断适用场景。
  • 先看先看考试截止日与实务年份,判断数字归属。
  • 易漏同一数字可能因考试和客户规划场景而不同。
  • 下一步查看讲义或知识卡,建立年度参数记录。
详情与分享 →
400美元申报与抵免结转;自雇和抵免审查重点;自雇申报门槛;计算基础;抵免余额;FTC 结转;CTC 核查;投诉风险
自雇门槛和抵免结转需分别核查。
  • 先看先看 400 美元门槛,判断自雇申报责任。
  • 易漏标准扣除额高低不改变自雇税申报规则。
  • 下一步查看讲解或练习,检查抵免结转问题。
详情与分享 →

→ 去这一页读正文

美国子公司发薪:个人扣除上限不是雇主的工资报告上限

加班溢价进入扣除分析;小费追溯;加班分开计算;超过正常工资率;教学假设;合格加班金额;名称带 overtime
超过正常工资率的部分才进入分析。
  • 先看先看溢价部分,判断进入扣除分析的范围。
  • 易漏顾客小费与强制加收服务费不能仅因都来自客户而归入同一类别。
  • 下一步看讲解,带工资事实找工资顾问确认。
详情与分享 →
小费加班扣除参数;个人上限与递减起点;2026 税年金额(美元);对公司工资系统的含义;合格小费年度最高扣除;25,000;每份申报的上限,不是每名配偶各一份;合格加班非合报最高扣除;12,500;仍须符合身份及申报条件;合格加班夫妻合报最高扣除;25,000;夫妻共享该份申报上限;小费加班非合报 MAGI 递减起点;150,000;超过起点后按各自公式减少;小费加班夫妻合报 MAGI 递减起点;300,000;需要家庭信息,工资部门通常无法单独判定;注意
公司报告实际应报金额,个人扣除另行计算。
  • 先看先看含义栏,确认个人参数不等于工资系统口径。
  • 易漏最终额度可能因其他收入或配偶收入下降,需看个人申报条件。
  • 下一步去讲解,带个人收入和申报身份问题找持牌专业人士。
详情与分享 →
社保与 Medicare 工资税;2026 年工资计算参数;2026 年工资基数上限(美元);雇员与雇主各自费率;Social Security(OASDI);184,500;6.2%;Medicare;没有年度工资上限;1.45%;工资税分别计算
Social Security 封顶不代表 Medicare 同时停止。
  • 先看先看两行差异,工资上限和费率不是同一套规则。
  • 易漏Medicare 没有与 OASDI 相同的年度工资上限。
  • 下一步查看讲解,核对工资系统设置问题。
详情与分享 →
Additional Medicare 两种门槛;回答不同问题;个人最终计算门槛;雇主扣缴触发点;超出部分扣缴;个人报税结算;实体关系确认;扣缴触发点
个人门槛不等于雇主扣缴口径。
  • 先看先看个人门槛与雇主触发点的区别。
  • 易漏加拿大母公司统一安排资金,不自动表示美国各实体合并成一个雇主。
  • 下一步看讲解,带实体关系找工资顾问确认。
详情与分享 →

→ 去这一页读正文

美国申报期限:把不同的钟分开算,别混成一个「美国报税截止日」

逾期超过 60 日:月罚与最低额;美国申报逾期罚款;月罚:未付税额每月 5%;超过 60 日有最低罚款,取较低者;工作表逐项记录;日期要用提交证明;多主体集团逐行拆开;看依法应提交的年份,不看税年
超过 60 日的最低罚款取表列额与未付税两者较低者。
  • 先看先算月罚,再按依法应提交的年份取最低额。
  • 易漏最低额是下限规则,不是罚款总额的上限。
  • 下一步去讲解页看尽职调查罚款与事件年度。
详情与分享 →
6695g 是尽职调查类别;不是普通迟交罚款;按每类别、每份申报看待;内部列清尽调链条;两种推断都不成立;资料包标取得日期和适用年度;证明不足就写「待补件」;公司作为资料提供方也要留痕
尽调罚款看每类别、每份申报的证明是否齐全。
  • 先看先分清这是尽调罚款还是迟交罚款。
  • 易漏签了字不等于尽调文件都在,缺件要如实标记。
  • 下一步去讲解页看利益冲突与事件年度的保存规则。
详情与分享 →
FTC 十年特殊期只影响相关金额;外国税额抵免;特殊十年期只针对相关金额;工作表分列;其他事项不跟着延长;交给美国顾问的资料;加美两边的 FTC 归属可能不同;每笔资料标主体和所得来源
十年特殊期只适用于外国税额抵免相关金额。
  • 先看先问要改的那一笔属于哪一类。
  • 易漏同年度的其他退税,照旧按一般期限处理。
  • 下一步去讲解页看更正申报的其他期限。
详情与分享 →

→ 去这一页读正文

跨境补报:1040X、欠税利息、T1135 和境外罚款是四条不同的钟

1040X 纸件是提交路径;不是案件结论;纸件附完整更正的 1040;Part III 只用于电子申报;协助整理时记录;底稿改了不等于纸件完成;逐项写原值、新值和原因;附件与税年一一对应;收到证明单独保存
纸件寄出只是提交路径,要保留收到证明。
  • 先看先确认用的是哪一版表格、改的是哪一年。
  • 易漏公司只能提供凭证,个人陈述要本人确认。
  • 下一步去讲解页看延期与计息的时间线。
详情与分享 →
申报期限不等于缴款期限;教学假设:2026 税年自雇个人;自雇者法定申报期限 2027-06-15;税款仍须 2027-04-30 付清;欠税从 2027-05-01 起计息;两个日期不能互换;付款安排要有系统确认记录
申报可以晚交,利息仍从缴款到期日后起算。
  • 先看先找缴款到期日,利息从它的次日算起。
  • 易漏这是个人欠税时间线,公司 T2 另有期限。
  • 下一步去讲解页看案件时间线要记录哪些日期。
详情与分享 →
T1135 Part A 与 Part B;成本额事实测试;先判要不要申报:超过 100,000 元;首次居民豁免只适用个人;须申报的,再按成本额选表;测的是成本额;这些事实会改变结果;公司账与个人申报不互相推断;分开记录五项事实
T1135 选表看全年成本额,先确认主体。
  • 先看先确认申报主体是个人还是公司。
  • 易漏要看的是全年最高点,一次达到 25 万元就改用 Part B。
  • 下一步去讲解页看境外信息漏报的罚款结构。
详情与分享 →
境外信息漏报的月罚结构;2024、2025、2026 年相同;月罚封顶(元);每月金额与上限月数;一般故意或重大疏忽漏报;12,000;每月 500 元,最多 24 个月,减已课罚款;收到要求后仍故意或重大疏忽不履行;24,000;每月 1,000 元,最多 24 个月,减已课罚款;T1142 只适用第二行;满 24 个月另有罚款
都须故意或重大疏忽;收到要求后仍不履行,月罚加倍。
  • 先看两行都以故意或重大疏忽为前提,再看有没有收到 CRA 要求。
  • 易漏「故意」要靠证据判断,财务人员不能自行填否。
  • 下一步去讲解页看案件表要记录的事实。
详情与分享 →

→ 去这一页读正文

Form 5471:T2 报完不等于美国信息表报完,主体与控制链要逐层展开

先确认美国申报人;Form 5471 的第一步;加拿大公司通常不是签字申报人;股权登记表只是起点;每年存一张税年最后一天的组织图;不从年末 cap table 倒推全年;带日期的文件更有用
申报人要从全年的持股与控制事实判断。
  • 先看先画主体图,再判断谁要申报。
  • 易漏一个人可能因归属规则而需要报告,只看登记表会漏。
  • 下一步去讲解页看加拿大公司在美国税法下怎么分类。
详情与分享 →
加拿大公司的美国税法分类;不能只看注册证书;两套身份分开判断;证书只能证明实体存在;分类要逐案判断;三个角色不能互相替代;科目名称不是分类结论
加拿大公司的美国分类要按事实逐案判断。
  • 先看先把加拿大的法律身份和美国的税务分类分开。
  • 易漏账上叫什么,不决定美国表格上怎么归类。
  • 下一步去讲解页看控制链如何逐层展开。
详情与分享 →
控制链逐层展开;从加拿大公司向上追;每一层都要写清;多层持股逐层展示;间接持有保存公式和假设;链条不完整如实标注;董事会控制不能忽略;四个问题分四列记录
控制链逐层记录,持股、投票与任命权分开。
  • 先看从加拿大公司往上一层一层追,不要跳层。
  • 易漏经济权益和经营控制是两回事,要分开判断。
  • 下一步去讲解页看年度财务数据如何勾稽。
详情与分享 →
年度财务数据三栏勾稽;加拿大账簿到 Form 5471;准备可回溯的财务数据;建立三栏勾稽表;每项调整写明依据;锁定批准版本再比对;差异可以存在,但必须能解释
三套口径分栏并列,差异逐项说明来源。
  • 先看三栏分别代表三种口径,中间那栏是桥梁。
  • 易漏关联交易要逐笔记录方向,不能只看抵销后的净额。
  • 下一步去讲解页看关联交易要保留哪些原始资料。
详情与分享 →

→ 去这一页读正文

企业税复习自测:从自雇到公司

复习闭环从主体到错因;自雇与公司税申报边界;厘清纳税主体;做同模块练习;读完解析;确认错误原因;注意
自雇和公司税的申报边界不同
  • 先看先看流程末端的错误原因,定位混淆来源。
  • 易漏复习题只从本课所属模块抽取,重复已练题用于找出遗漏。
  • 下一步去讲解页确认纳税主体,再看练习与解析。
详情与分享 →

→ 去这一页读正文