跨国企业高管跨境养老金与离境边界:401(k)、IRA、Roth 冻结、s.60(j) 滚存与弃籍合规
核实日期:2026-09-10|本页口径:2026 税年加美跨国高管养老金限额(Notice 2025-67)、401(k)/IRA 供款扣除与递减、加拿大 ITA s.60(j) 跨境滚存、加美条约 Roth IRA 冻结规则、FEIE 抵扣边界及 2026 弃籍税(§877A/§2801)法定门槛。下一次复核:2027-01-31。
在加美跨国企业中,跨国高管与核心业务骨干的薪酬福利往往横跨两国税制。高管在派驻或迁居加拿大前,通常已在美国建立了 401(k)、传统 IRA 或 Roth IRA 等养老金资产;在迁居加拿大成为加拿大税务居民后,其薪酬构成可能同时涵盖加拿大工资、美国退休金分配以及跨国调动津贴。许多企业人事、财务总监乃至资深顾问常陷入多重误区:误以为美国养老金限额与税阶出自同一份税务文件、误以为任何境外退休金提取在加拿大都可以作为普通杂项收入(Line 13000)填报、误以为 Roth IRA 只要不取款在加拿大就永远免税、或者以为弃籍税(Expatriation Tax)只是弃籍当年的单次清算。若对两国国内法与加美税收条约的交叉规则缺乏系统把握,将给企业高管带来灾难性的重复征税与双重处罚。
一、美国退休账户 2026 法定限额与发布机制的官方分工
企业跨境税务团队在跟踪美国养老金参数时,必须牢记 IRS 官方发布渠道的严格分工:年度收入税阶、标准扣除额与常见税收抵免由 Revenue Procedure(税收规程)发布,而养老金与合格退休计划的美元限额则由专门的 Notice(通知)发布。2026 税年的养老金基准参数出处为 IRS Notice 2025-67,绝非 Rev. Proc. 文书。
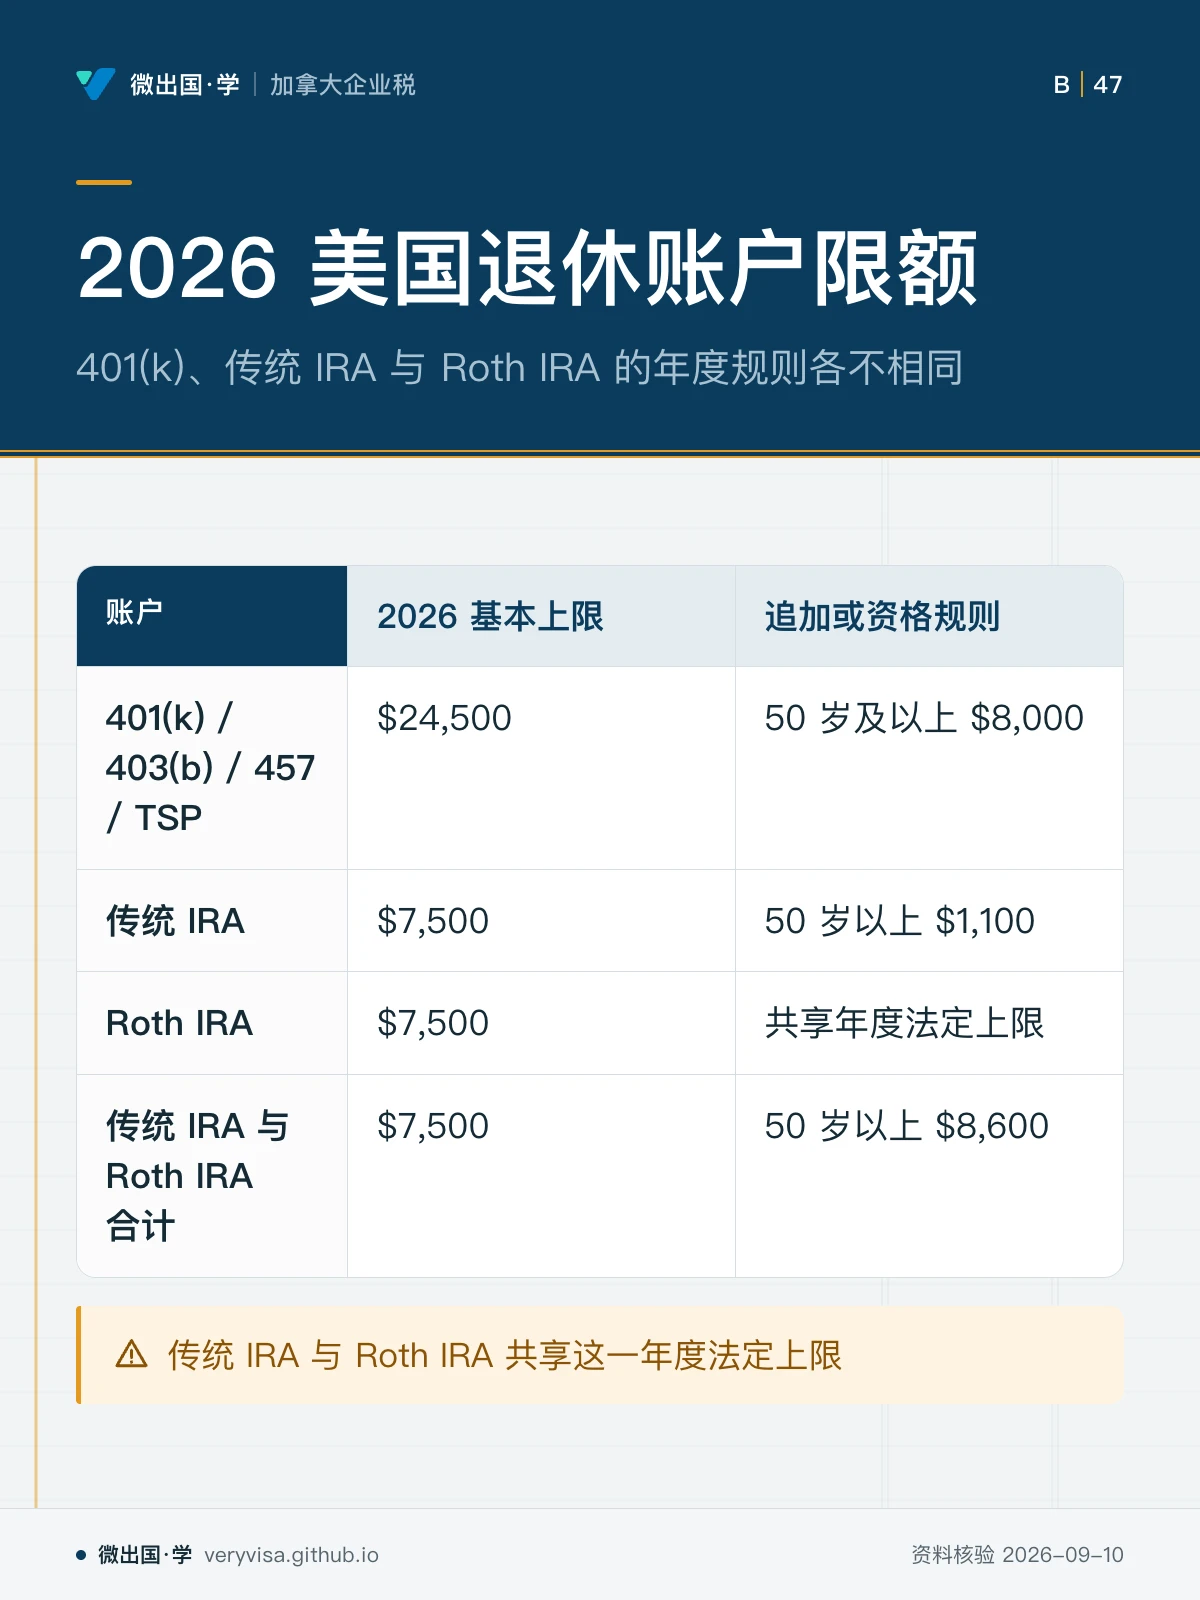
依据 Notice 2025-67,2026 税年的核心退休账户限额如下: 1. 401(k) / 403(b) / 457 / TSP 选择性延期缴费上限:2026 税年为 $24,500。 2. 50 岁及以上常规补缴上限(Catch-up):2026 税年为 $8,000;而根据 SECURE 2.0 法案设立的特定高龄补缴区间,年满 60 至 63 岁的高管仍可享受 $11,250 的高额补缴上限。 3. IRA 年度基本供款上限与 50 岁追加:传统 IRA 与 Roth IRA 在 2026 税年的基本供款上限为 $7,500。年满 50 岁的合格纳税人追加补缴上限依据 SECURE 2.0 的通胀调整定为 $1,100(综合上限达 $8,600)。
必须强调的是,传统 IRA 与 Roth IRA 共享这一年度法定上限。纳税人在同一纳税年度内向传统与 Roth IRA 的供款总额不得超过 $7,500(50 岁以上 $8,600),并非两种账户各有一份独立额度。并且,所有供款必须受制于当年度的应税劳动报酬(Taxable Compensation)(或符合资格的配偶劳动报酬);无工作报酬者不能凭被动投资收益向 IRA 供款。
二、IRA 扣除与供款资格的 2026 阶梯式递减区间(Phase-out)
高管是否能就传统 IRA 供款在 1040 表上进行税前扣除,或者是否具备向 Roth IRA 直接供款的资格,取决于其修正调整后总收入(MAGI)与雇主赞助退休计划的参与状态:
1. 传统 IRA 税前扣除递减区间(参与雇主退休计划场景)
- 单身与户主(Single / Head of Household):若本人参与了雇主退休计划,2026 税年传统 IRA 扣除在 MAGI 达到 $81,000 时开始递减(起),达到 $91,000 时完全归零(终)。
- 已婚合报(MFJ,本人参与计划):若本人参与雇主计划,合报递减区间为 $129,000 至 $149,000。
- 已婚合报(仅配偶参与计划):若供款人本人未参与雇主计划、但配偶参与了计划,供款人的扣除递减区间为 $242,000 至 $252,000。
- 已婚分报且年中曾同居(MFS):递减区间极度惩罚性地设为 $0 至 $10,000(达到 $10,000 即完全无法扣除)。
2. Roth IRA 直接供款资格递减区间
- 单身与户主:2026 税年 Roth 供款资格自 MAGI $153,000 起开始递减,达到 $168,000 完全失去供款资格。
- 已婚合报:合报家庭递减区间为 $240,000 至 $260,000。
- 已婚分报且曾同居:供款资格同样在 $0 至 $10,000 之间迅速归零。
三、提前提款罚金例外、RMD 纠正时限、滚动滚存与慈善分配
在管理退休账户资金周转时,跨境高管常触及提前取款税与纠正机制: 1. 10% 提前提款罚金例外之账户区分:IRC §72(t) 规定的 10% 提早提取罚金例外并不通用。例如:用于高等教育合格费用、首次购房支出(每人终身限额 $10,000)、以及失业期间医疗保险费的免罚例外,只适用于 IRA,不自动适用于 401(k) 等雇主合格计划。此外,合资格出生或收养儿童的提取免罚额度为每位父母每名孩子最高 $5,000。 2. 最低必需分配(RMD)短缺惩罚与法定纠正窗口:SECURE 2.0 将未按期足额提取 RMD 的惩罚从 50% 下调至 25%,若在法定纠正窗口内补足并申报 Form 5329,更可进一步降至 10%。该法定窗口严格取以下三者中最早发生的时间点:① IRS 向纳税人发出缺额通知书(Notice of Deficiency)之日;② 评税通知下达之日;③ 产生短缺的纳税年度次年之后的第二个税年度末。它绝非无条件的固定两年。 3. 间接滚存(Indirect Rollover)的 12 个月严格限制:纳税人将资金从一个 IRA 提取并在 60 天内间接存入另一个 IRA 的操作,合并纳税人名下所有 IRA,在任何滚动的 12 个月期间内仅限发生一次(Bobrow 判例与 IRS 最终规定)。相比之下,托管机构之间的直接转账(Direct Trustee-to-Trustee Transfer)、传统转 Roth 转换(Conversion)以及合格计划(401k)向 IRA 的滚存不受此 12 个月一次的限制。 4. 合格慈善分配(QCD)与一次性分割利益限额:年满 70½ 岁的高管可从 IRA 直接向合格慈善机构捐款以计入 RMD 并免税排除。2026 税年 QCD 每位 IRA 所有人年度最高排除额为 $111,000(2024 税年为 $105,000,2025 税年为 $108,000)。通过 QCD 向慈善剩余信托或慈善赠与年金等分割利益实体进行的一次性终身分配上限,在 2026 税年指数化调增至 $55,000(2024 为 $53,000,2025 为 $54,000)。
四、加美跨境落地:Roth 冻结、s.60(j) 滚存与外国退休金申报
当拥有美国养老金资产的高管迁居加拿大并成为加拿大税务居民时,必须严守加拿大《所得税法》(ITA)与加美税收条约的特殊对接机制:
1. 加美条约项下 Roth IRA 的“加拿大供款冻结点”
根据加美税收条约第 XVIII 条,加拿大税务居民持有的 Roth IRA 默认可享受加拿大免税待遇,前提是纳税人向 CRA 提交条约选择声明(Treaty Election)。 然而,该条约保护存在一个致命陷阱——加拿大供款冻结点(Frozen Balance): 条约免税待遇仅适用于“纳税人首次成为加拿大税务居民并向该账户供款前一刻的冻结余额”。如果高管在成为加拿大税务居民之后,哪怕向该 Roth IRA 供入一美元的新资金,或者将传统 IRA 转换为该 Roth IRA,该账户将彻底破功——丧失作为合格养老金账户的全部条约递延保护!此后,该 Roth IRA 产生的所有股息、利息与资本利得每年都必须在加拿大作为应税投资收益申报纳税。企业顾问必须严令高管在居加期间彻底封存其美国 Roth IRA,严禁任何形式的新供款或转换。
2. 外国退休金的性质甄别与 ITA s.60(j) 滚存实务
加拿大 T1 报税表第 11500 行用于申报其他养老金与退休金(Other pensions and superannuation)。实务中很多不专业的报税人员将美国发放的一次性养老金或 401(k) 分配全额粗暴填在第 13000 行(其他收入)。 这是严重的程序错误: - 美国退休金(Foreign Retirement Arrangements, FRA)存在税基保护(Cost Basis),只有依照美国法律属于应税收入的部分才需在加拿大折算申报,不能将本金与不可税部分一并纳税。 - ITA s.60(j)(ii) 跨境滚存通道:加拿大税法第 60(j)(ii) 条与第 60.01 条为接收来自美国 FRA(包括传统 IRA 与 401k)的合格一次性分配设立了法定抵扣通道。高管可依法将这笔合格境外退休款转入其个人的加拿大注册退休储蓄计划(RRSP)或注册养老金计划(RPP),该项转移完全不占用纳税人现有的加拿大常规 RRSP 供款额度!税法要求款项具有非定期性质,但不要求必须彻底清空美国原账户。此通道为跨国高管化解跨境大额所得税峰值提供了极为强大的合规筹划工具。
五、FEIE 排除、真实居住测试与 Form 3520 小额储蓄
对于在加拿大工作的美国公民或绿卡高管: 1. 海外所得排除额(FEIE)三年演变:2024 税年为 $126,500,2025 税年为 $130,000,2026 税年指数化增至 $132,900。高管住房免税/扣除额以 FEIE 为函数:基础免税额固定为 16%(2026 税年为 $21,264),默认法定上限为 30%($39,870)。而在 Notice 2026-25 发布的高成本城市清单中,温哥华的 2026 住房合格支出上限获准提高至 $73,400。 2. FEIE 不能恢复 IRA 供款报酬:根据 IRC §219 与 IRS Publication 590-A,FEIE 排除的收入从总所得中扣除后,不能再作为支持常规 IRA 供款的应税劳动报酬。虽然在计算 Roth IRA 的 MAGI 时必须将 FEIE 加回以判定递减区间,但该项加回绝不等于恢复了支持供款的基础报酬。若高管将其全部薪资通过 FEIE 排除了美国纳税,其实际上丧失了向美国 IRA 供款的合法基础。 3. 真实境外居住测试(BFRT)首年覆盖机制:依据 §911 规则,当高管建立不间断的外国真实居住期并跨越至少一个完整纳税年度后,BFRT 的资格可以回溯覆盖该连续期内的部分首年,并非首年被永久排除在境外真实居住资格之外。 4. 外国信托(Form 3520)与拟议小额储蓄豁免:长期以来,加拿大免税储蓄账户(TFSA)是否属于外国信托需报 3520/3520-A 表充满争议。拟议财长法规 1.6048-5(b)(4) 增设了同一法域下合计资产不超过 $50,000 的小额储蓄计划豁免类别。尽管法规文本存在引用歧义,专业顾问必须严谨分析,绝不可对客户轻言“TFSA 自动绝对免报”,需严密跟踪最终法规落地。
六、2026 弃籍税(Expatriation Tax)法定门槛与 §2801 终身追索
高管若决定放弃美国国籍或交还持有满 8 年的长期绿卡,将触及严苛的弃籍税(Covered Expatriate 测试,Form 8854): 1. 2026 弃籍三门槛的指数化分流: - 平均年净所得税门槛(Tax Liability Test):弃籍前 5 年的年均联邦净税额超过 $211,000(2026 税年法定指数化值,较 2021 年的 $172,000 显著上调)。 - 净资产门槛(Net Worth Test):弃籍当日全球净资产达到 $2,000,000 或以上。必须牢记:该 $200 万门槛在法条中是永久固定的,绝对不随通胀指数化! - 视同处置未实现利得免税额:根据 §877A 的“全盘视同出售”规则,2026 税年的资本利得法定排除额上调至 $910,000(指数化)。 2. §2801 最终规则落地与 Form 708 终身纳税义务: 2025 年 1 月 14 日,美财政部正式发布 TD 10027,将长期搁置的 IRC §2801 规则最终化。这一最终规则彻底击碎了“弃籍是一次性税收事件”的传统认知: 凡被认定为 Covered Expatriate 的人士,在弃籍之后无论过去多少年,其向美国公民或税务居民受赠方赠与财产、或在其身后向美国继承人遗赠财产时,该项财产都必须由美国的接收方缴纳最高达 40% 的 §2801 惩罚性税收,并提交 Form 708 申报表。该规则没有任何诉讼与追索时效上限(No Statute of Limitations)! 这要求跨国高管在办理离职、退籍或跨国信托搭建时,必须将下一代美国受益人的终身税负纳入通盘考量。