核实日期:2026-10-30|本页适用口径:2026 税年加拿大企业在大西洋省份(Atlantic Canada,重点为爱德华王子岛与新不伦瑞克)设立常设机构(PE)、派驻管理人员以及企业主跨境或跨省薪酬安排时的省级税阶核算与工薪扣缴控制。下一次复核:2027-01-31;大西洋省份税局或 CRA 更新年度扣税指南时提前复核。本文涉及金额除特别注明外均为加元。
随着区域经济发展与远程办公、区域分销网络的普及,越来越多的加拿大私营公司将业务拓展至大西洋海洋省份。当一家公司在爱德华王子岛(Prince Edward Island, PEI)或新不伦瑞克省(New Brunswick, NB)设立常设机构(Permanent Establishment)并雇佣本地员工,或者由企业主亲自前往当地设立控股与运营分支时,企业不仅要在联邦公司税 T2 附表 5(Schedule 5)上依权重分摊应税收入,更必须准确把握大西洋各省在个人所得税税阶与预扣机制上的显著制度差异。
在这些法域中,爱德华王子岛近年来推行了该省现代税收史上最为彻底的制度重构:彻底摒弃了沿用多年的三档税率加附加税(Surtax)旧架构,转而建立了一套全新的多档累进制,并在 2026 税年正式成型为涵盖 20% 高阶顶格税率的六档体系。与邻近新不伦瑞克省成熟的四档梯度相比,两省在底档起征点、中产爬坡斜率以及高管薪酬承受的顶档门槛上均存在实质分野。财会人员若未能理清这些底层参数,往往会在薪资预扣(Payroll Remittance)或企业主分红测算中套用过时的附加税公式,造成不可逆的报税差错。
一、爱德华王子岛历史性税改:从附加税废除到 2026 税年六档新制
爱德华王子岛过去的税制结构曾被众多财会从业者视为全加最复杂的系统之一。在旧体制下,PEI 仅设三档名义税率,但对省基本税超过一定额度的纳税人征收 10% 的省级附加税(Surtax)。这种机制不仅降低了税率透明度,也使企业在做薪资测算与年终高管奖金分红规划时难以直观预估边际税负。
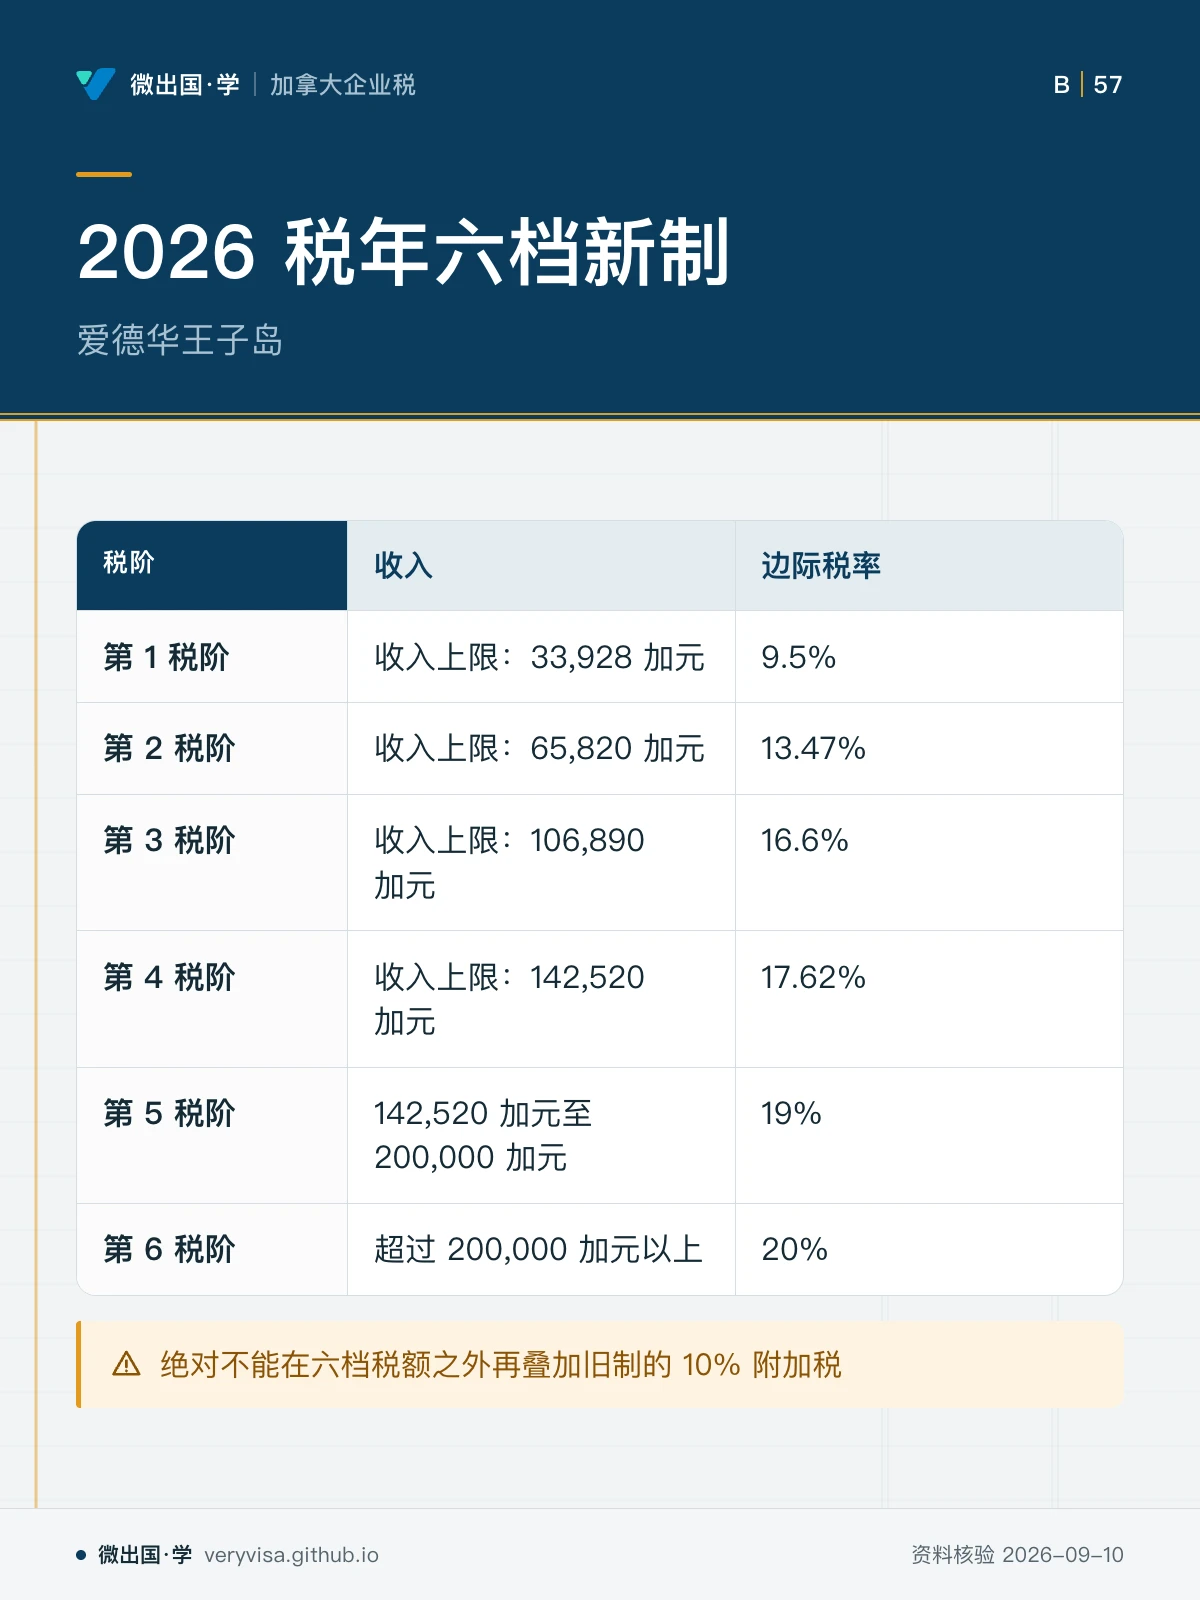
爱德华王子岛省税局现行说明明确指出,自 2024 年起三档加附加税(surtax)被五档新制彻底取代;而自 2026 税年开始,在 200,000 加元以上新增 20% 边际税阶,正式形成全新的六档累进体系。
在这里,必须确立一项绝对的实务红线:在 2026 税年计算爱德华王子岛省个人所得税时,绝对不能在六档税额之外再叠加旧制的 10% 附加税;安大略省的附加税机制也绝不可类推到 PEI。整套六档税阶是自成一体、完全封闭的法定计算系统。
具体到 2026 税年爱德华王子岛的法定六档税阶与历史演进,参数如下: - 第 1 税阶: - 收入上限:2024 税年为 32,656 加元;2025 税年指数化至 33,328 加元;2026 税年指数化至 33,928 加元。 - 边际税率:2024 税年为 9.65%;2025 税年调降至 9.5%;2026 税年继续保持 9.5% 的优惠税率。 - 这一安排降低了低收入基层员工的省税起征门槛税负。 - 第 2 税阶: - 收入上限:2024 税年为 64,313 加元;2025 税年为 64,656 加元;2026 税年指数化至 65,820 加元。 - 边际税率:2024 税年为 13.63%;2025 税年下调至 13.47%;2026 税年保持 13.47%。 - 第 3 税阶: - 收入上限:2024 税年为 105,000 加元;2025 税年为 105,000 加元;2026 税年指数化至 106,890 加元。 - 边际税率:2024 税年为 16.65%;2025 税年微调至 16.6%;2026 税年保持 16.6%。 - 第 4 税阶: - 收入上限:2024 税年为 140,000 加元;2025 税年为 140,000 加元;2026 税年指数化至 142,520 加元。 - 边际税率:2024 税年为 18%;2025 税年下调至 17.62%;2026 税年保持 17.62%。 - 第 5 税阶: - 收入上限:2024 税年与 2025 税年此档即为顶档(未设上限);但在 2026 税年正式设立了 200,000 加元的阶梯天花板! - 边际税率:2024 税年为 18.75%;2025 税年微升至 19%;2026 税年为 19%。 - 适用于 142,520 加元至 200,000 加元之间的收入。 - 第 6 税阶: - 边际税率:2026 税年新增并确立为 20%。 - 凡是超过 200,000 加元以上的高额应税所得,均须适用这档全新的 20% 顶格省税率。
六档体系的落定,意味着 PEI 的中高收入企业主与高级管理人员在 2026 税年面临更加陡峭的边际递增曲线;而由于附加税的彻底废除,薪资测算与会计软件的计税逻辑得到了根本性净化。
二、新不伦瑞克省税阶基准:四档稳定体系的横向对照
与爱德华王子岛剧烈的税制重构不同,相邻的新不伦瑞克省(New Brunswick)长年维持着稳健的四档累进税制。在新不伦瑞克省设立常设机构或雇佣员工的企业,执行的是另一套完全独立的扣缴与税阶参数。
2026 税年新不伦瑞克省的四档法定税阶及历史过渡演变如下: - 第 1 税阶: - 收入上限:2024 税年为 49,958 加元;2025 税年为 51,306 加元;2026 税年指数化为 52,333 加元。 - 边际税率:保持稳定的 9.4%。 - 第 2 税阶: - 收入上限:2024 税年为 99,916 加元;2025 税年为 102,614 加元;2026 税年指数化为 104,666 加元。 - 边际税率:保持稳定的 14%。 - 第 3 税阶: - 收入上限:2024 税年为 185,064 加元;2025 税年为 190,060 加元;2026 税年指数化为 193,861 加元。 - 边际税率:保持稳定的 16%。 - 第 4 税阶: - 边际税率:对于超过 193,861 加元以上的部分,边际税率保持 19.5%。
对比 PEI 与 NB 两套体系可以清晰看出区域结构性差异: 1. 底档跨度差异:新不伦瑞克省第 1 档宽度达 52,333 加元(税率 9.4%),而 PEI 的第 1 档在 33,928 加元(税率 9.5%)即告结束,超过部分立即跃入 13.47% 的第 2 档; 2. 中产与高管顶格差异:新不伦瑞克省顶格线为 193,861 加元(税率 19.5%),而 PEI 在 142,520 加元至 200,000 加元之间征收 19%,超过 200,000 加元后进入 20% 的新第 6 档。两省虽然顶格税率相近(19.5% 对 20%),但由于税阶分段数量与递进节奏截然不同,企业在跨省派遣高管时必须进行差异化的税负平衡测试。
三、跨省常设机构与企业薪酬实务风控
在运营大西洋省份的分支业务与常设机构时,企业管理层与财务部门必须在以下三个维度落实合规控制:
第一,T2 附表 5(Schedule 5)的收入与薪酬双因素分摊。在公司层面,若企业在安大略、PEI 及新不伦瑞克均有常设机构,其联邦 T2 企业应税所得不能由管理层主观指定归属,必须严格依照加拿大《所得税条例》(ITR)第 402 条,按照“在各省产生的营业总额比例”与“向各省常设机构雇员支付的薪资总额比例”取简单算术平均值进行科学分摊。两省的小生意税率(Small Business Rate)分别为:PEI 为 1%(全加最低水平之一),新不伦瑞克为 2.5%。合理合规地在 PEI 布局实际业务与用工,能够有效降低公司的综合省级企业税负。
第二,雇员工资预扣税(TD1PE 对比 TD1NB)的精准核算。企业向常设机构雇员支付薪资时,必须依照雇员日常汇报工作的地点(Province of Employment)选择预扣税表。若员工向 PEI 的常设机构报到,必须使用 TD1PE 表格并依照 2026 税年六档无附加税公式扣缴省税;若向新不伦瑞克报到,则适用 TD1NB。由于 PEI 在 33,928 加元即进入 13.47% 税率,中低收入员工的预扣税进度明显快于新不伦瑞克,HR 部门切不可混淆两省的代码与税表参数。
第三,魁北克与北方三地区不能套用本页模板。本页的对照只适用于按 CRA 统一征收的省份。魁北克的个人所得税由 Revenu Québec 独立征收、员工要另报魁省税表,公司在魁省也要另报 CO-17;育空、西北地区、努纳武特各有自己的税阶与抵免(参见 CRA 5011-PC、5012-PC、5014-PC 等地区税表说明)。企业把常设机构扩展到这些法域时,要逐一回到当地官方参数,不能把大西洋省份的简化假设外推过去。 第四,雇主薪资税与跨省员工税务迁徙(Inter-provincial Migration)。除了所得税源头预扣外,企业在不同省份雇佣员工时还需考量省级薪资税(Payroll Taxes)的门槛与差异。例如在大西洋地区,各省对工伤赔偿委员会(Workers' Compensation Board, WCB)评估费率及可能存在的雇主健康税(EHT)规定各不相同。若高管在年中将其税务居民身份从安大略或新不伦瑞克迁往爱德华王子岛,其年终申报时将按 12 月 31 日的定居地法域(即 PEI)结算全年个人所得税。此时,由于其在年初按照原居住省公式预扣了税款,年末按 PEI 的 2026 税年六档累进制汇总计算时,极易因税阶宽度不同而产生大额应补税款或退税。企业雇主在协助关键管理人员办理跨省调动时,应主动通过额外自愿扣缴(Voluntary Additional Tax Deductions)机制平滑税务现金流波折。
第五,企业主个人利润提取的综合整合率优化。对于在 PEI 设立控股公司并开展业务的企业主,在 2026 税年提取超过 200,000 加元的高额薪酬时,个人边际税率将承受联邦 33% 加上省税 20%,综合边际税率达 53%。相比之下,充分利用 PEI 仅 1% 的极低小生意公司税率将营业盈余留存在公司内部,或通过派发合格/非合格股息分期提取,配合个人免税账户(TFSA)和资本利得免税额(LCGE)的长期规划,能大幅平滑高阶税梯带来的冲击。此外,向实际参与公司工作的配偶及成年家庭成员支付与其工作相称的工资,也是降低家庭综合边际税率的常见做法:工资不适用分割收入税(TOSI),但金额必须合理(ITA s.67);向家庭成员派发股息则要先过 TOSI 的豁免测试。
延伸阅读
论坛全文:爱德华王子岛2026省税增至六档:超过20万元部分征20%
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
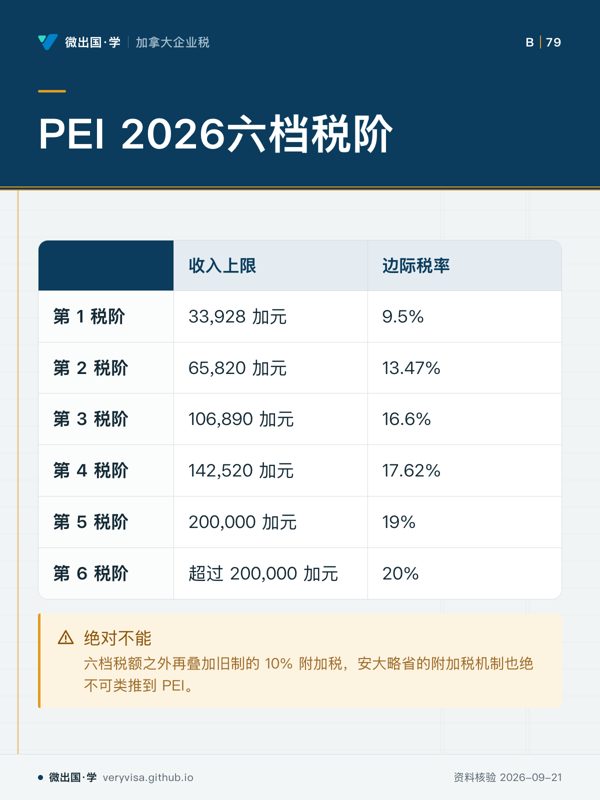
- 先看先看收入上限与边际税率两列,抓税阶递进。
- 易漏六档体系自成一体,旧制附加税不能叠加。
- 下一步去讲解查看税阶计算,带问题找持牌专业人士。
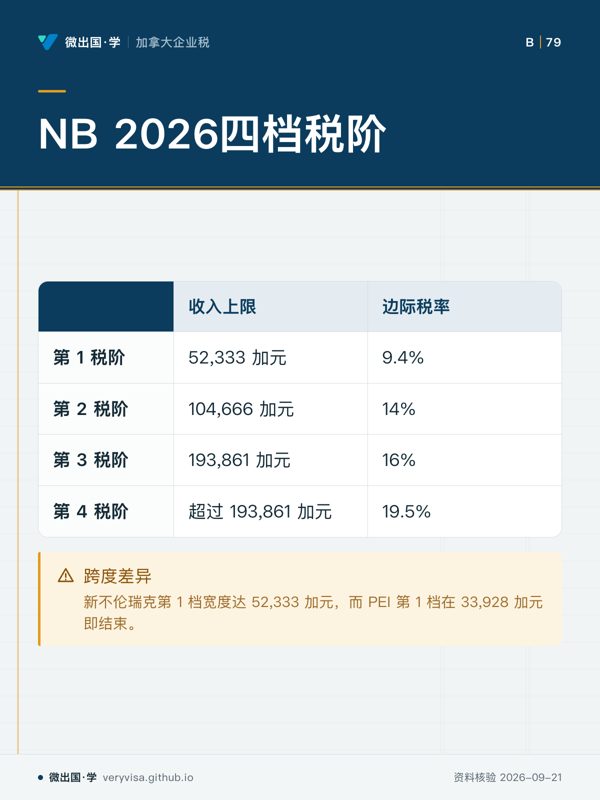
- 先看先看第 1 税阶,比较底档跨度。
- 易漏两省税阶分段数量与递进节奏不同。
- 下一步去知识卡查看横向对照,带问题找持牌专业人士。
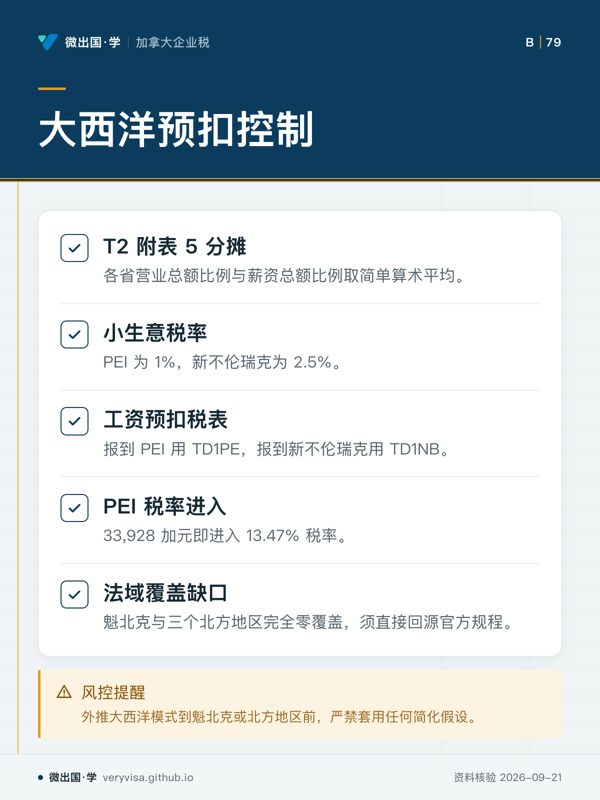
- 先看先看分摊与预扣税表两项控制。
- 易漏魁北克与北方地区不适用大西洋简化假设。
- 下一步去路线查看企业税问题,带资料找持牌专业人士。
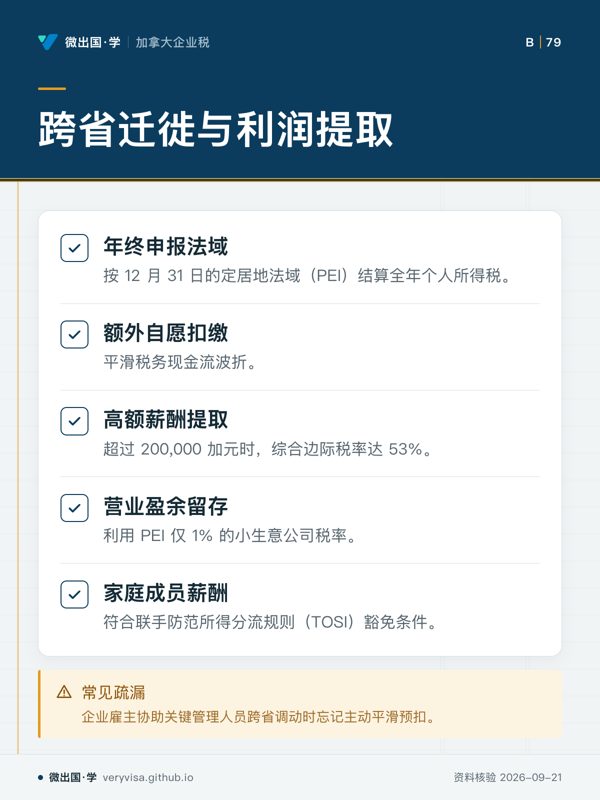
- 先看先看税务迁徙与利润提取两类场景。
- 易漏年中迁移与年末结算之间存在预扣差异。
- 下一步去讲解查看企业主规划,带问题找持牌专业人士。