微出国 · 学

知识卡 · 美国股东的 PFIC:小额例外不叠加,市值计税比的是税基 · 第 2 / 4 张

路线 › 知识卡 › 美国股东的 PFIC:小额例外不叠加,市值计税比的是税基

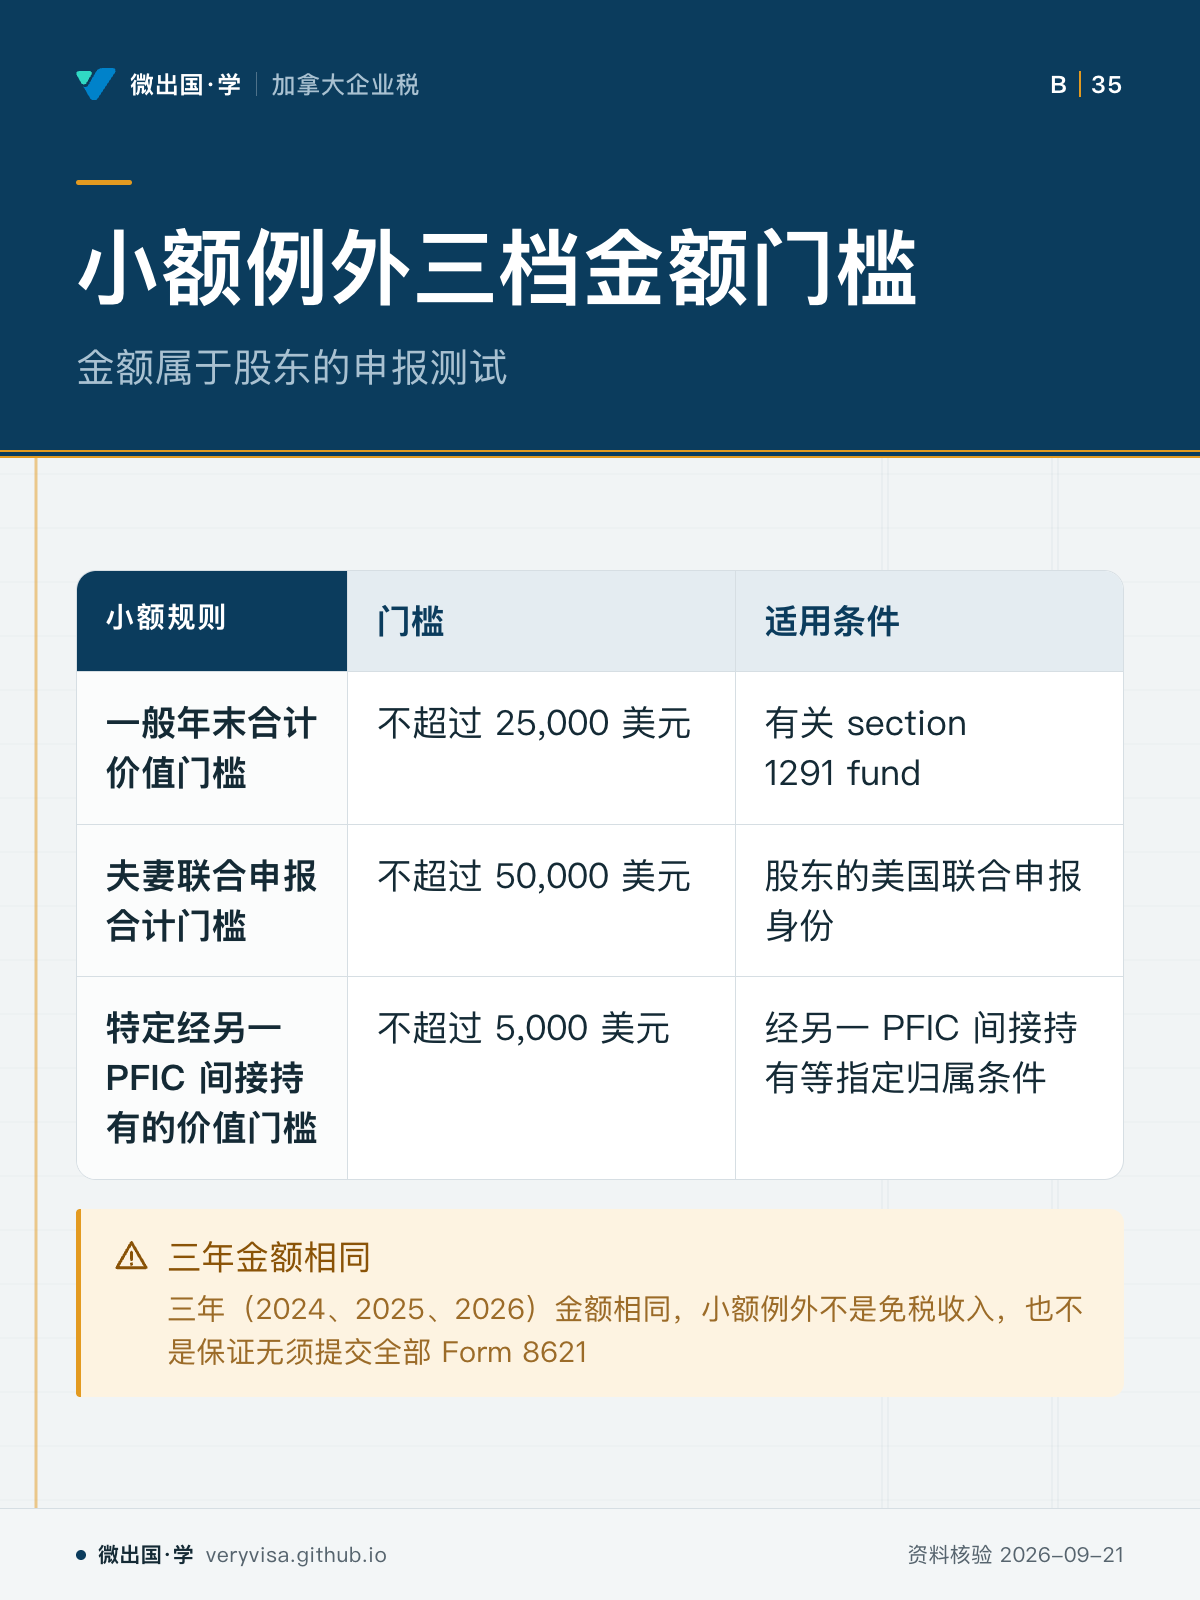
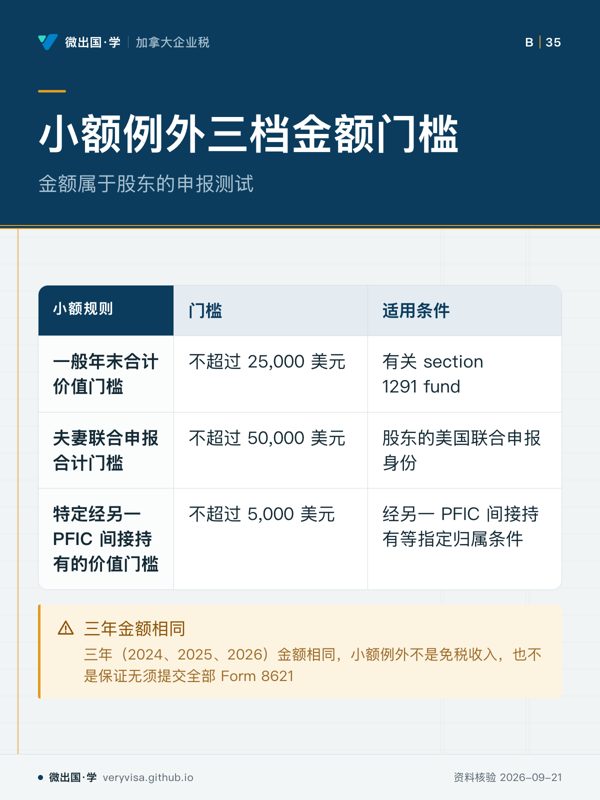
小额例外三档金额门槛

小额例外仍须独立判断申报要求

小额例外三档金额门槛;金额属于股东的申报测试;门槛;适用条件;一般年末合计价值门槛;不超过 25,000 美元;有关 section 1291 fund;夫妻联合申报合计门槛;不超过 50,000 美元;股东的美国联合申报身份;特定经另一 PFIC 间接持有的价值门槛;不超过 5,000 美元;经另一 PFIC 间接持有等指定归属条件;三年金额相同

金额属于股东的申报测试

小额例外仍须独立判断申报要求
  • 先看先看三档价值门槛对应的适用条件
  • 易漏夫妻联合申报门槛属于股东身份,不能给公司套用
  • 下一步去知识卡核对持有路径,带 Form 8621 问题找持牌专业人士

卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。
「美国股东的 PFIC:小额例外不叠加,市值计税比的是税基」的其他卡