核实日期:2026-10-30|本页适用口径:2026 税年加拿大公司为美国业务、美国高管和美国股东整理个人扣除及条约资料。下一次复核:2027-01-31;IRS 发布年度表、州税变更、车辆融资改变或跨境居住事实改变时提前复核。
加拿大公司可以保存一整套付款记录,却仍不能替企业主完成美国个人扣除判断。新车贷款利息扣除、州与地方税(SALT)上限、不逐项扣除者的慈善扣除,以及加拿大居民领取美国社会保障金的条约待遇,都是个人申报端的条件输入。公司应把事实做完整,把判断边界写清,而不是把一张费用报销表当成个人税表。
车辆利息先问“谁借款、谁使用”
新车贷款利息扣除只适用于 2025 至 2028 税年:每份申报最多扣 10,000 美元,MAGI 超过 100,000 美元(合报 200,000 美元)开始递减;车辆必须是个人用途的新车、在美国完成最终组装,贷款在 2024 年后发生,租赁付款不算。公司为美国业务购买车辆时,必须区分公司所有、员工所有、股东个人所有和租赁车辆。发票写着“新车”不等于个人符合扣除条件;贷款人、借款人、服务开始日、个人使用比例、商业使用记录和申报身份都可能改变结论。
如果公司直接支付贷款利息,先判断这笔付款是公司业务费用、员工应税福利、股东分配还是个人费用代付。公司账上的商业用途里程记录,不能自动证明股东个人有权使用个人扣除;反过来,员工个人贷款也不能因为车辆偶尔用于公司业务,就全部归入公司费用。报销政策应要求里程、行程目的、付款人、贷款文件和车辆所有权,而不是只收信用卡小票。
年度参数也要按身份存储。单身与合报的递减起点不能放在同一栏,且“最高扣除”不等于每个人都能取得最高额。企业主改变婚姻状态、从美国回到加拿大、在两国工作或把车转给公司时,应重新做身份和所有权审核。
SALT 上限不是省税金额
2026 年 SALT 上限为 40,400 美元(夫妻分报 20,200 美元);MAGI 超过 505,000 美元(分报 252,500 美元)的部分按 30% 削减上限,但最低保留 10,000 美元(分报 5,000 美元)。加拿大的省所得税不是 SALT,美籍加拿大居民一般通过外国税收抵免处理。SALT 是个人逐项扣除体系中的限制字段,不能简单理解为“公司替股东缴了多少州税,就能扣多少”。首先要确认纳税人是否逐项扣除,其次确认税款性质、支付年度和适用身份,最后才比较上限与递减机制。
公司替高管承担州税或地方税时,应在薪酬审批单中注明受益人和付款性质。股东个人税不是公司因为有发票就可以全额扣除的经营支出。若付款作为薪酬或福利处理,要进入相应工资和信息申报流程;若是股东分配,则要保留董事决议和公司账务依据。内部预算可以估算税后现金,但不得向员工承诺“公司代缴的州税一定能在联邦申报中完全扣除”。
MFS 与非 MFS 的两套字段说明,身份不是格式选择。夫妻选择分开申报可能影响上限、递减和其他抵免;企业的人事系统通常没有完整家庭资料,所以只能收集员工自愿提供的申报身份,并把最终判断交给个人报税人。每年更新时应保留上一年身份,避免把最新的婚姻状态回填到旧年度。
慈善付款要拆公司捐赠和个人捐赠
2026 年起,不逐项扣除的人也可以扣现金慈善捐款:非合报最多 1,000 美元,合报最多 2,000 美元,捐给美国合格慈善机构才算(捐给捐赠人建议基金等不算)。企业向公益组织付款,首先是公司的捐赠、市场费用、赞助或员工福利问题;企业主个人向同一组织付款,才进入个人捐赠分析。两笔钱即使使用同一信用卡或同一收据,也不能因为收款机构相同就重复使用。
捐赠台账应保存付款主体、收据抬头、受益人、付款日期、现金或实物性质、是否由公司报销以及是否已在公司账中扣除。若公司把员工个人捐款先垫付,必须在工资、报销和个人申报三处标明处理方式。收据抬头写公司不等于股东可以拿去个人申报;收据写个人也不等于公司可以把它记作普通业务费用。
合报和非合报的上限字段只能在个人端使用。公司政策应写“慈善收据按抬头及实际付款人归档,个人抵免或扣除由申报人确认”,而不是写一个统一比例。对企业主尤其要防止“公司捐赠换个人抵免”的混账安排。
社安福利与条约例外须回到身份和来源
按加美条约第 XVIII 条第 5 款,加拿大居民(包括住在加拿大的美国公民)领取的美国社会保障金只在加拿大课税,美国不征税;加拿大一般只把其中 85% 计入应税收入。这条例外不是公司代扣规则,也不是所有美国退休金或养老金的统一豁免。公司若为跨境高管整理资料,应区分美国 Social Security、雇主退休计划、个人 IRA/RRSP 分配及其他养老金来源,并保存付款方、服务期间、居民身份和适用条约条款。
一个“美国退休收入”标签远远不够。付款可能发生在员工离职后,但其来源与工作期间、计划类型和居住状态有关;加拿大公司掌握的 T4、工资和付款记录只能证明其中一部分。若员工在加拿大居住并从美国机构收款,公司可以提醒其把协定问题交给报税人,却不应自行把付款标为免税或停止所有预扣。
四层资料链
第一层是原始事实:合同、发票、贷款文件、里程、捐赠收据、养老金表和付款记录。第二层是公司处理:费用科目、工资福利、股东分配、董事决议和信息申报。第三层是个人输入:申报身份、逐项或标准扣除选择、收入与家庭事实。第四层才是税务结论:扣除额、递减、协定待遇和最终应纳税额。每层都应标出负责人,不能把第四层结论藏在第一层的会计备注里。
2026 年更新时,把车贷利息、SALT、慈善扣除和社保条约例外四组规则分开复核。每个数字记录税年、适用身份、单位、核实日期和复核日期;每个例外记录事实触发条件。抽样一笔车辆贷款、一笔州税、一笔慈善付款和一笔美国社安福利,检查从原始凭证到个人申报输入是否能回放。
停止线
公司完成的是“可证明的事实包”,不是替企业主保证个人扣除。最高金额、递减起点、申报身份和条约例外必须各有字段,不能以一个“跨境税后金额”代替。只要付款主体、收款主体、税年或居民身份改变,就应重跑四层资料链,并由个人报税人确认最终美国申报处理。
报销政策如何避免把个人扣除变成公司费用
报销表应先让付款人选择“公司业务支出、员工履职支出、股东个人支出、待判定”四类之一,并要求上传对应凭证。车辆贷款、州税和慈善付款若没有商业目的、雇佣联系或公司受益人,不能仅凭经理批准就进入普通业务费用。待判定项目应在工资结算前进入税务复核,而不是月底由会计批量改科目。
对美国高管的年度资料包,可以按车辆、州税、慈善、退休收入四个文件夹整理。车辆文件夹放所有权、贷款和里程;州税文件夹放实际缴款、身份和州;慈善文件夹放抬头正确的收据与付款人;退休文件夹放付款方、表格和居住身份。每个文件夹都附税年、核实日期和缺件清单。这样做既不会把公司凭证冒充个人扣除,也方便个人报税人识别可用资料。
预扣、申报和付款的时间差
付款发生日、公司入账日、工资单日期和个人申报年度可能不一致。公司不能因为费用在 2026 年 12 月入账,就断言个人一定在 2026 年取得同一项扣除;也不能因为银行在次年结算,就把上一年度的付款从记录中删除。跨境付款应保存原始付款日、结算日、收款表格和任何预扣证明,个人端再按适用规则判断实现年度。
若 IRS 或州税机关改发表格,先保留旧版本申报包,再标出受影响的批次。对于已经发出的工资或信息表,不要静默覆盖;应由负责人员评估是否需要更正、补报或向员工发出说明。年度复核的目标不是让公司算出所有个人税,而是保证每一项可能影响个人申报的事实都可追溯、可解释、可交给有权限的人作最终判断。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
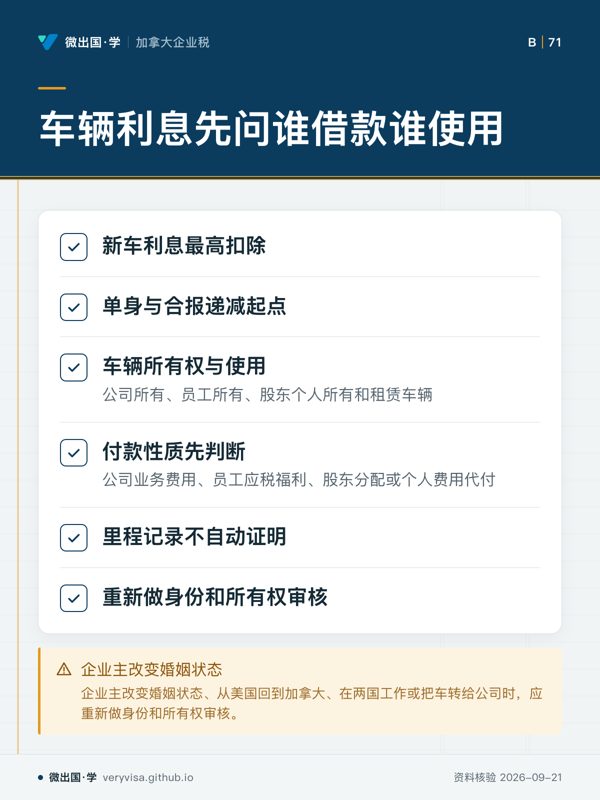
- 先看先看付款性质,车辆归属和使用会改变判断。
- 易漏不同身份的字段不能混放,车辆转移等情况会触发复核。
- 下一步去讲解,带车辆付款记录找专业人士。
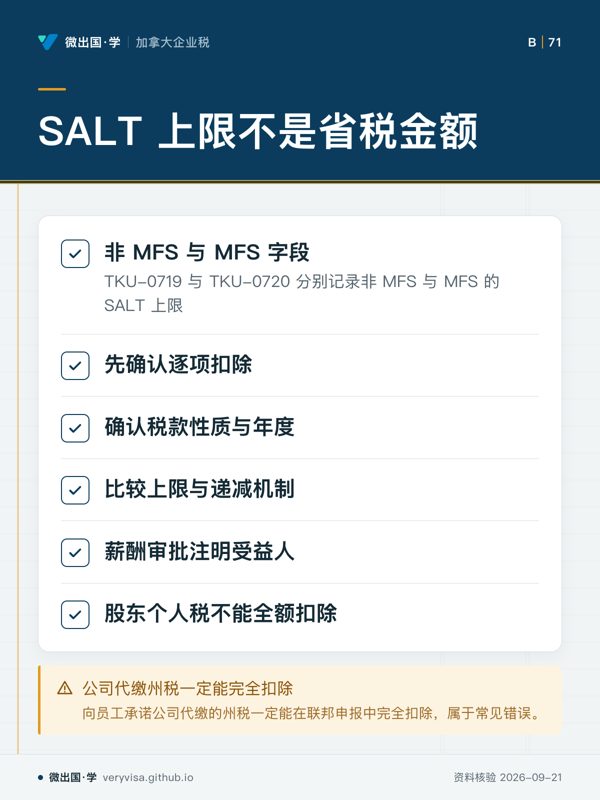
- 先看先看判断顺序,扣除身份与税款性质会影响结果。
- 易漏企业人事系统通常没有完整家庭资料,身份信息需由个人提供。
- 下一步去讲解,带薪酬审批问题找专业人士。
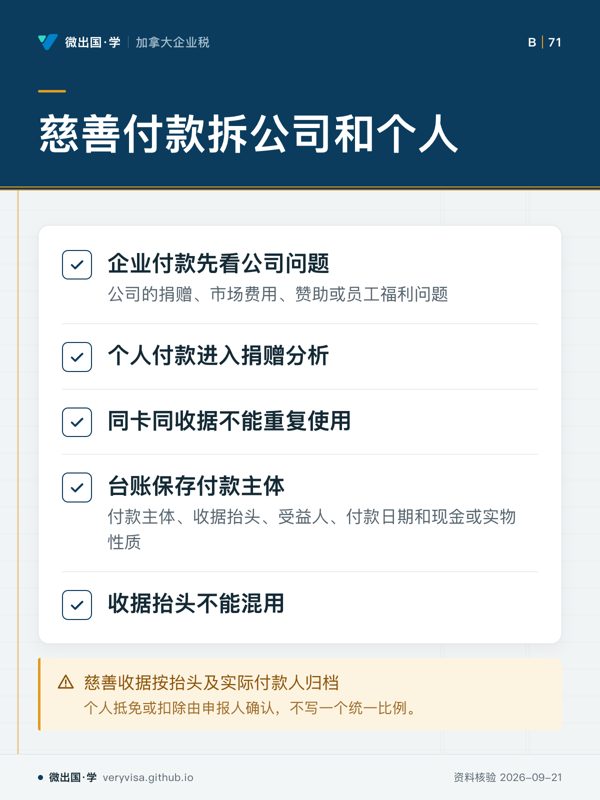
- 先看先看付款主体,决定进入哪一端分析。
- 易漏同一组织不代表同一笔付款,收据和账务处理要分开。
- 下一步去知识卡,带捐赠台账问题找专业人士。
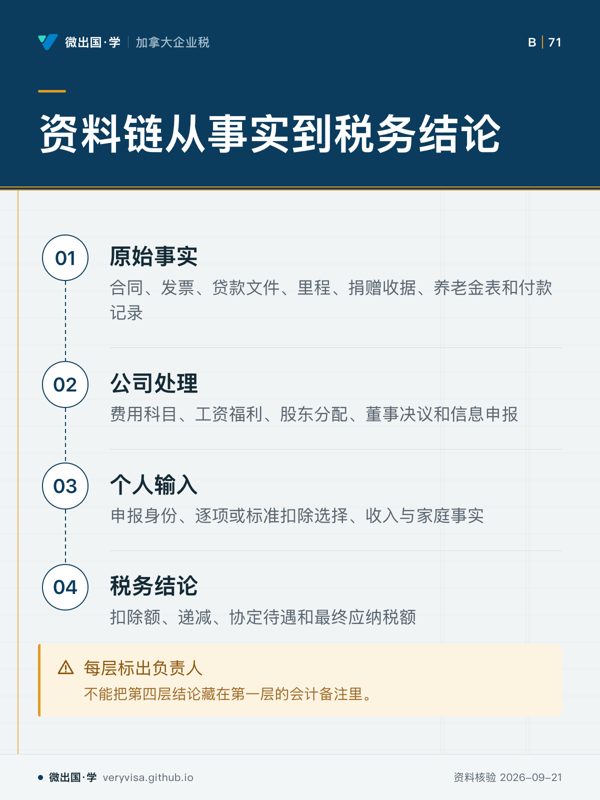
- 先看先看起点与终点,中间两层连接资料与处理。
- 易漏负责人和触发条件变化时,需要重新检查链条。
- 下一步去进度,带资料链问题找专业人士。