核实日期:2026-10-30|本页适用口径:2026 税年加拿大企业在北部三地区(Northern Territories,即西北地区、努纳武特地区与育空地区)设立常设机构(PE)、投资矿业能源与基础设施工程,或派驻工程技术、管理高管及轮班作业团队时的跨法域工薪分摊(T2 Schedule 5)、地区个人所得税预扣(Payroll Remittance)及北部居民扣除交接控制。下一次复核:2027-01-31;北部地区政府或 CRA 发布年度工薪指南时提前复核。本文涉及金额除特别注明外均为加元。
加拿大北部广袤的三大地区——西北地区(Northwest Territories, NT)、努纳武特地区(Nunavut, NU)与育空地区(Yukon, YT),不仅蕴藏着世界级的金矿、稀土、钻石与清洁能源资源,也是加拿大主权基建与极地物流的核心阵地。大批注册在卡尔加里、温哥华或多伦多的矿业上市公司、工程建设集团与极地物流服务商,常年在北部设立采矿营地、勘探指挥部或运营车间。根据加拿大所得税条例(Income Tax Regulations)第 400 条的法定指引,企业只要在北部地区设立了生产车间、仓库、采掘点,或由派驻管理层在当地实质性开展经营合同签署与指令下达,即在该地区构成法定的常设机构(Permanent Establishment)。
常设机构的成立直接引发了所得税在联邦与各省/地区之间的双重分割机制:在公司税层面,企业必须根据 T2 附表 5(Schedule 5)按当地毛收入比例与发薪总额比例计算归属于各地区的应税收入,并享受北部三地区相对优惠的企业所得税率;在雇主端,企业必须精准执行员工所属地区的个人所得税扣缴。北部三地区为了克服高生活成本并吸引高端工程技术人才,个人所得税整体偏低:努纳武特顶档 11.5% 为全国最低;西北地区(14.05%)、育空(15%)的顶档与萨省(14.5%)、阿省(15%)相近,明显低于安省、BC、魁省和大西洋各省。如果企业财务部门不假思索地沿用南部安省、魁省或 BC 省的传统工薪参数,将造成预扣严重畸高、高管留存测算扭曲以及复杂的年终退税纠纷。
一、西北地区(NWT):四档温和梯次与一万八千级免税基础
西北地区作为北部工业成熟度最高的法域之一,其个人所得税呈现出「起步税率极低、级距规整分明、顶档税负温和」的清晰特征。
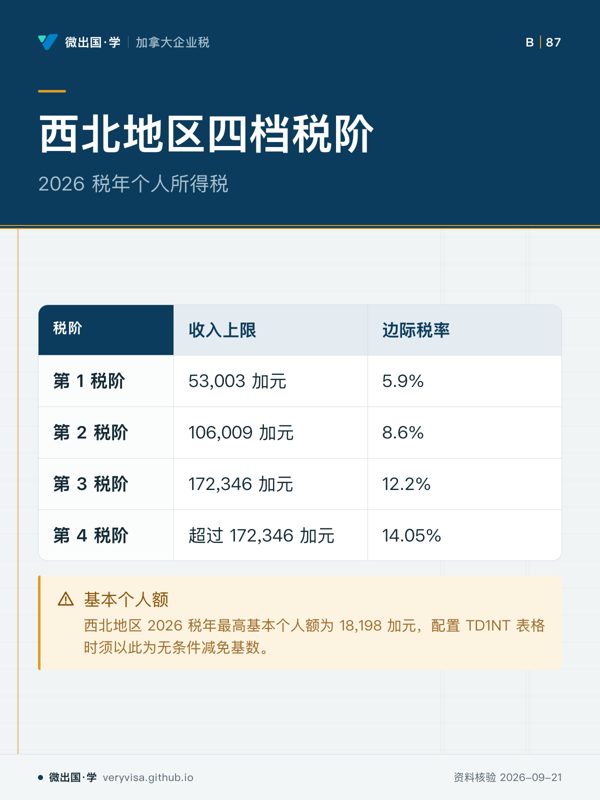
根据西北地区税法及 CRA 官方核定参数,2026 税年西北地区适用的法定四档税阶演化明细如下: - 第 1 税阶: - 收入上限:2024 税年为 50,597 加元;2025 税年指数化至 51,964 加元;2026 税年指数化调整为 53,003 加元。 - 边际税率:跨年稳定维持在 5.9%。这一低税率大幅减轻了基层采掘工与初级技术员的初始税负。 - 第 2 税阶: - 收入上限:2024 税年为 101,198 加元;2025 税年为 103,930 加元;2026 税年指数化至 106,009 加元。 - 边际税率:微调上升至 8.6%,跨年维持 8.6% 不变。 - 收入在 53,003 加元至 106,009 加元之间的现场专业技师,仅需承受 8.6% 的边际税负,相较于安省(9.15% 加附加税)或曼省(12.75%)具有显著的税收优势。 - 第 3 税阶: - 收入上限:2024 税年为 164,525 加元;2025 税年为 168,967 加元;2026 税年指数化调整为 172,346 加元。 - 边际税率:提升至 12.2%,跨年维持 12.2% 不变。 - 第 4 税阶: - 边际税率:对超过 172,346 加元的全部高额应税所得,仅课征 14.05% 的顶格税率(跨年维持 14.05% 不变)。 - 这意味着年薪 25 万加元的矿山总工程师或驻地总经理,其超过 17.2 万加元部分的省/地区边际税率仅为 14.05%,叠加联邦 33% 顶档税率后,综合税率不足 48%,远低于南部多数省份突破 53% 的极值。
在基本个人额方面,根据 CRA 2026 年 1 月版工资扣缴公式(T4127)的地区参数:西北地区 2026 税年最高基本个人额(BPA)为 18,198 加元。企业在配置工薪扣缴表格 TD1NT 时,必须准确采用 18,198 加元作为无条件减免基数。
二、努纳武特地区(Nunavut):全加最低税率天堂与极佳用工优势
如果说西北地区的税制已经十分优厚,那么努纳武特地区的税阶则是全加拿大最具吸引力的存在。努纳武特推行全加最低的四档累进制,其起征边际税率仅为 4%,顶格税率仅为 11.5%!
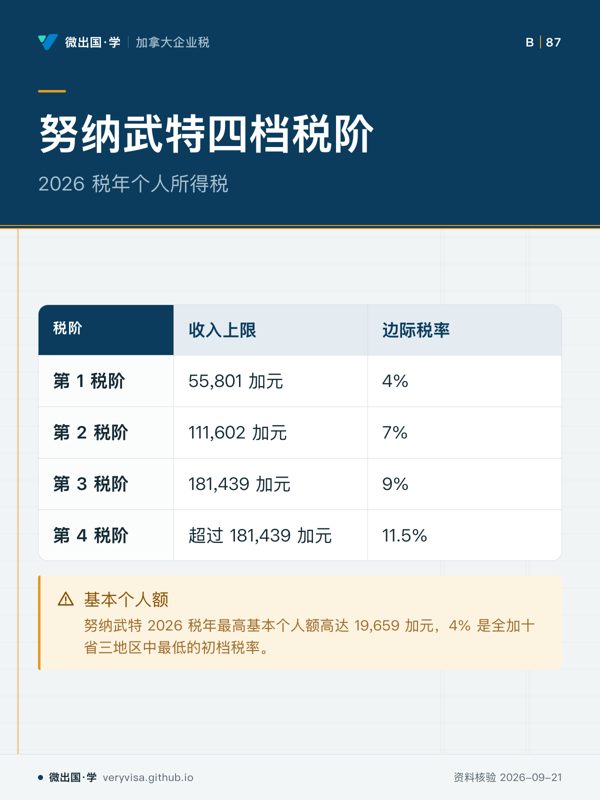
依据努纳武特地区官方税法及 2026 税年官方核定参数,其税阶结构如下: - 第 1 税阶: - 收入上限:2024 税年为 53,268 加元;2025 税年为 54,707 加元;2026 税年指数化为 55,801 加元。 - 边际税率:稳固维持在 4%!这是全加拿大所有十省三地区中最低的初档税率(甚至低于 BC 省的 5.6% 与安省的 5.05%)。 - 第 2 税阶: - 收入上限:2024 税年为 106,537 加元;2025 税年为 109,413 加元;2026 税年指数化为 111,602 加元。 - 边际税率:仅为 7%,跨年保持 7% 不变。 - 第 3 税阶: - 收入上限:2024 税年为 173,205 加元;2025 税年为 177,881 加元;2026 税年指数化为 181,439 加元。 - 边际税率:仅为 9%,跨年保持 9% 不变。 - 第 4 税阶: - 边际税率:对超过 181,439 加元的应税所得课征 11.5% 的顶格税率(跨年保持 11.5% 不变)。 - 努纳武特 11.5% 的顶档税率在全加独树一帜,比安省(20.53% 含附加税)低了整整 9 个百分点,比纽芬兰(21.8%)低了 10.3 个百分点。
在基本个人额方面,依据同一份 T4127 参数:努纳武特 2026 税年最高基本个人额高达 19,659 加元。极高的免税额配合 4% 至 11.5% 的低阶梯,使得在努纳武特营地工作的跨省调配员工享有巨大的净到手收入优势。
三、育空地区(Yukon):宽幅五档梯度、五十万大门槛与 BPA 回减机制
育空地区毗邻卑诗省与美国阿拉斯加,商贸与勘探开发活跃。育空推行的是五档税阶体系,其独特之处在于设立了一个高达 50 万加元的第四档跳板,使极高收入者在 50 万加元以内均能享受相对平缓的税负。
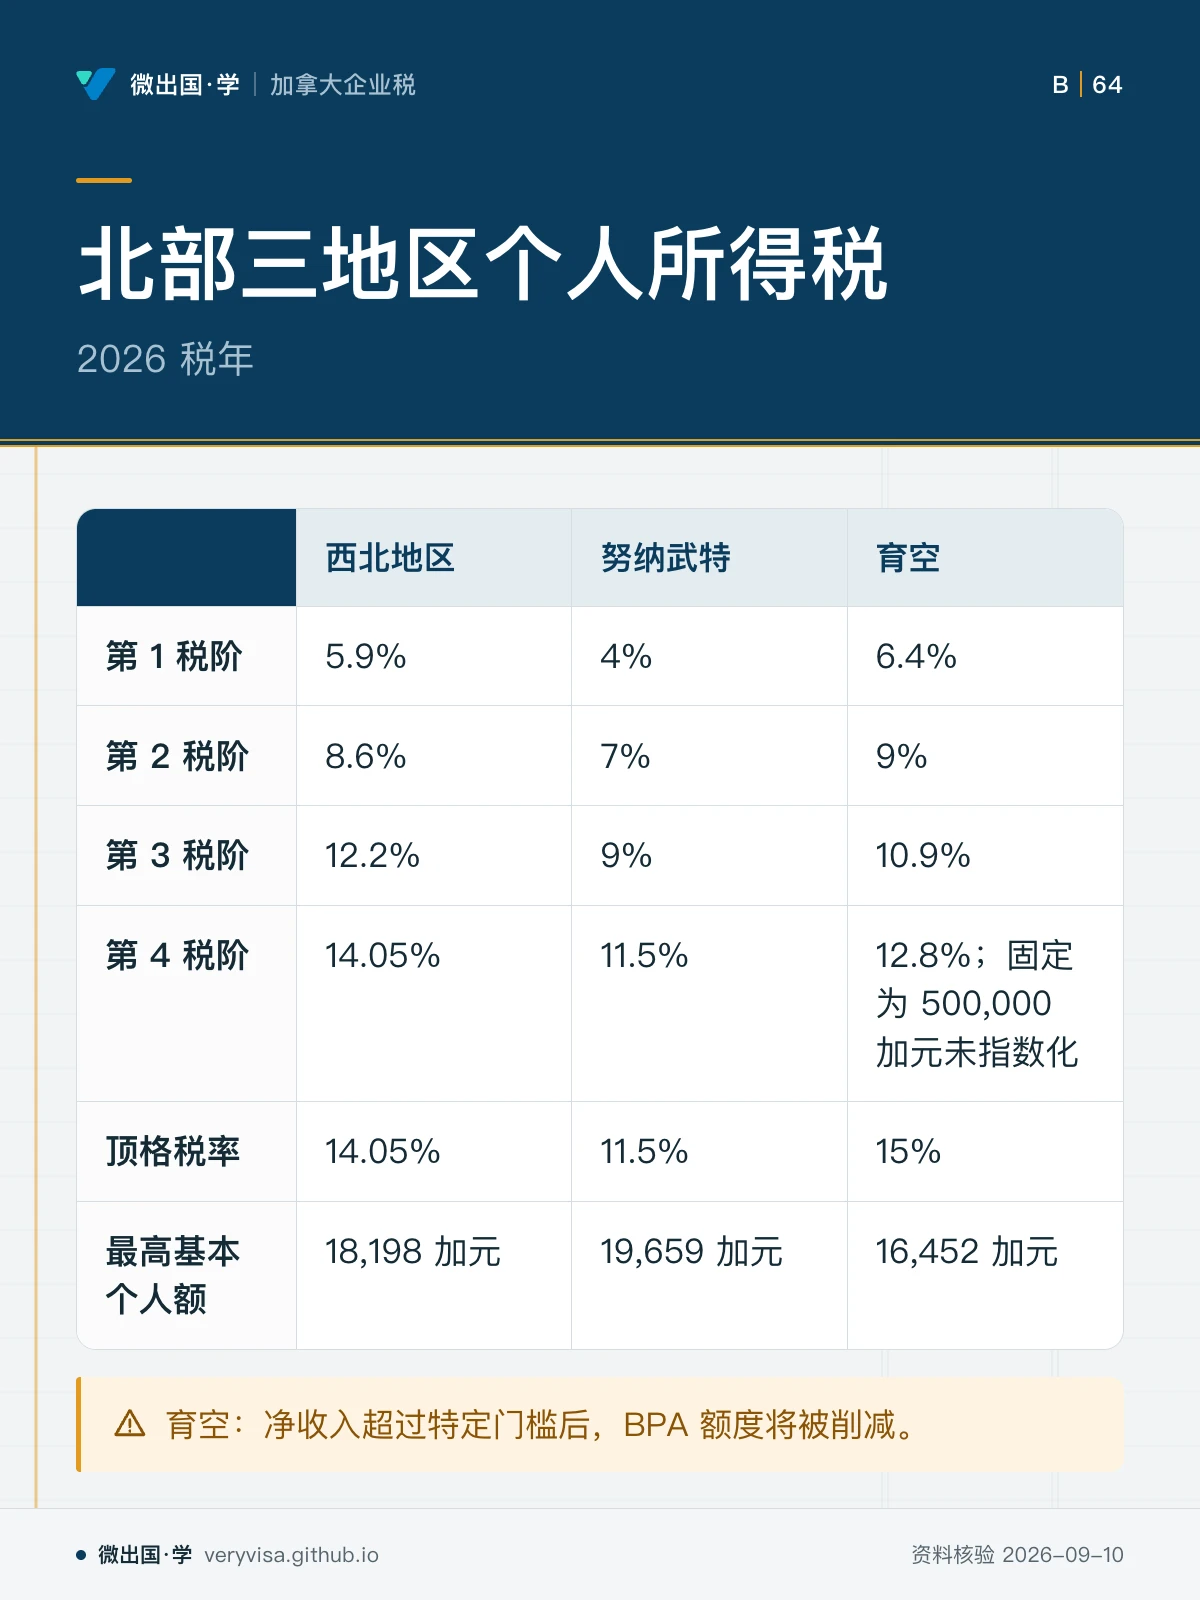
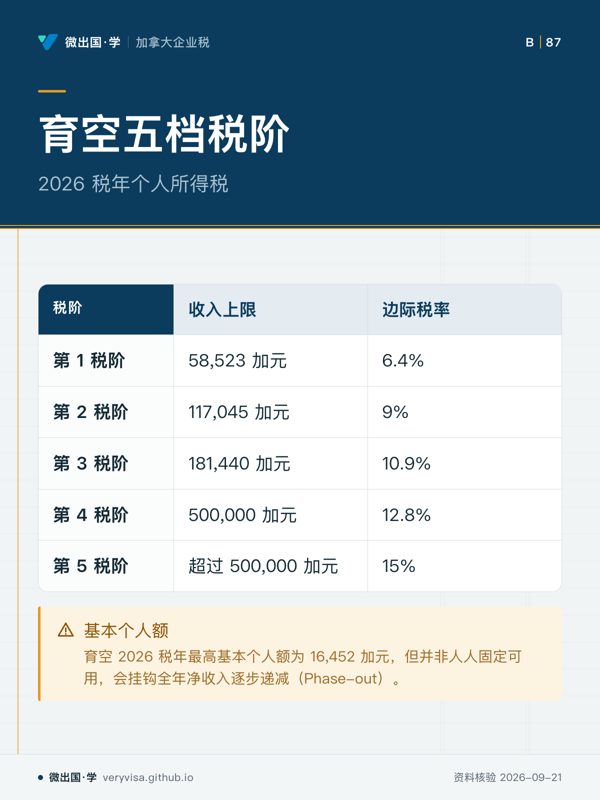
依据育空地区税法与 2026 税年核定参数,其法定五档税阶如下: - 第 1 税阶: - 收入上限:2024 税年为 55,867 加元;2025 税年指数化至 57,375 加元;2026 税年指数化为 58,523 加元。 - 边际税率:保持稳定的 6.4%。 - 第 2 税阶: - 收入上限:2024 税年为 111,733 加元;2025 税年为 114,750 加元;2026 税年指数化为 117,045 加元。 - 边际税率:保持稳定的 9%。 - 第 3 税阶: - 收入上限:2024 税年为 173,205 加元;2025 税年为 177,882 加元;2026 税年指数化为 181,440 加元。 - 边际税率:保持稳定的 10.9%。 - 第 4 税阶: - 收入上限:固定为 500,000 加元未指数化(2024、2025、2026 税年均稳固维持在 50 万加元)。 - 边际税率:为 12.8%。从 181,440 加元至 500,000 加元的巨额区间内,边际税率仅维持在 12.8%,为企业合伙人与高管奖金提供了极其宽裕的低税走廊。 - 第 5 税阶: - 边际税率:凡超过 500,000 加元的应税收入,适用 15% 的顶格税率。
然而,在基本个人额方面,财会人员必须防范关键合规陷阱。育空的规则: - 育空地区 2026 税年最高基本个人额为 16,452 加元。 - 递减约束机制:育空 BPA 并非人人固定可用,而是挂钩纳税人全年净收入逐步递减(Phase-out)。它和联邦 BPA 同步:2026 年净收入超过 181,440 加元开始削减,到 258,482 加元及以上只剩 14,829 加元。雇主在处理表格 TD1YT 时,必须针对高收入外派人员设置合理的免税基数,防止源泉扣缴不足。
四、北部常设机构用工与多省工薪税务合规三大控制
对于在北部三地区开展工程建设与资源开发的跨省公司,财会部门应建立以下三大操作控制:
-
飞进飞出(FIFO)用工与常设机构发薪地判定: 在北部矿山,大量工程师与操作员采取「工作两周、轮休两周」的飞进飞出模式,其家庭住宅常年位于卡尔加里、埃德蒙顿或温哥华。根据 CRA 雇主扣缴指引,若员工常设汇报的发薪实体属于设在北部地区的采掘 PE,且员工在该物理场所打卡履职,其工薪扣税应按常设机构所在地区(TD1NT、TD1NU 或 TD1YT)的标准预扣。但企业必须提醒员工:个人在次年申报 T1 时,省/地区税按其当年 12 月 31 日的居住地计算。家住阿尔伯塔或 BC、轮班飞进北部的员工,年末通常按阿省或 BC 汇算,中间产生的预扣差额通过税表多退少补。「在北部连续住满 6 个月」是另一件事:它决定员工能不能申报北部居民扣除(见下一条),不决定按哪个省/地区算税。
-
北部居民扣除(Northern Residents Deductions, Form T2222)资料配合: 对于在北部特定受监管区域(Prescribed Zone A 或 Zone B)连续居住满 6 个月以上的派遣员工,个人可享受可观的住所扣除(Residency Deduction)与合资格探亲差旅扣除(Travel Benefit)。根据所得税法规定,雇主若向员工提供了探亲差旅津贴或公司包机福利,必须在 T4 表格的 Box 32 或特定附注代码中如实体现;员工据此在 T2222 表中抵减个人所得。企业 HR 应当妥善出具《工作地点与居住证明》,明确雇员在野外营地或北部常设基地的实际驻留周期。
-
T2 Schedule 5 企业所得税利润分配最优化: 北部三地区不仅个人税率优惠,企业一般所得税率亦处于极具竞争力的水平(西北地区为 11.5%,努纳武特为 12%,育空为 12%)。企业在配置现场机械设备租赁、物资采购合同与技术支持协议时,若能真实合理地将服务与工薪权重分配在北部的常设机构分子中,将合法降低集团整体的综合企业所得税负,实现商业价值与税法合规的完美统一。
综上所述,西北地区四档平缓累进、努纳武特全加最低的 4%~11.5% 梯度、以及育空 50 万高门槛与 BPA 回减特征,构成了加拿大极地经济独有的税收制度图景。深入掌握这套体系,是矿业与基建跨省企业精细化管理用工成本、保障工资扣缴合规的制胜关键。
延伸阅读
论坛全文:加拿大北方三地区2026个人税:税阶、BPA与北部居民扣除
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
- 先看先看第 4 税阶,判断高收入部分税率。
- 易漏税阶只反映边际税率,个人额另有适用条件。
- 下一步查看讲义,核对 TD1NT 配置问题。
- 先看先看第 1 税阶,识别起始税率。
- 易漏最高基本个人额与税阶适用规则不同。
- 下一步查看知识卡,比较地区税阶结构。
- 先看先看第 4 税阶,识别 500,000 加元门槛。
- 易漏基本个人额会随全年净收入变化。
- 下一步查看讲解,核对高收入扣减问题。
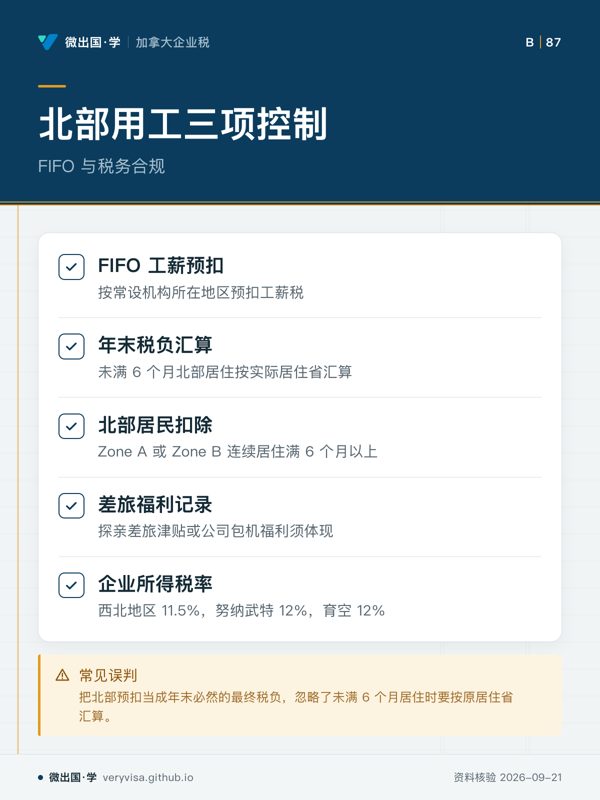
- 先看先看 FIFO 工薪预扣与年末汇算关系。
- 易漏北部居民条件涉及连续居住时间与区域。
- 下一步查看讲解,整理企业合规流程。