核实日期:2026-10-30|本页适用口径:2026 税年加拿大公司股东、企业主及其家庭在注册投资账户上的资料边界。下一次复核:2027-01-31;CRA 年度额度、补助表格或计划规则改版时提前复核。
企业主常把“公司赚到的钱”“股东拿到的钱”和“家庭账户里的钱”放在一张现金流表里。现金流可以合并观察,税务身份却不能合并。公司直接付款、股东工资、股息、股东个人供款、注册账户内收入和政府补助分别有自己的主体、日期、限额和证明要求。本页的核心不是建议选哪一个账户,而是建立一条不会把公司资金和个人空间互相替换的控制链。
TFSA 先问资格年,再算累计额
TFSA 年度额度 2023 年为 6,500 元,2024 至 2026 年每年 7,000 元。2009 年起每年都满 18 岁且是加拿大居民、从未供款的人,到 2026 年累计额度为 109,000 元;其他人要按实际资格年份逐年相加,不能仅凭出生年份套一个“人人相同”的总额。企业主如果在加拿大居住状态、年龄、离境或回加情况上有变化,应先建立资格年表,再把 CRA 账户显示的空间与自己的供款记录核对。公司不能把给股东的分红直接标成“TFSA 供款”;股东必须先有个人资金流和个人账户供款记录。
2026 年年终对账至少保存四组事实:供款日期、提款日期、账户持有人、CRA 账户显示的可用空间。提款后重新获得的空间通常涉及后续年度,不能在同一年度立即把提款额重新供回去。企业主若让公司代付,先要判断这是股东个人支出、薪酬、股息还是可追偿款;会计分录不能凭“最终进了 TFSA”倒推其税务性质。
RRSP 的空间来自收入和年份
RRSP 空间按上一年赚取收入的 18% 计算,2026 年封顶 33,810 元;成年人超额供款有 2,000 元 的累计缓冲,超出部分每月按 1% 计罚。股息不是赚取收入,只领股息的企业主不会产生新的 RRSP 空间。对 2026 税年计划而言,RRSP 供款空间不是公司可以自由创造的福利,也不是把公司利润乘一个百分比就得到。企业主可能同时有工资、自雇收入、股息和过去年度未用空间;其中哪些收入进入计算,必须按个人档案和 CRA notice of assessment 确认。
公司若提供 RRSP matching,政策应写清雇主供款对象、归属条件、工资周期、年度上限以及离职处理。工资系统将雇主供款作为福利或计划供款记录时,应保留计划声明和扣缴路径。员工个人扣除额仍由员工依据个人空间确认;公司不能因为匹配已经发生,就承诺该员工在 2026 年一定可以全额扣除。
RESP:供款、EAP 与补助是三条线
FHSA 每年额度 8,000 元,未用额度最多结转 8,000 元,所以单年连结转最多 16,000 元,终身 40,000 元;终身学习计划(LLP)每年最多从 RRSP 提取 10,000 元,一次参与累计最多 20,000 元。它们都说明一个原则:账户名称相近,不代表额度机制相同。公司为股东家庭做现金流规划时,应将 FHSA、RRSP、LLP、RESP 分开建表,不能把一个账户的未用空间转写到另一个账户。
RESP 资料尤其需要区分 EAP、供款返还和补助。教育援助付款(EAP)全日制学生在最初 13 周最多 8,000 元,之后不受此限;非全日制学生每个 13 周期间最多 4,000 元,没有“13 周后不限”的规则。孩子不升学时,累积收益(AIP)转入 RRSP 终身最多 50,000 元。公司可以保存付款凭证和受益人资料,却不能替个人判断学习状态、13 周期间或 RRSP 空间是否足够。2026 年如果账户发生提款,档案应记录教育机构、学习状态、付款类别、13 周起算日和计划管理方的声明。
CESG、CLB 与省级补助不能当作公司福利
基本 CESG 按每年前 2,500 元 供款配 20%;附加 CESG 只配前 500 元 供款:2026 年家庭净收入不超过 58,523 元 的再加 20%,在此之上至 117,045 元 的再加 10%。CLB 首个合格年度 500 元、之后每年 100 元,一至三名子女的家庭收入资格线为 58,523 元。BC 的 BCTESG 是一次性 1,200 元,不需要家庭供款。它们的共同风险是:家庭净收入、孩子数量、供款金额和合资格年度混在同一个“教育补助”栏。
企业主给员工教育福利时,应先说明这是公司福利还是员工个人 RESP 政府补助。公司付款给计划的日期和金额可以进入雇主记录;政府补助的资格、累积和追回则由计划和家庭资料决定。政策文件不能写“公司供款即可获得政府匹配”,因为匹配可能受年度上限、收入档、受益人和历史供款影响。
2026 年数字台账的每一行应写明税年或补助年度、金额单位、适用人、收入基年、孩子数条件、供款条件、已核实日期和复核日期。2027 年复核时,先查官方年度参数,再查 2026 年实际供款和提款,不能用新年度金额重算旧年度交易。
RDSP、转移和展期要保留触发事实
RDSP 的 2026 年补助用 2024 税年的家庭收入判断;RESP 收益转入 RDSP 要满足专门的展期条件(受益人有 DTC 资格、是加拿大居民、当年年底不超过 59 岁,并符合严重长期障碍无法升学等法定路径之一);AIP 转 RRSP 时,AIP 全额报在 Line 13000,RRSP 扣除另报在 Line 20800。企业主若在家庭重组、残障资格变化或教育计划终止时处理账户,不能只看银行交易名称。要保存触发事件日期、受益人资格、计划管理方通知、转移金额、进入收入的金额及扣除所在表格。
转移不是“没有税”的同义词。某些安排可能把收入、扣除或补助追回分到不同表格,某些安排则要求在规定期限内完成。公司财务人员应把个人账户交易交给个人税务顾问核对,自己的账上只准确记录代付款、股东往来和已证明的福利性质,不要把个人规划结论写成公司会计事实。
年度工作底稿
第一步,画出公司、股东、配偶、子女和账户管理方的主体图;第二步,按 2026 税年列出供款、提款、转移和补助;第三步,为每一笔交易挂账户类别和原始声明。第四步,核对 TFSA 资格年、RRSP 赚取收入、FHSA 或 LLP 的适用空间、RESP 的学习状态、CESG/CLB 的条件和 RDSP 的收入基年。
最后,在台账上留下“2026 税年、核实日期、2027-01-31 复核”。下一年度要改的是参数和状态,不是抹掉历史交易。只有把公司付款、个人供款和政府补助分开,企业主才不会为了追求一个漂亮的家庭现金流数字,意外把股东往来、应税福利或注册账户违规供款藏起来。
把账户规划变成可回放的决策记录
每一次建议都应保留当时的事实版本:谁是账户持有人、受益人年龄和身份、2026 税年的收入来源、供款日期、计划管理方的声明,以及使用的年度参数。不要只保存“建议供款 RESP”或“建议转入 RRSP”这一句结论;若未来收入、家庭状态或补助规则改变,必须能知道当时为什么选择该路径。个人账户由股东持有时,公司文件只记录公司实际支付和往来性质,个人建议另放在个人档案。
这份记录也能防止把政府补助当作确定现金回报。补助可能依赖家庭收入、合资格年度、孩子数量、学习状态或残障资格;本页的 2026 年数值只适用于相应年度和条件,统一复核日为 2027-01-31。下一次审阅时,应先逐项确认资格事实,再更新金额,不能把上一年度的最高额复制到所有家庭。对公司来说,最可靠的年度产物不是一张“可得补助”预测表,而是一组带条件、来源、日期和责任人的可回放记录。
若资料不足,应明确标记“待个人核对”,而不是填入零或最高额。零代表已经确认没有资格,最高额代表已经满足所有条件,两者都不是缺资料的同义词;把三者分开,是公司在 2026 年保护股东和员工免受错误承诺的最低控制。
缺失的声明、账户流水或资格证明应列出责任人和补件日期,不能只写“以后再查”,否则复核日到来时仍无法判断数字是否可靠。
延伸阅读
论坛全文:加拿大企业主2026家庭储蓄:公司付款怎样进入注册账户
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
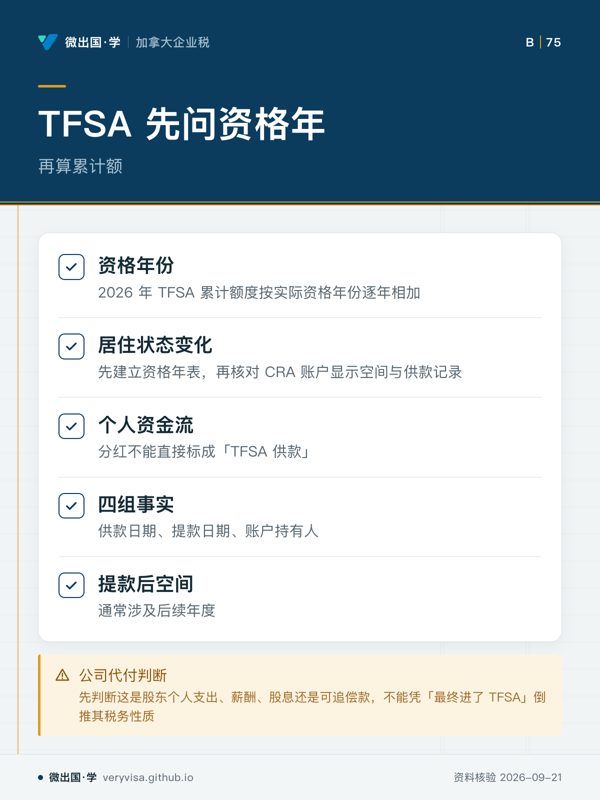
- 先看先看资格年份,决定累计额从哪里开始
- 易漏居住状态、年龄、离境或回加变化时,应先建立资格年表
- 下一步去知识卡,带账户记录问题找持牌专业人士
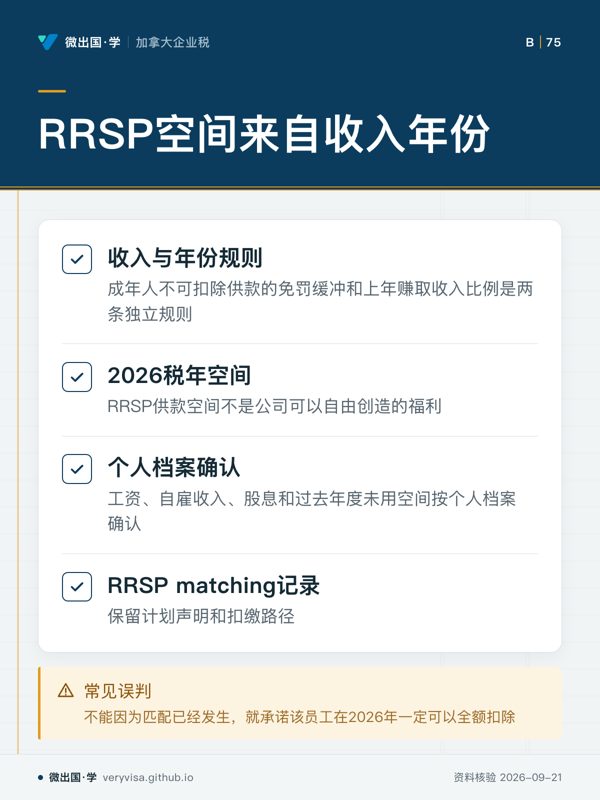
- 先看先看收入与年份规则,判断空间来源。
- 易漏哪些收入进入计算,须按个人档案和 CRA notice of assessment 确认。
- 下一步查看讲义,带具体档案找持牌专业人士。
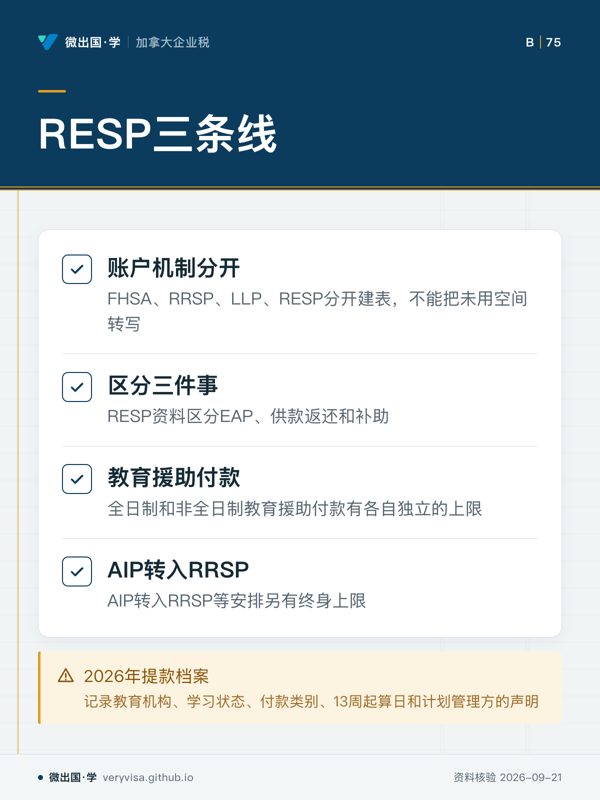
- 先看先看三件事的区分,避免账户规则混用。
- 易漏公司不能替个人判断学习状态、13周期间或RRSP空间是否足够。
- 下一步查看知识卡,整理提款资料。
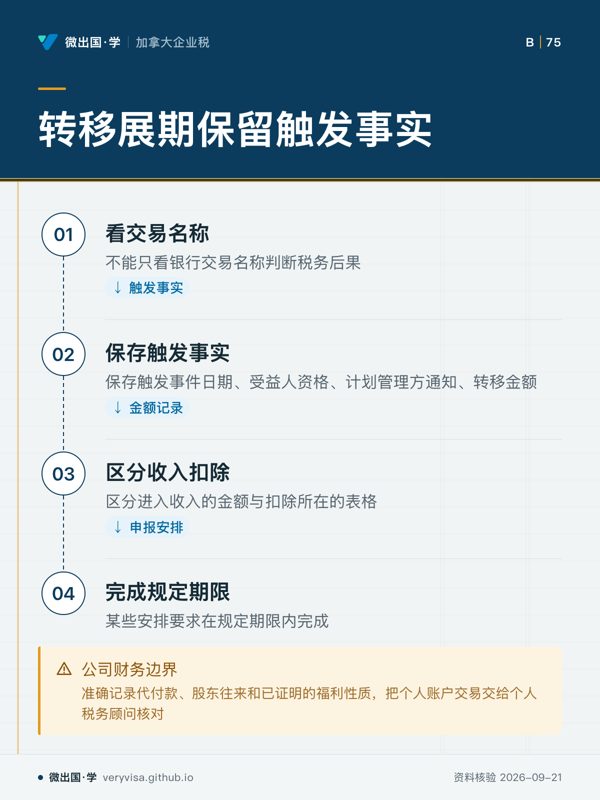
- 先看先看流程起点,判断交易不能只看名称。
- 易漏转移不是「没有税」的同义词,某些安排涉及收入、扣除或补助追回。
- 下一步查看讲解,整理触发事实。