加拿大工作所得补助(CWB)与小生意自雇统筹:工作收入门槛、第二收入者豁免与薪酬安排
适用:2026 税年、在加拿大开展自雇、合伙小生意或从自身控股公司领取有限薪资的企业主家庭。核实日期:2026-09-10;复核日期:2027-01-31,联邦财政部或 CRA 规则变更时提前复核。本文涉及金额除特别注明外均为加元。
加拿大工作所得补助(Canada Workers Benefit, 简称 CWB)是一项联邦可退还税收抵免(Refundable Tax Credit),通过 T1 申报中的附表 6(Schedule 6)核算。在很多小生意经营者、自雇专业人士、初创期企业主以及零工经济(Gig Economy)从业者的认知中,CWB 往往被误认为只是一项针对低薪打工者的福利。然而在真实的商业运营与税务申报中,CWB 的计算基础是净工作收入(Working Income)与调整后家庭净收入(Adjusted Family Net Income),它直接与企业主在 T2125 上的自雇净利润、合伙企业收益提取、配偶薪酬安排以及在公司薪酬规划中究竟发放 T4 工资还是 T5 股息发生深层互动。
理解 CWB 的关键,在于掌握其独特的双轨曲线:它在工作收入越过起征门槛后以 26% 的速度迅速建立补助,达到峰值后保持平顶,随后当家庭净收入超过退坡起点时按 12% 匀速递减直至归零。对于处于资本积累期的小微企业主家庭,这一抵免不仅提供了直接的退税现金流,更是检验企业薪酬结构是否最优化的一道试金石。
工作收入起征线的冻结机制与两道门槛
CWB 机制中最容易被报税人员忽略的制度特征,是其工作收入起征线的“长青冻结”。这几条共同锁定了这一核心规则:2026 税年 CWB 的最低工作收入起征门槛依然是 3,000 加元,在 2024 税年与 2025 税年中同样为 3,000 加元。这项 3,000 加元的起征线自 2019 年联邦税改确立以来完全不随通胀指数化。与之形成直接镜像的是 本站核实到的加拿大培训抵免(Canada Training Credit, CTC)额度累积门槛:在 2024、2025 及 2026 税年中,纳税人想要累积每年 250 加元的 CTC 培训额度,其当年最低工作收入门槛同样固定为 3,000 加元,且同样不参与常规年度指数化。
这意味着无论整体物价水平和通胀率如何变化,纳税人在一个日历年度内只要通过合资格工作取得超过 3,000 加元的毛收入或自雇净利润,就正式跨过了累积 CWB 补助的资格门槛。超过 3,000 加元的部分,每增加 1 加元合资格工作收入,联邦基础补助增加 0.26 加元(累积斜率为 26%),直至达到各申报组别的最高限额。
但什么是税法认可的“工作收入”?根据所得税法定义,工作收入包括 T4 表报告的雇佣工资、奖金、小费,以及 T2125 表报告的自雇营业收入扣除合理经营费用后的净所得(Net Business Income)。相反,投资收益(如银行利息、投资组合资本利得、上市及非上市公司分红)、出租物业的租金净收入、退休金提取(如 CPP、OAS、RRSP 年金)、失业保险金(EI)或社会救助款,均不计入工作收入。
这直接引出了自雇与公司化经营的一大分水岭:很多小微企业主成立了加拿大受控私营公司(CCPC),为了省去开立工资账户(RP Payroll Account)和代扣代缴 CPP 的手续,选择将全部税后留存收益以分红(Dividend)形式派发给自己。如果该企业主当年没有其他受雇收入,其在税表上呈现的全部是 T5 股息所得。因为股息被严格排除在工作收入之外,该企业主当年的合资格工作收入为零,无法越过 3,000 加元的起征门槛,从而直接丧失了本可通过附表 6 领取的数千加元全额可退还税收抵免。
2026 税年基础额上限与净收入递减曲线
与冻结的 3,000 加元起征线不同,CWB 的最高补助额上限与净收入递减起点每年均根据官方指数化率向上微调。报税人员必须建立跨税年的精准数字台账,绝不能将旧考试口径的数字带入 2026 申报季。
在基础补助额(Basic Benefit)方面,本站核实了单身无子女申报人的最高额演变:从 2024 税年的 1,590 加元,微调至 2025 税年的 1,633 加元,并在 2026 税年确立为 1,665 加元。对于有合资格配偶或合格受抚养人的家庭申报,本站核实了家庭基础额上限的递变历程:从 2024 税年的 2,739 加元,上升至 2025 税年的 2,813 加元,并在 2026 税年提升至 2,869 加元。
当纳税人的工作收入达到峰值区间后,决定其最终能否拿到这笔现金退税的,是其调整后净收入(Adjusted Net Income)。根据税法规则,只要家庭净收入超过退坡起点,超出部分的每一加元都将以 12% 的递减率削减基础补助,直至金额完全归零:
- 单身无子女纳税人的净收入递减起点:2024 税年为 26,149 加元,2025 税年为 26,855 加元,在 2026 税年则提高至 27,392 加元。在 2026 税年,当一名单身自雇者的净收入从 27,392 加元开始递减时,其补助归零点(Phase-out End)约为 41,267 加元(计算公式:$27,392 + $1,665 ÷ 0.12)。
- 家庭申报的净收入递减起点:2024 税年为 29,833 加元,2025 税年为 30,639 加元,在 2026 税年确立为 31,251 加元。对于拥有配偶或子女的经营者家庭,只要夫妻双方合并调整后净收入在 31,251 加元以内,即可保留全额 2,869 加元的家庭基础补助;当家庭净收入超过 31,251 加元后,同样以 12% 的速率退坡,直至约 55,159 加元处彻底归零。
在自雇经营中,净收入指的是总收入减去经营成本、折旧(CCA)、RRSP 扣除、搬迁费用等项目后的 Line 23600 金额。很多刚起步的自雇工作室或承包商,其账面毛收入可能达到 60,000 加元,但扣减了合理的车辆费用、家庭办公室支出、设备折旧及软件订阅费后,净所得刚好落在 25,000 至 30,000 加元的黄金区间。在此区间内,他们不仅自身应纳所得税处于最低税阶甚至被基本个人免税额(BPA)全额吸收,还能通过 CWB 拿到超过两千加元的净现金退税。
第二收入者豁免:自雇家庭薪酬重组的杠杆
在以往的税收体制下,双职工或夫妻共同经营家庭生意的自雇家庭经常面临严重的“婚姻惩罚”:单身申报时,各自收入可能都能享受一定程度的退税;然而一旦组成家庭合并申报,两个人的净收入相加,极其容易瞬间突破 31,251 加元的家庭递减起点,导致原本可以领取的补助全额蒸发。
为了消除这一扭曲,联邦税法在 CWB 附表 6 中引入了第二收入者豁免(Secondary Earner Exemption)。这一条详尽记录了该豁免额的逐年递增:2024 税年为 15,955 加元,2025 税年为 16,386 加元,而在 2026 税年正式提升至 16,714 加元。
第二收入者豁免的核算机制非常精妙:在计算夫妻合并的“家庭调整后净收入”以判定是否触发 12% 的退坡时,净收入较低一方的合资格工作收入可以在计算中先行扣除,最大扣减额就是当年的 16,714 加元。
例如,在 2026 税年中,张先生全职经营一家自雇咨询机构,T2125 申报净营业利润为 28,000 加元;其配偶李女士在小生意中承担日常记账、客户接待及行政管理工作,并依法获得合理薪酬 15,000 加元。如果不适用第二收入者豁免,两人的合并家庭净收入将达到 43,000 加元,远超 2026 税年 31,251 加元的递减起点,超额部分 11,749 加元按 12% 扣减 1,409.88 加元,导致原本 2,869 加元的家庭补助被削减过半。
然而在适用 2026 税年第二收入者豁免后,李女士作为次收入方,其 15,000 加元的收入低于 16,714 加元的法定豁免额度,因此在计算家庭退坡基数时,李女士的计入净收入直接被抵消为 0 加元。家庭总净收入在计算 CWB 时仅按张先生个人的 28,000 加元确认。由于 28,000 加元低于 31,251 加元的家庭递减起点,该家庭不仅没有被扣减一分钱,反而能够完整锁定 2,869 加元的全额可退还补助。
这一规则给自雇企业主提供了极其清晰的实务指引:在家庭成员真实提供劳动的前提下,合理安排配偶在小生意中的雇佣与报酬,不仅可以合理分流企业成本,更能借助 16,714 加元的第二收入者豁免,最大限度保全家庭层面的退税权益。
残障补充额的独立双轨核算
如果纳税人或其合资格配偶符合残疾税收抵免(Disability Tax Credit, DTC)资格,CWB 还设立了独立的残障补充额(Disability Supplement)。这一补充额不是对基础补助的简单上浮,而是拥有独立的工作收入起征点、独立最高额和独立的退坡区间。
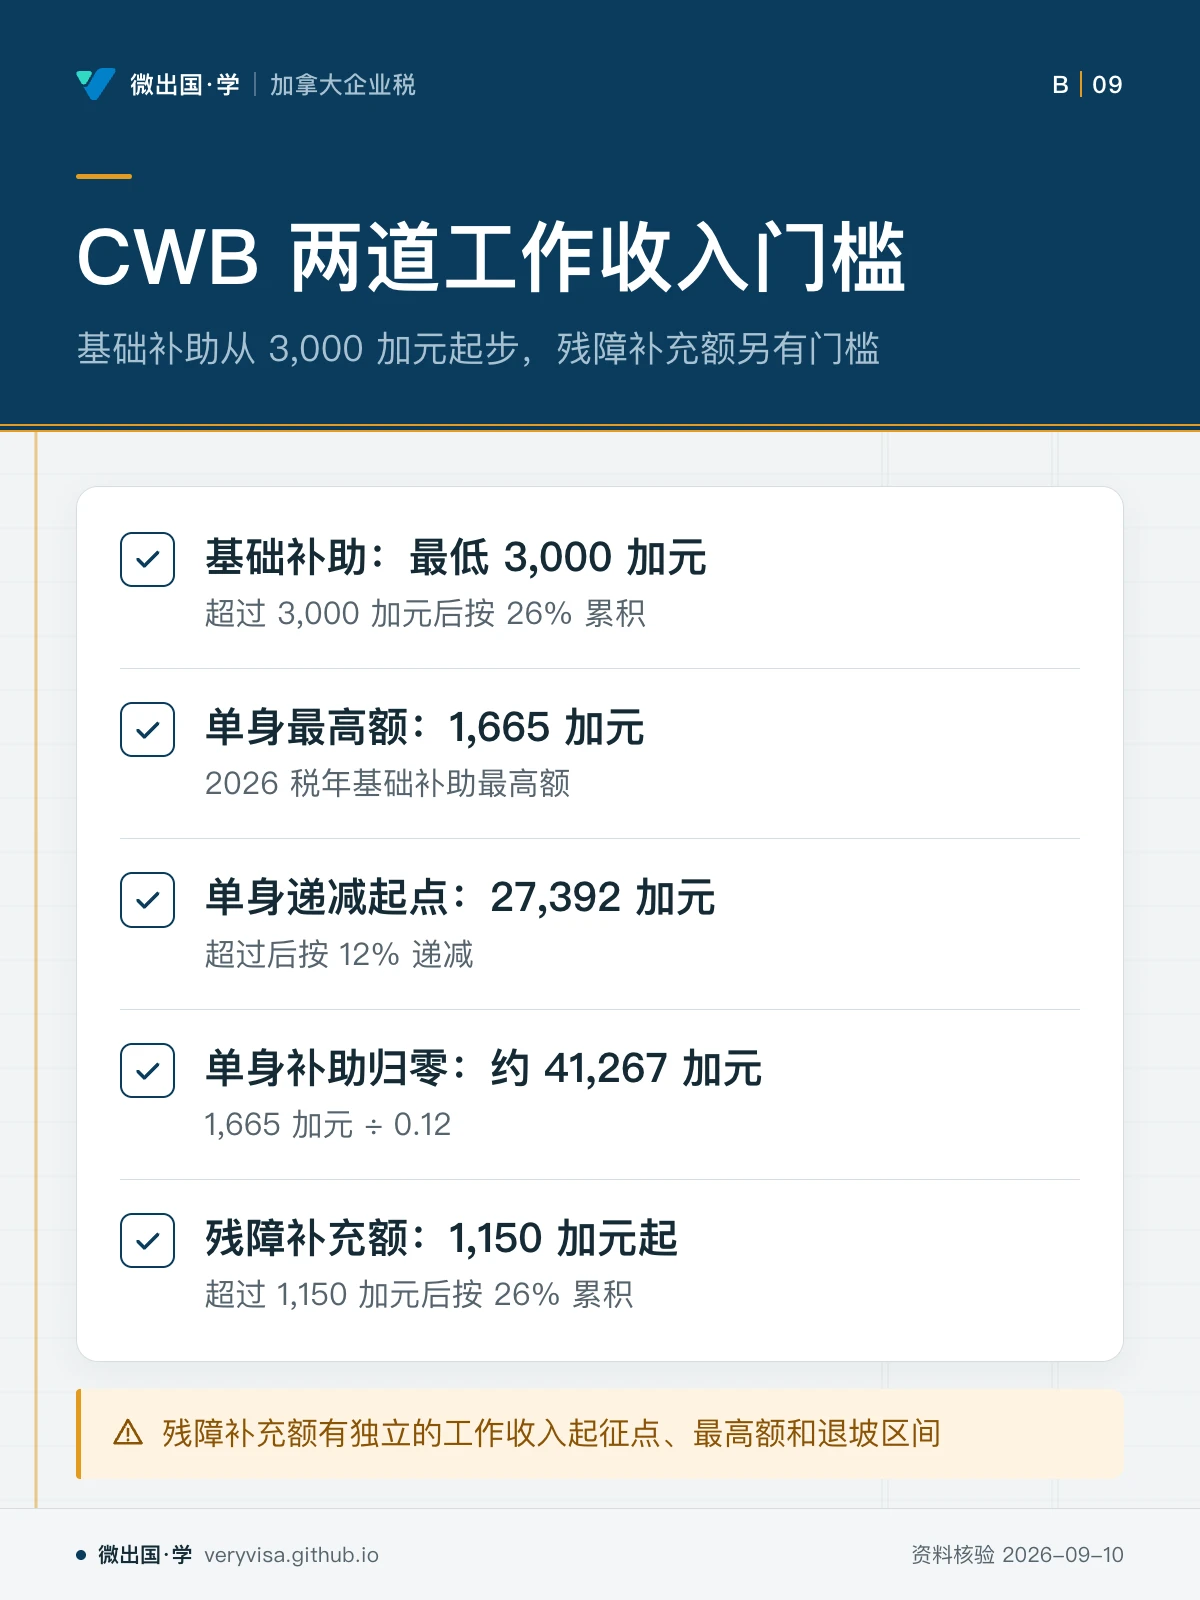
- 残障最低工作收入门槛:与普通工作收入 3,000 加元的起征线不同,残障补充额的最低工作收入起征线固定为 1,150 加元,且同样长期冻结、不随通胀指数化。合资格纳税人当年工作收入只要超过 1,150 加元,即可按 26% 开始累积残障补充额。
- 残障补充额最高限额:2024 税年为 821 加元,2025 税年为 843 加元,在 2026 税年提高至 860 加元。
- 残障单身递减起点:2024 税年为 36,748 加元,2025 税年为 37,740 加元,在 2026 税年确立为 38,495 加元。
- 残障家庭递减起点:2024 税年为 48,091 加元,2025 税年为 49,389 加元,在 2026 税年确立为 50,377 加元。如果夫妻双方仅有一人符合 DTC,递减起点为 50,377 加元;若双方均符合 DTC,递减起点另有特别调增安排。
在 2026 税年,一名符合 DTC 的单身自雇技术人员,其最高可能同时获得 1,665 加元的基础补助与 860 加元的残障补充额,合计可退还税收抵免高达 2,525 加元。更重要的是,残障补充额的退坡起点(单身 38,495 加元,家庭 50,377 加元)远高于基础额的退坡起点(单身 27,392 加元,家庭 31,251 加元)。这意味着即使该自雇者的净收入已经越过了普通基础额的归零点,其残障补充额依然可以独立存在,为特殊经营者家庭提供更长维度的税务缓冲。
省级特殊协议:阿尔伯塔、魁北克与努纳武特
报税人员必须谨记,所载明的上述起征点、最高额与递减门槛,属于加拿大大部分省份适用的联邦标准模板(Federal Default)。然而,联邦与阿尔伯塔省(AB)、魁北克省(QC)以及努纳武特地区(NU)达成了特定的省级重置协议(Provincial Agreements)。
在这些辖区内,省政府依据本地劳动力市场特征对附表 6 进行了结构性重配: 1. 阿尔伯塔省(AB):阿尔伯塔重新划分了单身与家庭的起征门槛,并降低了部分收入段的累积斜率,同时拔高了针对特定扶养群体的最高补助额。 2. 魁北克省(QC):魁北克拥有完全独立的省级个税体系,联邦在魁北克的 CWB 计算中采用了特殊的转换公式,以避免与魁北克省自身的就业补助(Prime au travail)发生功能重叠。 3. 努纳武特(NU):由于北部高昂的生活成本与独特的劳动结构,努纳武特大幅提高了收入门槛和补助上限,使高生活成本下的北部企业主与居民仍能获得有效覆盖。
因此,跨省开展业务的小生意主或在税年内发生省际迁徙的纳税人,必须严格遵循 12 月 31 日居住地的税收管辖权规则。不能随意将安大略或 BC 省的标准数字套用于阿尔伯塔或魁北克居民,否则生成的附表 6 将在 CRA 电子报税(EFILE/NETFILE)网关处直接遭遇逻辑校验拒绝。
自雇与公司经营的薪酬规划权衡
在 2026 税年的小生意税务咨询中,CWB 经常成为决定“要不要发工资”的核心微观推手。很多小企业主在初创期收入不高,如果仅仅机械地遵循传统财务建议“只发股息以避开 CPP 缴费”,往往会得不偿失。
我们可以通过一个具体的 2026 税年情景对比看清这一权衡: 假定李先生在安大略省拥有一家刚成立的数字营销公司(CCPC),2026 税年公司税前利润为 28,000 加元。 - 方案 A(纯股息分红):公司缴纳 12.2% 的联邦及省综合小企业所得税,剩余税后利润以非合资格股息全额派发给李先生。由于股息不是工作收入,李先生的合资格工作收入为 0 加元,未达到 3,000 加元的起征线,CWB 补助为 0 加元。李先生也无法累积 2026 年度的 CTC 额度。 - 方案 B(优化薪资发放):公司向李先生发放 T4 工资 24,000 加元,其余 4,000 加元保留在公司或用于支付雇主端 CPP 缴费。公司支付的工资全额在公司层面抵扣税前收入,公司应税收入降至接近零。在个人端,李先生申报 24,000 加元工作收入:超过 3,000 加元的部分(21,000 加元)按 26% 累积,不仅轻松拉满 2026 税年单身最高额 1,665 加元,而且其净收入 24,000 加元处于 27,392 加元的递减起点之下,全额 1,665 加元 的退税被完整保留!同时,李先生通过合规缴纳 CPP 累积了未来的退休与伤残保障,并成功激活了 3,000 加元门槛对应的加拿大培训抵免(CTC)额度。
虽然发放工资需要承担一定比例的 CPP 供款成本,但结合 CWB 带来的 1,665 加元现金返还、个人基本免税额的抵扣效应以及公司端税前列支的节税利益,整体家庭现金流往往显著优于单纯的股息方案。这就是将制度参数从孤立记忆转化为商业决策的典型范例。
申报合规与审计停止线
最后,报税专业人员必须为客户划定清晰的合规底线。由于 CWB 是纯现金形式的可退还抵免,CRA 对附表 6 的审核力度常年保持高压态势:
- 真实营业与自雇记录:虚构 T2125 营业额以跨过 3,000 加元门槛属于严重的税务欺诈。自雇人士必须保存完整的收据、银行流水、客户合同和日志记录,严禁为凑齐 CWB 资格而人为调整营收。
- 第二收入者的劳动真实性:向配偶发放薪资以享受 16,714 加元的第二收入者豁免,必须以配偶提供了真实、对等的商业劳动为前提,且薪资水平必须符合市场公允价值(Fair Market Value)。若支付过高或配偶完全未参与经营,CRA 可依据所得税法反避税条款直接剔除该费用。
- 数字复核与法域隔离:在准备 2026 申报表时,核对 3,000 加元起征线、1,665 加元单身限额、2,869 加元家庭限额、27,392 加元单身递减点、31,251 加元家庭递减点、16,714 加元配偶豁免以及残障双轨数字。确保所有数字均与 2026 税年版本严格对应,并结合省份特殊协议校验附表,以确保整套小生意报表合规、平稳落地。