微出国 · 学

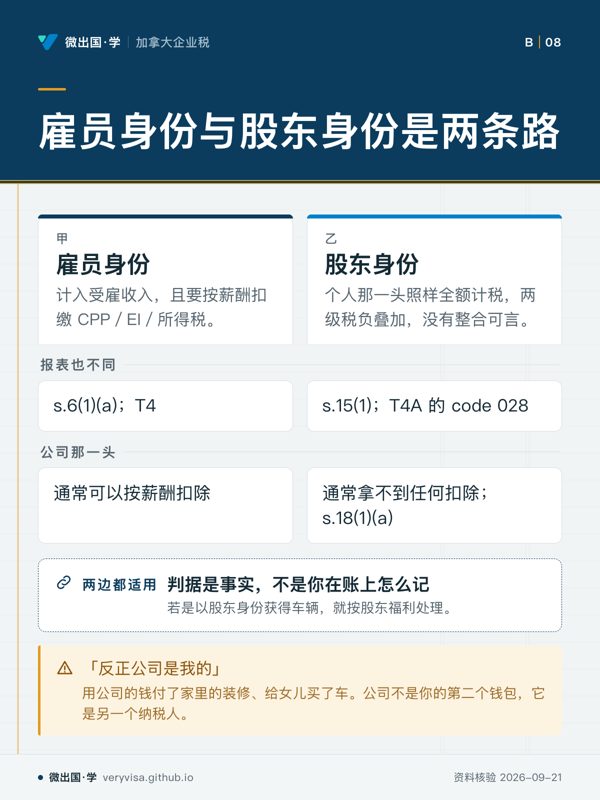
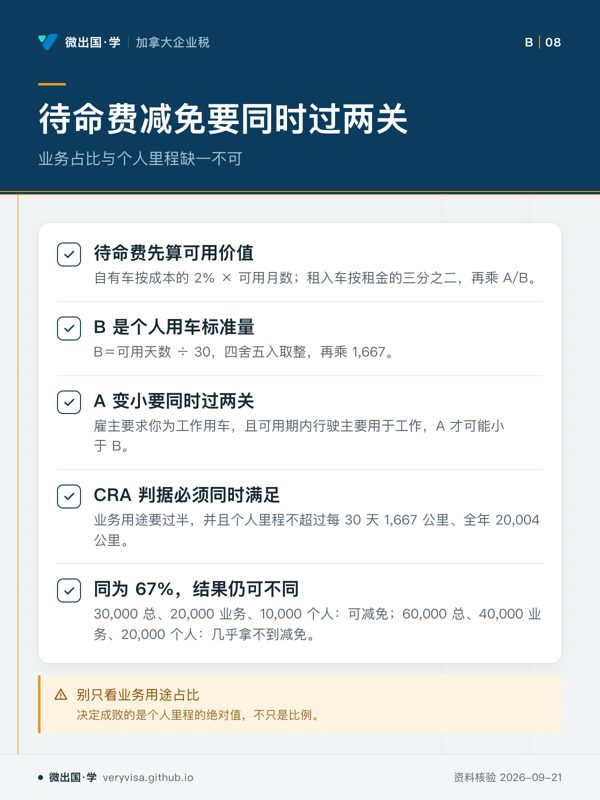
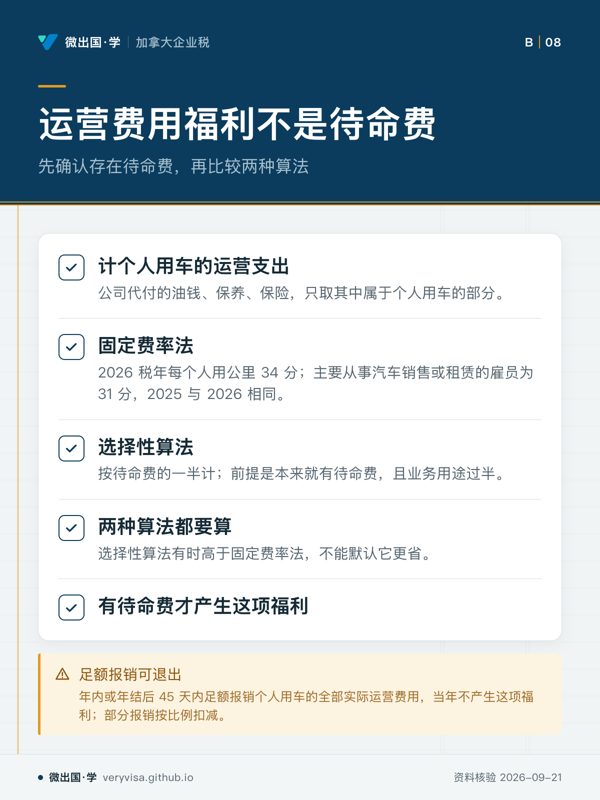
知识卡 · 应税福利:雇员身份与股东身份是两条路,走错后果全变 · 第 4 / 4 张

路线 › 知识卡 › 应税福利:雇员身份与股东身份是两条路,走错后果全变

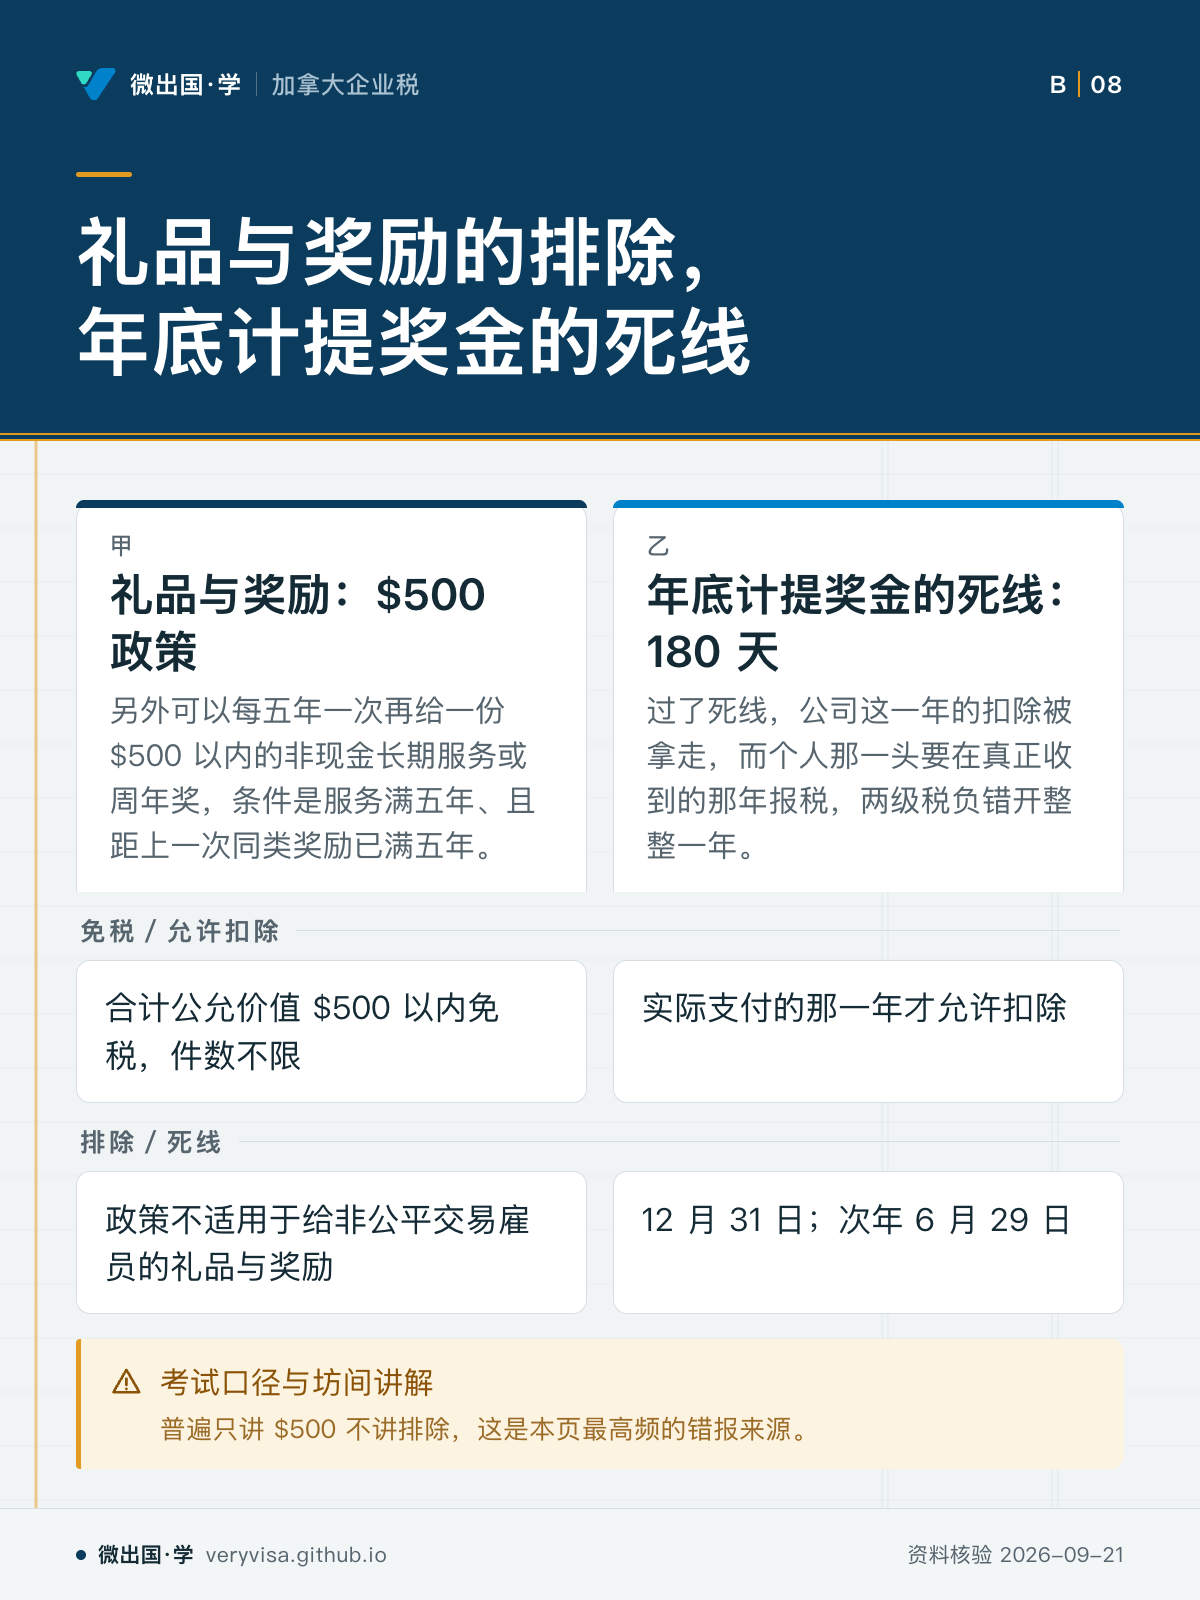
礼品与奖励的排除,年底计提奖金的死线

礼品政策受关系限制,奖金扣除受付款时点限制。

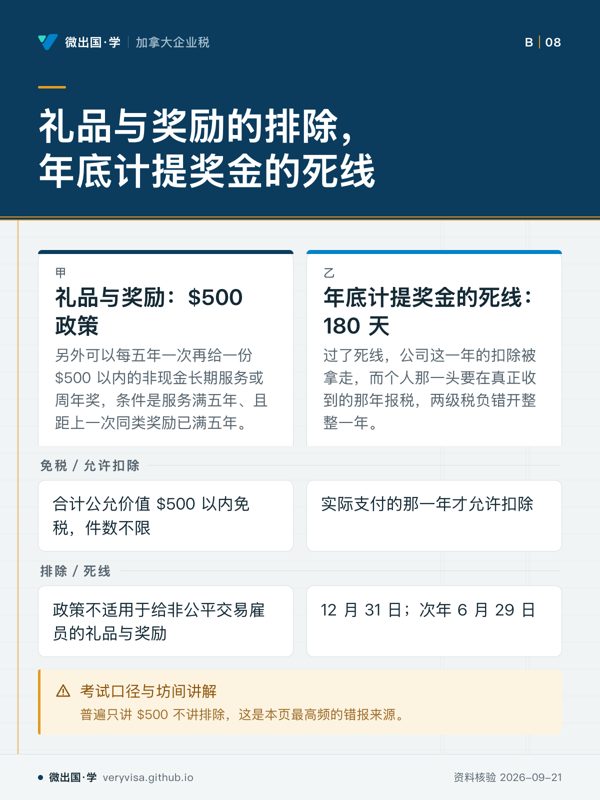
礼品与奖励的排除,年底计提奖金的死线;礼品与奖励:$500 政策;年底计提奖金的死线:180 天;免税/允许扣除;合计公允价值 $500 以内免税,件数不限;实际支付的那一年才允许扣除;排除/死线;政策不适用于给非公平交易雇员的礼品与奖励;12 月 31 日;次年 6 月 29 日;考试口径与坊间讲解
礼品政策受关系限制,奖金扣除受付款时点限制。
  • 先看先看右栏的付款时点:它决定费用落在哪个年度。
  • 易漏左边的友好待遇并非老板自用额度;右边也不能靠账面计提把扣除留在原年度。
  • 下一步去练习,把身份关系和实际付款日分别标出来再判断。

卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。
「应税福利:雇员身份与股东身份是两条路,走错后果全变」的其他卡