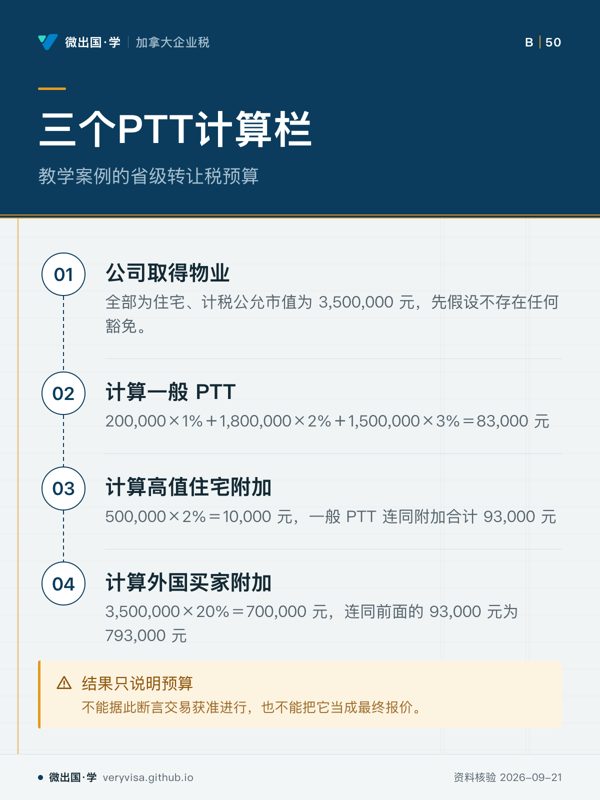
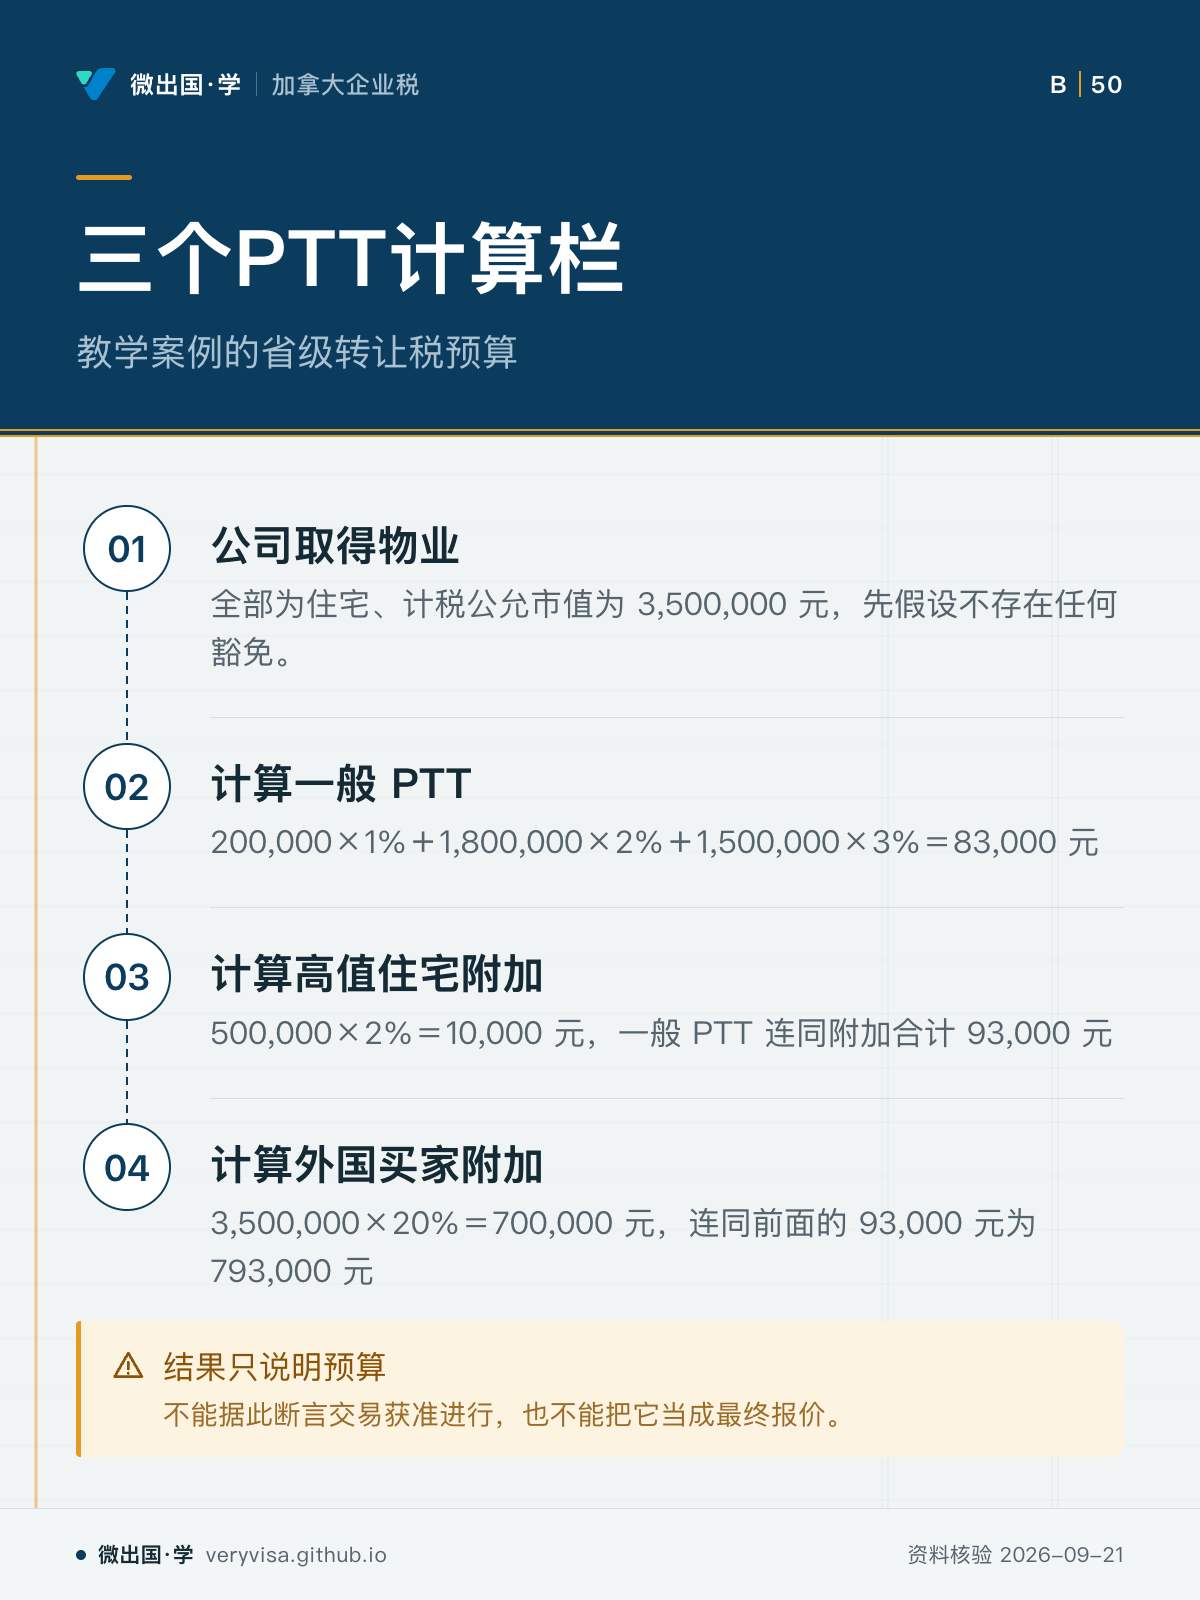
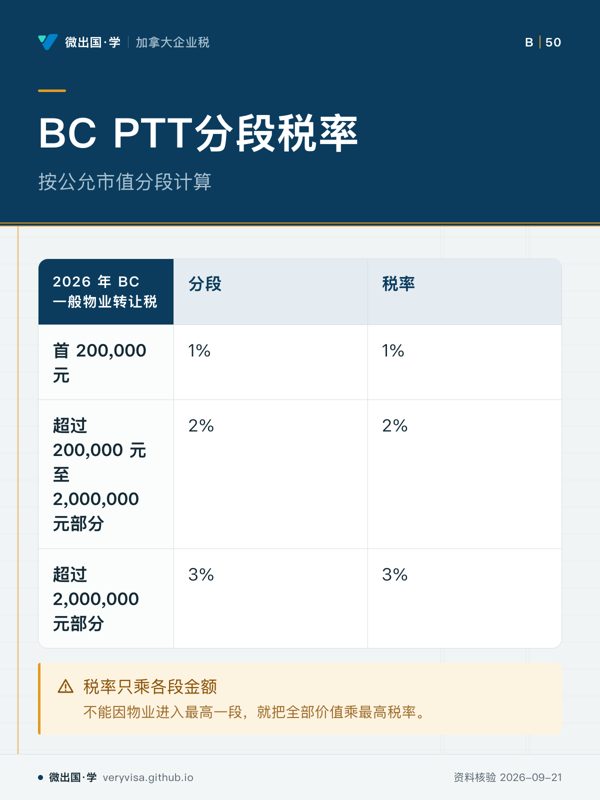
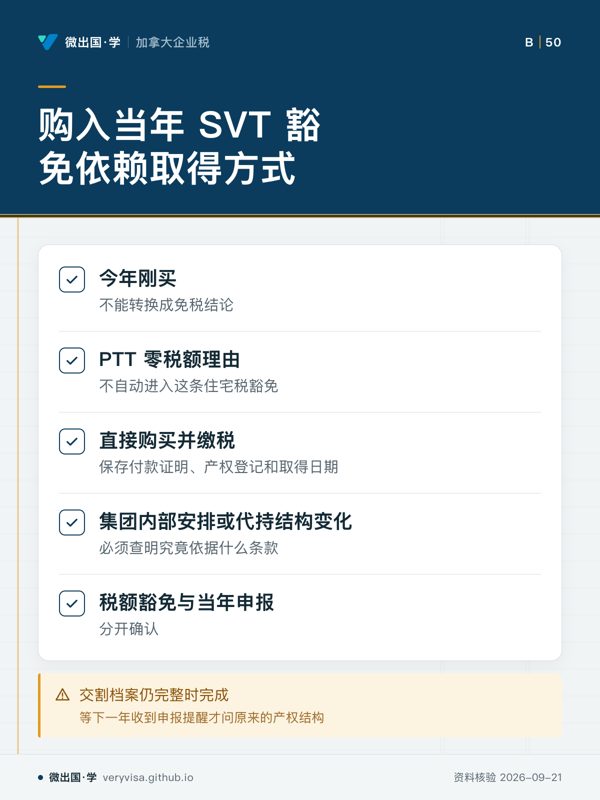
教学案例的省级转让税预算 三个独立计算栏各有税基、主体、比例和豁免依据。 先看先看各步如何分开计算,再看最后合计。易漏外国买家附加不是把一般 PTT 的税额再乘 20%。下一步去知识卡核对三个计算栏。 回正文读这一节 下载原图 PNG 全部知识卡 ← BC PTT分段税率购入当年 SVT 豁免依赖取得方式 → 卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。