微出国 · 学

知识卡 · 公司分配与跨境股东:加拿大股息抵免、两层判断、78 加计与 960(d) · 第 3 / 5 张

路线 › 知识卡 › 公司分配与跨境股东:加拿大股息抵免、两层判断、78 加计与 960(d)

加拿大公司付款给美国股东要分两层

两端要分别确认,不能互相替代

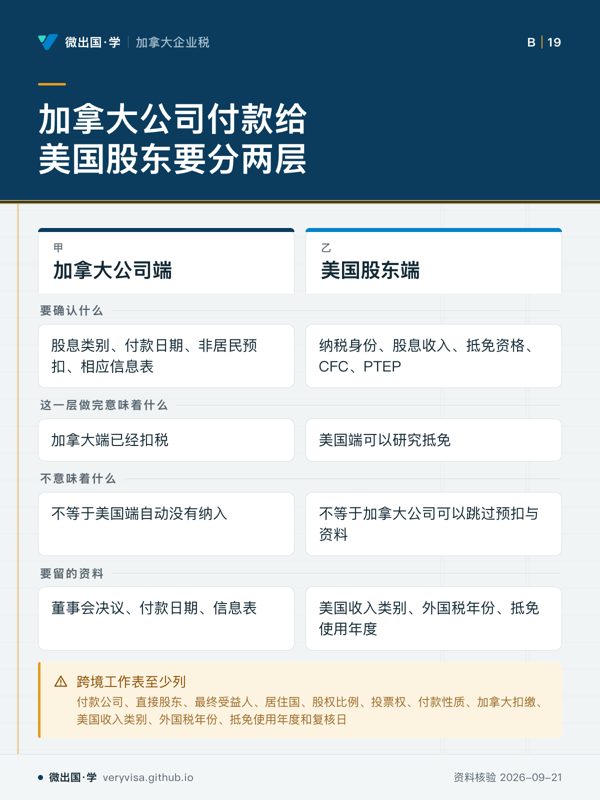
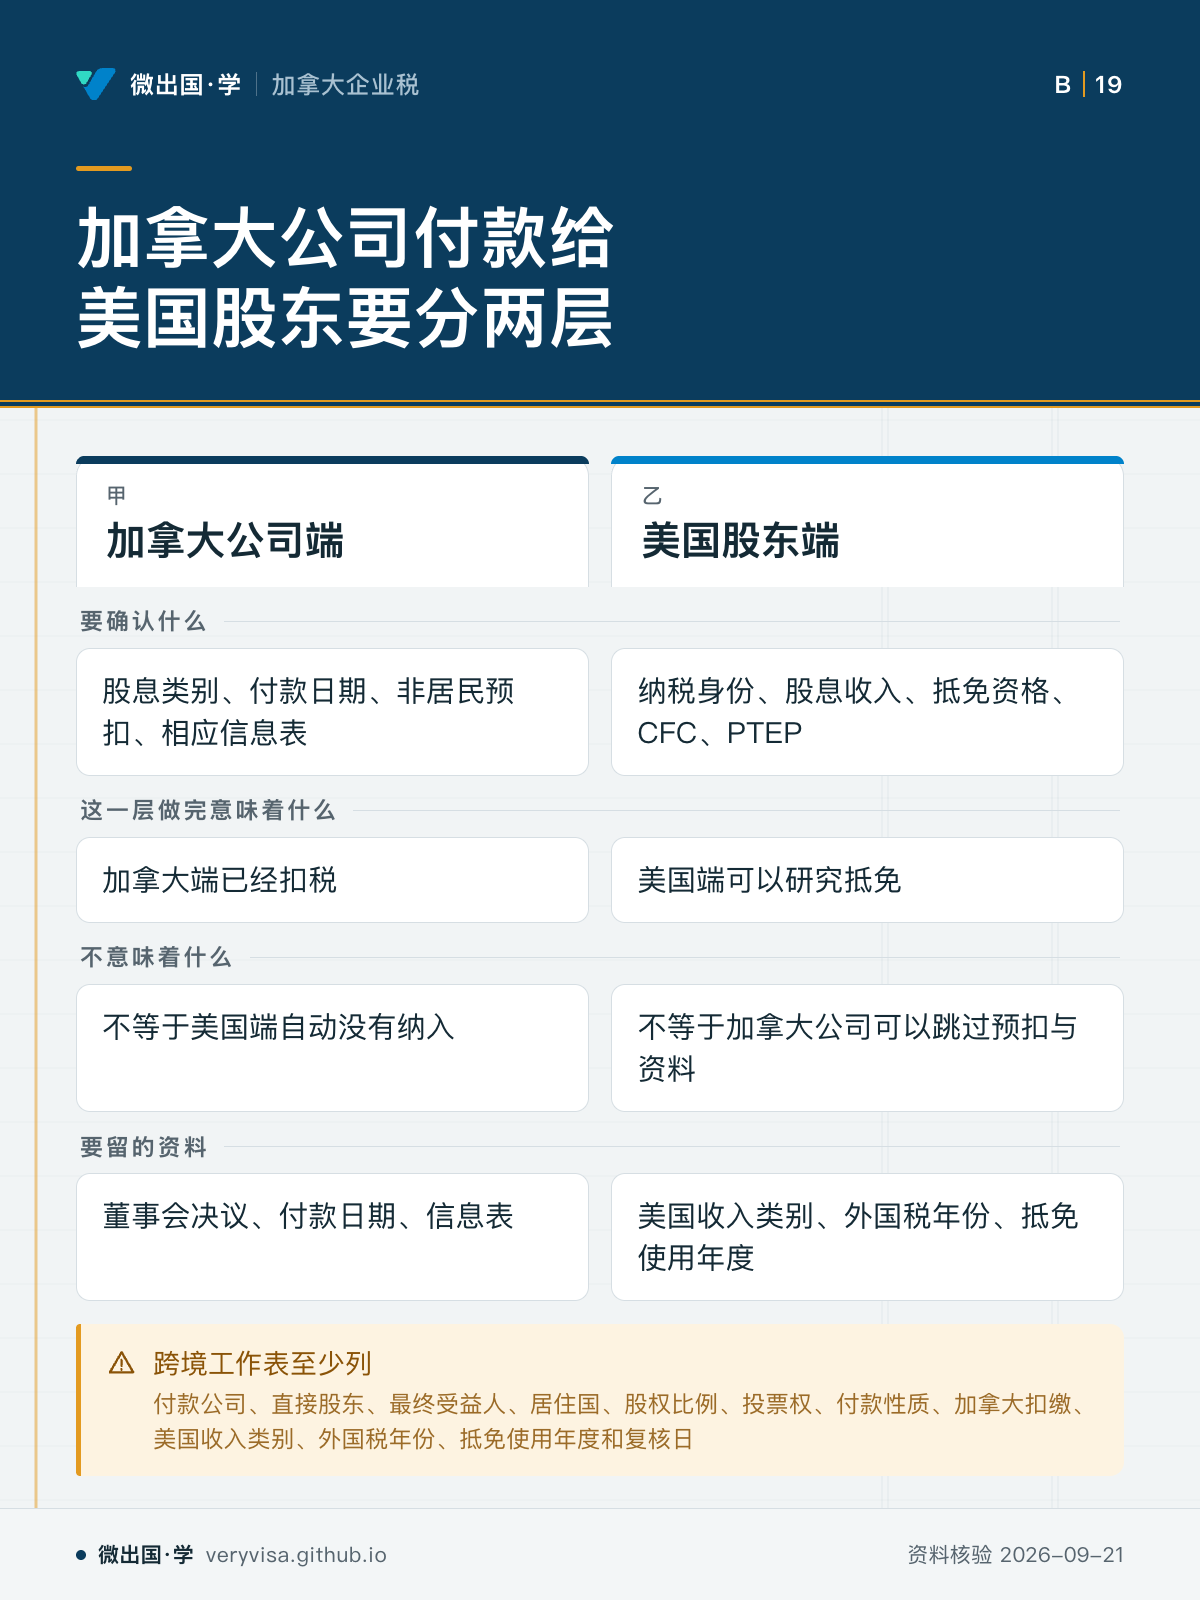
加拿大公司付款给美国股东要分两层;加拿大公司端;美国股东端;要确认什么;股息类别、付款日期、非居民预扣、相应信息表;纳税身份、股息收入、抵免资格、CFC、PTEP;这一层做完意味着什么;加拿大端已经扣税;美国端可以研究抵免;不意味着什么;不等于美国端自动没有纳入;不等于加拿大公司可以跳过预扣与资料;要留的资料;董事会决议、付款日期、信息表;美国收入类别、外国税年份、抵免使用年度;跨境工作表至少列
两端要分别确认,不能互相替代
  • 先看先看两行「不等于」:不能把一端工作替代另一端。
  • 易漏若股东链中有另一家外国公司,不能只凭第一层股东名称判断最终控制关系。
  • 下一步去练习,沿股东链逐层核对付款和抵免资料。

卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。

「公司分配与跨境股东:加拿大股息抵免、两层判断、78 加计与 960(d)」的其他卡