2026 税年公司税变了什么:一页年度更新(Corporate Tax Changes 2025 → 2026)
核实日期:2026-09-07|现行口径:2026 税年(年结落在 2026 年的公司)|复核:2027-01-31(年度变化页每年 11 月至次年 1 月密集更新,本页是全课复核频率最高的一篇) 法条依据指向《所得税法》(Income Tax Act, ITA) 与《所得税条例》(Income Tax Regulations, ITR) 现行合订本(Act current to 2026-06-21);数值指向加拿大税务局 (Canada Revenue Agency, CRA)、加拿大财政部 (Department of Finance Canada)、各省财政厅与国会法案进度页。
这是一页工具,不是一篇课文。它回答一个每年只问一次、但问错就会连着错一整年的问题:做 2026 税年的公司申报,与去年比要改哪些地方?
年度更新最容易出的错不是漏掉某一条,而是把状态搞错——把预算里宣布的措施当成已经生效的规则,把某一省的变化当成全国通则,或者反过来,因为「今年没听说有变化」就沿用去年的参数。所以这一页的每一条都带一个状态标签,只有三种:已生效(法案已获御准或条例已发布)、已宣布(预算或法案文本已公布但尚未成法)、拟议(咨询稿或政策意向)。拟议与已宣布永远不写成规则。
这一页写给三种人:每年要做一次「今年有什么不一样」检查的实务人员;想知道自己公司会不会被某项新措施影响的小老板;以及准备考试、需要一次性掌握年度变化清单的学员。读完你应该能做到三件事:说出 2026 税年联邦公司税率与小企业扣除参数变了没有;列出 2026 年各省已宣布或已生效的公司税率变化;判断一条从新闻里读到的措施,现在处于三个状态里的哪一个。
一、制度设计与底层逻辑:为什么「年度更新」本身是一门手艺
1.1 一条税法措施要走完四步才是规则
第一步 · 提出。 出现在预算文件、秋季经济声明或政策咨询稿里。这时它是「已宣布」或「拟议」。
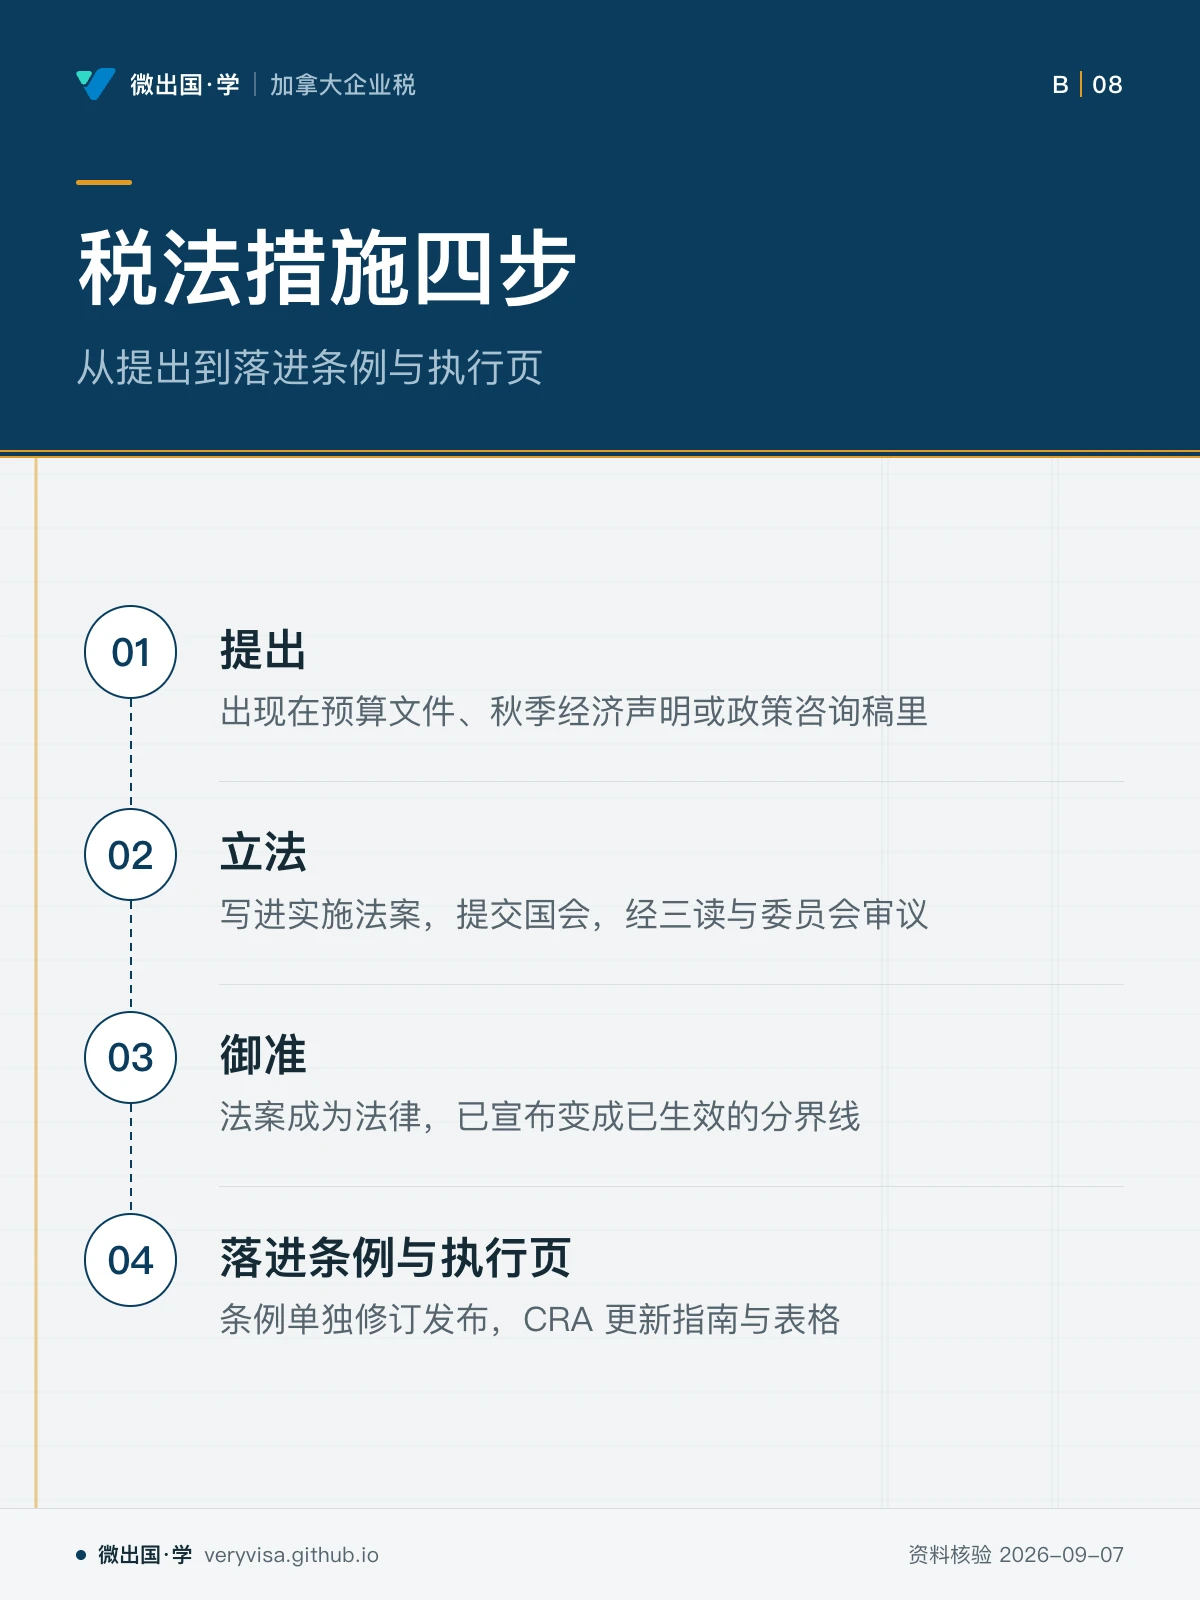
第二步 · 立法。 写进一部实施法案(如预算实施法),提交国会,经三读与委员会审议。这一步可能被修改、延后,也可能永远走不完。
第三步 · 御准 (royal assent)。 法案成为法律的那一刻。这是「已宣布」变成「已生效」的分界线,不是宣布日,也不是生效日。
第四步 · 落进条例与执行页。 有些参数写在《所得税条例》里,条例要单独修订发布;CRA 还要更新指南与表格。
第三步与第四步之间常有几个月的空档,这段空档正是年度更新最容易出错的地方。 本页给出一个 2026 税年现成的例子:财政部 2026-01-14 宣布 10.1 类乘用车的资本成本折让上限由 $38,000 升至 $39,000(加拿大财政部),而《所得税条例》s.7307(1) 的现行合订本(截至 2026-06-21)末行仍写着「2024 年之后,$38,000」(laws-lois.justice.gc.ca)。两个官方来源同时有效,说的却是不同的数——正确的处理不是选一个,是并列写并标状态。
1.2 CRA 自己维护的年表是第一站,但它不是唯一一站
CRA 的「公司税变化」页按年份分节、按联邦与各省分列,每条前面挂着立法件与日期(如「2026-03-26 预算」),是本课公司税一侧年度更新的第一站(CRA)。
但它有两个已知的边界,两个都在本课实测中踩到过:
边界一 · 它与 CRA 自己的税率表会打架,而且旧的那张更容易被搜到。变化年表(页脚 2026-06-12 更新)载明纽芬兰与拉布拉多省低税率追溯至 2026-01-01 降为 2.0%、安大略省低税率 2026-07-01 起降为 2.2%;而 CRA 的「公司税率」省表(页脚 2025-05-30)仍印着 2.5% 与 3.2%(CRA)。结论不是「哪个数对」,而是「哪一页是哪一天的快照」——变化年表带立法件与日期,税率表没有,所以年表优先。
边界二 · 它只收「变化」,不收「维持」。 某一年没有联邦节,意思是那一年联邦公司税参数零变化——但你必须自己意识到「没有那一节」这件事,而不是等它告诉你。
1.3 谁与谁在博弈
各级政府用公司税参数做产业政策:降低税率吸引投资、提高抵免引导资本流向、设定退坡表制造抢跑窗口。企业则在退坡表的边缘做时点选择——「2029 年之后可用就退坡」这句话,会直接决定一台设备是 2029 年 12 月还是 2030 年 1 月投入使用。
这也是年度更新最有价值的地方:它不只是告诉你今年该填什么数,还告诉你哪些窗口正在关闭。
1.4 错报的三个法律后果
用了尚未御准的措施:按未生效的规则少报了税,属于少缴,要补税加按规定利率逐日复利的利息。
用了错误的省级参数:省税算错,联邦复评时一并调整。省级低税率在同一税年内变动的,CRA 明确要求按各费率生效的天数比例计算(CRA)。
沿用过期的资本成本折让参数:第一年折旧算错,且误差会通过未折旧资本成本余额一路传导到后续所有年度。这一类错误的特点是「不会自己暴露」——只有在处置资产、算折旧回收时才会被发现,那时可能已经过了好几年。
二、2026 税年现行规则与数字
2.1 一句话结论:联邦零变化,省级六处动
联邦公司税参数在 2026 税年没有任何变化。 CRA 的变化年表里 2026 年只有省级节,没有联邦节(CRA)。这意味着下面这些数与 2025 税年完全相同:
| 参数 | 2024 税年(考试口径) | 2025 税年 | 2026 税年现行 | 状态 |
|---|---|---|---|---|
| Part I 基本税率 | 38% | 38% | 38% | 已生效 |
| 联邦抵免后 | 28% | 28% | 28% | 已生效 |
| 一般税率减免后(净税率) | 15% | 15% | 15% | 已生效 |
| 加拿大受控私人公司用足小企业扣除后 | 9% | 9% | 9% | 已生效 |
| 合格零排放技术制造商(一般/小企业) | 7.5% / 4.5% | 7.5% / 4.5% | 7.5% / 4.5% | 已生效 |
| 小企业扣除率 | 19% | 19% | 19% | 已生效 |
| 联邦经营限额 | 500,000 元 | 500,000 元 | 500,000 元 | 已生效 |
| 应税资本递减区间 | $10M–$50M | $10M–$50M | $10M–$50M | 已生效 |
| 被动收入递减区间 | $50,000–$150,000 | $50,000–$150,000 | $50,000–$150,000 | 已生效 |
| 分期预缴门槛 | $3,000 | $3,000 | $3,000 | 已生效 |
| 申报期限 / 欠税期限 | 6 个月 / 2 或 3 个月 | 同左 | 同左 | 已生效 |
| 银行与人寿保险公司附加税 | 1.5%($1 亿豁免额) | 同左 | 同左 | 已生效 |
出处:CRA 公司税率页(CRA)、T2 指南第 4 章(CRA)、T2 指南「开始之前」(CRA)。
关于应税资本递减区间要多说一句:$10M–$50M 是现行区间,$50M 以上小企业扣除归零;考试口径那一版写的 $10M–$15M 只适用于 2022-04-07 之前开始的税年(CRA 在本课 T2 入门一页详述)。这是考试口径与现行之间最大的一处错位,也是最容易在中型公司上算出六位数误差的一处。
2.2 各省与地区:2026 年的六处变化
| 省/地区 | 变化 | 生效 | 状态 |
|---|---|---|---|
| 卑诗省 | 新设临时可退还的制造加工投资税收抵免(适用于 BC 的加拿大受控私人公司投资于在 BC 用于制造加工的建筑物、机器与设备;立法另有排除与支出限额) | 2026-04-01 | 已生效;BC ITA Part7.1(bclaws.gov.bc.ca) |
| 卑诗省 | 图书出版税收抵免永久化 | 2026-03-31 | 已宣布 |
| 卑诗省 | 影视税收抵免申报窗口由税年结束后 18 个月延长至 36 个月;取消完工证明书要求 | 御准之日(适用于 2026-02-16 之后本应到期的申报) | 已宣布 |
| 卑诗省 | 科学研究与实验开发税收抵免与联邦对齐、扩及合格加拿大公众公司,并永久化 | 御准之日 | 已宣布 |
| 卑诗省 | 造船与修船业税收抵免延长一年至 2027 年底 | 御准之日 | 已宣布 |
| 曼尼托巴省 | 小企业创业投资税收抵免:「股份」改为「合格证券」,纳入未来股权简单协议;资格扩及有限合伙 | 2026-04-10 条例 | 已生效 |
| 新不伦瑞克省 | 小企业投资者税收抵免由投资额的 15% 提高至 25%;年度上限按是否投入战略行业分为 $125,000 与 $250,000 | 追溯至 2026-03-17 | 已生效(2026-05-05 第 39 号法案) |
| 纽芬兰与拉布拉多省 | 低税率由 2.5% 降至 2.0%;2027-01-01 再降至 1.5%,2028-01-01 降至 1% | 追溯至 2026-01-01 | 已宣布(2026-04-29 预算) |
| 新斯科舍省 | 资本投资税收抵免由 2029 年底延长至 2035 年底(2035 年底前提交预审批并获批准的,2035 年后取得的财产仍可能合格) | — | 已宣布(2026-02-23 预算) |
| 新斯科舍省 | 金融机构资本税由 4% 提高至 6% | 2026-11-01 或之后开始的税年 | 已宣布 |
| 安大略省 | 低税率由 3.2% 降至 2.2% | 2026-07-01 | 已宣布(2026-03-26 预算) |
| 安大略省 | 区域机会投资税收抵免对 2026 年之后发生的支出到期 | 2026 年底 | 已宣布 |
| 魁北克省 | 小企业扣除率由 8.3% 提高至 9.3%,合资格收入的最低税率由 3.2% 降至 2.2%(一般税率 11.5%);按受薪工时与第一产业、制造业比例线性递减的条件不变,不是每家 CCPC 都能拿到 2.2% | 2026-04-29 之后开始的税年 | 已宣布(Revenu Québec 2026-05-04 税务新闻) |
| 萨斯喀彻温省 | 可退还研发税收抵免的年度合格支出上限由 $100 万提高至 $200 万;合格支出范围扩及资本性支出 | 追溯至 2024-12-16 | 已宣布(2026-03-18 预算) |
出处:CRA 公司税变化年表(CRA)。魁北克与阿尔伯塔没有和 CRA 签公司税代征协议,CRA 的省表不列这两省,变化年表的省级各节也没有它们;魁北克一行出自 Revenu Québec 2026-05-04 的税务新闻。
卑诗省的公司税率与经营限额在 2026 年一格未动(BC 省政府):小企业率 2.0%(2017-04-01 起)、一般率 12.0%(2018-01-01 起)、经营限额 $500,000(2010-01-01 起)。BC 是本课少见的「查过、没变、可以标长青」的省。
两条跨年的省级例外仍然有效(CRA(1、2)):新斯科舍省的经营限额自 2025-04-01 起为 $700,000(不是 $500,000),低税率 1.5%;爱德华王子岛省的经营限额自 2025-07-01 起为 $600,000,一般税率 15%。考试口径按「$500,000 通则」写,遇到这两省的客户会算错。
2.3 联邦 2025 年宣布、影响 2026 税年的措施
2026年须同时处理新御准措施、追溯适用窗口和仍在审议的提案。这一节是本页对小公司最有实际影响的一节。
| 措施 | 内容 | 适用起点 | 状态 |
|---|---|---|---|
| 制造加工建筑物即时费用化 | 合格制造或加工建筑物(含合格增建与改建)成本首年 100% 扣除,条件是至少 90% 楼面面积用于合格用途;仅适用于该财产首次用于制造加工的那个税年 | 2025-11-04 起;100%(2025-11-03 之后至 2030 年前)· 75%(2030–2031)· 55%(2032–2033)· 0%(2033 年之后) | 已宣布(2025-11-04 预算) |
| 科学研究与实验开发 | 35% 增强抵免的年度支出上限由 $300 万提高至 $600 万;按上一税年在加拿大使用的应税资本递减的区间,由 $1,000 万–$5,000 万改为 $1,500 万–$7,500 万;资本性合格支出重新计入(这部分抵免 40% 可退);合资格公开公司有不同测试 | 2024-12-16或之后开始的税年 | 已生效;C15 s47(26),parl.ca |
| Part IV 税递延限制 | 通过年结日错配的多层关联公司结构递延 Part IV 税的做法受限;派付公司的股息退税暂缓,直至其后某一税年该收取公司向非关联公司或个人股东派发应税股息 | 2025-11-03 之后开始的税年 | 已宣布 |
| 转让定价 | ITA s.247 与经合组织转让定价指引对齐;罚则门槛由 $500 万调整额提高至 $1,000 万;提供文档的时限由 3 个月缩短至 30 天 | 2025-11-04 之后开始的税年 | 已生效;C15御准正文及各适用款(Parliament of Canada) |
| 境外应计经营收入 (FABI) | 新设的选择性宽免制度,对特定境外联属公司收入按加拿大经营活动收入方式课税 | 2025 年之后开始的税年(可依 s.93.4(4) 或 (5) 选举适用于之前税年) | 已生效;C15御准正文及各适用款(Parliament of Canada) |
| 碳捕集利用与封存投资税收抵免 | 全额费率(60%/50%/37.5%)延长五年,适用于 2022 至 2035 年;较低费率(30%/25%/18.75%)适用于 2036 至 2040 年 | — | 已生效;C15御准正文及各适用款(Parliament of Canada) |
| 清洁技术制造投资税收抵免 | 合格关键矿物清单增列锑、铟、镓、锗、钪 | 2025-11-03 之后取得并可供使用的财产 | 已生效;C15御准正文及各适用款(Parliament of Canada) |
| 农业合作社以股份支付的惠顾分红 | 原定 2025 年底到期的所得税与预扣义务临时递延,延长适用于 2031 年前发行的合格股份 | — | 已生效;C15御准正文及各适用款(Parliament of Canada) |
| 向农民返还燃料费收益的税收抵免 | 取消;2024 日历年是最后一个可享年度 | — | 已宣布 |
| 液化天然气设施加速资本成本折让 | 对 2025-11-03 之后至 2035 年前取得的合格设备与相关建筑物恢复加速折让,须满足新的排放绩效要求(前 25% 者液化设备 30%、建筑物 10%;前 10% 者 50% 与 10%) | 2025-11-03 之后取得 | 已宣布 |
| 企业号与项目账户注册 | CRA停止电话注册;符合条件者使用网上登记,不具备在线资格者按CRA指定替代途径 | 2025-11-03 | 已实施行政变更 |
| 自愿披露计划 | 申请表 RC199 简化;未被提示的申请一般减免 75% 利息与 100% 罚款,被提示的申请部分减免 25% 利息、罚款最多全免,减免只及利息与罚款;收到关于潜在不合规的来函后仍可申请,是否算被提示看 CRA 对具体问题的判断;正在审计或调查中、或恶劣不合规的仍受限;多年问题一般附境外所得或资产最近 10 年、境内最近 6 年、GST/HST 最近 4 年的资料 | 2025-10-01 | 已生效(行政政策) |
| 小企业碳退税 | 取消;2019–2020 至 2023–2024 燃料费年度的部分收益已返还给多数合格加拿大受控私人公司,2024–2025 年度按同样方式返还;2026-03-26 立法把各燃料费年度的这笔退税一律定为不计税,CRA 正在复核曾把它计入应税收入的 T2(Schedule 1 第 295 行已明确列出的由 CRA 直接调整) | 2025-03-14 条例;不计税部分 2026-03-26 立法 | 已生效 |
| 资本利得纳入率 | 由二分之一提高至三分之二的提案,先由 2024-06-25 推迟至 2026-01-01,随后宣布取消 | — | 已撤销 |
出处:CRA 公司税变化年表(CRA)、Budget 2025 税务措施补充资料(加拿大财政部)。
本表按修法正文区分状态:C15已获御准的条款不能因为CRA摘要仍用will/proposed就继续写成未生效;C31中的制造建筑等提案则继续单列。做 2026 税年的申报时,要逐条确认它落在哪部法案、那部法案走到哪一步了。
2.4 从 2024 年延续下来、在 2026 年仍然管用的三条
再加速投资激励 (RIIP):2024-12-16 秋季经济声明宣布恢复加速投资激励与即时费用化。CRA 在现行 T2 指南里用了 RIIP 这个新名字与另一组日期参数——2024 年之后取得、2034 年前可用;50% 净增加成到 2030 年前可用;44/46/50 类的即时费用化只覆盖 2027 年前可用的财产(CRA)。2026可用的旧购置资产仍可能走原AII日期路径,新取得资产走RIIP;不能宣称原日期全部作废。 本课的税会调整一页有完整对照表。
过度利息与融资费用限制 (EIFEL):对不属于豁免实体的纳税人,可扣净利息与融资费用一般限于调整后应税收入的 30%,适用于 2024-01-01 或之后开始的税年;过渡期对 2023-10-01 之后至 2024-01-01 之前开始的税年适用 40%(CRA)。合格专建住宅出租项目与受监管能源公用事业等融资豁免按s18.2现行定义和选择条件另核,不能把所有跨境借款自动划为非豁免。这条规则名义上针对大企业,但「豁免实体」的判定要逐年做——一家有跨境关联借款的中型公司可能突然落进来。
全球最低税:确保全球合并收入超过 7.5 亿欧元的大型跨国企业在其经营的每个辖区适用至少 15% 的有效税率(CRA)。
实质性加拿大受控私人公司 (substantive CCPC):对 2022-04-07 之后开始的税年,通过非加拿大受控私人公司结构赚取投资收益的递延优势被取消;除该措施与境外应计财产收入相关规则外,实质性加拿大受控私人公司在《所得税法》其余各处仍按非加拿大受控私人公司处理(CRA)。
2.5 薪酬一侧:2026 年三个数在动
公司税参数没变,但发薪成本每年都在变(CRA(1、2、3)):
| 项目 | 2025 税年 | 2026 税年 | 状态 |
|---|---|---|---|
| CPP 最高应计供款收入 | $71,300 | $74,600 | 已生效 |
| CPP 雇员最高供款(费率 5.95% 不变) | $4,034.10 | $4,230.45 | 已生效 |
| CPP2 第二层上限 | $81,200 | $85,000 | 已生效 |
| CPP2 雇员最高供款(费率 4% 不变) | $396 | $416 | 已生效 |
| EI 最高可保收入 | $65,700 | $68,900 | 已生效 |
| EI 雇员费率 | 1.64% | 1.63% | 已生效 |
| EI 雇员最高保费 | $1,077.48 | $1,123.07 | 已生效 |
| 10.1 类乘用车资本成本折让上限 | $38,000 | $39,000 | 已宣布(条例仍写 $38,000) |
| 免税里程津贴(前 5,000 公里/其后,各省) | 72¢/66¢ | 73¢/67¢ | 已生效 |
| 月租金扣除上限 / 新车贷月利息上限 | $1,100 / $350 | $1,100 / $350 | 已生效 |
| 员工个人用车应税福利固定费率 | 34¢ | 34¢ | 已生效 |
出处见上;车辆参数出自财政部 2026-01-14 新闻稿(加拿大财政部)与条例现行文本(laws-lois.justice.gc.ca)。EI 那一行仍是本课最好的一道判断题:费率在降而最高保费在涨,因为可保收入上限升得更多。
三、实务流程:一年做一次的六步年度更新
第一步 · 打开 CRA 的公司税变化年表,只读顶部两节。 最上面是最新年度的省级节,其次是最新年度的联邦节(如果有)。没有联邦节就意味着联邦零变化,这本身就是一条结论(CRA)。
第二步 · 逐条抄下立法件与日期。 年表每条前面的方括号里写着来源(如「2026-03-26 预算」「2026-05-05 第 39 号法案」)。抄下这个标记,它决定这条是「已宣布」还是「已生效」。
第三步 · 对每条已宣布的措施,查它落在哪部法案、法案走到哪一步。 国会的法案页会给出一读、二读、委员会、三读与御准的时间线(Parliament of Canada(1、2))。只有到了御准,才能改写成规则。
第四步 · 交叉核对 CRA 自己的税率表。 打开公司税率页看它的页脚更新日期(CRA)。若它的日期早于年表且两者数字冲突,以年表为准,并在工作底稿里记一行说明。
第五步 · 单独跑一遍薪酬与车辆参数。 这两组数走的是另外两条更新路径:CPP/EI 在每年 11 月由 CRA 公布,车辆参数在每年 12 月至次年 1 月由财政部新闻稿公布。它们不在公司税变化年表里,年年要单独查。
第六步 · 把「窗口正在关闭」的项单列一张表。 退坡与到期条款是年度更新里唯一带时间压力的部分:44/46/50 类即时费用化对 2026 年之后可用的财产终止;安大略省区域机会投资税收抵免对 2026 年之后的支出到期;制造加工建筑物即时费用化 2030 年起降到 75%。这些日期决定的是行动时点,不是申报数字。
🔧
两个官方来源打架时,看的是「哪一页是哪一天的快照」
判据只有一条:带立法件与日期的那一页优先。CRA 的变化年表每条都挂着预算或法案标记,公司税率省表没有,所以年表优先。同理,财政部的年度车辆参数新闻稿有明确日期,而条例合订本有明确的「截至」日期——两者不一致时并列写、各标状态,不选边。这条纪律的成本是每次多一次抓取,收益是不会把整年的税基算错。
四、联邦之外:省级变化为什么比联邦更值得年年查
联邦公司税参数三年没动,省级参数一年动了六处。这不是巧合,是结构性的:省级公司税率是各省之间的竞争工具,调整成本低、见效快,所以动得频繁。
2026 年的三个方向很清楚。降低小企业税率:纽芬兰与拉布拉多省从 2.5% 降到 2.0%,并预告 2027 年 1.5%、2028 年 1%;安大略省从 3.2% 降到 2.2%。扩大投资抵免:新不伦瑞克省把小企业投资者抵免从 15% 提到 25%;萨斯喀彻温省把研发抵免上限从 $100 万提到 $200 万并纳入资本性支出;卑诗省新设制造加工投资抵免。对特定行业加税:新斯科舍省把金融机构资本税从 4% 提到 6%。
对多省经营的公司,这三个方向合起来意味着一件事:收入在省与省之间的分配(按常设机构的工资与毛收入分摊)比过去更影响总税负。
卑诗省这一格 2026 年的公司税率与经营限额一格未动(BC 省政府),新增的只有一项制造加工投资税收抵免(CRA)。BC 的公司做年度更新时,公司税率那一行可以直接确认「无变化」,把时间花在抵免与雇主健康税上——后者按日历年 BC 薪酬计征,免税额 $1,000,000、缺口费率 5.85%、超过 $1,500,000 按 1.95% 计全额,且联营雇主必须共享免税额(BC 省政府)。
五、历史变革:三年的公司税年度更新回头看
2024 税年:联邦公司税率零变化。全年最大的两件事是加速投资激励进入退坡尾段,以及 2024-04-16 预算宣布的一系列措施(专建出租住房 10% 加速折让、44/46/50 类即时费用化、电动车供应链投资税收抵免、税债避让反避税补充规则、全球最低税)。年底的秋季经济声明宣布恢复加速投资激励与即时费用化(CRA)。
2025 税年:联邦公司税率仍零变化。省级出现两处打破「$500,000 通则」的例外——新斯科舍省 $700,000、爱德华王子岛省 $600,000。1 月 31 日财政部宣布把资本利得纳入率的提高推迟到 2026-01-01,其后又宣布取消。3 月取消小企业碳退税。10 月起自愿披露计划改版、11 月起企业号注册只能在线。11 月 4 日预算带来一批公司税措施,至今多数仍是已宣布(CRA、加拿大财政部)。
2026 税年:联邦第三年零变化,省级六处动。这三年连起来的规律是:联邦稳住税率、用抵免与折旧参数做调节;省级用税率做竞争。 做年度更新时,联邦那一侧要盯的是抵免与资本成本折让参数,省级那一侧要盯的是税率与限额。
资本利得纳入率那一段值得单独记住。 它在两年内走完了「提案 → 推迟生效日 → 取消」的完整周期。任何在 2024 至 2025 年间按三分之二编写的模板、软件设置或教学材料都已过期,而现行 T2 指南仍写二分之一(CRA)。这是「拟议永不写成规则」这条纪律最贵的一次演示——照着提案改了系统的人,改了两次。
六、案例
案例一 · 温哥华的咨询公司:查完发现什么都不用改(示例)
示例公司「岭南咨询」是一家 BC 的加拿大受控私人公司,年结日 12 月 31 日,年收入约 $400,000,全部是经营活动收入,无固定资产采购,两名雇员。
走完六步:联邦无变化(年表无 2026 联邦节);BC 公司税率与经营限额无变化(BC 省政府);BC 新增的制造加工投资抵免与咨询业无关;薪酬参数三个数在动(CPP、CPP2、EI 上限均上调);无车辆、无资本性支出,退坡窗口全部不适用。
结论:公司税这一侧一个数都不用改,只需要更新薪资系统里的三个上限。 这个结论本身就是年度更新的产出——「确认没变」与「找出变了什么」价值相同,因为它把「今年是不是漏了什么」这个不确定性关掉了。
案例二 · 素里的制造公司:两个窗口正在关闭(示例)
示例公司「枫岭精工」是 BC 的加拿大受控私人公司,年结日 12 月 31 日,2026 年计划采购一批设备并考虑扩建厂房。
设备:用于货物制造加工的机器设备(53 类),首年 100% 即时费用化,退坡从 2029 年之后可用的财产开始(CRA)。窗口到 2029 年底,不紧迫。
电脑与数据网络设备(50 类):即时费用化只覆盖 2024-04-15 之后取得且 2027 年前可用的财产;2026 年之后才可用的只剩半年规则豁免(CRA)。窗口在 2026 年底关闭——这批采购要赶在年内投入使用,不是年内下单。
厂房扩建:制造加工建筑物的即时费用化是 2025-11-04 预算宣布的措施,首年 100% 扣除(条件是至少 90% 楼面面积用于合格用途),2030 年起降到 75%(CRA)。但它目前是「已宣布」——要确认它落在哪部法案、是否已获御准,才能按 100% 做规划。
BC 侧:2026-04-01 起新设的制造加工投资税收抵免可能同时适用于这批建筑物与设备,同样是已宣布状态(CRA)。
这家公司的年度更新产出是一张三行的行动表:50 类采购赶 2026 年底投入使用;厂房扩建的税务假设标注「待御准」;BC 抵免的资格与排除项在动工前另行核实。
案例三 · 多伦多与哈利法克斯两地经营的公司:低税率算错三次(示例)
示例公司「江畔物流」在安大略省与新斯科舍省各有常设机构,年结日 12 月 31 日,2026 年经营活动收入 $900,000。
第一处容易错 · 新斯科舍省的经营限额:考试口径按 $500,000 通则写,但新斯科舍省自 2025-04-01 起是 $700,000(CRA(1、2))。分配到该省的那部分收入,享受低税率的上限比通则高出 40%。
第二处容易错 · 安大略省的低税率在年中变:3.2% 用到 2026-06-30,2.2% 从 2026-07-01 起(CRA)。CRA 明确要求按各费率生效的天数比例计算(CRA)。年结日 12 月 31 日的公司,2026 年要按 181 天与 184 天两段分别算。
第三处容易错 · 搜到了旧的那张表:CRA 的公司税率省表(页脚 2025-05-30)仍印着安大略省 3.2%,而变化年表(页脚 2026-06-12)写着 2026-07-01 起 2.2%。搜索引擎排在最前面的通常是那张旧表,做省级参数时要两页都开,以带日期的那一页为准。
三处叠加,如果全按最省事的做法(考试口径通则 + 搜到的第一张表 + 全年单一税率),这家公司的省税会算错,而且是往少了算。
七、常见错报与自查清单
把预算里宣布的措施当成已经生效。 御准才是分界线。识别方法:每条措施都要能回答「它写在哪部法案、那部法案走到哪一步了」,答不出就标已宣布。
因为「今年没听说有变化」就沿用去年参数。 薪酬与车辆参数走的是另一条更新路径,不在公司税变化年表里。识别方法:年度更新固定跑三条线——公司税年表、CPP/EI 年度表、财政部车辆参数新闻稿。
用搜到的第一张税率表。 旧表排名更高,且没有更新日期标记。识别方法:先看页脚更新日期,两页冲突时以带立法件与日期的那一页为准。
省级低税率年中变动却按全年单一税率算。 CRA 要求按天数比例计算。识别方法:只要该省当年有税率变动,就把税年切成两段分别算。
按「$500,000 通则」处理所有省。 新斯科舍省 $700,000、爱德华王子岛省 $600,000。识别方法:多省经营的公司,逐省查一次经营限额,不套通则。
用考试口径的加速投资激励参数算第一年折旧。 现行是再加速投资激励,取得与可用的时间窗全部不同。识别方法:凡涉及 2024 年之后取得的财产,回现行 T2 指南第 3 章核参数。
按三分之二纳入率算公司资本利得。 该提案已取消,现行仍是二分之一。识别方法:任何 2024 至 2025 年间编写的模板都要重核。
把 2026 年乘用车上限 $39,000 写成已生效的法定值。 条例文本仍写 $38,000。识别方法:并列写、各标状态。
忽略退坡与到期条款的时点效应。 44/46/50 类即时费用化对 2026 年之后可用的财产终止。识别方法:年度更新最后单列一张「窗口正在关闭」表。
只查所得税,不查省级薪酬税。 BC 的雇主健康税按日历年独立计征,联营雇主要共享免税额。识别方法:在 BC 发薪的公司,年度更新里固定加一行雇主健康税。
术语双语对照
| English | 中文 | 一句话机制 |
|---|---|---|
| royal assent | 御准 | 法案成为法律的那一刻;已宣布与已生效的分界线 |
| enacted / announced / proposed | 已生效/已宣布/拟议 | 本课的三态纪律;后两者永不写成规则 |
| budget implementation act | 预算实施法 | 把预算措施写成法条的载体;一个预算常拆成多部实施法分批推进 |
| What's new for corporations | 公司税变化年表 | CRA 自维护、按年份与联邦/各省分节、每条挂立法件与日期 |
| lower rate / higher rate | 省级低税率/高税率 | 低税率对应联邦小企业扣除的那段收入;高税率对应其余 |
| business limit (provincial) | 省级经营限额 | 多数省沿用联邦 $500,000;新斯科舍省 $700,000、爱德华王子岛省 $600,000 |
| proration by days | 按天数比例 | 税率或限额在税年中变动的,按各自生效天数分段计算 |
| general tax reduction | 一般税率减免 | 对不享小企业扣除的收入再减 13%,从 28% 得到 15% |
| federal tax abatement | 联邦抵免 | 从 38% 里减 10%,把这段税基让给省 |
| reaccelerated investment incentive (RIIP) | 再加速投资激励 | 现行版加速折旧:2024 年后取得、2034 前可用;50% 加成到 2030 前可用 |
| immediate expensing | 即时费用化 | 首年 100% 扣除;各类资产各有退坡表 |
| phase-out | 退坡 | 优惠按年份递减至零;决定资产投入使用的时点选择 |
| EIFEL | 过度利息与融资费用限制 | 非豁免实体的净利息扣除一般限于调整后应税收入的 30% |
| global minimum tax | 全球最低税 | 全球合并收入超 7.5 亿欧元的跨国企业每辖区至少 15% 有效税率 |
| substantive CCPC | 实质性加拿大受控私人公司 | 2022-04-07 后开始的税年,堵住通过非加拿大受控私人公司结构递延投资收益税的做法 |
| FABI | 境外应计经营收入 | 与境外应计财产收入互补的选择性宽免制度,2025 年之后开始的税年 |
| Part IV tax | Part IV 税 | 私人公司收取组合股息的可退还税;2025-11-03 后开始的税年递延受限 |
| CCUS ITC | 碳捕集利用与封存投资税收抵免 | 全额费率延至 2035 年,较低费率 2036–2040 年 |
| clean technology manufacturing ITC | 清洁技术制造投资税收抵免 | 合格关键矿物清单 2025 年增列五种 |
| SR&ED | 科学研究与实验开发 | 加拿大受控私人公司 35% 增强抵免的年度支出上限,2024-12-15 之后开始的税年为 $600 万(C-15 已御准,已生效) |
| transfer pricing (s.247) | 转让定价 | 与经合组织指引对齐;罚则门槛升至 $1,000 万,文档时限缩至 30 天 |
| capital tax (financial institutions) | 金融机构资本税 | 新斯科舍省 2026-11-01 或之后开始的税年由 4% 升至 6% |
| Employer Health Tax (EHT) | 雇主健康税 | BC 省级薪酬税;按日历年计征,联营雇主共享免税额 |
来源
CRA 现行页面:公司税变化年表 2026 省级节与 2025/2024 联邦节(CRA)· 公司税率与省表(CRA)· T2 指南第 4 章小企业扣除与两条递减(CRA)· T2 指南「开始之前」的申报与缴款期限(CRA)· T2 指南第 3 章再加速投资激励与资本利得纳入率(CRA)· CPP 费率与上限(CRA)· CPP2 费率与上限(CRA)· EI 费率与上限(CRA)。
财政部与预算:Budget 2025 税务措施补充资料(加拿大财政部)· 2026 车辆扣除上限与费用福利费率新闻稿(加拿大财政部)。
立法进度:C-15 已获御准(Parliament of Canada)· C-31 仍在委员会审议(Parliament of Canada)。条例现行文本:ITR s.7307 乘用车法定参数(laws-lois.justice.gc.ca)。
省级:卑诗省公司税率与经营限额(BC 省政府)· 卑诗省雇主健康税(BC 省政府)。