阿尔伯塔多法域常设机构与企业主薪酬分配:T2203 跨省税阶与 AB 8% 新阶梯测算
核实日期:2026-09-10|本页适用口径:2026 税年加拿大私营公司(CCPC)、跨省经营企业及独资或合伙企业主在涉及阿尔伯塔省(Alberta)常设机构时的收入分配与个人税负核算。下一次复核:2027-01-31;阿尔伯塔财政厅或联邦 CRA 发布新税表与常设机构指引时提前复核。本文涉及金额除特别注明外均为加元。
在跨省商业运营中,企业主和财会人员经常面临业务跨越省界的多法域申报场景。一家注册在卑诗省或安大略省的私营公司,如果其在阿尔伯塔省设有办事处、仓库、生产场地或常驻雇员,就会在该省构成税收意义上的常设机构(Permanent Establishment, PE)。对于以未成立法人的独资企业(Sole Proprietorship)或合伙企业(Partnership)形式经营的小微企业主,跨省商业利润的分配直接触及联邦个人申报中的 T2203 表(Provincial and Territorial Taxes for Multiple Jurisdictions);而对于已经成立公司的控股人而言,其从公司领取的管理薪资或分红,也同样与阿尔伯塔独特的省税阶梯深度交织。
很多纳税人对跨省多法域申报存在一种直觉性误解,以为把利润拆分给不同省份后,每个省份都可以从该省最低一档税率重新起算。事实上,税法通过一套严谨的综合测算机制彻底封堵了这种人为拆分低档税阶的漏洞。与此同时,阿尔伯塔省近年来经历的历史性个人税制重构——特别是引入全新的 8% 最低所得税阶——直接重塑了企业主从低税率省份进行利润提取和常设机构薪酬筹划的比较基准。
一、T2203 多法域分配的核心控制:先算全局基本税,再按比例分摊
当非公司制企业主在居住省之外的省份拥有商业常设机构时,年终不能直接在居住省的普通 428 表上结算全额省税,必须启用 T2203 表进行多省税额分配。这里最容易产生申报偏差的地方,在于收入分配与税率累进梯度的计算顺序。
根据 的法定规则:T2203 用全来源应税收入计算各省基本税与允许抵免后,乘该法域收入分配比例,而不允许以拆开的收入分别从最低档起算。
这意味着什么?假定一名安大略省居民企业主,2026 税年全来源应税净收入(包含自雇利润、投资收益和工资)为 200,000 加元,其中 40% 的自雇业务利润通过阿尔伯塔常设机构实现,其余 60% 属于安大略。在填写 T2203 时,系统绝不是将 80,000 加元(200,000 × 40%)单独放进阿尔伯塔税阶里从 0 开始爬坡,也不是将 120,000 加元单独放进安大略税阶里从 0 爬坡。
正确的法定步骤如下: 1. 全局应税所得锁定:以纳税人全来源的 200,000 加元作为统一起点; 2. 虚拟全额基本税测算:假定该纳税人 100% 的收入都来自阿尔伯塔,代入 2026 税年阿尔伯塔的完整累进税阶,扣除该省允许的标准非退还抵免后,算出阿尔伯塔虚拟省基本税; 3. 分摊系数加权:根据企业在阿尔伯塔与安大略之间的营业总额(Gross Revenue)与支付薪资总额(Salaries/Wages Paid)的加权平均分配公式,得出阿尔伯塔法域比例(本例中为 40%); 4. 最终税额归集:将虚拟的阿尔伯塔基本税乘以 40%,作为向阿尔伯塔缴纳的实际省税份额。
这种“先总后分”的控制逻辑彻底杜绝了高收入纳税人通过设立多个省份的虚拟分支机构,反复享受各省 0 至 5 万加元低边际税率的套利空间。
二、阿尔伯塔税阶结构的历史性重组与 2026 税年六档体系
为了吸引商业投资与专业人才,阿尔伯塔省政府对其个人所得税制度进行了大幅重组。在过去很长一段时间内,阿尔伯塔以 10% 的单一扁平税率(Flat Tax)著称;其后虽然转为五档累进税制,但起征门槛一直维持在较高水平。在 2025 税年与 2026 税年,阿尔伯塔正式引入了针对中低收入阶层的 8% 优惠边际税率,这直接改变了该省的税阶数量与收入分界线。
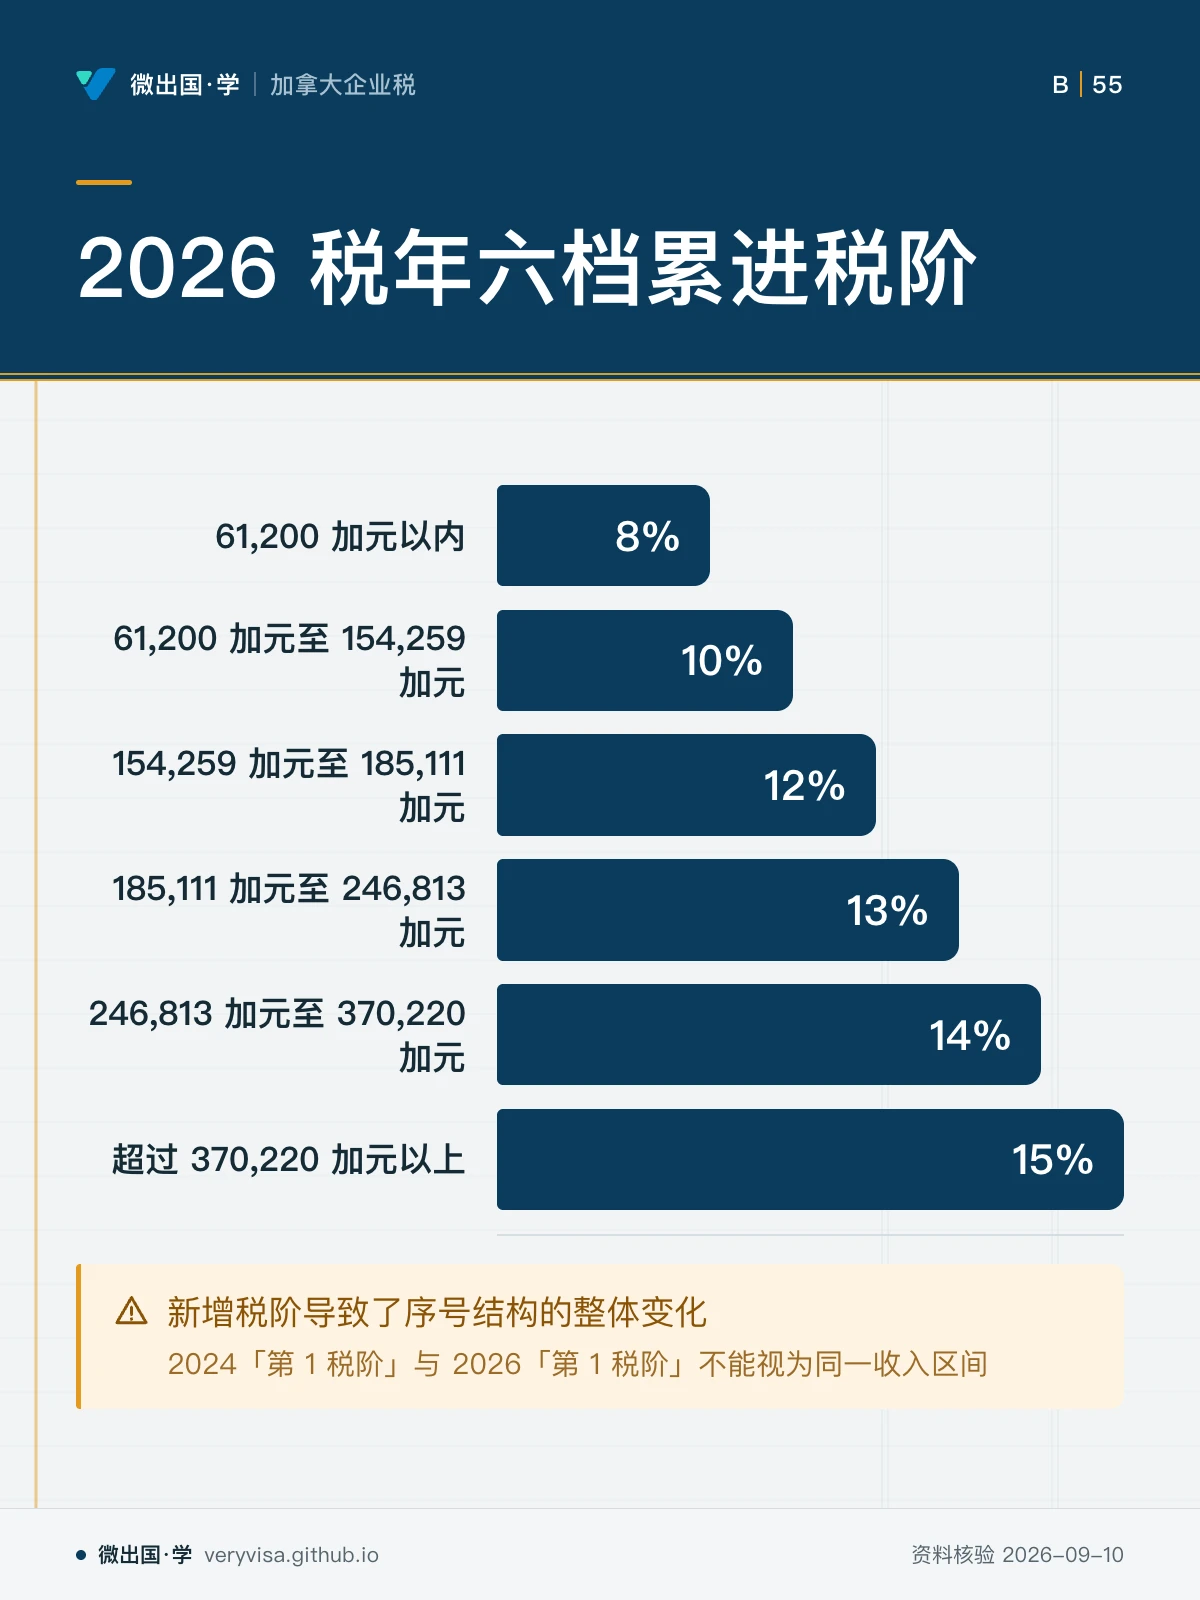
必须特别注意:阿尔伯塔新增税阶导致了序号结构的整体变化。在跨年度比对税表时,绝对不能将 2024 税年的“第 1 税阶”与 2026 税年的“第 1 税阶”视为同一收入区间,否则会引发严重的税负倒挂和预测失真。
2026 税年阿尔伯塔现行的六档累进税阶及历史过渡演变如下:
- 第 1 税阶:
- 收入上限:2024 税年为 148,269 加元;2025 税年重构为 60,000 加元;2026 税年经指数化调整为 61,200 加元。
- 边际税率:2024 税年为 10%;2025 税年降至 8%;2026 税年维持 8%。
-
该税阶是阿尔伯塔税改的核心成果,使收入在 61,200 加元以内的中小企业主和雇员享受到加拿大各省中极具竞争力的 8% 极低省税。
-
第 2 税阶:
- 收入上限:2024 税年为 177,922 加元;2025 税年调整为 151,234 加元;2026 税年指数化为 154,259 加元。
- 边际税率:2024 税年为 12%;2025 税年调整为 10%;2026 税年为 10%。
-
在 2026 税年中,61,200 加元至 154,259 加元这一极宽广的区间适用 10% 的税率,依然优于绝大多数省份同等区间的综合边际税率。
-
第 3 税阶:
- 收入上限:2024 税年为 237,230 加元;2025 税年为 181,481 加元;2026 税年指数化为 185,111 加元。
- 边际税率:2024 税年为 13%;2025 税年为 12%;2026 税年为 12%。
-
适用于 154,259 加元至 185,111 加元之间的所得。
-
第 4 税阶:
- 收入上限:2024 税年为 355,845 加元;2025 税年为 241,974 加元;2026 税年指数化为 246,813 加元。
- 边际税率:2024 税年为 14%;2025 税年为 13%;2026 税年为 13%。
-
适用于 185,111 加元至 246,813 加元之间的所得。
-
第 5 税阶:
- 收入上限:2025 税年为 362,961 加元;2026 税年指数化为 370,220 加元(2024 税年旧制中无此对应序号)。
- 边际税率:2024 税年为 15%;2025 税年为 14%;2026 税年为 14%。
-
适用于 246,813 加元至 370,220 加元之间的所得。
-
第 6 税阶:
- 边际税率:2025 税年为 15%;2026 税年维持 15%。
- 适用于超过 370,220 加元以上的所有高额应税所得。这一 15% 的最高省边际税率,相较于魁北克(25.75%)、BC(20.5%)和安大略(含附加税后超过 20.53%)的峰值,对高管薪酬与高利润私营企业主构成了明显的税率缓冲。
三、跨档实务基准测算:以 70,000 加元应税收入为例
为了清晰展示 2026 税年阿尔伯塔新阶梯的跨档计算方式,官方基准提供了一个具有代表性的跨档案例。
根据 的跨档计算规则:2026 税年阿尔伯塔第 1 档上限为 61,200 加元;当应税收入为 70,000 加元时,其跨入第 2 档的部分为 8,800 加元(70,000 - 61,200),适用 10% 边际税率。
我们来做一步步拆解: 1. 第 1 档应税额:前 61,200 加元适用 8% 税率,产生基础税额为: $$61,200 \times 8\% = 4,896.00 \text{ 加元}$$ 2. 第 2 档应税额:超出部分的 8,800 加元适用 10% 税率,产生税额为: $$8,800 \times 10\% = 880.00 \text{ 加元}$$ 3. 合计毛基本税额(Gross Tax): $$4,896.00 + 880.00 = 5,776.00 \text{ 加元}$$ 4. 基本个人额(BPA)抵免: 在 2026 税年,阿尔伯塔省的基本个人额为 22,769 加元。在六档税制下,省非退还性税收抵免的基础转换率按最低档税率 8% 换算: $$22,769 \times 8\% = 1,821.52 \text{ 加元}$$ 5. 净省税(Net Provincial Tax): $$5,776.00 - 1,821.52 = 3,954.48 \text{ 加元}$$
这一 3,954.48 加元的省税结果精确对应了 的官方测算口径。在企业为派驻阿尔伯塔雇员或企业主自身核算工资预扣税(Payroll Source Deductions)时,TD1AB 表格的申报额度与 T4032 扣税表正基于这套精准的 8% 底档机制运行。
四、企业主法人与自雇经营的综合筹划边界
在充分掌握 T2203 与阿尔伯塔六档税制之后,跨省经营企业主在架构选择与现金流提取上应当建立三条风控防线:
第一,常设机构认定事实重于形式。在企业税(T2)申报附表 5(Schedule 5)以及个人 T2203 表中,不能随意指派利润归属地。如果企业仅在阿尔伯塔拥有一处名义注册地址或虚拟邮箱,而实际管理机构、签约权、雇员劳动和存货均在其他省份,CRA 在稽查时会依据《所得税条例》(Income Tax Regulations)第 400 条将常设机构否定,导致按阿尔伯塔 8% 低税率申报的税款被推翻并补缴高税率省份的税款与滞纳金。
第二,工资与分红的整合税率(Tax Integration)考量。阿尔伯塔的省级企业所得税率为:小生意优惠税率(Small Business Rate)仅为 2%,一般公司税率为 8%。由于阿尔伯塔省企业所得税与个人所得税都处于全加较低水平,阿尔伯塔控股公司(Holdco)或运营公司(Opco)在选择向股东发放 T4 工资还是 T5 股息时,拥有极大的弹性。在低收入区间(61,200 加元以内),8% 的个人税率使得发放工资提取利润具有极高税收性价比,同时还能生成珍贵的 RRSP 供款额度与 CPP 积累;而当年利润超过 370,220 加元时,将利润留在公司内部或分期派发非合格股息,可有效规避 15% 的省个人顶格税率与 33% 的联邦顶格税率的叠加冲击。
第三,跨省合伙与自雇的 T2203 资料归档。对于通过合伙架构(如跨省执业的工程公司、咨询事务所或医疗诊所)在阿尔伯塔实现收益的合伙人,事务所必须在年度结账时出具明晰的 T5013 附表,详列各省分配比例。企业主个人在申报时,必须保存按收入和工资双重因子测算的工底底稿,确保 T2203 中的分配百分比与合伙企业报税资料完全吻合。