核实日期:2026-10-30|本页口径:2026 税年加拿大企业为员工、董事或承包商安排跨城市差旅时,报销与每日津贴怎样才不算应税福利、怎样留证据。下一次复核:2027-01-31。
企业差旅政策最容易出现的错误,是把“公司允许报销多少”“税务上可以采用什么标准”“员工实际花了多少”写成同一个数字。加拿大税法没有给每个城市公布一个“差旅每日免税上限”:员工为公司出差,公司按实际发生的合理费用实报实销,一般不构成应税福利;公司改发固定津贴时,判断标准是《所得税法》s.6(1)(b)(vii) 的“合理”二字。企业应先确认出差是否成立、地点和日期,再决定用实报实销还是津贴、要保存哪些证据、是否计入雇佣收入。
一、先确定这是不是“离开常驻地”的出差
s.6(1)(b)(vii) 的豁免只适用于员工为履行职务、离开其通常工作或报到的雇主营业场所所在的市镇(及所在都会区)而领取的合理差旅津贴;汽车津贴另由 (vii.1) 规定,主要从事销售或洽谈合同的员工另有规则。员工从温哥华去多伦多、渥太华、蒙特利尔开会属于离开常驻地;在大温都会区内跨市跑客户则通常不是,此时发放的餐费津贴可能要计入收入。工作表应逐日记录实际过夜地、工作地点、抵达和离开日期、是否由客户或会议主办方提供餐食。
地点不是邮寄地址。机场所在城市、酒店所在城市和客户办公地点可能不同;如果员工跨市通勤而没有过夜,也不能自动当作住宿差旅。企业在政策中应规定以哪个营业场所作为员工的常驻地,并在有争议时保存行程单、酒店账单和会议签到记录。税务顾问需要看到事实,而不是只看到费用报表上的城市缩写。
⚠️
网上看到的“温哥华、多伦多每日住房上限”不是加拿大的差旅标准
那些按城市列出全年与每日金额的表格,是美国 IRS 外国住房排除(Form 2555)的参数,只给税务居所在美国境外的美国公民或居民在美国个人申报中使用,不是 CRA 给加拿大企业的报销上限。联邦公务员的 NJC 差旅标准也只是一个可参考的“合理”水平,不是法定上限。
二、实报实销与固定津贴回答不同问题
实报实销看的是“这笔钱是否真为公司业务而花、有没有收据、是否合理”;固定津贴看的是“这个金额是否合理地对应预计会发生的费用”。津贴明显高于合理费用,或者员工还可就同一费用另行实报,CRA 可以把它视为不合理,整笔津贴计入员工收入。每日津贴也不是鼓励员工每天花满;它是公司政策的一部分,政策数字要写明依据。
若政策允许按日发放固定津贴,系统必须记录适用的旅行日、地点、金额来源和是否包含餐食。若公司改成实报实销,则记录实际支出、付款人、币种、税费和业务目的。两套方法不能在同一日重复领取:员工已由会议方提供午餐,公司又按完整每日餐费发放,就要按政策扣减或标记待复核。工作表不能只保留最终净额,应保留政策标准、实际费用和调整原因。
三、公司政策数字必须带日期和版本
公司自己的每日标准(例如参照某一年度 NJC 标准或酒店市场价定出的城市分档)会随时间更新,不能因为旧系统写着“2025 标准”就认为 2026 年仍然适用。每条政策记录至少有生效日期、适用地点、费用类别、金额单位、定价依据和审批人。金额发生变化时,应新增版本而不是覆盖上一年度的审批记录。
跨年度旅行尤其容易错。12 月 30 日出发、1 月 2 日返回的案件,不能用一张报销行跨过两个年度而不拆日。企业应按发生日分行,分别适用当时有效的政策版本,并把 T4 所属年度弄清楚。报销系统可以自动提示,但自动提示不等于法律结论。
四、公司、员工和客户提供的费用要三方对账
差旅包应有三张表。第一张是行程表,记录主体、地点、日期、目的和同行人员;第二张是支出表,记录餐费、住宿、交通、杂费、付款人和凭证;第三张是政策表,记录公司每日标准及其版本、扣减项目、税务处理和审批状态。财务核付款,业务负责人核目的,税务负责人核政策。任何一方没有证据,就把该行标成“待补件”,不要自动变成合规。
案例:2026 年一名员工前往多伦多、渥太华和蒙特利尔参加客户会议,其中两天午餐由客户提供,返程后提交了统一的每日津贴。正确做法是按城市和日期拆分,按公司 2026 年有效的政策标准计算每日津贴,扣除客户已提供的两顿午餐,再判断固定津贴与实报实销是否重复、津贴是否仍然合理。考试口径是“离开常驻地才有差旅豁免、津贴必须合理、不能与实报重复”;实务口径还要求保存行程、凭证、餐食提供方和审批记录。
五、承包商和董事不要机械套员工政策
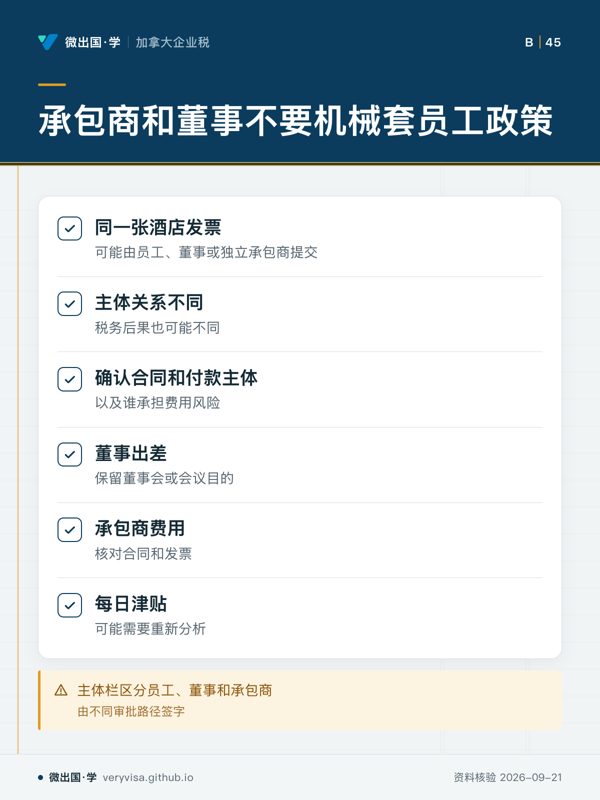
同一张酒店发票可能由员工、董事或独立承包商提交,但主体关系不同,税务后果也可能不同。公司不能因为报销系统有“员工差旅”按钮,就把所有收款人都视为雇员。先确认合同、付款主体、是否代表公司执行任务、是否可由本人提供服务以及谁承担费用风险。董事出差还要保留董事会或会议目的;承包商费用则要核对合同和发票。
不应把员工的每日标准当作承包商的固定报酬。若合同约定每日津贴,可能需要按合同性质、发票和适用税务规则重新分析。企业可以共用事实表,但应在主体栏区分员工、董事和承包商,并由不同审批路径签字。这样既避免多付,也避免在审查时无法解释为什么不同主体使用同一免税假设。
六、年度复核要从事件触发,而不是只等年末
以下事件都应触发重核:公司政策标准更新、地点改变、客户提供餐食、员工改为长期派驻、旅行跨税年、报销方式从固定津贴改为实报实销、收款人身份改变,以及 CRA 或审计要求补件。2027-01-31 的复核不是把 2026 数字改成新数字那么简单,而是检查所有引用这些数字的政策、预算、报销模板和员工说明是否仍然指向正确版本。
结论很简单:地点决定是否属于离开常驻地的出差,日期决定适用哪一版政策和哪一个税年,费用方式决定要保存哪一类证据,主体身份决定能否沿用员工流程。数字只是 2026 年快照,不是永远有效的公司政策。把四个问题拆开,企业才不会把合理的差旅安排误写成无条件免税,也不会在年度更新时遗漏一整批历史报销。
七、把异常处理写进审批路径
报销系统还应设置异常而不是只设置金额上限。员工把酒店、餐费和交通合并成一行时,系统提示拆分;旅行跨越 2026 年与 2027 年时,系统提示重新选择年度;地点与酒店不一致时,系统要求说明;客户已经提供餐食时,系统要求输入提供日期和扣减金额。异常被批准时,审批人写明依据,不能只点击“接受”。
月末财务抽取三类记录复核:超过每日标准但有业务理由的记录、没有收据却使用固定津贴的记录、同一员工同一日期同时出现公司卡和个人报销的记录。抽查结果按地点、主体和政策版本归档。这样下一次政策标准更新时,团队能知道哪些交易真的使用了旧标准,哪些只是模板里残留的数字。
以上流程把“标准”还原成可审计的输入,而不是一个报销按钮。员工知道何时需要补件,财务知道何时需要扣减,税务顾问知道何时必须重新判断。2026 年数字到期后,只需替换版本并保留旧年度记录,不必重新猜测每笔报销当时采用了什么依据。
审批人还应确认费用是否真正服务于公司的业务目的,以及员工是否在同一期间从其他主体取得补偿。这个问题不改变政策数字,却决定资料是否完整、付款是否重复和日后能否解释。
延伸阅读
论坛全文:多伦多 171.78 美元是外国住房限额:2026 加拿大企业差旅报销该看哪套规则
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
- 先看先看主体分类,判断适用的处理方向。
- 易漏相同票据不代表相同分析条件,合同性质仍需核对。
- 下一步去讲义,再带合同问题找持牌专业人士。