核实日期:2026-09-10|本页口径:2026 税年美国人持有、控制或参与加拿大公司的信息申报。表格版本、分类规则、美元换算和罚款均按适用税年复核;下一次复核:2027-01-31。
加拿大公司只要有美国公民、美国税务居民或美国实体参与,就可能同时进入加拿大公司的账务系统和美国的境外公司信息申报系统。最危险的误解是:“公司已经在加拿大报完 T2,所以美国这边不用再报。”T2 回答加拿大公司的所得税问题;Form 5471 回答特定美国申报人的境外公司持有、控制、交易和财务信息问题。两套制度的主体、截止日、签字人和证据要求不同,不能用一份已提交的加拿大税表代替另一份美国信息表。
一、第一步不是填表,而是确认美国申报人
核心是先画出主体图,再判断哪一个美国人属于哪一类申报人。加拿大公司本身通常不是 Form 5471 的签字申报人;需要分析的是美国股东、美国公司、美国合伙或其他达到相应持有、控制、收购、处置或关联交易事实的人。股权登记表只是起点,因为直接持股、间接持股、归属持股和家庭或关联方的归属规则可能让同一个人从“看起来没有控制”变成“需要报告”。
企业每年都应保存一张截至税年最后一天的组织图,并另存年内变动表。变动表至少列出股东姓名或实体名称、税务居民身份、直接百分比、投票权、经济权益、取得日、处置日、股份类别和交易对手。不要只从年末 cap table 倒推全年,因为年中发行、回购、转换和重组可能改变申报人的身份。对美国顾问而言,能证明“何时取得、何时达到门槛、何时失去权益”的文件比一张没有日期的年末截图更有用。
二、加拿大公司是什么,不能只由注册证书决定
Form 5471 的分析要把加拿大法律下的公司身份与美国税法下的外国公司分类分开。加拿大注册证书、公司章程和 T2 报税资料可以证明法律实体存在,但不能自动决定美国税法下的全部分类结果。公司是否属于 corporation、是否被视为 controlled foreign corporation、是否有美国股东需要按某一类别申报,要结合股权、控制、税务居民和美国申报人的事实逐案判断。
公司秘书、财务负责人和美国顾问的工作不能互相替代。秘书负责保存章程、董事会决议、股份发行和转让记录;财务负责保留试算表、分类账、关联交易和财务报表;美国顾问负责把这些事实映射到适用的申报类别。若公司在加拿大内部把某项付款记作 dividend、loan 或 management fee,美国申报可能仍需按其经济实质和相关表格说明。账务科目名称不是跨境分类结论。
三、控制链必须逐层展开
实务重点是不要把“加拿大公司由家族持有”写成一句没有证据的摘要。应从加拿大公司向上追到每一层股东,注明每层实体的注册地、税务居民、类别、直接或间接权益以及控制方式。如果 A 公司持有 B 公司,B 公司又持有加拿大公司,工作底稿应展示每一层,而不是只把最后的自然人名字写进备注。
间接持有的计算要保存公式和假设。若一名美国股东通过多个实体持有权益,不能只把公司年末财务报表中的“股东权益”当成持股比例。投票权与价值权益可能不同;优先股、可转换债、期权和股东协议也可能改变控制分析。无法取得完整链条时,状态应写“待取得最终受益所有人及投票安排”,而不是用估计比例完成表格。
董事会控制也不能被忽略。一个人在股份比例不高时,可能通过表决协议、管理权、可撤销代理或对董事任命的实际权力参与控制。相反,拥有经济权益不一定等于拥有日常经营控制。企业应把“持有多少”“能否投票”“谁任命董事”“谁批准重大交易”分别记录,防止把四个不同问题压成一列。
四、年度财务数据要与加拿大账簿勾稽
信息表需要可回溯的财务数据,而不是只抄加拿大 T2 的应税收入。美国表格可能需要资产负债表、利润表、收入类别、税项、关联交易、资本变动和公司间付款。加拿大会计准则下的财务报表、T2 的税务调节表和美国信息表的分类目的不同,因此金额不一致并不自动表示错误,但差异必须能解释。
建议建立三栏勾稽表:第一栏是加拿大账簿原始金额,第二栏是 T2 或加拿大税务调节后的金额,第三栏是美国 Form 5471 所需的分类和换算金额。每一项调整写出币种、汇率日期、会计政策、税务调整和支持文件。年度复核时,先锁定经董事或授权人员批准的财务报表版本,再把它与最终提交的美国表格逐项比对,禁止事后直接覆盖旧工作底稿。
关联交易尤其需要逐笔而非只看净额。加拿大公司向美国股东支付工资、股息、利息、管理费、借款或报销时,应记录付款日期、币种、金额、合同、发票、扣缴和收款主体。公司之间互相抵销的余额仍可能需要保留原始交易方向。净额为零不等于没有交易;没有现金流也不等于没有应披露的权益变化。
五、表格类别、附件和签字交接
不同申报类别的表格部分与附件并不相同。企业不能建立一张永久适用的“5471 模板”,然后每年只改税年。应先根据本年度股权和控制事实确定类别,再生成对应的表格清单、附表、关联交易清单和解释说明。申报类别也要随股权变动和申报人身份每年重新检查,而不是沿用上一年度的勾选结果。去年属于某一类别,不代表今年股权重组后仍然属于同一类别;去年没有申报义务,也不代表今年达到门槛后可以继续沿用旧结论。
资料交给顾问前应做 completeness check:组织图、股权变动、董事会记录、财务报表、分类账、关联方明细、加拿大申报副本、付款证明和美国申报人的身份资料是否齐全。资料缺失要写出请求日期和负责人,不能用“无”填充未知事实。表格由谁签署、谁有授权、何时提交、如何取得回执,也要单独记录。顾问完成草稿不等于公司已完成提交,提交后收到的接收证明和通知才是关闭节点。
六、罚款风险不是一个固定数字
先把未报、迟报、不完整、错误信息、收到要求后仍不配合等状态分开。基本规则是:每份应报而未按时提交完整正确的 Form 5471,每个年度会计期罚款 $10,000;IRS 通知后 90 日仍未补交,之后每 30 日(不足 30 日按 30 日计)再罚 $10,000,加罚最高 $50,000;另可能削减可抵免的外国税额。企业内部预筛可以标出“是否逾期”“是否收到通知”“是否缺少核心附件”,但不应由行政人员自行断定主观故意、重大疏忽或合理理由。罚款金额、计算期间、上限和是否可以申请减免要按具体表格、税年和事实回到当年官方规则核实。
收到通知后,案件状态必须切换成高优先级。保存通知原件、收到日期、回复期限、邮寄或电子提交证据、补交材料和顾问意见。不要因为公司在通知前已经提交了一份不完整表格,就把通知后的要求当作“同一任务已完成”。通知后的行为可能改变罚款分析,必须另开事件记录。
七、一个可审计的年度流程
一月先锁定上一年度股权和控制变动;二月取得加拿大公司财务报表和关联交易明细;三月由美国顾问确认申报类别和所需表格;之后由财务做币种、金额和附表勾稽,由授权人审阅并签字,最后保存提交回执和版本化副本。每一步都有负责人,才能知道问题卡在“事实没有”“分类未定”“草稿未审”还是“已经提交但未收到回执”。
案例:加拿大公司年中向美国母公司发行可转换股份,年底又向美国个人股东支付股息。正确顺序不是先复制去年的 5471,而是先更新股份、投票权和控制链,再确认每个美国申报人的类别;随后从加拿大分类账提取发行、转换、股息和关联交易记录,完成币种勾稽,最后逐项检查附件和签字权限。考试口径可以概括为“主体、控制、交易、财务资料分开判断”;实务口径还要求保留每个判断的日期和证据。
本页金额不提供脱离税年的固定结论。2026 税年只作为本次工作底稿的快照,表格版本、截止日、汇率和罚款在 2027-01-31 复核时重新核对。Form 5471 的完成定义不是“文件夹里有一份 PDF”,而是主体图、类别判断、财务勾稽、附件、签字和提交回执都能被另一位复核人从原始证据重建。
想检验自己,可以做本板块的练习题(共 124 道):按主题练习。
延伸阅读
论坛全文:2026 美国人持加拿大公司:Form 5471、CFC 与 NCTI 怎么判
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
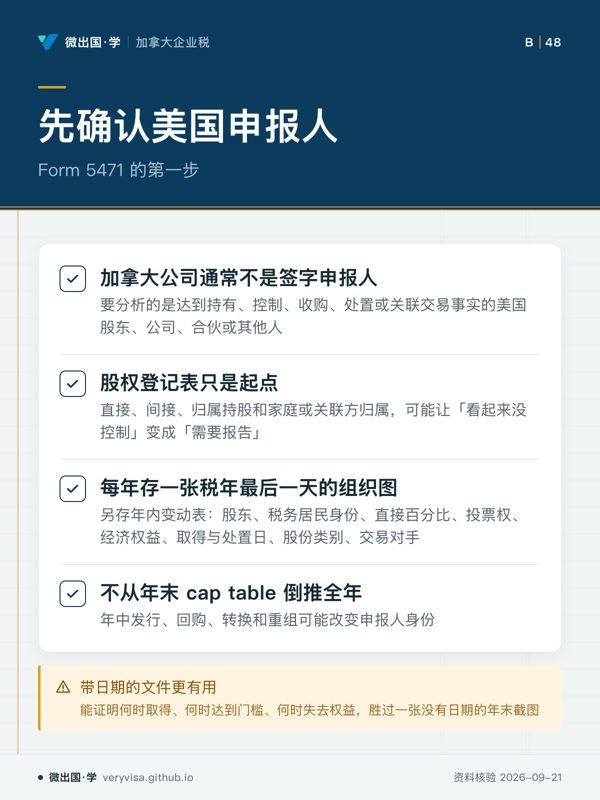
- 先看先画主体图,再判断谁要申报。
- 易漏一个人可能因归属规则而需要报告,只看登记表会漏。
- 下一步去讲解页看加拿大公司在美国税法下怎么分类。
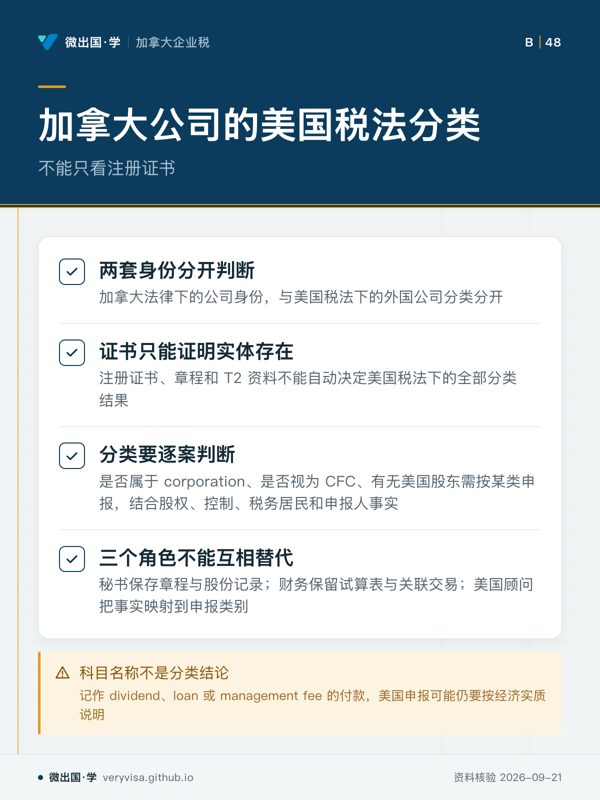
- 先看先把加拿大的法律身份和美国的税务分类分开。
- 易漏账上叫什么,不决定美国表格上怎么归类。
- 下一步去讲解页看控制链如何逐层展开。
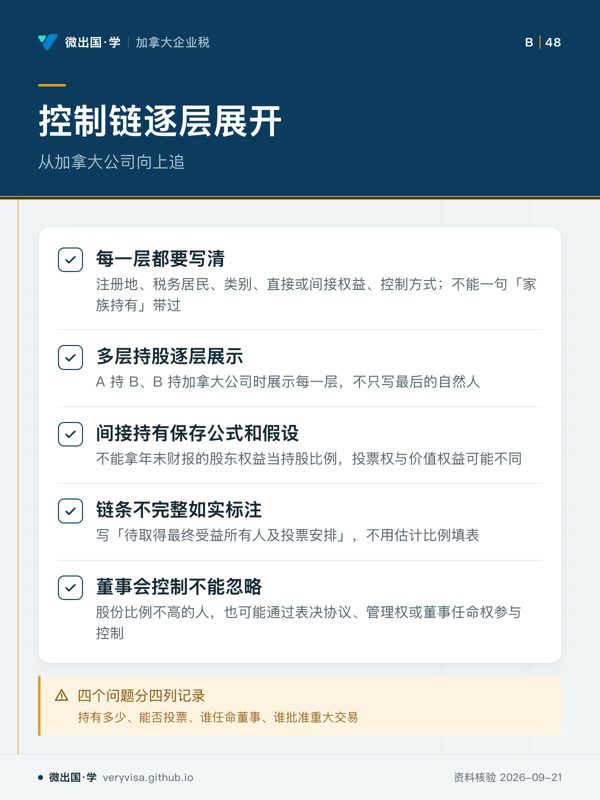
- 先看从加拿大公司往上一层一层追,不要跳层。
- 易漏经济权益和经营控制是两回事,要分开判断。
- 下一步去讲解页看年度财务数据如何勾稽。
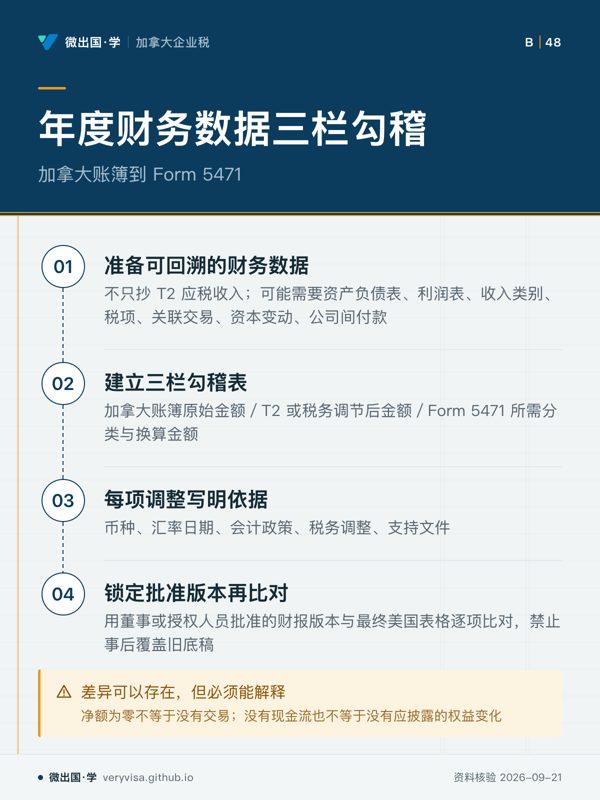
- 先看三栏分别代表三种口径,中间那栏是桥梁。
- 易漏关联交易要逐笔记录方向,不能只看抵销后的净额。
- 下一步去讲解页看关联交易要保留哪些原始资料。