跨省经营与多省雇主税制:省级税阶改革、雇员代扣与税制差异合规
核实日期:2026-09-10|本页口径:2026 税年加拿大跨省运营企业薪酬合规、省级所得税阶改革、BC/AB/SK/MB/ON/PEI/QC 政策分流与雇主代扣核算。下一次复核:2027-01-31。
在加拿大境内跨省设立分支机构、雇佣多省员工或拥有跨省业务网络的企业,其财务团队与薪酬合规官面临着高度碎片化的省级税制环境。许多企业管理者容易产生一种误解,认为加拿大各省的个人所得税与雇主扣缴只是在联邦税表的基础上按统一公式简单乘上一个固定比例。实际上,各省拥有独立的立法主权,其税阶门槛的指数化机制、最低档税率的立法调整、雇员专项抵免政策以及碳税返还的进退演变均存在深刻差异。如果企业薪酬系统机械照搬过时考试口径参数,或者混淆了法定常量与动态指数因子的边界,不仅会导致雇员工资源泉扣缴(Withholding Tax)出现严重差错,还会引发 CRA 与省税务局的联合审计与滞纳利息处罚。
一、BC 省级税制变动:法定常量修改与指数化机制的解构
在卑诗省(BC)设立常设机构并雇佣本地员工的企业,必须精确区分“由立法直接修改的法定百分比常量”与“依据消费者价格指数自动调整的金额门槛”。
根据《卑诗省所得税法》(Income Tax Act, RSBC 1996, c.215)第 4.1(1) 条,法条中所列明的 $30,004 与 $60,009 等税阶门槛仅为 2008 年设立时的法定基准值。依第 4.52 条的规定,这些金额门槛每年依据卑诗省特定消费者物价指数(CPI-BC,当年 9 月止 12 个月相比上一年同期)进行自动逐年指数化调整,无需每年由省议会重新修法。然而,法条中的税率百分比本身(如各档法定税率)不受此指数化机制约束,任何百分比的变更必须通过省预算案与正式修法才能实现。
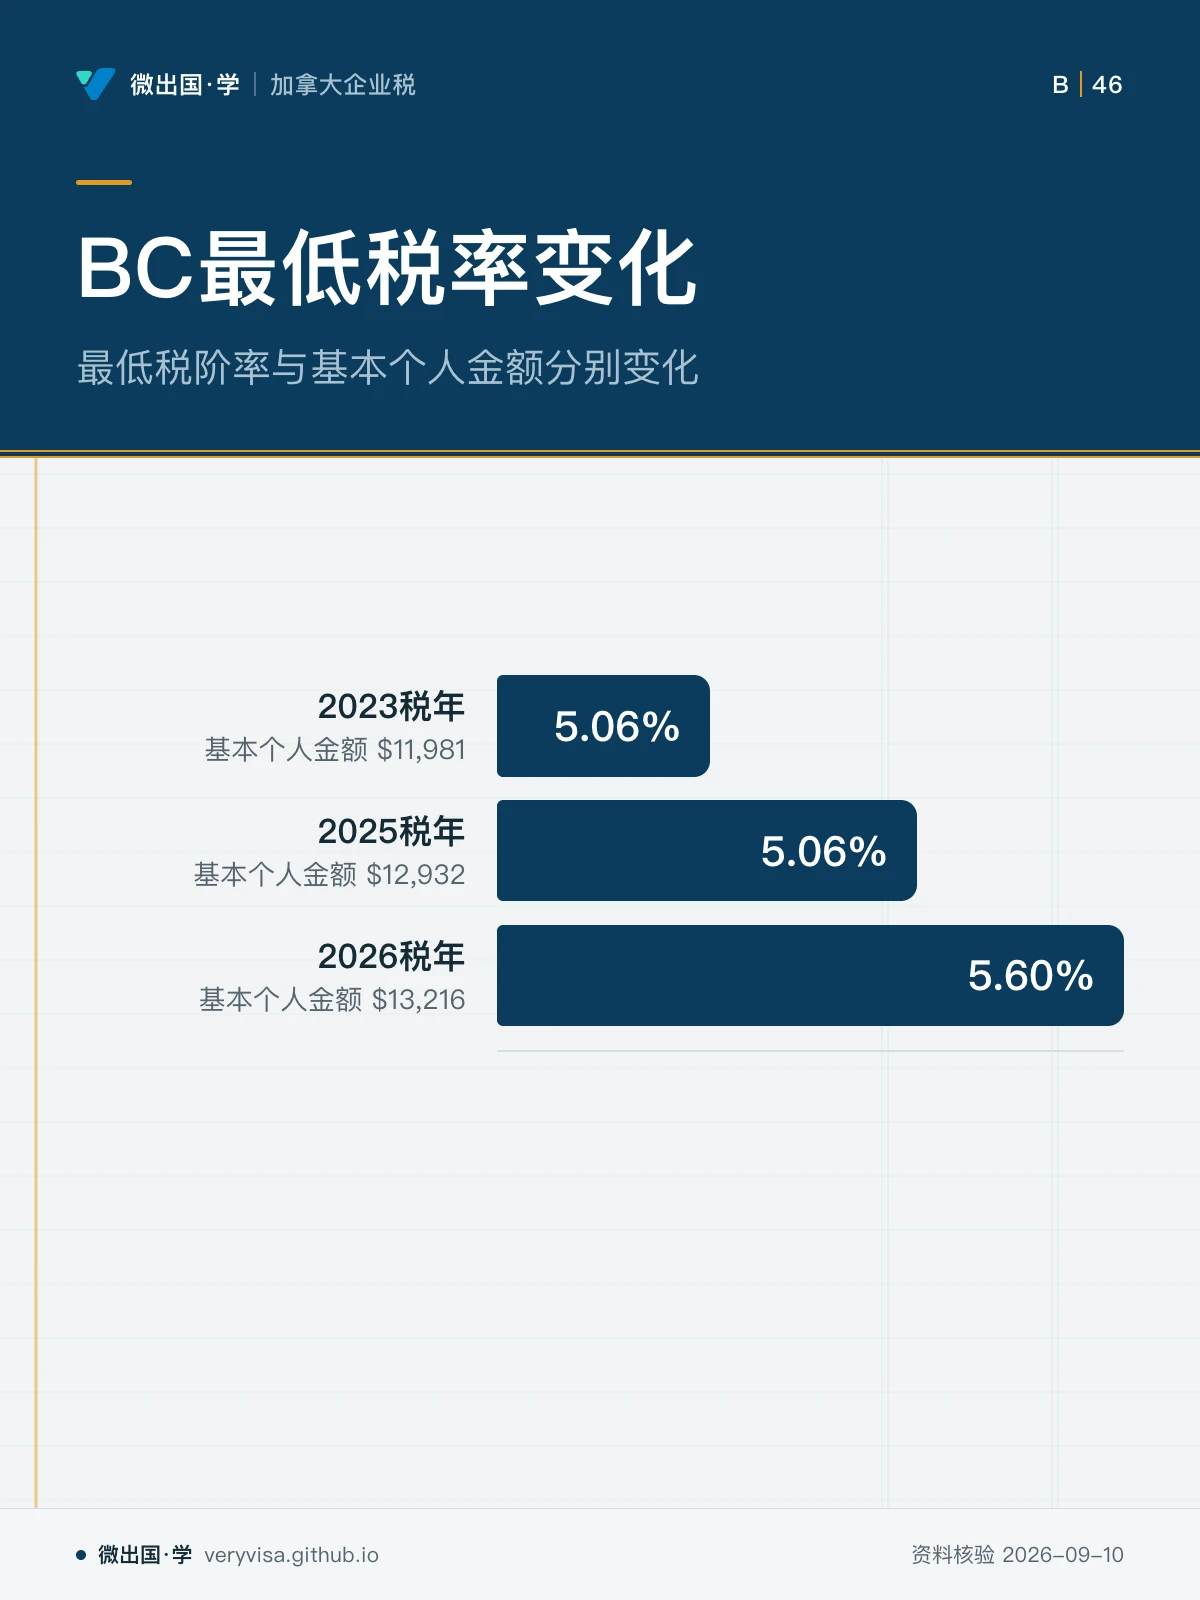
这一机制清晰解释了 2026 税年的关键税率变动: 1. 最低税阶率的上调:在 2023 税年与 2025 税年,BC 省的最低个人所得税率均为 5.06%。但在 Budget 2026(2026-02-17 公布)中,省政府直接修改了法条中的固定百分比,自 2026 税年起将最低税阶税率从 5.06% 正式提高至 5.60%。企业薪酬算税算法必须及时更新这一百分比,不能误以为该税率仍维持 5.06%。 2. 基本个人金额(BPA)的逐年指数化:受第 4.52 条指数化机制驱动,BC 基本个人金额(BPA)逐年递增:2023 税年为 $11,981,2025 税年升至 $12,932,2026 税年进一步调整为 $13,216。在雇员填写 TD1BC 表格时,企业人事部门必须采用 2026 年的现行法定数字。 3. 租房者税收抵免(Renter's Tax Credit)机制:该项长青抵免的上限额度固定为 $400,但其起征收入门槛按 CPI 逐年右移。2023 税年起征净收入门槛为 $60,000,到 2026 税年已指数化上调至 $66,189。 4. BC 省税减免抵免(BC Tax Reduction Credit)三参数演进:BC428 表上的省税减免抵免包含基础额、起征净收入与归零净收入三个关键参数。2023 税年三参数分别为 $521 / $23,179 / $37,814;2025 税年官方现行表核实为 $562 / $25,020 / $40,807(此前曾有非官方草案推算中间值 $575,但未成为法定终值,台账已依官方表格校正);2026 税年受 Budget 2026 调整与指数化综合影响,三参数演化为 $690 / $25,570 / $44,952,而 3.56% 的递减率在三年内保持未变。 5. 省级最低税附加比例的动态联动:在 BC428 表上计算省级替代最低税(AMT)附加税与结转抵免时,所采用的比例在考试口径 2023 税年印为 33.7%,2025 税年官方表印为 34.9%,而 2026 税年跃升为 40%。这一数字并非独立立法规定的固定数,而是依据 BC ITA ss.4.68(1)–(2) 与 4.8(1)–(2),由当年 BC 省最低档税率除以当年联邦最低档税率求得并四舍五入至千分位: - 2023 税年:5.06% ÷ 15.0% = 33.7% - 2025 税年:5.06% ÷ 14.5% = 34.9%(因联邦于 2025 年下半年推行减税) - 2026 税年:5.60% ÷ 14.0% = 40.0%(BC 省最低档升至 5.6%,联邦最低档全年降至 14%) 这一比值关系的揭示,使企业在进行高净值股东与高管的长期税务测算时,能够准确把握参数波动的本质。
此外,在 BC 省的长青与专项政策中: - 政治捐款抵免:公式长青未变,继续按 75%(首 $100)、50%(下一 $450)、33⅓%(其余部分)计算,年度抵免上限固定为 $500。 - 长者及残障人士家居翻新抵免:抵免比例 10%、最高合格支出 $10,000、年度最高抵免 $1,000 的政策长青稳定。非老年残障受惠人必须满足 ITA 118.3(1) 的残障资格认定。 - 培训税收抵免延长(Training Tax Credit):考试口径原载该抵免于 2025 年底到期,现行法案已正式将其个人版与雇主版均大幅延长至 2028-12-31。雇佣学徒工的企业可继续享受这一政策红利。
二、碳税政策逆转的连锁反应:四法域个人返还终止与房产福利调整
随着加拿大联邦消费者碳税政策的重大逆转与取消,跨省经营企业必须注意员工福利与地方税赋上的连带变动: 1. 四法域碳税挂钩个人返还于 2025-04 同步下线:在既往税制下,四个采取“省/地区自设碳税并挂钩地方返还”模式的法域各自设立了专属补贴。当联邦取消消费者碳税后,四个法域的挂钩返还项目在 2025 年 4 月全部同步终止: - 卑诗省(BC):气候行动税收抵免(Climate Action Tax Credit, CATC)彻底终止下线; - 育空地区(Yukon):政府碳价返还(Government Carbon Price Rebate)终止; - 西北地区(NWT):生活成本抵消补贴(Cost of Living Offset)终止; - 努纳武特(Nunavut):碳信用(Carbon Credit)终止。 企业员工咨询个人报税或薪酬单疑问时,人事与财税团队必须澄清这些补贴已成历史,不再有季度入账。 2. BC 北方与农村房主福利取消:在卑诗省房产税政策中,原有 Home Owner Grant 项目项下一项额度为 $200 的“北方与农村房主福利”(Northern and Rural Area Benefit)。由于其设立初衷是弥补偏远地区居民的碳税负担,随碳税取消失去了政策依托,省府已立法自 2027 税年起正式废止,届时常规房主补助金统一下限为 $570。
三、跨省纵览:阿尔伯塔、萨省、曼省、安省、爱德华王子岛与魁省的税制巨变
对于在阿尔伯塔(AB)、萨斯喀彻温(SK)、曼尼托巴(MB)、安大略(ON)、爱德华王子岛(PEI)及魁北克(QC)拥有业务的企业,必须同步更新各省的差异化规则:
1. 阿尔伯塔省(Alberta):8% 最低税阶与 2% 补偿机制
长期以来,考试口径记载阿尔伯塔省为四档单一高税率体系(10%–15%)。但自 2025 税年起,阿尔伯塔省历史性地新增了一档 8% 的最低税阶(覆盖应税所得前 $60,000 区间)。 补充税收抵免(Supplemental Tax Credit):由于新增了 8% 税阶,纳税人原本按 10% 基准计算的非退还税收抵免(如基本个人额 BPA)在折算税额时会受到侵蚀。为此,省府同步推出了“补充税收抵免”,对超过 $60,000 收入区间的部分按照 2% 的差额给予精准补偿,确保中低收入劳动者不会因税阶档次重构而在抵免端遭受不利。
2. 萨斯喀彻温省(Saskatchewan):翻新抵免、毕业生留任与生育支持
- 新增住房翻新税收抵免:自 2025 税年起实施,费率为 10.5%,最高合格支出为 $4,000(最高抵免 $420),年满 65 岁长者合格支出上限额外增加 $1,000(达 $5,000,最高抵免 $525)。
- 毕业生留任计划(Graduate Retention Program, GRP)分流上限:考试口径所载终身上限 $20,000 已经分流。对于 2024 年 10 月 1 日或之后毕业的合格毕业生,终身非退还抵免上限提高至 $24,000;而在该日期之前毕业的人员仍适用旧版 $20,000 额度。企业在吸纳萨省年轻专业技术人才时应协助其核对毕业证书日期。
- 新增生育治疗税收抵免:2025 起新增,按合格支出金额的 50% 提供抵免,年度抵免最高达 $10,000。
3. 安大略省(Ontario):生育治疗抵免
安省同样自 2025 税年起设立省级生育治疗税收抵免,但其参数与萨省截然不同:抵免费率为 25%,合格支出上限为 $20,000,年度最高抵免额为 $5,000。安省同时对最低税结转率进行了技术性调降。
4. 曼尼托巴省(Manitoba):住房与租金抵免整合
曼省在 2025 年推行了结构性重组:将考试口径中繁复的“房主学校税抵免”(School Tax Credit for Homeowners)与“教育财产税抵免”(Education Property Tax Credit)合并,统一重组为“房主可负担性税收抵免(Homeowners Affordability Tax Credit)”;将原“租房者税收抵免”重命名为“租房者可负担性税收抵免(Renters Affordability Tax Credit)”并上调了给付额度,同时新设了针对租赁住宅建设的税收激励。
5. 新斯科舍省(Nova Scotia):简化非退还抵免
考试口径曾详述新斯科舍省特有的复杂算式:个人应税所得超过 $25,000 部分按 6% 递减非退还抵免,超过 $75,000 封顶回落至基础值。2025 税年起,该省彻底废止了这种令人困扰的“收入递减补充”阶梯机制,将 BPA、配偶额等转为统一法定的固定额度,大幅减轻了薪酬核算系统的维护负担。
6. 纽芬兰与拉布拉多省(NL):新设残障福利
自 2025 年起该省新设省级残障福利(Disability Benefit),并将长者福利(Seniors' Benefit)自 2025 年 7 月起调整为依据生活成本定期指数化核算。
7. 爱德华王子岛(PEI):三档变五档落地
考试口径曾预告 PEI 将推行税阶扁平化向多档次过渡的改革。经 CRA 官方现行表格核实,自 2024 税年起确立的 5 档税阶机制(税率分别为 9.5%、13.47%、16.6%、17.62%、19%及更高区间)在 2025 与 2026 税年全面稳固落地。
8. 魁北克省(Quebec):3% 指数化法定封顶
魁北克独立运行其税收征管系统(Revenu Québec)。自 2022 年起,魁省立法将个人所得税参数的年度指数化上限强行封顶在 3%。在通胀高企年份(2023、2024),其指数化均按 3% 顶格执行;而在 2026 税年,官方核定实际指数化率为 2.05%。了解这一封顶法则,有助于跨省集团解释为何蒙特利尔分公司员工的扣缴起点增幅与其他省份不同步。
四、企业薪酬系统与员工个人登录合规:BC 与 AB 的省级注册通道
企业在为新入职员工办理工卡(SIN)登记、发放 T4 佣金与薪酬凭单时,常遇到刚登陆加拿大或首次就业的青年员工无法在 CRA 官网注册个人账户(My Account)的难题。通常情况下,CRA 在线注册要求纳税人必须在过去两个税年内至少提交过一次报税表,并通过邮寄安全验证码完成验证。
然而,实务中存在一个关键的省级绿色通道: - BC 与 Alberta 省级合作登录例外:卑诗省与阿尔伯塔省居民可以通过其省级数字身份合作系统(如 BC Services Card 账户或 Alberta.ca Account)直接连接至 CRA。即使员工此前从未在加拿大报过税,只要通过省级系统的身份核验与 SIN 绑定,即可即时完成注册并登录 CRA 个人账户,无需经历长达数周的 CRA 纸质验证码邮寄等待。企业人事与财务部门在入职指引中应主动提示此项便利通道,助力员工快速获取直接存款设置与官方评税信息。
跨省经营企业唯有全面吃透各法域税阶百分比、指数化机制、专项福利终结与留才抵免政策,方能在复杂的加拿大联邦-省双重税制中确保精准代扣、保障员工合法权益并规避企业的行政合规风险。