核实日期:2026-10-30|本页适用口径:2026 税年加拿大经营公司股东、家庭信托、遗产及美国跨境规划的资料分层。下一次复核:2027-01-31;死亡、迁居、弃籍、资产转让或法案状态变化时提前复核。
企业主常把“公司资产”“股东资产”“家庭信托资产”和“遗产资产”放在一张规划表里。这样做方便讨论现金流,却很容易把纳税主体混掉。公司账上的现金不等于股东个人现金;股东持有的股份不等于公司直接持有的资产;信托的受托人、受益人和遗产执行人也不是同一个角色。税务判断的第一步不是先选一个优惠,而是先写清楚哪一个主体在什么日期拥有哪一项财产、取得了哪一项收入。
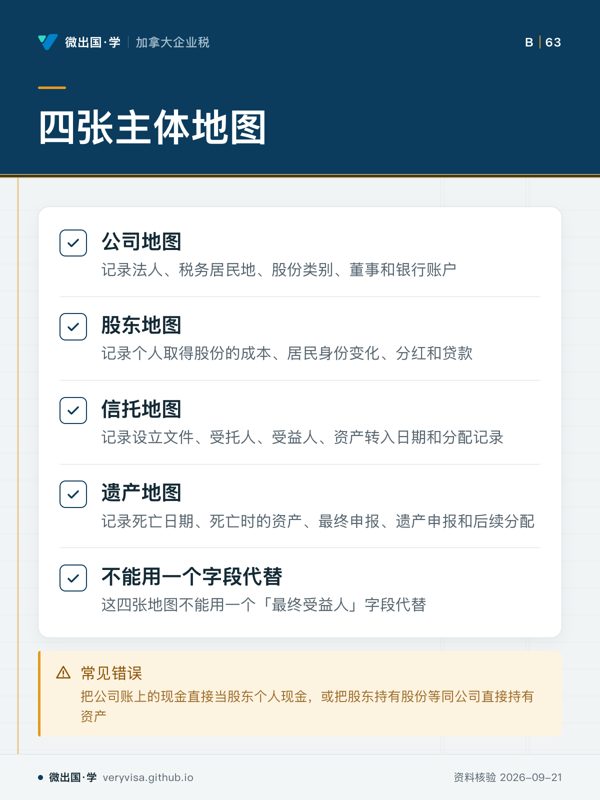
四张主体地图
第一张是公司地图:记录法人、税务居民地、股份类别、董事和银行账户。第二张是股东地图:记录个人取得股份的成本、居民身份变化、分红和贷款。第三张是信托地图:记录设立文件、受托人、受益人、资产转入日期和分配记录。第四张是遗产地图:记录死亡日期、死亡时的资产、最终申报、遗产申报和后续分配。
这四张地图不能用一个“最终受益人”字段代替。公司向股东分红,先是公司的分配决定,再是股东层面的收入处理;公司替股东支付个人费用,可能涉及股东贷款、福利或分配;信托收到分配,不自动意味着受益人当年已有相同性质的收入;死亡后由遗产继续持有股份,也不自动等同于生前股东继续经营。每一步都要有文件、日期和适用主体。
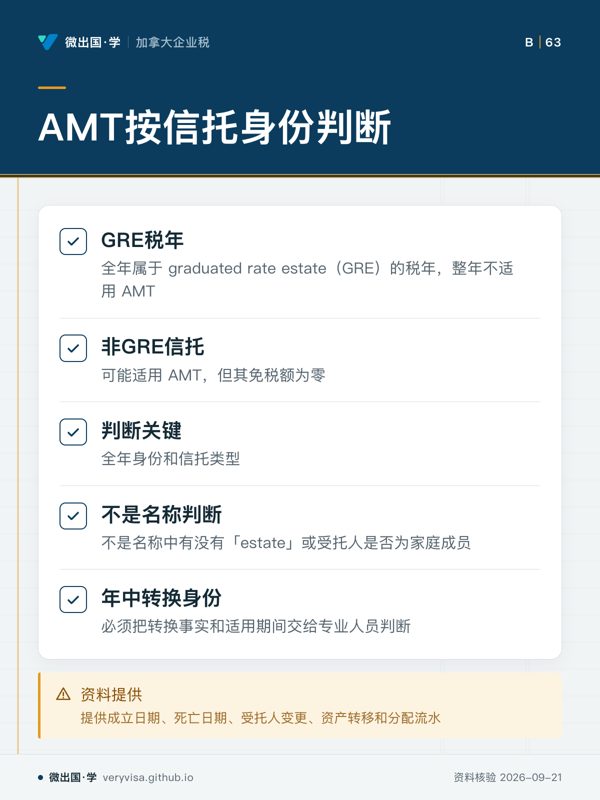
AMT:GRE 与其他信托必须分开
最低替代税(AMT)对信托不能用一句“信托都适用”或“遗产都豁免”概括。全年都是 graduated rate estate(GRE)的税年,整年不适用 AMT(ITA s.127.55);其他信托可能适用 AMT,而且没有免税额——个人在 2026 年可用的 AMT 免税额是 181,440 元,信托一律为零(s.127.51)。这里的关键是全年身份和信托类型,不是名称中有没有“estate”或受托人是否为家庭成员。
公司财务人员面对股东信托时,应向负责申报的人提供成立日期、死亡日期、受托人变更、资产转移和分配流水,而不是自行在总账里标记“本信托免 AMT”。若一个遗产在年中转换身份,必须把转换事实和适用期间交给专业人员判断,不能用银行账户名称或上一年的报税结果自动延续。
AMT 也不能只看公司的常规税额。股东处置股份、信托处置投资或遗产处置资产时,普通税和 AMT 可能使用不同的计算路径。企业主的规划模型应至少同时显示:主体、处置日期、调整后成本、资本利得、普通税输入、AMT 输入及尚未确认的事实。模型不能只显示一个“预计应缴税”而隐藏主体。
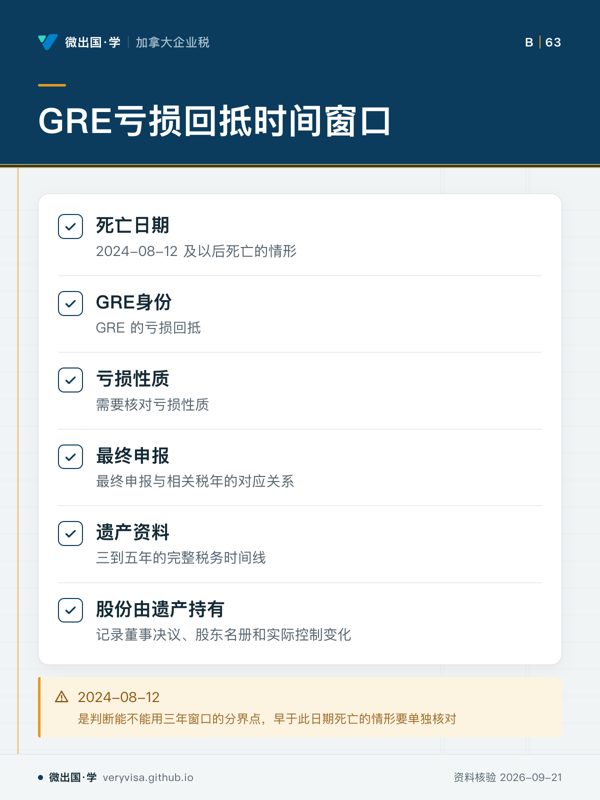
遗产亏损回抵的时间窗口
死亡申报有一个重要更新:对 2024-08-12 及以后死亡的情形,GRE 把资本损失回抵到逝者最终申报的窗口,从遗产的第一个税年扩展到前三个税年(ITA s.164(6))。它不是“所有遗产都可把任意亏损退回三年”,而是需要核对死亡日期、遗产身份、亏损性质、最终申报与相关税年的对应关系。
公司在股东死亡后最有价值的资料通常不是一张余额表,而是三到五年的完整税务时间线:股份和公司贷款账户、分红、资产转让、资本损益、已提交的个人申报和遗产申报。公司应把这些资料交给执行人及其顾问,避免公司自行向家属承诺某个退税金额。若股份由遗产持有,还要单独记录董事决议、股东名册和实际控制变化。
资本利得扣除不能从公司资产直接推算
出售合格小企业股份的个人,2026 年终身资本利得豁免为 1,275,000 元,按 50% 纳入率换算成可扣除的应税资本利得上限是 637,500 元。这项豁免只给个人,公司出售资产用不了。企业主常见的错误是看到公司出售合格资产,就直接把扣除写进公司模型;但资产所有人、出售者和符合条件的个人可能不是同一主体。公司出售资产产生公司层面的收入,个人出售股份产生股东层面的资本利得,信托或遗产出售又是另一条申报路径。
工作底稿应逐项回答:谁拥有资产、谁签署出售、资产是否符合合格财产定义、处置发生在哪个税年、资本利得属于哪一个主体、纳入率和扣除上限由哪一张表计算。不要把“公司是小企业”写成“股东自动有资格”。纳入率方面,2024 年提出的三分之二纳入率已被取消,2026 税年仍为 50%;具体资产是否合格,仍要按当年规则逐项核对。
弃籍与赠与:公司不是个人退出工具
美国弃籍时判断是否属于 covered expatriate 的门槛有三个维度:弃籍前五年平均年净所得税超过 211,000 美元(2026 年值,每年指数化)、净资产达到 2,000,000 美元(不指数化),以及未通过五年税务合规认证;被认定后,视同出售全部资产的未实现利得在 2026 年可先扣 910,000 美元。企业主若拥有加拿大公司股份,必须准备个人股份估值和居民/公民身份时间线,不能只拿公司资产负债表作为个人净资产证明。
2025 年 1 月定稿的 §2801 规则还涉及 covered expatriate 弃籍之后的赠与或遗赠:由美国收受方按最高遗产赠与税率(40%)纳税并报 Form 708。公司若向美国家庭成员付款或安排股份转移,不应把这项个人收受方规则当成公司扣除,也不能用“这是家庭内部赠与”结束分析。付款人、收受人、赠与日期、财产性质和弃籍状态都要写入跨境资料包。
境外信托的“提案”不能当成现行法
境外信托规则的判断重点是状态:REG-124850-08 截至 2026-09-04 仍是 proposed rule,现行依据仍是 Rev. Proc. 2020-17 的相关框架。公司或顾问在报告中可以列出拟议变化作为监测事项,但必须标明“未生效”,不能在客户决策表中把它当成已经改变的申报义务。
跨境信托资料包应至少包含信托成立文件、受托人所在地、银行及投资账户、公司股份数量与类别、年度分配、贷款、服务费用和美国受益人信息。每年复核时分两栏:现行规则及官方来源;拟议规则及状态日期。两栏不能合并成一个“预计规则”字段,因为未来可能修改、延期或不通过。
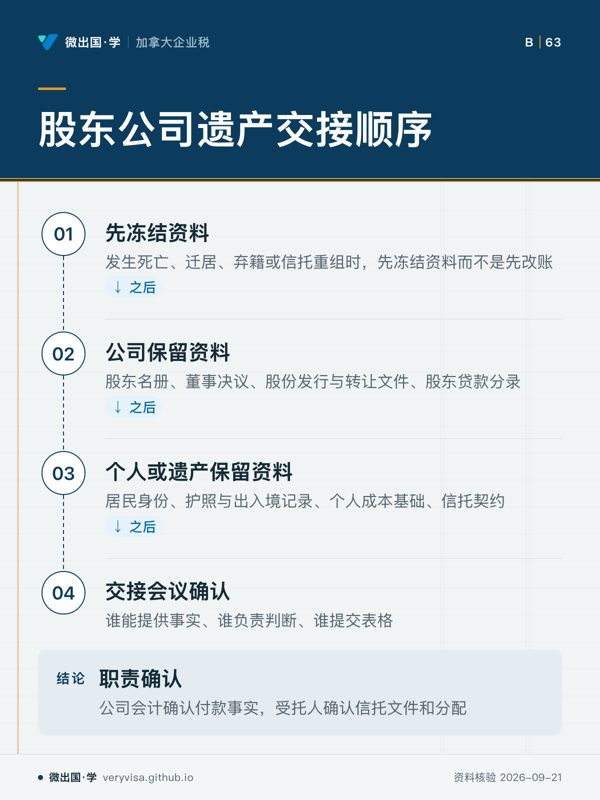
股东、公司与遗产之间的交接清单
发生死亡、迁居、弃籍或信托重组时,先冻结资料而不是先改账。公司应保留:股东名册、董事决议、股份发行与转让文件、股东贷款分录、分红凭证、估值底稿、公司报税表、审计往来和跨境付款。个人或遗产一侧应另行保留居民身份、护照与出入境记录、个人成本基础、信托契约、死亡证明及个人申报。
交接会议应逐项确认“谁能提供事实”“谁负责判断”“谁提交表格”。公司会计可以确认公司什么时候付款、付款给谁;受托人确认信托文件和分配;遗产执行人确认死亡日期和遗产授权;税务顾问判断 AMT、资本利得扣除、弃籍规则或信托申报。职责不清时,最常见的后果不是少一张表,而是同一金额被两个主体重复申报,或真正的申报期限无人负责。
2026 年的稳定做法
美国遗产与赠与税在 2026 年的基础免税额是 15,000,000 美元(原定 2026 年减半的安排已被取消),年度赠与排除额每位受赠人 19,000 美元;弃籍门槛和 §2801 规则也都要注明年份。境外信托的拟议规则必须与现行规则分列;信托与遗产要按身份、日期和税年判断;资本利得豁免只属于个人,不能从公司规模直接推论。把这些内容落到四张主体地图和一份日期时间线,企业主才能在事件发生时迅速交出可复核的资料,而不是重新猜测谁应该报什么。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
- 先看先看四张地图,分清记录对象。
- 易漏每一步都要有文件、日期和适用主体。
- 下一步去知识卡,带主体边界问题找专业人士。
- 先看先看身份分类,区分GRE和非GRE。
- 易漏年中转换身份不能用银行账户名称或上一年报税结果自动延续。
- 下一步去讲解,带信托类型问题找专业人士。
- 先看先看死亡日期对应身份,理解窗口变化
- 易漏退回范围仍要核对死亡日期、遗产身份、亏损性质和申报对应关系
- 下一步去知识卡,带遗产亏损回抵问题找持牌专业人士
- 先看先看流程起点,确认先冻结资料。
- 易漏职责不清时,可能同一金额被两个主体重复申报。
- 下一步去路线,带交接问题找专业人士。