穿透实体与自雇业务扣除:QBI §199A、§179 与跨境设备 ADS 折旧
核实日期:2026-09-10|本页口径:2026 税年穿透实体(Pass-through Entities)与美国自雇业务扣除,涉及 §199A QBI 门槛、§179 投入额与跨境设备 ADS 折旧。下一次复核:2027-01-31。
加拿大企业或跨境创业者在美国开展经营时,常常通过穿透实体(如合伙企业 Partnership、有限责任公司 LLC、S 公司)或自雇分支(Sole Proprietorship / Schedule C)持有资产并产生营业利润。与公司制实体(C Corporation)缴纳独立的企业所得税不同,穿透实体的净所得直接流向最终持有人或股东个人。此时,美国税法对符合资格的经营所得提供了专门的税收优惠,同时也施加了极其精密的门槛限制与资产折旧纪律。在实务中,若将美国税法下的穿透优惠误解为“任何自雇者或穿透实体自动减免 20%”,或者忽略跨境资产折旧的法定排他性规则,将导致申报底稿严重失真并招致税务审计惩罚。
一、合格经营所得扣除(Section 199A QBI)与最低法定门槛
美国《国内税收法典》第 199A 条规定的合格经营所得扣除(Qualified Business Income Deduction,简称 QBI 扣除),通常允许符合条件的非公司制经营者就其合格经营净所得享受最高 20% 的税前扣除。然而,这项扣除既非无条件全额享有,亦非所有商业收入均可直接代入。
首先,针对小规模纳税人,税法设定了明确的最低扣除机制。在 2026 美国税年,合格纳税人的 QBI 最低扣除为 400 美元。但享受这一最低扣除有前置的实质经营门槛,即纳税人必须满足当年至少产生 1,000 美元的合格主动经营收入。这意味着,如果一项商业活动当年仅有零星的被动利息、投资收益或不足 1,000 美元的微额经营流水,纳税人不能凭空主张 400 美元的最低 QBI 扣除。这项法定规则确立了 QBI 扣除的根本底线:它专门用来激励真正的主动商业运营,而不是作为个人报税的普惠人头减免。
其次,对于经营规模扩大、应税所得攀升的纳税人,第 199A 条的扣除规则会经历从“全额计算”到“逐步受限”直至“特定行业完全剔除”的三段式结构。在判断是否受限时,必须严格区分申报身份与适用的应税所得门槛。
二、2026 税年 QBI 限制区间与申报身份专属界线
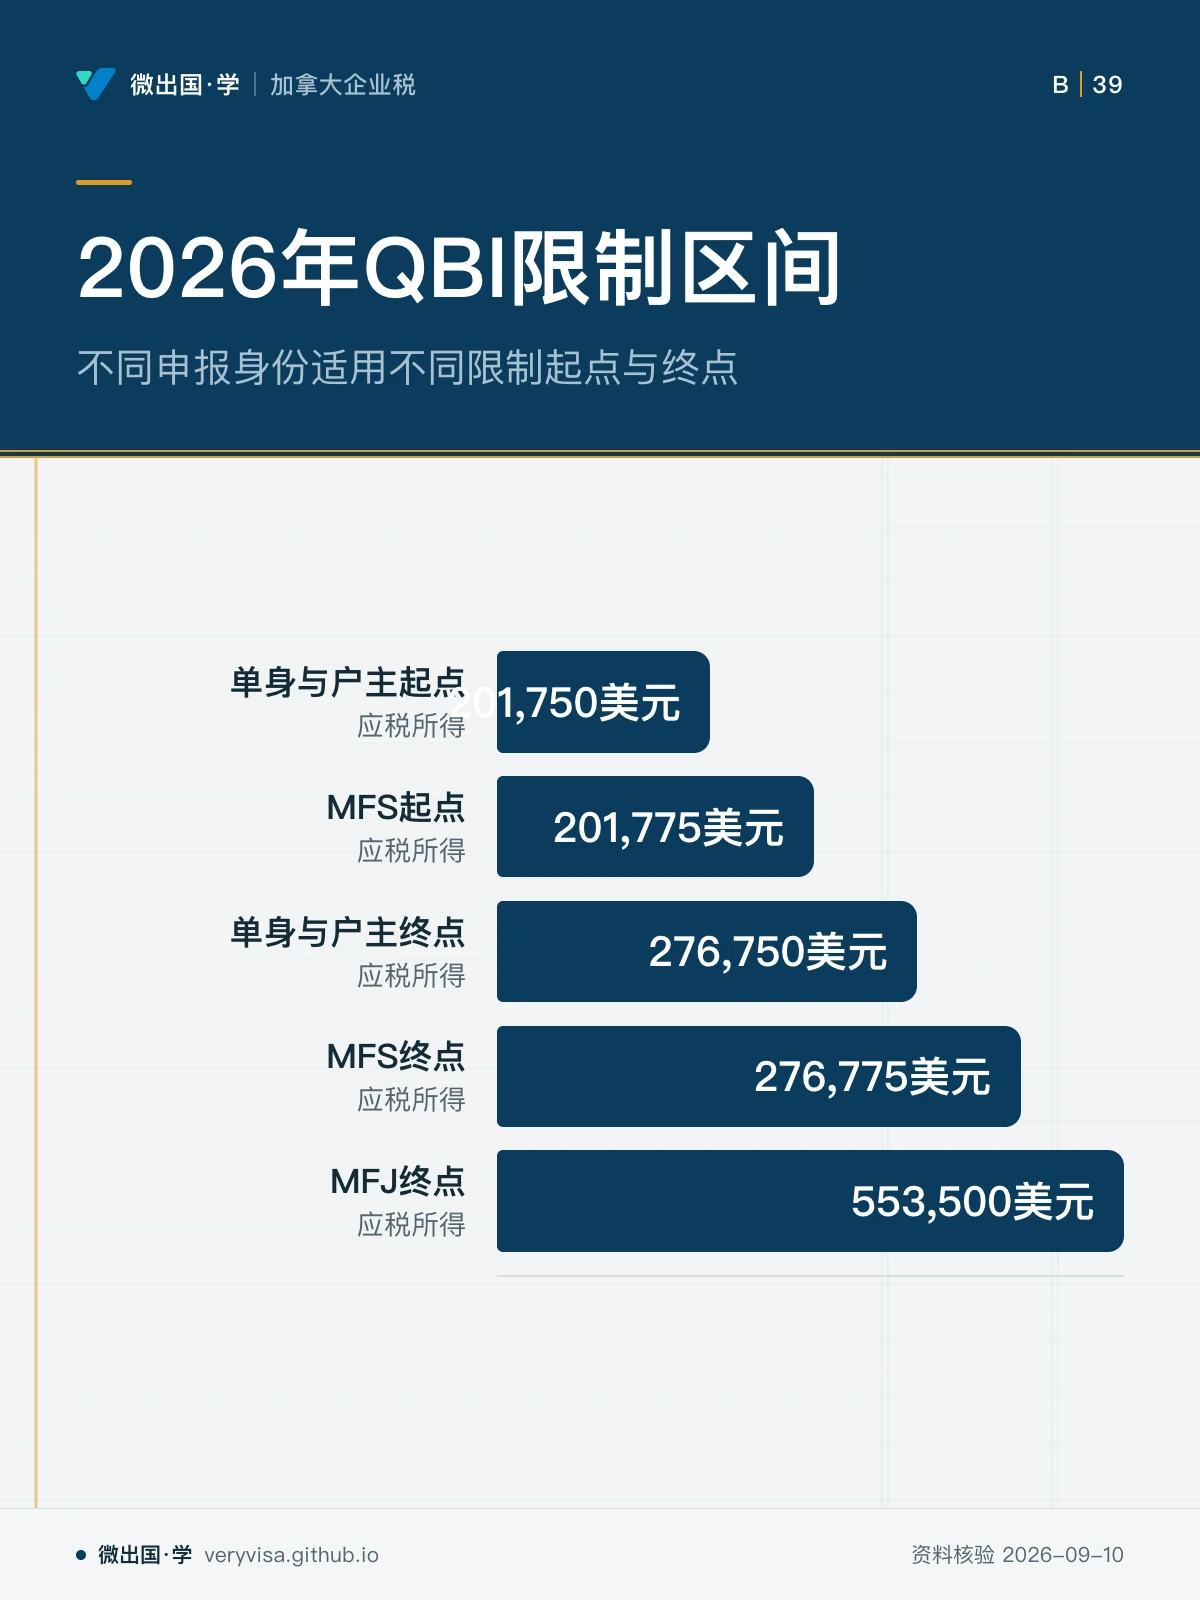
当纳税人在计入全部收入、扣除后的应税所得(Taxable Income,在计算 QBI 扣除前)超过法定门槛时,QBI 扣除将逐步受到该业务所支付的 W-2 工资总额以及合格财产未调整成本基础(UBIA)的双重约束。在 2026 美国税年,这些参数随通胀进行了法定指数化调整:
- 非合报且非 MFS 身份的限制起点:对于单身申报人(Single)以及户主申报人(Head of Household),2026 税年 QBI 扣除的适用限制起点为应税所得 201,750 美元。当应税所得处于该起点以下时,纳税人通常无论从事何种行业均可全额享受 20% 的 QBI 扣除。
- 夫妻分别申报(MFS)的专属起点:在 2026 美国税年,已婚分别申报者的 QBI 限制起点为应税所得 201,775 美元。在跨境实务中,必须牢记使用 MFS 专属的年度法定区间,绝对不能将夫妻合并申报(MFJ)的门槛简单除以二。因为通胀四舍五入与法定修正导致分报与合报除二存在细微但关键的数额差异,直接套用折半公式会导致工作底稿逻辑错误。
- 特定服务行业(SSTB)的全额排除终点:若企业属于特种服务行业或职业(Specified Service Trade or Business, SSTB)——包括医疗、法律、会计、精算、演艺、咨询、体育、金融服务、经纪业务以及任何以主要雇员或所有者的声誉或技能为核心资产的业务(工程与建筑除外),一旦应税所得穿过递减区间,QBI 扣除将被彻底归零。对于其他非 SSTB 业务,穿过递减区间后则进入由 W-2 工资(50% 工资或 25% 工资加 2.5% UBIA)完全锁定的受限状态。在 2026 税年,该受限终点分别为:
- 夫妻合并申报(MFJ):终点线为应税所得 553,500 美元;
- 单身与户主等其他身份:终点线为应税所得 276,750 美元;
- 夫妻分别申报(MFS):终点线为应税所得 276,775 美元。
这一阶梯式递进机制提醒跨境顾问:在规划跨美加两国经营的业务架构时,必须逐年跟踪业主的家庭整体应税所得水平。若加拿大公司的美国股东同时在美国申报个人税,其加拿大公司发放的红利或薪酬会推高其美国应税所得,从而意外击穿 QBI 门槛,导致其在美国本土穿透业务的 20% 减免权益被大幅削减甚至彻底清零。
三、Section 179 费用化与 Bonus 折旧的 2026 永久化重构
在资产设备采购方面,企业购置用于商业运营的机器、设备与办公固定资产,直接影响净所得与税前现金流。过去数年,由于《减税与就业法案》(TCJA)设定的分阶段递减条款,美国 bonus 折旧率曾逐年缩减(2023 年 80%、2024 年 60%、2025 年 40%)。这一历史背景造成了大量考试口径和培训件的严重滞后。
依据最新的《工薪家庭税收减免法案》(OBBBA),美国税法对资本性支出的税收优惠进行了全面重塑: 1. 100% Bonus 折旧永久化:对 2025-01-19 之后取得并投入使用的合格资产,100% 额外第一年折旧(Bonus Depreciation)已被永久确立。原先考试口径中印制的逐年退坡时间表整条作废。企业无需再受制于 60% 或 40% 的阶段性折算比例,凡符合资格的全新或二手商业动产,均可在投入使用当年实现 100% 税前费用化扣除。 2. Section 179 基础限额抬升:法案将《国内税收法典》第 179 条的费用化上限从原先的 1,000,000 美元大幅提高至 2,500,000 美元;在 2026 美国税年,经指数化调整后的实际最高扣除上限达到 2,560,000 美元。 3. Section 179 投入额递减起点:第 179 条的设立宗旨是扶持中小企业,因此当企业全年在合格财产上的资本投入总量过高时,费用化上限将按美元对美元等额递减。在 2026 美国税年,该投入额递减起点被法定确立为 4,090,000 美元。一旦企业当年购置的合格 179 资产总额达到 6,650,000 美元($4,090,000 + $2,560,000),可用的 179 费用化额度将被彻底削减至零。
这一制度安排使得大型跨国资本支出必须走常规折旧通道,而中小型跨国业务实体则可充分利用 2,560,000 美元的即期抵税空间,极大优化当年的税务现金流。
四、跨境资产折旧陷阱:境外设备强制适用 ADS
然而,对于跨境企业而言,最容易触发税务审计并招致补税利息的盲区,在于折旧资产的“地理位置”。许多企业错误地认为:只要在美国注册了实体(例如特拉华州 LLC 或纽约州分公司),该实体出资购买的所有设备就能全部享受美国本土的 100% bonus 折旧或 §179 费用化。
根据美国税法规定,主要在境外使用的资产(Tangible property used predominantly outside the United States),必须强制适用替代折旧系统(Alternative Depreciation System,简称 ADS),而不能采用常规的修正成本回收系统(MACRS)。更为关键的是: - 排除 Section 179:境外使用资产在法定层面被完全排除在 §179 费用化扣除的适用范围之外; - 排除 Bonus 折旧:根据 IRC §168(k),强制适用 ADS 的境外资产同样不得享受 100% bonus 折旧; - 直线折旧与延长年限:ADS 折旧法要求采用直线法(Straight-Line Method),且通常规定了比常规 MACRS 更长的资产回收年限(例如通用商业设备通常按 6 年至 10 年直线分摊,而非 MACRS 的 5 年或 7 年加速折旧)。
实务案例警示:一家加拿大公司在华盛顿州设立分支机构并在美国申报 Schedule C 经营。该分支为了开展业务,在加拿大温哥华的工场购置了价值 50 万美元的专业加工仪器,并将其列入美国税表试图申报 100% 即期折旧。审计员核查资产实际运行物理地点后确认:该设备常年位于加拿大境内,属于境外使用动产。其结果不仅是 50 万美元的即期扣除被全面推翻,资产被强制转入 ADS 长期直线折旧,纳税人还因大幅少计应税所得而面临高额欠税罚款与滞纳金。因此,跨境财务人员必须在资产购置台账中单设“物理部署地”列,严格隔离境外使用设备。
五、自雇税(SE Tax)扣除与家庭办公室简化法边界
在自雇经营及穿透实体的利润核算中,两项经常涉及的日常合规要点是自雇税扣除与家庭办公费用。
5.1 自雇税扣除不包含附加 Medicare 税
美国自雇人士需就其净自雇所得缴纳自雇税(Self-Employment Tax,涵盖社会保障税与 Medicare 医疗保险税)。为了在一定程度上平衡自雇者与受雇员工的税负,税法允许纳税人在个人税表 Schedule 1 申报调整项,扣除自雇税的一半(50%)。
然而,强调了极易被混淆的法律界限:Schedule 1 上普通 SE 税的一半扣除,严格不包括 0.9% 的附加 Medicare 税(Additional Medicare Tax)。当自雇纳税人的收入超过法定阈值(单身 200,000 美元、合报 250,000 美元、分报 125,000 美元)时,需对超出部分加征 0.9% 的附加 Medicare 税。这笔 0.9% 的附加税属于完全不可抵扣的纯个人税项,不能作为自雇税的一半计入线上税前调整。
此外,在加拿大居住并自雇的跨境人员,若已按规定参加并缴纳了加拿大退休金计划(CPP/QPP),应当依据美加《社会保障总额化协议》(Totalization Agreement)向加拿大税务局申请境外覆盖证明(Certificate of Coverage),向美国国税局主张免除美国自雇税,防止就同一份劳动报酬被美加双重征收社保税。
5.2 家庭办公室扣除简化法上限
许多跨境创业者在美国自雇或通过单一成员 LLC 开展业务时,会在家中设立专属办公区域。税法提供了两种费用计算路径:实际费用法(需按面积分摊房屋租金、水电、维修、折旧并面临未来处置时的折旧收回 Recapture)以及简化法(Simplified Option)。
在 2026 美国税年,家庭办公室简化计算法的法定上限保持为最高 1,500 美元。该方法按照纳税人家中合格商业专属使用面积每平方英尺 5 美元计算,允许核算的最大面积上限严格限定为 300 平方英尺(300 sq ft × $5/sq ft = $1,500)。简化法的一大优势在于无需保留房屋各项水电发票,且未来出售住宅时不会产生繁琐的折旧提取税务调节,但其年度扣除空间受制于 $1,500 的刚性天花板,适合业务初创期或小面积办公的自雇人士。
六、跨境穿透业务合规工作底稿核查清单
为确保上述规则在跨美加报税实践中精准落实,企业与税务代表在年度结账时应执行以下闭环检查: 1. 穿透实体收入定性:区分主动经营所得(Active Trade or Business Income)与投资性被动收入,仅对前者计算 QBI,并核验是否满足 1,000 美元经营收入与 400 美元最低扣除条件。 2. 应税所得与申报身份区间映射:按照 2026 适用税年参数,排查纳税人是否处于单身 $201,750 / MFS $201,775 的限制起点之上,对 SSTB 业务严格核对 MFJ $553,500、单身 $276,750 及 MFS $276,775 的清零终点。 3. 资本支出分类与地理定位:确认 2025-01-19 之后购置的合格美国境内动产适用 100% 永久化 bonus 折旧及 $2,560,000 §179 限额;凡物理部署在加拿大境内的设备,一律强制转入 ADS 直线折旧通道,坚决剔除 §179 与 bonus 申报。 4. 自雇税与家庭办公核验:确保 Schedule 1 减除的 SE 税严格剔除 0.9% 附加 Medicare 税,简化法家庭办公面积严格按 300 平方英尺与 $1,500 上限封顶。
通过在公司财务账簿与个人跨国税表之间设立清晰的事实与证据边界,纳税人方能在合法充分享受美国穿透减免红利的同时,抵御两国税务稽查的穿透式审视。