微出国 · 学

知识卡 · 公司车辆与 CCA:乘用车上限、租赁、利息和员工用车福利 · 第 2 / 4 张

路线 › 知识卡 › 公司车辆与 CCA:乘用车上限、租赁、利息和员工用车福利

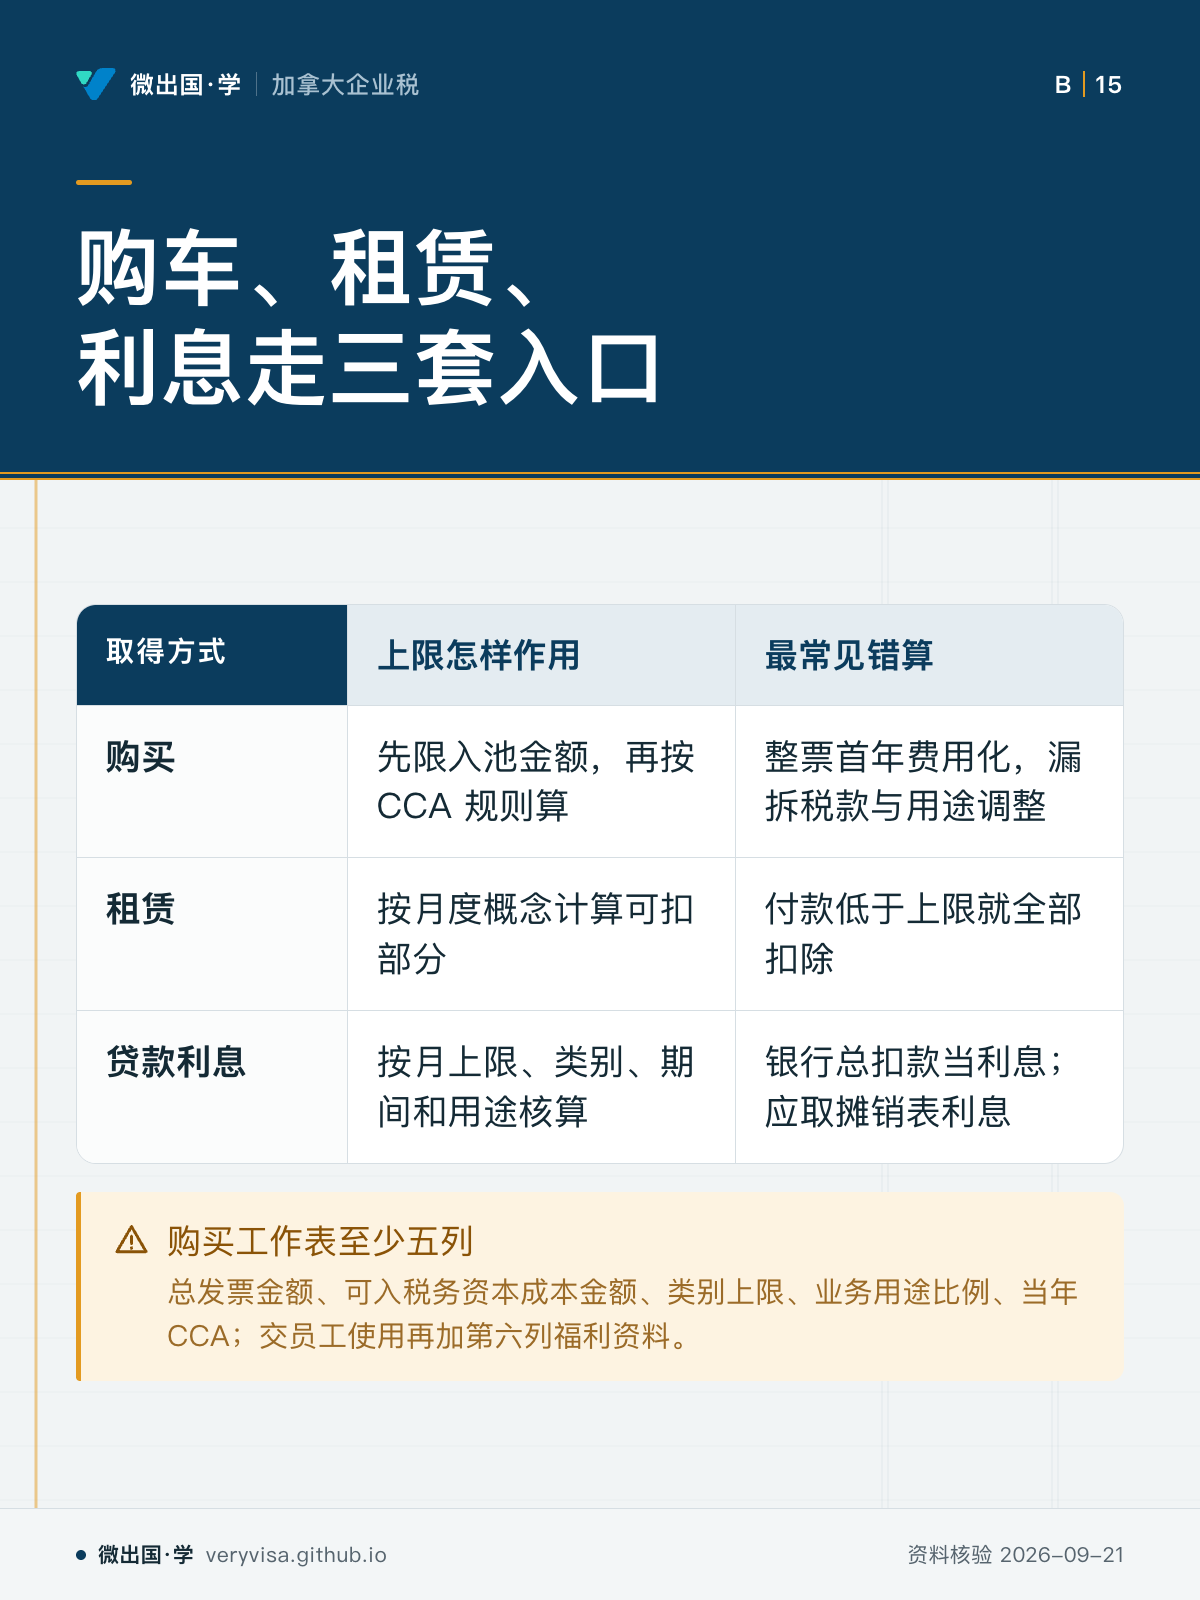
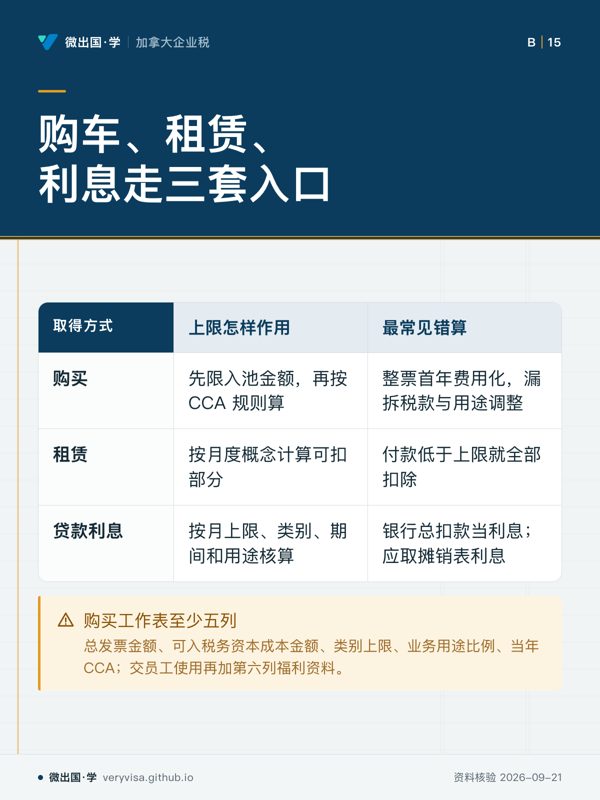
购车、租赁、利息走三套入口

购买、租赁和贷款利息必须分线核算。

购车、租赁、利息走三套入口;上限怎样作用;最常见错算;购买;先限入池金额,再按 CCA 规则算;整票首年费用化,漏拆税款与用途调整;租赁;按月度概念计算可扣部分;付款低于上限就全部扣除;贷款利息;按月上限、类别、期间和用途核算;银行总扣款当利息;应取摊销表利息;购买工作表至少五列
购买、租赁和贷款利息必须分线核算。
  • 先看购入还要拆开 GST/HST、补贴、以旧换新和私人用途调整。
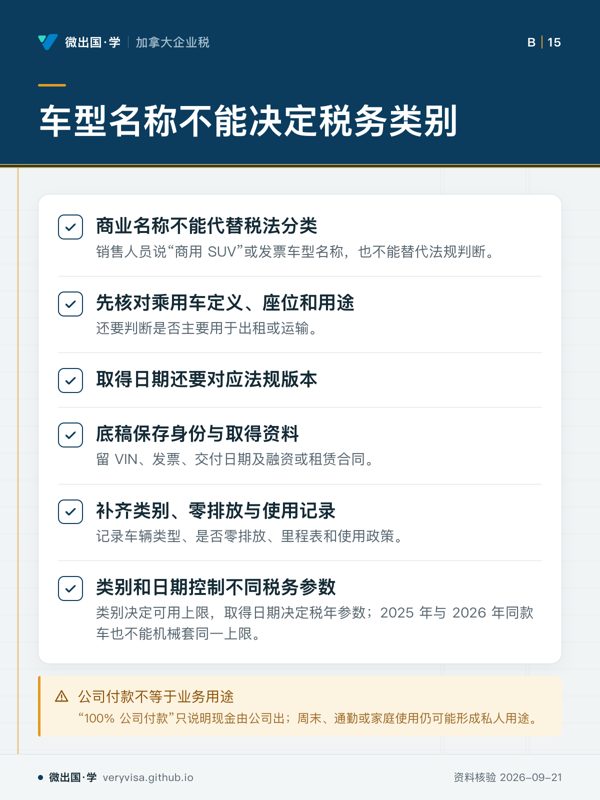
  • 易漏零排放车不能凭广告直接选 Class 54;短租、跨税年、提前终止或换车会改期间与调整项。
  • 下一步去练习;问持牌专业人士合同应套哪套限额公式。

卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。
「公司车辆与 CCA:乘用车上限、租赁、利息和员工用车福利」的其他卡