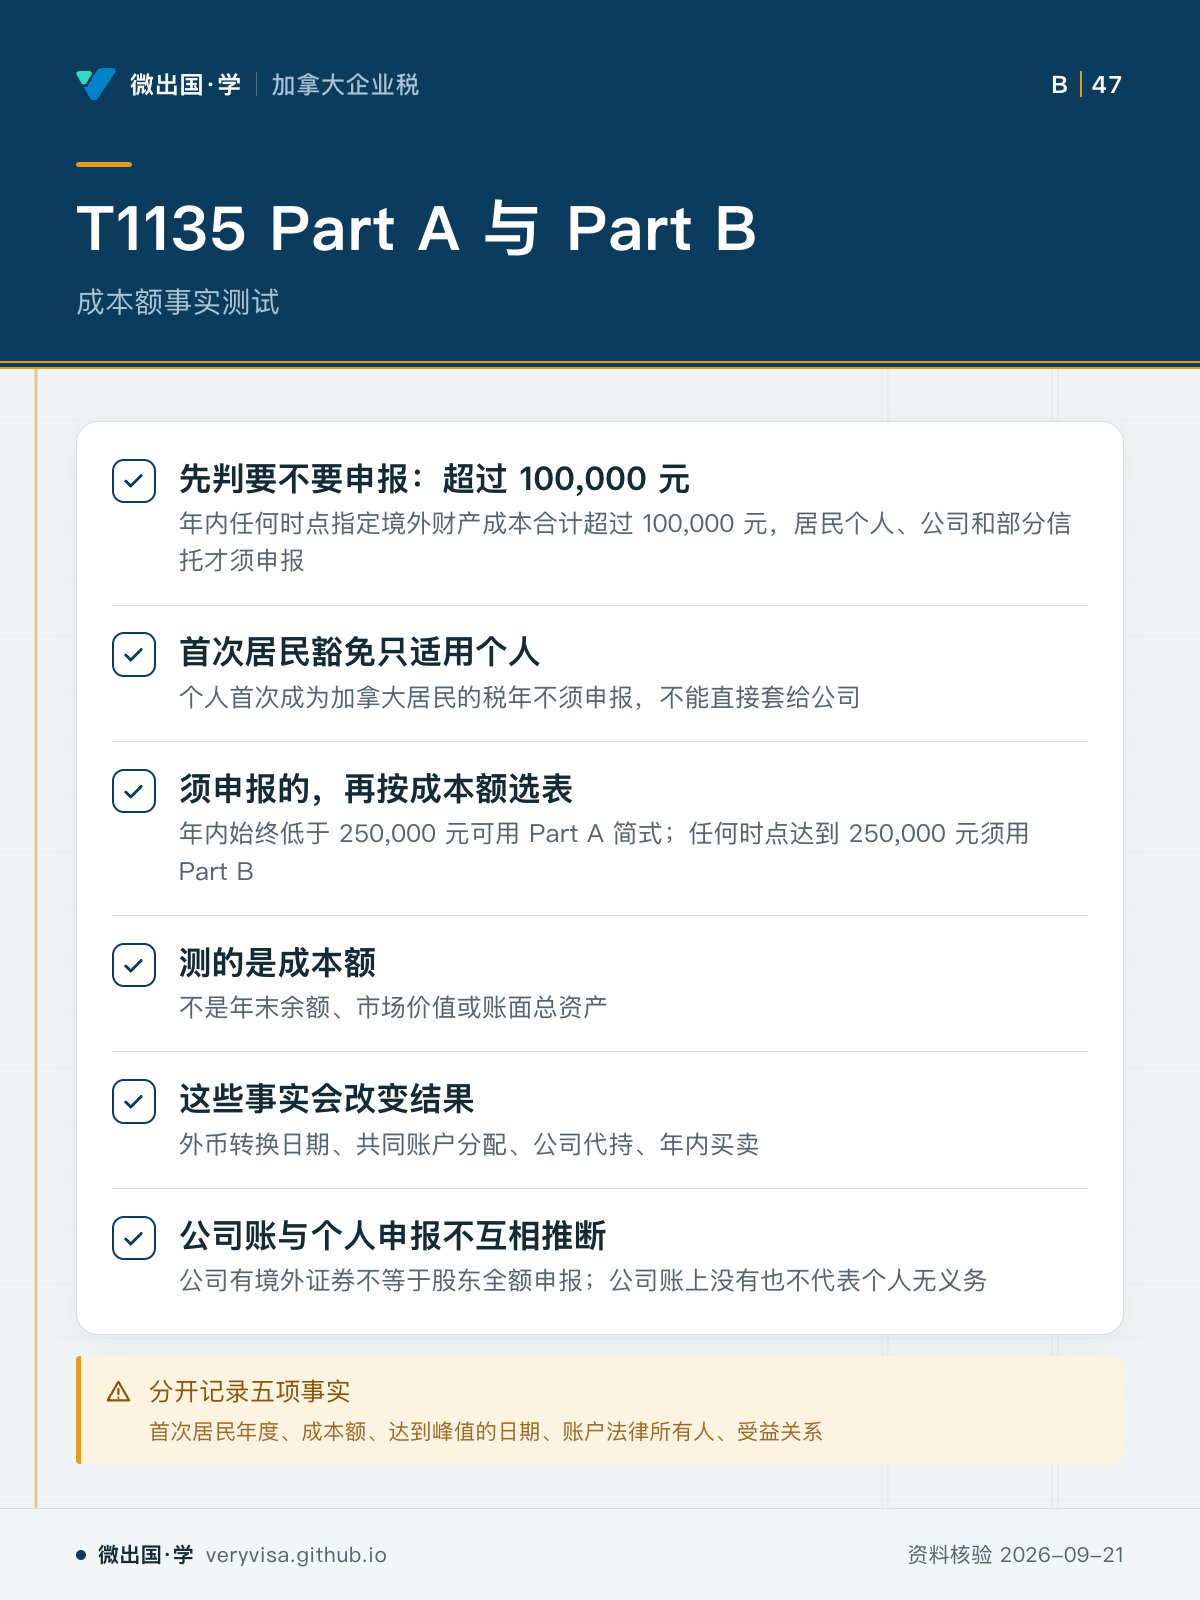
知识卡 · 跨境补报:1040X、欠税利息、T1135 和境外罚款是四条不同的钟 · 第 3 / 4 张
路线 › 知识卡 › 跨境补报:1040X、欠税利息、T1135 和境外罚款是四条不同的钟
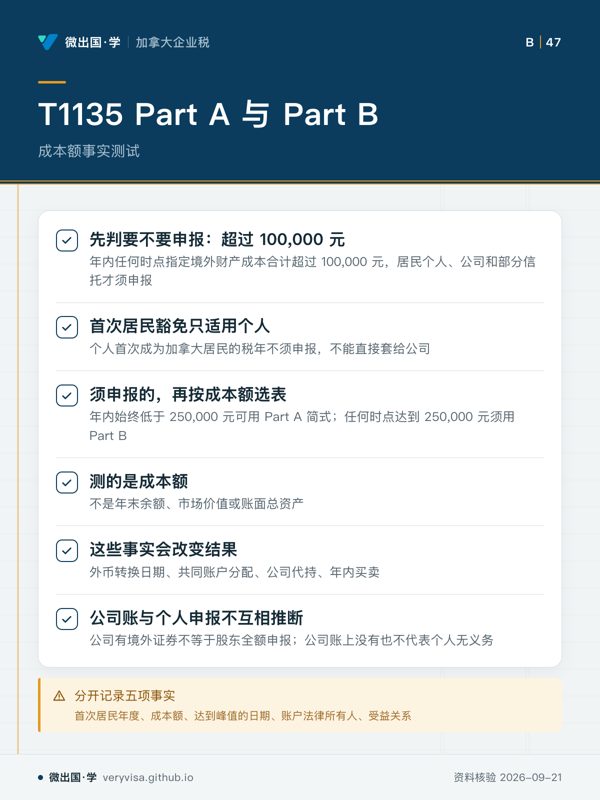
T1135 Part A 与 Part B
T1135 选表看全年成本额,先确认主体。
知识卡 · 跨境补报:1040X、欠税利息、T1135 和境外罚款是四条不同的钟 · 第 3 / 4 张
路线 › 知识卡 › 跨境补报:1040X、欠税利息、T1135 和境外罚款是四条不同的钟
T1135 选表看全年成本额,先确认主体。