微出国 · 学

知识卡 · 公司股东的美国业务边界:QBI 递减、Section 179、退休计划与身份测试 · 第 4 / 5 张

路线 › 知识卡 › 公司股东的美国业务边界:QBI 递减、Section 179、退休计划与身份测试

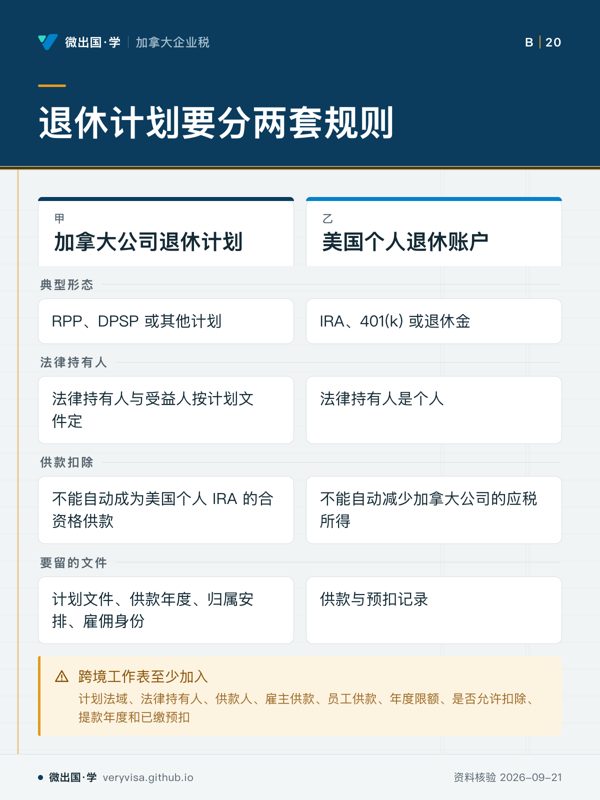
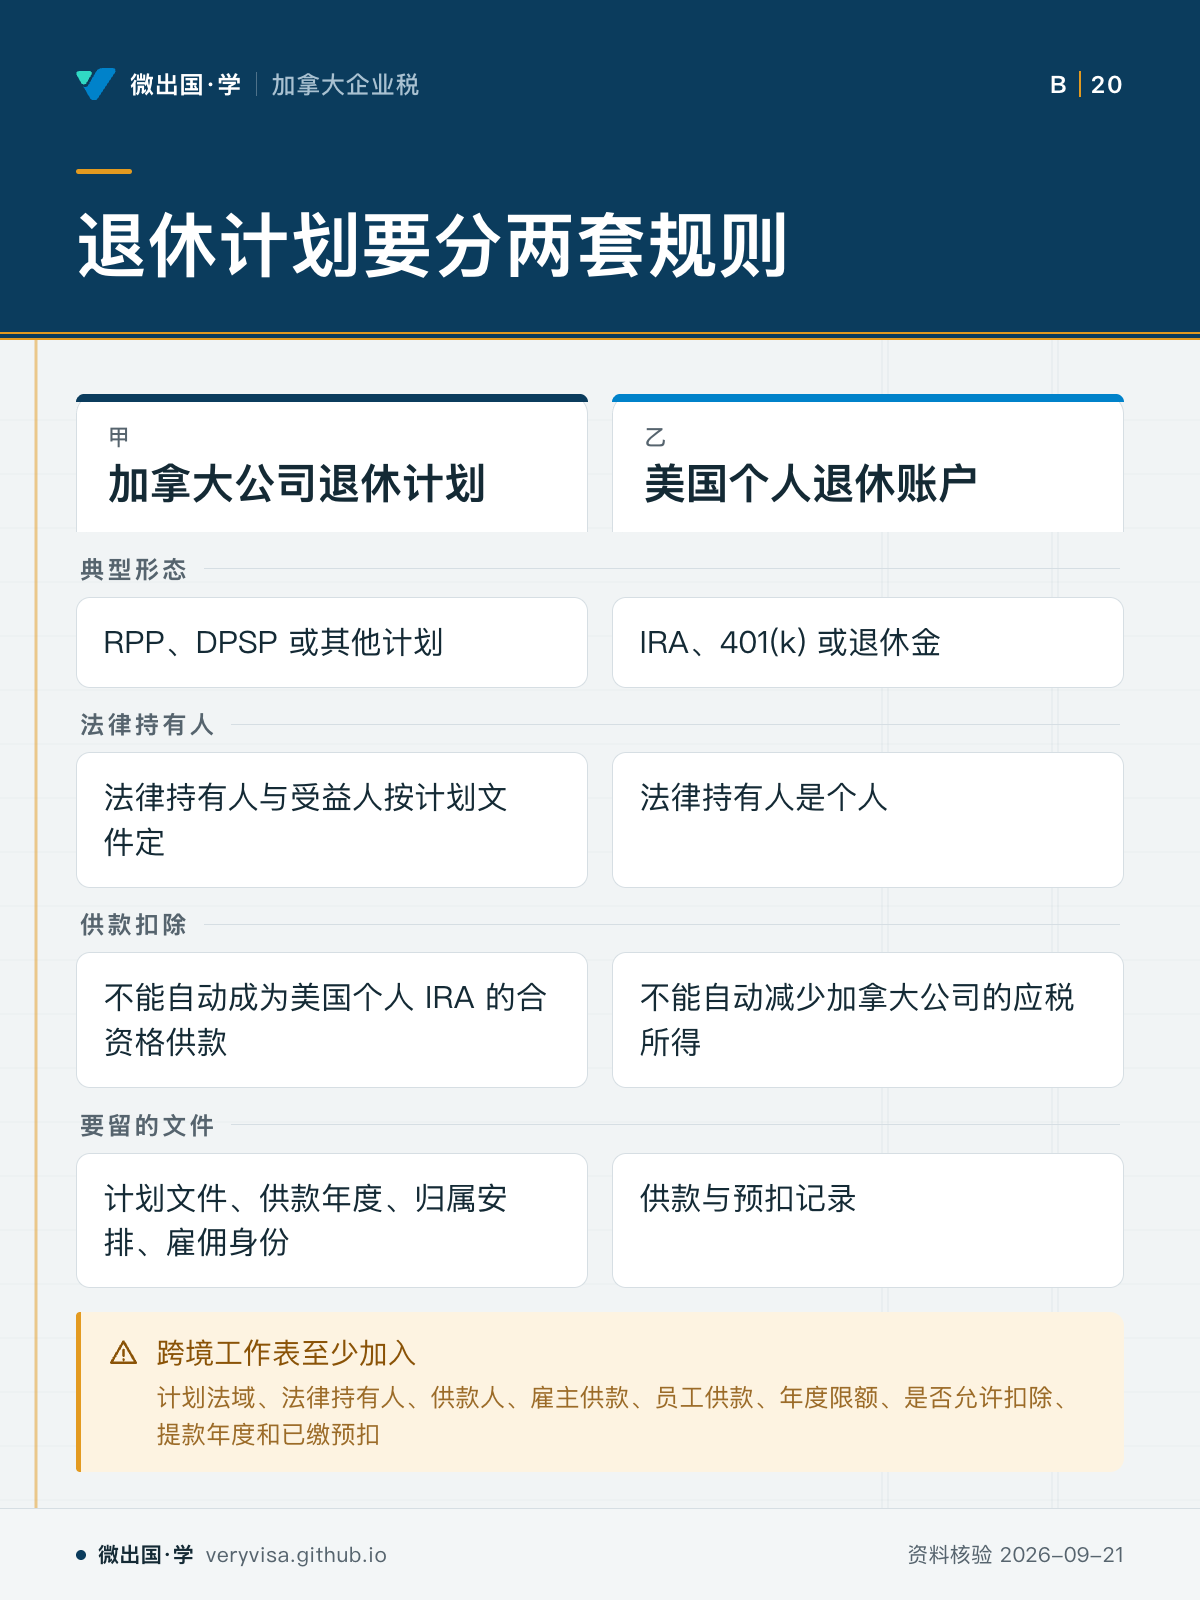
退休计划要分两套规则

计划名称相似不代表税务待遇相同

退休计划要分两套规则;加拿大公司退休计划;美国个人退休账户;典型形态;RPP、DPSP 或其他计划;IRA、401(k) 或退休金;法律持有人;法律持有人与受益人按计划文件定;法律持有人是个人;供款扣除;不能自动成为美国个人 IRA 的合资格供款;不能自动减少加拿大公司的应税所得;要留的文件;计划文件、供款年度、归属安排、雇佣身份;供款与预扣记录;跨境工作表至少加入
计划名称相似不代表税务待遇相同
  • 先看先看供款由哪一边支付,再看能否影响另一边应税所得。
  • 易漏股东同时是雇员和董事时,年末把转账重新标成「退休供款」会造成 T4、T5、美国工资或个人退休表不一致。
  • 下一步去讲义核对董事会决议与工资记录。

卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。

「公司股东的美国业务边界:QBI 递减、Section 179、退休计划与身份测试」的其他卡