核实日期:2026-10-30|本页口径:2026 税年经营者个人债务、公司债务与破产程序的分界。破产法上的豁免、所得税债务和 GST/HST 信托责任不是同一个问题;下一次复核:2027-01-31。
公司老板现金流断裂时,最危险的第一句话通常是“把公司申请破产就好了”。公司是独立法律主体,股东个人却可能签过担保、欠下股东贷款、代公司收取 GST/HST,或者把公司资产与家庭资产混用。真正的风险判断必须把四个问题分开:谁欠钱、债权人可以追谁、哪一种程序正在考虑、哪些财产或福利受到保护。否则把个人消费提案当成公司重组,或者把“有担保”误读成“什么都能优先拿走”,都会导致错误的现金安排。
一、先画两张债务图
第一张图只记录债务人。列出公司、股东、董事、配偶和关联实体,每一笔债务标明借款人、共同借款人、担保人、签署日期、余额、抵押物和是否由个人保证。第二张图记录债权性质:普通无担保、一般有担保、主要住宅担保、法定视为信托、工资与扣缴、GST/HST、所得税、股东贷款和关联方债务。不能因为同一银行同时给公司和个人放款,就把两张图合成一栏。
消费提案的门槛是对债务人合计债务的测试:BIA s.66.11 规定,扣除以主要居所作担保的债务后,合计债务不超过 $250,000(或条例另定的金额),才是可以提出消费提案的 consumer debtor。计算时排除的只是主要居所担保的债务,不是把所有有担保债务都排除。车贷、设备融资和以投资物业作抵押的借款,不能机械地从总额中减掉。实务上应取得债权人最新 statement,并把主要住宅抵押部分和其余债务分开;“我有房贷,所以不超上限”不是可审计的结论。
同一原则要落实到消费提案工作底稿:先加总符合定义的债务,再只扣除主要居所担保的部分,最后检查余额、共同债务及或有债务。金额是截至评估日的快照,2026 年复核不能直接沿用旧表。若公司债务由股东个人保证,保证责任可能在公司处置后变成个人债务,必须把触发条件和追偿时间写清楚。
⚠️
“有担保”不是一张通行证
一项债务有抵押,只说明债权人对特定抵押物可能有优先权,不代表它在所有消费提案测试中都可以不计算,也不代表抵押物价值足以覆盖债务。先确认抵押物是否属于主要居所,再确认法律上的债务余额和剩余缺口。
二、注册供款与日常经营资产不是同一层保护
经营者常在现金压力出现前把钱存入注册计划,随后才考虑破产。边界在 BIA s.67(1)(b.3):RRSP、RRIF 等注册计划里的财产一般不归受托人,但破产日前 12 个月内存入的供款不享有这项豁免。这里讨论的是财产归属和可被受托人处理的范围,不是把供款当成所得税表上的抵扣。工作底稿应保存供款日期、金额、计划种类、是否在 12 个月窗口内,以及省法下可能适用的其他规则;不要用“退休用途”四个字代替分析。
公司经营者还会把家庭车辆、家具和工具混在企业资产清单中。在 BC,破产时适用省执行豁免:家庭家具与家电的豁免额是 $4,000(Court Order Enforcement Exemption Regulation s.2),这是法定类别与额度的组合,不是给每个家庭一笔可以自由支配的现金;应逐项列物品、合理价值、所有权和是否为合格类别。车辆只豁免一辆的权益:一般债务人 $5,000,负有抚养费债务(maintenance debtor)的债务人只有 $2,000。不能只写“车辆受保护”,而要写债务类型、车辆净权益、贷款余额和适用的豁免条款。
谋生工具也有独立边界:BC 对债务人用于本职谋生的工具及其他个人财产豁免 $10,000,这个额度不能扩张成“所有商业资产”。本页在做公司与个人分离时,仍要逐项核对工具究竟由谁拥有、谁使用、收入归谁、是否已计入公司资产和是否有融资。公司拥有的叉车不是股东个人的谋生工具;股东个人拥有并租给公司的设备,也不能仅凭租赁发票改变所有权。
三、GST/HST 和税债要单独升级
GST/HST 由公司收取后,可能涉及法定信托和破产程序。个人名下领取的 GST/HST 抵免等福利通常受保护,受托人只有有限的费用例外,不能被扩大成“所有余额都可拿来还债”。更关键的是 BIA s.67(2)–(3):一般的法定视为信托在破产中不再成立,只保留所得税、CPP、EI 的工资源扣(及省级同类扣缴);公司已收未缴的普通 GST/HST 不在保留清单里。不能看到“视为信托”四个字,就断言每种税都拥有相同的破产优先级。
因此,企业主交给顾问的清单至少要拆成:已收未缴的 GST/HST、已扣未缴的工资源扣、公司所得税、个人所得税、利息罚款、供应商款、银行担保款和关联方往来。每一栏记录申报期、评估或追缴通知日期、已付金额和争议状态。程序开始后才补做的分类,往往已经错过保留文件或提出异议的时点。
BIA s.172.1 设了一条金额触发线:个人所得税债务达到 $200,000 以上、且占全部无担保已证债权 75% 以上的破产人,不能自动免责,必须经法院免责聆讯。这不是“欠税就不能免责”的口号,也不是把所有税债都当普通信用卡债务。遇到该类债务,应取得 CRA statement、原始申报、评估通知和付款历史,交由受托人按适用条文判断。读者能做的是保留事实并避免资产转移,不能自行承诺债务一定会被免除。
四、三步交接流程
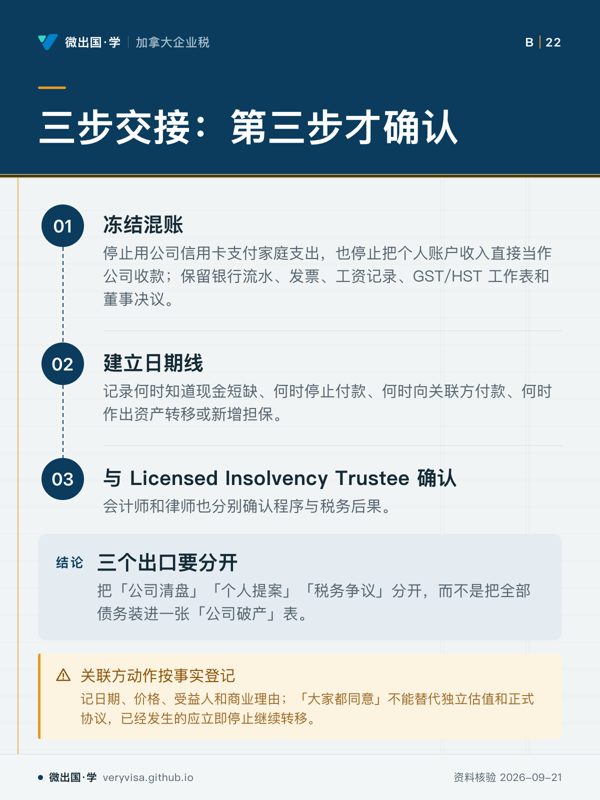
第一步是冻结混账:停止用公司信用卡支付家庭支出,也停止把个人账户收入直接当作公司收款;保留银行流水、发票、工资记录、GST/HST 工作表和董事决议。第二步是建立日期线:何时知道现金短缺、何时停止付款、何时向关联方付款、何时作出资产转移或新增担保。第三步才是与 Licensed Insolvency Trustee、会计师和律师分别确认程序与税务后果。
案例:A 公司欠供应商和 CRA,股东 B 同时有车贷、家庭家具和一笔个人注册供款。正确做法不是把全部债务装进一张“公司破产”表,而是先确认 A 的债务、B 的保证责任,再看 B 扣除主要居所担保债务后的合计债务是否不超过 $250,000、能否走消费提案;随后分析 B 的个人财产——12 个月内的注册供款、家具($4,000)、车辆($5,000,欠抚养费者 $2,000);最后独立核对公司 GST/HST、工资源扣和 B 个人所得税债务($200,000 且占 75% 的触发线)各自的破产处理。这样才能把“公司清盘”“个人提案”和“税务争议”三个出口分开。
还要特别防止关联方付款造成新的问题。财务压力出现后,老板可能先偿还亲属借款、把设备低价卖给另一家公司,或用个人信用卡替公司支付工资。这些动作都要按日期、价格、受益人和商业理由登记;“大家都同意”不能替代独立估值和正式协议。若已经发生,应立即停止继续转移,并把完整流水交给专业人士,而不是只留下对公司有利的摘要。
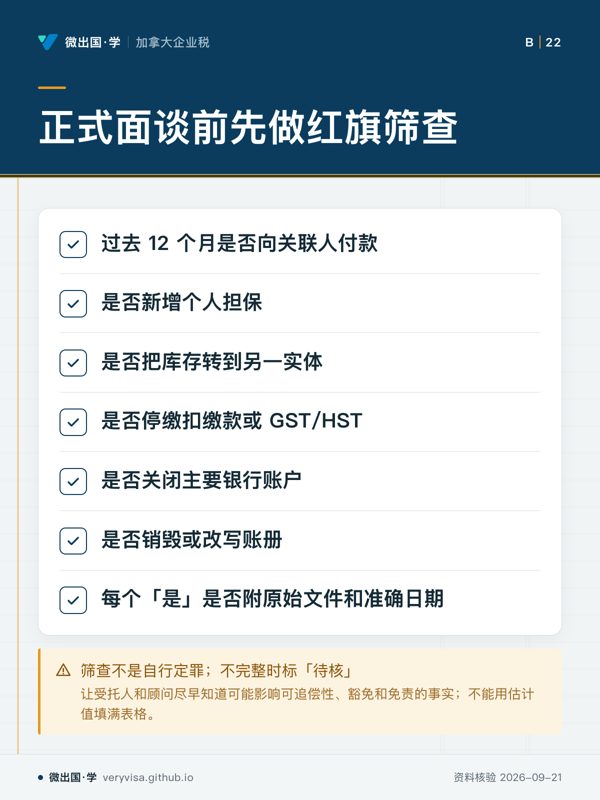
正式面谈前可用一页纸做“红旗筛查”:过去 12 个月是否向关联人付款,是否新增个人担保,是否把库存转到另一实体,是否停缴扣缴款或 GST/HST,是否关闭主要银行账户,是否销毁或改写账册。每个“是”都附上原始文件和准确日期。筛查的目的不是自行定罪,而是让受托人和顾问尽早知道哪些事实可能影响可追偿性、豁免和免责。若事实不完整,要明确标注“待核”,不能用估计值填满表格。
五、考试口径与实务口径
考试口径可以用关键词记忆:消费提案看合计债务但只排主要住宅担保;注册供款有 12 个月风险窗口;家庭家具、车辆和谋生工具分别按法定类别;GST/HST 信托不能与所有税债等同。实务口径必须再加事实、日期、所有权、担保文件和评估通知。考试题的简化数字不能替代 2026 年案件的最新金额,具体豁免额和触发线必须回到当年法规及官方表格核实。
延伸阅读
论坛全文:加拿大经营者债务危机:消费提案、破产财产与公司税债怎么分
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
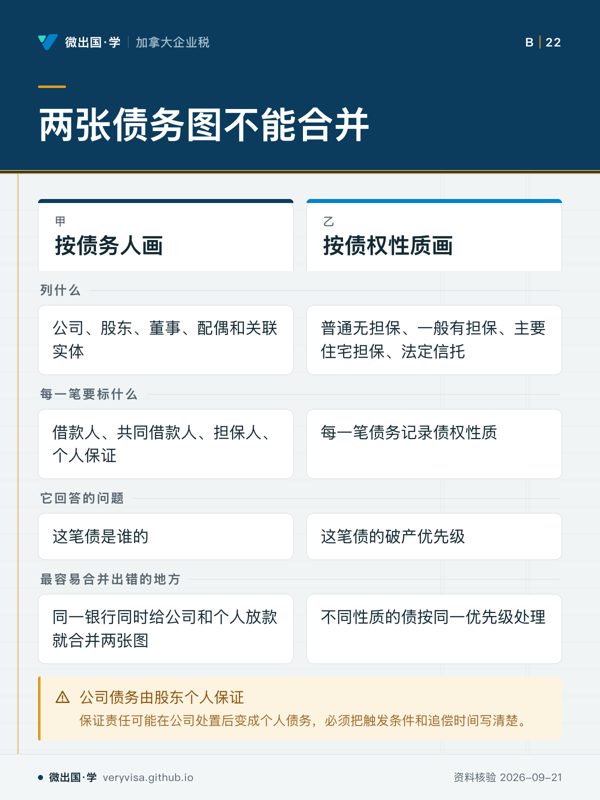
- 先看先看两栏各自回答哪类判断,先分清归属再看程序位置。
- 易漏消费提案另看合计债务测试,债权分类不能直接替代门槛计算。
- 下一步去练习,用公司和个人同时出现的案例做拆分。
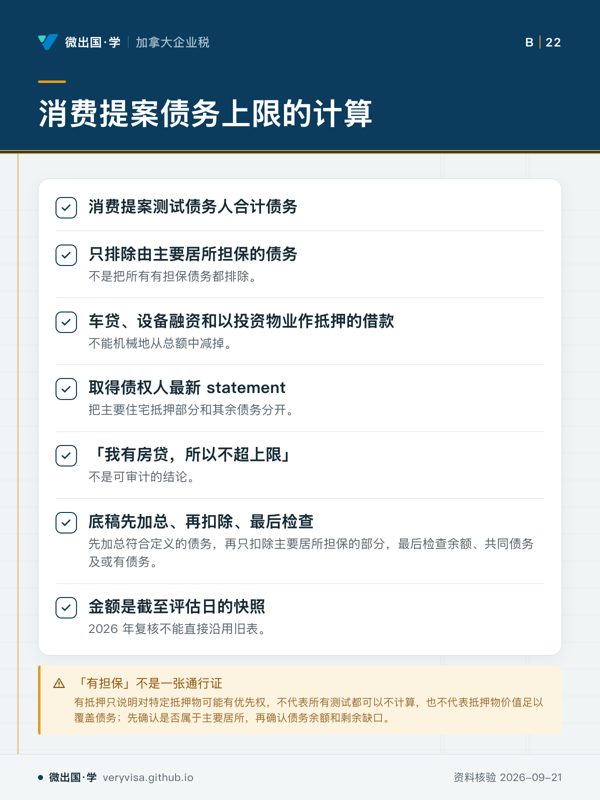
- 先看先看计算次序,减项边界最容易被做宽。
- 易漏公司债若由股东个人保证,后续可能进入个人债务层面。
- 下一步去练习,按债权人资料重做一遍计算。
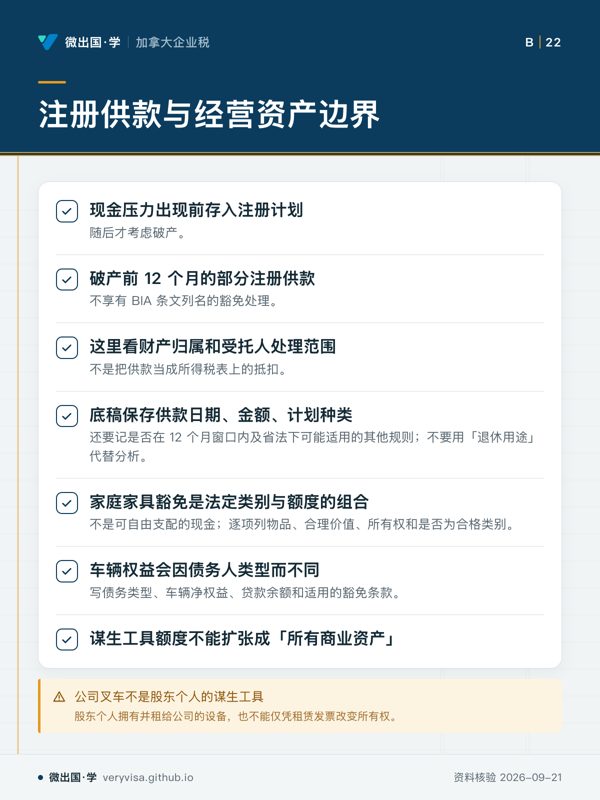
- 先看先看带时间窗口的注册计划项目,它会改变后续处理范围。
- 易漏工具还要核对谁使用、收入归谁、是否计入公司资产以及是否有融资。
- 下一步去练习,拿资产清单逐项补所有权、使用和融资。
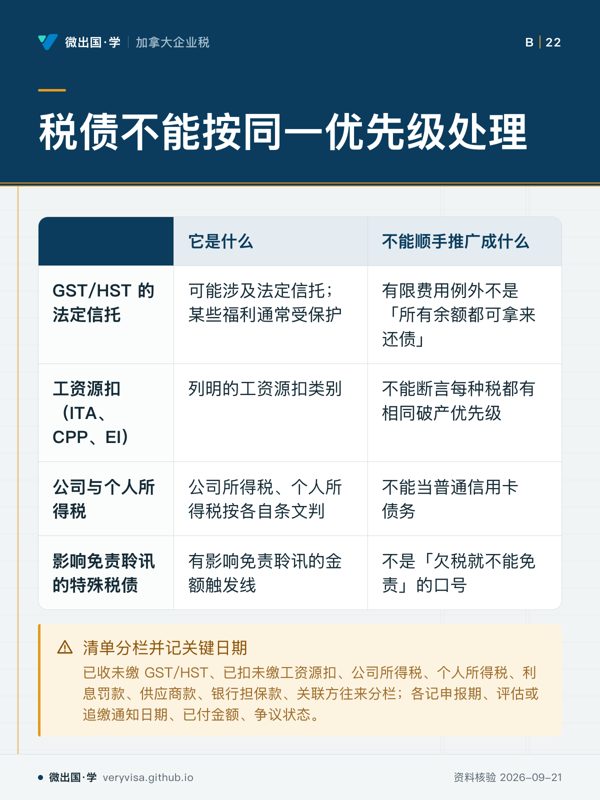
- 先看先看工资相关那一行,最容易发现把税项混成一种的错误。
- 易漏程序开始后才补做的分类,往往已经错过保留文件或提出异议的时点。
- 下一步去讲义,带原始申报和付款历史核对适用条文。
- 先看先看第一步,后面的判断都依赖完整记录。
- 易漏完整流水应交给专业人士,不能只留下对公司有利的摘要。
- 下一步去练习,把已发生动作按时点排成一条线。
- 先看先看与记录完整性有关的两问,它们影响后续核对能否落到事实。
- 易漏考试口径还不够,实务要再加所有权、担保文件和评估通知;简化数字不能替代 2026 年最新金额。
- 下一步去讲义,带所有「是」的材料检查还缺什么。