核实日期:2026-10-30|适用税年:2026|下一次复核:2026-11-30。下面的金额都是 2026 税年(及 2026–27 福利期)的个人申报或福利计算参数,由 CRA 按家庭收入算给个人,不是公司发放额;公司能做的,是把自己付出去的钱准确报对。
这一页帮你看清:老板自己和员工家里能拿到的几项联邦福利,门槛各在哪里,工资、股息怎么发会影响它们,以及为什么不能把这些数字写进 offer 或奖金方案。
一个共同点先记住:这些福利几乎都看上一年的家庭净收入。2026 年 7 月到 2027 年 6 月这个福利期,用的是 2025 年报税单上的收入。公司 2026 年怎么发薪,影响的是 2027 年 7 月以后的福利。
一、加拿大培训抵免(CTC):只发股息的老板攒不到额度
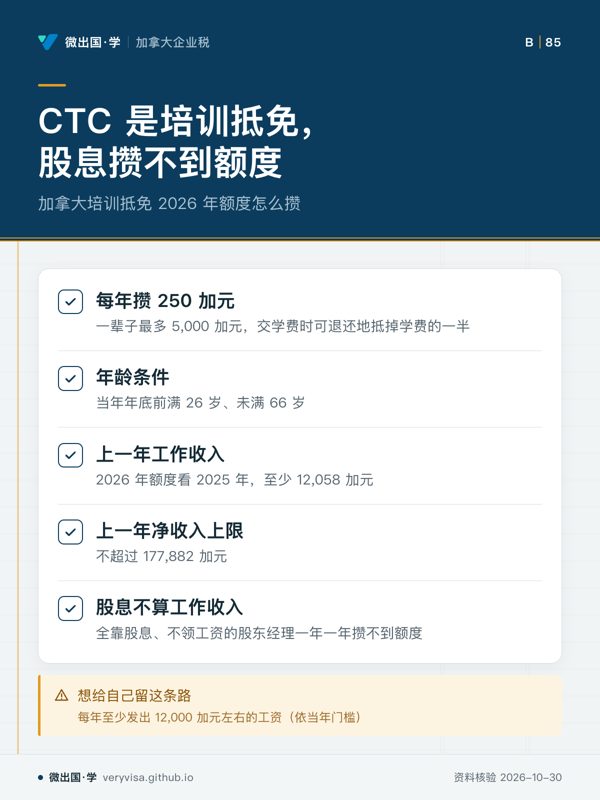
CTC 是 Canada Training Credit「加拿大培训抵免」,不是儿童福利。符合条件的人每年攒 250 加元额度,一辈子最多 5,000 加元,交学费时可退还地抵掉学费的一半(以额度为上限)。年满 26 岁、未满 66 岁才攒得到。
攒额度看上一年两条线:工作收入至少 10,000 加元(法定数,按年指数化,2026 年额度对应的门槛是 12,058 加元,看 2025 年收入),净收入不超过 29% 税档起点(2026 年额度看的是 2025 年线 177,882 加元)。
对老板最要紧的一点:这里的「工作收入」是工资、自雇营业收入这类劳动所得,股息不算。一个全靠公司股息过日子、不领工资的股东经理,即使家里很宽裕,也一年一年攒不到 CTC。想给自己留这条路,每年至少发出 12,000 加元左右的工资(依当年门槛)。依据是《所得税法》第 122.91 条。
二、加拿大日用品与必需品补助(CGEB,原 GST/HST 抵免)
从 2026 年 7 月起,GST/HST 抵免改名 CGEB,金额一次性上调 25%,维持五年,2027 年起恢复指数化。2026 年 7 月至 2027 年 6 月的参数:
| 项目 | 2026–27 福利期 |
|---|---|
| 成人最高额 | 445 加元 |
| 每个孩子最高额 | 234 加元 |
| 单身补充额上限 | 234 加元 |
| 单身补充额开始累加的收入 | 11,564 加元 |
| 家庭净收入开始递减 | 46,432 加元 |
单身补充额是收入超过 11,564 加元后才慢慢加上去的,不是门槛以下就有;家庭净收入过了 46,432 加元,整笔补助开始扣减。所以给低薪员工加一点薪水,可能让他的 CGEB 变少,但这是员工个人的事,公司不该在合同里替他算、更不能保证。
三、加拿大儿童福利(CCB):两段递减,孩子越多扣得越多
2026–27 福利期,每个 6 岁以下孩子最多 8,157 加元,6 至 17 岁最多 6,883 加元。调整后家庭净收入超过 38,237 加元开始第一段扣减,超过 82,847 加元进入第二段。到第二段时,先扣掉一个固定额,再按超出部分的比例扣:
| 孩子数 | 第二段起点处已扣的基础额 |
|---|---|
| 1 个 | 3,123 加元 |
| 2 个 | 6,022 加元 |
| 3 个 | 8,476 加元 |
| 4 个及以上 | 10,260 加元 |
对股东经理家庭,这里的选择很实际:同样从公司拿走 10 万加元,全部发工资、全部发非合格股息、两者混合,个人净收入都不一样(非合格股息要按 115% 计入收入),CCB 也就不一样。比较方案时,要拿个人报税软件按全家收入算,不能只看 payroll 毛额。
四、儿童残障福利(CDB,Child Disability Benefit)
2026–27 福利期每个合资格孩子最多 3,480 加元,家庭净收入超过 82,847 加元开始递减。它跟着 CCB 一起发,资格取决于孩子是否获批残障税收抵免(DTC)。公司若另有照护支持计划,那是雇主福利,要单独判断是否应税,和这笔福利无关。
五、成人的加拿大残障福利(Canada Disability Benefit)与牙科计划
成人的加拿大残障福利:2025 年 7 月至 2026 年 6 月每月最多 200 加元,2026 年 7 月至 2027 年 6 月每月最多 204.20 加元。工作收入有豁免:2026–27 期单身 10,210 加元、夫妻合计 14,294 加元。扣掉豁免后,单身家庭净收入超过 23,000 加元、夫妻超过 32,500 加元(这是 2025–26 期官方数,2026–27 期按同一指数约为 33,183 加元),每超 1 元扣 0.20 元;夫妻两人都领的,每人各扣 0.10 元。
加拿大牙科护理计划(CDCP)的收入线是调整后家庭净收入低于 90,000 加元,正好 90,000 加元就不符合。另外一条常被忽略:只要能通过工作或配偶的工作拿到任何牙科保险,哪怕没参加、要自付保费,都不符合。公司给员工的 T4 第 45 栏要如实填写员工是否可获得公司牙科保险(1 表示没有,2 至 5 表示有),这一格填错,员工申请时会被要求补证明,甚至被追回已付费用。
六、两个容易混用的个人申报参数
BC 照护者额:受养人净收入超过 19,572 加元(2026 年)开始扣减,这是 BC 省自己的线,和联邦照护者额的 20,601 加元不是一回事。
联邦基本个人额(BPA)的加强部分:2026 年净收入不超过 181,440 加元的人,基本个人额是 16,452 加元;超过后加强部分 1,623 加元在 77,042 加元宽的区间内线性减掉,净收入到 258,482 加元及以上时只剩 14,829 加元。股东经理把收入从 18 万加元推到 25 万加元时,会多交一点这部分税,但幅度很小,不值得为它改变工资股息结构。
七、公司该做的三件事
第一,工资、奖金、股息按实际付款日报进正确的税年和表格(T4、T5)。2026 年 12 月批、2027 年 1 月付的奖金,进 2027 年的 T4,也就影响 2028 年 7 月起的福利。
第二,T4 第 45 栏(牙科保险可得性)照实填,这是公司唯一直接影响员工福利资格的地方。
第三,对外沟通只说「公司提供准确的收入资料,福利由 CRA 按你全家的收入计算」,不在任何文件里写「保证能领」或预估金额。员工问起,引导他用 CRA 的福利计算器自己算。
来源:CRA《Adjustment of personal income tax and benefit amounts》指数化表(2026 列);《所得税法》第 122.91 条;加拿大残障福利金额页(canada.ca);CDCP 资格页(canada.ca);BC 省基本个人税收抵免页(gov.bc.ca)。
听、看、翻:股息与牛奶金联动
AI 生成的中文讲解,经逐字稿核对;数字以本页正文与官方现行页面为准。
按本页正文制作,经非作者引擎逐句核对;数字以本页正文与官方现行页面为准。
按本页正文制作,经非作者引擎逐句核对;数字以本页正文与官方现行页面为准。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
- 先看先看上一年收入的两条线:工作收入下限与净收入上限。
- 易漏股息不是工作收入,只领股息攒不到额度。
- 下一步看讲解第一节,再决定工资与股息怎么配。