核实日期:2026-10-30|本页适用口径:2026 税年加拿大企业在大西洋省份(Atlantic Canada,重点为新斯科舍省与纽芬兰和拉布拉多省)设立常设机构(PE)、派驻高级管理人员或雇佣远程与现场技术员工时的跨省薪酬测算、工薪税预扣(Payroll Remittance)及省税阶分流控制。下一次复核:2027-01-31;大西洋省份税局或 CRA 发布新一轮扣税公式与指南时提前复核。本文涉及金额除特别注明外均为加元。
在加拿大区域化经营与海洋经济拓展的背景下,大西洋省份的两大核心经济体——新斯科舍省(Nova Scotia, NS)与纽芬兰和拉布拉多省(Newfoundland and Labrador, NL),成为了许多能源工程、海洋科技、物流港口与现代服务业私营公司设立分支机构的战略要地。当一家加拿大控股公司或联邦注册公司跨越省界,在哈利法克斯设立区域运营中心,或者在圣约翰斯参与离岸项目与技术开发时,企业财会与薪酬管理部门面临着双重合规挑战:一是公司税层面依照所得税条例(Income Tax Regulations)第 400 条与 T2 附表 5(Schedule 5)进行常设机构收入与工薪权重的科学分摊;二是雇主层面依照员工实际居住地与发薪机构所在地,精确执行两省在全加范围内极具特色的多档个人所得税累进扣缴。
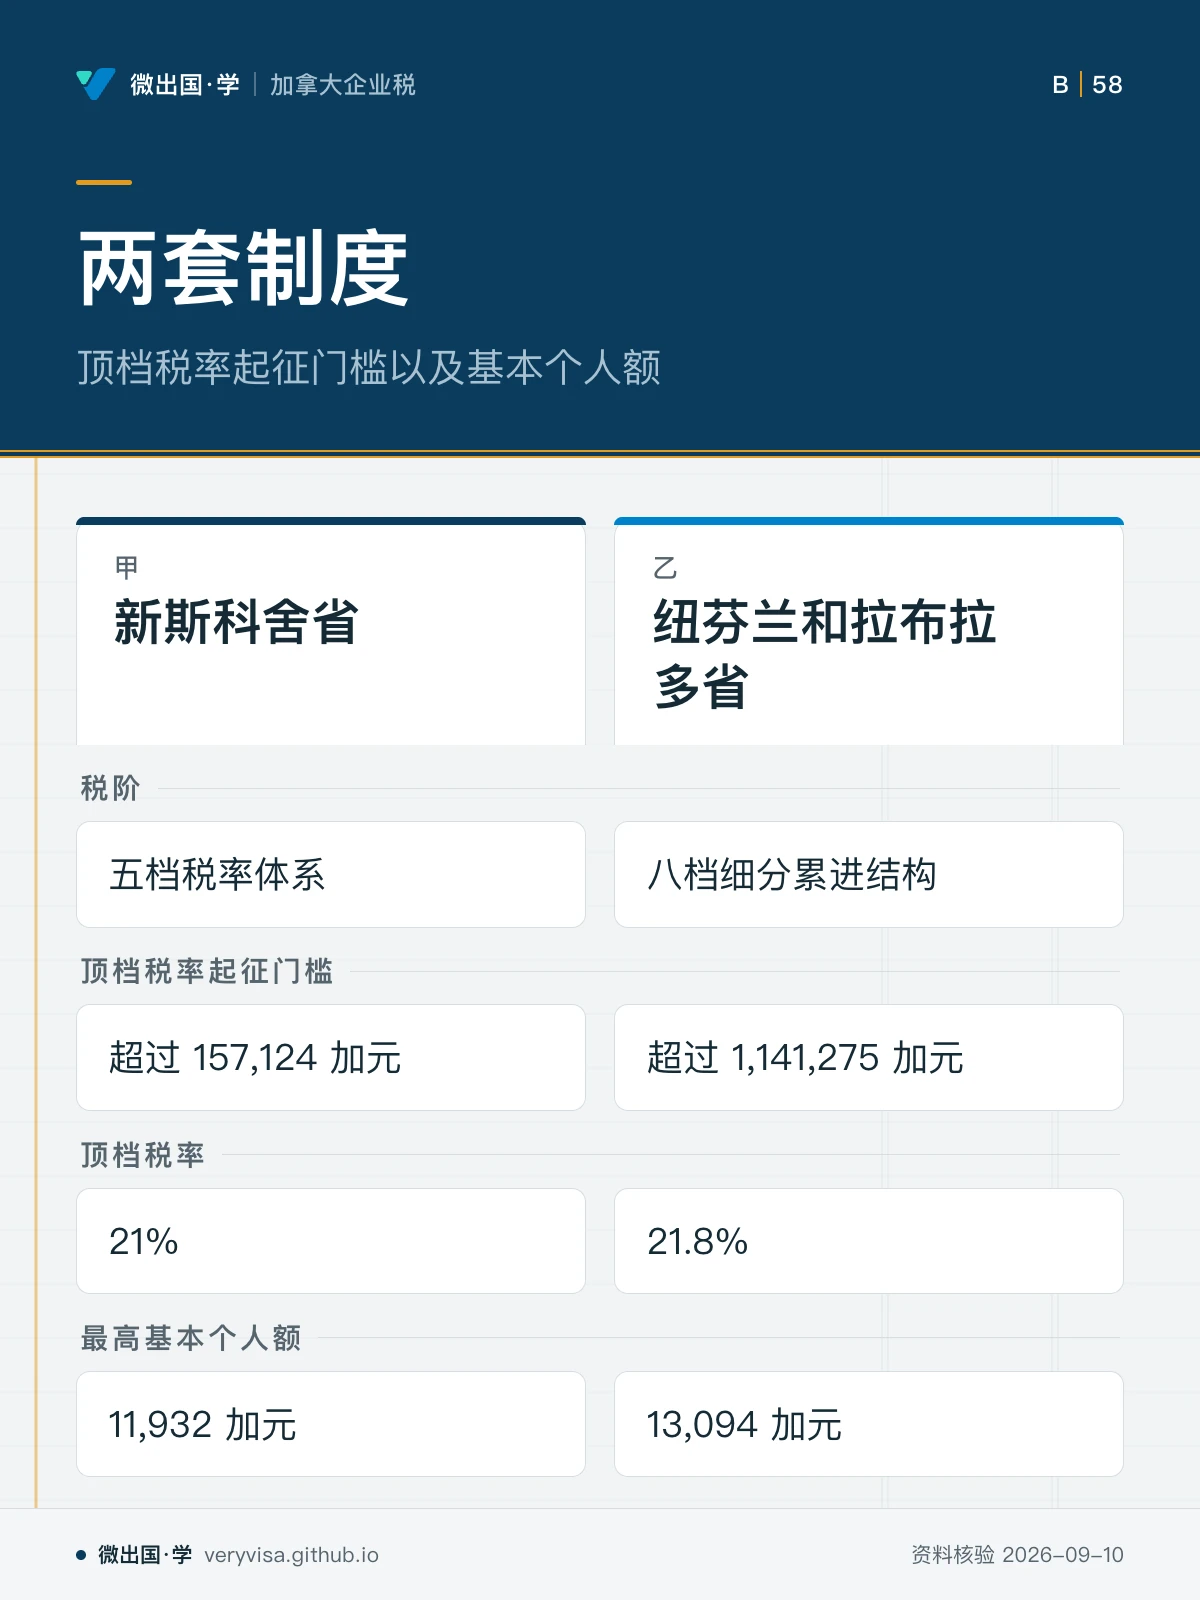
与加拿大中西部普遍采用的三档至五档标准税阶不同,新斯科舍省维持着陡峭的五档税率体系,而纽芬兰和拉布拉多省则推行了全加罕见的八档细分累进结构。这两套制度在高管收入爬坡斜率、顶档税率起征门槛以及基本个人额(Basic Personal Amount, BPA)的参数设计上差异巨大。如果财务主管套用粗放的全国平均扣税比例,往往会导致雇主端预扣不足引发 CRA 罚金与利息,或者导致高管在年终清缴时面临意料之外的巨额补税压力。
一、新斯科舍省税制架构:高坡度五档税阶与基本个人额约束
新斯科舍省在个人所得税设计上以税率跨度大、中高收入递增迅速著称。作为大西洋地区的商贸枢纽,其个人所得税阶直接影响着在哈利法克斯及周边地区设立常设机构的企业工薪成本与高级雇员的税后净所得。
根据新斯科舍省税法及 CRA 官方核定参数,2026 税年新斯科舍省适用的法定五档税阶及其跨年演进如下: - 第 1 税阶: - 收入上限:2024 税年为 29,590 加元;2025 税年指数化至 30,507 加元;2026 税年指数化调整为 30,995 加元。 - 边际税率:2024 税年为 8.79%;2025 税年维持 8.79%;2026 税年保持 8.79%。 - 这一税阶覆盖了基层岗位与半职实习员工的基础收入区间,边际税率相对克制。 - 第 2 税阶: - 收入上限:2024 税年为 59,180 加元;2025 税年为 61,015 加元;2026 税年指数化至 61,991 加元。 - 边际税率:跳升至 14.95%,跨年均保持 14.95% 不变。 - 超过 30,995 加元后,税率直接从 8.79% 跃升至 14.95%,跳升幅度超过 6 个百分点,构成了明显的初阶加税陡坡。 - 第 3 税阶: - 收入上限:2024 税年为 93,000 加元;2025 税年为 95,883 加元;2026 税年指数化至 97,417 加元。 - 边际税率:从 14.95% 进一步攀升至 16.67%,跨年均保持 16.67%。 - 专业技术工程师与中层骨干薪酬普遍落入该区间,税负爬升平缓但绝对税率已位居全国中上游水平。 - 第 4 税阶: - 收入上限:2024 税年为 150,000 加元;2025 税年为 154,650 加元;2026 税年指数化至 157,124 加元。 - 边际税率:上调至 17.5%,跨年均保持 17.5%。 - 覆盖了 97,417 加元至 157,124 加元的高薪职能管理层区间。 - 第 5 税阶: - 边际税率:对超过 157,124 加元的全部应税所得征收 21% 的顶格省税率(跨年均保持 21% 不变)。 - 这意味着应税收入超过 157,124 加元后,省 21% 与联邦 26% 叠加为 47%;超过 181,440 加元后与联邦 29% 叠加为 50%;超过 258,482 加元后与联邦 33% 叠加为 54%。
在基本个人额方面,新斯科舍省 2026 税年最高基本个人额(BPA)为 11,932 加元。该金额是计算省非退还抵免的基数,并非全额免申报线。年内从其他省搬来的员工,按 12 月 31 日所在省计算全年省税,BPA 不按天数折算;只有当年移民入境或离开加拿大的部分年度居民,才按在加拿大居住的天数折算;雇主财务在配置工薪软件表格 TD1NS 时,必须准确采用 11,932 加元,防止因低估雇员税负而导致年末源泉扣缴不足。
二、纽芬兰和拉布拉多省:全加罕见的八档累进细分体系
与新斯科舍省的五档体系相比,纽芬兰和拉布拉多省在税制设计上采取了高度分化的多层梯度政策。该省设立了多达八档的细分边际税率,其顶档税率在收入超过 114 万加元时高达 21.8%,是加拿大对超高收入管理层与离岸合伙人征税最为精细的省份之一。
依据纽芬兰和拉布拉多省官方规程与 2026 税年核定参数,其八档法定税阶演化明细如下: - 第 1 税阶: - 收入上限:2024 税年为 43,198 加元;2025 税年为 44,192 加元;2026 税年指数化为 44,678 加元。 - 边际税率:保持稳定的 8.7%。 - 第 2 税阶: - 收入上限:2024 税年为 86,395 加元;2025 税年为 88,382 加元;2026 税年指数化为 89,354 加元。 - 边际税率:提升至 14.5%,各年维持 14.5% 不变。 - 第 3 税阶: - 收入上限:2024 税年为 154,244 加元;2025 税年为 157,792 加元;2026 税年指数化为 159,528 加元。 - 边际税率:微调上升至 15.8%,各年维持 15.8% 不变。 - 第 4 税阶: - 收入上限:2024 税年为 215,943 加元;2025 税年为 220,910 加元;2026 税年指数化为 223,340 加元。 - 边际税率:上升至 17.8%,各年维持 17.8% 不变。 - 第 5 税阶: - 收入上限:2024 税年为 275,870 加元;2025 税年为 282,214 加元;2026 税年指数化为 285,319 加元。 - 边际税率:上升至 19.8%,各年维持 19.8% 不变。 - 第 6 税阶: - 收入上限:2024 税年为 551,739 加元;2025 税年为 564,429 加元;2026 税年指数化为 570,638 加元。 - 边际税率:跨入 20.8% 的高位平台,各年维持 20.8% 不变。 - 第 7 税阶: - 收入上限:2024 税年为 1,103,478 加元;2025 税年为 1,128,858 加元;2026 税年指数化为 1,141,275 加元。 - 边际税率:调整至 21.3%,各年维持 21.3% 不变。 - 第 8 税阶: - 边际税率:对超过 1,141,275 加元的超高收入部分课征 21.8% 的顶格税率(跨年均保持 21.8% 不变)。
纽芬兰和拉布拉多省 2026 税年最高基本个人额为 13,094 加元。实务上要把全年报税与下半年工薪扣缴分开:13,094 加元是 2026 税年申报时的全年基本个人额,由 2025 年的 11,188 加元上调、自 2026 年 1 月 1 日起生效;因为上半年扣缴时仍按较低的旧数,CRA T4127(2026 年 7 月版)规定自 7 月第一次发薪起,Option 1 公式改用按比例折算的 15,000 加元,Option 2 累计平均法仍用全年 13,094 加元、不作折算。所以 15,000 加元只是 2026 年下半年扣缴用的折算数,不能写进年度报税,也不能当成错误数字从下半年的扣缴参数里删掉。员工 7 月前交过按旧数填写的 TD1NL 的,雇主无须另收新表即可改用折算数。
三、常设机构工薪权重与跨省预扣(Payroll Remittance)实务治理
当企业同时在安大略、新斯科舍或纽芬兰设有办公场所时,两省税阶的显著分流要求企业建立严格的多省工薪分流控制体系:
-
常设机构(PE)薪资权重分配(T2 Schedule 5): 企业根据加拿大所得税条例第 400 条判定在 NS 或 NL 是否构成常设机构。在年度申报 T2 附表 5 时,应税所得的分配公式是由「在各省常设机构取得的毛收入占全部毛收入的比例」与「在各省常设机构支付的工薪总额占全部工薪总额的比例」两者的算术平均值决定。如果企业将高级管理人员或销售团队的薪酬挂靠在纽芬兰或新斯科舍的分支机构,将直接拉高该省在公式分子中的权重,从而改变企业整体所得税的省际分摊结构。
-
雇员工薪源泉扣缴管辖地原则: 对加拿大居民雇员,工薪扣缴的雇佣省份(POE)不能直接按居住省确定。员工到雇主机构现场工作的,按 CRA 的报到工作规则判断;员工从不到任何雇主机构现场工作、且订有全职远程工作协议的,先判断能否合理归属于某一雇主机构。能归属的,按该机构所在省;没有全职远程协议或不能确定归属的,按支付薪酬的雇主机构所在省。雇主应记录协议、归属判断和发薪机构,再据此选择 TD1NS、TD1NL 等省表;不能仅因两名员工分别住在新斯科舍和纽芬兰,就认定必须使用不同省表。年终个人省税的居住地判断与年内扣缴是不同问题。
-
企业主薪酬结构规划(薪水与分红的省际套利控制): 在纽芬兰拉布拉多,高收入分红因面临高达 21.8% 的最高档个人税率,使得企业主在制定薪水(Salary)与合格分红(Eligible Dividend)发放比例时,必须针对八档区间的断点进行微积分级别的税后净值测算。例如,高管薪水在发放至 159,528 加元(第 3 税阶上限)或 223,340 加元(第 4 税阶上限)附近时,边际税负跳升幅度平缓,企业可通过发放合理薪资最大化 CPP 供款基数并为公司抵扣经营费用;而一旦年薪突破 285,319 加元(第 5 税阶),个人边际税率迅速接近 20.8% 至 21.8%,此时结合留存收益通过资本红利账户(CDA)或非合格分红进行跨年平滑分配,往往能有效避免企业主落入 NL 极高税阶的惩罚性区间。
综上所述,掌握新斯科舍五档梯次与纽芬兰拉布拉多八档细化税阶,不仅是保证大西洋分支机构工薪税务零误差扣缴的合规底线,更是跨省经营公司在企业所得税分配与高管激励机制设计中的核心抓手。
延伸阅读
论坛全文:新斯科舍与纽芬兰企业2026:跨省发薪如何选省份、用税表
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
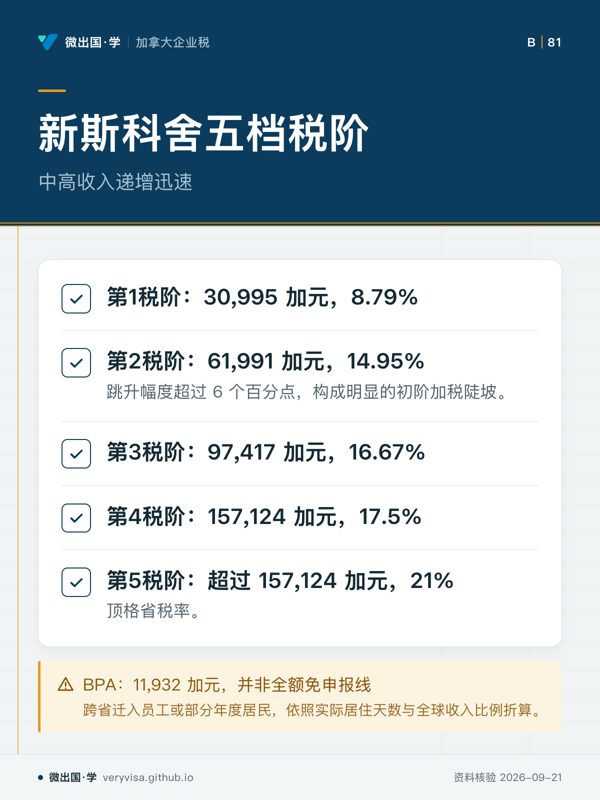
- 先看先盯第二格的陡坡,再按收入上限向后读各档变化。
- 易漏别把 BPA 当成不用申报的门槛;年中跨省迁入还涉及居住天数和全球收入比例。
- 下一步去练习判断落档;部分年度居民的折算拿去问持牌专业人士。
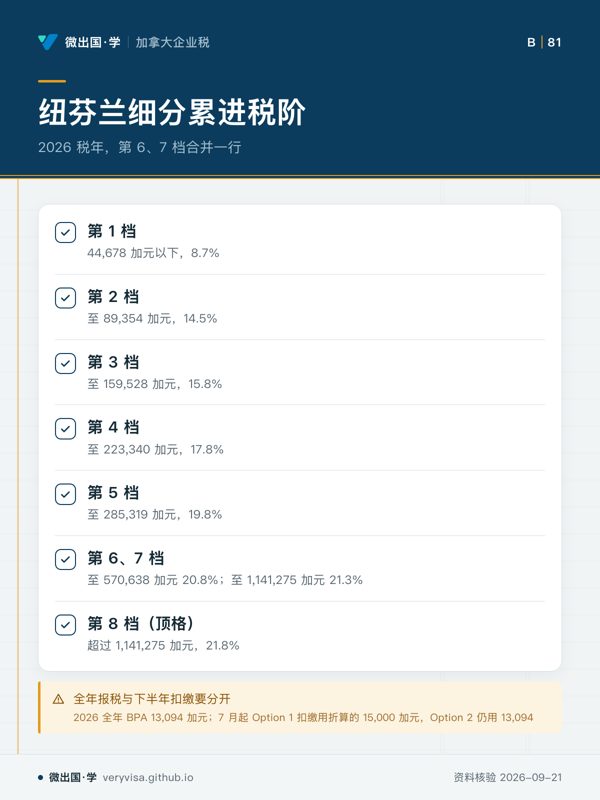
- 先看先找自己的收入落在哪一档,再看跳到下一档的税率差。
- 易漏15,000 是下半年扣缴的折算数,不能写进年度报税。
- 下一步去讲解页对照新斯科舍五档,看两省同一收入的差别。
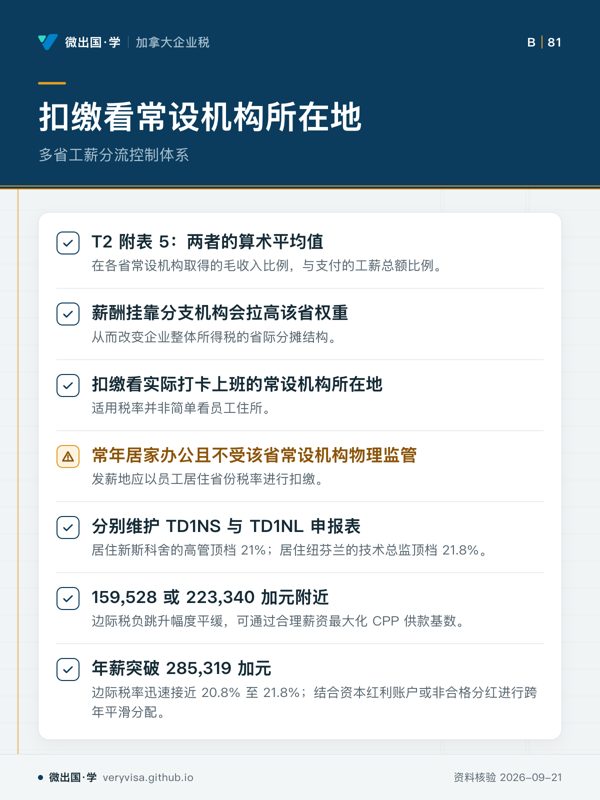
- 先看先看扣缴地的判断,再看居家办公这一条件怎么改方向。
- 易漏公司所得的省际分配与员工个人扣缴不是同一套判断口径。
- 下一步去练习分清两套判断;跨省发薪设置带去问持牌专业人士。