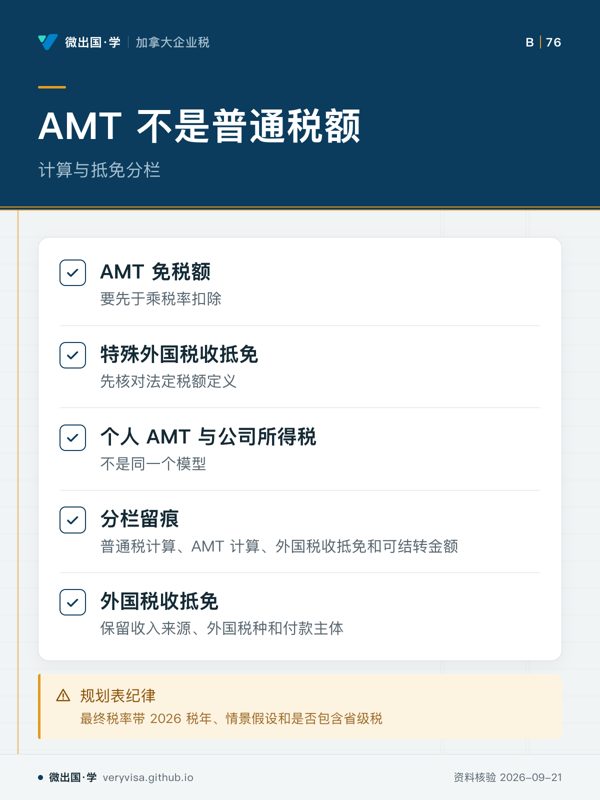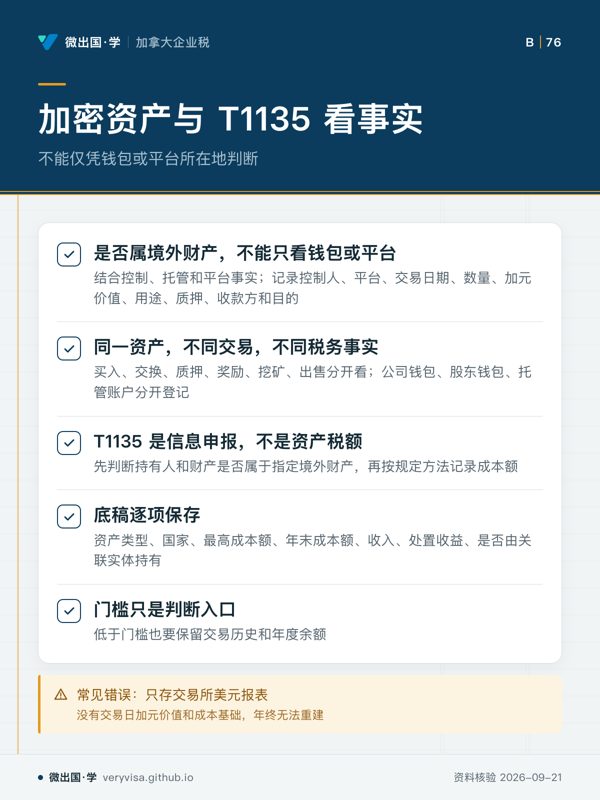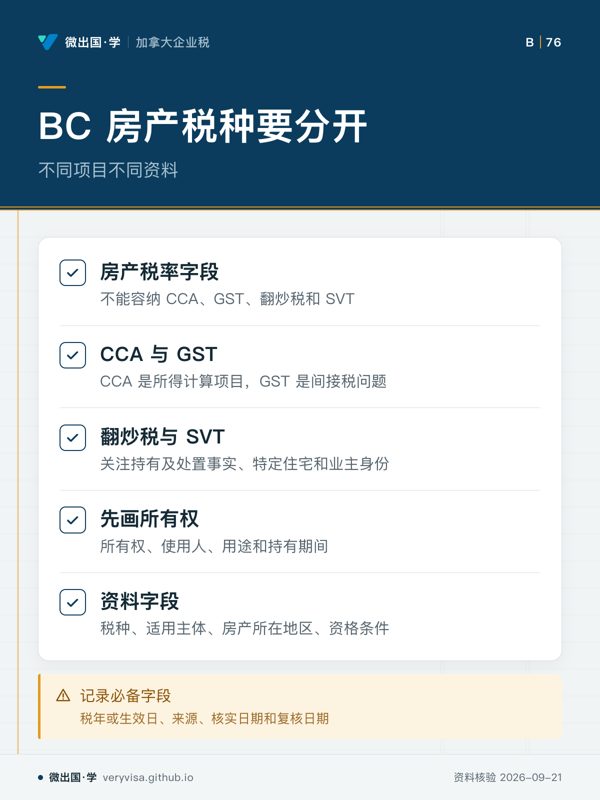
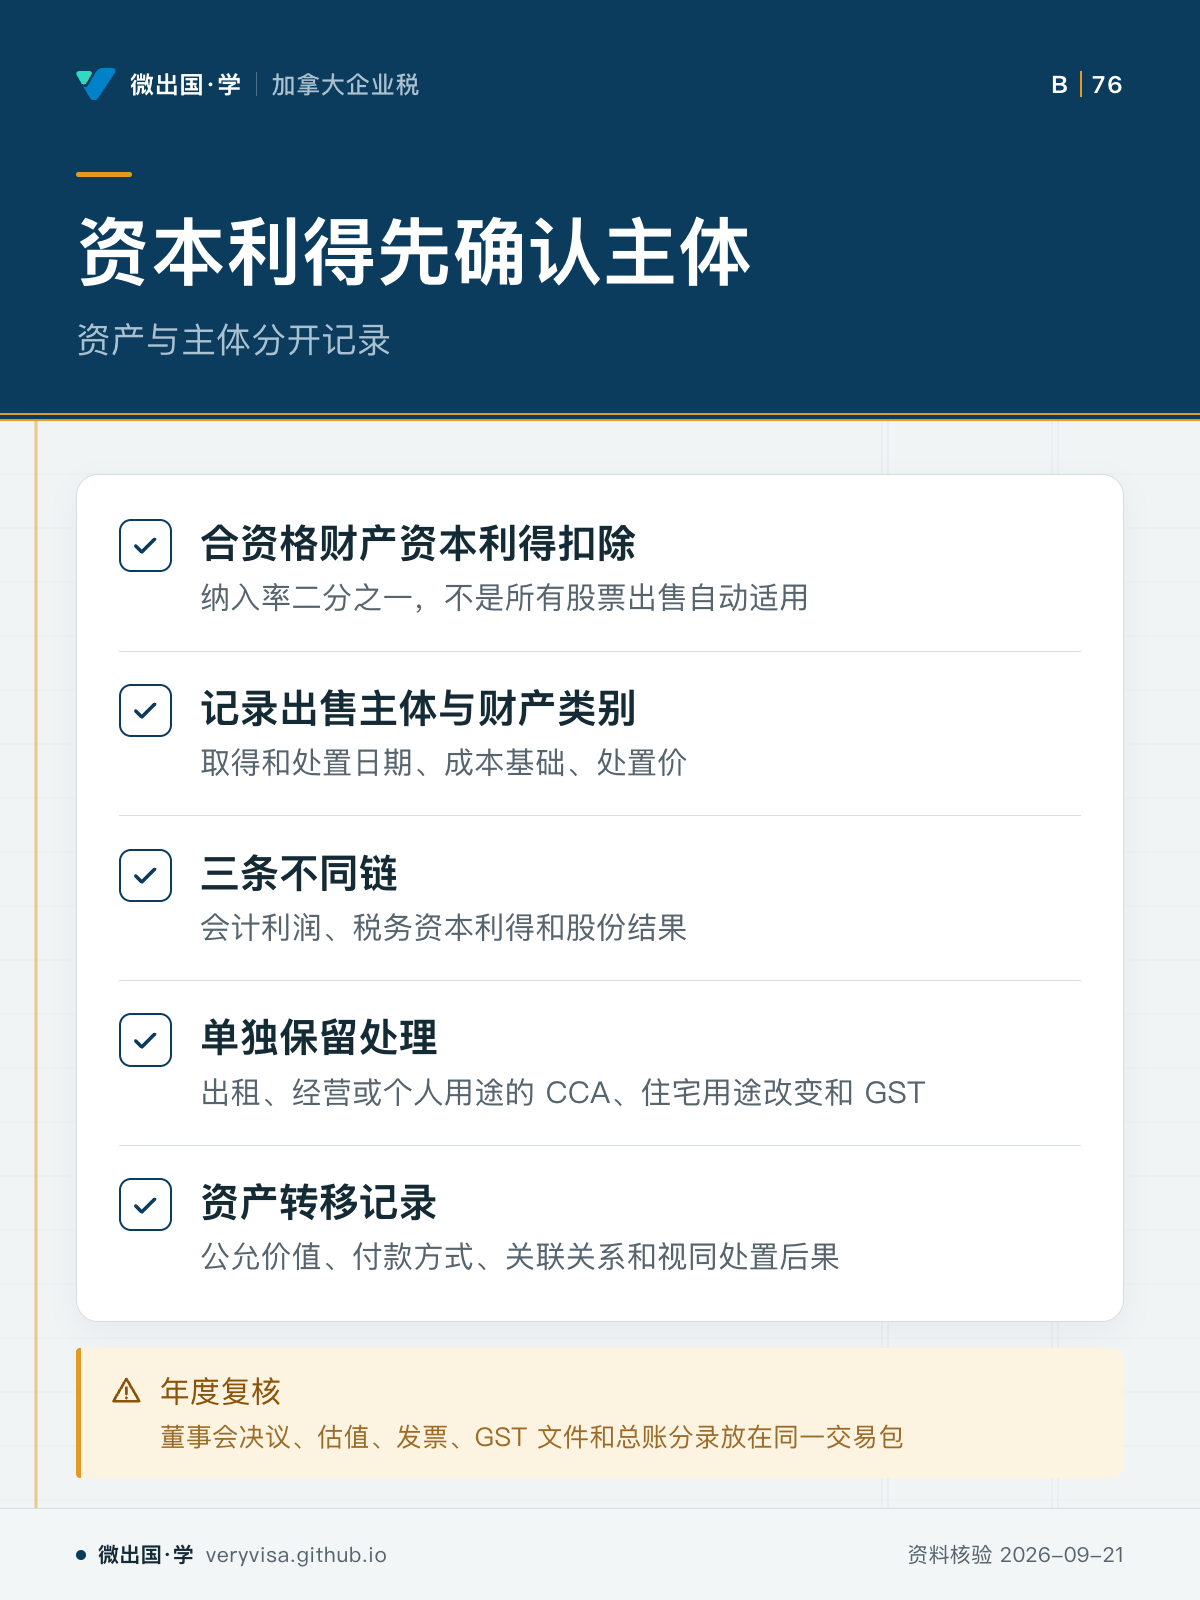
知识卡 · 股东跨境投资:资本利得、AMT、加密资产、T1135、BC 房产税五件事分开算 · 第 1 / 4 张
路线 › 知识卡 › 股东跨境投资:资本利得、AMT、加密资产、T1135、BC 房产税五件事分开算
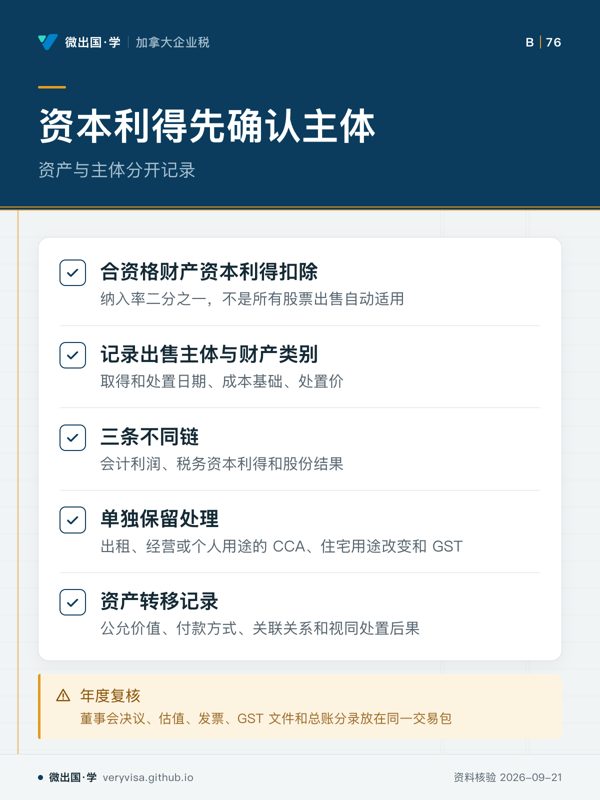
资本利得先确认主体
资本利得扣除先看资产和主体
知识卡 · 股东跨境投资:资本利得、AMT、加密资产、T1135、BC 房产税五件事分开算 · 第 1 / 4 张
路线 › 知识卡 › 股东跨境投资:资本利得、AMT、加密资产、T1135、BC 房产税五件事分开算
资本利得扣除先看资产和主体