2026 公司税率、SBD 递减与 BC 年度更新:从联邦公式到 NPO/EHT
核实日期:2026-09-10|本页口径:2026 税年加拿大公司税率、SBD 递减、BC 公司税及 NPO/EHT 年度控制。联邦基础率相对稳定,但省级参数、公告与条例状态会变化;下一次复核:2027-01-31。
公司税率表看起来只有几个百分比,实际却有三层陷阱:第一,把 Part I 基本率、联邦减免后税率和一般/小企业净税率混成一个数;第二,把联邦 $500,000 business limit 当成所有省的常数;第三,把公司所得税、NPO 申报和 BC 雇主健康税当成“免税所以不用报”。2026 年的正确做法是先确认主体、所得性质、所在省、关联集团和适用期间,再从法规或带日期的官方页面取参数。
一、38%、28%、15% 和 9% 各自回答什么
本站核实到的联邦三组数字在 2024 至 2026 年没有变化:Part I 基本率为 38%;适用联邦抵免后为 28%;一般公司减免后通常为 15%;符合条件的 CCPC 使用小企业扣除后联邦净税率为 9%。这些不是个人边际税率,也不是所有公司应税收入直接乘上的最终税额。
计算时先分收入性质。活跃营业收入、指定投资业务、个人服务业务、被动投资收入和资本利得可能走不同机制。SBD 也不是“注册成 CCPC 就自动有 $500,000 的 9%”。要检查加拿大活跃营业收入、调整后应税收入、经营限额、关联公司分配,以及应税资本和 AAII 的递减。省税再按省和常设机构分配,不能拿联邦 9% 代替合并后省联邦净税率。
税率表的正确用法是把“率的名称、税基、主体、期间、来源日期”放在同一行。比如 15% 是一般公司减免后的联邦净率,不能用来解释 BC 小企业合并税率;9% 是联邦小企业扣除后的数,也不能证明所有 CCPC 的全部收入都符合。做算例时,先写“这一段收入为什么属于该类”,再写百分比。
二、SBD 递减不是只有一个门槛
这一条纠正了考试口径中的旧资本区间。考试口径曾写应税资本从 $10 million 开始递减、到 $15 million 归零;对 2022-04-07 之后开始的税年,现行区间是 $10 million 至 $50 million。它不是把所有超过 $10 million 的公司立刻归零,而是按 s.125(5.1)(a) 的公式线性递减。
应税资本还要看上一税年、在加拿大使用的资本以及全部联营公司。关联集团不能把每家公司都当作独立申请人,各自重新拿完整 business limit。超过 $10 million 的公司要按照申报要求准备 Schedule 33、34 或 35 等支持资料;资产负债表上的股本数也不等于 taxable capital employed in Canada。工作底稿应保留计算期间、集团结构、关联公司的分配和使用的公式版本。
AAII 是另一条递减线。研究记录中的 $50,000 起减、$150,000 归零必须回到当年官方规则和定义,不应把它与应税资本线相加或互换。两种减额可能都影响 SBD,但目的、计量期和组成不同。企业有投资收入时,应先拆 AII、调整后 AII、关联公司收入和可扣项目,再决定哪一项对经营限额产生影响。
三、官方页面冲突时先看日期和立法件
这一条提供了一个典型的年度维护案例。CRA 的省公司税率表页面仍可能保留旧快照,而同一机构更新较晚的 “What’s new for corporations” 页面已经写出 2026 年的新省率和追溯日期。不能因为两页都来自 CRA 就随意选一页,也不能因为搜索结果把旧表排在前面就认为它最新。
采信顺序是:先确认适用省和税年,再找带生效日期的立法、御准文件或官方更新;官方总表只作交叉检查。若两页仍冲突,正文必须并列记录页面日期、数值、适用期间和裁决理由。BC 的 2% 小企业率、12% 一般率和 $500,000 business limit 也要写成“截至核实日的参数”,而不是永远不变的自然定律。
四、BC 公司税与制造加工投资抵免
本站核实,BC ITA s.14 对 BC 应税收入征收 12%,并存在与联邦 s.131 相连的特定资本利得退还机制。这个结论不能扩大成“普通投资公司的 BC 利息收入派息后也自动退还 12%”。判断退还资格必须先确认公司类型、收入性质、适用的联邦连接条款和实际选择。
这一条的 BC ITA Part 7.1 制造加工投资抵免是另一类制度。2026-04-01 至 2031-03-31,合资格支出适用 15%,每税年净合资格支出上限为 $2 million,关联公司共享;申领年资产要 available for use,并满足全年 CCPC、BC 常设机构、资产用途和排除项目条件。这里的“15%”不是公司税率,也不是所有机器采购都可用的普遍抵免。企业需保留资产清单、供应商发票、投用证明、关联公司分配和净支出计算。
五、NPO 不是“免税所以不申报”
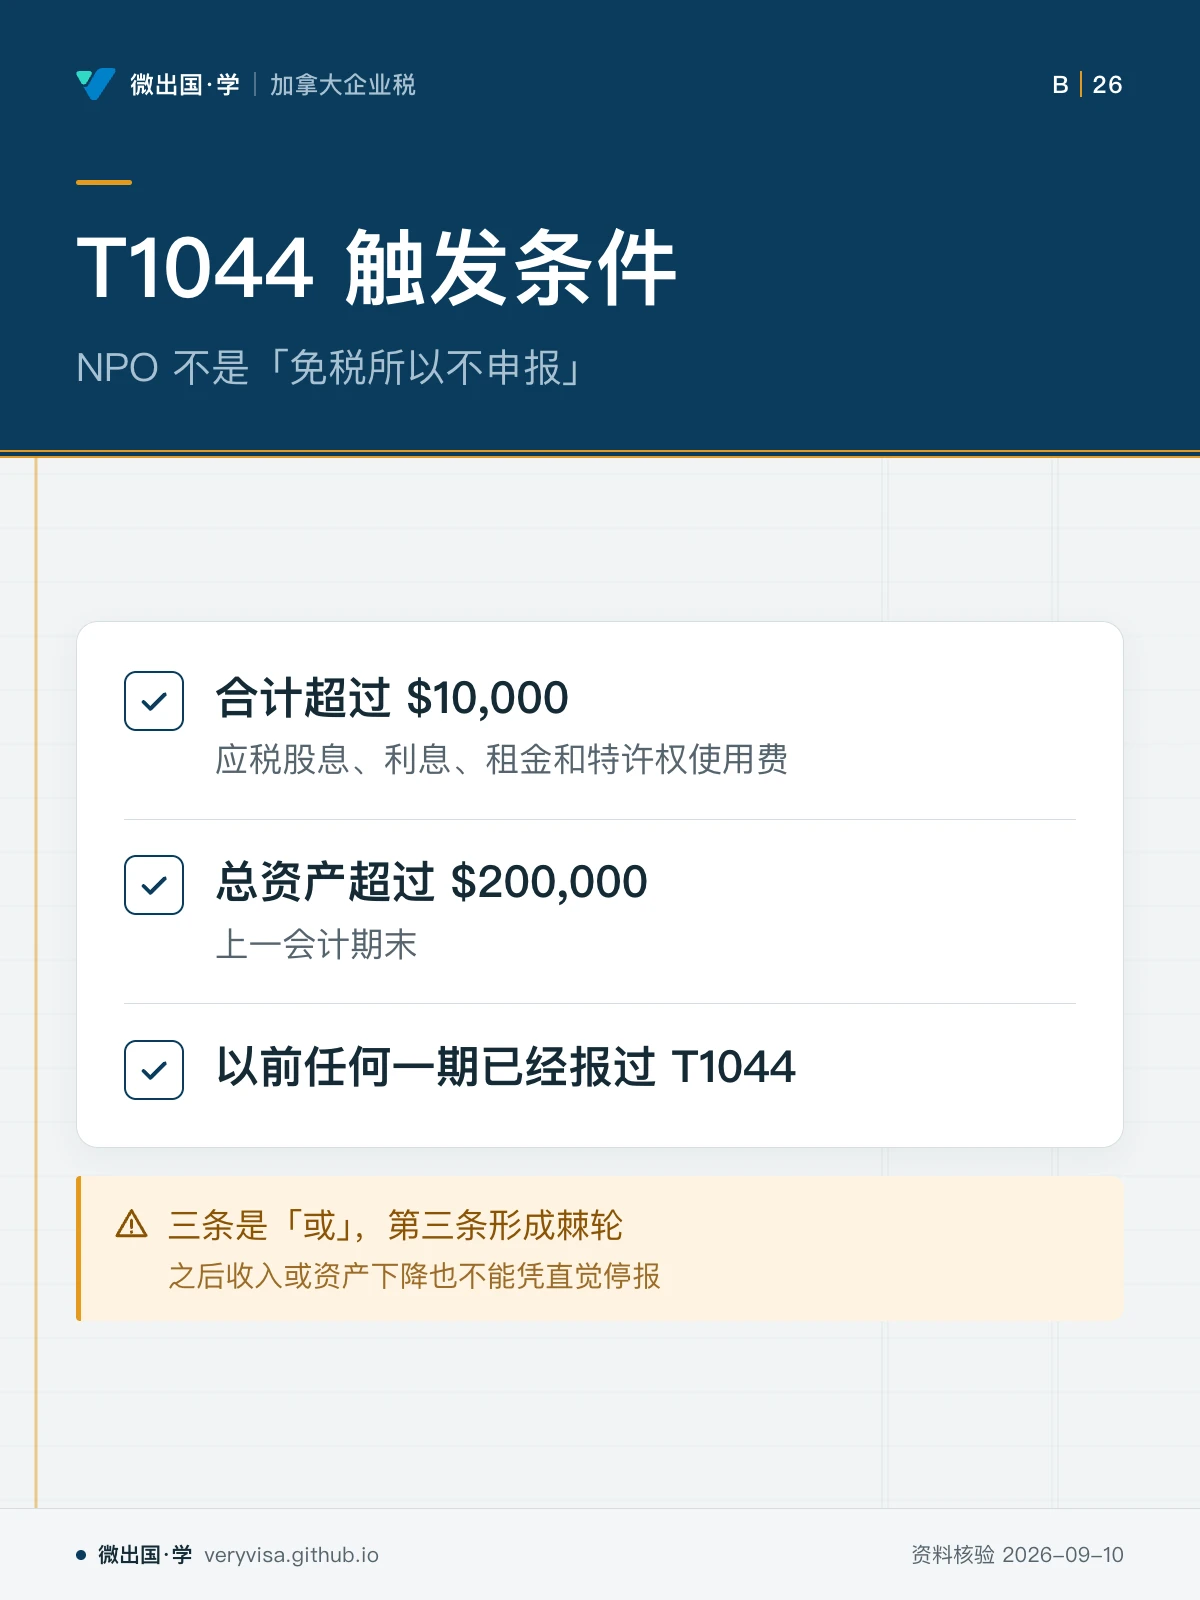
这一条把 NPO 的三层申报拆开。公司形式的非营利组织一般仍须报 T2;s.149(1)(l) 的免税资格不等于没有申报。T1044 则有三条互相独立的触发条件:应税股息、利息、租金和特许权使用费合计超过 $10,000;上一会计期末总资产超过 $200,000;或者以前任何一期已经报过 T1044。三条是“或”,第三条形成棘轮,之后收入或资产下降也不能凭直觉停报。
主要为会员提供餐饮、娱乐或体育设施的会所,还要考虑 s.149(5) 下的信托视同规则,财产收入和资本利得可能进入 T3 分析。T1044 通常在会计期结束后六个月内提交,并有迟报罚。住宅共管公寓管理公司等主体不能只凭“没有商业利润”就放弃申报检查。工作底稿应写主体身份、免税依据、上一期资产、投资类收入、历史申报和本期截止日。
六、BC EHT 是工资管理之外的第三个控制点
本站核实 BC Employer Health Tax 按日历年 BC 薪酬计算,和联邦所得税、源头扣缴、CPP/EI 不是一回事。一般雇主在 $1,000,000 及以下通常有免税额;$1,000,000.01 至 $1,500,000 的区间按 5.85% 乘超过 $1,000,000 的部分;超过 $1,500,000 后按 1.95% 计算全额薪酬,免税额不是继续保留的渐进抵免,而是出现断崖。
联营雇主要共享一份一般免税额,不能通过把员工分到两家关联公司就取得两份 $1,000,000。慈善与非营利雇主另有 $1,500,000 免税额、$1,500,000.01 至 $4,500,000 的缺口区间及 2.925% 费率;与其联营的雇主不必当然共享这一份免税额。符合条件的地点还可能各享一份免税额,但“同一会场”不等于每个活动都构成合格地点。要保存地点排他使用、地块相连、工资归属和联营关系的文件。
七、车辆公告和股东福利也要做状态标记
2026 年乘用车 CCA 上限的公告值与条例文本可能存在时间差。这一条要求把财政部宣布的 $39,000 和核实日合订条例仍显示的 $38,000 并列,标明“已宣布”与“尚待条例更新”,不能把待立法值伪装成已经生效的法定值。租赁、贷款利息、零排放车辆和里程福利另有参数,不能用一个上限替换整张汽车表。
这一条处理公司给股东或亲属的非现金礼品。CRA 的一般行政政策可能允许每年累计 $500 的非现金礼品和每五年一次的长期服务奖,但政策排除现金、准现金和非公平交易雇员;亲属、股东及与其有关的人正是小公司最容易忽略的排除对象。唯一股东给自己或配偶发礼品,不能直接套普通雇员 $500 免税政策。应税福利要按收款人关系、礼品性质、金额和工资系统记录处理。
八、完整案例:BC 联营公司与 NPO 服务机构
一组 BC 联营公司有活跃营业收入、被动投资和跨地点工资;另有一家会员型非营利机构共享部分管理人员。第一步,按各公司所得性质和联营关系计算联邦 SBD,不把每家公司各自视为拥有完整 $500,000。第二步,核对集团应税资本和 AAII 递减。第三步,按 BC 常设机构和 EHT 工资归属判断一般雇主与 NPO 的免税额,不能把 NPO 的高额免税额转给普通联营公司。
第四步,NPO 单独判断 T2、T1044 和会所信托规则;历史报过 T1044 的主体标记为持续申报。第五步,制造加工公司若购买合资格资产,另建 Part 7.1 抵免清单,不把 15% 抵免当作 BC 公司税率。第六步,车辆与礼品政策按公告/条例状态和收款人关系分别核对。最终申报包应包括集团图、税率表版本、工资地点、资产投用证明、NPO 历史申报和每项政策的适用状态。
九、2026 年维护清单
每次申报前登记税年、主体、联营关系、所得类型、应税资本和 AAII。对联邦率与 BC 率分别保留来源日期,发现 CRA 页面冲突时记录裁决。NPO 建立历史申报棘轮;EHT 每年按地点和联营组重新算;制造加工抵免保存投用与净支出证据;车辆公告值与条例值分栏。所有数值都带“已生效、已宣布或待核”标签,并在 2027-01-31 回查。
十、考试口径与实务口径
考试口径记住:38/28/15 和 9% 是不同层级;SBD 要看收入、联营、应税资本和 AAII;$10M–$50M 是现行资本递减区间;NPO 免税不等于免 T2/T1044;T1044 以前报过会形成棘轮;EHT 与所得税分开,NPO 地点规则不同;股东礼品不能机械套 $500;公告值不等于已生效条例值。实务口径必须再加适用省、日期、集团结构、官方页面快照和证据包。