微出国 · 学

知识卡 · 公司股东的美国业务边界:QBI 递减、Section 179、退休计划与身份测试 · 第 2 / 5 张

路线 › 知识卡 › 公司股东的美国业务边界:QBI 递减、Section 179、退休计划与身份测试

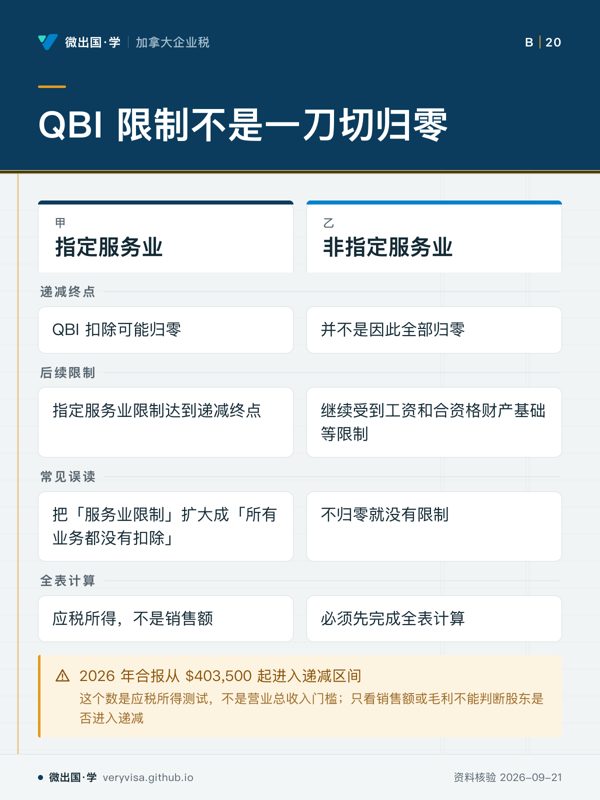
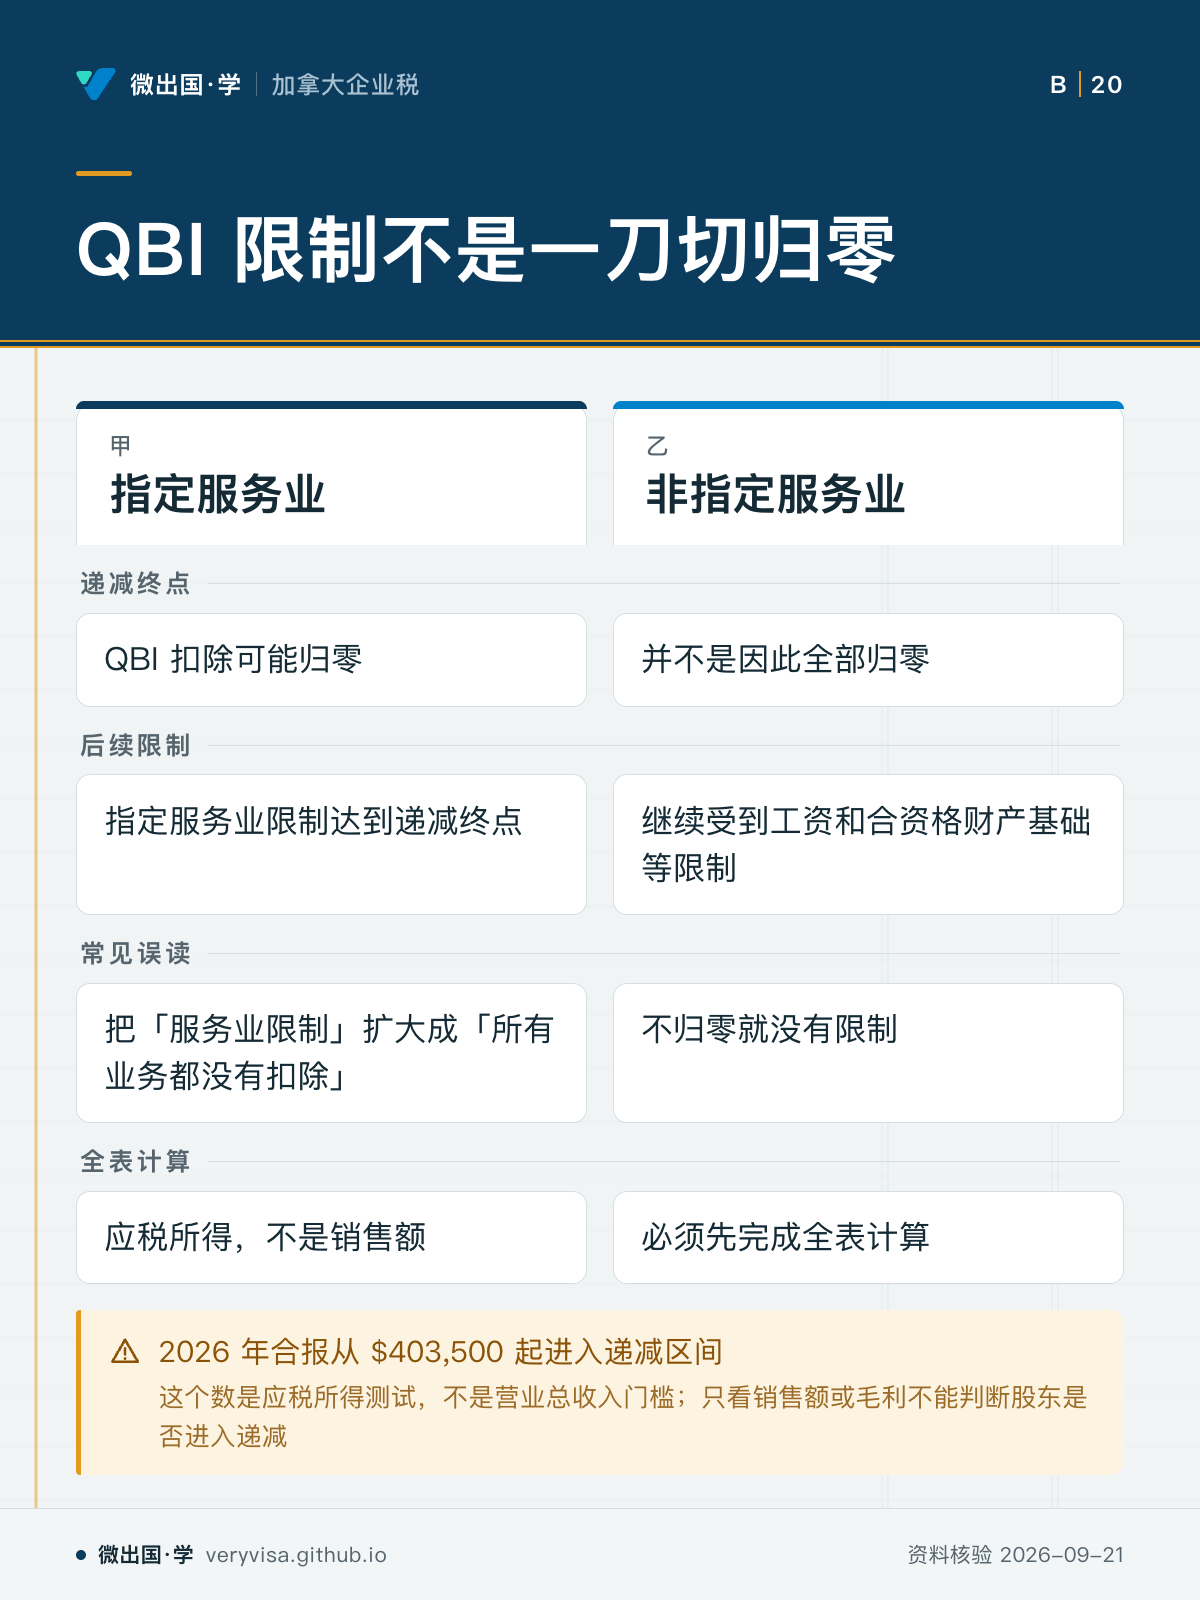
QBI 限制不是一刀切归零

指定服务业可能归零,非指定服务业仍受工资和资产限制

QBI 限制不是一刀切归零;指定服务业;非指定服务业;递减终点;QBI 扣除可能归零;并不是因此全部归零;后续限制;指定服务业限制达到递减终点;继续受到工资和合资格财产基础等限制;常见误读;把「服务业限制」扩大成「所有业务都没有扣除」;不归零就没有限制;全表计算;应税所得,不是销售额;必须先完成全表计算;2026 年合报从 $403,500 起进入递减区间
指定服务业可能归零,非指定服务业仍受工资和资产限制
  • 先看先看第一行的区分,再看两类限制。
  • 易漏夫妻合报、分开申报和其他身份不能共用一列;工作底稿要注明 2026 税年和申报身份。
  • 下一步去练习完成资本利得、扣除和其他收入的全表计算。

卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。

「公司股东的美国业务边界:QBI 递减、Section 179、退休计划与身份测试」的其他卡