账上的利润不是税上的利润:财报、GIFI 与 Schedule 1 的税会调整(Financial Statements → GIFI → Schedule 1)
核实日期:2026-09-07|现行口径:2026 税年(年结落在 2026 年的公司)|复核:2027-06-30(本页变动最快的一格是资本成本折让的加成参数与车辆上限) 法条依据指向《所得税法》(Income Tax Act, ITA) 与《所得税条例》(Income Tax Regulations, ITR) 现行合订本(Act current to 2026-06-21);数值指向加拿大税务局 (Canada Revenue Agency, CRA) 与加拿大财政部 (Department of Finance Canada) 的现行页面。
会计师交给你一份损益表,最后一行写着「税后净利润 $180,000」。你把这个数抄进 T2,算出来的税却和会计师给的数对不上。原因不是谁算错了,而是「账上的利润」与「税上的利润」本来就是两个不同的数,它们之间隔着一张专门用来做转换的表:Schedule 1。这一页讲的就是从财务报表到税务净收入这一段路——怎么把财报变成 CRA 能读的格式(GIFI),哪些账上扣了的费用税上不认,哪些账上没记的税上要减,以及那条最容易搞反的顺序:慈善捐赠到底在哪一步扣。
这一页写给三种人:拿到会计师的财报、要自己核对 T2 的小老板;想搞清楚「为什么我账上亏损却还要交税」的读者;以及准备做公司税实务、需要一次把附表地图走通的学员。读完你应该能做到三件事:说清 GIFI 的三条校验等式与七个必填代码;列出小公司最常见的六项 Schedule 1 加回;判断一笔 2026 年买的设备该按哪一套加速折旧参数算第一年的资本成本折让。
一、制度设计与底层逻辑:为什么要留着两套账
1.1 会计的目的与税法的目的从一开始就不同
会计准则要回答的问题是「这家公司这一年赚了多少、值多少」,服务对象是股东、银行、买家。为了回答得准,它允许估计——坏账准备、保修准备、减值、按使用年限摊销。
税法要回答的问题是「这家公司这一年该交多少钱」,服务对象是税收征管。它不能容忍估计,因为估计是可以被操纵的。所以 ITA s.18(1)(e) 直接写死:除非本法另有明文允许,任何作为准备、或有负债或偿债基金的金额一律不得扣除(加拿大联邦法规库)。
同样的道理解释了折旧:账面折旧是管理层按自己判断的使用年限计的,税法不认,改用一套全国统一的资本成本折让 (capital cost allowance, CCA) 制度,每一类资产一个法定比率。s.18(1)(b) 明文禁止扣除资本性支出与折旧准备,「除非本部分明文允许」——那个明文允许就是 s.20(1)(a) 下的 CCA(加拿大联邦法规库)。
所以 Schedule 1 不是一张勘误表,是两种记账目的之间的翻译表。 它上面的每一行都对应着「会计允许而税法不允许」或反过来的一条具体规则。
1.2 三道贯穿全表的闸
看懂 Schedule 1 的捷径是记住三条几乎每一行背后都站着的规则。
目的检验:s.18(1)(a)——不是为赚取经营或财产收入而发生的开支,一律不许扣(加拿大联邦法规库)。
合理性检验:s.67——即使目的对,也只能扣「在当时情形下合理」的那一部分(加拿大联邦法规库)。
资本/收益划分:s.18(1)(b)——资本性支出不能一次扣,只能通过 CCA 分年扣(加拿大联邦法规库)。
小公司的加回项里,超过八成能追回到这三条中的一条。剩下的是具名的立法取舍:餐饮娱乐只扣一半(s.67.1)、俱乐部会费与游艇球场费用完全不扣(s.18(1)(l))、罚款与部分利息不扣、不合规短租的开支不扣(s.67.7)。
1.3 谁与谁在博弈
公司想让税上的利润尽量贴近甚至低于账上的利润;CRA 想要一套不依赖公司自己判断的口径。GIFI 就是这个诉求的产物:它不是让你交财报,而是让你把财报拆成标准代码再交,这样 CRA 可以在全国范围内做机器比对——同一行业、同一规模的公司,某个代码的数字异常,就会被挑出来。
理解这一点,就理解了 GIFI 那条最硬的要求:不许只报小计和合计。 CRA 的原话是「财报上有 40 项就要有 40 个代码」(CRA)。把明细压成几个大数交上去,等于把它的比对能力废掉,所以它不允许。
1.4 错报的三个法律后果
Schedule 1 少加回:应税收入被低估,补税加按规定利率逐日复利的利息;若属重大失实陈述,正常复评期之外仍可重开(本课复评与异议一页详述)。
GIFI 校验不平:三条等式(资产=负债+权益等)不成立,或七个必填代码缺项,申报会被退回或无法电子提交(CRA)。这不是罚款,是根本交不上去。
财报附注漏交:编制了附注却没随 GIFI 提交的,属申报不完整。CRA 的规则是电子申报时把附注以文本形式随传输一并提交,纸质申报时附纸质副本(CRA)。
二、2026 税年现行规则与数字
2.1 GIFI:三条校验等式与七个必填代码
用了 GIFI 就不再交传统财报。 CRA 的原话是:使用 GIFI 时不要随申报表与附表提交财务报表;如果需要传统财报,它会另行索取(CRA)。唯一的例外是从事承保业务的保险公司(人寿、存款、财产与意外),因为 GIFI 没有保险业专用项目,它们仍要附财报(CRA)。
三条校验等式(CRA):
总资产 = 总负债 + 总权益(合伙企业为合伙人资本) 总收入 − 总费用 = 非农业净收益 总农业收入 − 总农业费用 = 农业净收益
为了让这三条能被机器验算,以下代码必填,金额为零也要填 0(CRA):
| 代码 | 项目 | 属于 |
|---|---|---|
| 2599 | 总资产 | 资产负债表 |
| 3499 | 总负债 | 资产负债表 |
| 3620 | 股东权益合计(公司)或 3575 合伙人资本合计(合伙企业) | 资产负债表 |
| 8299 | 总收入 | 非农业损益 |
| 9368 | 总费用 | 非农业损益 |
| 9659 / 9898 | 总农业收入/总农业费用 | 农业损益(有农业活动时) |
| 3849 | 期末留存收益(列示留存收益明细时) | 资产负债表 |
| 9999 | 计入所得税与非常项目后的净利润/净亏损 | 非常项目与所得税 |
代码 9999 是承上启下的那一个:它既是 GIFI 损益表的最后一行,也是 Schedule 1 的起点 A。
三张 GIFI 附表加两张辅助表(CRA(1、2)):Schedule 100 资产负债表信息、Schedule 125 损益表信息、Schedule 141 附加信息;新公司首年另附 Schedule 101 期初资产负债表;不用软件且总收入与总资产各自低于一百万的公司可改用纸质表 T1178(GIFI 简表)。
Schedule 141 问的不是数字,是人:谁主要经手了这套财务信息、这个人有没有会计执业资格、与公司有没有关联、有没有提出保留意见,以及谁编制了这份 T2(CRA)。它把编表人的身份与独立性写进了申报内容本身——一份由公司内部人员编制、无执业资格、无外部审阅的财报,在 CRA 眼里与一份经审计的财报,从这张表上就已经分开了。
ℹ️
2.2 Schedule 1:算法只有一句话
CRA 给的算法是(CRA):把计入所得税与非常项目后的净利润或净亏损填在 Schedule 1 第 1 页的金额 A;加上第 101 至 199 行列示的应税项目与不可扣费用;减去第 401 至 499 行列示的非应税项目与可扣费用。附表上没有列名的加回项走第 3 页的 605 列、295 列与第 296 行「其他加项」;没有列名的减项走第 4 页的 705 列、395 列与第 396 行「其他减项」。
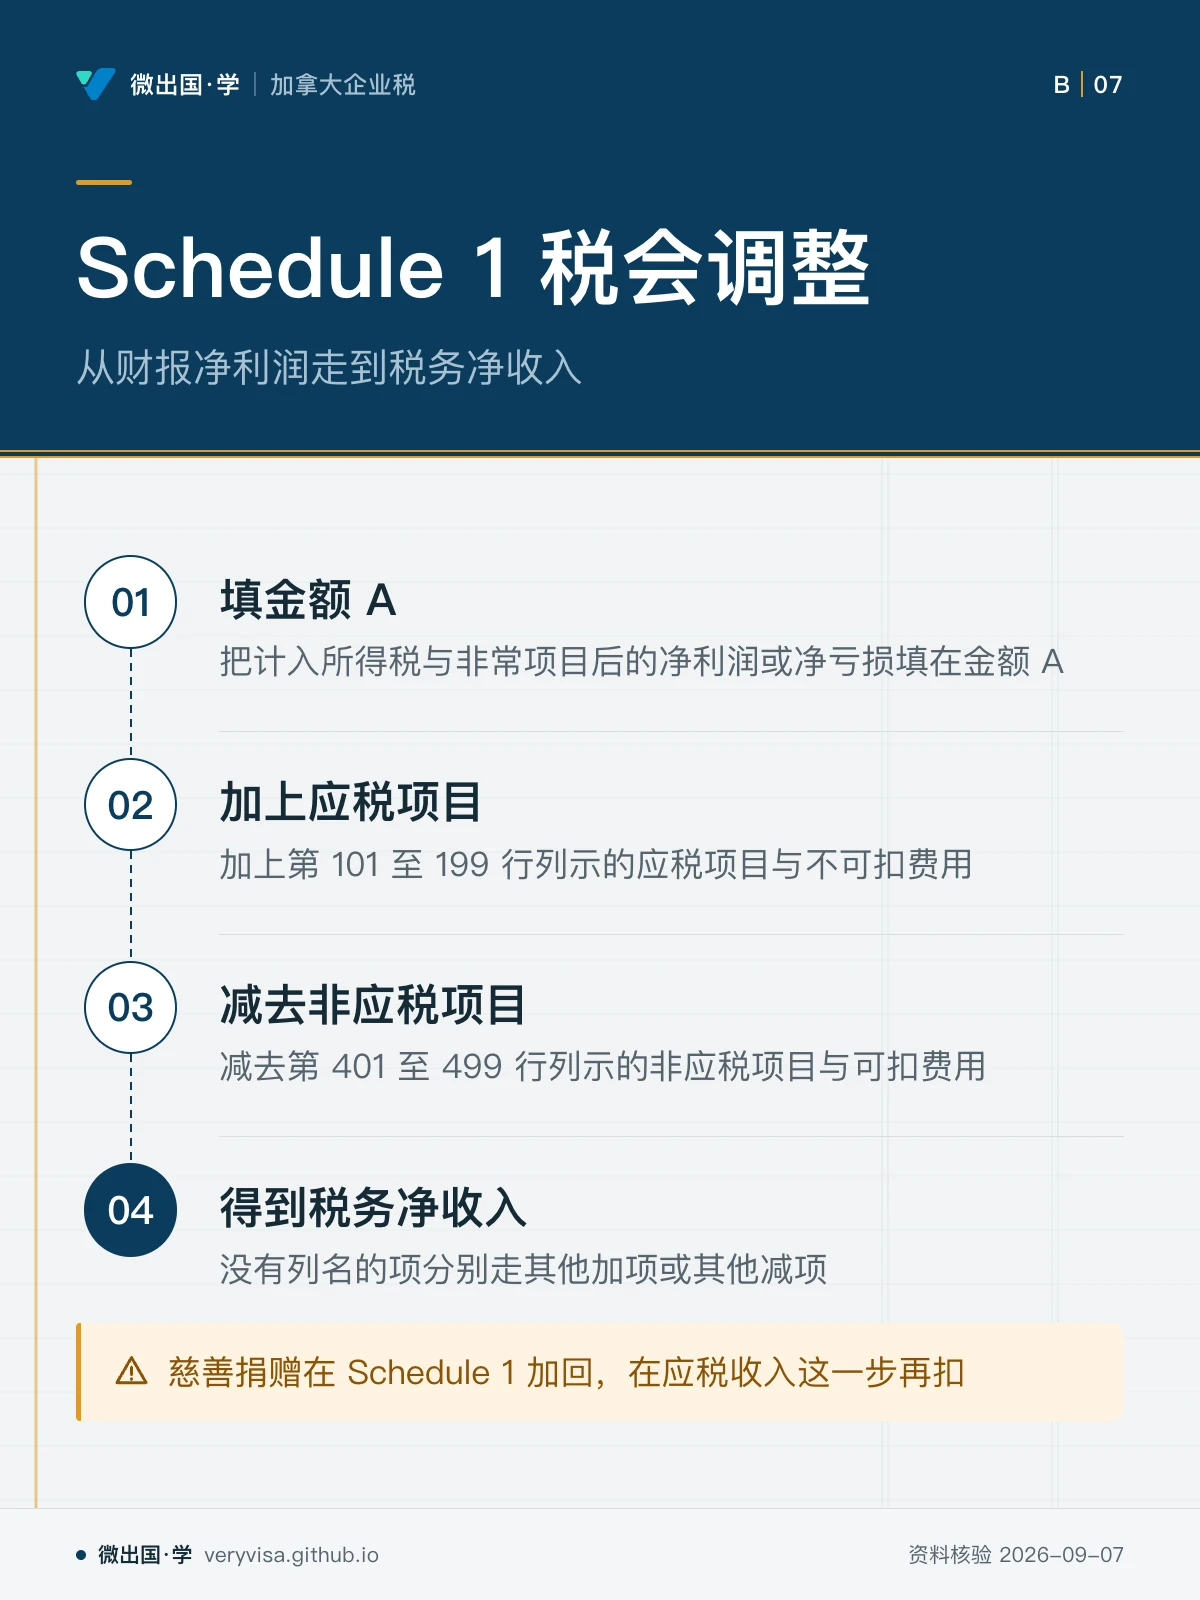
最容易搞反的一步是慈善捐赠。 CRA 特意举了这个例子(CRA):算税务净收入时不扣慈善捐赠——虽然算财报净利润时扣了;慈善捐赠是在得到税务净收入之后、从税务净收入里扣出来得到应税收入的。所以捐赠在 Schedule 1 上是一个加回项(把账上扣掉的加回来),然后在 T2 主表的应税收入计算里再作为扣除出现一次。同一笔钱在两页上出现两次、方向相反,这不是错,是设计。
2.3 小公司最常见的六项加回
| 加回项 | 依据 | 一句话 |
|---|---|---|
| 账面折旧与摊销 | s.18(1)(b) 禁止资本性支出与折旧准备,改走 s.20(1)(a) 的资本成本折让 | 账面折旧全额加回,再按 Schedule 8 的法定比率扣资本成本折让 |
| 餐饮与娱乐费的一半 | s.67.1(1):实际支出与合理金额取小者的 50% | 长途货运司机在合格出差期间的餐费按 80%;临时工地营地提供的餐食在符合条件时可全额扣(CRA) |
| 俱乐部会费与康乐设施费 | s.18(1)(l):游艇、营地、旅舍、高尔夫球场的使用与维护,以及以提供餐饮康乐体育设施为主要目的的俱乐部会费(含入会费) | 完全不扣,不是扣一半 |
| 各类准备与或有负债 | s.18(1)(e):除非本部分明文允许 | 账面上的坏账准备、保修准备、重组准备一律加回;税法自己允许的准备走 Schedule 13 |
| 慈善捐赠 | 顺序问题,非不可扣 | 在 Schedule 1 加回,在应税收入这一步再扣 |
| 不合规短租的开支 | s.67.7(加拿大联邦法规库);自 2024-01-01 起 | 不合规部分对应的开支不得扣,填在 Schedule 1 第 295 行(CRA) |
另有两项方向相反的常见项:账上没记而税上要计的(如按 Schedule 6 算出的应税资本利得、按 Schedule 13 转回的准备),以及账上记了而税上不计的(如已按 Schedule 6 单独处理的会计上的资产处置损益)。
2.4 资本利得:现行仍是二分之一
T2 指南第 3 章的原话很直接(CRA):Schedule 6 上的金额 P 若为利得,把 P × 1/2 填到金额 R 与 Schedule 1 第 113 行。
这一句关掉了 2024 年那场未遂改革在公司侧的全部悬念。 当年提案要把纳入率从二分之一提到三分之二,后来生效日期先被从 2024-06-25 推迟到 2026-01-01,随后该提案被宣布取消(CRA)。现行 T2 指南口径未改,公司资本利得仍按二分之一纳入。做 2026 税年的申报时,任何按三分之二写的考试口径、软件或模板都是过期的。
三个特别纳入率仍然存在(CRA):向合格受赠人捐赠特定证券或环境敏感土地的,一般适用零纳入率(若捐赠人取得了利益或好处,零纳入率只适用于其中一部分);s.100(1) 下处置合伙企业权益的,可能一部分按 50%、一部分按 100% 纳入——若合伙企业资产全部是存货、可折旧财产或资源财产,则整笔按 100% 纳入(除非有例外)。
2.5 资本成本折让:换了名字,也换了参数
这是本页最需要注意的一格。CRA 现行 T2 指南里,恢复后的加速投资激励叫 reaccelerated investment incentive property (RIIP),与考试口径里那版 2018 年的加速投资激励 (AII) 是两套参数(CRA):
| 考试口径里的 AII(2018 版) | 现行 RIIP | |
|---|---|---|
| 取得时间 | 2018-11-20 之后 | 2024 年之后 |
| 可用时间 | 2028 年前(半年规则豁免) | 2034 年前(半年规则豁免) |
| 50% 净增加成 | 2024 年前可用 | 2030 年前可用 |
| 状态 | 历史形态 | 已生效 |
RIIP 的资格还要满足三条之一(CRA):没有任何人或合伙企业(含本公司)就该财产申报过资本成本折让或终止损失;没有以递延税基的滚存方式转让给本公司;此前未由本公司或非公平交易方持有或取得。
三项即时费用化各有自己的退坡表(CRA):
生产力资产(44、46、50 类):2024-04-15 之后取得且2027 年前可用的,首年 100% 扣除;2026 年之后才可用的,只保留半年规则豁免,不再有 100%。
制造与加工机器设备(53 类;2025 年之后取得的按 43 类判,若在 2025 年取得会归入 53 类的):首年 100% 扣除,对 2029 年之后可用的财产开始退坡。
清洁能源设备(43.1 类):首年 100% 扣除,同样对 2029 年之后可用的财产开始退坡。
考试口径那一版的日期在 2026 税年全部作废。 用旧参数算,第一年的资本成本折让会直接算错。
车辆一侧的五个上限见本课薪酬与应税福利一页;这里只提一条与折旧基数直接相关的:2026-01-01 之后取得的 10.1 类乘用车,CCA 上限由 $38,000 升至 $39,000,但这是财政部新闻稿的已宣布状态(加拿大财政部),《所得税条例》s.7307(1) 的现行合订本末行仍写 $38,000(laws-lois.justice.gc.ca)。做 2026 年新购车的折旧基数时要标状态,不能写成已生效的法定值。
2.6 与 Schedule 1 相连的六张附表
| 附表 | 用途 | 什么时候必填 |
|---|---|---|
| Schedule 6 | 资本财产处置汇总 | 本年处置了资本财产产生利得或损失,或申报可扣经营投资损失 |
| Schedule 8 | 资本成本折让 | 有可折旧财产就要填;RIIP 与 AII 分列在第 4、5 两栏 |
| Schedule 12 | 资源类扣除 | 有资源类支出 |
| Schedule 13 | 准备金连续性 | 有税法允许的准备;财报上的期初期末准备不填这张表,走 Schedule 1 的第 414 行与第 126 行 |
| Schedule 16 | 惠顾分红扣除 | 有惠顾分红 |
| Schedule 73 | 合伙企业成员的收入计入汇总 | 公司是合伙企业成员 |
一条容易踩的技术细节(CRA):合伙企业分配给公司合伙人的应税资本利得或可扣资本损失,不填 Schedule 1 第 129 行,而应把该公司在合伙企业利得或损失中的份额填到公司自己的 Schedule 6。
三、实务流程:从试算平衡表到 T2 的六步
第一步 · 定稿财报。 先把这一年的资产负债表与损益表定下来,包括附注。GIFI 是从财报映射出来的,财报没定稿就映射,改一次要重做一遍。
第二步 · 选代码。 逐项在 GIFI 代码表里找对应项。找不到完全匹配的,用该区块开头那个通用项(CRA 明确说通用项不代表区块内各项的合计,只是同类项的兜底名称,CRA)。粒度要求:财报上有多少项就要有多少代码,不许只报小计与合计。
第三步 · 过校验。 把七个必填代码填齐(零也填 0),验三条等式。这一步不过,电子申报根本传不出去。
第四步 · 做 Schedule 1。 把 GIFI 的 9999 抄到金额 A,逐项加回与扣减。没有列名的项走 605/295/296 与 705/395/396。
第五步 · 回填附表。 Schedule 6 的资本利得进 Schedule 1 第 113 行;Schedule 8 的资本成本折让进相应扣除行;Schedule 13 的准备变动进第 414 行与第 126 行。顺序是先算附表,再回填 Schedule 1,不是反过来。
第六步 · 附注与 Schedule 141。 有财报附注的以文本形式随传输提交;Schedule 141 的五个部分逐一如实作答,包括「有没有提出保留意见」这一问。
⚠️
四、联邦之外:省级那一格不重算税务净收入
一个对小公司很重要、但很少被讲清楚的事实:税务净收入是全国一套,不分省重算。
公司在联邦这一侧算出税务净收入与应税收入之后,各省的公司税是在同一个应税收入基础上,按各省自己的税率与限额计算的。BC 侧填的是 Schedule 427(卑诗省公司税计算表),随 T2 一起报,不需要单独的省级税号(BC 省政府 在本课 T2 入门一页详述)。所以 Schedule 1 上的每一处加回或减项,会同时改变联邦税与省税两个数——这是税会调整的杠杆比看起来更大的原因。
有省级差异的是抵免而不是收入计算:各省的制造加工投资税收抵免、研发抵免、影视抵免等,都是在算出税额之后再抵,走各自的省级附表。BC 自 2026-04-01 起新增了一项临时可退还的制造加工投资税收抵免(CRA),适用于 BC 的加拿大受控私人公司投资于在 BC 用于制造加工的建筑物、机器与设备,具体排除项与支出限额以立法为准。做资本性支出规划时,联邦的资本成本折让参数与省级的投资抵免要一起看——同一笔设备采购,可能同时触发 RIIP 的首年加成与省级抵免。
五、历史变革:从「附财报」到「拆成代码」
2000 年之前:公司随 T2 附上一份纸质财务报表,CRA 靠人工阅读。同一笔「维修费」在不同公司的报表上可能叫十种名字,无法横向比对。
2000 年前后:GIFI 上线,把财报科目映射成统一编码。这次改变的本质不是减轻申报负担,而是把财报从叙述变成数据——从此 CRA 可以按行业、按规模做异常值筛查。
电子申报普及之后:纸质财报与附注不再需要寄送(CRA(1、2))。这是 GIFI 完成使命的标志——既然结构化数据已经能表达财报的全部内容,纸质件就成了冗余。
2018-11-20:加速投资激励出台,对新取得的资产给首年 50% 净增加成并豁免半年规则,原定逐步退坡至 2027 年底。
2024-12-16 秋季经济声明:宣布恢复加速投资激励与即时费用化,适用于 2025-01-01 之后取得、2030 年前可用的合格财产,2029 年后四年退坡(CRA)。CRA 随后在 T2 指南里用了 RIIP 这个新名字与一组新日期(CRA)——这是本课「术语改名往往意味着参数也改了」这条规律最新的一个实例。
2024–2025 的资本利得纳入率:先提案从二分之一提到三分之二,再推迟生效日,最后取消(CRA)。现行 T2 指南仍写二分之一(CRA)。这一段最值得记住的不是数字,而是「提案 → 推迟 → 取消」这个完整周期在两年内走完了一遍——它是「拟议永不写成规则」这条纪律最贵的一次演示。
六、案例
案例一 · 温哥华的咨询公司:账上 $180,000,税上多少(示例)
示例公司「岭南咨询」2026 年 12 月 31 日年结,财报税后净利润 $180,000。会计明细里有:账面折旧 $42,000;客户餐饮与娱乐费 $16,000;一位董事的高尔夫俱乐部年费 $9,500;坏账准备增加 $8,000;慈善捐赠 $5,000;当年所得税费用(账面计提)$38,000。同年按 Schedule 8 算出的资本成本折让为 $55,000。
Schedule 1 从金额 A = $180,000 起:
加回账面折旧 $42,000;加回餐饮娱乐费的一半 $8,000(s.67.1);加回俱乐部会费全额 $9,500(s.18(1)(l),不是一半);加回坏账准备增加额 $8,000(s.18(1)(e));加回慈善捐赠 $5,000(顺序问题);加回账面所得税费用 $38,000(公司所得税本身不可扣)。加项合计 $110,500。
减去资本成本折让 $55,000。
税务净收入 = $180,000 + $110,500 − $55,000 = $235,500。
再从税务净收入里扣慈善捐赠 $5,000,得到应税收入 $230,500。
账上 $180,000,税上 $230,500,差了 $50,500。 差额的最大两块是所得税费用与俱乐部会费——前者是所有公司都有的结构性差异,后者是一笔纯粹的、可以避免的损失:$9,500 的会费一分钱扣不了,等于用税后的钱付了这份年费。
案例二 · 素里的制造厂:一台机器,两套参数差多少(示例)
示例公司「枫岭精工」2026 年 3 月花 $200,000 买了一台用于货物制造加工的机器,当年投入使用。
按考试口径那版 AII 的直觉算:属加速投资激励财产,净增加成 50%,53 类比率 50%……算出一个数。
按现行规则算:这台机器 2026 年取得,属 53 类(或 2025 年之后取得按 43 类判、若在 2025 年取得会归 53 类的),落在制造与加工机器设备的即时费用化里——首年 100% 扣除,退坡从 2029 年之后可用的财产开始(CRA)。也就是说,这 $200,000 在 2026 年一次扣光。
按 BC 的加拿大受控私人公司合并税率 11% 粗算,这一步在第一年省下的现金约 $22,000;若按一般税率 27%,约 $54,000。同一台机器,用考试口径参数和用现行参数,第一年的税差可以是五位数。
同一笔采购还可能落进 BC 自 2026-04-01 起的临时制造加工投资税收抵免(CRA)——联邦扣除与省级抵免是两条独立的路,可以同时走,具体资格以省级立法为准。
案例三 · 列治文的贸易公司:零活动,仍要走完全套(示例)
示例公司「江畔进出口」2026 年全年没有任何交易,账上只剩银行存款 $12,000 与一笔应付股东款 $12,000,净利润为零。老板认为「没生意就不用报」。
实际义务:仍要报 T2(CRA)。有资产负债表数据,就要用 GIFI 报(CRA):代码 2599 总资产 $12,000、3499 总负债 $12,000、3620 股东权益 $0、8299 总收入 $0、9368 总费用 $0、9999 净利润 $0。三条等式验:$12,000 = $12,000 + $0,成立。
不报的后果:s.162(1) 的迟报罚基数是「期限时未付的税」,本例为零,所以罚款算出来是零。但这不是可以不报的理由——公司要注销必须先把各年 T2 报齐;而且一旦某年被认定有税(例如那笔股东往来被按 s.15(2) 计入收入并引发连锁调整),罚款就有了基数,且从原始期限起算。零税年的申报成本几乎为零,不报的期权成本却是开放的。
七、常见错报与自查清单
把账面净利润直接当税务净收入。 两者之间隔着 Schedule 1。识别方法:只要 Schedule 1 的加减项合计为零,先怀疑是漏做而不是恰好没有差异。
俱乐部会费按餐饮的一半扣。 s.18(1)(l) 是完全不扣,与 s.67.1 的 50% 是两条不同的规则。识别方法:凡涉及游艇、营地、旅舍、高尔夫或以提供餐饮康乐体育设施为主要目的的俱乐部,一律全额加回。
慈善捐赠在 Schedule 1 上扣了一次、在应税收入里又扣一次。 它在 Schedule 1 上是加回,在应税收入这一步才扣。识别方法:捐赠在 T2 上必须出现两次且方向相反,只出现一次就是错的。
资本利得按三分之二纳入。 提案已取消,现行仍是二分之一。识别方法:任何 2024 至 2025 年间编写的模板都要重新核。
用考试口径的加速投资激励日期算第一年折旧。 现行是 RIIP,取得与可用的时间窗、加成的截止年份全部不同。识别方法:凡涉及 2024 年之后取得的财产,回现行 T2 指南第 3 章核参数。
44、46、50 类还在按 100% 扣。 这三类的即时费用化只覆盖 2027 年前可用的财产,2026 年之后可用的只剩半年规则豁免。识别方法:先看「可用于使用」的日期,不是购买日期。
GIFI 只报小计与合计。 CRA 明文要求财报上有多少项就要有多少代码。识别方法:数一下财报行数与 GIFI 代码数,两个数应当接近。
必填代码留空而不是填 0。 金额为零也要填 0,否则校验不过。识别方法:交表前逐一核对那七个代码是否都有值。
合伙企业分来的资本利得填进 Schedule 1 第 129 行。 应该走公司自己的 Schedule 6。识别方法:只要公司是合伙企业成员,资本利得一律先进 Schedule 6。
财报上的准备期初期末数填进 Schedule 13。 财报准备走 Schedule 1 的第 414 行与第 126 行,Schedule 13 只放税法允许的准备。识别方法:先问「这笔准备税法认不认」,认的才进 Schedule 13。
编了财报附注但电子申报时没随传输提交。 附注仍要交,只是形态从纸变成文本。识别方法:提交前确认附注文本已经在传输文件里。
术语双语对照
| English | 中文 | 一句话机制 |
|---|---|---|
| GIFI (General Index of Financial Information) | 财务信息通用索引 | 把财报科目映射成统一代码填进 T2;用了它就不再交传统财报 |
| GIFI-Short / Form T1178 | 财务信息通用索引简表 | 不用软件且总收入与总资产各自低于一百万的公司可用的纸质版 |
| validity check items | 校验必填项 | 2599/3499/3620 或 3575/8299/9368/9999(农业另加 9659/9898),零也要填 0 |
| Schedule 100 / 125 / 141 | 资产负债表/损益表/附加信息 | GIFI 三张表;新公司另附 Schedule 101 期初资产负债表 |
| Schedule 1, Net Income (Loss) for Income Tax Purposes | 税务净收入调整表 | 从财报税后净利润出发,加回不可扣、减去税法扣除 |
| net income for tax purposes | 税务净收入 | Schedule 1 的结果;慈善捐赠在此之后才扣 |
| taxable income | 应税收入 | 税务净收入减去捐赠、亏损结转等后的数,是算税的基数 |
| general limitation (s.18(1)(a)) | 目的检验 | 非为赚取经营或财产收入而发生的开支不得扣 |
| reasonableness test (s.67) | 合理性检验 | 目的对也只能扣当时情形下合理的那一部分 |
| capital outlay (s.18(1)(b)) | 资本性支出 | 不得一次扣除,只能通过资本成本折让分年扣 |
| reserves (s.18(1)(e)) | 准备与或有负债 | 除非本部分明文允许,一律不得扣 |
| club dues (s.18(1)(l)) | 俱乐部会费与康乐设施 | 游艇、营地、旅舍、高尔夫及以提供餐饮康乐体育设施为主要目的的俱乐部会费完全不扣 |
| meals and entertainment (s.67.1) | 餐饮与娱乐 | 实际支出与合理金额取小者的 50%;长途货运司机合格出差期间 80% |
| capital cost allowance (CCA) | 资本成本折让 | 税法折旧,替代账面折旧;各类资产一个法定比率(s.20(1)(a)) |
| half-year rule | 半年规则 | 当年新增财产首年只能扣正常最高额的一半(条例 1100(2)) |
| accelerated investment incentive property (AIIP) | 加速投资激励财产 | 2018 版:2018-11-20 后取得、2028 前可用;本页作为历史形态 |
| reaccelerated investment incentive property (RIIP) | 再加速投资激励财产 | 现行版:2024 年后取得、2034 前可用;50% 加成到 2030 前可用 |
| immediate expensing | 即时费用化 | 首年 100% 扣除;44/46/50 类到 2027 年前可用,53 与 43.1 类 2029 年后退坡 |
| Schedule 6 | 资本财产处置汇总 | 资本利得按 P × 1/2 进 Schedule 1 第 113 行 |
| Schedule 8 | 资本成本折让表 | RIIP 与旧 AII 分列第 4、5 两栏 |
| Schedule 13 | 准备金连续性表 | 只放税法允许的准备;财报准备走 Schedule 1 第 414 与 126 行 |
| Schedule 141 Part 3 | 保留意见 | 编表人有没有提出保留意见,是申报内容的一部分 |
| notes to the financial statements | 财报附注 | 电子申报以文本随传输提交,纸质申报附纸质副本 |
| recapture / terminal loss | 折旧回收/终止损失 | 处置价高于余额的补回收入,低于余额的可扣损失;10.1 类不适用 |
来源
法条与条例(现行合订本,Act current to 2026-06-21):s.18(1)(a) 目的检验、s.18(1)(b) 资本性支出、s.18(1)(e) 准备、s.18(1)(l) 俱乐部与康乐设施(加拿大联邦法规库)· s.67 合理性检验(加拿大联邦法规库)· s.67.1 餐饮与娱乐 50%(加拿大联邦法规库)· s.67.7 不合规短租开支(加拿大联邦法规库)· s.78(4) 未付薪酬 180 天规则(加拿大联邦法规库)· ITR s.7307 乘用车法定参数(laws-lois.justice.gc.ca)。
CRA 现行页面:T2 指南第 3 章「税务净收入的计算」与 Schedule 1/6/8/13、加速与再加速投资激励(CRA)· T2 指南第 2 章 GIFI 与信息附表(CRA)· T2 指南「开始之前」的申报义务(CRA)· T2 指南第 4 章小企业扣除(CRA)· 财务信息通用索引指南(CRA)。
财政部:2026 车辆扣除上限(加拿大财政部)。