卑诗省雇员住房与生活补贴税务统筹:BC省租客税收抵免、低收入销售税退税核算与企业派驻员工薪酬净所得平衡
核实日期:2026-09-10|本页适用口径:2026 税年加拿大企业向不列颠哥伦比亚省(British Columbia, BC)派驻雇员、设立技术交付中心或为本地员工设计薪酬补贴包时,涉及的省级租客税收抵免(BC Renter's Tax Credit)、低收入销售税抵免(BC Sales Tax Credit)参数门槛、企业住房津贴在加拿大所得税法(ITA)下的应税福利认定,以及对员工家庭净所得与边际福利递减的协同控制。下一次复核:2027-01-31;BC 财政厅发布新年度指数化参数或税改方案时提前复核。本文涉及金额除特别注明外均为加元。
不列颠哥伦比亚省(BC 省),特别是大温哥华与维多利亚地区,长期面临加拿大乃至北美最高昂的居住生活成本。高昂的住宅租金与日常消费支出,使得跨省扩张企业在吸引中初级工程技术人员、运营骨干以及基层专业人才赴 BC 省工作时,面临巨大的薪酬谈判阻力。为了帮助员工应对租金压力,许多具有竞争力的企业往往倾向于在标准年薪之外,额外提供“租房津贴(Housing Allowance)”、“异地派驻租房补助”或“生活成本调增补贴(COLA)”。
然而,企业薪酬设计人员与企业主在制定这些福利政策时,往往忽视了税法底层的连锁联动效应。根据加拿大所得税法(ITA)第 6(1)(a) 条的严格规定,雇主发放的现金住房补贴原则上构成雇员的应税雇佣福利(Taxable Employment Benefit),必须全额计入 T4 表格的 Box 14,并据此代扣 CPP、EI 和个人所得税。更为关键的是,这项名义收入的增加会直接推高雇员的“调整后家庭净收入(Adjusted Family Net Income, AFNI)”,进而导致员工在申报年度个人所得税(BC428 与 BC479)时,其本可享有的卑诗省租客税收抵免及销售税退税发生不可逆的边际递减甚至断崖式清零。企业若未能全面掌握这些省级福利参数与递减机制,其斥资发放的租房补助将在税费代扣与政府福利抽回的双重挤压下大幅贬值,甚至引发员工对企业薪酬诚信的误解。
一、BC 省租客税收抵免(BC Renter's Tax Credit)法定机制与 2026 税年参数演进
为了缓解中低收入租房家庭的经济负担,卑诗省政府自 2023 税年起设立了全新的可退税租客税收抵免(BC Renter's Tax Credit),并在后续税年中推行了与通胀挂钩的收入门槛指数化调整机制。该抵免通过个人年度报税表(BC479)申请,直接冲抵应纳省税,超出部分以退税形式由 CRA 发放给纳税人。
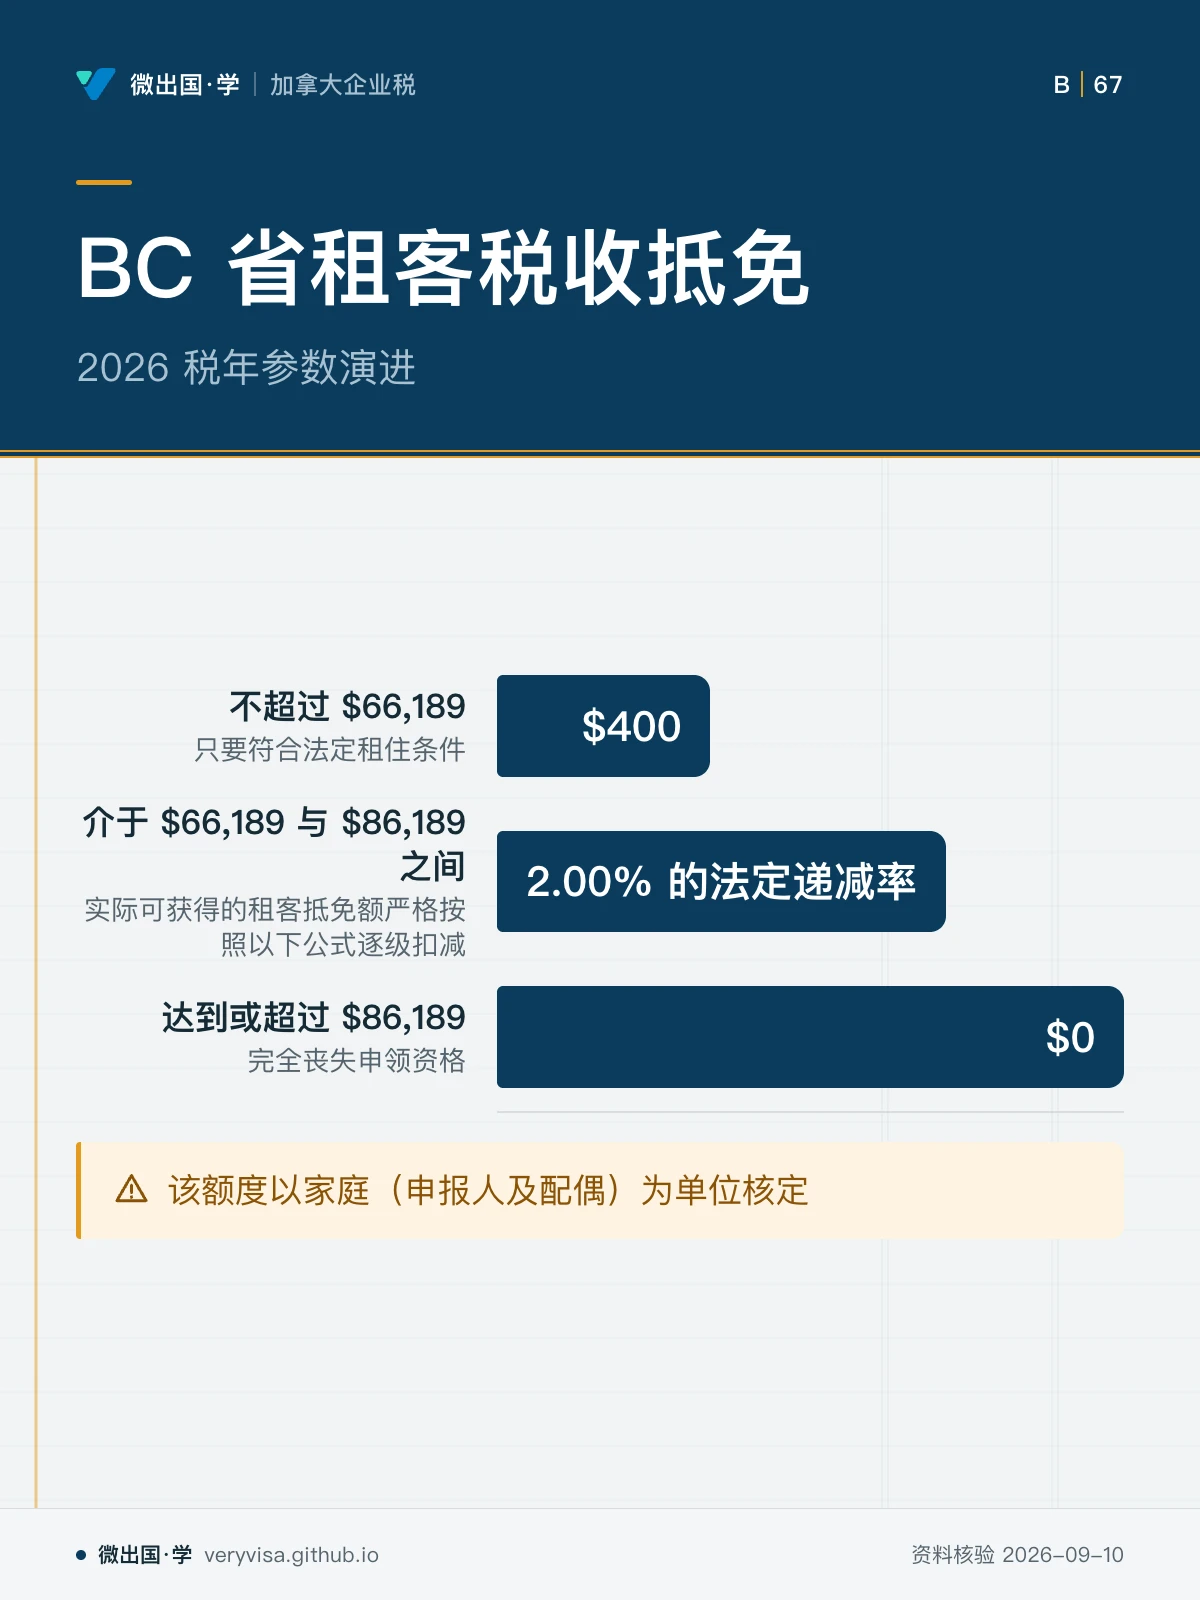
根据 BC 省财政厅最新核定并在 2026 税年正式生效的法定参数,该项抵免的核心指标与三年演化脉络如下:
- 法定最高抵免额度:
- 2024、2025 及 2026 税年均保持为固定法定额度 $400。
- 该额度以家庭(申报人及配偶)为单位核定,无论家庭内部有几个合资格成年人,一个家庭单元年度内最高仅能申领一张 $400 的抵免凭证。
- AFNI 递减门槛演化:
- 2024 税年调整后家庭净收入递减起点为 $63,000;
- 2025 税年指数化上调至 $64,764;
- 2026 税年法定递减起点进一步指数化微调至 $66,189。
- 当纳税人的家庭净收入(Line 23600)不超过 $66,189 时,只要符合法定租住条件,即可全额享受 $400 的最高抵免额。
- AFNI 归零断崖点演化:
- 2024 税年抵免额全额归零的收入上限为 $83,000;
- 2025 税年指数化提升至 $84,764;
- 2026 税年法定归零断崖门槛正式核定为 $86,189。
- 当员工家庭 AFNI 达到或超过 $86,189 时,其 BC 租客税收抵免额降为 $0,完全丧失申领资格。
- 法定递减率与测算公式:
- 该抵免的法定递减率在 2024、2025 及 2026 税年中恒定保持为 2.00%。
- 处于收入递减区间(即家庭 AFNI 介于 $66,189 与 $86,189 之间)的纳税人,其实际可获得的租客抵免额严格按照以下公式逐级扣减: $$ \text{应得抵免额} = \$400 - \Big[(\text{家庭 AFNI} - \$66,189) \times 2.00\%\Big] $$
- 递减区间的总宽度恰好为 $\$86,189 - \$66,189 = \$20,000$。当超额收入达到 $\$20,000$ 时,扣减金额恰好为 $\$20,000 \times 2\% = \$400$,抵免额精确归零。
企业薪酬经理在为新迁入 BC 省的中端雇员(例如年薪在 6.5 万至 8.5 万加元的初级软件工程师或财务分析师)设计薪酬时,必须清醒地意识到:这一收入区间恰好全盘覆盖了租客抵免的 2% 递减带。
二、BC 省低收入销售税抵免(BC Sales Tax Credit)与边际回抽风险
除租客抵免外,卑诗省还设立了一项旨在弥补省销售税(PST 7%)对低收入群体影响的不可指数化退税——BC 销售税抵免(BC Sales Tax Credit)。该抵免在实操中极易被企业忽视,但对于初级雇员、学徒工、实习生以及单职工家庭而言,是衡量其实际到手可支配收入的重要组成部分。
在 2026 税年中,BC 销售税抵免的具体参数如下:
- 每人最高抵免限额:
- 2024、2025 与 2026 税年法定最高额均维持为每人 $75。
- 单身纳税人最高申领 $75;若纳税人已婚或拥有同居伴侣,其配偶可申领额外的 $75,使家庭最高基础限额达到 $150。
- 单身纳税人递减收入起点:
- 2024、2025 及 2026 税年单身申报的递减起点均固定在 $15,000,并未随物价指数化上调。
- 当单身雇员净收入超过 $15,000 时,超额部分按 2.00% 的速率递减。
- 当单身雇员的净收入达到 $\$15,000 + (\$75 \div 2\%) = \mathbf{\$18,750}$ 时,该项销售税抵免即彻底归零。
- 配偶或家庭递减收入起点:
- 2024、2025 及 2026 税年已婚或同居家庭的递减收入起点固定为 $18,000。
- 超额部分同样按 2.00% 的递减率递减。
- 对于双人无子女家庭(最高基础额 $150),其家庭净收入达到 $\$18,000 + (\$150 \div 2\%) = \mathbf{\$25,500}$ 时全部被收回。
虽然该项抵免的单笔金额($75 至 $150)不大,但由于其起扣点极其低廉($15,000 与 $18,000),使得企业雇佣的大专院校带薪实习生(Co-op 雇员)、兼职技术支持人员在面对雇主提供的小额奖金或临时加班津贴时,极易陷入边际有效税率(METR)突增的尴尬境地。
三、应税福利陷阱:租房补贴(Housing Allowance)对省税抵免的传导测算
为了直观展现企业雇主现金补助对员工省级抵免的挤出效应,我们构建以下 2026 税年典型跨省派驻案例:
案例背景:某安省科技企业在温哥华设立研发中心,将单身软件测试工程师张先生派驻温哥华常设机构。张先生在 BC 省租房居住已满 12 个月,2026 税年基本工资为 $65,000,无其他收入与额外扣除项(即 Line 23600 净收入为 $65,000)。此时,张先生的净收入低于 $66,189,全额享受 $400 的 BC 租客抵免。
企业为了帮助其缓解温哥华市中心租金压力,决定在 2026 税年每月向其额外发放 $500 的现金“住房津贴”,全年累计发放 $6,000。
税法与福利传导核算分析: 1. 工薪税与应税福利处理:根据 ITA 6(1)(a),$6,000 的现金补贴属于纯雇佣收入,雇主将其合并至 T4 Box 14。张先生 2026 税年 T4 总收入上升至 $71,000。 2. 所得税直接税负:在边际税率层面,张先生的收入跨入更高边际区间,需按联邦税率(20.5%)及 BC 省第三档税率(7.7%)计缴所得税,直接应纳税额增加约 $\$6,000 \times 28.2\% = \$1,692$(未计 CPP/EI 缴费影响)。 3. 租客抵免的边际削减: - 张先生的 2026 税年 AFNI 变为 $71,000,超过了法定起扣点 $66,189超额部分为 $\$71,000 - \$66,189 = \$4,811$。 - 依照 2.00% 的法定递减率,租客抵免削减金额为: $$ \text{抵免扣减额} = \$4,811 \times 2\% = \$96.22 $$ - 张先生最终只能获得 $\$400 - \$96.22 = \mathbf{\$303.78}$ 的抵免,净损失了近百元的政府退税权益。 4. 综合净收益损耗:原本企业出于善意给付的 $6,000 福利,在扣除联邦及省级个税、CPP 增强缴费以及租客抵免回抽后,员工实际装入口袋的现金净值严重缩水。如果该员工原先年薪更低且享有 BC 销售税抵免,该项抵免还将面临进一步被连根拔除的风险。
四、企业薪酬结构优化与派驻合规路径
针对上述税收痛点,跨省企业在为 BC 省常设机构配置人力资源时,应采取更为专业合规的薪酬工程(Remuneration Engineering)手段:
- 严格区分应税津贴与合资格免税异地派驻(ITA 6(6)):
- 若员工被派往特定偏远地点(Remote Worksite)或属于临时的特殊工作场所(Special Worksite),且其原有主住所依然保留供其本人或家属居住,企业根据 ITA 6(6) 直接提供的食宿(Board and Lodging)或合理的交通食宿报销,属于法定免税雇佣福利(Non-taxable Benefit)。该项支出不计入 T4 Box 14,亦不推高员工 Line 23600 的 AFNI,从而完整保全其省级抵免权益;
- 但若员工已将其全部生活重心永久迁移至温哥华并退租原住所,则无法适用 6(6) 免税条款,企业切勿通过伪造虚假异地出差报销方式偷逃工薪税,否则将招致 CRA 的工薪税重大过失罚款。
- 合资格搬迁费用实报实销(ITA 62 与 CRA 政策):
- 企业直接报销员工跨省搬迁产生的合格差旅、搬家运输、临时过渡住宿(通常最多 15 天)及原住房出售转让佣金,在税法上不构成应税福利。企业应优先通过实报实销合规承担员工初期的重置成本,而非草率发放一笔大额应税安家费。
- 推行透明的“净收入模型测算”与 T4 申报自查:
- 企业 HR 与薪酬部门应向员工明确解释现金房补的税务属性。在年终编制 T4 表格时,严格执行 Code 40(其他应税福利)的分类登记,确保申报数据与工薪扣缴汇总表(T4 Summary)完全一致。
通过精准掌握 2026 税年 BC 租客抵免最高 $400、递减起点 $66,189 至 $86,189(2% 递减率)以及销售税抵免 $75 门槛,企业方能在优化用工成本的同时,帮助雇员合理统筹省级税收红利。