微出国 · 学

知识卡 · 公司持有住宅:短租拒扣、翻炒定性与住宅税是三个各自的判断 · 第 3 / 4 张

路线 › 知识卡 › 公司持有住宅:短租拒扣、翻炒定性与住宅税是三个各自的判断

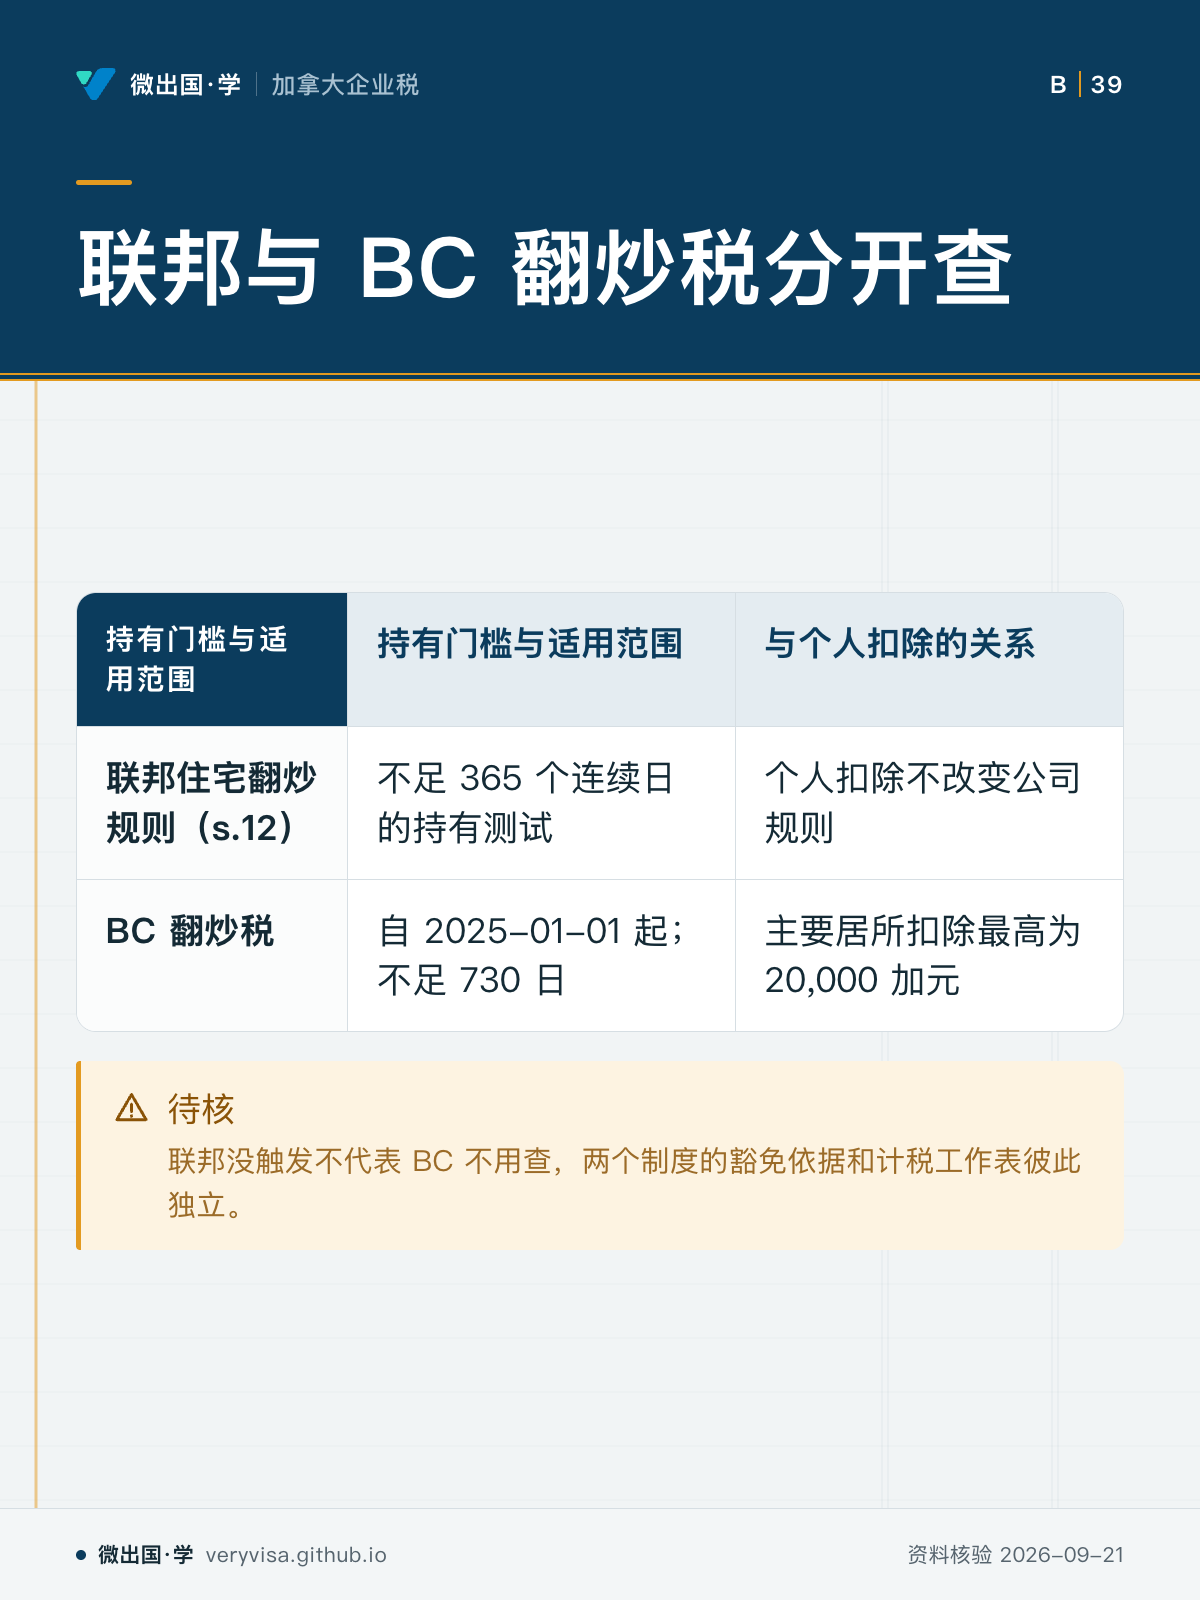
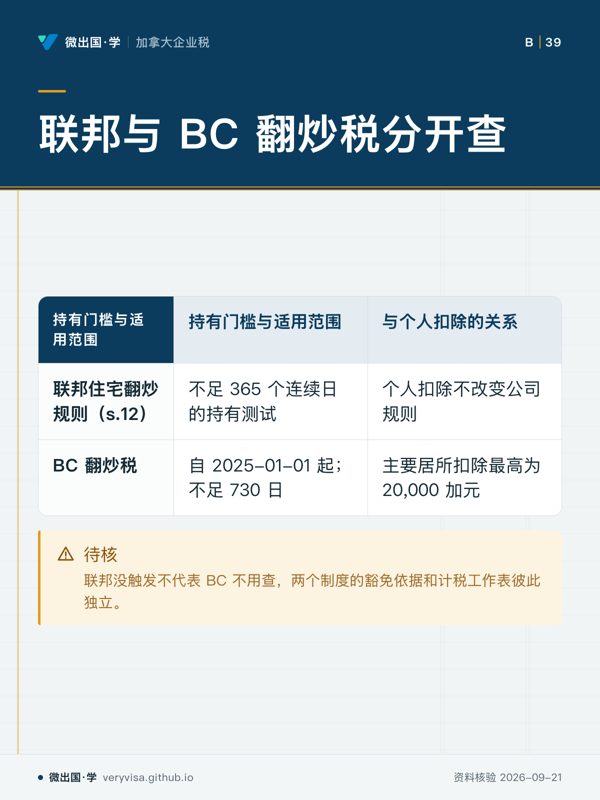
联邦与 BC 翻炒税分开查

两个制度的计算工作表彼此独立。

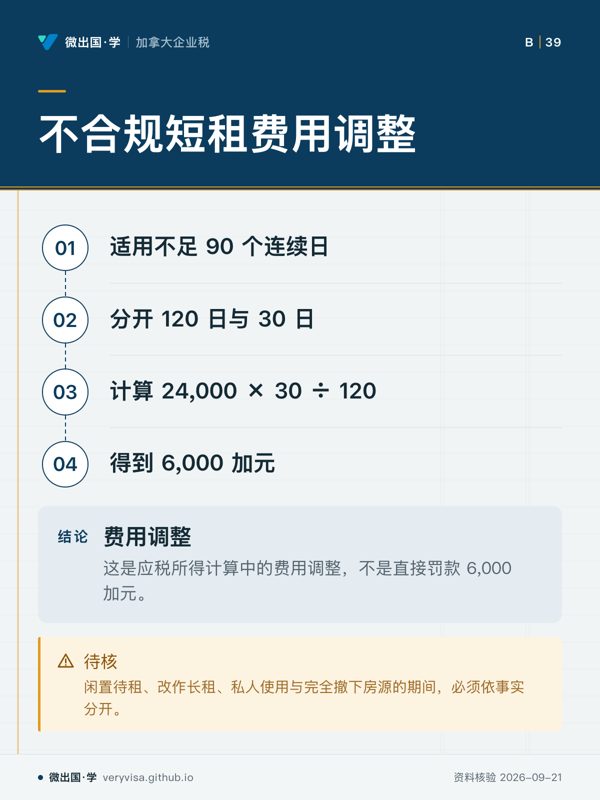
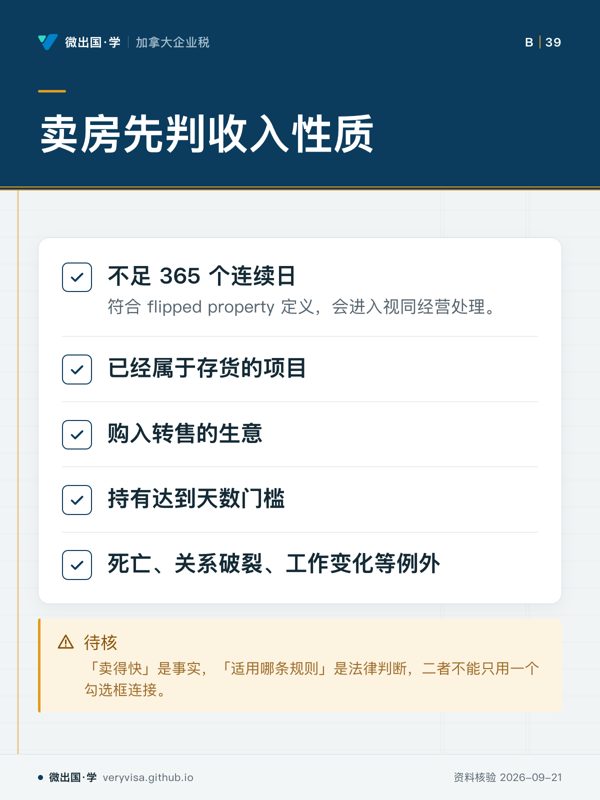
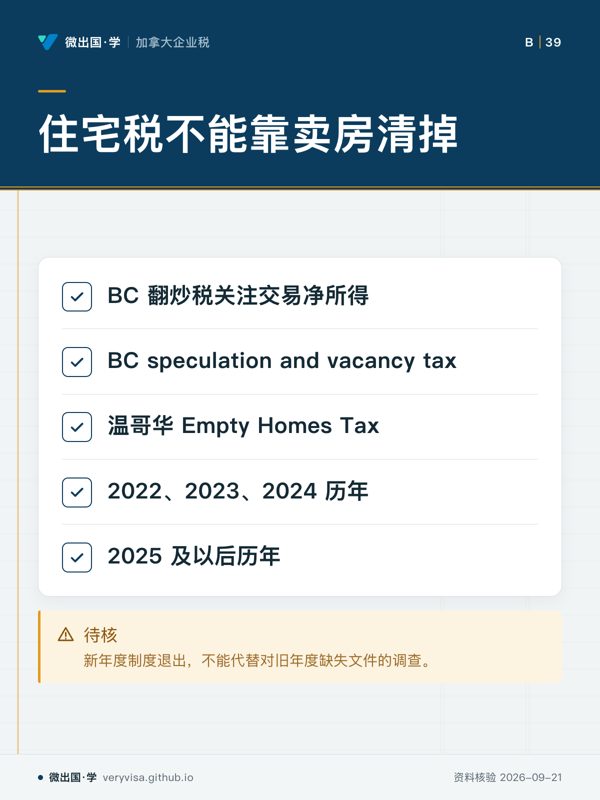
联邦与 BC 翻炒税分开查;持有门槛与适用范围;与个人扣除的关系;联邦住宅翻炒规则(s.12);不足 365 个连续日的持有测试;个人扣除不改变公司规则;BC 翻炒税;自 2025-01-01 起;不足 730 日;主要居所扣除最高为 20,000 加元;待核
两个制度的计算工作表彼此独立。
  • 先看先看两行门槛,区分两个制度。
  • 易漏主要居所扣除针对符合条件的个人,公司不能主张。
  • 下一步去知识卡,看专项税问题找持牌专业人士。

卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。
「公司持有住宅:短租拒扣、翻炒定性与住宅税是三个各自的判断」的其他卡