核实日期:2026-10-30|本页口径:2026 税年加拿大公司发薪与员工福利;下一次复核:2027-01-31。公司报 T4、扣缴工资和计算福利时,应以 CRA 当年 payroll guide、具体雇佣事实和适用省份为最后核对点。
公司把钱付给员工,不等于这笔钱只有一个税务名称。工资可能触发所得税、CPP、CPP2、EI 和雇主端配缴;汽车、股票期权、办公室安排与身故福利又分别有福利计价、扣除资格和信息代码。最稳妥的做法不是先问“要扣多少”,而是先把付款按工资、应税福利、报销、股权利益和离职/身故款项分桶,再确定谁承担、何时计入、在哪张信息表反映。
一、先把雇主和员工两条账分开
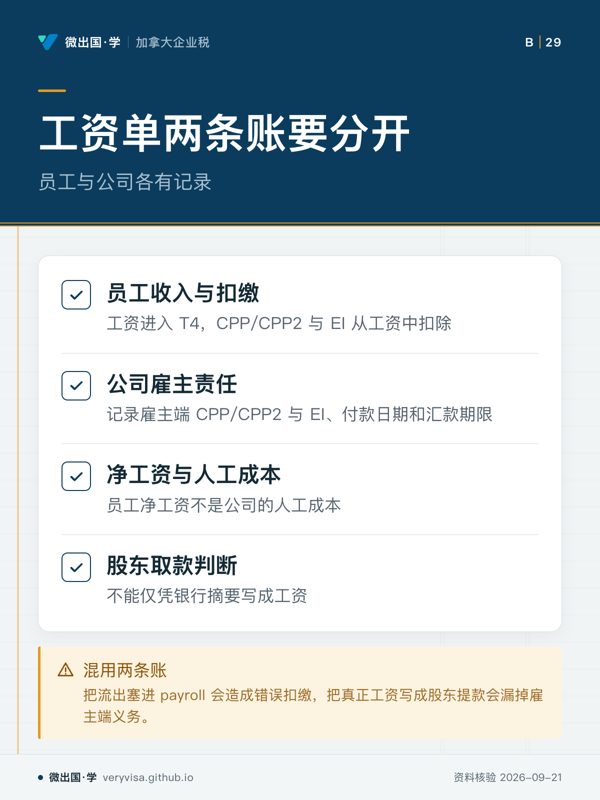
工资单至少有两条平行记录。第一条是员工的收入与扣缴:员工工资进入 T4,员工承担的 CPP/CPP2 与 EI 从工资中扣除,所得税按适用表格计算。第二条是公司的雇主责任:公司要记录雇主端 CPP/CPP2 与 EI、付款日期、累计最高额和汇款期限。员工看到的“净工资”不是公司的人工成本,公司账上的总人工成本也不是员工的应税收入。
这一区分在公司股东兼雇员身上尤其重要。股东把钱从公司取出,不能仅凭银行摘要写成“工资”;必须看是否有雇佣关系、董事决议、工资记录、T4、扣缴和实际工作。若属于股息、股东贷款或福利,应走另一套规则。把所有流出都塞进 payroll,会造成错误扣缴;把真正工资写成股东提款,则会漏掉雇主端义务。
二、CPP、CPP2 与 EI:先认定上限,再处理年度变化
CPP 与 CPP2 不是一个可以随意合并的百分比。2026 税年第一层 CPP 是 (收入 − $3,500 基本免税额) × 5.95%,收入算到 YMPE $74,600 为止,员工最多 $4,230.45;CPP2 只收 YMPE $74,600 到 YAMPE $85,000 之间那一段,员工与雇主各 4%,各自最多 $416,YAMPE 以上不再缴。员工收入进入第二层后,员工端和雇主端都要分别核算,不能把第一层 CPP 的金额复制到 CPP2。
EI 也要把员工端与雇主端分开。2026 年(魁北克以外)员工费率 1.63%,最高可保收入 $68,900,员工全年最多 $1,123.07;雇主一般按员工保费的 1.4 倍缴,全年最多 $1,572.30,参加保费减免计划的雇主另算。2026 年 payroll 计算应先确认保险收入、适用年度最高可保收入、员工已缴金额以及是否存在魁北克等特殊安排,再应用当年雇主倍率。年中入职、多个雇主、离职再入职和跨省工作,都会让“直接乘一个比例”变得不可靠。
⚠️
把 2024、2025 或 2026 的最高额混在一张旧工资表
税务参数按税年更新,费率与最高额还可能分别变化。保存 payroll 工作底稿时应写明税年、工资期、核实日期和使用的官方表版本;不要只保存一个没有年份的“CPP/EI rate”字段。
公司的操作顺序可以固定为四步:先锁定工资期和员工工作省份;再计算员工端扣缴;第三计算雇主端配缴;最后检查累计额、最高额和汇款。每次更正工资,都要同步检查 T4 累计、总账和已汇款金额。这样才能避免工资表看似平衡,但 T4 与总账不一致。
三、家庭办公:比例门槛不是自动扣除
公司为员工提供家庭办公安排时,最容易出现的错误是把“员工经常在家工作”写成“所有家庭办公费用都可扣”。CRA 的资格入口是:员工被要求在家工作,并且家庭办公地点在至少连续 4 周里占其工作时间的 50% 以上;或者这个空间专门用于工作、并且定期持续用来见客户。这只是资格入口,不是金额结论。
还要区分雇主与员工的责任。若公司直接承担并合理报销办公费用,公司的费用分类、员工是否得到个人利益、是否需要信息申报都要另核。若员工自己支出并想在个人报税扣除,通常需要雇主签发 T2200,证明雇佣合同要求员工自付这些费用;但 T2200 只对它勾选的那些费用类别有用,追索工资等合格法律费、技工劳动力流动扣除本来就不需要 T2200。不能把一张表当成全额通行证。
实务底稿应记录:工作地点、雇佣合同或书面安排、家庭办公是否为主要地点、费用由谁支付、费用如何分摊、是否有个人用途,以及雇主签发的表格。公司若只保留一张信用卡收据,无法证明资格比例,也无法说明这笔钱究竟是公司费用、员工福利还是员工自己的扣除。
四、证券期权:福利金额和信息代码不是同一个数字
股票期权或证券期权给员工时,企业常把“授予价差”“员工福利”和“T4 代码”当作同一金额。应税福利是取得股份时的市价减去员工支付的价格;符合条件时员工可再扣除这笔福利的 50%。2026 年 T4 上用代码 38(福利)、39 与 41(已经算好的 50% 扣除)——员工把 39/41 的数抄到 T1 第 24900 行即可,不能再乘一次 50%;2024、2025 年的过渡代码不能沿用。实际流程要先确认期权类型、授予与行权条件、证券处置、雇主是否符合相关资格,再计算应税福利和可能的扣除。
这意味着公司不能只在行权日把价差丢进工资系统,然后把系统输出原样填入所有栏位。股权交易通常需要一条可追溯链:授予文件、行权日市场价值、员工支付价格、雇主计算的福利、适用扣除、T4 代码以及员工取得证券后的处置资料。若公司同时为员工代扣税款,还要核对现金工资是否足以完成扣缴,避免员工拿到“纸面福利”却没有现金缴税。
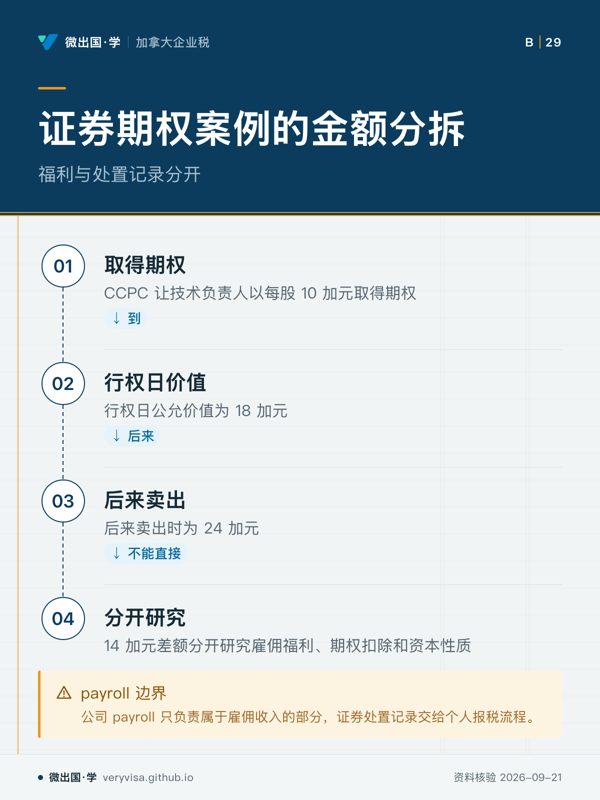
案例:一家 CCPC 给技术负责人行权价每股 10 加元的期权,行权日每股公允价值 18 加元,后来以 24 加元卖出。雇佣福利是 18 − 10 = 8 加元/股;因为是 CCPC 发给公平交易员工的期权,这笔福利递延到卖出股份那一年才计入收入(ITA s.7(1.1)),持股满两年再卖出可扣除福利的一半(s.110(1)(d.1))。卖出价超过 18 加元的那 6 加元是资本利得,不是工资。不能把 24 − 10 = 14 加元的全部差额一次性写成工资;公司 payroll 只负责 8 加元那部分雇佣福利的 T4 报告,资本利得交给个人报税流程。
五、员工身故给付:免税额是合计规则
员工身故后由雇主支付的死亡福利(death benefit)有 $10,000 的免税额,但这 $10,000 是同一位逝者在所有雇主、所有年份、所有受益人之间共用的,不是公司分别向两名家属付款就各有一万;配偶优先使用,剩余额度再分给其他受益人。CPP/QPP 的身故给付不享这项豁免。
公司处理这类款项应先确认支付主体、支付理由、受益人、死亡日期、既往是否已有其他雇主付款,以及适用的 T4A/T4 资讯路径。会计上把款项记入“慰问金”并不能决定税务性质;同样,家属收到钱也不能自动推出全部免税。底稿要能解释金额为什么落在某个免税或应税范围,以及超过范围的部分如何报告。
六、公司月结的六项检查
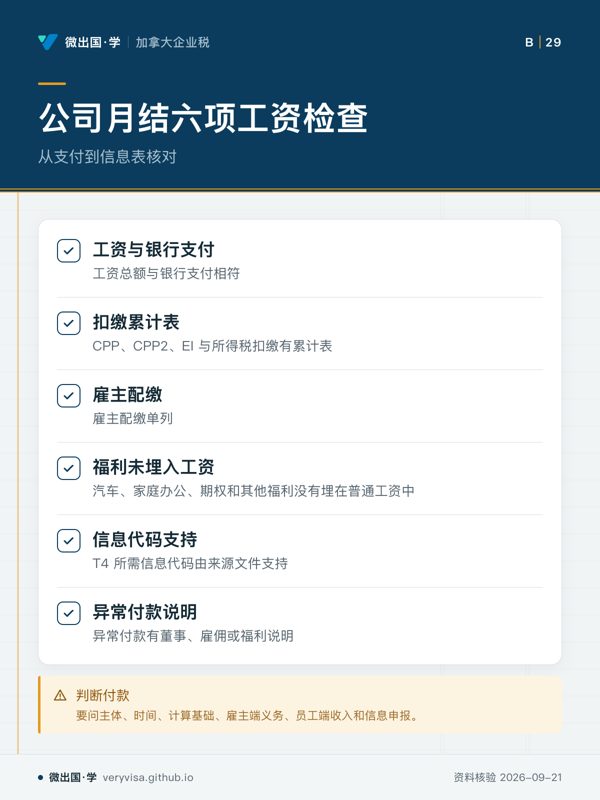
每月工资结账可以使用以下顺序:第一,工资总额与银行支付相符;第二,员工 CPP、CPP2、EI 与所得税扣缴有累计表;第三,雇主配缴单列;第四,汽车、家庭办公、期权和其他福利没有埋在普通工资中;第五,T4 所需信息代码由来源文件支持;第六,异常付款有董事、雇佣或福利说明。年度结账时再把 payroll register、总账、汇款回执和信息表草稿交叉核对。
🔧
给公司负责人的一句话
不要问“这笔付款算不算工资”然后停止;要问“它的主体、时间、计算基础、雇主端义务、员工端收入和信息申报分别是什么”。六个问题都能回答,才算完成一次公司 payroll 判断。
自测提示
- 员工的 CPP2 与雇主端 CPP2 为什么要分别记录?因为两者是不同责任主体的缴费,不能用员工扣款代替公司配缴。
- T2200 是否自动让所有家庭办公费用可扣?不是,表格要对应具体扣除类别,且主要工作地点比例和费用事实仍须满足规则。
- 期权福利和信息代码能否直接复制同一个数?不能,福利计算与适用扣除、信息代码各有判断。
- 身故福利的免税额是否按每个受益人重置?不是,须按同一逝者、相关雇主和税年合计核对。
延伸阅读
论坛全文:加拿大公司2026发薪:CPP2、EI、期权与身故给付
听、看、翻:雇主付保险保费的税
AI 生成的中文讲解,经逐字稿核对;数字以本页正文与官方现行页面为准。
AI 生成的中文讲解,经逐字稿核对;数字以本页正文与官方现行页面为准。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。