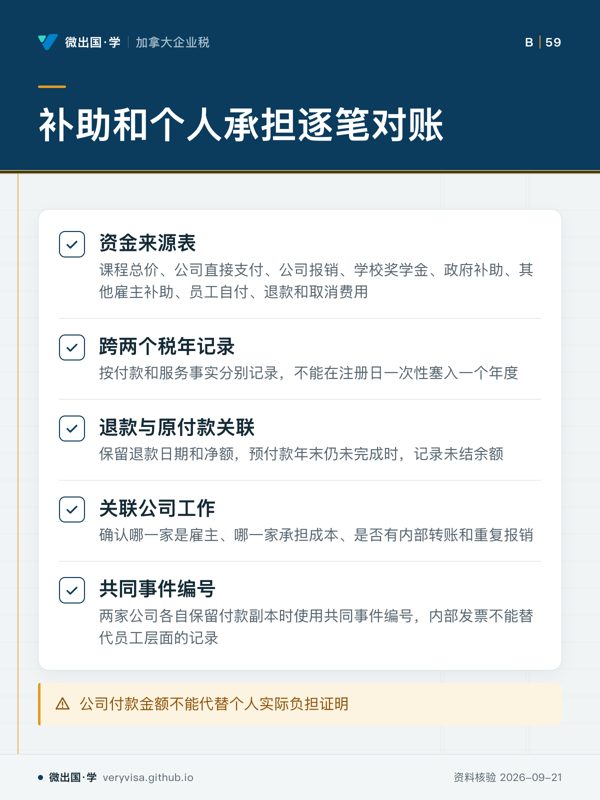
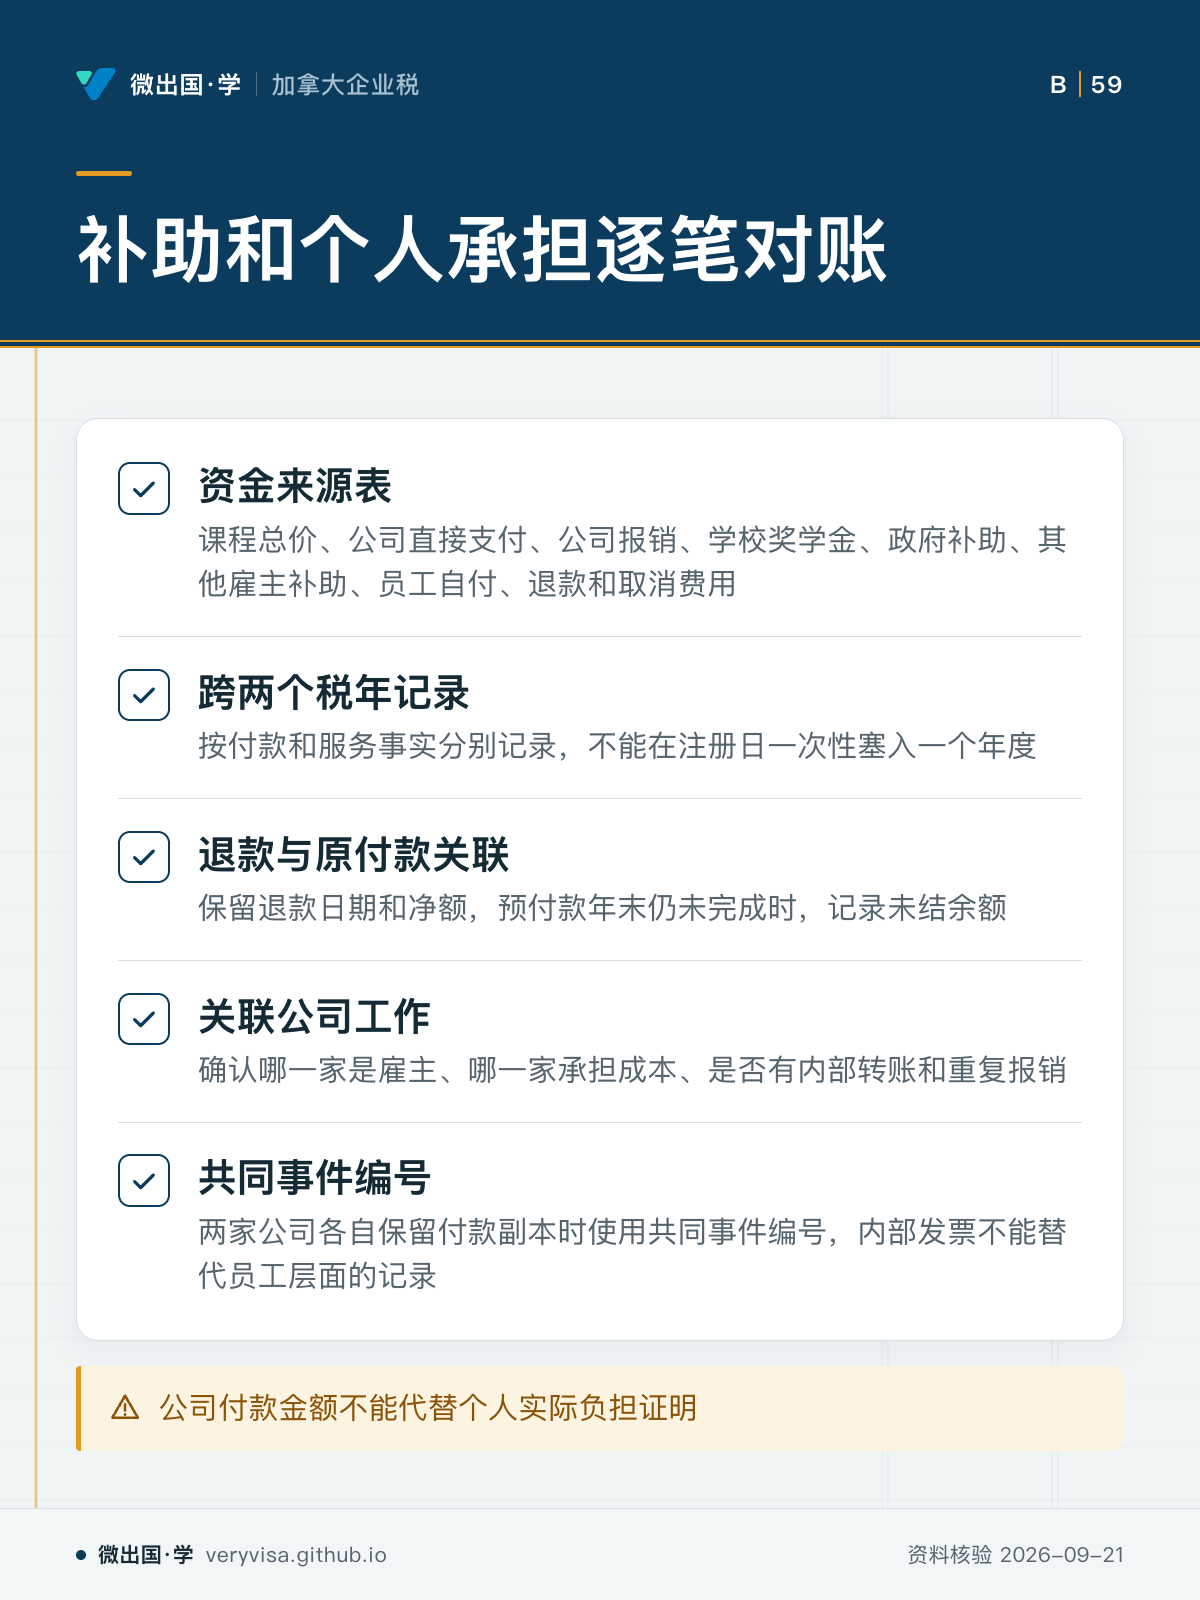
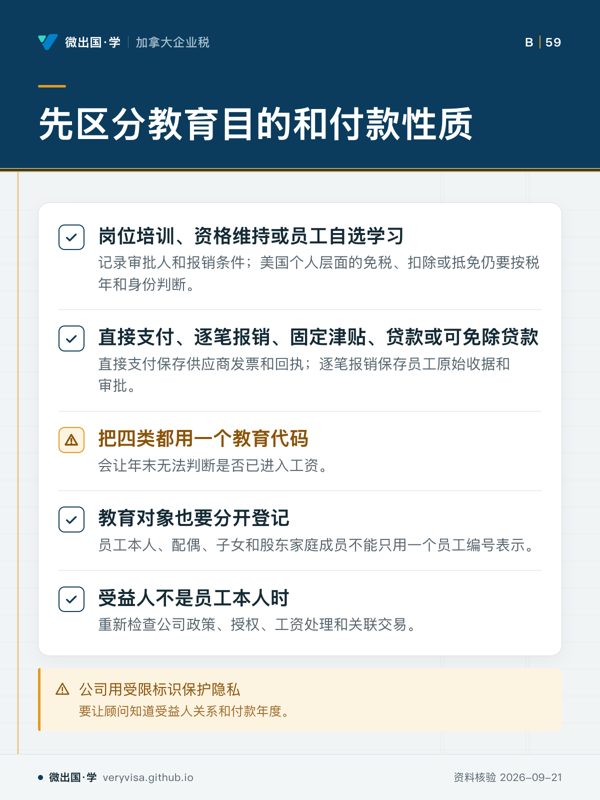
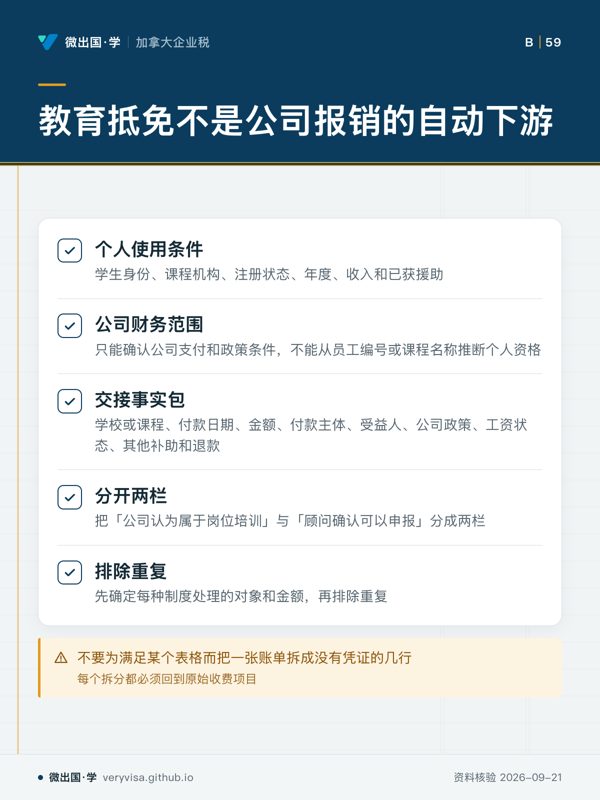
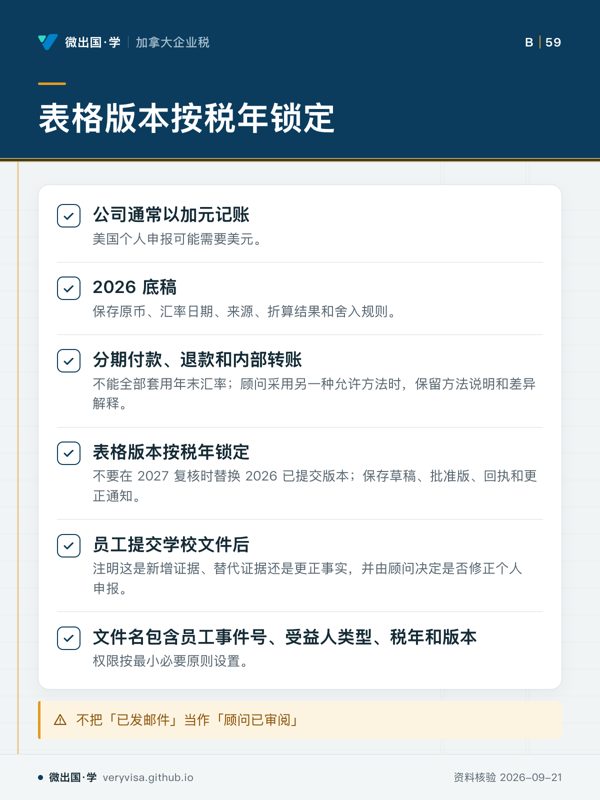
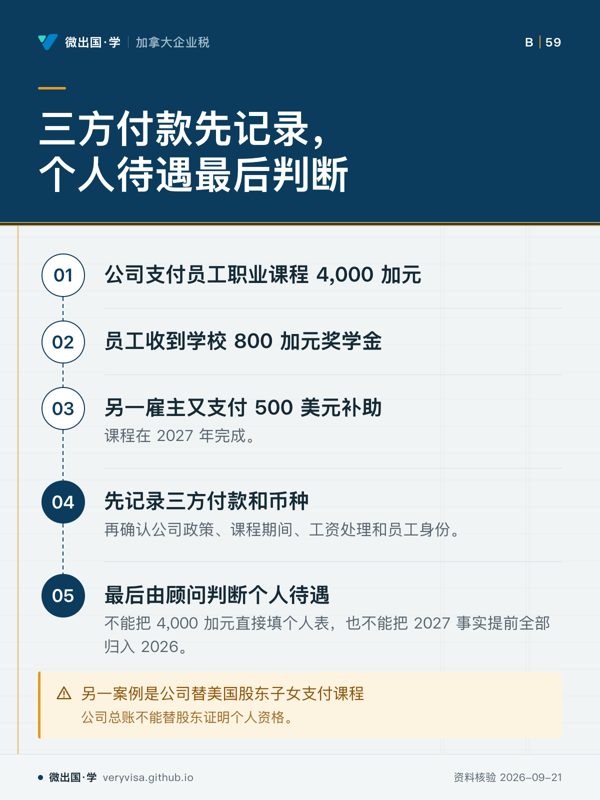
付款记录不能替代个人负担证明 先看先看资金来源表,确认付款路径如何拆开易漏同一课程跨两个税年时,注册日不是唯一判断点下一步看讲解,带付款和补助协调问题找持牌专业人士 回正文读这一节 下载原图 PNG 全部知识卡 ← 先区分教育目的和付款性质教育抵免不是公司报销的自动下游 → 卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。