核实日期:2026-10-30|本页口径:2026 税年美国公民、美国税务居民或须报美国所得税的股东,在持有加拿大公司股权、领取工资或股息、或处置股份时,如何把美国替代性最低税(AMT)与加拿大 T2、T4、T5 分开。金额为美元,按 2026 税年快照;下一次复核:2027-01-31。加拿大个人 AMT 与信托 AMT 不在本页计算。
加拿大公司把工资、股息或股份赎回做到账,美国股东这一边并不会自动结束。美国所得税先走常规税,再走 AMT,取较高者。AMT 用自己的收入口径、免税额、递减和税率档,不使用加拿大税阶,也不使用加拿大 20.5% 那一套个人最低税参数。公司财务若把 T2 已纳税额、T4 扣缴或股息已缴税当成“美国那边不会再有最低税”,就是把两个国家的税表叠成一张。
本页只处理美国股东个人层的 AMT 控制。加拿大公司本身按 T2 计算联邦与省税;美国 C 公司有自己的税则。不要把本页数字填进加拿大公司的备查账,也不要把加拿大股东贷款、SBD 或 RDTOH 写成 AMT 免税额。
一、先画主体,再决定用哪一套免税额
需要判断的是哪一个美国人要报 Form 1040 和 Form 6251,而不是加拿大公司要不要报 AMT。常见主体包括:美国公民股东、美国税务居民股东、持有加拿大公司股权的美国信托受益人、以及因持股或薪酬而被视为有美国申报义务的人。加拿大公司可以提供工资单、股息单、股权变动和加元金额,但不能代替申报身份判断。
OBBBA 把 2026 税年的结构定了下来:高免税额被保留,但递减起点被拉回到单身 500,000 美元、夫妻合报 1,000,000 美元。这与 2024、2025 税年已经上移过的递减起点不同。保留高免税额并不等于更少人进入 AMT;递减起点下移,会让更多高收入股东在免税额尚未用完时就开始被削。公司给股东做年度税务包时,不能只抄去年工作底稿里的起削点。
免税额必须按申报身份取数,不能按人头拆。2026 税年单身免税额 90,100 美元;夫妻合报 140,200 美元,不是每位配偶各有 140,200,也不是 90,100 的两倍;夫妻分别申报 70,100 美元,须与分别申报的其他计算配套,不能把合报数字除以二。这三格与常规税的标准扣除不是同一个项目,不能把 AMT 免税额填进工资代扣表当“额外扣除”。
二、递减看 AMTI,不看工资,也不看加拿大应税所得
免税额从何时开始削减,看的是 AMT 口径的 AMTI,不是 W-2 工资,不是加拿大 T2 的应税所得,也不是股东从公司账户转出的现金。2026 税年,单身从 AMTI 超过 500,000 美元起削减,夫妻合报从超过 1,000,000 美元起削减。2024 税年单身起削点曾是 609,350 美元、合报 1,218,700 美元,2025 税年再指数化到 626,350 / 1,252,700 美元;2026 税年回到 500,000 / 1,000,000 美元。沿用 2025 年工作底稿会系统性低估进入递减区的股东人数。
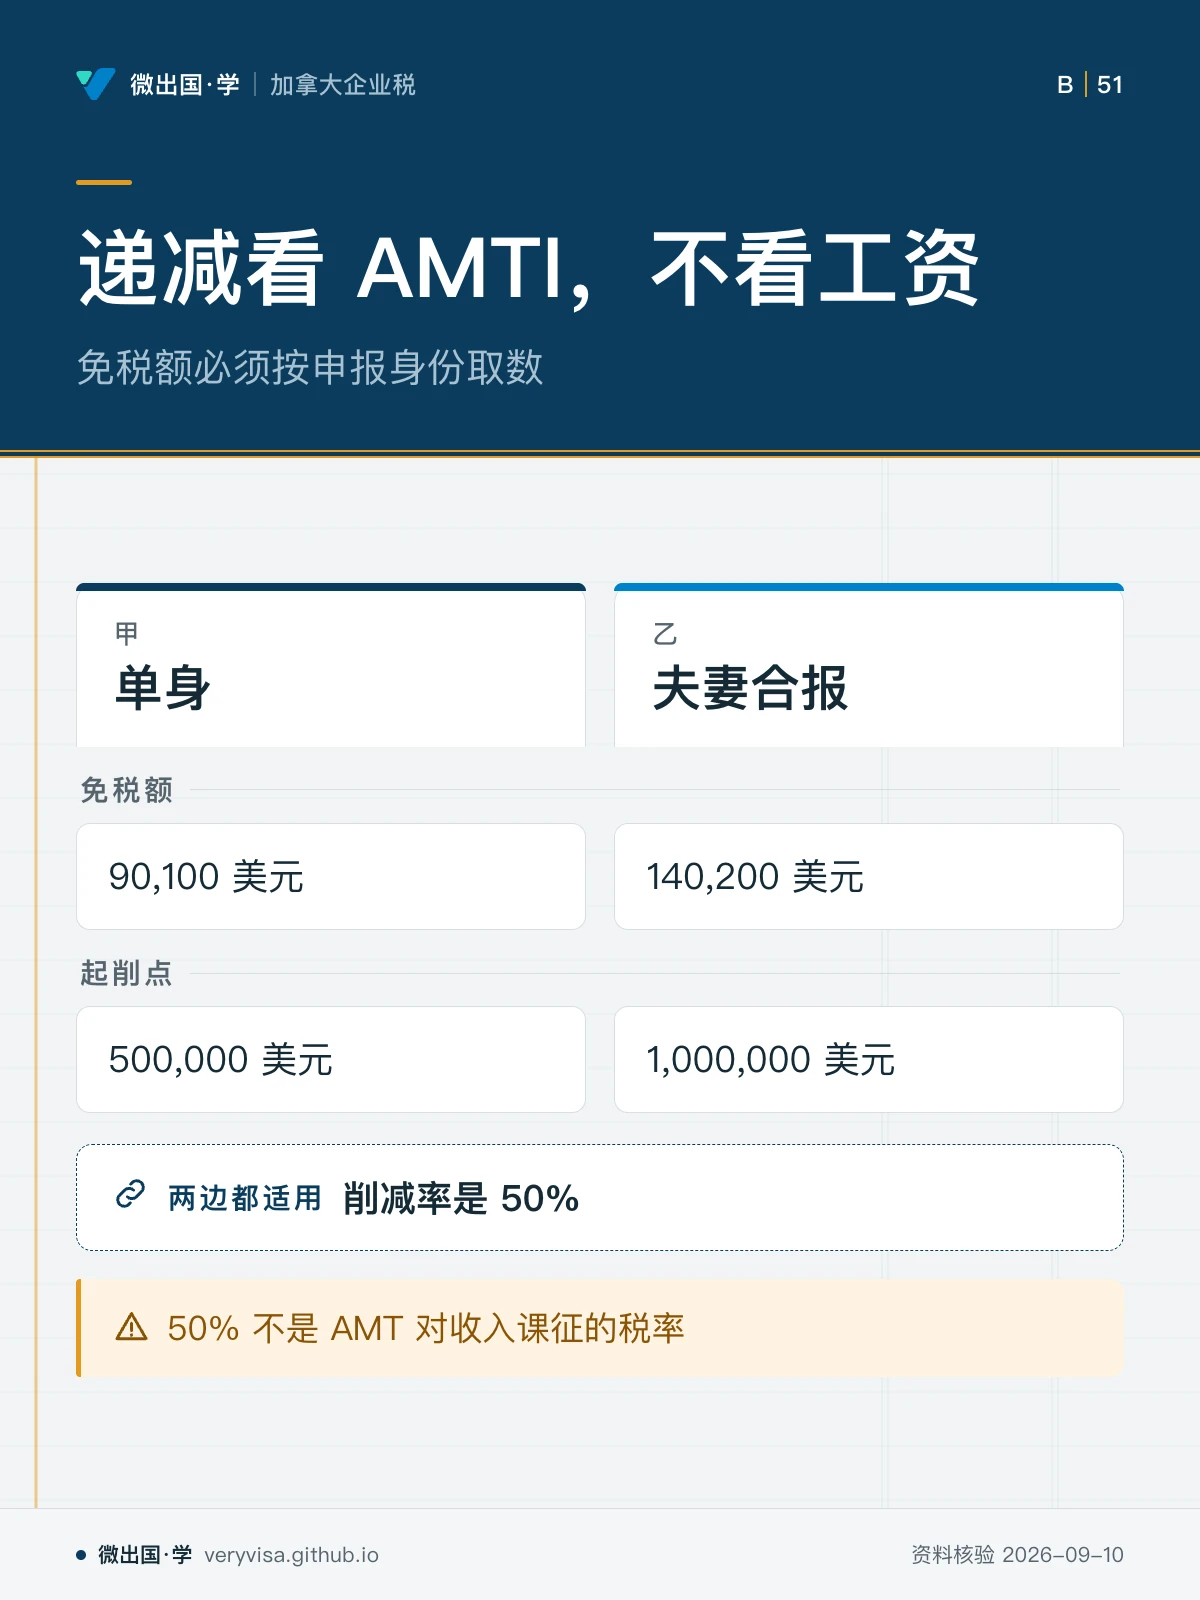
2026 税年的削减率是 50%,也就是超过起削点的 AMTI 每 2 美元削去 1 美元免税额。2024、2025 税年同口径曾是 25%。税率档和削减率是两件事:50% 不是 AMT 对收入课征的税率,只是免税额消失的速度。把 50% 写成“AMT 税率变成一半”或把 25% 旧率继续用于 2026 税年,都会让测算与申报脱节。
单身免税额归零点是 680,200 美元,由 90,100 的免税额、500,000 的起点和 50% 削减率推得(500,000 + 90,100 ÷ 50%)。夫妻合报用同一方法另算:1,000,000 + 140,200 ÷ 50% = 1,280,400 美元,不能把 680,200 套到夫妻合报。分别申报有自己的免税额,也不能借用单身归零点。
对持股加拿大公司的股东,AMTI 的调整项可能来自激励性股票期权、某些加速折旧、大额州税扣除,以及美国规则下对被动或境外项目的调整。加拿大公司按自己的 CCA 或 SBD 计算的利润,不能直接当作 AMTI。需要进入美国底稿的,是已经换算并按美国税则分类后的项目:工资、股息、资本利得、境外税收抵免相关调整,以及顾问确认过的 AMT 加回项。
三、26% 与 28% 是 AMT 自己的档,不是普通税阶
非分别申报身份的 AMT 28% 档起点 2026 税年是 244,500 美元(2024 税年 232,600 美元,2025 税年 239,100 美元)。这条线比较的是 AMTI 减去免税额之后的 AMT 计税基数,不是 AMTI 本身:计税基数在 244,500 美元以内按 26%,超出部分按 28%。合格股息和长期资本利得在 AMT 下仍按 0%/15%/20% 的优惠税率计算,不进 26%/28% 两档。这与普通所得税的税阶表无关,也不能用加拿大联邦 14% 或省税阶去“对照换算”。
工作底稿应并列四列:普通税、AMT、取高者、以及为了解释差异而列的主要调整。只给股东一个“大概还要补多少”的总数,下一年无法复核。AMT 贷记(若发生)是以后年度常规税里的问题,不能在公司账上预提成加拿大负债。
州和地方税扣除上限提高,会减轻一部分人的常规税,同时可能把另一部分人重新推回 AMT;免税额递减起点下移,又从相反方向增加 AMT 接触面。这两股力量要一起看,而不是只宣传“免税额变高了所以更安全”。具体州税上限按适用税年另核,不在本页写成单一永久数字。
四、加拿大公司资料怎样交给美国申报,而不越权下结论
公司可以提供、而且应该提供的是事实:年度工资与扣缴、股息日期与金额、币种、股权变动、股东贷款进出、加元财务报表和已提交的加拿大信息表。公司不应在工资系统里“预扣美国 AMT”,也不应在董事会纪要里写“本年股东无 AMT”。AMT 是否发生,只能在美国申报完成后,用 Form 6251 的结果回写到股东档案。
币种必须保留原始加元和换算美元两列。AMT 免税额、起削点和 28% 档都是美元门槛;用年底即期汇率把加元工资硬转成美元再与 500,000 比较,而不记录汇率日期和来源,这种比较不能作为申报结论。同一股东如果还有美国源收入、州申报或境外税收抵免,那些项目与加拿大公司分配要分文件存放。
分别申报尤其不能抄合报模板。夫妻一方是加拿大公司股东、另一方有美国工资时,70,100 美元的分别申报免税额、各自的 AMTI 和抵免限制都要按分别申报规则走。公司只认识“我们的股东”,看不到配偶那一侧的 AMTI;股东问卷必须问申报身份,而不是默认合报。
五、一个完整的年度测算顺序
一月锁定上一年度股权、工资、股息和赎回。二月把加元资料交给美国顾问并注明汇率待核。三月按申报身份选择 90,100、140,200 或 70,100 的免税额,用当年 AMTI 与 500,000 或 1,000,000 比较是否进入 50% 削减,算出可用免税额后,再用 AMTI 减免税额的计税基数与 244,500 的 28% 档起点比较。测算完成后,把结果标成“测算”而不是“已申报”。申报提交并取得回执后,才关闭该税年的 AMT 节点。
案例:美国公民单身股东在 2026 税年从加拿大 CCPC 领取工资和股息,加元金额换算后 AMTI 约 560,000 美元。免税额起点 90,100 美元不能全额留下,因为 560,000 已超过 500,000 的起削点,超出的 60,000 按 50% 削减免税额 30,000 美元,可用免税额约为 60,100 美元。AMT 计税基数为 560,000 − 60,100 = 499,900 美元,高于 244,500,普通所得部分已进入 28% 档;股息若属合格股息,则仍按优惠税率计算。最后还要与常规税比较,取较高者,算出 AMT 计税基数本身并不等于要交 AMT。正确动作是保留工资、股息、汇率和调整清单,由美国申报完成后再回写;错误动作是看见“免税额还有九万”就告诉股东本年不可能有 AMT,或把 90,100 当成普通税标准扣除从工资里减掉。
若同一事实发生在夫妻合报,起削点是 1,000,000 美元,560,000 的 AMTI 尚未进入合报削减区,免税额仍可能是 140,200 美元整笔。同一公司、同一笔加元分配,只因为申报身份不同,AMT 接触面完全不同。这正是公司问卷必须单独收集申报身份的原因。
六、和加拿大税表的边界
加拿大 T2 缴税、积分和退税不形成美国 AMT 免税额。加拿大对股息的归集、资本利得纳入率和股东贷款规则,进入美国底稿时要重新分类,不能把加拿大已纳税的部分从 AMTI 里直接划掉。境外税收抵免能否进入 AMT 公式,按美国条文对外国税额和外国所得的定义核,不能按加拿大已扣缴的数字全额填入。
公司为股东准备的年度包建议固定六项:主体与申报身份、加元原币流水、美元换算、常规税项目清单、AMT 调整清单、提交回执。缺申报身份就不要填免税额;缺美元换算就不要与 500,000 或 1,000,000 比较;缺回执就把状态留在测算。2026 税年的 90,100 / 140,200 / 70,100、500,000 / 1,000,000、50% 削减、244,500 的 28% 档和 680,200 的单身归零点,只作为本次快照。2027-01-31 复核时重查免税额、起削点、削减率和档距。做完的标准不是“股东听说没有 AMT”,而是另一位复核人能从原始加元证据重建美元 AMTI,并指出免税额是按哪一个身份、有没有被 50% 规则削过。
想检验自己,可以做本板块的练习题(共 124 道):按主题练习。
延伸阅读
论坛全文:美国公民股东拿加拿大公司分红:先定美国申报身份,再算税阶、AMT 与遗产信托
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
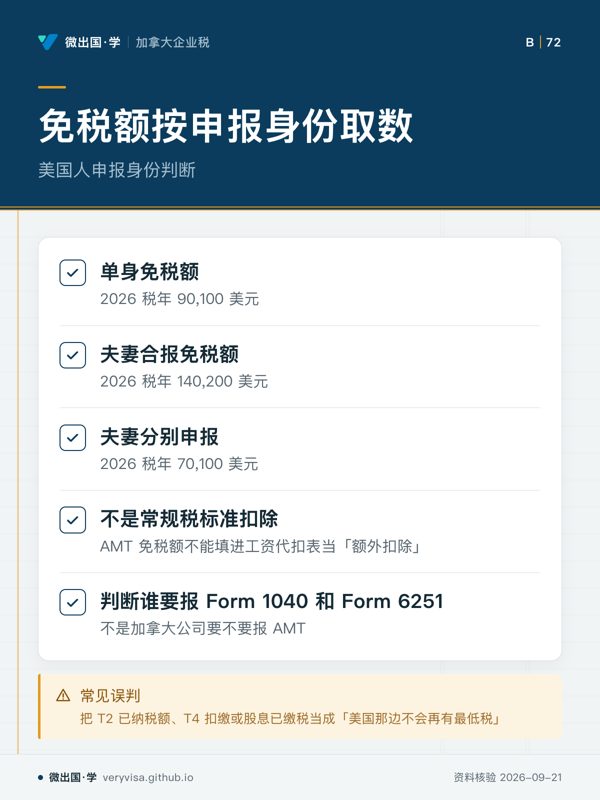
- 先看先看申报身份对应格,免税额取数从这里开始
- 易漏加拿大公司可以提供工资单、股息单、股权变动和加元金额,但不能代替申报身份判断
- 下一步去知识卡核对美国申报问题
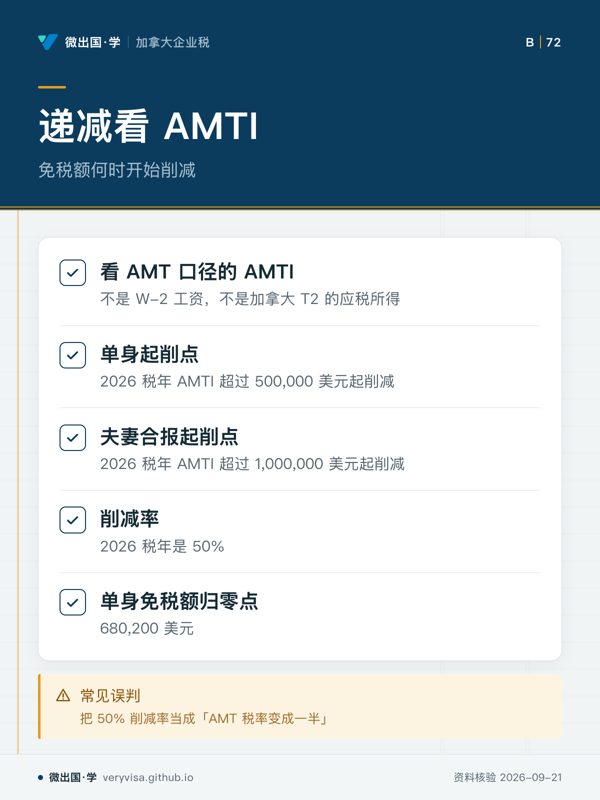
- 先看先看递减依据,判断进入削减区看什么
- 易漏工资、加拿大 T2 的应税所得和公司账户转出的现金都不是判断口径
- 下一步去讲解核对 AMT 测算
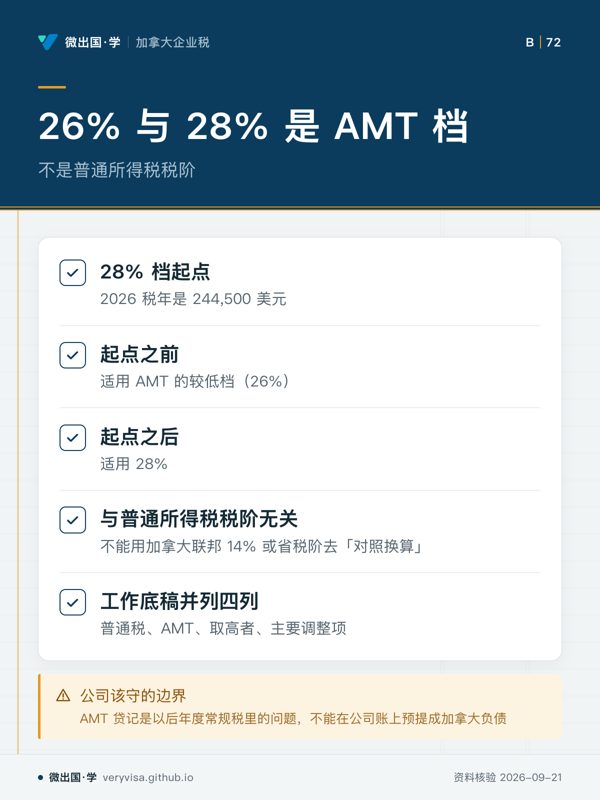
- 先看先看 AMT 档的起点,区分两档规则
- 易漏税率档和削减率是两件事,削减率不是 AMT 对收入课征的税率
- 下一步去讲解核对差异来源
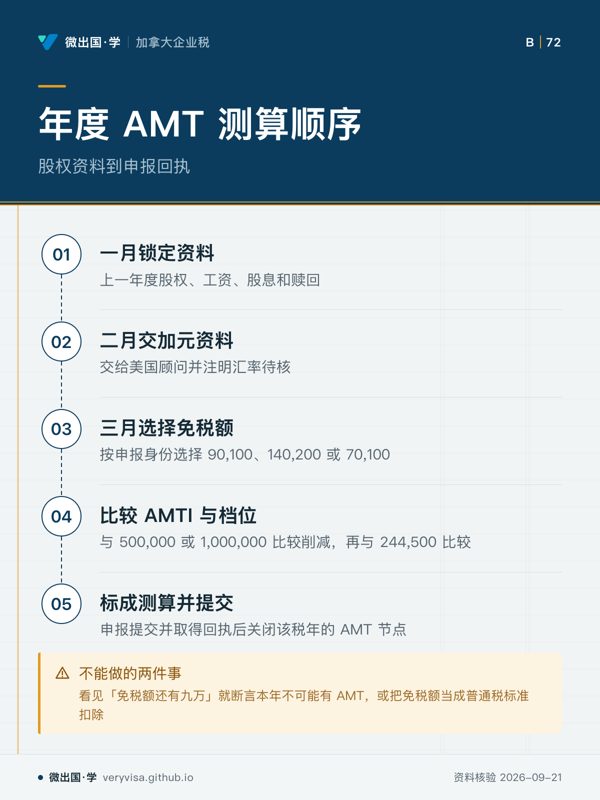
- 先看先看步骤顺序,资料与测算不是同一阶段
- 易漏结果标成「测算」而不是「已申报」,取得回执后才关闭节点
- 下一步去路线查看申报流程