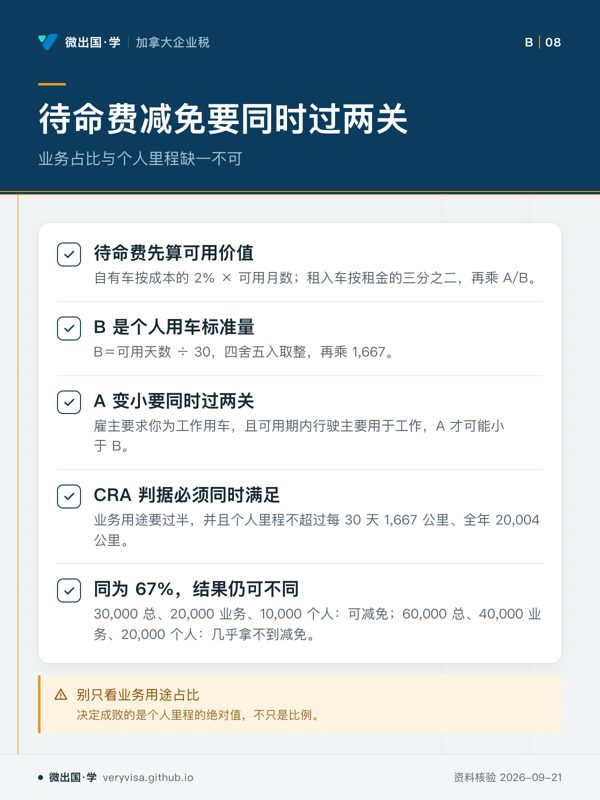
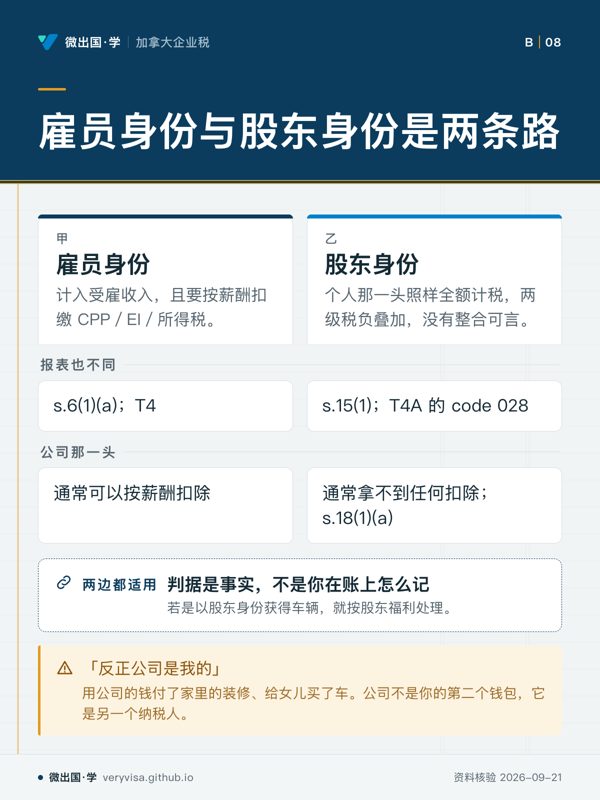
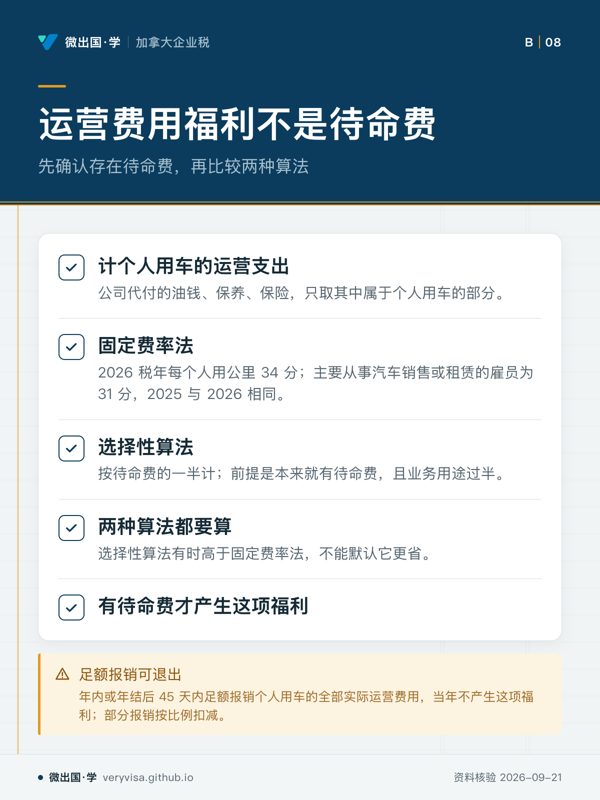
业务占比与个人里程缺一不可 两个条件必须同时满足,比例高不等于可减免 先看先找公式中会缩小福利金额的那个分子。易漏工作用途占多数仍不够,私人驾驶量过高也会卡住减免。下一步去练习,把占比门槛和私人驾驶量分开检验。 回正文读这一节 下载原图 PNG 全部知识卡 ← 雇员身份与股东身份是两条路运营费用福利不是待命费 → 卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。