非雇员劳务与跨境经营合规:1099 信息报告、标准里程率与审计程序
核实日期:2026-09-10|本页口径:2026 税年非雇员劳务付款、1099-K/NEC 申报门槛、IRS 标准里程率与跨境税务争议时效。下一次复核:2027-01-31。
跨美加经营的企业在日常运作中,不仅要面对两国的企业所得税主体税制,还必须严格遵循两套截然不同且高度程序化的“信息报告”(Information Reporting)、“费用凭证跟踪”与“审计时效控制”体系。在实务操作中,很多财务人员往往将精力集中于期末的利润核算,而对日常向外部独立承包商付款时的 1099 表格填报、员工差旅里程的精细化分段记录、不动产出租业务的亏损抵扣限制,以及税务稽查补报的时效窗口缺乏严谨的机制认知。这种“重期末轻日常、重计算轻程序”的合规短板,极易引发严厉的民事迟报罚款与不可逆的时效闭合风险。
一、Form 1099-K 平台门槛的追溯重置与法律真相
在电子商务、第三方支付平台及线上零工经济领域,关于 Form 1099-K 的申报门槛在过去数年充斥着各种混淆视听的谣传与过渡性行政指导。最常见的错误说法包括:“门槛已经永久降到了 600 美元”、“2024 年改成了 5,000 美元过渡”、“2026 年起重新改回 20,000 美元”,或者将法定条件错误地表述为“金额超过 20,000 美元或笔数超过 200 笔”。
根据《工薪家庭税收减免法案》(OBBBA §70432),美国税法对该条文进行了具有深远历史意义的修正:法案明确规定该修改“自视同纳入《美国救援计划法案》(ARPA)第 9674 条之日起生效”(shall take effect as if included in ARPA §9674)。这在法律逻辑上意味着: 1. 追溯性废除:ARPA 原先企图推行的 600 美元门槛在法律效力上被视同“从未存在过”,国税局此前的 5,000 美元等所谓过渡期执行口径随之在法理上彻底失效; 2. 重回双重限制(AND 关系):第三方网络交易(Third Party Network Transactions)的法定出表门槛恢复为全年结算总金额超过 20,000 美元且交易笔数超过 200 笔。两个条件必须同时满足(AND 而非 OR)。例如,某跨国商家当年通过某结算平台发生 20,001 美元交易但仅有 150 笔,或者发生 300 笔交易但总额仅为 19,999 美元,平台依法均不负有出具 1099-K 的强制义务; 3. 备份预扣生效日期不合并:与此配套的平台备份预扣税规则(IRC §3406(b)(8))从 2025 日历年起适用。企业切不可将信息出表门槛的追溯效力与实际资金预扣的起步年度混为一谈。
对于加拿大母公司旗下的跨境电商或平台卖家而言,即使未收到 1099-K 表,所有实际发生的销售流水仍属于必须全额核算的应税收入。信息报告门槛决定的是支付机构的报送义务,绝不免除纳税人自身的原始收入申报责任。
二、Form 1099-NEC 门槛抬升至 $2,000 与收款方合规红线
在支付外部独立承包商、技术顾问或自由职业者服务费时,Form 1099-NEC 是美国经营中最频繁使用的非雇员报酬报告表格。自 1954 年《国内税收法典》制定以来长达七十余年间,非雇员劳务报酬的申报门槛一直死死冻结在 600 美元。
依据 OBBBA §70433 的重大变革: 1. 门槛抬升与适用日期:对 2025-12-31 之后支付的款项(即自 2026 日历年起),企业在经营过程中向合格非雇员支付劳务报酬的 Form 1099-NEC 一般报告门槛正式提高为累计达到 2,000 美元 2. 通胀指数化机制:从 2027 年及以后年份申报的税表起,该 2,000 美元门槛将依法随通货膨胀逐年指数化调整; 3. “达到”而非“超过”:与平台 1099-K 的“超过”(Exceed)不同,1099-NEC 的法条文字是“达到”($2,000 or more)。如果企业全年向某一独立承包商累计支付整整 2,000 美元,同样已触发强制报送义务; 4. 收款方的致命误区:门槛的大幅抬升直接导致许多小微收款人(如全年承接 1,200 美元小项目的承包商)不再收到 1099-NEC。实务中极具杀伤力的严重误区是“没收到 1099 就不需要报税”。企业财务必须向合作方明确:1099 是第三方给税务局的交叉核对凭证,未达出表门槛的收入依然是法定营业所得。付款企业若未依法索取 W-9 或 W-8BEN 表格并核验身份,一旦未来涉及劳务性质争议或被认定存在未扣缴备份预扣税,付款方将面临连带补税责任。
三、2026 税年标准里程率的“一年两段制”与凭证底线
当企业涉及员工差旅、自雇者拜访客户或车辆费用报销时,许多跨国财务团队习惯于在年初查阅一个固定数字并在全年的记账软件中一劳永逸地套用。然而,2026 美国税年的官方里程率彻底打破了“一个税年一个固定数值”的模板假设。
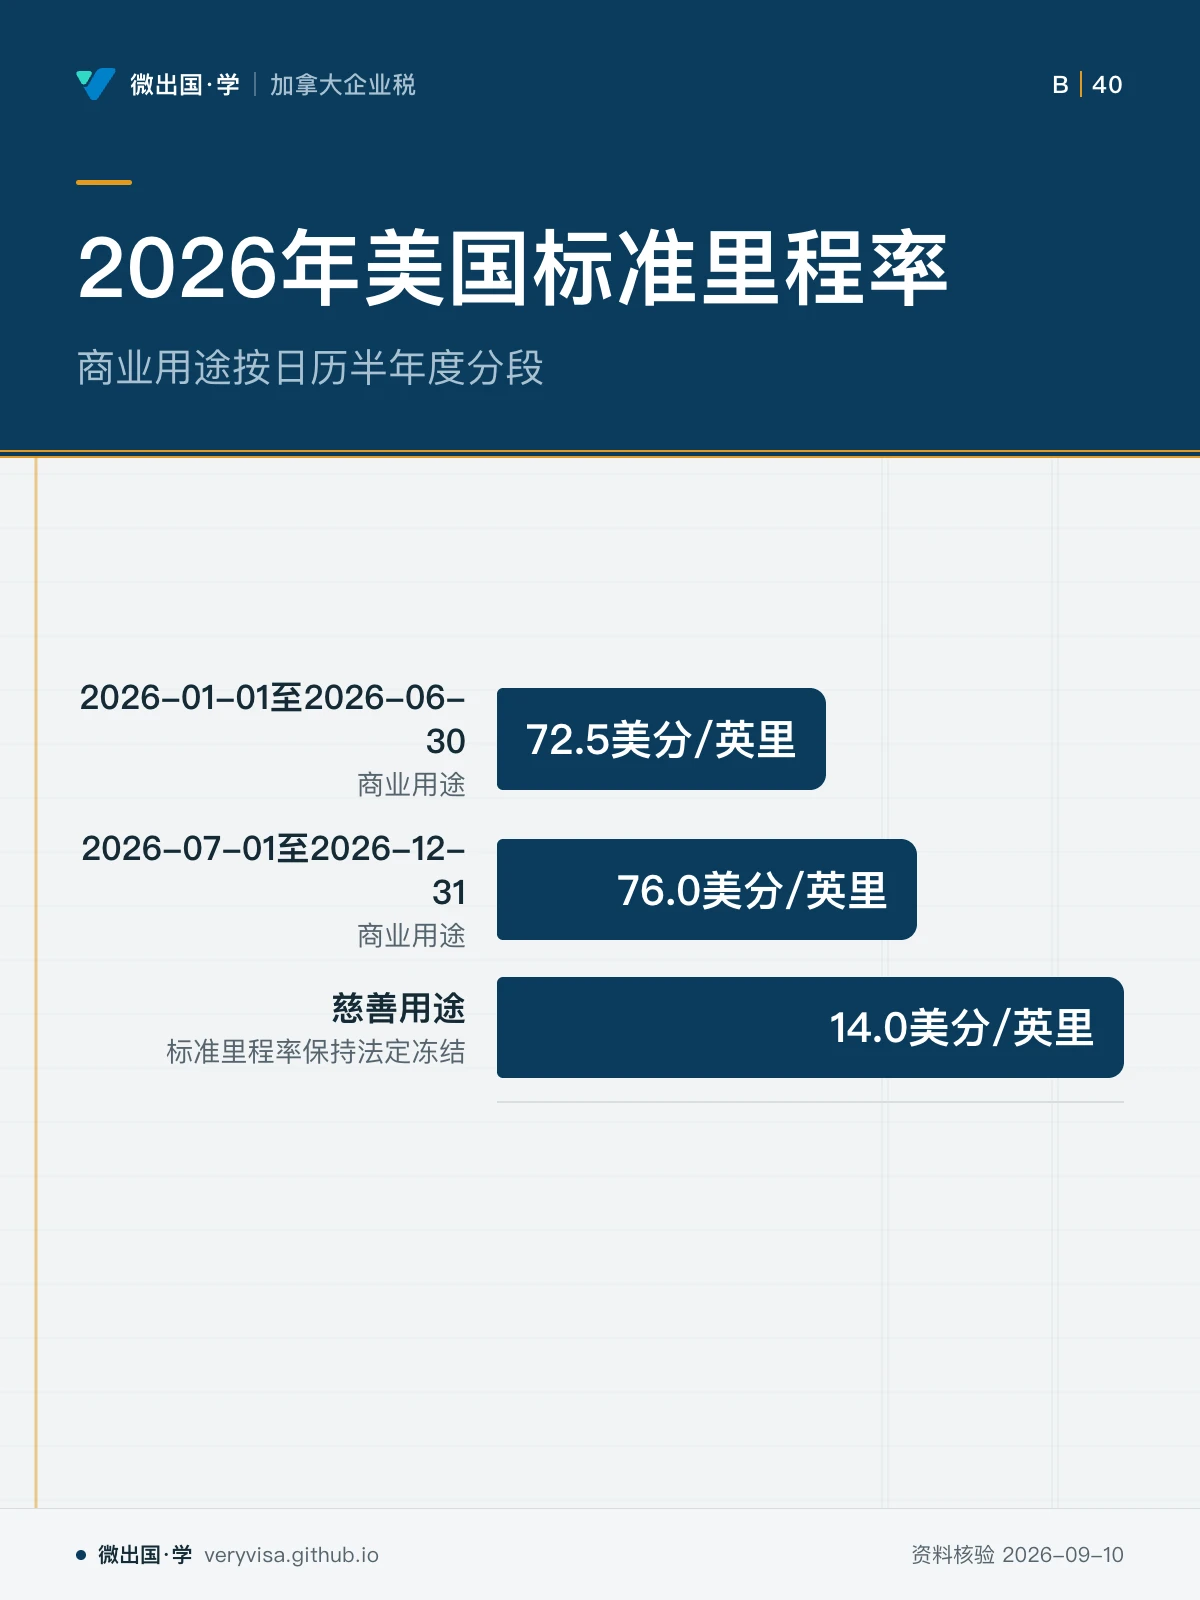
由于年中能源价格与运输成本剧烈波动,美国国税局罕见地通过两道正式行政通告(IR-2025-128 与 IR-2026-29),将 2026 日历年的标准里程率切分为截然不同的“两段制”: - 2026-01-01 至 2026-06-30(上半年):商业用途标准里程率为 72.5 美分/英里;医疗与特定军人用途为 20.5 美分/英里; - 2026-07-01 至 2026-12-31(下半年):商业用途标准里程率大幅上调至 76.0 美分/英里;医疗与特定军人用途上调至 23.5 美分/英里; - 慈善用途保持法定冻结:慈善义工用途的标准里程率严格冻结在 14.0 美分/英里。该数值直接写死在联邦法典主文中,不随通胀或油价发生任何指数化联动。
这一两段制结构对企业的差旅报销系统提出了严格的技术要求: 企业费用报销软件和车辆行车日志(Mileage Log)必须精确记载每次行程的具体发生日期,而绝不能只汇总全年的里程总数。如果纳税人仅提交一份写着“2026 全年商用 10,000 英里”的总额汇总表,在审计中将无法匹配适用的费率区间,极易被国税局全盘否认或强制按较低的上半年费率从严核定。
加美机制对比:加拿大税务局(CRA)的汽车免税津贴机制与美国完全不同构。加拿大按公制公里计算且一年一个公布值,分为“前 5,000 公里”(享受较高津贴)与“超过 5,000 公里部分”(享受较低津贴)两档阶梯。跨国企业切不可将加拿大的“里程阶梯累退制”与美国的“日历半年度分段制”互相混淆套用。
四、不动产租赁的主动参与亏损特别津贴与 MAGI 递减区间
在跨境业务实体持有或出租不动产(如美国仓库、住宅或综合性商业地产)时,被动活动亏损限制规则(IRC §469 Passive Activity Loss Rules)是财务核算的核心关卡。通常情况下,被动活动(包括所有常规租赁活动)产生的净亏损只能抵扣被动所得,不得冲抵普通的积极经营所得或 W-2 工资。
唯一的法定突破口是“主动参与”(Active Participation)不动产租赁的特别亏损津贴规则: 1. 最高 25,000 美元特别津贴:对于实质性参与管理决策(如批准租户、设定租金条款、决定维修合同且持有至少 10% 权益)的自然人纳税人,税法允许每年从普通收入中最高扣除 25,000 美元的不动产租赁净亏损。 2. 普通申报人的 MAGI 递减区间:这项 25,000 美元的津贴设定了严格的富人排除机制。当纳税人的修改后调整总收入(MAGI)处于 100,000 美元以下时,可全额享有 25,000 美元津贴;当 MAGI 超过 100,000 美元(递减起点)时,每超出的 2 美元收入将剥夺 1 美元的津贴额度(50% 递减率);当 MAGI 达到 150,000 美元(递减终点)时,津贴额度被彻底清零。 3. 全年分居且分报(MFS)的减半规则:对于已婚但在整个税年内完全分居、且选择夫妻分别申报的纳税人,税法给予其特殊的折半待遇:最高津贴额度减半为 12,500 美元;其对应的 MAGI 递减起点减半为 50,000 美元,递减终点减半为 75,000 美元。 4. 同居分报的极端惩罚:必须高度警惕的是,如果已婚纳税人选择分别申报(MFS),但年内存在任何同居事实(哪怕只有一天),其适用的特别亏损津贴直接被法律强制降为零(零津贴),没有任何递减缓冲期。
跨国企业的高管或股东在美加两地拥有多处出租资产时,经常因加拿大公司支付的高额薪酬使 MAGI 轻易突破 150,000 美元门槛,导致其美国房产的账面亏损无法在当期实现税务变现,必须依法逐年结转至未来产生被动所得或彻底处置资产时方可释放。
五、跨境程序对抗:罚款机制对比、1040-X 时效与 Circular 230
当跨境合规发生遗漏或争议时,加美两国的程序法差异直接决定了风险的严重程度与救济行动的先后优先级。
5.1 逾期申报罚款:美国罚得快 vs 加拿大罚得久
根据 IRC §6651(a)(1),美国对逾期申报所得税表的民事罚款为每月 5%,最高封顶为 25%(即逾期满 5 个月即直接撞上 25% 的最高法定上限)。不仅如此,税法对逾期超过 60 天的申报设定了刚性的最低罚款额。这一最低罚款额按照报表到期日(而非申报日或所属税年)严格分档设定:对 2025-12-31 之后到期(即 2026 年到期)的税表,最低罚款额已指数化调整为 525 美元(或欠税额的 100%,以较小者为准)。 相比之下,加拿大 CRA 对首犯逾期申报的罚款为欠税额的 5% 加上每月 1%(最高封顶 12 个月累计 17%)。两相比较可见规律:美国罚得快(5 个月内迅速见顶并伴随高额最低罚金),加拿大罚得久(拉长至 12 个月)。且美国在同时存在逾期申报与逾期缴纳(每月 0.5%)时,申报罚款需扣减缴纳罚款,两项综合计算极为严密。
5.2 修正申报时效窗口:美国先关窗
当跨境纳税人发现历史年度存在未扣除项目或双重征税时,往往需要提交修正申报以争取退税: - 美国 Form 1040-X:依据 IRC §6511(a),其申请退税的法定有效窗口为提交原始申报表之日起 3 年内,或者缴纳税款之日起 2 年内,两者以较晚者为准(Later of the two dates)。切不可片面简化为“一律 3 年”。更为关键的是,即便满足 3 年申请期,根据 §6511(b) 的“回溯限制”(Lookback Rule),可退还的税款金额严格受制于申请日前 3 年加上延期期间内实际缴纳的税款总额; - 加拿大 T1-ADJ:加拿大《所得税法》赋予纳税人长达 10 年的纳税人救济与重估请求期。
这一制度落差决定了跨境补救的核心战术纪律:美国的时效窗口远比加拿大狭窄得多且先关窗。在处理跨国历史遗留问题时,专业团队必须分秒必争地优先抢报美国 1040-X,否则一旦美国 3 年/2 年窗口彻底关闭,多缴的美国税款将永久沉没,无法再通过加美外税抵免(FTC)链条传导至加拿大获得救济。
5.3 职业规范与从业代表监管
所有代理纳税人与 IRS 沟通的专业人士,均受到财政部第 230 号通告(Circular 230)及职业责任办公室(OPR)的严格管辖。即使仅持有年度报税季计划(Annual Filing Season Program, AFSP)记录证书的非持牌填表人,虽然仅享有极其有限的代理权(仅可代理其亲自准备并签署的当年度税表),但其在法律层面同样被完全纳入 OPR 的纪律惩戒体系。在处理跨境跨机构业务时,从业人员必须恪守尽职调查(Due Diligence)准则,对涉税事实独立查验,不得在明知缺乏凭证的情况下迎合客户虚报扣除。
六、跨国业务合规操作指引小结
规范的跨国合规要求将程序法规制度化为日常的操作流程: 1. 供应商与承包商台账:建立统一的 W-9/W-8BEN 收集制度,以 2,000 美元为基准监控 2026 付款历年的 1099-NEC 申报边界,对电商平台严格核验 20,000 美元与 200 笔的双重门槛; 2. 差旅报销系统配置:系统内严禁使用全年在单一费率下统一核算,必须按 2026-06-30 截点将商用里程自动切分为上半年 72.5¢ 与下半年 76.0¢ 两段; 3. 租赁资产损益隔离:监控个人 MAGI 是否突破 $100,000 ~ $150,000 递减区间,严格执行分报分居与分报同居的事实核实; 4. 时效闭环救济:建立跨境修正申报倒计时表,牢记美国 3 年/2 年取晚者时效限制,在窗口封闭前完成美国税表更正,以保全跨境跨期抵免利益。