核实日期:2026-10-30|现行口径:2026 税年(2027 年春申报)|复核:2027-01-31(本页含逐年变动的 CPP 与门槛数字)。 数值一律指向加拿大税务局 (Canada Revenue Agency, CRA) 现行页面;法条依据指向《所得税法》(Income Tax Act, ITA) 现行合订本。
开网约车、送外卖、在家里出租一个房间——这三件事在 CRA 眼里有一个共同点:收入来自一个应用或网站撮合的交易,而税务上的雇员或自雇身份仍须按实际合同与工作关系判断,不能仅凭通过平台接单决定。这一页帮你分清网约车或送餐收入哪种情况必须从第一元起登记 GST/HST、哪种情况有 $30,000 的缓冲,看懂 2024 年起生效的平台经济申报规则让 CRA 现在怎么知道你挣了多少,并算清楚要为 CPP 与分期预缴单独留出多少现金,免得报税那天才发现一笔意外账单。
一、制度设计与底层逻辑:为什么零工收入的税这么难代扣
1.1 独立合同工,不是雇员
无论网约车平台把司机叫「合作伙伴 (partner)」还是把送餐员叫「独立配送员」,在税法上他们通常被认定为自雇的独立合同工 (self-employed independent contractor)(最终仍按实际工作关系判断)。这不是平台的商业措辞问题,而是有法律后果的分类:判定标准围绕控制程度、是否自带工具(自己的车、自己的手机)、是否承担经营风险、能否同时接多个平台的单等一组事实展开。平台把司机称作「合作伙伴」并不构成税法意义上的合伙关系,也不会因此让司机变成雇员——称呼不改变事实上的工作关系。
这个身份判定决定了收入怎么报:不是 T4 工资单,而是 Form T2125,商业或专业活动收支表 (Statement of Business or Professional Activities)。T2125 的完整填法在 ca-business-01-t2125-self-employment 已经写过,本页只讲零工经济这一类收入特有的部分。
1.2 没有雇主,就没有代扣——这是整个制度设计的起点
雇员的所得税、CPP、EI 由雇主在发薪时代扣代缴,国库拿到钱的时点几乎与收入发生的时点同步。自雇者没有这一层:平台按合同支付全额报酬(GST/HST 除外,见第二节),所得税、CPP 供款、有时还有 GST/HST 的净额,全部由个人在报税季或分期预缴时一次性或分批补上。这不是疏漏,是自雇这种法律关系本身决定的——没有雇佣关系就没有代扣义务人。
后果是零工经济从业者面对的现金流形态与工资收入者完全不同:工资到手的数字已经是税后净额;零工收入到手的数字往往只扣掉了平台服务费,所得税、CPP、GST/HST 全部还没扣。把到手的钱当净收入花掉,是零工从业者最普遍也最容易被忽视的错误,第七节会具体展开。
1.3 谁与谁在博弈:从「查得到才罚」到「平台先一步报给你」
在 2024 年之前,CRA 掌握零工经济收入的手段主要是事后稽查——比对银行存款、约谈、第三方线索。这种方式成本高、滞后,而且只能覆盖被抽中的一小部分人。平台经济申报规则 (Reporting Rules for Digital Platform Operators, 以下简称 DPI) 把这个逻辑倒过来:让平台像雇主报 T4、银行报 T5 那样,在报税季之前就把卖家的收入数据交给 CRA(CRA)。
这条规则脱胎于经济合作与发展组织 (OECD) 的平台经济申报示范规则,2023 年 6 月 22 日在加拿大御准立法,落在《所得税法》Part XX(CRA)。它不是加拿大自己发明的制度,而是与其他签约辖区互认数据的一部分——这也是为什么它管的是「平台运营方」的申报义务,而不是直接向卖家收税:平台变成了信息中介,真正的纳税义务人还是卖家本人,只是卖家这一侧的收入现在有了一份平台自己交上去的对照本。
1.4 错报的法律后果
- 未如实申报零工收入,适用与其他自雇者相同的漏报处罚与利息;DPI 生效后,CRA 手上多了一份可以直接比对的第三方数据,被抓到不一致的概率结构性上升。
- 不向平台提供税号 (tax identification number),CRA 可以对卖家本人处以每次 $500 的罚款(CRA)——这个罚款打在卖家身上,不是平台身上。
- 历史上没申报过平台收入的,官方指向的路径是自愿披露计划 (Voluntary Disclosures Program),而不是等着被动核查(CRA)。
ℹ️
DPI 不是新税种,是新的信息渠道
很多人第一次听说 DPI 会误以为「平台经济开始被单独征税了」。不是。 零工收入该怎么报、按什么税率课税,规则一分未变;变的只是 CRA 现在有了一份不经过你就能拿到的数据副本。把它当成「多了一双眼睛」比「多了一种税」更接近事实。
二、2026 税年现行规则与数字
2.1 三种平台,三套 GST/HST 规则
零工经济里最容易搞混的一点是:GST/HST 的登记门槛不是按「有没有用平台」判断,而是按提供的服务类型判断——这条分野从 2017 年起一直没变(CRA)。
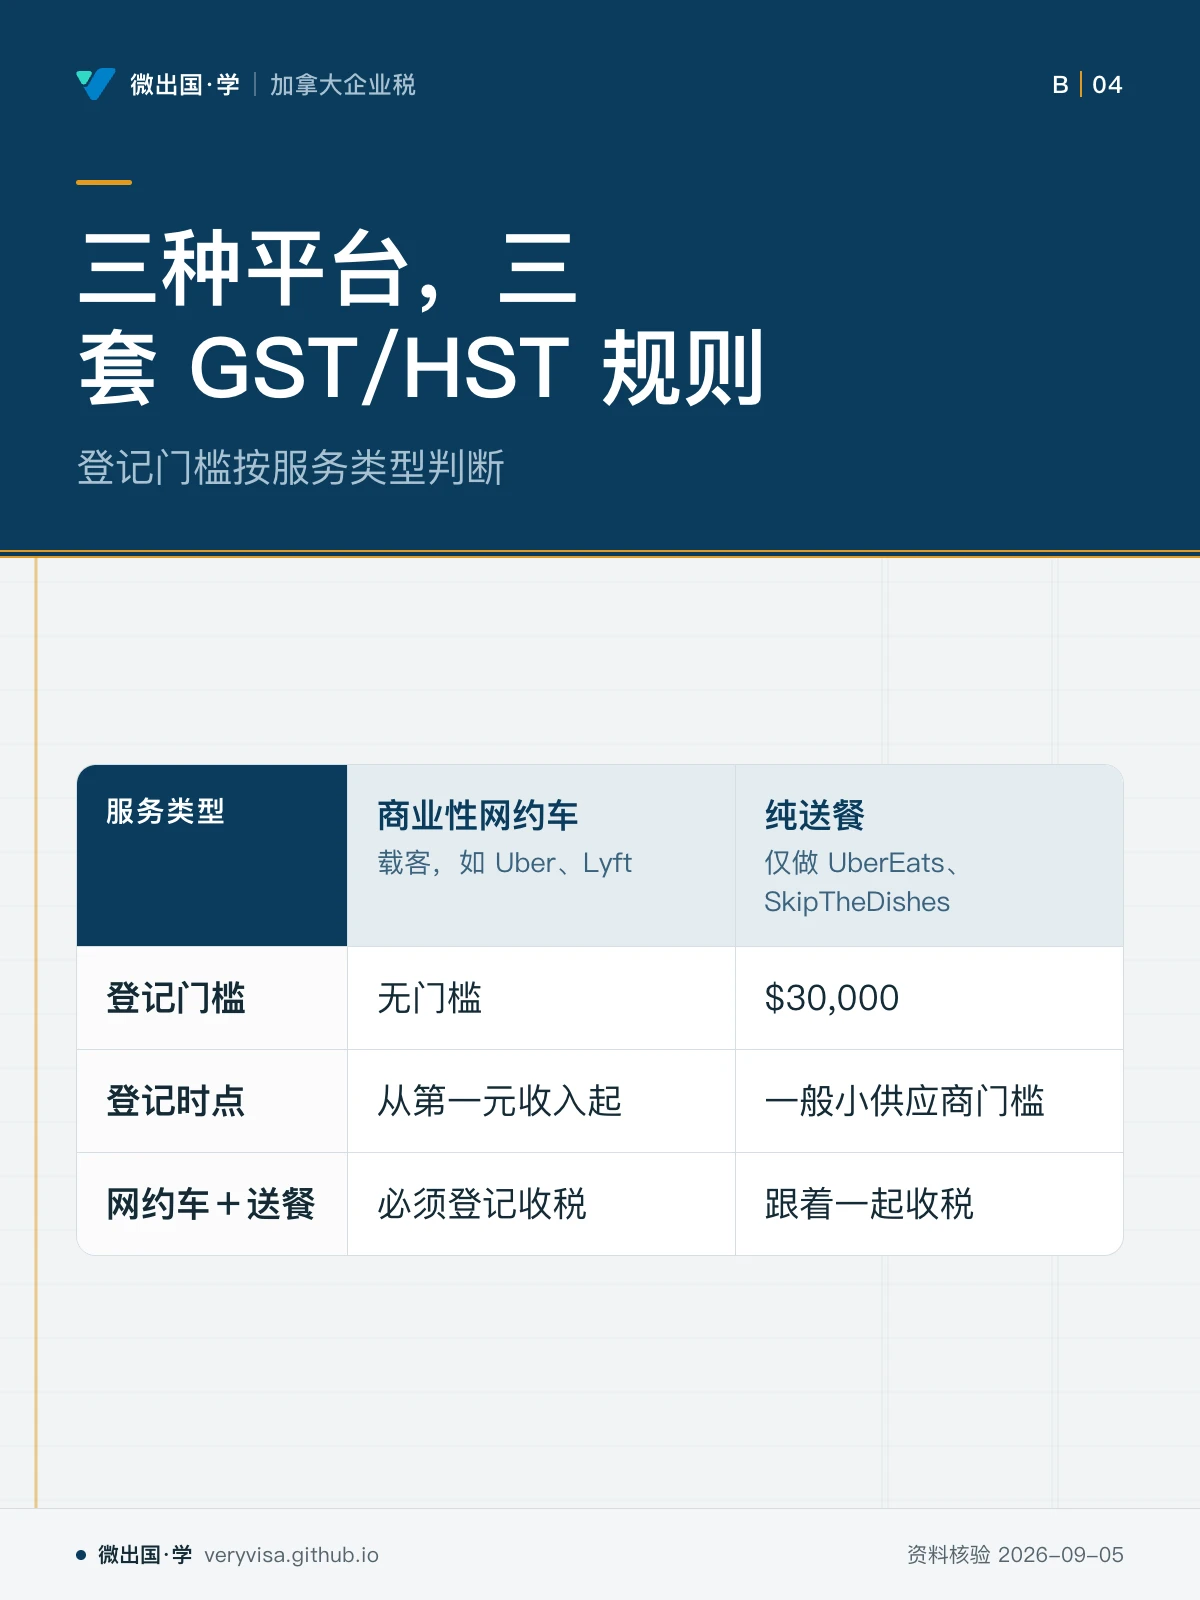
| 服务类型 | 登记门槛 | 现行状态 |
|---|---|---|
| 商业性网约车(载客,如 Uber、Lyft) | 无门槛——从第一元收入起就必须登记并对全部车资收取 GST/HST | 长青,已生效(CRA) |
| 纯送餐(如仅做 UberEats、SkipTheDishes) | 一般小供应商门槛 $30,000,按连续四个日历季度滚动累计 | 长青,已生效,1991 年起不指数化(CRA(论坛解读)) |
| 网约车 + 送餐都做 | 网约车部分必须登记收税;一旦登记,同一账户下的送餐收入跟着一起收税,不能分开处理 | 长青,已生效(CRA) |
网约车之所以没有门槛,是因为出租车行业本来就没有小供应商豁免,而 2017 年联邦预算专门修改了《消费税法》s.123(1) 的「出租车业务」(taxi business) 定义,把经电子平台撮合的商业性载客服务明文写进去,2017 年 7 月 1 日起生效——网约车是被立法并入出租车那条老规则的(CRA)。无论 2024、2025 还是 2026 税年,这条分野都没有变过。
真正的考点在小供应商门槛的触发路径,而不是门槛数字本身:
- 单季触发:某个日历季度里,单笔或累计供应额超过 $30,000——从使你超过的那一笔供应起就要收税,注册生效日不得晚于那一天,没有缓冲期。
- 四季累计触发:连续四个(或更少)日历季度累计超过但单季没有超过——在超过所在季度结束后的下一个月末失去小供应商身份。
大多数送餐员只记得第二条,撞上第一条(比如接了一笔异常大额的团体订单或临时合同)时往往已经漏收了税——这是本页第七节要重点提醒的错报形态之一。
2.2 平台经济申报规则(DPI):CRA 现在自动收到什么
| 环节 | 2024 税年 | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 立法状态 | 已御准(2023-06-22),2024为首个收集活动信息的日历年,首份申报在2025到期 | 已生效运行 | 已生效运行 | 已生效(CRA) |
| 平台向 CRA 首次申报 | 规则刚生效,平台开始收集 2024 年活动信息,尚未申报 | 2025-01-31 就 2024 日历年数据完成首次申报 | 第二轮申报已完成(2026-01-31 就 2025 日历年数据) | 已生效(CRA) |
| 卖家收到平台年度副本 | 尚未开始 | 首次收到(对应 2024 年度活动) | 第二次收到 | 已生效(CRA) |
| 不提供税号的罚款 | 规则已定,尚未有申报周期 | $500/次 | $500/次 | 已生效(CRA) |
很多 2024 年前后写成的资料还停在「从 2024 年起平台将要申报」的将来时;到 2026 税年,这套机制已经完整跑了两个申报周期,早已是常态,不是新闻。
DPI 管的是「相关服务 (relevant service)」的卖家,具体包括个人服务(网约车、送餐)、不动产出租(含短租)、交通工具出租。它对「卖货」类卖家设了一条排除线——全年少于 30 单且总金额不超过 $2,800 的卖货者可以被排除——但这条排除线只适用于卖货,不适用于网约车、送餐、短租这三类(CRA)。也就是说,哪怕一年只跑了三十单 Uber、赚了几百元,只要是活跃卖家 (active seller),平台照样要把这条记录报给 CRA。这与「金额太小平台不会管」的直觉正好相反,是本页最容易被误解的一点。
卖家这一侧的义务很简单:把要求的信息(含税号)配合提供给平台;配合完成之后,DPI 规则下卖家没有别的动作,也不会因此减少或改变自己原有的报税义务(CRA)。真正该做的是:拿到平台每年 1 月 31 日前寄来的年度副本后,核对它与自己台账是否一致——第三节会展开这一步怎么做。
平台报上去的也不只是姓名和税号:每位卖家在申报期内收到的对价总额与交易笔数按日历季度拆开,平台扣收的费用、佣金或税款同样按季度列出;短租房源还要报地址,平台掌握的话还报出租天数与房源类型。所以对账要逐季度对,只对全年总额,差额出在哪个季度就查不出来。
2.3 自雇者的 CPP:两层供款,且要交双份
CPP 供款分两层——一般层与 2024 年新增的 CPP2 增强层——雇员各交一半,自雇者两份都要自己交:
| 项目 | 2024 税年 | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 一般层,自雇最高供款(雇主+雇员两份) | 7,735 元 | 8,068.20 元 | 8,460.90 元 | 已生效,逐年随 YMPE 指数化(CRA) |
| CPP2 层,自雇最高供款 | 376 元 | 792 元 | 832 元 | 已生效;2024是首年扩围,2025及以后采用约114%的第二上限(CRA) |
| 两层合计,自雇最高供款 | 8,111.00 元 | 8,860.20 元 | 9,292.90 元 | 已生效 |
一般层的算法是 (YMPE − 基本免税额 $3,500) × 5.95%,自雇者按这个结果的两倍缴纳。$3,500 这个免税额自 1997 年冻结至今,随着 YMPE 逐年上升,它在总收入中的占比逐年缩小——这是一个「冻结值本身也是一种隐形加税」的例子,读讲解页时值得留意,但不影响算法本身。
这笔供款不是整笔都能抵税。 一般层供款拆成两半:一半进 line 22200 作为所得扣除,另一半进 line 31000 作为不可退还税收抵免;2019 年 CPP 增强之后新增的部分(含 CPP2 全部)则全额作为所得扣除(CRA(论坛解读))。抵免与扣除的税务价值不一样——扣除按边际税率抵税,抵免只按最低税率抵税——所以自雇者账上看到的 CPP 总供款数字,不能整笔当扣除项去算净收入,真实的现金流出比「少交一笔税」听起来的直觉要多。
2.4 分期预缴:零工收入没有代扣,账单会追着你跑
个人所得税分期预缴的触发条件是双重条件都满足(CRA(论坛解读)):
- 当年净欠税额超过 $3,000(魁北克为 $1,800);且
- 前两个税年(本页语境即 2024 或 2025)里至少有一年净欠税额也超过这个数。
两个条件缺一都不用分期预缴。这个门槛是长期未变的固定值,不随通胀指数化(CRA(论坛解读))。CRA 会主动寄提醒信(Form INNS1)——2 月一封对应 3、6 月两期,8 月一封对应 9、12 月两期——零工收入第一年爆发式增长的人,前两年净欠税都没到 $3,000,第一年其实不必分期预缴,但要在次年 4 月 30 日一次缴清一大笔欠税。真正的坑在第二年:上一年已经超线,只要第二年也超线就必须预缴。这一年 CRA 会按往年数据寄提醒信,2 月那封所依据的是两年前的低欠税,3、6 月建议额可能很低甚至是零,9、12 月才补上;照提醒信金额按期缴(「免计算」选项)就不会被收分期利息,自己少缴或晚缴才会。
与美国的对照值得一提:加拿大是 CRA 主动寄提醒信、由纳税人决定要不要照办;美国是纳税人自己按安全港规则计算并主动缴纳,逾期缴纳会被自动课以罚款,不靠国税局提醒。跨境或有美国收入的读者最常见的错误,是把加拿大「等信来」的习惯带到美国那一侧去用。
三、实务流程:从接单到申报表上的哪一行
3.1 T2125 一张表,三种收入来源怎么并流
网约车、送餐、多平台兼职的收入不需要分别做三张商业收支表,同一份 T2125 可以合并填报,但如果不同活动之间可扣的费用类别有差异(比如车辆费用限制的规则不同,见 3.5),要在附注里分别列清楚。NAICS 行业代码要按主业务填:网约车(载客)用 485990(其他公共交通及地面运输),送餐用 492210(本地信使与本地配送服务)——同时做两种的,按收入占比更大的那类填主代码。
平台按周或按月付款,年底会给一份年度收入汇总(不是官方税务单据,不会同步给 CRA,但是填 T2125 最主要的原始资料)。汇总里的车资/配送费明细通常已经把平台收取的 GST/HST 单列出来——这笔税不算收入,也不能算作费用去抵扣:登记为 GST/HST 注册人的司机,用常规法报税时,收进 Gross sales 那一行的收入要含 GST/HST,同一张表上再把这部分税额单独扣出去(对应 GST/HST 申报表上的另一行);用速算法的处理方式不同,具体两种方法的选择与逐行填法见 ca-business-03-gst-hst-registration-quick-method。
小费 (tips) 无论用哪种方法都不计入收 GST/HST 的车资,但它仍是所得税上的收入,要单独填在「其他收入」行申报。
3.2 登记时点:越晚登记,不代表起算点越晚
网约车从提供服务的第一天起就已经是应税供应商,没有等待期;越早申请商业编号 (Business Number) 与 GST/HST 账号,代收税额的记录就越干净。但晚申请不会让应缴税的起算点跟着往后推——注册的生效日仍然锚定在实际开始提供应税服务的那一天,这与第 2.1 节小供应商单季触发的逻辑是同一个原理:登记是行政手续,纳税义务的起点看的是事实发生的时间,不是文件递交的时间。
送餐专属司机跨过 $30,000 门槛后同样如此:按 2.1 节的两条路径确定登记生效日,从那一天起(而不是从提交注册申请的那一天起)就要对之后的供应收取 GST/HST。
3.3 拿到平台年度副本后要做的三件事
DPI 生效后,每年 1 月底前会收到平台寄来的年度信息副本(CRA)。收到之后:
- 核对总收入口径——平台报给 CRA 的活动信息 (activity information) 是「支付或计入的对价」;经平台支付的小费有的平台并进总额、有的单列一栏,先看副本的栏目说明,再决定台账里的小费要不要剔除或加回去比对,否则会误以为对不上(6.1 就是一例)。
- 核对税号是否登记正确——没提供税号会被处 $500 罚款(CRA),且平台报上去的记录如果税号缺失或错误,CRA 那边的比对系统更容易触发人工复核。
- 提前发现历史遗漏——如果这份副本显示的收入比自己以往申报的高,说明过去有漏报,应当主动通过调整以前年度申报表或走自愿披露计划处理,而不是等 CRA 先发现(CRA)。
3.4 CPP 与分期预缴:一年下来要单独留出多少现金
以一名 2026 税年净自雇收入 $50,000 的全职网约车司机为例(示例):自雇者要交雇员与雇主两份,CPP 一般层供款 = ($50,000 − $3,500) × 11.9% = $5,533.50(其中一半 $2,766.75 走 line 31000 抵免,另一半走 line 22200 扣除);净收入未超过 YMPE $74,600,不触发 CPP2。所得税按其边际税率另算。这笔 CPP 供款加上所得税,一般会让当年净欠税远超过 $3,000 的分期预缴门槛(2.4 节),如果上一年或前年也有类似收入水平,第二年就要开始按季预缴。把平台到手的钱直接当净收入安排开支,是这类现金流冲击最常见的成因——建议的做法是收到每一笔款项时,先按估算税率提出一部分单独存放,而不是等报税季再算。
3.5 里程日志与车辆费用比例:CCA 归类是网约车特有的一个分叉
车辆运营成本是零工司机最大的一类可扣费用,具体的 CCA 分类、加速资本成本扣除等通用规则见 ca-business-02-home-office-vehicle-cca。这里只讲网约车/送餐特有的一个分叉:「乘用车辆」(passenger vehicle) 的定义明确排除了主要用于出租车用途取得的车辆。取得当年超过 50% 用于网约车载客的车辆因此不算乘用车,不受 Class 10.1 购置成本上限、利息与租赁费用上限的约束(ITA s.248(1) automobile 定义 (c) 项,加拿大联邦法规库)。但它进哪个 CCA 类别,法条和 CRA 都没有专门写明网约车:条例 Schedule II 把出租车(taxicab)明列在 Class 16(40%),CRA 现行类别页也写 Class 16 包括出租车;Class 10(30%)只收「不在其他类别」的汽车设备(CRA、加拿大联邦法规库)。常见的考试口径与多数报税实务按 Class 10(30%) 处理,理由是 taxicab 通常指专门的出租车;按 Class 16 申报则要能说明这辆车本身就是出租车用途。两种归法都不受乘用车上限约束,差别只在年率;拿不准时按 30% 的 Class 10 申报,少扣不会招来补税,多扣可能。反过来,专门用于送餐、或取得当年网约车使用比例不超过 50%、或由个人用车转为商业用途的车辆,应按乘用车类别和成本上限再区分Class10与Class10.1,不能把送餐车辆一律列10.1。同一辆车,因为主要用途不同,CCA 待遇可能完全不同——这是判定环节里最容易被忽略的一步,判定发生在取得车辆的那一年,之后用途变化不会追溯改变归类。
无论哪一类,里程日志都是不可省的凭证:只依赖平台自动记录的行驶里程(通常只覆盖「接单中」的里程,不含空驶与去接第一单之前的路程)会低估可扣比例;期初、期末的车辆总里程数、以及按合理方式估算的商业用途比例,需要司机自己维护完整记录。
四、联邦之外:BC 这一段怎么走
GST 不是 HST,这直接影响算法,不只是习惯用语的差别。 BC 在 2013 年公投后废除了统一销售税,恢复 GST(联邦 5%)与 PST(省级,零工经济常见的载客/配送服务本身不落在 PST 列举的应税服务清单内)并行的制度。这意味着安大略等 HST 省份司机遇到的「按 13% 折算」的算法,在 BC 本地要换成 5% 的 GST 折算;速算法的具体费率也是按 GST 省与 HST 省两套定价,详见 ca-business-03-gst-hst-registration-quick-method。
在 BC 开网约车,先过省级的运输牌照,再谈税。 网约车(Transportation Network Services, TNS)在 BC 由省交通厅下属的乘客运输委员会 (Passenger Transportation Board) 监管:司机需要持有商用等级驾照(Class 1、2 或 4 之一),并通过刑事与驾驶记录背景核查取得 Record Check Certificate;平台公司本身也要持有特别授权的运输牌照才能在 BC 合法运营 TNS 服务。这是一套与税法平行的准入制度,但它与税务直接相关的一点是:为满足这些要求发生的费用(背景核查费、驾照升级考试费、平台要求的额外商业保险保费)都是可以在 T2125 上扣除的经营成本,前提是发生在业务已经开始经营之后——为了满足入行前置条件而在业务开始前发生的费用不能扣除。
EI 与工伤保险是两回事。 网约车与送餐司机不适用出租车司机的 EI 特别缴纳规则,因此不会收到 T4,也没有常规 EI 给付资格。工伤保险在 BC 则已经改了:2024 年 9 月 3 日起,经应用程序接单的网约车与送餐工作者纳入 WorkSafeBC 工伤保险,由平台公司登记并缴保费,接单期间受伤可以申请工伤赔偿;同一套省级改革还给接单工作时间设了最低报酬。这些是省级劳工与工伤法规,不改变他们在所得税上仍是自雇者、仍按 T2125 报税、仍交双份 CPP 的身份。
🔧
客户问「我要交多少税」,别只答所得税
一个全职网约车司机的年度现金流出至少有四条线:所得税、CPP 两层供款、GST/HST 净额(收的税减掉可抵的进项税抵免)、以及可能触发的分期预缴利息。只算所得税会系统性低估整体税负,尤其是刚从工资收入转向零工全职的第一年,这一年恰恰是分期预缴门槛还没触发、最容易被打个措手不及的一年。
五、历史变革:从「查得到才罚」到平台先报
2017 年之前,GST/HST 的「无小供应商门槛」规则只写给受价格管制的出租车,网约车司机是否适用一度有争议。2017 年联邦预算修改《消费税法》的「出租车业务」定义,把经电子平台撮合的商业性载客服务明文纳入,2017 年 7 月 1 日起生效——从那以后网约车就和出租车同一条规则,这也是为什么 2.1 节那张表在 2024、2025、2026 三年间完全没有变化。
2023 年 6 月 22 日,DPI 相关法案御准,落在《所得税法》Part XX,脱胎于 OECD 的平台经济申报示范规则(CRA)。2023 年前后写成的报税资料,多半只写到「平台将从 2024 年起向 CRA 报告卖家收入」这句预告。这句话在当时是准确的;但到了 2026 税年,它已经运行了两个完整的申报周期,第一份申报早在 2025 年 1 月 31 日就已经就 2024 日历年的数据完成(CRA)。这是本页最值得记住的一条时间线:旧资料停在了「即将发生」的那一刻,现实已经走到了「已经发生两次」。
值得注意的是,Skip 在 DPI 正式生效之前,已经自行开始向部分配送员发放 T4A(Box 20,自雇佣金)——这是平台自愿的做法,早于法律强制要求。这提醒我们:不能假设「没收到 T4A 就等于不用报」,也不能假设「收到 T4A 才需要报」——申报义务从来不取决于有没有收到任何一张单据,取决于是否实际取得了收入。
六、案例:三个本地场景(人名与数字均为示例)
6.1 素里的全职网约车司机:DPI 副本对不上台账
情景。 阿德里安 2026 年全职开 Uber,同时偶尔接 UberEats 送餐单(示例)。年底收到 Uber 的年度收入汇总与平台经济申报规则下的年度副本,副本上的「支付或计入的对价」总额是 $58,200,而他自己按台账算出的营业收入是 $54,900。
适用规则。 DPI 的活动信息包含全部计入的对价,通常含小费部分单独列示、但基础车资/配送费部分不含小费(CRA)。阿德里安核对后发现,差额 $3,300 正是他全年收到的小费总额——平台副本把小费单独计入了另一栏,只是他第一次没有把两栏加总去跟自己的台账比对。
算出的数与常见错报。 差额本身不是错报,但如果阿德里安没有做这一步核对,直接以为副本数字与营业收入是同一件事,要么会漏计小费收入(少报),要么会把小费重复计入营业收入(多报,进而多算 GST/HST)。核对 DPI 副本的第一步永远是先分清哪些栏目是营业收入、哪些是不受 GST/HST 约束的小费。
6.2 本拿比的兼职送餐员:一笔大单撞上单季触发
情景。 美琳有一份全职工资工作,业余时间用 SkipTheDishes 送餐补贴收入(示例)。她一直以为只要全年总收入不到 $30,000 就不用管 GST/HST。2026 年第三季度,她额外接了一份为期两周的餐饮公司团体配送合同,当季送餐收入一次冲到 $34,000。
适用规则。 这正是第 2.1 节讲的单季触发路径:单个日历季度超过 $30,000,从使她超过门槛的那一笔供应起就要收税,注册生效日不得晚于那一天,没有缓冲期。
算出的数。 假设使她越过门槛的那一笔合同金额是 $6,000,从这一笔起(而不是从年初、也不是从她意识到超标的那一天起)她就必须对之后的送餐收入收取 GST/HST,并尽快完成登记。
常见错报。 美琳按「全年低于 $30,000 就不用管」的直觉,全年都没有收取 GST/HST,直到年底核对台账才发现第三季度早已越过单季门槛。由于 Skip 只有在司机主动登记或已知道对方登记的情况下才会代收 GST/HST,这笔本该收取的税款她自己没收上来,仍然要按应缴税额自行补足并申报——这笔钱变成了她自己承担的成本,而不是转嫁给客户的税。这也是本页开头强调「大多数人只记得四季累计那一条」的真实版本。
6.3 列治文的 Airbnb 房东:T776 还是 T2125,看有没有提供额外服务
情景。 陈太太在列治文自住房里出租一间空房,只提供住宿、不提供餐食或清洁以外的服务(示例)。全年 Airbnb 收入 $18,000,另收清洁费 $1,200。
适用规则。 只提供住宿的房东,收入按租赁收入报在 Form T776,不是 T2125(ca-property-01-rental-t776 有 T776 的完整填法);只有在提供了实质性额外服务(如提供膳食)时,才升级为经营收入走 T2125。清洁费是租赁收入的一部分,要和租金一起申报(放在租金总额或「其他相关收入」行都行,关键是别漏);平台扣掉的服务费不要直接用到账净额代替收入,应按总额申报收入、再把服务费作为费用扣除。
GST/HST 与常见错报。 陈太太的全年收入远低于 $30,000 小供应商门槛,不需要登记 GST/HST。按 GST/HST 口径,同一位房客连续入住不满一个月、每天租金超过 20 元的住宿才是应税短租;她没有登记,经住宿平台促成的这类短租由平台运营方负责收取 GST/HST,假如她已经登记,则仍由她自己收;绕开平台直接预订的,不在平台代收范围内。Airbnb 另外代收代缴的住宿相关占用税视省份而定,这部分不进她的收入也不能作为费用扣除。最常见的两种错报是:只报平台到账净额、漏掉被平台先扣走的服务费与代收税款的拆分;或把平台代收的 GST/HST、占用税当成自己的收入或费用——两种做法都会让 T776 上的数字偏离实际。至于短租涉及的分区合规、空置税等整套新规,属于 ca-property-03-short-term-rental-uht-end 的内容,本页不展开。
七、常见错报与自查清单
- 把「到手的钱」当净收入安排开支。 平台付款只扣了服务费,所得税、CPP、可能的 GST/HST 净额都还没扣。识别方法:收到每一笔款项时,先问「这笔钱里有没有还没扣的税」,而不是报税季才第一次问。
- 网约车也套用 $30,000 小供应商豁免。 网约车从第一元收入起就没有豁免,这与出租车同规则。识别方法:先分清自己是「载客」还是「配送」,两者的登记门槛完全不同。
- 只记得四季累计触发,忘了单季触发。 一笔异常大额的单季合同会立刻触发登记义务,不必等到年度累计。识别方法:每个季度结束时单独检查该季度收入是否已超过 $30,000。
- 以为 DPI 副本上的数字就是营业收入。 副本可能把小费单独列示,直接照抄总数会导致多报或少报。识别方法:核对副本时先确认「支付或计入的对价」与「小费」是不是两个不同的栏目。
- 收到平台年度副本才第一次意识到往年漏报。 DPI 生效前的年度不受 DPI 追溯约束,但漏报本身不因为规则新旧而免责。识别方法:拿到副本后,倒查过去两三年的申报是否与实际收入一致,有差异主动走调整或自愿披露,而不是等 CRA 先发现。
- CPP 供款整笔当扣除项计算净收入。 一般层供款只有一半是所得扣除,另一半是抵免;增强部分与 CPP2 才是全额扣除。识别方法:区分 line 22200(扣除)与 line 31000(抵免)两个不同性质的项目,不要笼统按「交了多少 CPP 就少交多少税」估算。
- 零工收入连续第二年高位,没意识到要开始分期预缴。 第一年爆发通常不必预缴,但第二年起只要当年与上一年净欠税都超过 $3,000 就必须预缴。识别方法:拿到提醒信就按信上的金额按期缴;没收到信而预计连续两年超线,自己按上一年欠税估算按季缴,避免分期利息。
- 车辆归类照抄送餐司机的做法用在网约车上,或反过来。 车辆是否排除于乘用车定义先看取得用途;排除者再定 Class 10 还是 Class 16(见 3.5),未排除者还须按购车成本分 Class 10 与 Class 10.1,送餐用车通常落不进这个例外。识别方法:先确认车辆取得当年的实际用途占比,再查归类,而不是看别人的车怎么归类就照搬。
- 只用平台自动记录的里程当作全部凭证。 平台通常只记录接单中的里程,不含空驶与去接第一单前的路程。识别方法:核对平台里程与自己实测的期初期末总里程是否吻合,不吻合就要自己另外补记录。
- 只算所得税,漏算 GST/HST 净额与分期预缴利息。 这四项加总起来才是真实的年度税负现金流出。识别方法:报税前先分别列出四条线各自的数字,而不是只看一张 T1 的最终应缴税额。
术语双语对照
| English | 中文 | 一句话机制 |
|---|---|---|
| independent contractor | 独立合同工 | 自雇身份的法律定性;收入报在 T2125,不适用雇员的代扣代缴 |
| platform operator | 平台运营方 | 撮合卖家与客户的应用或网站运营方;DPI 规则下的申报义务人 |
| reportable seller | 可报告卖家 | 在平台注册、当年活跃且不属于排除卖家的卖家;其信息会被报给 CRA |
| excluded seller | 排除卖家 | 满足特定条件(如卖货且低于 30 单/$2,800)而不被报告的卖家;载客/送餐/租房不适用金额豁免 |
| active seller | 活跃卖家 | 当年提供过相关活动、或因相关活动被支付或计入对价的卖家 |
| relevant activity / relevant service | 相关活动/相关服务 | DPI 覆盖的活动类型:卖货、个人服务(载客、送餐)、不动产出租、交通工具出租 |
| Reporting Rules for Digital Platform Operators (DPI) | 数字平台运营方申报规则 | 《所得税法》Part XX;2023-06-22 御准,脱胎于 OECD 示范规则,平台向 CRA 年度申报卖家信息 |
| Part XX information return | Part XX 信息申报表 | 平台向 CRA 提交的年度申报表,次年 1 月 31 日截止 |
| tax identification number (TIN) | 税号 | 卖家须提供给平台的识别号;不提供可被处每次 $500 罚款 |
| small supplier | 小供应商 | GST/HST 语境下年销售额低于门槛、可暂不强制登记的供应商;载客服务不适用此身份 |
| NAICS code | 北美行业分类代码 | T2125 上标注主营业务类型的编码;载客 485990,配送 492210 |
| Form T2125 | 商业或专业活动收支表 | 自雇经营收入的申报表;零工经济收入的落点 |
| Form T776 | 房地产租赁收支表 | 只提供住宿、不提供额外服务的短租收入落点;区别于 T2125 |
| Schedule 8 | CPP 供款附表 | 计算自雇者 CPP 供款、并把结果分别导向 line 22200 与 line 31000 的附表 |
| Year's Maximum Pensionable Earnings (YMPE) | 供款基本最高年收入 | CPP 一般层供款的收入上限;2026 税年为 $74,600 |
| Year's Additional Maximum Pensionable Earnings (YAMPE) | 供款附加最高年收入 | CPP2 层供款的收入上限;2026 税年为 $85,000 |
| CPP2 | 第二层 CPP 附加供款 | 2024 年新增,YMPE 与 YAMPE 之间的收入按 4% 双向供款 |
| line 22200 | 自雇 CPP 供款扣除额 | 雇主等价基础段加全部第一、第二增强供款,作为所得扣除 |
| line 31000 | 自雇基础 CPP 供款抵免额 | 雇员等价基础CPP供款,作为不可退还税收抵免,不含增强段 |
| tax instalment | 分期预缴 | 净欠税超过 $3,000 且本年预计超过门槛,且前两年任一年也超过时,按季预缴本年税款 |
| Form INNS1 | 分期预缴提醒信 | CRA 主动寄出的提醒,含建议缴纳金额与计算方法选项 |
| quick method | GST/HST 速算法 | 按销售额乘以固定比率计算应缴 GST/HST 的简化选项,费率因省而异 |
| Transportation Network Services (TNS) | 运输网络服务牌照 | BC 网约车公司须持有的省级运输牌照;司机须持有商用驾照并通过背景核查 |
来源
法条:《所得税法》Part XX,数字平台运营方申报规则(CRA)。
CRA 现行页面:Reporting Rules for Digital Platforms 总览(CRA)· Who is affected(CRA)· Filing information returns(CRA)· Tax Tip:Using an app or website to earn income(CRA)· REVISED - Tax obligations for commercial ridesharing and delivery services(CRA)· Required tax instalments — Who has to pay(CRA(论坛解读))· Line 31000/22200 CPP 供款扣除与抵免机制(CRA(论坛解读))· CPP 供款费率与上限(CRA)· CPP2 费率与上限(CRA)· GST/HST 登记门槛(CRA(论坛解读))· CCA 类别页 Class 16 含出租车(CRA)。
法条:《所得税法》s.248(1) automobile 定义 (c) 项出租车排除、《所得税条例》Schedule II Class 10 与 Class 16(d)(加拿大联邦法规库)。
相邻讲解页:ca-business-01-t2125-self-employment(T2125 完整填法)· ca-business-02-home-office-vehicle-cca(车辆费用与 CCA 通用规则)· ca-business-03-gst-hst-registration-quick-method(GST/HST 登记与速算法费率细节)· ca-property-01-rental-t776(T776 完整填法)· ca-property-03-short-term-rental-uht-end(短租分区合规与空置税)。
听、看、翻:平台代报不等于已报税
AI 生成的中文讲解,经逐字稿核对;数字以本页正文与官方现行页面为准。
AI 生成的中文讲解,经逐字稿核对;数字以本页正文与官方现行页面为准。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
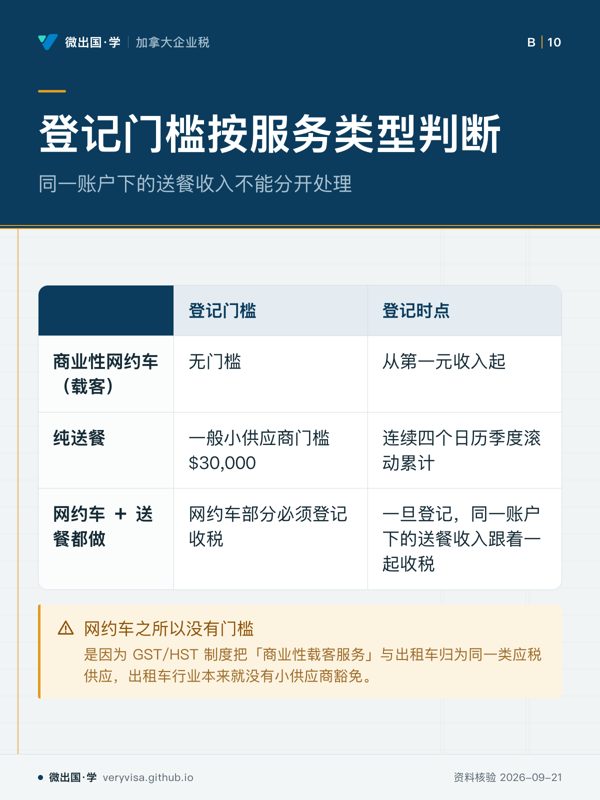
- 先看先比前两行,再看第三行怎样联动。
- 易漏真正的考点在门槛的触发路径;单季触发没有缓冲期。
- 下一步去练习,专门分辨单季触发和四季累计触发。
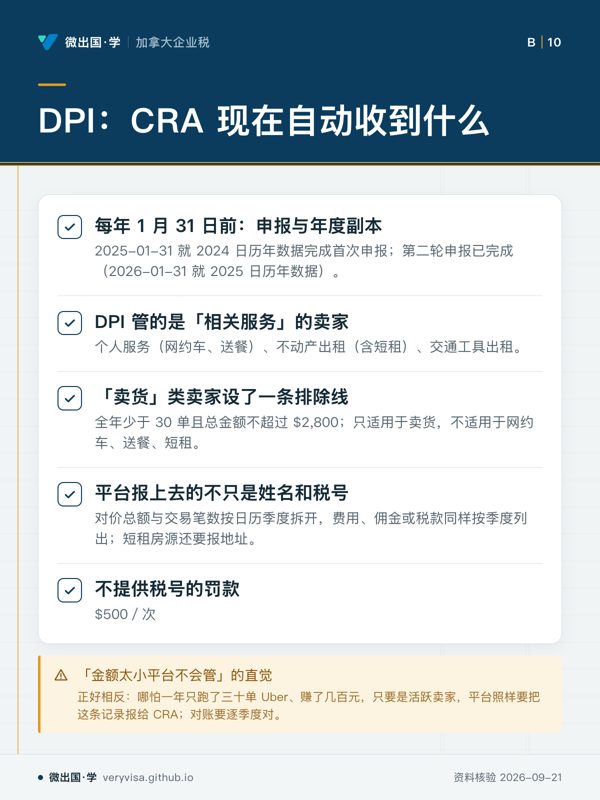
- 先看先看排除线那一项,因为最容易误套范围。
- 易漏别把低金额当成不会申报;关键还要看卖家类型。
- 下一步去练习,用年度副本和台账逐季核对。
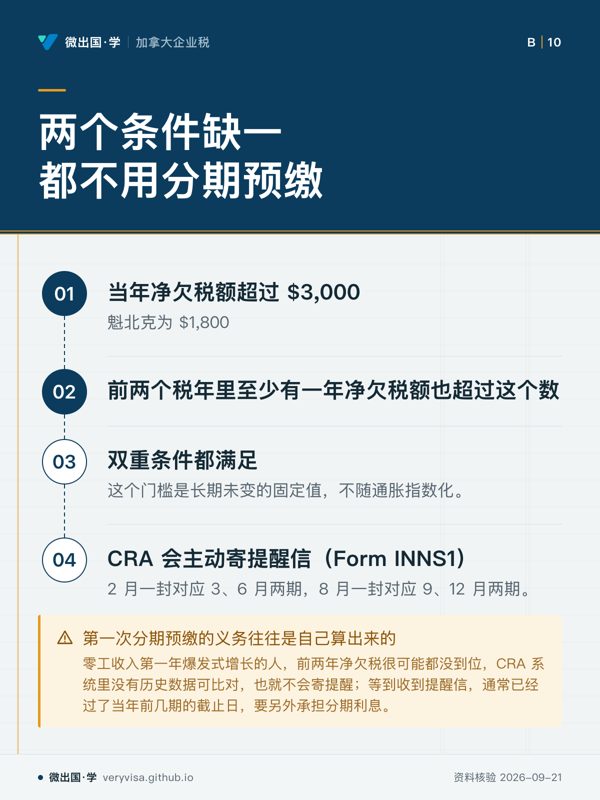
- 先看先看前两步,它们是并列的两道门槛。
- 易漏别把提醒信当成义务起点;第一年收入猛增时容易错过前几期截止日。
- 下一步去练习,自己用净欠税额跑一遍判断。
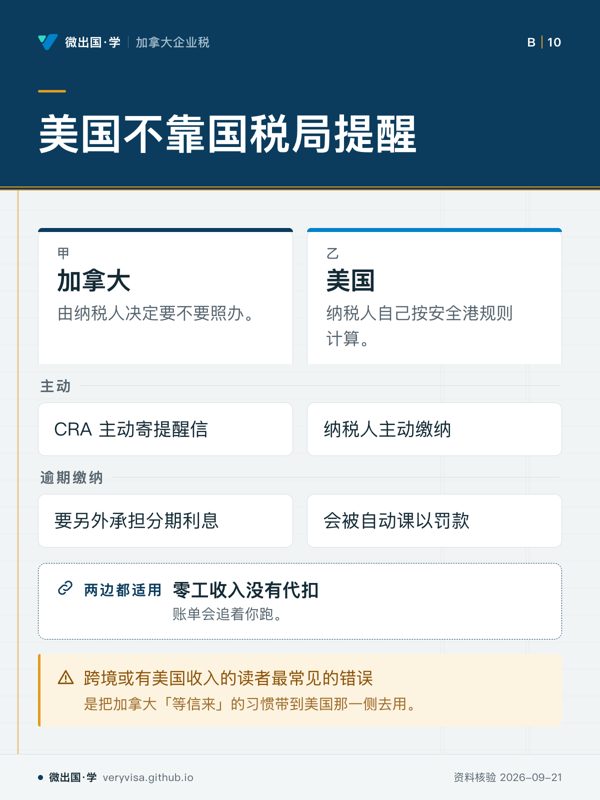
- 先看先看第一行,重点是由哪一边先发起动作。
- 易漏别只盯提醒方式,逾期后的处理也不一样。
- 下一步去练习,分别判断主动方和逾期后果。