知识卡 · 公司股东的美国业务边界:QBI 递减、Section 179、退休计划与身份测试 · 第 1 / 5 张
路线 › 知识卡 › 公司股东的美国业务边界:QBI 递减、Section 179、退休计划与身份测试
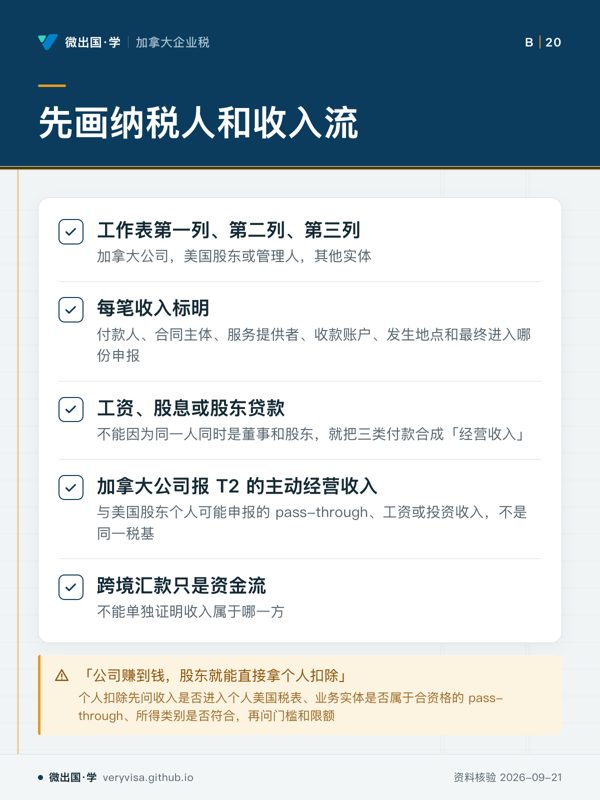
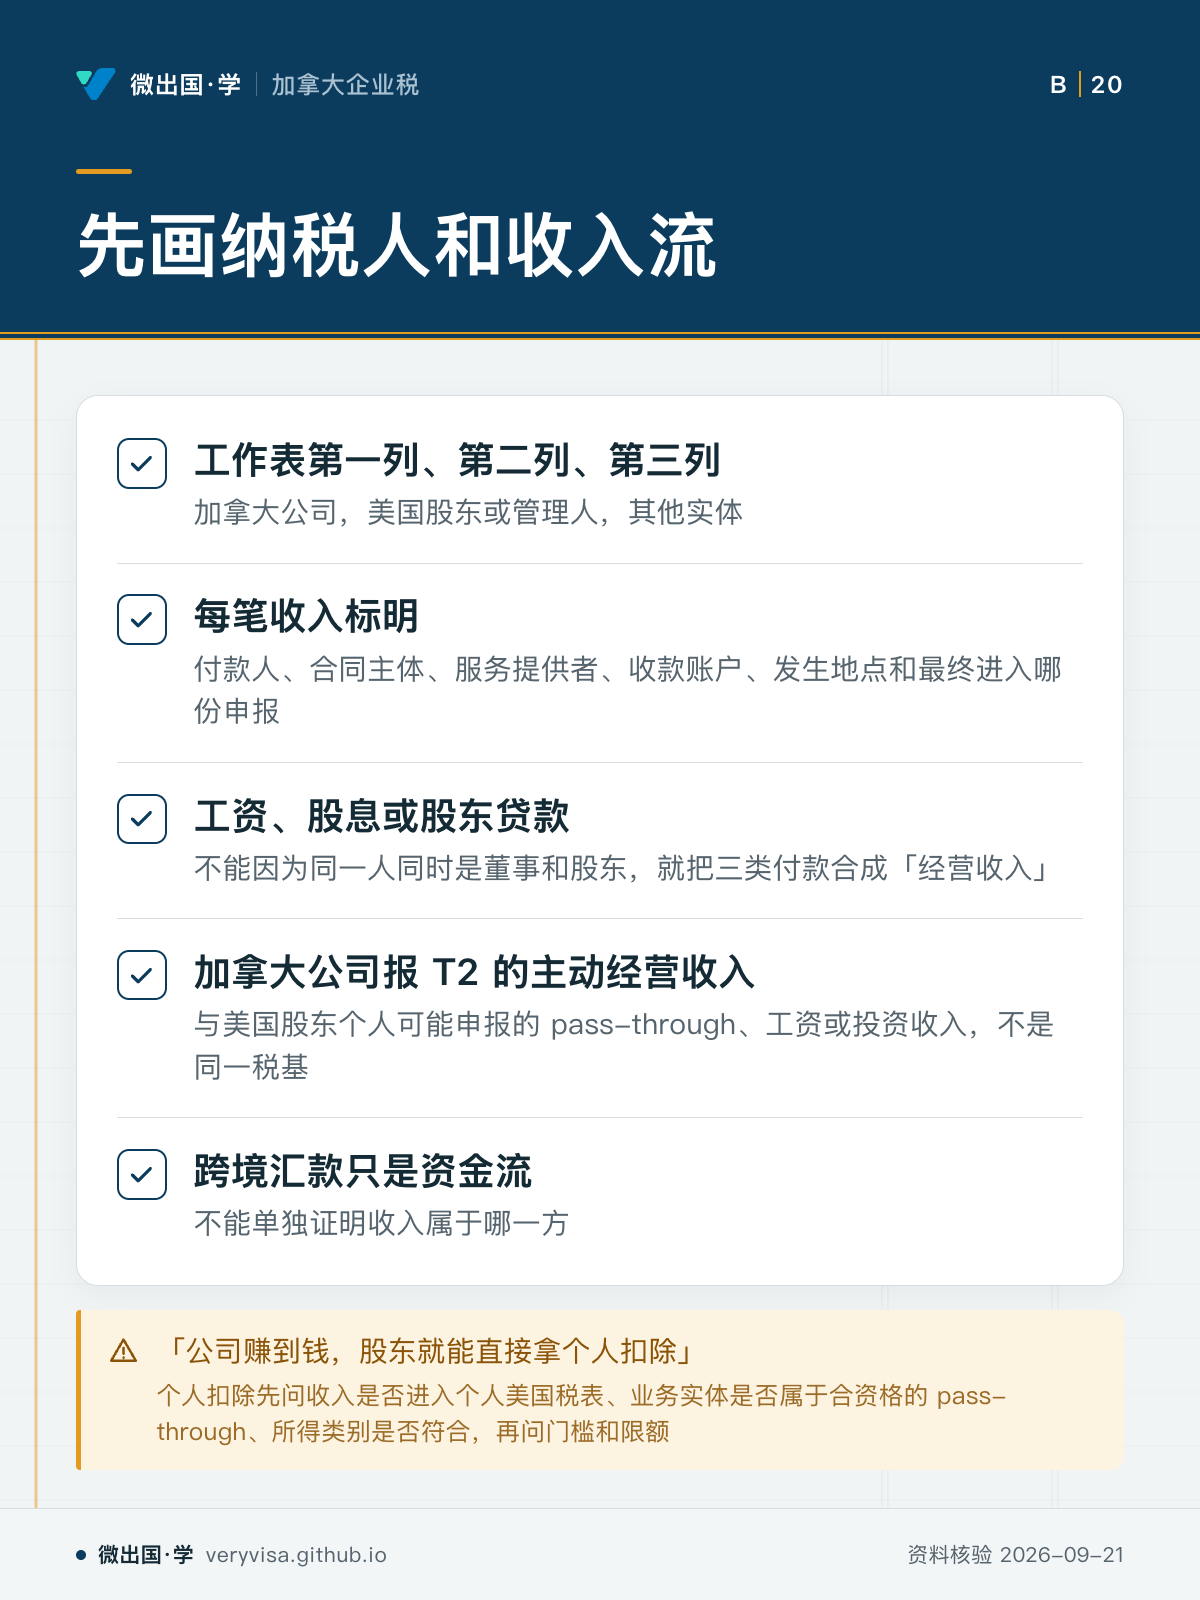
先画纳税人和收入流
公司净利润不能自动成为股东个人扣除基础
知识卡 · 公司股东的美国业务边界:QBI 递减、Section 179、退休计划与身份测试 · 第 1 / 5 张
路线 › 知识卡 › 公司股东的美国业务边界:QBI 递减、Section 179、退休计划与身份测试
公司净利润不能自动成为股东个人扣除基础