GST/HST:什么时候必须注册,注册后怎么算最省(Registration, ITCs and the Quick Method)
核实日期:2026-09-05|现行口径:2026 税年|复核:2027-04-30(本页含省级税率与汇款率表,四月一日前后是历史上最常变动的时点) 现行数值一律指向加拿大税务局 (Canada Revenue Agency, CRA) 现行页面与官方指南;法条依据指向《消费税法》(Excise Tax Act, ETA) 第九部分。
自雇者遇到的第一道真正的分水岭不是所得税,是货劳税与统一销售税 (Goods and Services Tax / Harmonized Sales Tax, GST/HST)。它不看你赚不赚钱,只看你卖了多少;一旦跨过门槛,你就从「纳税人」变成了「代收人」——替政府向客户收税,再按期缴上去。这一页写给三种人:刚接私活、不知道自己该不该注册的读者;已经注册但每次填报表都在猜的自雇者;以及想搞清楚「快速法到底省不省」的学员。读完你应该能做到三件事:判断自己是哪一天、因为哪一条规则必须注册;在常规法、简化进项法与快速法三条路里算出对自己最省的那一条;把一个报告期的数正确落到 GST34 报表的九个行号上,并知道逾期的代价是多少。
46
一、制度设计与底层逻辑:为什么这笔税不是你的钱
1.1 它是一条链,不是一笔税
GST/HST 是增值税 (value-added tax)。设计意图是让税只落在最终消费者身上一次,中间每一环都不承担净税负。做法是:每一环都按售价收税(销项),同时把自己进货时被收的税抵回来(进项税额抵免,input tax credit, ITC),差额才上缴。一件商品从原料到零售走了五道手,政府最终收到的仍然只是零售价乘税率那一笔,前面四道手各自缴的部分互相抵消。
理解这条链,就能理解本页几乎所有规则的由来。注册的本质不是「你要交税了」,而是「你获准进入这条链」——注册人才能开ITC、才能把被收的税抵回来。没注册的人被收了税只能自己吞,把它当成本计进价格里,于是税被隐蔽地叠加了一层,这在增值税里叫「税上税」(tax cascading),是制度最想避免的东西。
1.2 三类供应的分野全在 ITC 上
供应分三类:应税供应(taxable supply,按 5%/13%/14%/15% 收税)、零税率供应(zero-rated supply,税率为 0)、豁免供应(exempt supply,根本不在税网内)。零税率与豁免在客户那边看起来一模一样——都不用付税;在供应商这边天差地别:零税率仍是应税供应,进项照抵;豁免供应的进项一分都抵不回来(CRA)。
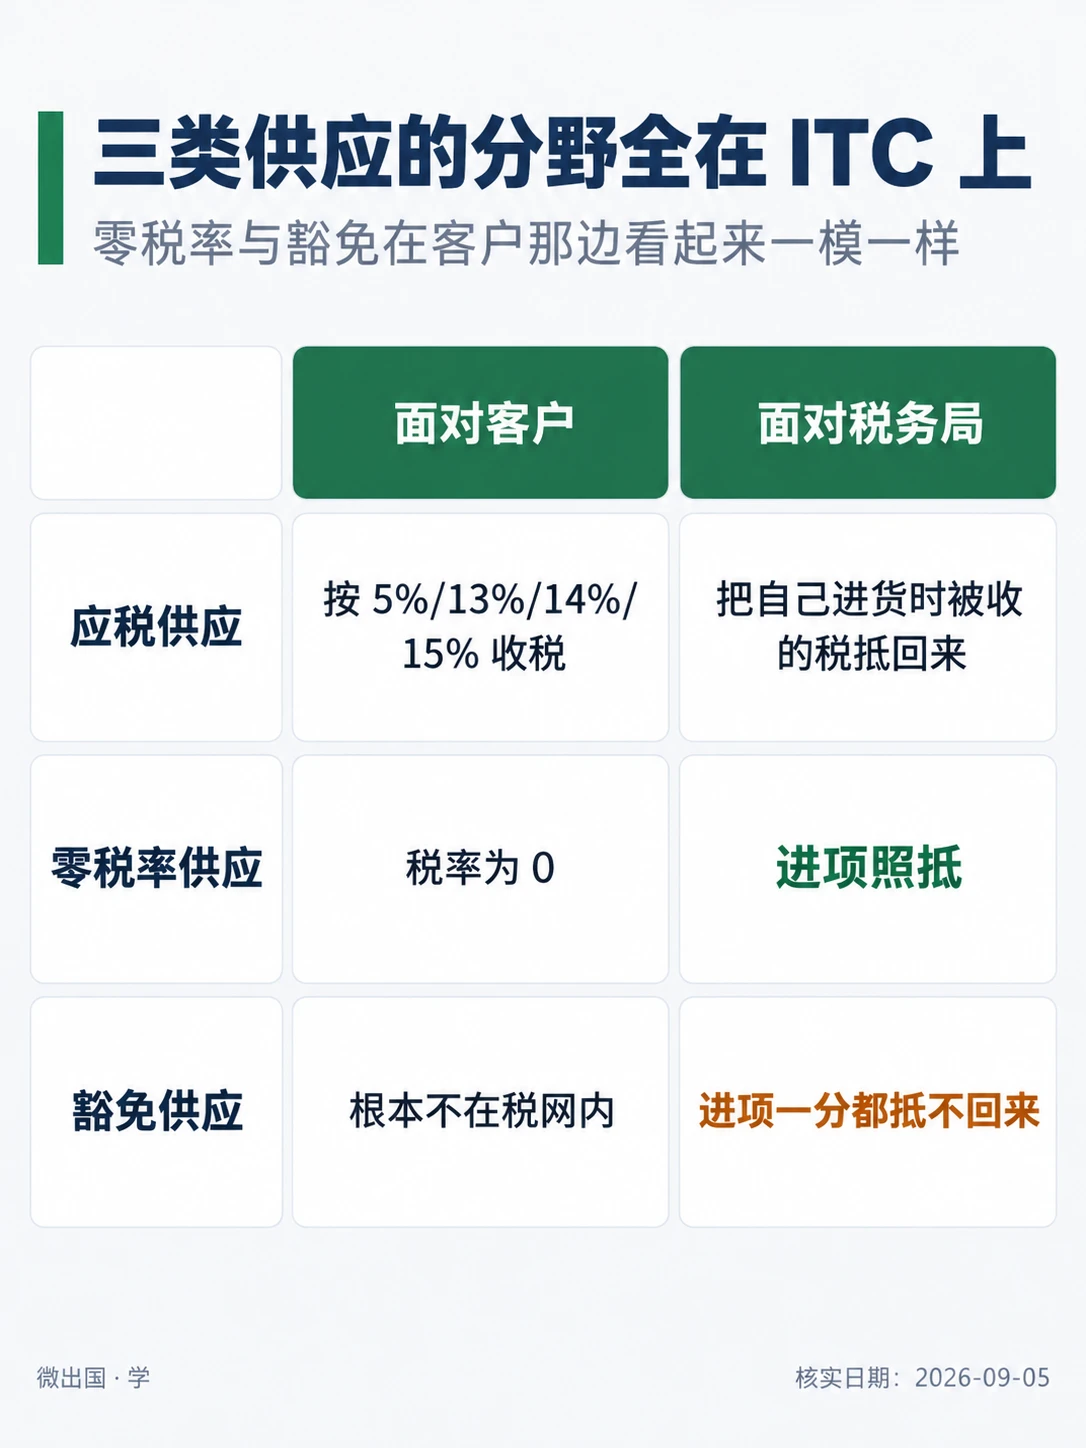
所以出口商、基本食品杂货店、处方药房常年是净退税的一方;而住宅长租房东、托儿服务、卖保险的中介做的是豁免供应,连注册资格通常都没有——只提供豁免供应的人一般不得注册(CRA)。这不是歧视,是链条逻辑的必然:既然你这一环不向下游收税,政府也就没有理由把你上游缴的税退给你。
⚠️
「零税率」和「免税」在中文里常被混着说,代价可能是全年的进项
面对客户时两者都是「不收税」,面对税务局时一个能退钱、一个不能。判断方法很直接:问自己「我如果去注册,能不能把进货的税抵回来」。答案是「能」就是零税率,是「不能」就是豁免。一个做出口的自雇者如果因为「反正不收税」而不去注册,等于把每年进项那笔钱白送出去。
1.3 谁与谁在博弈
纳税人与 CRA 的第一个战场是「你从哪一天起是注册人」。 这个日期决定了从哪一笔交易起你就该收税。没收到的税不会因为你没收就免掉——法律义务是「收取并上缴」,客户走了、你自己补,这是自雇者最痛的一类损失。
第二个战场是进项凭证。 ITC 是抵扣权,抵扣权要靠单据支撑,单据上少一项信息,这笔 ITC 在稽查时就可能被剔除。CRA 把单据要求按金额分了三档,金额越大要求越细(第二节)。
第三个战场是时点。 销项按开票日(应付之日)计,不按收款日计;进项也一样。这意味着一笔年底开票、次年收款的账单,销项落在开票那个报告期——你得先替客户垫上这笔税。这是季报与年报现金流规划的核心。
省份在这条链里的角色分两种。 统一销售税省(HST 省:安大略、新斯科舍、新不伦瑞克、纽芬兰与拉布拉多、爱德华王子岛)把省级销售税并进了联邦这条链,一张表、一次缴;卑诗省、萨斯喀彻温省、马尼托巴省、魁北克省则各自另有一套省级销售税,与 GST 平行运行、永不合并(第四节)。
1.4 错报的法律后果
迟报罚款不是按天线性累加,是一条公式:A + (B × C),其中 A 是欠款的 1%,B 是 A 的 25%,C 是逾期的整月数、上限 12 个月(CRA)。欠款为零或本该退税的,不罚迟报款——但仍然必须申报,收到申报传票 (demand to file) 后仍不报,另加 250 元固定罚款。
第二类罚款针对申报方式:自 2024 年起结束的报告期,除慈善机构与指定上市金融机构外一律强制电子申报,寄纸质报表首次罚 100 元、其后每份 250 元(CRA(1、2))。
第三类是漏缴的利息,按 CRA 规定利率逐日计,且不可作为所得税的扣除项。
二、2026 税年现行规则与数字
2.1 小供应商门槛 30,000 元:数字长青,路径有两条
30,000 元这个门槛自 1991 年货劳税开征以来从未变过,也不指数化——它是本课极少数不需要年度更新的数。真正的考点不在数字,在两条完全不同的触发路径(CRA):
路径一 · 单个日历季度内超过。 你从使你超过 30,000 元的那一笔供应起就不再是小供应商,注册生效日不得晚于那一天,没有任何缓冲期。也就是说,那一笔交易本身就要收税。发现时通常已经晚了。
路径二 · 连续四个(或更少)日历季度累计超过,但没有任何单季超过。 你在超过所在季度结束后的下一个月末失去小供应商身份,从此后的第一笔供应起收税。这条有大约一个月的缓冲。
两条路径都要求在生效日后 29 天内完成注册。大多数人只记得第二条,撞上第一条时已经漏收了税。
门槛怎么数,比门槛本身更容易错(CRA):算的是全球应税供应(含零税率供应),豁免供应不计入;个体经营者要把名下全部生意加在一起数,还要加上关联人(associates)的应税供应;剔除金融服务收入、资本财产的处置与出售企业的商誉。
平台申报规则里的「30 笔、2,800 元」不是这道门槛。 数字平台申报规则 (Reporting Rules for Digital Platform Operators) 有一类「排除卖家」:一个申报期内在平台上卖货不足 30 笔、且平台付给或记给卖家的对价合计不超过 2,800 元的,平台不必把这位卖家报给 CRA(CRA)。这条豁免只决定平台要不要报你的信息,不改变你自己要不要注册 GST/HST:30,000 元照样按你全部渠道、全部生意、连同关联人的全球应税供应加总去数。另外两点:这个笔数与金额豁免只适用于卖货,网约车、短租一类服务没有对应的小额豁免;平台结算单上的到账额已经扣掉佣金,门槛与销项看的是你向买家收的成交价,佣金是平台向你提供的另一项服务。
✕
两门生意分开数,是这条规则下最常见的一次性重罚
一个人白天做平面设计(年 22,000 元)、晚上做摄影(年 14,000 元),两边各自都没到 30,000 元,于是两边都没注册。但门槛是按人算的,不是按生意算的:合计 36,000 元,早已过线。追溯期内的每一笔都要补缴销项税,而客户早已散去。
2.2 自愿注册:不到门槛也可以进链
没到门槛的人可以自愿注册(前提是你在加拿大做应税供应)。生效日通常是你提出申请那天,也可以往前回溯最多 30 天(CRA)。
自愿注册划算的三种典型情形:客户全是企业(他们能把你收的税抵回去,等于你涨价不痛不痒,而你自己的进项能抵回来);开办期投入大(装修、设备、进货的税可以退回来);做出口或其他零税率供应(销项为零、进项照退,几乎必然是净退税)。不划算的典型情形:客户是终端消费者且对价格敏感——注册后你要么涨价 5%,要么自己吃掉这 5%。
2.3 各省税率:一张必须记住有四档的表
| 法域 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 卑诗省 | 5% GST + 7% PST(不合并) | 同 | 5% GST + 7% PST | 已生效(CRA) |
| 阿尔伯塔、育空、西北、努纳武特 | 5% GST,无省级销售税 | 同 | 5% GST | 已生效(CRA) |
| 萨斯喀彻温省 | 5% GST + 6% PST | 同 | 5% GST + 6% PST | 已生效 |
| 马尼托巴省 | 5% GST + 7% PST | 同 | 5% GST + 7% PST | 已生效 |
| 魁北克省 | 5% GST + 9.975% QST | 同 | 5% GST + 9.975% QST | 已生效 |
| 安大略省 | 13% HST | 13% | 13% HST | 已生效 |
| 新斯科舍省 | 15% HST | 2025-04-01 起 14% | 14% HST | 已生效;省级部分 10%→9%(Government of Nova Scotia (F…) |
| 新不伦瑞克、纽芬兰与拉布拉多、爱德华王子岛 | 15% HST | 15% | 15% HST | 已生效 |
收哪一档,看的是供应地 (place of supply),不是你在哪。温哥华的家具店把床垫送到多伦多,收的是 13%;温尼伯的电子店把笔记本送到哈利法克斯,收的是 14%;同一台笔记本如果客人自己到温尼伯来取,就变成 5% GST 加马尼托巴 7% PST(CRA)。
ℹ️
2.4 申报周期:不是自选,是按营业额指派
| 上一财年应税供应额 | 指派的申报周期 | 可自愿改成 | 申报与缴款期限 |
|---|---|---|---|
| 1,500,000 加元(2026 税年;已生效;官方公布值)及以下 | 年报 | 月报、季报 | 财年结束后 3 个月(个体户见下) |
| 超过 1,500,000 加元(2026 税年;已生效;官方公布值)至 6,000,000 加元(2026 税年;已生效;官方公布值) | 季报 | 月报 | 报告期结束后 1 个月 |
| 超过 6,000,000 加元(2026 税年;已生效;官方公布值) | 月报 | 无 | 报告期结束后 1 个月 |
数据来自 CRA;改周期用 GST20 表或 CRA 网上服务。跨过门槛时周期会在财年中途改变,且义务在纳税人一侧——CRA 不会替你盯着。
年中跨线从哪一天起改,规则写得很死(CRA)。原本年报的登记人:一个财年的第一个财季应税供应就超过 1,500,000 加元(2026 税年;已生效;官方公布值)(未超过 6,000,000 加元(2026 税年;已生效;官方公布值))的,从第二个财季第一天起改季报;前两个财季合计才超过的,从第三个财季第一天起改季报;到全年结束才超过的,从下一个财年第一天起改季报。一个财年内应税供应超过 6,000,000 加元(2026 税年;已生效;官方公布值) 的,从超线那个财季之后的下一个财季第一天起改月报。所以做年报的人不能只在年底看一次营业额,每个财季结束都要累计一次。
期限里藏着自雇者最贵的一个坑(CRA):财年结束日是 12 月 31 日、当年有经营收入的个体经营者,报表 6 月 15 日到期,但税款 4 月 30 日就到期。两个日期不一样。按 6 月 15 日缴款的人,从 5 月 1 日起就在计息。三个条件(个体经营者、12 月 31 日财年结束、当年有经营收入)缺任何一个,就退回「财年结束后三个月」这条通则。
🔧
长期净退税的人,应该主动把年报改成季报或月报
做出口、做零税率供应、或处在大额投入期的人,每个报告期都是政府欠你钱。年报意味着这笔钱在政府那里躺一年。改成月报,退税一个月回来一次。改周期不要钱、不用理由。
2.5 进项税额抵免:凭证按金额分三档,时效四年
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 最低档(只需供应商名称、日期、总金额) | 单笔含税 100 元以下 | 同 | 单笔含税 100 元以下 | 已生效;由旧法 30 元上调(CRA) |
| 中档(另需税额或含税声明、供应商登记号) | 100 元至 499.99 元 | 同 | 100 元至 499.99 元 | 已生效 |
| 高档(另需买方名称、货物或服务简述、付款条件) | 500 元及以上 | 同 | 500 元及以上 | 已生效;由旧法 150 元上调 |
| 生效方式 | 2024 年 6 月立法,追溯至 2021-04-20 | 同 | 同 | 已生效 |
| ITC 一般时效 | 4 年 | 4 年 | 4 年 | 长青(CRA) |
| 大户与上市金融机构时效 | 2 年(门槛额超 600 万元者) | 2 年 | 2 年 | 长青 |
三档的实务含义很具体:一张 60 元的加油小票不需要有你的名字,也不需要单独列出税额;一张 620 元的设备发票必须写上你的名号、说明买的是什么、写明付款条件——缺一项,稽查时这笔 ITC 就站不住。
时效是四年,不是「当期不报就作废」。 漏抵的 ITC 不必去改旧报表,直接加进后面某一期的第 106 行即可,只要没超过「可首次抵扣那一期结束后四年内结束的最后一个报告期」的申报到期日(CRA)。
简化进项法(simplified method for claiming ITCs)是常规法下算 ITC 的一条捷径:不必在账上把税单独拆出来,直接把含税采购总额乘以 5/105(或 13/113、14/114、15/115)。资格是上一财年全球应税收入(含关联人)1,000,000 加元(2026 税年;已生效;官方公布值)及以下,且在加拿大的应税采购 4,000,000 加元(2026 税年;已生效;官方公布值)及以下,无需申请、一经采用至少用满一年(CRA)。两道门各有一处容易漏(CRA):收入那道不只看上一财年,本财年此前各财季的应税供应累计(含关联人)也不能超过 1,000,000 加元(2026 税年;已生效;官方公布值);采购那道不含零税率采购,但进口到加拿大的采购及其税要算进去。它省的是记账力气,不改变应缴金额,也不免除保存 ITC 凭证的义务。同时用快速法的人,简化进项法只用来算仍然可抵的那几类采购(主要是资本性设备)。
2.6 快速法:一个用「少缴一点、不抵进项」换掉全部记账的选择
快速法 (quick method) 的交易结构是:你照常向客户收 5%/13%/14%/15%,但只按一个更低的汇款率上缴,代价是除资本性支出外几乎不能抵 ITC(CRA)。差额留在你口袋里,权当是政府替你估算的进项。
四个资格条件必须同时满足(CRA):① 在本报告期开始前已连续经营满 365 天(新登记人另有规定);② 这 365 天内没有撤销过快速法或简化进项法的选举;③ 不属于被点名排除的行业;④ 你与关联人的全球应税供应(含税、含零税率供应)不超过 400,000 加元(2026 税年;已生效;官方公布值),考察窗口是「最近五个财季中的头四个连续财季」或「最近五个财季中的后四个财季」,两个窗口任一符合即可;此外须在加拿大有常设机构。计算 400,000 加元(2026 税年;已生效;官方公布值)时剔除金融服务、不动产销售、资本资产与商誉。
被点名排除的行业值得逐条记住,因为它们恰恰是自雇密度最高的几类:记账、财务咨询、税务咨询、报税服务;法律、会计、精算等专业执业;上市金融机构;慈善机构;公共机构;政府资助占比达 40% 的非营利组织;市政当局;非营利的公立学院、校董会与大学;医院当局与相关机构。
选举与撤销:用 GST74 表(或 CRA 网上服务)作出与撤销,可在任一报告期的第一天起用;一经采用至少用满一年;撤销后要等满一年才能再选(CRA(1、2))。
1% 抵免:使用快速法者,对每个财政年度前 30,000 元合格供应(含税)享有 1% 的抵免,即每年最多 300 元,填在报表第 107 行。前提是快速法选举在财年开始时已经生效(新登记人则为成为登记人当日)(CRA)。
汇款率表在 2025 年 4 月 1 日之后变了形状——这是本页最容易被旧材料带偏的一处:
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年(现行) | 状态 |
|---|---|---|---|---|
| 表的列数(按常设机构所在法域税率) | 三列:5% / 13% / 15% | 2025-04-01 起四列,新增 14% 列 | 四列:5% / 13% / 14% / 15% | 已生效(CRA) |
| 服务类:常设机构在 5% 省、供应地 5% 省 | 3.6% | 3.6% | 3.6% | 长青 |
| 服务类:常设机构在 5% 省、供应地新斯科舍 | 12.0%(按 15% 行读) | 2025-04-01 起 11.3% | 11.3% | 已生效 |
| 服务类:常设机构与供应地均在新斯科舍 | 10.0%(按 15% 列行读) | 2025-04-01 起 9.4% | 9.4% | 已生效 |
| 进货转售类:常设机构在 5% 省、供应地 5% 省 | 1.8% | 1.8% | 1.8% | 长青 |
| 进货转售类:常设机构在 5% 省、供应地新斯科舍 | 10.4% | 2025-04-01 起 9.6% | 9.6% | 已生效 |
| 400,000 加元(2026 税年;已生效;官方公布值)资格门槛 | 400,000 加元(2026 税年;已生效;官方公布值) | 同 | 400,000 加元(2026 税年;已生效;官方公布值) | 长青 |
| 1% 抵免 | 前 30,000 元的 1% | 同 | 前 30,000 元的 1% | 长青 |
两组汇款率不是随便挑的:进货转售那一组(零售、批发)要求上一财年为转售而购入的货物成本(含税)至少占全年应税供应额(含税)的 40%;达不到 40% 的,一律用服务那一组(CRA)。
用快速法时仍可抵的 ITC 只有几类:不动产及其改良、资本资产(电脑、车辆等)及其改良、选举生效前已应付且未过时效的税,以及代理与拍卖相关的几种特殊情形(CRA)。也就是说,买车、买设备照样能抵,抵不了的是日常经营开销。
有几类供应不进快速法的算式:零税率供应、境外供应、不动产销售、资本资产销售、给员工或股东的应税福利、若干自评税情形——这些要按常规法单独算,全额报进第 103 行(CRA)。
2.7 本节的数字各管一件事
这一节出现的门槛都以加元计,最容易被放进同一张无标签的表里互相套用。它们的对象、期间与后果各不相同:
| 数字 | 回答的问题 | 数的是什么、按什么期间 |
|---|---|---|
| 30,000 元 | 要不要注册(小供应商) | 本人全部生意连同关联人的全球应税供应,按单个日历季度与连续四个日历季度两条路径(CRA) |
| 30 笔且 2,800 元 | 平台要不要把你报给 CRA | 一个申报期内在平台上卖货的笔数与对价;与注册义务无关(CRA) |
| 400,000 加元(2026 税年;已生效;官方公布值) | 能不能用快速法 | 含税、含零税率供应,连同关联人,五个财季里任一组连续四个财季(CRA) |
| 30,000 元与 1% | 快速法抵免的基数与比率 | 每个财年前 30,000 元合格供应(含税),选举须在财年开始时已生效(CRA) |
| 1,500,000 加元(2026 税年;已生效;官方公布值)/6,000,000 加元(2026 税年;已生效;官方公布值) | 年报、季报还是月报 | 上一财年应税供应,以及本财年内逐季累计(CRA) |
| 1,000,000 加元(2026 税年;已生效;官方公布值)/4,000,000 加元(2026 税年;已生效;官方公布值) | 能不能用简化进项法 | 上一财年全球应税收入(含关联人)并本财年累计;上一财年加拿大应税采购(CRA) |
| 100 元/500 元 | 进项凭证要写多少信息 | 单张发票的含税金额(CRA) |
三、实务流程:一张表、九个行号、两条不同的走法
3.1 GST34 报表的行序
所有登记人(慈善机构与指定上市金融机构除外)用电子方式申报,通道包括 CRA 网上账户、GST/HST NETFILE、以及金融机构的网银缴税(CRA)。报表主体是九个行号(CRA):
第 101 行填总收入;第 103 行填已收或应收的 GST/HST;第 104 行是增加净税的调整项;第 105 行是 103 与 104 之和;第 106 行填已付或应付的 GST/HST,即进项税额抵免;第 107 行是减少净税的调整项;第 108 行是 106 与 107 之和;第 109 行是净税,即 105 减 108,正数补缴、负数退税。
同一张表,常规法与快速法的第 101 行装的不是同一个数——这是快速法算错的头号来源(CRA):
常规法下,第 101 行填不含税的总收入(包括零税率供应与豁免供应),第 103 行另填实际收到或应收的税。
快速法下,第 101 行填含税的应税供应额,第 103 行的算法是:第一步,第 101 行乘以适用汇款率;第二步,把不适用快速法的那些供应上收的税全额算出来;第三步,两者相加填入第 103 行。把不含税额乘以汇款率,等于系统性少报销项,稽查时是补税加利息。
3.2 快速法与所得税报表的接口
快速法留在口袋里的那部分税是应税收入,不是白拿的。具体两笔:已收税额与实际上缴额的差,作为经营收入并入 T2125 表的收入部分;1% 抵免那笔(最多 300 元),作为政府补助另行计入。同时,因为你抵不了日常开销的进项,这些开销在所得税上按含税金额扣除——这一条常被漏掉,漏掉就等于把已经花掉的税又交了一次所得税。
第 3.3 节的第一个案例会证明一件事:这三项加总之后,快速法在所得税上多出来的应税收入,恰好等于它在货劳税上省下来的现金。所以快速法的真实收益是「省下的现金 ×(1 − 边际税率)」,不是「省下的现金」。
3.3 什么时候快速法更划算:一个能自己算的临界点
设不含税营业额为 R,一年里含 GST/HST 的应税采购(不含资本资产)为 P,用卑诗省的服务类为例:
快速法应缴 = 1.05R × 3.6% = 0.0378R;常规法应缴 = 0.05R − 0.05P。两者相等时,0.05P = 0.0122R,即 P ≈ 24.4% × R。
把同样的算式套到其他法域:安大略省服务类是 1.13R × 8.8% = 0.09944R,临界点 P ≈ 23.5%R;新斯科舍省服务类是 1.14R × 9.4% = 0.10716R,临界点 P ≈ 23.5%R;15% 省服务类是 1.15R × 10.0% = 0.115R,临界点 P ≈ 23.3%R。
四个法域的临界点都落在 23% 到 25% 之间(以上为按现行汇款率所作的示例推算,非官方口径)。这给出一条好用的经验法则:应税采购占营业额不到四分之一的服务类自雇者,用快速法通常更省;超过四分之一的,用常规法。 再加上 1% 抵免那最多 300 元,天平会再往快速法偏一点点。
三类人几乎注定不该用快速法:进货占比高的零售(成本比例远超临界点);大量转包出去的承包商(分包发票上的税抵不回来);被点名排除的行业(根本没有资格)。
3.4 凭证与保存
即使用快速法、日常进项不抵,账簿与单据仍须保存六年,从相关年度结束起算;CRA 可能要求保存更久,提前销毁须书面申请并等到书面批准(CRA)。理由很直白:CRA 要能验证的不只是你抵了多少,还有你有没有资格用快速法、你的应税供应额是多少。
退货与事后折让不能直接改原发票。 要把已经收过的 GST/HST 退给或记给客户时,供应方开贷项通知单 (credit note),或由客户开借项通知单 (debit note);单上要写明这是通知单、双方名称与登记号、开单日期、调整的税额(或写明总额已含税款调整并注明税率)(CRA)。供应方把这笔税从后面某期的净税里减回;客户那一侧如果已经按原额抵过 ITC,就要把调整额加回净税。两边同步动,账才对得上——只有卖方减了、买方没加回,是稽查时最容易被对出来的一类差异。
四、联邦之外:卑诗省这一段怎么走
卑诗省的 GST 与 PST 是两套完全独立的税。 联邦 5% GST 走本页讲的整条链;省级 7% PST 是零售销售税,不进链、不抵扣(CRA)。三个后果,卑诗省自雇者每一条都会撞上:
第一,发票上的 12% 只有 5% 能抵回来。 在卑诗省买一台 2,000 元的设备,付 100 元 GST 加 140 元 PST,能进第 106 行的只有 100 元;那 140 元 PST 是成本,在所得税上作为资产成本或开销扣除。把 240 元全填进 ITC,是本地最常见的一种错报(CRA)。
第二,PST 有它自己的一套注册与申报,与 GST/HST 无关。 卖实物商品、做软件与电信服务、提供应税服务的人可能同时要注册两套;只做豁免于 PST 的服务(如多数专业咨询)而应税于 GST 的人,则只注册一套。两套的门槛、周期、表格互不相同,不要用一边的规则去推另一边。
第三,快速法的汇款率与 PST 无关。 卑诗省服务类 3.6% 那个数只吞掉 GST 那 5% 的一部分,PST 该收照收、该缴照缴。
出租车与商业网约车司机是全国统一的一条例外(CRA):自雇提供应税客运服务的人,不论收入多少,第一天就必须注册,30,000 元门槛对他们不适用。技术上还有两点:车费视为含税,销项要用 5/105、13/113、14/114、15/115 从车费里倒算,而不是在车费之上另加;保险费与利息本身不含 GST/HST,永远抵不出 ITC。送餐、代购、代跑腿类平台工作不属于「客运」,仍按一般 30,000 元门槛处理——这一块与平台报数的交叉,见 ca-business-04-gig-platforms。
新房相关的两支退税,卑诗省读者常问:原有的新房退税 (GST/HST new housing rebate) 联邦部分卡在公允市价低于 450,000 元,这条线多年未调,在大温地区实际等于零覆盖(CRA(1、2))。2025 年起另有首次购房者 GST 退税:新建或大幅翻新的首套自住房,公允市价 100 万元及以下全退(最高 50,000 元),100 万至 150 万元线性递减,150 万元以上归零;关键条件包括:申请人年满 18 岁、是公民或永久居民,当年及前四个历年都没住过本人或配偶自有的房子;合同须 2025-03-20 或之后、2031 年前与建商签订(自建房看开工日),2031 年前开工、2036 年前基本完工并过户;申请人须为首个入住者;产权转移后两年内申请(CRA)。法律依据是 Bill C-4,国会立法进度页记载 2026-03-12 御准(CRA 的 GST/HST 通讯第 122 期写成 3 月 13 日,以国会记录为准)。安大略省另有省级部分最高 80,000 元的首次购房者退税,条件跟随联邦。两支并存,但同一笔税不能领两次:同一房屋已经领过原有新房退税的,申请首次购房者退税时要把已领的数额扣掉。 短租物业为什么会被拖进 GST/HST,见 ca-property-03-short-term-rental-uht-end。
ℹ️
「GST/HST credit」这个名字 2026 年 7 月起已经不存在了
那是发给低收入个人的季度补助,与本页讲的注册、收税、抵扣完全是两回事,但名字太像,常被混为一谈。它自 2026 年 7 月起改名为加拿大食品与必需品补助 (Canada Groceries and Essentials Benefit),并增额 25%,计算方法未变。作为自雇者,你既可能要替政府收 GST/HST,又可能同时在领这笔补助——两件事互不影响。
五、历史变革:这一章为什么每隔几年就要重写
1991 年 1 月 1 日,货劳税取代了旧的制造商销售税,30,000 元的小供应商门槛也在同一天定下。三十五年过去,这个数一次都没有调过,也从来不指数化。以 1991 年的物价看,30,000 元是一门相当有规模的生意;今天它只是一个兼职设计师半年的收入。门槛的实际严厉程度是靠通胀一年年悄悄加码的——这解释了为什么越来越多的兼职者会莫名其妙地跨线。
1997 年,新斯科舍、新不伦瑞克、纽芬兰与拉布拉多率先把省税并入联邦这条链,统一销售税诞生。此后安大略与卑诗省在 2010 年加入;卑诗省 2013 年 4 月 1 日退回 GST 加 PST 的双轨制——这是加拿大唯一一次统一销售税被公投推翻。今天卑诗省自雇者要同时应付两套税,根源就在这里。
2025 年 4 月 1 日,新斯科舍省把省级部分从 10% 降到 9%,合计税率 15% → 14%(Government of Nova Scotia (F…)。这是 2010 年以来 HST 首次下调,也是本页所有表格里最新的一处结构性变化:税率表多了一档,快速法汇款率表多了一列一行,含税倒算多了一个因子。
进项凭证门槛的上调是一条容易被忽略的好消息:立法在 2024 年 6 月通过,但追溯适用至 2021 年 4 月 20 日,把两档门槛从 30 元与 150 元上调到 100 元与 500 元(CRA)。凡是照旧口径整理凭证的人,可以放松不少。
2024 年起结束的报告期强制电子申报,原先 1,500,000 加元(2026 税年;已生效;官方公布值)的电子申报门槛同时取消(CRA(1、2))。纸质报表从这一年起对绝大多数登记人不再是一个选项。
2025 年新增首次购房者 GST 退税,这是新房那一支多年来最大的一次扩围。
六、案例:三个本地场景(人名与数字均为示例)
6.1 温哥华的自由撰稿人:快速法省下来的每一块钱都要交所得税
情景。 周女士在温哥华做自由撰稿与内容策划(示例),常设机构与全部客户都在卑诗省。2026 税年不含税营业额 120,000 元,全部为应税供应;全年含 GST 的经营采购(软件订阅、设备耗材、外包插画等,不含资本资产)为 18,900 元,其中 GST 900 元。她 2025 年就已注册并连续经营满一年,不属于被排除行业,营业额远低于 400,000 加元(2026 税年;已生效;官方公布值)。
适用规则。 服务类、常设机构在 5% 法域、供应地也在 5% 法域,汇款率 3.6%;她还够得上每财年前 30,000 元合格供应的 1% 抵免(最多 300 元)。
算出的数。 她全年收到 GST 6,000 元(120,000 × 5%)。
常规法:6,000 − 900 = 5,100 元。
快速法:第 101 行填含税的 126,000 元,第 103 行 = 126,000 × 3.6% = 4,536 元;第 107 行填 1% 抵免 300 元;净税 = 4,236 元。
现金上省了 864 元。 但所得税那一侧同步发生三件事:留在口袋里的 1,464 元(6,000 − 4,536)计入经营收入;1% 抵免 300 元作为政府补助计入;由于不抵进项,那 900 元 GST 随开销一起按含税额扣除,多出 900 元扣除。净增应税收入 = 1,464 + 300 − 900 = 864 元,与省下的现金分毫不差。 按 30% 的边际税率算,税后实得约 605 元。
常见错报。 一是把 120,000 元(不含税)填进快速法的第 101 行,算出 4,320 元、少报 216 元;二是年底做所得税时忘了把那 1,464 元与 300 元计入收入;三是用了快速法还照抄常规法的进项去填第 106 行——那是重复受益,稽查必调。
6.2 素里的网约车司机:必须注册,而且快速法未必更好
情景。 陈先生在素里全职跑网约车(示例),2026 税年平台结算的乘客车费合计 46,000 元(车费视为含税)。全年开销:燃油 6,500 元(含 GST)、维修与洗车 2,100 元(含 GST)、手机与流量 840 元(含 GST)、平台服务费 9,200 元另加 GST 460 元、保险 2,400 元、车贷利息若干。他没有在本年购车。
适用规则。 客运服务的提供者不论收入多少都必须注册,30,000 元门槛不适用(CRA)。销项从车费里倒算:46,000 × 5 ÷ 105 = 2,190 元。保险与利息不含 GST,永远抵不出 ITC。
算出的数。
常规法:可抵进项 = 燃油 6,500 × 5/105 = 309 元 + 维修洗车 2,100 × 5/105 = 100 元 + 通讯 840 × 5/105 = 40 元 + 平台服务费的 460 元 = 909 元。净税 = 2,190 − 909 = 1,281 元。
快速法:第 101 行填含税的 46,000 元,46,000 × 3.6% = 1,656 元,减 1% 抵免 300 元,净税 = 1,356 元。
常规法反而少缴 75 元。 原因正是第 3.3 节那条临界点:他的应税采购(含平台服务费)约占车费的 41%,远超 24% 的临界线。平台服务费上的那 460 元是决定性的一项——很多司机没有意识到平台向自己收取的服务费上也带着可抵的税。
如果他今年买了车,差距会更大:车辆属资本资产,快速法下仍可抵,但常规法下同样能抵,且常规法还能继续抵日常开销,天平只会更偏。结论:进项占比高的网约车司机,通常不该选快速法。 平台年度汇总单与所得税那一侧的对接,见 ca-business-04-gig-platforms。
常见错报。 把 46,000 元当成不含税额、再另加 5% 算销项(多报 110 元);把保险与利息按 5/105 拆出「进项」(虚报 ITC);以及最贵的那一种——因为「才跑了四万多、没到三万门槛的两倍」而根本没注册,追溯期内每一笔车费都要补出 5/105。
6.3 列治文的小型零售店:40% 测试与年报改季报
情景。 李先生在列治文经营一家小型家居用品店(示例),常设机构与全部销售都在卑诗省。2026 税年不含税销售额 280,000 元;上一财年为转售而购入的货物成本(含税)为 178,500 元,占当年含税销售额的比例明显超过 40%。本年进货 170,000 元另加 GST 8,500 元,租金水电与耗材 30,000 元另加 GST 1,500 元。上一财年应税供应额未超过 1,500,000 加元(2026 税年;已生效;官方公布值)。
适用规则。 他满足进货转售 40% 测试,可用那一组汇款率;常设机构与供应地均在 5% 法域,汇款率 1.8%。申报周期按上一财年营业额指派为年报,可自愿改季报或月报(CRA)。
算出的数。 全年收到 GST 14,000 元(280,000 × 5%)。
常规法:可抵进项 = 8,500 + 1,500 = 10,000 元;净税 = 14,000 − 10,000 = 4,000 元。
快速法:第 101 行填含税的 294,000 元,294,000 × 1.8% = 5,292 元,减 1% 抵免 300 元,净税 = 4,992 元。
常规法少缴 992 元。 1.8% 这个汇款率的设计前提是「进货成本约占四成」;李先生的实际进货占比远高于此,快速法就吃亏了。能用不等于该用。
申报周期这一侧还有一笔账。 他是有限公司、财年 12 月 31 日结束,年报的申报与缴款期限都是次年 3 月 31 日。如果改成季报,他要多做三次申报,但每季度只需备一笔小额税款,不必在 3 月 31 日一次性拿出四千元。反过来,如果他处在扩张期、常年净退税,季报能让退税一年回来四次而不是一次。
常见错报。 用 40% 测试时拿本年进货去测(规则看的是上一财年);把 PST 一并填进第 106 行(卑诗省 PST 不可抵);以及跨过 1,500,000 加元(2026 税年;已生效;官方公布值)后仍按年报交表——周期变更的义务在纳税人一侧。
七、常见错报与自查清单
- 只按「连续四季累计」盯门槛,忘了单季那条路。 识别方法:把一年按 1–3、4–6、7–9、10–12 月切成四段,逐段看有没有单季超过 30,000 元;有,就回头找是哪一笔跨的线——注册生效日就是那一天,那一笔本身要收税(CRA)。
- 两门生意分开数门槛。 识别方法:问「我名下还有没有别的应税生意」「有没有关联人」;有就必须合并计算,豁免供应不计入(CRA)。
- 把零税率当豁免,或反过来。 识别方法:问「我注册之后能不能把进货的税抵回来」。能抵是零税率,不能抵是豁免。做出口而不注册,等于每年白送一笔进项(CRA)。
- 快速法下把不含税额填进第 101 行。 识别方法:拿第 101 行的数除以营业额,比值应约等于 1.05(或 1.13 / 1.14 / 1.15);等于 1 就是填错了(CRA)。
- 用了快速法还照抄常规法的日常进项。 识别方法:看第 106 行里有没有房租、水电、办公耗材这类经营开销——快速法下只有不动产、资本资产与几种特殊情形可以进这一行(CRA)。
- 卑诗省把发票上的 12% 全当成 ITC。 识别方法:把发票上的税拆成 5% 与 7% 两块,只有 5% 那块进第 106 行(CRA)。
- 年底做所得税时忘了把快速法留下的差额计入收入。 识别方法:只要当年用过快速法,收入表上就必须有一笔「已收税额减实缴税额」的加项,外加最多 300 元的 1% 抵免(第 3.2 节)。
- 个体经营者按 6 月 15 日缴款。 识别方法:财年 12 月 31 日结束且当年有经营收入的个体户,缴款 4 月 30 日、申报 6 月 15 日,两个日期不同(CRA)。
- 网约车与出租车司机等到过三万才注册。 识别方法:只要是自雇提供应税客运,第一天就要注册;顺带检查有没有把车费当成不含税额去外加税(CRA)。
- 没生意的年份不报。 识别方法:注册未注销就必须每期申报,零申报成本为零;不报会先收到申报传票,再加 250 元罚款,另有迟报公式 A + (B × C)(CRA(1、2))。
- 凭证按旧的 30 元与 150 元门槛整理。 识别方法:现行三档是 100 元以下、100 元至 499.99 元、500 元及以上,且追溯至 2021 年 4 月 20 日;500 元以上的发票必须有买方名称、货物或服务简述与付款条件(CRA)。
- 2025 年 4 月 1 日之后的新斯科舍交易还用 15% 或 15/115。 识别方法:凡涉及新斯科舍的供应地或常设机构,税率 14%、倒算因子 14/114、快速法查第三列(CRA)。
术语双语对照
| English | 中文 | 一句话机制 |
|---|---|---|
| GST / HST | 货劳税/统一销售税 | 联邦增值税;HST 省把省税并入同一条链,一张表申报 |
| registrant | 登记人 | 已注册 GST/HST 账号者;只有登记人能开进项税额抵免 |
| small supplier | 小供应商 | 四个连续日历季度全球应税供应不超过 30,000 元者,可不注册 |
| taxable supply | 应税供应 | 按 5%/13%/14%/15% 收税,进项可抵 |
| zero-rated supply | 零税率供应 | 税率为 0 的应税供应;不收税但进项照抵(基本食品、出口、处方药等) |
| exempt supply | 豁免供应 | 不在税网内;不收税且进项不可抵(住宅长租、托儿、多数金融与保险服务) |
| input tax credit (ITC) | 进项税额抵免 | 把自己被收的 GST/HST 抵回来,填在报表第 106 行 |
| place of supply | 供应地 | 决定收哪一档税率的地点规则,看货物交付地或服务提供地,不看卖家所在地 |
| effective date of registration | 注册生效日 | 从这一天起必须收税;单季超线者即为跨线那一笔的当日 |
| voluntary registration | 自愿注册 | 未达门槛也可注册,生效日通常为申请日,可回溯最多 30 天 |
| reporting period | 报告期 | 年/季/月,按上一财年应税供应额指派(1,500,000 与 6,000,000 两道门) |
| quick method | 快速法 | 照常收税、按较低汇款率上缴、几乎不抵进项;用 GST74 表选举 |
| remittance rate | 汇款率 | 快速法下乘在含税营业额上的比率,按常设机构与供应地两个维度查表 |
| simplified method for claiming ITCs | 简化进项法 | 常规法下算进项的捷径:含税采购总额乘 5/105 等因子;1,000,000/4,000,000 双门槛 |
| associate | 关联人 | 计算 30,000 元与 400,000 加元(2026 税年;已生效;官方公布值)门槛时必须合并计算的关联主体 |
| permanent establishment (PE) | 常设机构 | 快速法查表的第一个维度,也是必须位于加拿大的资格条件 |
| Form GST34 | GST/HST 报表 | 主申报表;九个行号,第 109 行是净税 |
| GST/HST NETFILE | 电子申报通道 | 2024 年起结束的报告期强制电子申报(慈善机构与指定上市金融机构除外) |
| Form GST74 | 快速法选举与撤销表 | 选用或撤销快速法;撤销后须满一年才能再选 |
| Form GST20 | 报告期选举表 | 改申报周期用;也可在 CRA 网上服务办理 |
| Form GST370 | 雇员与合伙人退税申请表 | 雇员或合伙人退回自己扣除项里的 GST/HST,结果落在 T1 表 line 45700 |
| Form T2125 | 营业或专业活动报表 | 所得税一侧;快速法留下的差额与 1% 抵免在这里计入收入 |
| new housing rebate | 新房退税 | 联邦部分以公允市价低于 450,000 元为限,多年未调 |
| first-time home buyers' GST rebate | 首次购房者 GST 退税 | 2025 年起;首套新房公允市价 100 万元及以下全退,最高 50,000 元 |
| demand to file | 申报传票 | 收到后仍不报,另加 250 元罚款 |
| tax cascading | 税上税 | 未注册者被收的税叠进售价再被收一次税,是增值税设计要避免的现象 |
来源
CRA 现行页面与官方指南:注册与小供应商门槛(CRA)· 数字平台申报规则的排除卖家(CRA)· 年中改申报周期、简化进项法资格细节与贷项通知单(RC4022,2026-09-13 回核,CRA)· 各省税率与供应地规则(CRA(1、2))· 供应三分类与 ITC 分野(CRA)· 快速法指南 RC4058(CRA)· 申报期限与强制电子申报(CRA)· 报告期门槛、凭证三档、ITC 时效与简化进项法(CRA)· 出租车与网约车(CRA)· 罚款(CRA)· 报表逐行说明(CRA)· 新房退税(CRA)· 首次购房者 GST 退税(CRA)· 新斯科舍降税公告(Government of Nova Scotia (F…)· 雇员退税 line 45700 与 GST370(CRA(1、2))。
相邻页:ca-business-01-t2125-self-employment(自雇身份与 T2125)· ca-business-02-home-office-vehicle-cca(车辆与资本性支出)· ca-business-04-gig-platforms(平台报数)· ca-property-03-short-term-rental-uht-end(短租与 GST/HST)· ca-provincial-01-bc-tax-credits-2026(卑诗省抵免)。