核实日期:2026-10-30|本页口径:2026 税年企业福利与美国股东、员工个人抵免的边界。资格、家庭条件、表格版本、年度金额和协调规则按适用年度复核;下一次复核:2027-01-31。
公司为员工或股东支付费用,不能简单说成“公司有福利,所以个人一定有抵免”。这里至少有三个问题:公司如何记账和报告;收款人是否取得需要报告的利益;美国个人是否满足身份、收入、家庭、用途和年度条件。付款真实只证明发生了交易,不自动证明个人可以使用抵免。
先看美国股东拿到公司分红后适用的税率线
美国股东从加拿大公司取得的合格股息,和长期资本利得一样按 0%、15%、20% 三档计税。2026 年各档上限如下(按含股息在内的应税收入计):
| 申报身份 | 0% 档上限 | 15% 档上限 |
|---|---|---|
| 单身 | 49,450 美元 | 545,500 美元 |
| 夫妻合报 | 98,900 美元 | 613,700 美元 |
| 夫妻分报 | 49,450 美元 | 306,850 美元 |
| 户主 | 66,200 美元 | 579,600 美元 |
超过 15% 档上限的部分按 20% 计。公司分红前能告诉股东的只是金额和日期;股东落在哪一档,取决于他的工资、配偶收入和其他来源,这正是下文强调“公司事实与个人事实分开”的原因。同一笔钱如果改按工资发放,就走普通所得税率,不享受这张表。
一、确认受益人和付款路径
第一步是确认受益人。付款给员工本人、配偶、子女、股东或关联实体,记录要求可能不同。公司政策记录福利对象、提供日期、地点、业务目的、个人分摊、公司承担比例和是否进入工资。家庭关系和合资格身份则由个人顾问按税年确认。
不要把“股东”当作一种完整税务身份。股东可能同时是董事、雇员、美国税务居民、加拿大居民或另一公司的管理人员。每个角色有不同付款路径。董事会决议能证明公司批准福利,不能单独证明个人满足抵免条件;工资单能证明公司报告金额,不能单独证明费用用途合格。
直接支付要保存供应商发票和付款回执;员工先付款再报销,要保存原始收据、审批和报销日期;固定津贴要保存政策、金额和未用余额;贷款或免除贷款要保存协议、还款和变更。四类付款不能都塞进一个“教育福利”代码,否则年末无法判断金额是否已进工资。
二、抵免先问资格再算金额
基本做法是建立七列条件表:主体、年度、关系、用途、收入、已获补助、是否已被其他制度使用。公司财务可以填付款金额和日期,但家庭关系、共同申报、其他照护人、其他雇主福利和家庭收入通常必须由个人确认。
同一支出不能因两个主体付款就重复产生抵免。公司、员工、政府或保险计划分别承担一部分时,先做资金来源表,再判断个人实际承担。公司报销已经减少个人负担,不能把公司付款和个人自付简单相加。退款和取消也要与原付款关联。
收入条件不能用公司营业额代替。美国股东的工资、分红、合伙分配、配偶收入和其他来源都可能影响资格。公司只知道自己付款的那一段,最安全的交接方式是把公司已知事实和个人待确认问题分开,不替个人填写未知总收入。
三、三栏勾稽防止重复
三栏勾稽要把同一事件放进三栏:公司会计及工资、加拿大或跨境信息表、美国个人申报。三栏相同不一定正确,三栏不同也不一定错误;每个差异要有解释。公司全额承担培训,个人只可能有一部分符合美国条件,差异应保留而不是强行调平。
每季导出福利清单,按员工、受益人、福利类型、支付主体、原币、美元金额、工资代码、已报告状态和待判断问题排列。年度结束锁定版本。若同一发票交给两个关联公司报销,保存两次提交和纠正记录,不要只删除一行。
若家庭成员由不同主体支付,把“谁付款”和“谁有资格”设为两个工作流。公司先完成付款和工资记录,个人再确认家庭事实。个人资料未经授权不应扩散到公司全员。缺少学校文件、抬头不一致或退款未入账时,状态写待补,不能先按最有利结果计算。
四、教育、照护和保险事实包
实际做法是建立事实包。教育付款要有课程、受益人、付款人、入学证明、报销政策和其他资助;照护付款要有服务日期、照护对象、提供者、地点、付款和工作关联;保险或医疗福利要有计划文件、覆盖对象、公司比例和个人负担。公司可以保存处理工资所需的最少资料,把家庭问题交给个人顾问。
福利由美国子公司提供、加拿大公司代付时,确认实际雇主、成本承担、内部转账和员工取得的表格。关联公司内部发票不能替代员工记录。主体不一致时,不要只改文件标题,应重新整理事实并请顾问判断。
五、年度维护和案例
发现福利错分类,先冻结原始资料,再记录发现日期、年度、员工、金额、原分类、拟分类、已发出的表格、顾问通知和是否更正。更正版本与原提交并存,保留接收证明。2027-01-31 重新检查抵免条件、家庭规则、表格、金额、福利协调和汇率,历史“适用”不能自动复制。
案例:公司为美国股东子女支付培训费,股东个人又收到另一雇主补助。正确顺序是确认主体、受益人、课程、政策和两笔补助,再由个人顾问判断可用部分。公司不能把全部付款标为个人抵免,也不能假定另一雇主资料为零。
本页数字和条件只针对 2026 年。原则是“资格先于计算”,公司事实、个人事实和重复检查三份记录分开。做完的标准是公司证明付了什么、为谁付、如何入账,个人补足家庭条件,顾问能从三栏表解释最终申报位置。
企业还应把“未使用”“不合资格”和“资料未齐”三种状态分开。未使用表示已经确认项目和资格,但本年度尚未在任何表格使用;不合资格表示顾问根据已确认事实作出否定判断;资料未齐表示不能作结论。三者都可能在系统中显示为零,但维护动作完全不同。对未使用项目检查是否存在另一主体已经申报,对不合资格项目保存判断理由,对资料未齐项目设置负责人和截止日。
家庭抵免的资料交接要特别注意时间点。公司知道付款发生日,不一定知道服务提供日、退款日或个人取得补助的日期。每次季度结账都列出跨年项目,让员工确认课程或服务是否已经完成。若员工离职,福利可能停止、退回或转为个人承担;离职日和福利终止日要同时保存。这样下一年度不会把旧员工的受益人信息继续带入新文件。
若公司福利政策与实际付款不一致,先保留政策原件、例外批准和实际执行记录,再由顾问判断后果。不要只修改政策文件来追认已经发生的付款。政策、工资代码、董事会决议和银行流水应形成同一事件链。每年复核时抽取几笔大额和几笔小额福利,分别从公司账和个人申报反向追踪,才能发现小额项目长期重复使用的问题。
抽检记录应保留样本期间、选择理由、缺件负责人和关闭日期,不能只写“已检查”。
若抽检发现同一收据出现在两个主体,先保存两边的原始提交,再记录冲销、退款或工资更正。若发现个人资格资料缺失,不能用公司员工档案中的假设填补,应将问题交回员工或顾问确认。福利清单关闭前,由复核人确认公司金额、个人资料、补助来源和最终表格互相没有无法解释的差异;复核人的签名、日期和版本号一起保存,避免下一年度只剩一个没有上下文的“通过”标记。
想检验自己,可以做本板块的练习题(共 124 道):按主题练习。
延伸阅读
论坛全文:加拿大公司支付教育与照护费:美国股东报税要补哪些资料
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
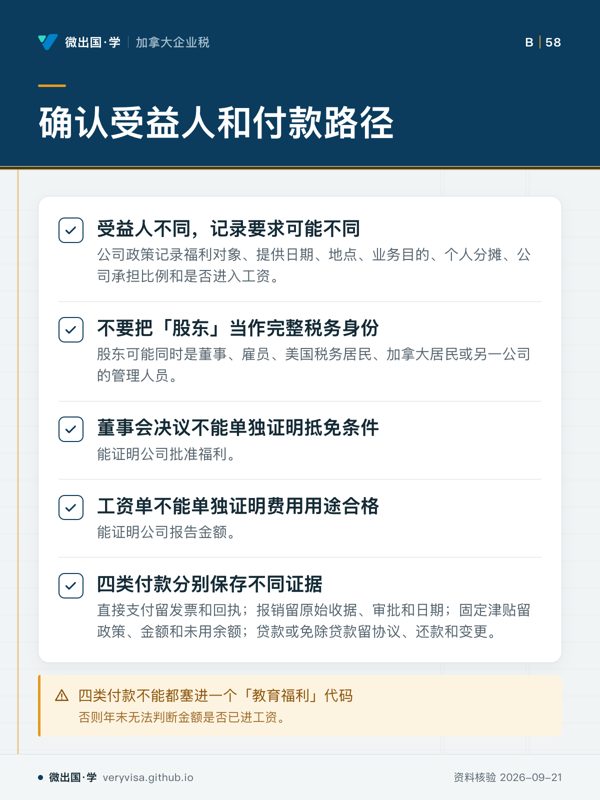
- 先看第一步先分受益人,再分付款路径。
- 易漏家庭关系和合资格身份则由个人顾问按税年确认。
- 下一步去练习,带角色和付款问题请个人顾问确认。
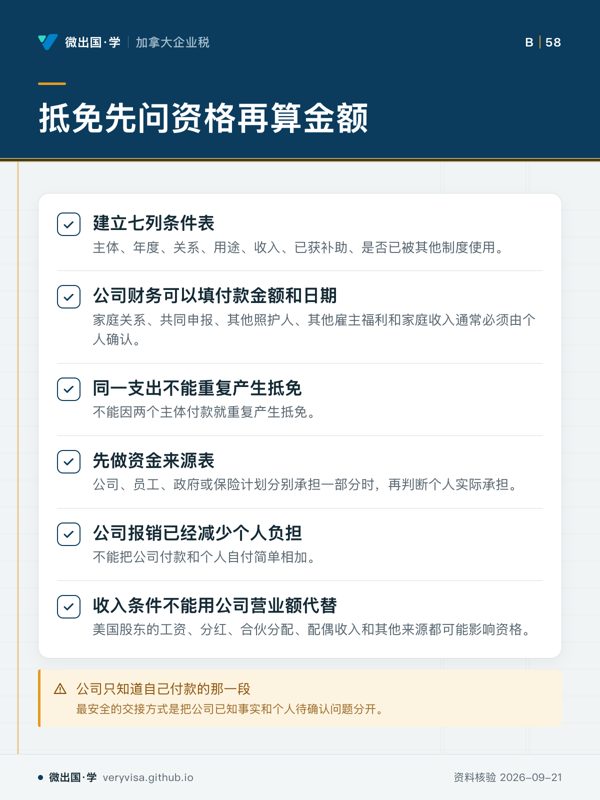
- 先看先从七列条件表看资格,再处理付款金额。
- 易漏退款和取消也要与原付款关联,公司不替个人填写未知总收入。
- 下一步去练习,按资金来源判断个人实际承担。
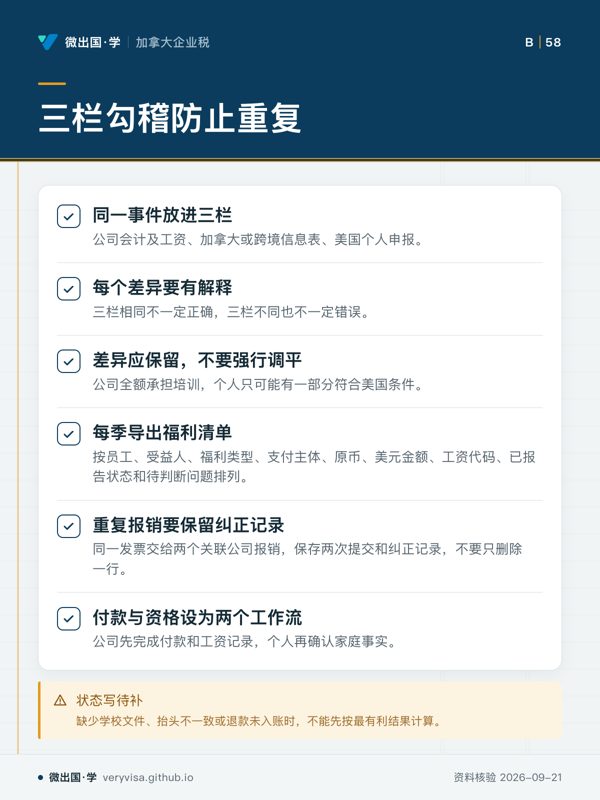
- 先看先看三栏之间的差异,不要只求相同。
- 易漏个人资料未经授权不应扩散到公司全员。
- 下一步去进度,年度结束锁定版本。
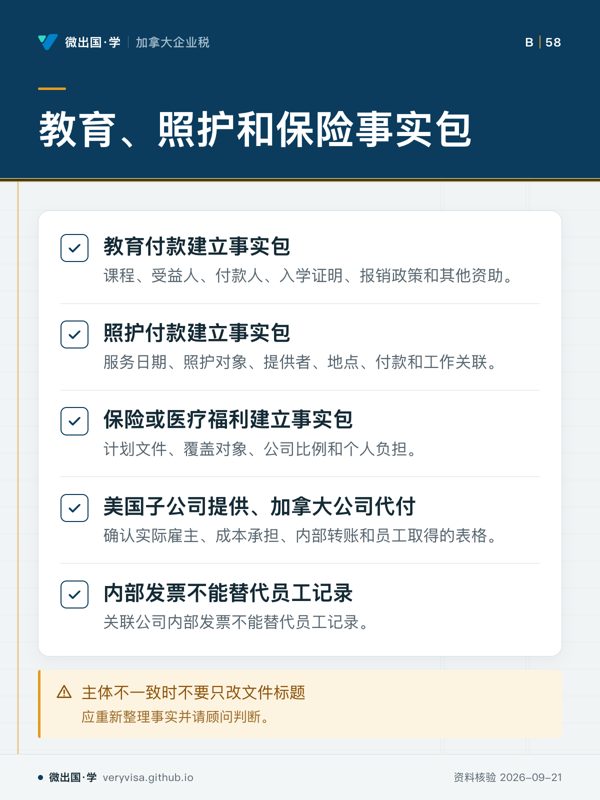
- 先看先按教育、照护、保险或医疗福利分别收资料。
- 易漏公司可以保存处理工资所需的最少资料,把家庭问题交给个人顾问。
- 下一步去练习,再带事实包请顾问判断。