核实日期:2026-10-30|本页适用口径:2026 税年公司及企业主在美国关联、员工退休安排、家庭投资账户和省级参数上的年度维护。下一次复核:2027-01-31;CRA、IRS 发布新年度表或法律状态变化时提前复核。
企业税务台账最容易失控的地方,是把“今年使用的数字”写成没有年份的常数。税率、门槛、退休账户限额、投资收入限制和省级金额,有的每年指数化,有的多年不变,有的由法规公式提前确定,有的仍停留在预算案或提案阶段。公司如果只在报税季复制上一年 Excel,就无法知道一个数字是确实没有变化,还是根本没有复核。
数字台账必须有五个栏
每一个会进入工资、分红、投资或申报模型的数字,至少需要:适用税年、数值与单位、适用主体、来源及核实日期、下一次复核日期。若数字由公式推算,还要加公式和输入。若数字仍是提案,必须加状态;若旧资料与现行规则不同,要并列记录旧值与现行值。
例如“2026 年投资收入上限”不能只存一个 12,200,而要写明这是美国 EITC 的投资收入上限,适用的是哪一类申报人及哪一税年。加拿大公司给员工做福利规划时,不能把它误放在加拿大个人抵免栏;同样,企业主在美国申报中使用的数字,也不能因为账户在加拿大就自动归入加拿大税表。
美国 EITC 投资收入限制的边界
美国劳动所得税抵免(EITC)的投资收入上限从 2024 年 11,600 美元、2025 年 11,950 美元到 2026 年 12,200 美元的年度序列,2026 年有三个或以上合格子女的最高抵免为 8,231 美元。它首先是美国个人联邦抵免的资格筛选,不是加拿大公司可以给员工承诺的奖金,也不是公司把投资收入分配给股东后就能直接套用的税率。
企业有美国员工或美国股东时,应在人员档案中区分工资、利息、股息、资本利得和公司分配。投资收入的性质、数额、申报身份及合格子女数量都可能影响 EITC;公司最多提供 W-2、1099 或付款记录,不能根据工资总额替员工裁定抵免。若公司代员工准备跨境资料,需在清单上写“由个人报税人确认 EITC 资格”,避免内部估算被误当成税务承诺。
限时扣除要单独标注状态和表格
OBBBA 新增了四项只适用于 2025 至 2028 税年的限时扣除:65 岁以上老年扣除每人 6,000 美元、合格小费最多 25,000 美元、加班溢价部分最多 12,500 美元(合报 25,000 美元)、合格新车贷款利息最多 10,000 美元,都通过 Schedule 1-A 计算,汇总到 1040 的 line 13b。企业主或雇主在解释薪酬时,必须把“公司支付了什么”与“员工可能在个人申报中扣什么”分开。小费、加班和车辆利息涉及不同事实,不能因为都在同一张附表,就把公司报销、工资收入和个人扣除混成一个项目。
限时规则还要求资料保留到适用期结束以后。公司应保存适用年份、员工身份、付款性质、原始凭证和是否已在工资或费用中处理。2028 年后若规则失效、延长或修改,系统必须能按税年筛选,而不是所有历史记录都跟着最新政策重新计算。政策文件写作时应使用“2026 税年可按现行规则核对”,而不要写成永久性福利。
退休账户数字不能跨法域搬运
2026 年美国退休账户参数:401(k) 供款限额 24,500 美元、一般补缴 8,000 美元,60—63 岁的特殊补缴为 11,250 美元,IRA 为 7,500 美元、补缴 1,100 美元。它们来自 Notice 2025-67,而不是 Rev. Proc.。来源类型和法域都要写入台账。
加拿大公司为美国员工提供退休计划时,应确认计划文件、工资系统和美国申报表使用的是同一年度参数。不能把加拿大 RRSP 的供款空间、美国 401(k) 的限额和公司退休金匹配款放在同一“退休扣除”字段。若员工同时为加拿大居民或在两国工作,还要另做居民身份和条约分析;账户名称相似不代表税务结果相同。
遗产与赠与免税额的版本纪律
美国遗产与赠与免税额在 2026 年为 15,000,000 美元,赠与年度免税额为 19,000 美元;此前“2026 年腰斩”的说法因 OBBBA 被取消而不再适用。对公司而言,最重要的不是背下金额,而是不要把旧的减半情景继续留在现行模型中,或把个人赠与免税额当成公司支付股东家庭成员的可扣除费用。
涉及公司股份赠与时,至少要记录赠与人、受赠人、股份类别、转移日期、公允价值、成本基础、居民及公民身份、是否存在估值折扣和是否有后续分配。公司账上应留下股权转移文件;个人端由顾问确认赠与、报告和条约后果。金额表每年更新时,要同步回扫公司股东名册和历史估值,而不是只改一个 Excel 单元格。
省级参数要按机制判断是否年更
判断省级数字是否需要每年复核,方法比任何一个数字更重要:以 BC 为例,应查看《BC 所得税法》s.4.52(1) 的指数化条款清单——基本个人金额、老年额、租客抵免门槛、税阶门槛等在清单里,每年自动上调;不在清单里的(如销售税抵免)多年不变。判据是法条,不是看它是不是金额。某项固定门槛可能多年不变;某项看似行政数字可能按指数化公式变化。台账应为每行加入“固定、指数化、公式推算、待公布或提案”之一。
BC 公司若同时处理员工个人省税资料和公司省级税项,应把省份作为强制字段。总部在 BC 不代表所有员工、股东和供应商都适用 BC 数字;工作地点、居住地、服务地点和实体注册地可能分别影响判断。年度更新先按省份筛选,再按税年筛选,能避免把一省参数复制到全国模板。
RESP 与 RDSP:企业只提供资料,不替家庭选账户
RDSP 的补助年与收入基年相差两年:2026 年的残障储蓄补助(CDSG)和残障储蓄债券(CDSB)按 2024 税年的家庭净收入判断;受益人满 49 岁那年之后不再获得补助,但 59 岁那年年底前仍可开户和供款。家庭在某一年度收到补助,不代表用的是同一年度收入;公司如果提供员工家庭福利教育,应提醒员工保留供款日期、受益人、收入基年和补助通知,不应把“本年工资”直接当成补助资格收入。
公司匹配供款或福利津贴进入员工账户时,也要记录付款性质和账户类型。RESP、RDSP、TFSA、RRSP 及雇主注册计划的税务处理不同,工资系统不能因账户都含有“储蓄”二字而采用同一分类。对员工的书面说明应列出公司支付金额和原始凭证,不应保证家庭最终获得补助或抵免。
年度闭环:从参数到申报
第一步是冻结上一年度版本:保存 2025 使用的参数、来源快照和计算结果,不能直接覆盖成 2026。第二步是录入 2026 现行值,并把提案、已宣布和已生效状态分栏。第三步是让工资、分红、费用、跨境付款和股东名册引用同一参数表。第四步是按三个抽样案例回算:普通员工、美国关联员工、企业主兼股东。
抽样时要检查的不只是算式,还包括法域、税年、主体和表格。若 2026 的美国限时扣除被放进加拿大公司费用,或者把 2026 退休账户限额套到 2025 工资,数字即使数学上正确,结论仍然错误。每一项异常应记录为“事实缺口”“来源未更新”“主体错误”或“状态未确认”,不要用手工调数掩盖。
给维护人员的停止线
EITC、限时扣除、遗产赠与免税额和退休账户限额都必须带法域和年度;省级数字按法条的指数化机制决定复核频率;RDSP 要把收入基年和补助年分开。完成 2026 年维护,不是把所有数字替换成最新值,而是确保每个数字都能回答“谁用、哪一年、依据什么、何时再查”。只有这样,下一次年度更新才会是增量复核,而不是重建整本账。
在交接时,再把参数表的版本号写入工资批次、股东分配计算和跨境申报包;这样即使人员更换,也能回到同一套输入重算,而不必凭记忆解释差异。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
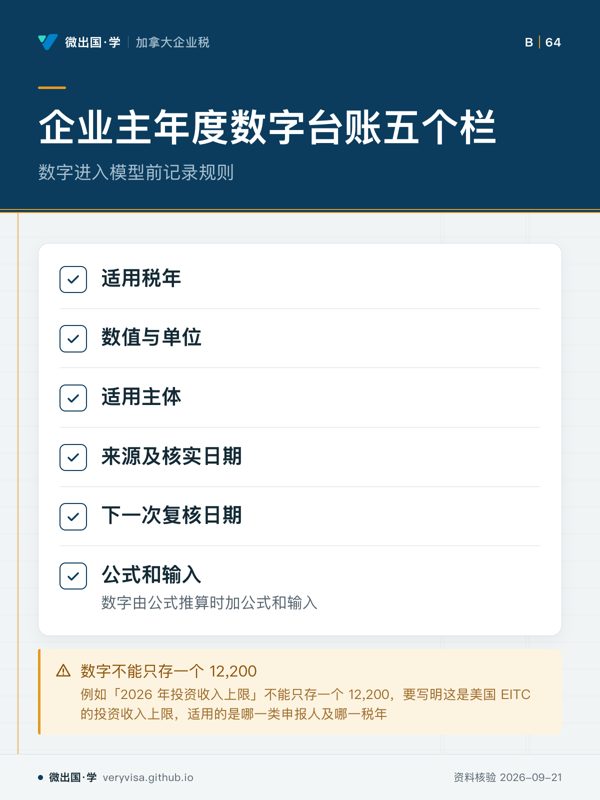
- 先看先看五个栏,数字从哪来、给谁用。
- 易漏公式推算、提案、旧口径与现行规则不同,都有额外记录。
- 下一步去知识卡,带问题找持牌专业人士。
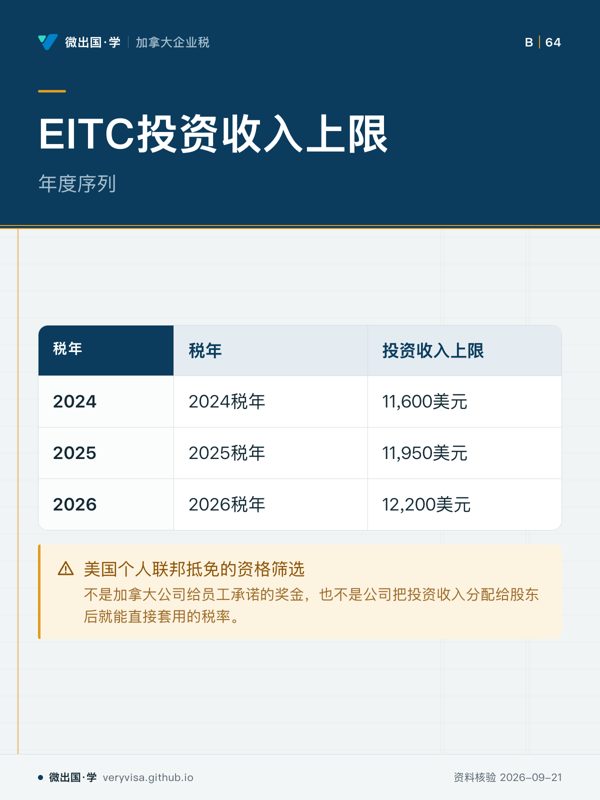
- 先看先看投资收入上限的年度序列,区分适用税年。
- 易漏数字属于美国EITC投资收入上限,不是加拿大公司福利规划数字。
- 下一步去知识卡,核对跨境数字适用主体。
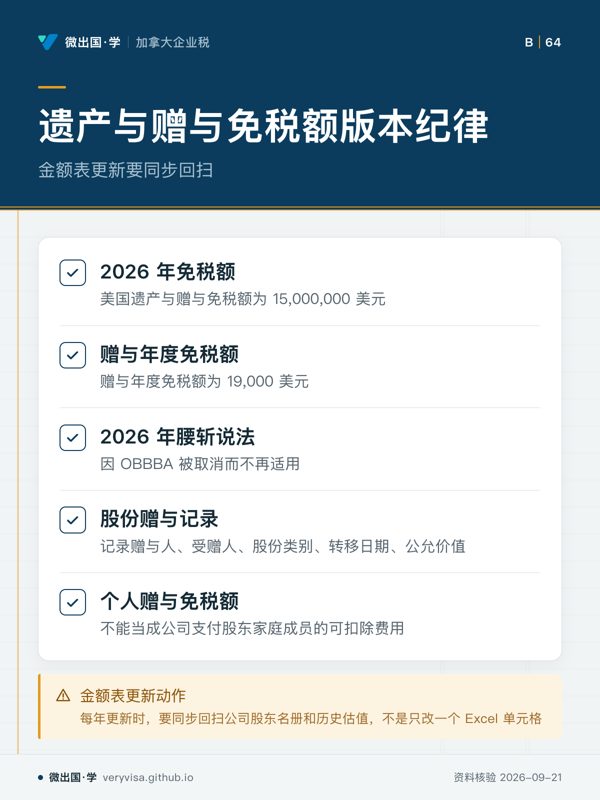
- 先看先看版本纪律和金额记录。
- 易漏公司股份赠与还涉及居民及公民身份等记录。
- 下一步去知识卡,带问题找持牌专业人士。
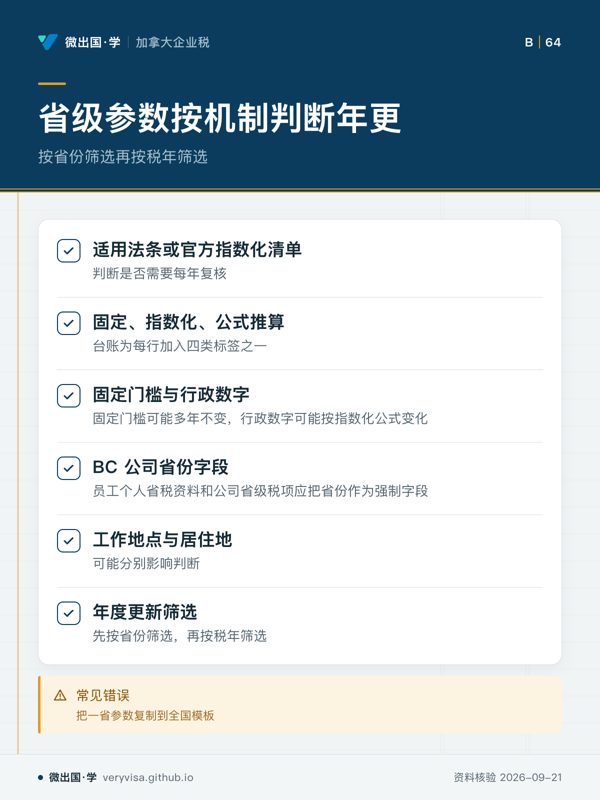
- 先看先看参数是否按机制判断。
- 易漏总部在 BC 不代表所有员工、股东和供应商适用 BC 数字。
- 下一步去进度,带问题找持牌专业人士。