BC 公司购房的产权安排:交割税款、购入年豁免与代持申报
适用口径:2026 税年课程中的 BC 不动产交易及加拿大信托申报规则;金额均为加元。PTT 金额按 2026 年产权登记时适用规则核算,并非年度所得税参数;bare trust 则按实际年结日分段,2024、2025 年与 2026-12-31 及以后年结的规则分别说明。核实日期:2026-09-10;复核日期:2027-01-31,交割或权属改变时提前复核。案例金额仅供教学,信托规则另按实际年结日期判断。
公司购买物业时,“用哪一个名字上产权”会影响交割资金、外国买家附加税、购入年住宅税豁免,以及是否出现代持申报。房地产买卖合同、公司账簿和产权登记讲的是同一宗交易的不同部分;让律师办完登记,并不代表财务已经拿到判断全部税务责任所需的材料。本课讨论取得物业时的安排,出租费用与出售所得则留在对应的住宅持有及处置课程。
先把法律所有权与经济利益画清楚
直接持有的结构,是公司既登记为产权人,又享有物业的使用或收益。名义持有结构则可能由另一家公司登记,真正的使用或收益归属于其他人。财务应取得签署的协议、董事授权和权属说明,查明谁负担买价、承担贷款、收取租金,以及名义持有人有没有自主处置权限。不能仅因名称含有“控股”,就断定是实益所有人;也不能因公司没有租金收入,就断定没有任何报告义务。
这张权属图还应延伸到股东及控制关系。加拿大注册公司不一定在 BC 外国买家附加税制度下属于本地买家,税务意义上的公司类型也不能只凭注册证书判断。反过来,存在境外股东也不能在没有分析法定定义前直接算附加税。需要的是能够证明结论的持股、控制及受益安排,而不是在交割清单里简单勾选“公司”。
一般 PTT 是分段税,买价与税基也须核对
2026 年 BC 一般物业转让税 PTT,按应税交易的公允市值分段计算:首 200,000 元按 1%,超过 200,000 元至 2,000,000 元部分按 2%,超过 2,000,000 元部分按 3%。前两道分界分别对应。税率只乘各段金额,不能因物业进入最高一段,就把全部价值乘最高税率。✅源:BC 物业转让税
税基通常围绕登记日物业的公允市值确定。公开市场正常交易的成交价是重要证据,但关联方转让、赠与或特殊权益安排,不能仅凭合同写了一个低价就降低计税基础。物业估价、权益比例和登记日期应与交割文件一致;公司支付的现金还可能包括调整款及其他费用,这些现金项目不能全部当作物业价值,也不能随意从公允市值中扣除。
教学案例:公司取得一项全部为住宅、计税公允市值为 3,500,000 元的物业,先假设不存在任何豁免。一般 PTT 是 200,000×1%+1,800,000×2%+1,500,000×3%=83,000 元。借款占购价多少,并不改变上述按物业价值分段的算式;首付款少不代表 PTT 的税基小。
住宅高值附加与外国买家附加分别计算
这一条对应另一个入口:2026 年住宅价值超过 3,000,000 元的部分,另加 2%。在上述全住宅案例中,额外部分为 500,000×2%=10,000 元,一般 PTT 连同这项高值住宅附加合计 93,000 元。商业与住宅混合用途物业需要核住宅部分的价值,不能把整栋楼机械当作住宅。✅源:BC 高值住宅附加规则
本站核实到的是不同的一项税:2026 年,在指定地区,外国国民、外国公司或应税受托人取得住宅权益,须按适用住宅公允市值及其取得比例另缴 20% 附加 PTT,具体豁免另核。它不是把一般 PTT 的税额再乘 20%,也不只针对价值超过 3,000,000 元的部分。只知道物业地址在 BC 还不够,必须核查指定地区和物业类别。✅源:BC 外国买家附加 PTT
仍用前面的教学假设,若取得全部权益的买家公司被确定为该制度下的外国公司,物业位于适用地区且没有豁免,外国买家附加税是 3,500,000×20%=700,000 元,连同前面的 93,000 元为 793,000 元。这个结果只说明假设下的省级转让税预算;不能据此断言交易获准进行,也不能把它当成包括全部交割费用的最终报价。
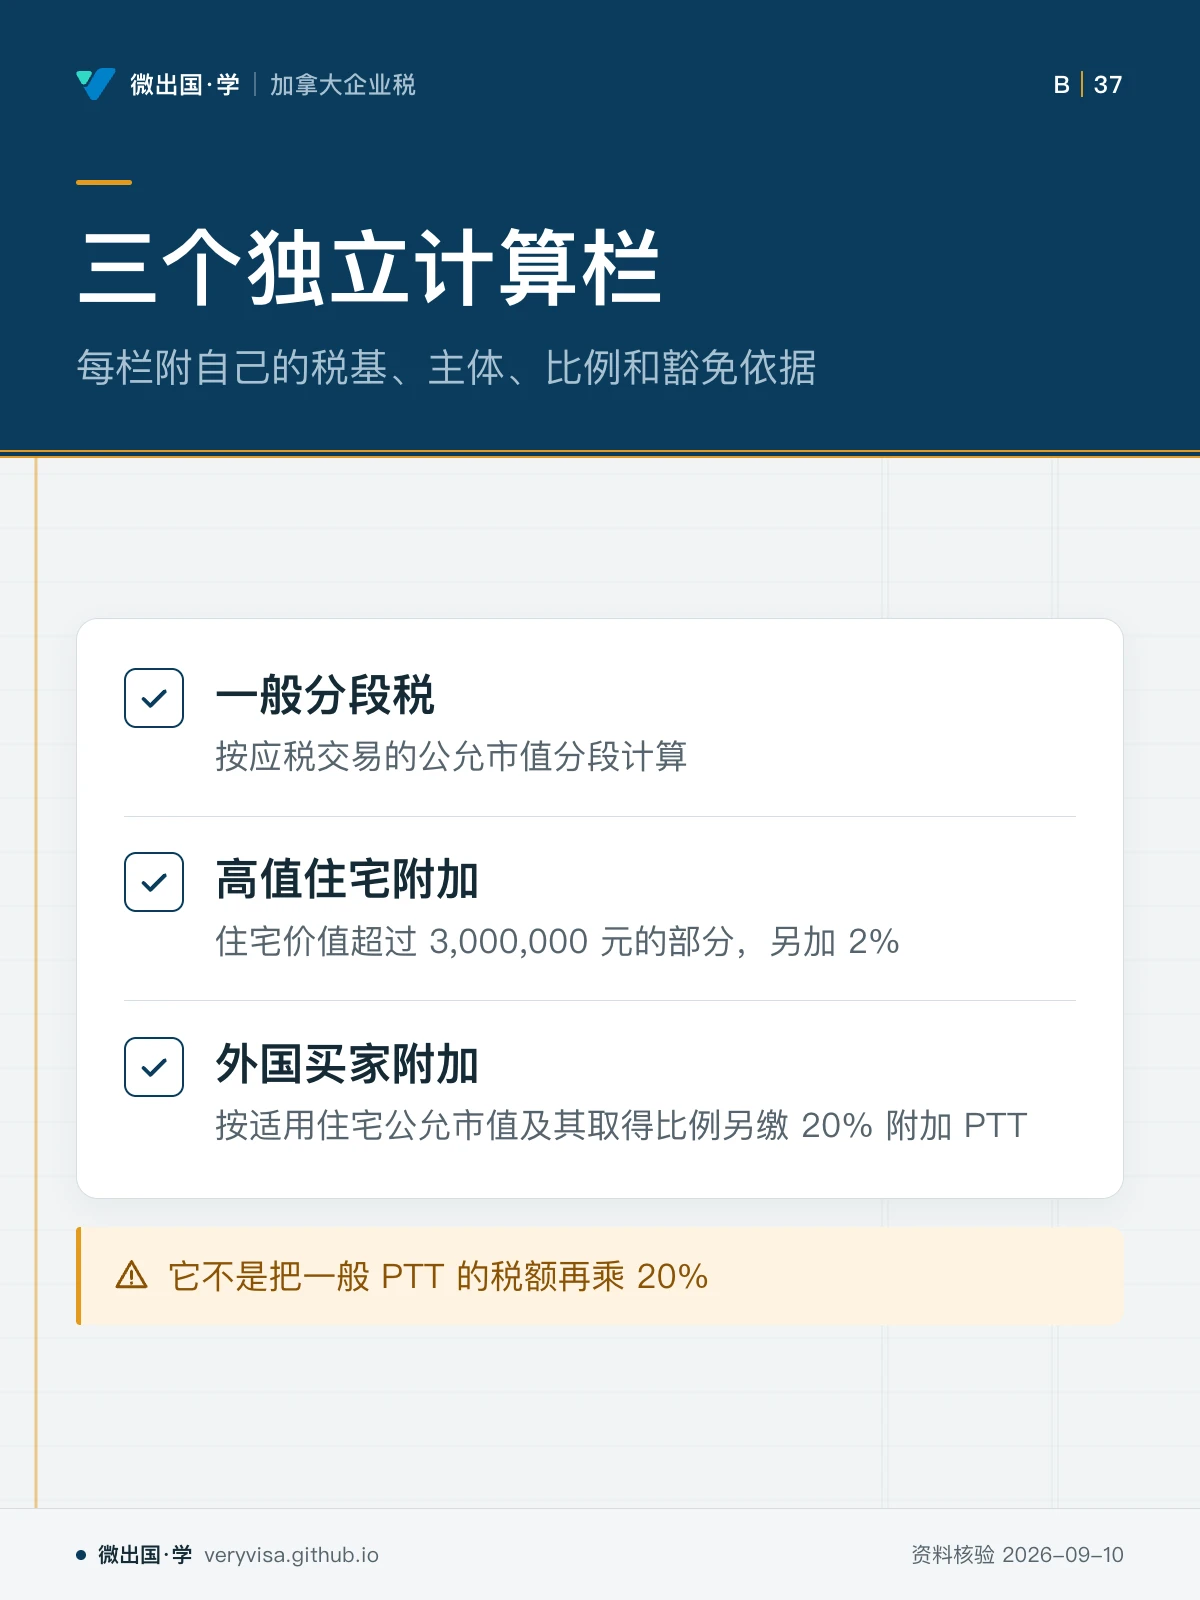
公司可以将交割预算写成三个独立计算栏:一般分段税、高值住宅附加、外国买家附加。每栏附自己的税基、主体、比例和豁免依据。这样即使最后判断外国买家附加不适用,另两项仍能保留完整算式;若权属结构临近交割发生变化,也能识别究竟需要重算哪一栏。
购入当年 SVT 豁免依赖取得方式
购房交割以后,不能把“今年刚买”直接转换成 BC speculation and vacancy tax 的免税结论。这一条所对应的省法第 49 条,将购入当年特定所有权的豁免与取得该权益时已缴 PTT,或者仅因法条列举的 PTT 豁免而未缴税等条件连接起来。不是所有理由的 PTT 零税额都能自动进入这条住宅税豁免。✅源:BC Speculation and Vacancy Tax Act,s.49
直接购买并缴税的公司,应保存付款证明、产权登记和取得日期。通过集团内部安排或代持结构变化取得权益,若交割时没有 PTT,必须查明究竟依据什么条款;“律师说不用缴”不足以证明刚好属于第 49 条列举的情况。满足某项税额豁免与是否仍需完成当年申报也应分开确认,不能凭交割结算单替代年度声明。
这项核对应该在交割档案仍完整时完成。等物业管理人员换人、下一年收到申报提醒才问原来的产权结构,资料可能已经散在律师、融资方和前会计人员手里。把购入年豁免依据与交割文件放在同一份物业档案,是为了让下一次申报能够复用事实,而不是每年凭“新房子”重新猜一次。
名义持有公司要另判 bare trust 申报
PTT 与 SVT 判断完成,不会替代联邦代持安排的报告分析。这一条给出的年度边界是:2023 税年有 CRA 行政宽免,但保留直接要求申报的情形;2024、2025 年结的 bare trust 不受相应申报要求约束;对 2026-12-31 及以后年结的特定 bare trust,必须重新判断。旧年未申报本身既不能证明旧年违法,也不能证明新年继续不用报。✅源:CRA 信托及 bare trust 问答
这一条将判断拆成不同法律层次。先查 ITA s.150(1.3):法律所有人为他人持有物业,并可合理认为作为对方代理人等条件是否满足,从而为相关申报目的视同信托。再查 s.150(1.31) 有没有将该安排排除。仍落入的安排,才接着判断 s.150(1.2) 的 listed trust 例外及一般 T3 申报触发条件。✅源:ITA s.150
对公司名义持有,最容易错用的是家庭例外。例如亲属共同上名的合格主居所排除,要求法律所有人为相关的个人;不能把公司当成其股东本人。又如相关个人安排的 250,000 元资产测试,还要求受托人均为个人,并满足受益人关系和资产种类等条件。以公司为受托人的安排,不能只看金额低于该线就套用这项例外。这里的金额也不是“欠税不超过多少就免报”。
被排除出视同规则,与成为 listed trust 的后果不同:前者是不因该视同条款产生对应信托申报身份;后者仍须查一般 T3 条件,但不需 Schedule 15。二者都不抹掉实际受益人的所得申报责任。反之,某安排不是 listed trust,也不表示其名义持有公司可以把全部租金直接认作自己的收入,收益归属仍须按真实权利义务判断。
一个公司代持案例,怎样做到可交接
假设经营公司出资购买商业物业,由另一家公司仅作名义产权人,协议约定经营公司享有全部收益并指示物业处分。第一步,应请处理交易的专业人员确认法律与实益关系,不能以“集团内部”代替文件。第二步,PTT 工作底稿依据实际取得权益与适用规则计算,不因代持名称自动为零。第三步,若不是住宅物业,就不能继续套用本页住宅专属的高值附加、外国住宅附加及住宅空置税计算。
第四步,联邦代持判断仍然需要做,因为它并不只覆盖住宅。名义持有公司的文件应能支持视同信托及排除项分析;有申报义务时,明确谁负责信托信息、谁负责公司申报、谁负责实际收益入账。仅把租金记到经营公司,并不能证明名义安排的报告工作已经完成。
最终交割包应回答三个可以复查的问题:谁取得了什么权益,为什么交了这些税,取得以后由谁处理相应申报。税额计算、代持协议和年度报告分析相互提供事实,却各有独立结论。学会这套区分,才能在产权人或受益人变化时准确重判,而不把一项豁免复制到所有税种。