核实日期:2026-10-30|本页口径:2026 税年公司收到 CRA 通知后的证据、时限与争议分流。复评、罚款减免、自愿披露、亏损决定和法院管辖不是同一个申请;下一次复核:2027-01-31。
公司收到 CRA 的 reassessment、罚款通知或亏损调整时,最坏的反应是先把整套资料重做一遍,再等“有空”决定是否反对。每一封通知都要先登记四件事:通知种类、税年、发出日期、异议或付款截止日。然后把问题分为事实争议、法律适用、计算错误、程序问题和自愿披露问题。不同分流使用不同表格、不同证据和不同时间限制,不能用一份“解释信”代替全部步骤。
一、复评时效与罚款不是一个门槛
关键是,所得税法 s.152(4) 对疏忽或粗心失实陈述的超期复评门槛,与 s.163(2) 对明知或重大过失的罚款门槛不同。CRA 可以在复评时主张存在疏忽,但这不等于罚款自动成立;撤销罚款也不必然推翻超期复评。公司应把原始申报、工作底稿、询问回复、审计轨迹和通知逐项关联,分别准备“能否复评”和“是否应罚”的论点。
通知日期要以正式文件和账户记录核对,不要以会计师转发邮件日期代替。董事会或财务负责人收到通知当天就应建立 deadline register,记录异议期限、付款期限、利息起算、是否申请 relief 和谁负责签署。金额可能在复评后继续产生利息,但利息与本金、罚款的减免依据并不相同。
二、ReFILE、账户数据与证据链
原申报使用某种电子认证软件,不代表修改必须使用同一软件;当前年份、纳税人类型和服务限制仍要按 CRA 页面核实。技术工具是提交渠道,不是法律救济。需要改正的是数据错误,可以研究 ReFILE 或其他允许的修正路径;需要挑战 CRA 判断的,则应考虑正式异议,不能把“重新发送一份表”当作争议程序。
企业主经常把 CRA 账户截图当作最终事实。以 TFSA 为例,机构资料可能滞后,CRA 记录也未必是实时唯一权威。公司场景同样要取得银行流水、工资系统、GST/HST 申报回执、股东贷款账、投资机构年结单和第三方合同。每份证据写明覆盖期间、来源、下载日期、币种和是否为原件;截图只能作为线索,不能自动替代完整账册。
建立证据表时建议设五列:CRA 主张、我方承认部分、我方争议部分、支持文件、下一步动作。这样能避免为了反驳一个销售额数字,把不争议的工资和 GST/HST 资料也重新提交,造成口径漂移。
三、利息减免和 VDP 的先后顺序
纳税人减免(taxpayer relief)只受理申请提出当年往前十个日历年内的事项,但罚款按所属税年判断,利息按累积日判断:本金属于十年以前的税年,近十年内累积的那部分利息仍可申请减免。公司应把本金、罚款、利息按税年拆开,先确认哪一项已支付、哪一项仍在争议、哪一项是由更早本金滚出的利息。申请 relief 需要解释原因、时间线和尽职程度,不能只写“公司现金困难”。
教育信也不能一概当作“没有风险的自愿披露”。2025-10-01 起收到的申请,一般教育信仍可能是 unprompted;但已经针对具体合规问题的通信、CRA 已取得第三方资料或相关稽查,可能使申请变成 prompted。判断前要保存信件原文、送达日期、附件和 CRA 已知事实。先提交所谓 VDP、后补充事实,可能失去应有的程序位置。
四、亏损决定不是零税评估的替身
零税 NOA 与 s.152(1.1) 的亏损 determination 是两回事。公司当年没有应纳税款,不表示 CRA 已经正式确认全部亏损;反过来,收到亏损决定也不代表所有结转金额都可以不再核对。应保存亏损计算、调整明细、结转年度、关联公司交易和支持费用的发票。
在公司重组或收购前,亏损问题尤其重要。董事不能只看资产负债表上的 tax loss balance,而要核对亏损来源、是否已有反避税或业务连续性问题、CRA 是否发过调整、结转到哪一年以及哪些金额尚未被正式决定。发现错误时,应先把“请求亏损决定”“反对复评”“修正申报”三条路径列出来,再由专业人士选择。
五、TCC 非正式程序的边界
Tax Court of Canada informal procedure 的金额上限按税种分开:所得税上诉,争议的税款与罚款合计不超过 $25,000(不含利息),或争议的 s.152(1.1) 亏损金额不超过 $50,000(Tax Court of Canada Act s.18);GST/HST(Excise Tax Act Part IX)上诉,争议金额不超过 $50,000(s.18.3001)。只争利息的所得税上诉也可选非正式程序。不能看到“informal”就认为所有公司税务争议都能用简易程序,也不能用所得税上限套 GST。企业首先要确认争议税种、通知类型、争议金额、是否涉及法律问题、申请人资格和截止日期。
如果金额或争议性质不符合非正式程序,可能需要 regular procedure、联邦法院审查或其他救济。选择程序不是为了把案件“变简单”,而是为了保留正确的举证和上诉路径。交给律师的包应包括 notice of objection、CRA 回复、全部评估、账册索引、关键事实时间线和想要的具体结果;只交一张账户截图,会让专业判断从一开始就缺少上下文。
六、2026 年公司的操作清单
收到通知当天:扫描原件、记录日期、锁定申报数据版本。三日内:分开复评时效与罚款门槛,建证据表(不以账户截图代替原始资料)。需要 relief 或 VDP 时:先判断本金、利息所属年度、十年窗口、prompted 状态和通信范围。涉及亏损时:独立核对是否已有 determination。准备诉讼时:核对税种、金额(所得税 $25,000/亏损 $50,000/GST $50,000)与程序资格。最后由负责人签字确认,避免会计师、董事和律师各自保存一份互相矛盾的截止日期。
案例:公司收到 2022 年所得税复评,CRA 同时加税、罚款并减少亏损,另收到 GST 账户通知。正确做法不是把两封信合并成“CRA 重新算错了”,而是分别判断复评时效与罚款门槛、亏损是否已有正式 determination、GST 争议金额是否可走相应程序,并保存所有原始通知。这样既能保护异议期限,也能避免一个程序中的陈述意外损害另一个程序。
董事会记录也属于证据链的一部分。会议纪要应写明收到通知的日期、谁负责计算截止日、是否先付款以减少利息、哪些事实仍待核实,以及谁获授权与 CRA 沟通。不要在纪要里写未经核实的“故意漏报”或“肯定会赢”;这类措辞会把内部猜测变成不必要的证据。每次补交资料都保存发送清单和版本号,确保顾问、董事与 CRA 看到的是同一套数字。
争议结束后还要做一次根因复盘:是销售发票没有按税年入账,还是股东贷款没有逐笔结清;是软件导出的字段错了,还是董事没有批准申报;是通知没有被转给负责人,还是截止日计算缺少第二人复核。把原因落实为新控制,例如月末对账、税表版本锁定、CRA 邮件共享邮箱和截止日前七日提醒。复盘的目标不是把责任推给某个人,而是让同一错误在 2026 年之后不再重复发生,也让下一次异议能迅速找到原始证据。
复核包完成后应做一次“反向阅读”:只看 CRA 通知和我方拟提交的材料,检查每一项主张是否都有对应文件,检查所有日期是否一致,检查草稿是否误把尚未证实的假设写成事实。若发现缺证,应标记为待核并调整论点,而不是用更长的文字掩盖空缺。
七、考试口径与实务口径
考试口径记住:疏忽复评不等于重大过失罚款;ReFILE 不等于异议;账户资料可能滞后;利息按日、罚款按所属期间;教育信不自动决定 VDP;零税 NOA 不等于亏损决定;所得税与 GST 的非正式程序分开。实务口径必须再加通知原件、税年、截止日、证据版本和适用程序。2026 年页面中的金额与服务规则都是核实快照,下一次复核时要回到 CRA 和法院现行说明。
延伸阅读
论坛全文:加拿大 2026 公司收到 CRA 复评:异议、VDP 与亏损怎么分流
听、看、翻:公司复评与补救路径
AI 生成的中文讲解,经逐字稿核对;数字以本页正文与官方现行页面为准。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
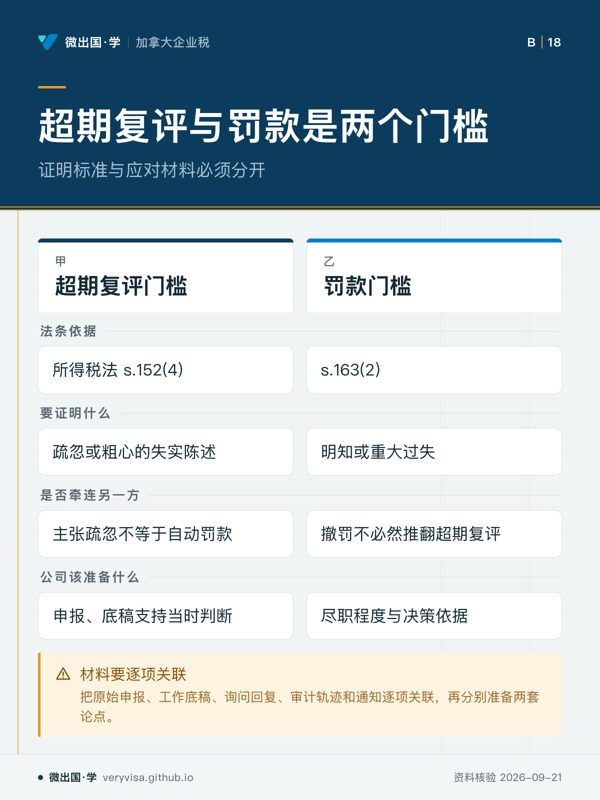
- 先看先比较两种证明标准,再看为什么一种结果不能替代另一种判断。
- 易漏通知日以正式文件和账户记录核对,不能用会计师转发邮件日期代替。
- 下一步去讲义整理证据链,带两套论点找持牌专业人士核对。
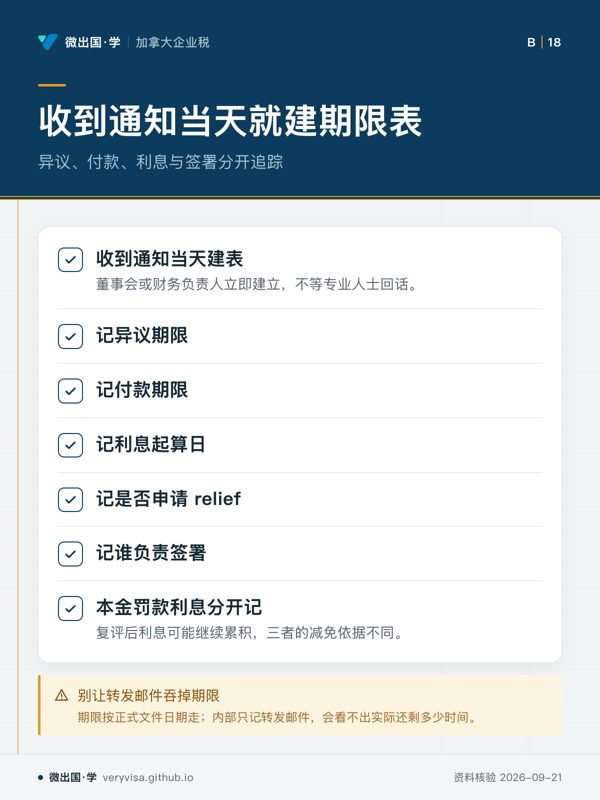
- 先看先确认责任人和关键时点,再检查每个动作是否已经落到登记里。
- 易漏减免要分项申请,不是一次性求情。
- 下一步去路线核对后续动作,带正式通知找持牌专业人士确认期限。
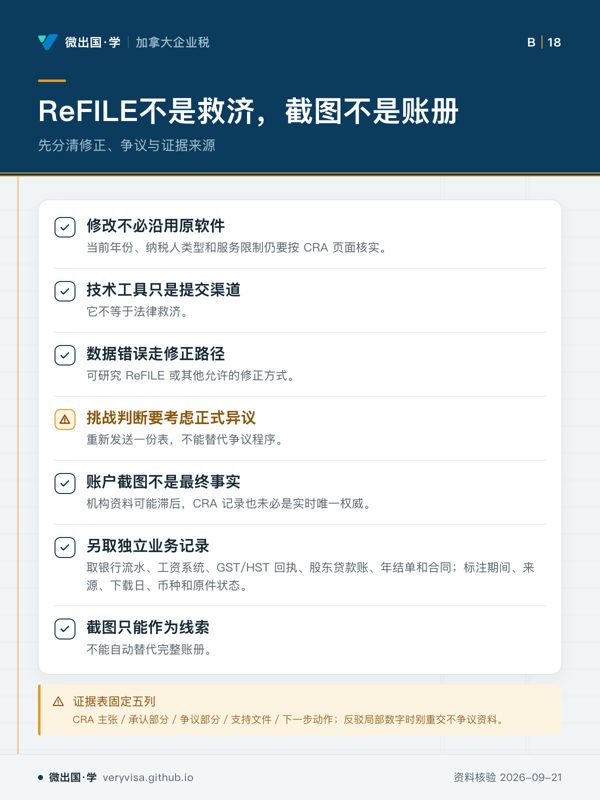
- 先看先辨别是在改数据、挑战判断,还是补证据,三类动作不要混在一起。
- 易漏服务可用性仍要按当年、纳税人类型和限制核实。
- 下一步去知识卡整理证据来源,带争议点找持牌专业人士判断路径。
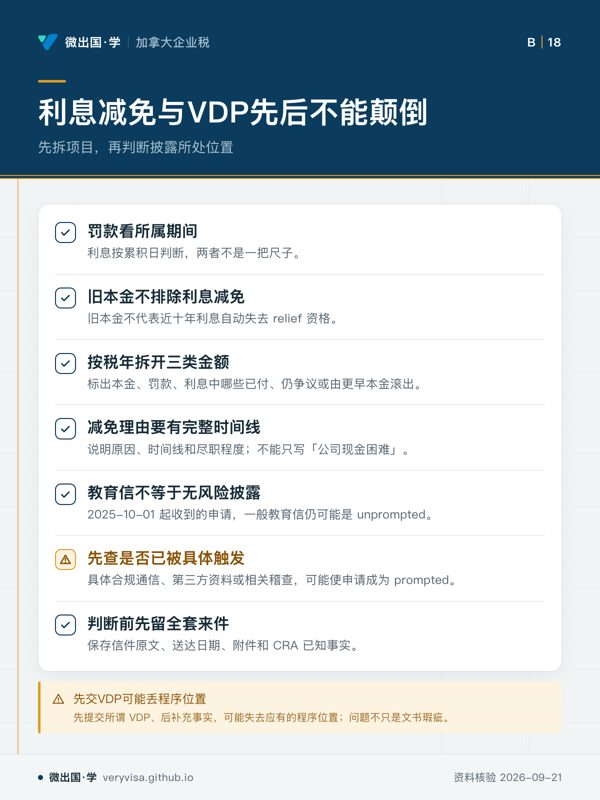
- 先看先把金额和来件背景分开整理,再判断减免申请与自愿披露的顺序。
- 易漏教育信不一定安全;关键还要看 CRA 当时已经掌握什么。
- 下一步去讲解核对来件背景,带完整通信记录找持牌专业人士判断。
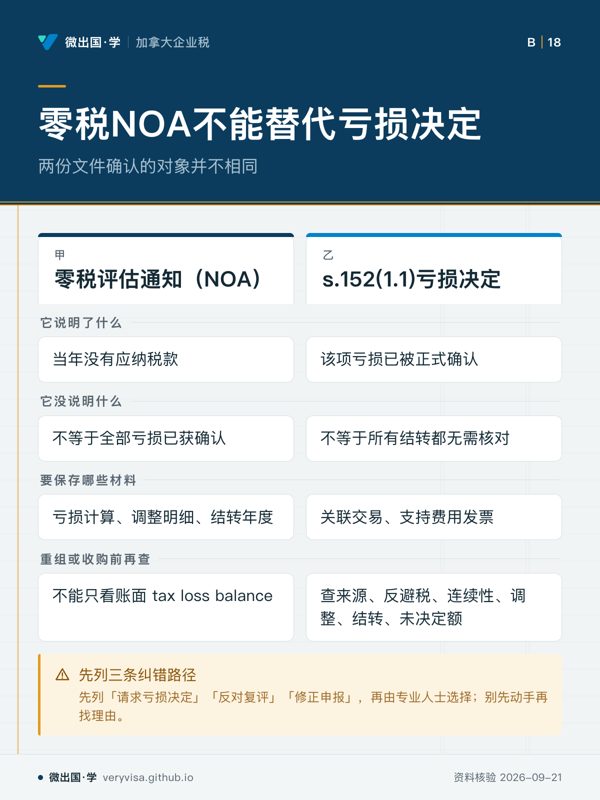
- 先看先看两份文件各自确认什么,再检查交易前还缺哪些历史核对。
- 易漏交易前还要查历史调整和业务连续性,不能只读账面余额。
- 下一步去路线列出纠错选项,带亏损明细找持牌专业人士选择。
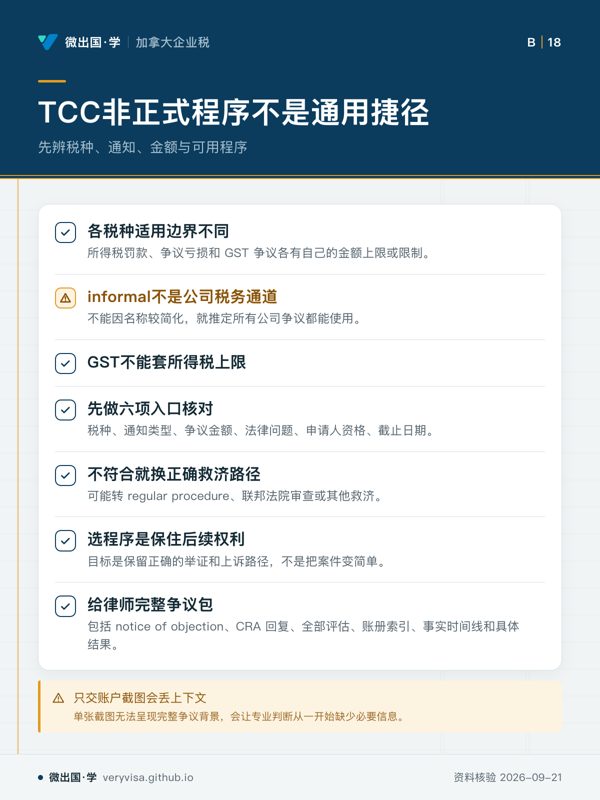
- 先看先确认案件属于哪类争议,再看通知、金额、资格和法律问题会把程序引向哪里。
- 易漏金额只是入口之一;通知类型、资格和争议性质也会改变路径。
- 下一步去路线整理争议包,带全部评估和时间线找持牌专业人士。