微出国 · 学

知识卡 · 公司福利不等于个人抵免:受益人、资格与三栏勾稽要分开 · 第 1 / 4 张

路线 › 知识卡 › 公司福利不等于个人抵免:受益人、资格与三栏勾稽要分开

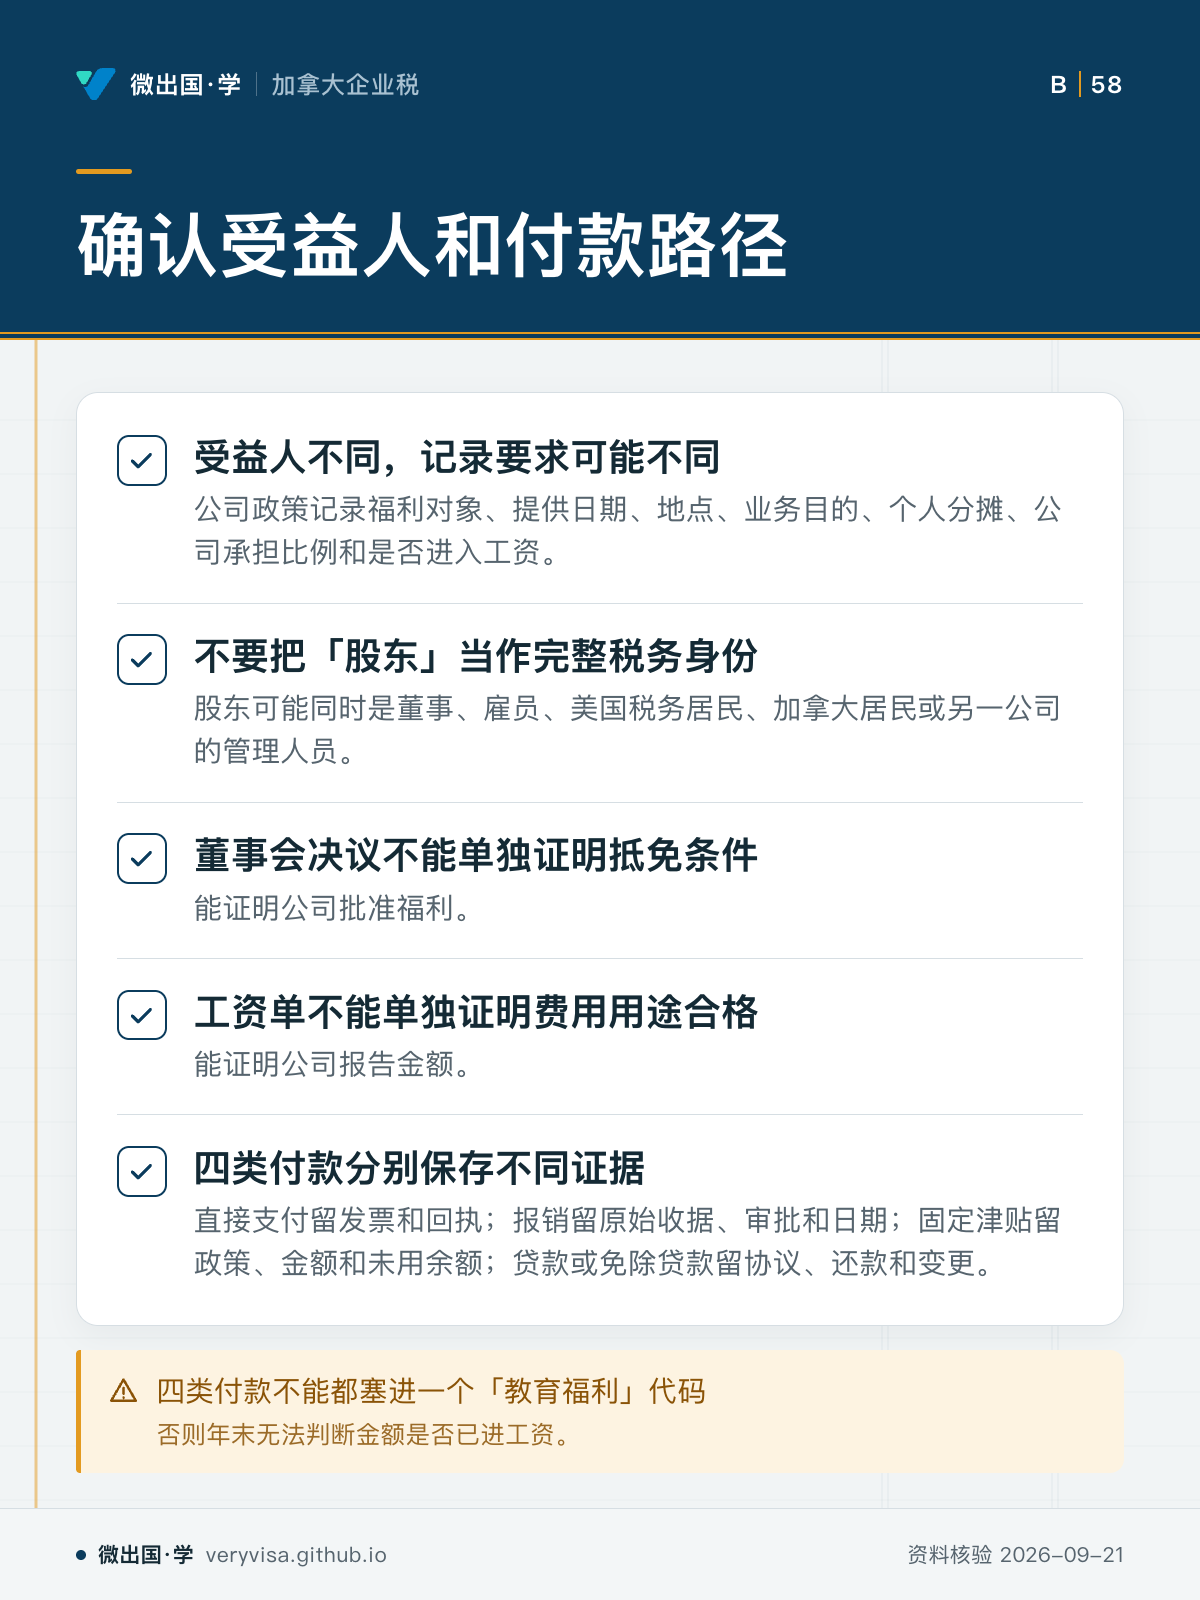
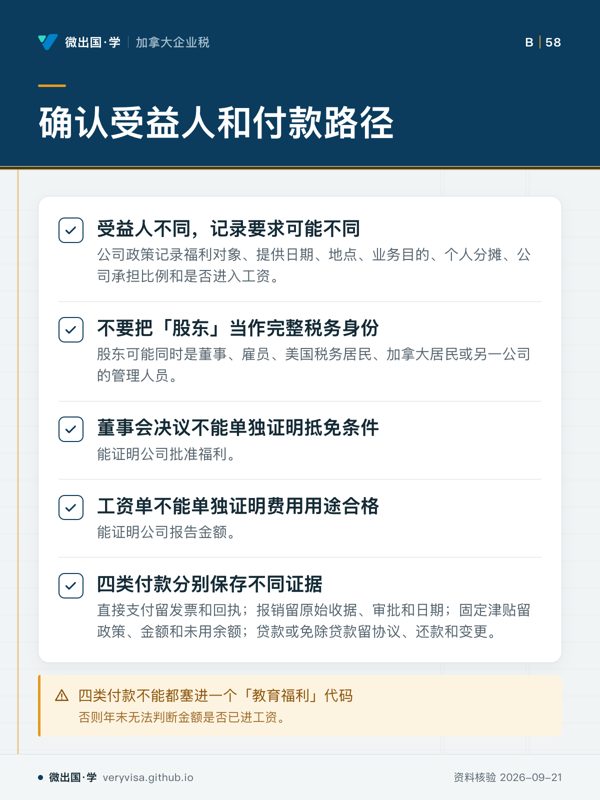
确认受益人和付款路径

受益人、角色与付款路径要分别留证。

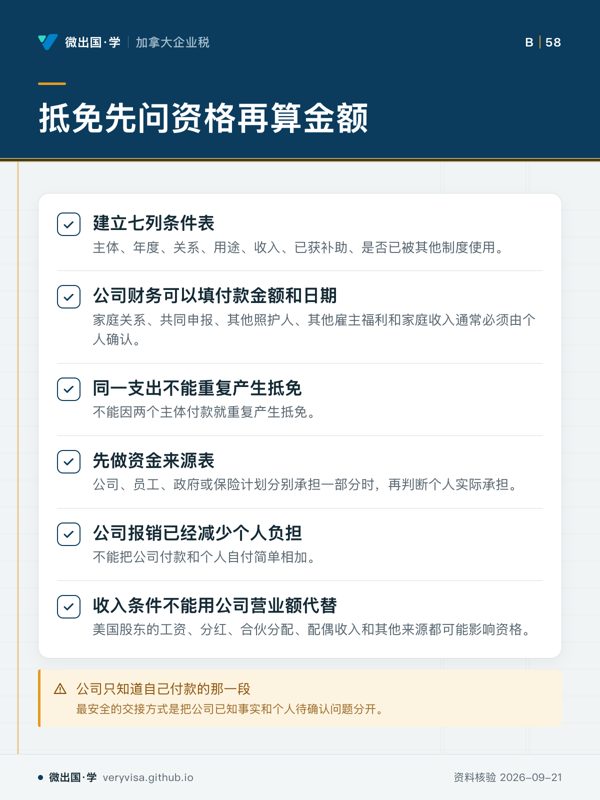
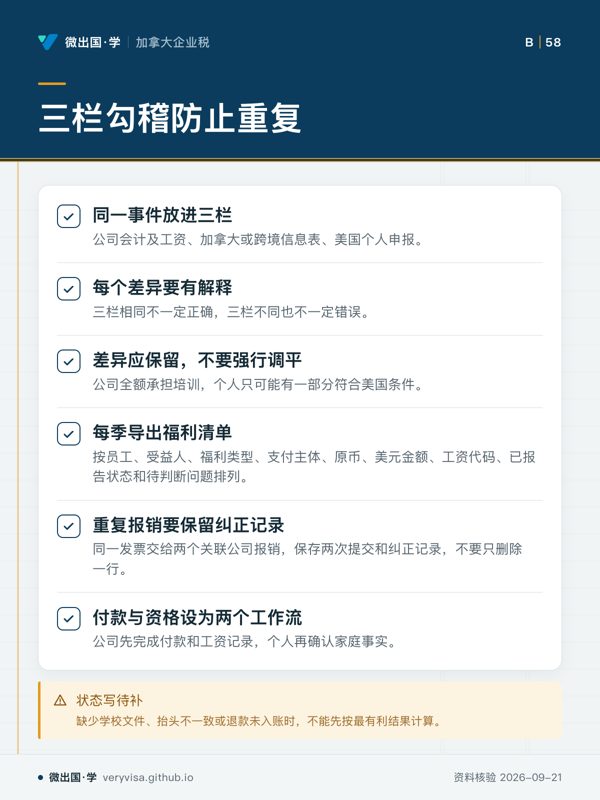
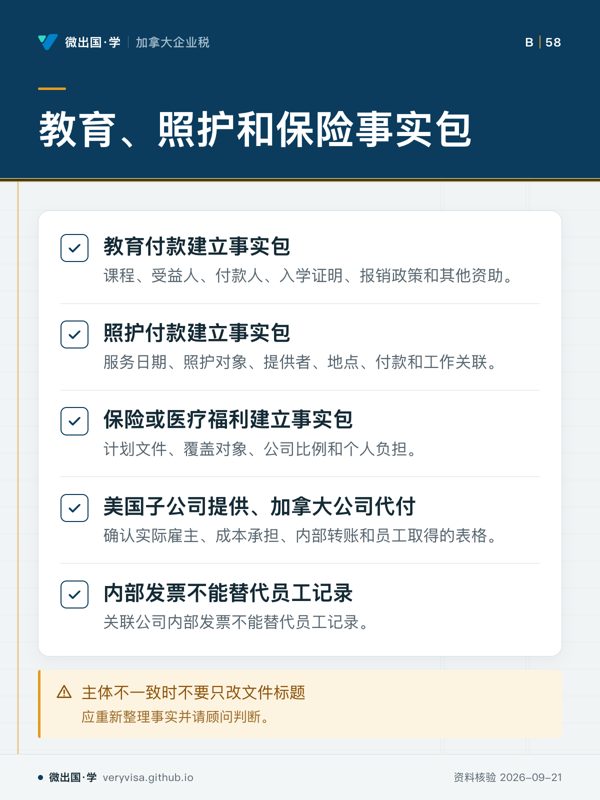
确认受益人和付款路径;受益人不同,记录要求可能不同;不要把「股东」当作完整税务身份;董事会决议不能单独证明抵免条件;工资单不能单独证明费用用途合格;四类付款分别保存不同证据;四类付款不能都塞进一个「教育福利」代码
受益人、角色与付款路径要分别留证。
  • 先看第一步先分受益人,再分付款路径。
  • 易漏家庭关系和合资格身份则由个人顾问按税年确认。
  • 下一步去练习,带角色和付款问题请个人顾问确认。

卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。
「公司福利不等于个人抵免:受益人、资格与三栏勾稽要分开」的其他卡