核实日期:2026-10-30|适用税年:2026|下一次复核:2026-11-30。本文服务于在加拿大设立或管理美国雇员、美国居民股东和跨境远程团队的公司;美元参数只用于美国个人申报的资料分流,不是加拿大工资预扣参数。
跨境公司最容易把美国个人税表的门槛写进加拿大 payroll。员工收到 T4、W-2、股息或社安福利后,可能需要分别完成加拿大和美国申报;EITC、社安福利应税比例和 Schedule B 的门槛不能合并成一个“美国税率”。公司要做的是正确识别付款性质、支付年度和表格,不能因为员工有子女或收入不高,就在工资单上自动增加 EITC。
一、EITC 先分 earned income,再分子女数量
2026 税年 EITC 按合资格子女数分四档(IRS Rev. Proc. 2025-32):
| 合资格子女 | 拿到最高额所需的劳动收入 | 最高抵免 |
|---|---|---|
| 0 个 | 8,680 美元 | 664 美元 |
| 1 个 | 13,020 美元 | 4,427 美元 |
| 2 个 | 18,290 美元 | 7,316 美元 |
| 3 个及以上 | 18,290 美元 | 8,231 美元 |
中间一列常被误叫作「earned income 上限」,其实是爬坡段的终点:劳动收入低于它,抵免按比例往上爬;达到它,才拿满最高额。它既不是收入上限,也不是公司可以补足的工资差额。另外,2026 年投资收入超过 12,200 美元的家庭整笔不能领。
公司应先把美国员工的工资、奖金、佣金、雇主福利和股息分开。EITC 的 earned income 不能用总现金收入粗略替代,股息也不是工资。加拿大母公司向美国员工支付跨境奖金时,要记录服务期间、支付实体、支付日、币种换算和美国表格处理;员工是否还有配偶收入、投资收入或外国所得,则由个人申报决定。公司可以提供工资事实,不能替员工填写子女资格或申报身份。
EITC 最高额也不等于每名孩子一笔固定金额。家庭可能在收入上限内但因申报身份、投资收入、社会安全号码、居住或其他条件不合资格;也可能有三名子女却只能按较少的合资格子女计算。合同里若写“低薪员工自动获得 EITC”,会把个人资格风险不当转成公司保证。正确的员工沟通是:公司提供 W-2、工资明细和必要的跨境支付记录,EITC 由员工在 Form 1040 依据当年规则申报。还要提醒一点:EITC 要求一年里过半时间住在美国(有子女的,子女也要和你在美国同住过半年),申报外国劳动所得排除(Form 2555)的人也不能领。住在加拿大、为加拿大公司工作的美国公民,通常领不到 EITC。
二、EITC 的 married filing jointly 与其他申报身份门槛
拿满之后,收入(劳动收入与调整后总收入取较大者)再往上,抵免开始递减,到某一点归零:
| 合资格子女 | 合报开始递减 | 合报归零 | 其他身份开始递减 | 其他身份归零 |
|---|---|---|---|---|
| 0 个 | 18,140 | 26,820 | 10,860 | 19,540 |
| 1 个 | 31,160 | 58,863 | 23,890 | 51,593 |
| 2 个 | 31,160 | 65,899 | 23,890 | 58,629 |
| 3 个及以上 | 31,160 | 70,244 | 23,890 | 62,974 |
(单位:美元,2026 税年。)起点和归零点必须成对使用。把合报起点套给单身员工,或者把归零点当成起点,都会产生完全错误的抵免估算。
跨境家庭尤其不能只看美国子公司的工资。配偶可能在加拿大工作,股息或自雇收入也可能影响个人计算;加拿大居民还需要考虑外国税收抵免和汇率。公司没有权限把配偶的全部收入写进美国 payroll,也不应要求员工为取得公司福利提交过量家庭隐私。财务模型若要做现金流情景,应把配偶收入设为明确假设,输出必须标注“非申报结论”。
EITC 的收入曲线通常不是“到归零点前都拿同一个最高额”。在起始门槛、相位递减区和归零点之间,抵免会按规则下降。年度奖金可能把员工从最高额区间推入递减区间;因此发放奖金的决定不能只比较税前与税后工资,还要提示员工个人抵免可能变化。公司仍应以商业和薪酬原则决定奖金,不能为了追求员工 EITC 而人为拆分工资。
三、受养人标准扣除与最低申报门槛
可被别人列为受养人的人(比如在公司兼职的子女),2026 年标准扣除是「1,350 美元」与「劳动收入加 450 美元」两者取大,但不超过普通单身标准扣除 16,100 美元。它不是公司可以给受养人支付的免税额。美国员工的子女在公司兼职时,必须按实际雇佣关系发工资、保留工时和 W-2 记录;子女自己的标准扣除要在其个人申报中判断。家长不能把子女的标准扣除直接从公司工资预算扣除。
已婚分开申报(MFS)的人,总收入达到 5 美元就要报税;自雇净收益达到 400 美元也要报。这些线回答的是某种身份下是否需要提交申报,不等于公司可以拒绝发 W-2,也不等于“低于门槛就不用保留记录”。公司仍须按美国工资报告规则提供正确表格。最低总收入还要与年龄、盲人身份、其他收入和扣缴情况一起看;HR 不应根据一个数字告诉员工“无需报税”。
四、社会安全福利的两段门槛
美国社会安全福利要不要交税,看「临时收入」(调整后总收入加免税利息,再加一半社安福利):单身超过 25,000 美元、合报超过 32,000 美元,最多一半福利计税;单身超过 34,000 美元、合报超过 44,000 美元,最多 85% 计税。这几条线写在法条里、不随通胀调整。社安福利由美国社安局发,不是公司发;退休股东若同时领社安福利、加拿大养老金和公司的工资或股息,公司只对自己那部分付款负责,必须先区分付款来源和表格;不能把两个申报身份的门槛相加,也不能把社安福利门槛当成工资免税额。
合报员工可能同时有配偶的工资、加拿大股息和美国社安福利。公司能证明的是自己支付的工资或股息及其表格;社安管理机构或员工个人负责的福利资料应由员工取得。公司可以在年末清单提醒员工收集 SSA-1099、加拿大 T4A、T5 和汇率记录,但提醒不应变成具体应税比例的保证。
五、Schedule B 的利息或股息门槛
应税利息超过 1,500 美元,或普通股息超过 1,500 美元,就要附 Schedule B。这里的「或」很关键:两项分别比,不是合并后比一个门槛。加拿大公司向美国股东支付股息时,还要同时处理公司账、美国股东的股息类别、扣缴和跨境资料。公司不能因为某股东的利息低于门槛,就省略对股息的正确记录。
股息、工资和贷款利息在公司账上可能同时出现,但它们的美国申报路径不同。股东往来账户若被误记为贷款、分红或工资,会影响 1040、Form 8938 或其他表格。跨境团队至少应保存付款决议、收款人、支付日、原币金额、换算依据和扣缴凭证。Schedule B 门槛只解决申报表的一小格,不替代身份、账户和外国资产披露分析。
六、美国与加拿大两边的年度对账
每一笔跨境付款都应先确定来源:美国雇佣服务、加拿大雇佣服务、董事费、股息、利息还是报销。确定后再决定由哪个实体出具何种表格,并保留原币和汇率。不要因为付款由加拿大银行发出,就把它自动当成加拿大所得;也不要因为员工住在美国,就把股息误记成工资。错在付款分类,后面所有门槛都会失效。
年度对账应将总账、董事会决议、T4、W-2、T5、扣缴凭证和员工服务日历互相核对。若奖金在 2026 年服务、2027 年支付,必须说明采用的支付年度和报告年度;若员工年中跨境搬迁,保存日期而不是只保存地址。公司可以提供一份“事实包”,列出工资、股息、支付日、扣缴和币种;员工或顾问再把事实放进 1040、加拿大申报和外国税收抵免计算。
七、年度复核与工资交接
2026 年复核应逐项检查 EITC 的四种子女数量、两套申报身份门槛、受养人扣除限制、MFS 最低总收入、社安福利两段门槛和 Schedule B 分项门槛。每项都要保存美元单位、税年、核实日和来源版本。本页核实日为 2026-10-30,复核日为 2026-11-30;法规或 IRS 表格提前更新时应提前复核。
建议的交接顺序是:先锁支付实体与服务期间,再锁 W-2/T4/T5 的表格,最后把员工自报项目列为“需个人确认”。不要在 payroll 里设置 EITC、社安福利或受养人扣除的自动抵免按钮。抽查时选取一个单身、一个合报、一个有三名子女、一个同时领工资与股息的案例,检查公司是否只提供事实而没有作保证。这样既保留员工申报所需资料,也避免把美国个人税表的年度门槛伪装成加拿大公司的薪酬政策。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
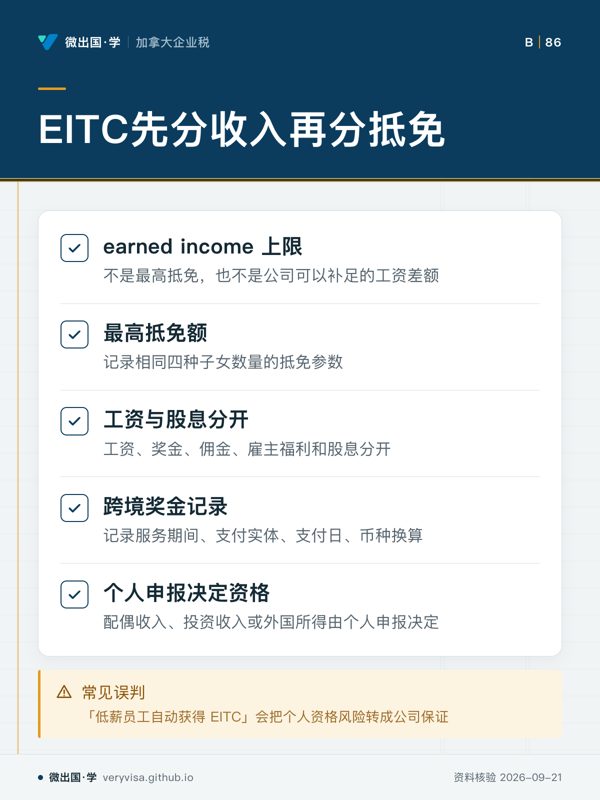
- 先看先看 earned income 上限与最高抵免额的区别
- 易漏公司提供工资事实,不能替员工填写子女资格或申报身份
- 下一步查看讲解,带 EITC 资格问题找持牌专业人士
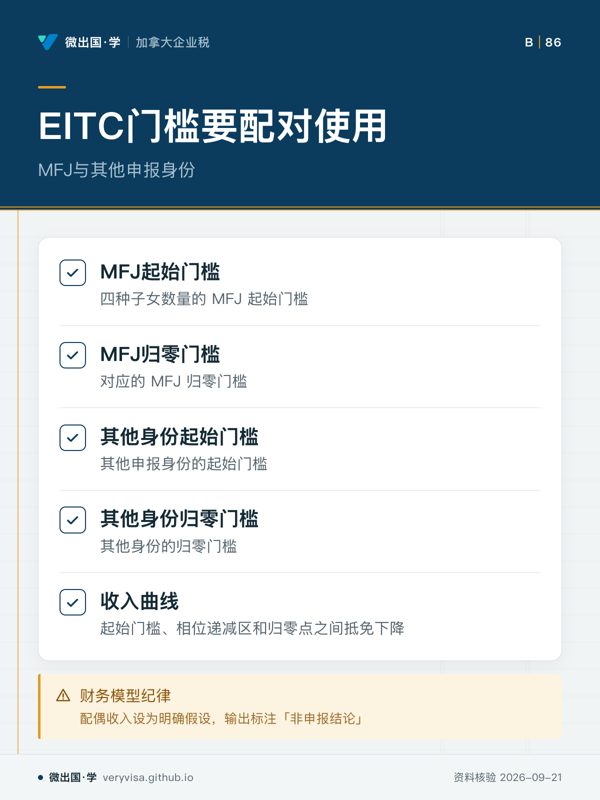
- 先看先看四组门槛的配对关系
- 易漏配偶收入、股息或自雇收入也可能影响个人计算
- 下一步查看知识卡,带情景模拟问题找持牌专业人士
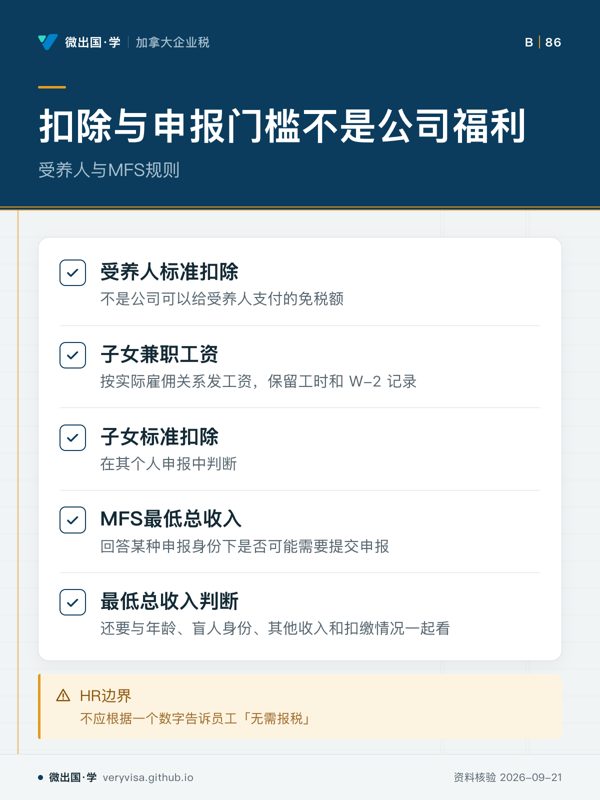
- 先看先看受养人标准扣除的限制
- 易漏最低总收入不等于公司可以拒绝发 W-2 或不用保留记录
- 下一步查看讲解,带申报问题找持牌专业人士
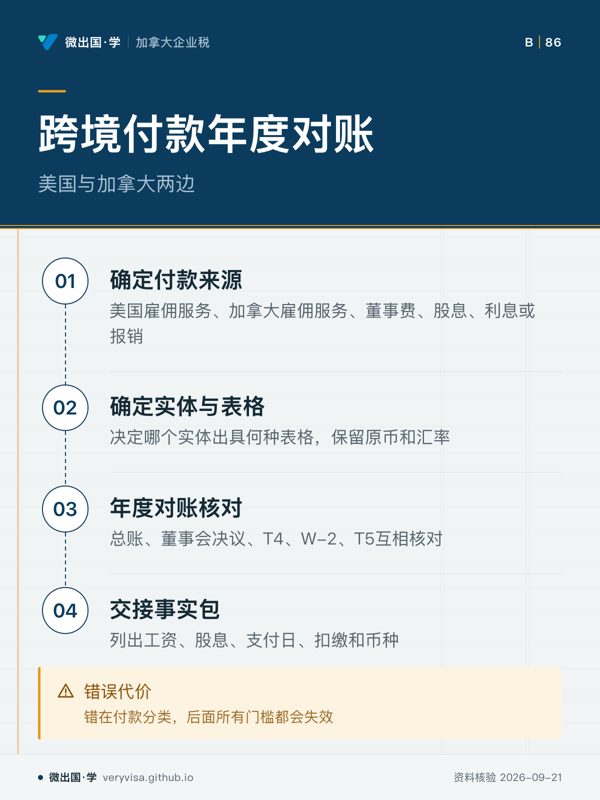
- 先看先看付款来源,再看表格处理
- 易漏奖金跨年度服务与支付要说明支付年度和报告年度
- 下一步查看路线,带跨境付款问题找持牌专业人士