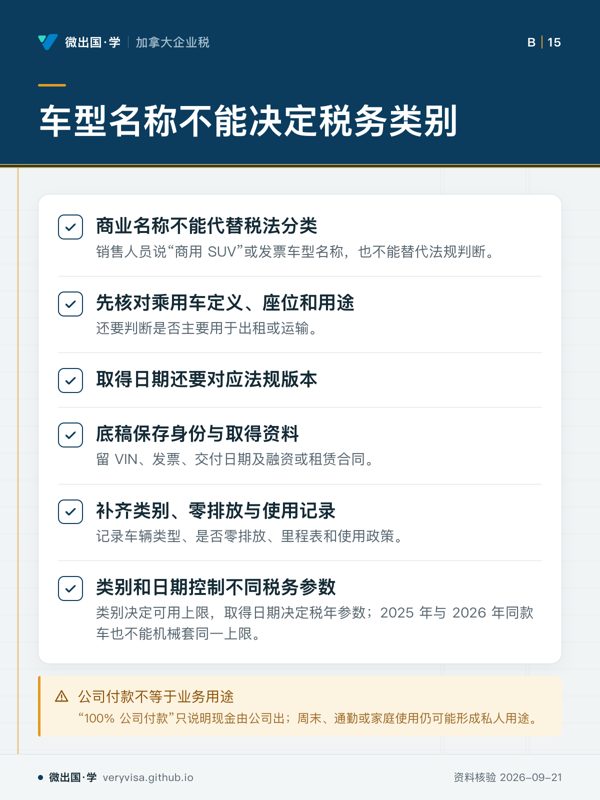
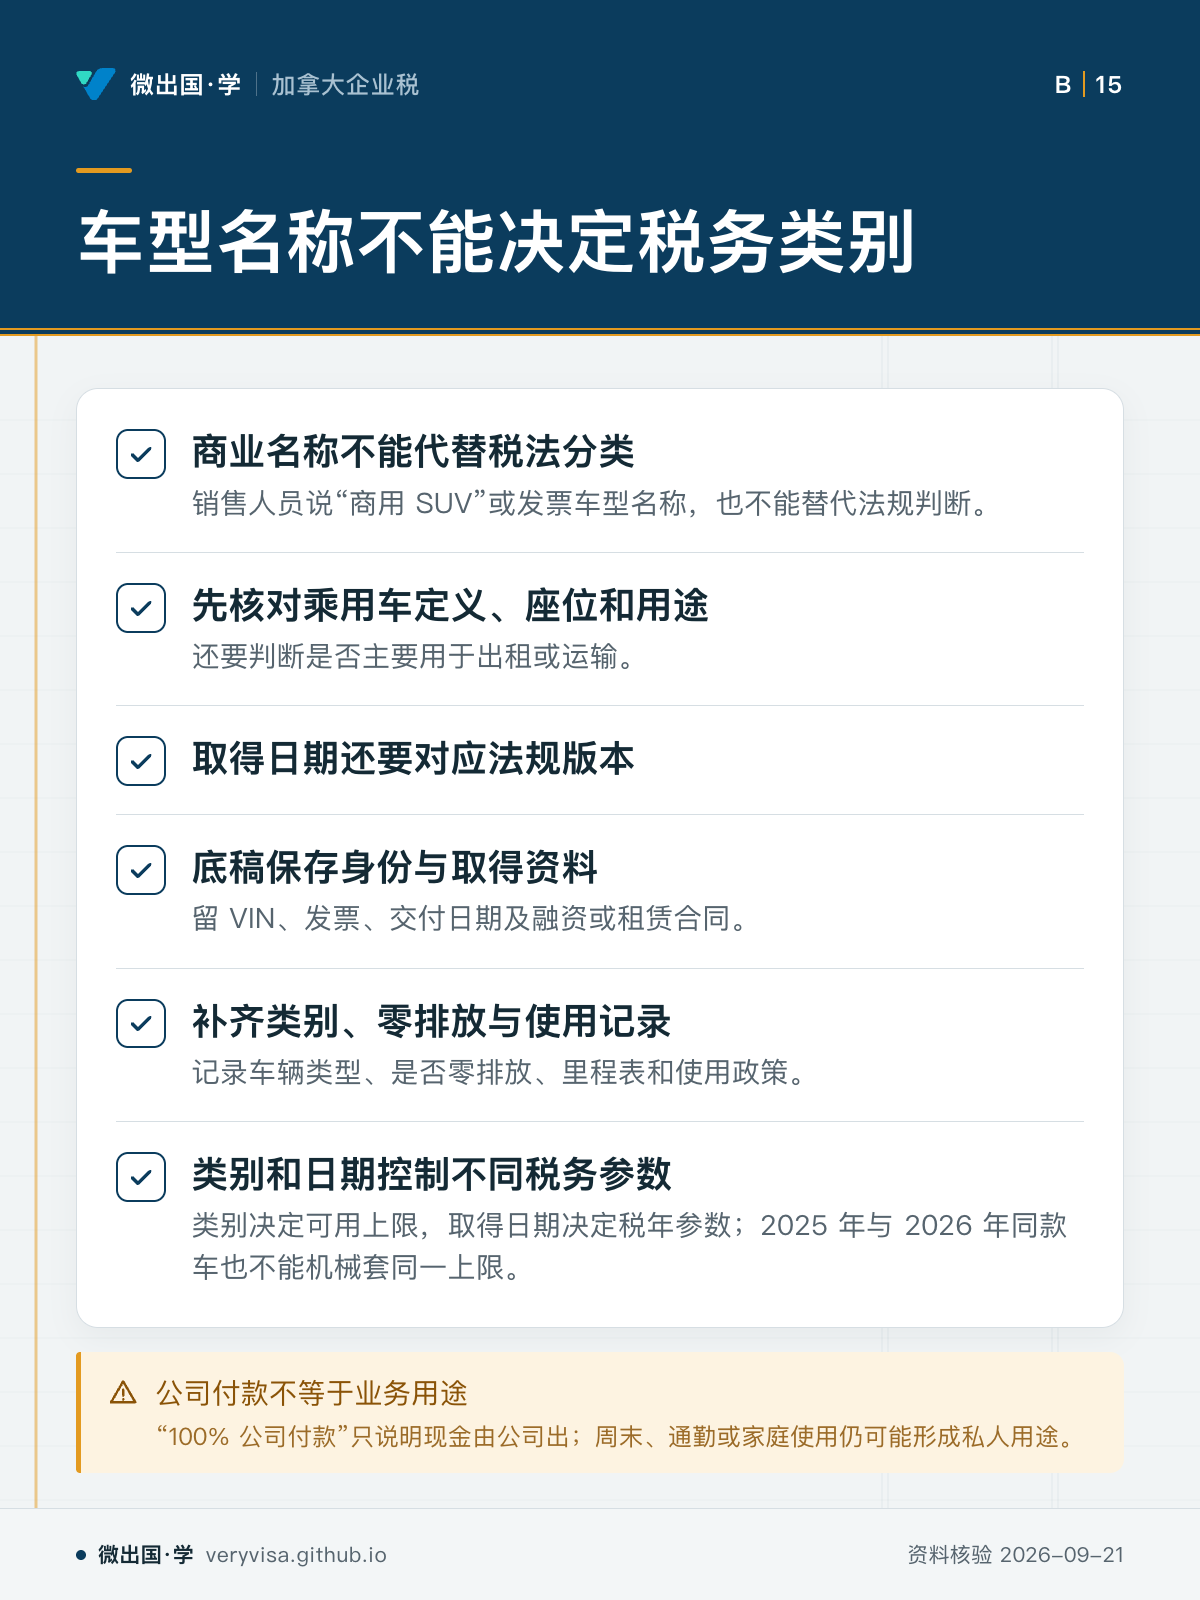
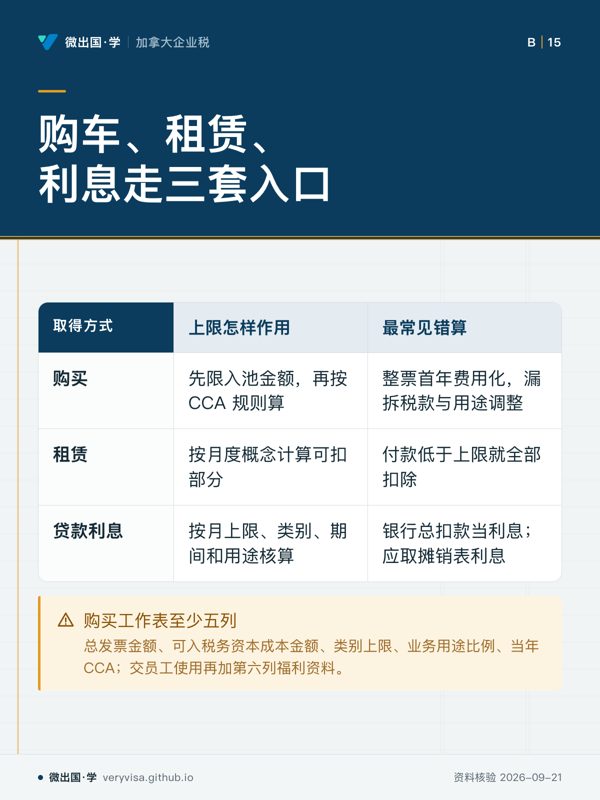
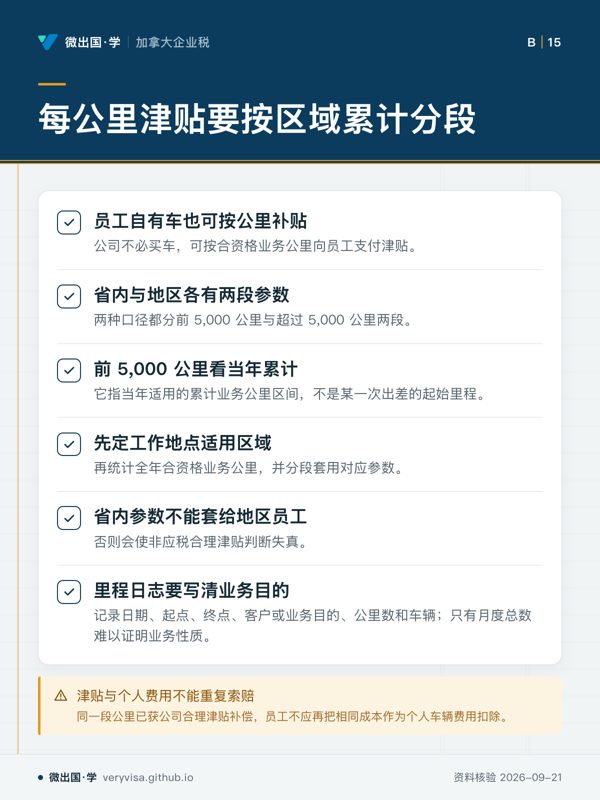
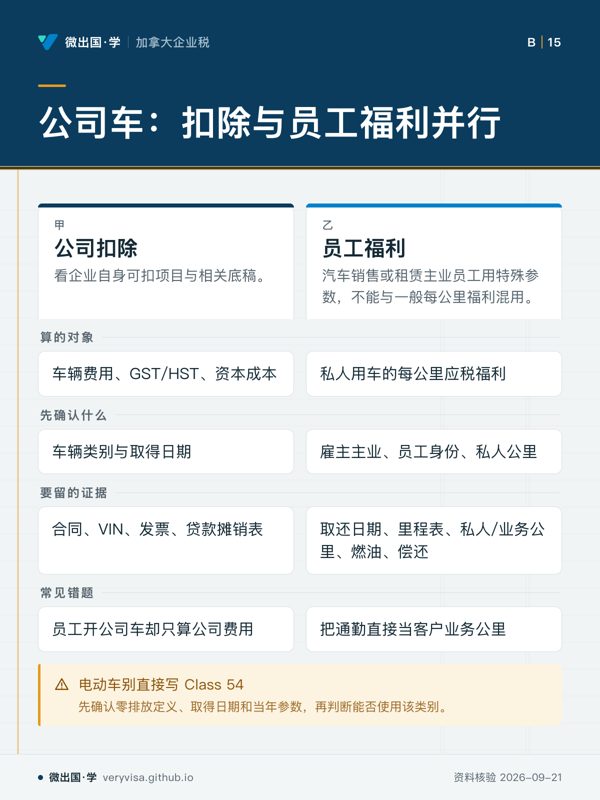
车辆归类和取得年度共同决定可用上限。 先看阅读顺序:先辨法定归类依据,再看购入时点。易漏业务用途要由里程日志、行程目的、客户地点和公司政策支持。下一步去练习;问持牌专业人士应采用哪项法规口径。 回正文读这一节 下载原图 PNG 全部知识卡 ← 三类相似数字不能混成一类购车、租赁、利息走三套入口 → 卡上每个字都出自本页正文(资料核验 2026-09-21)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。