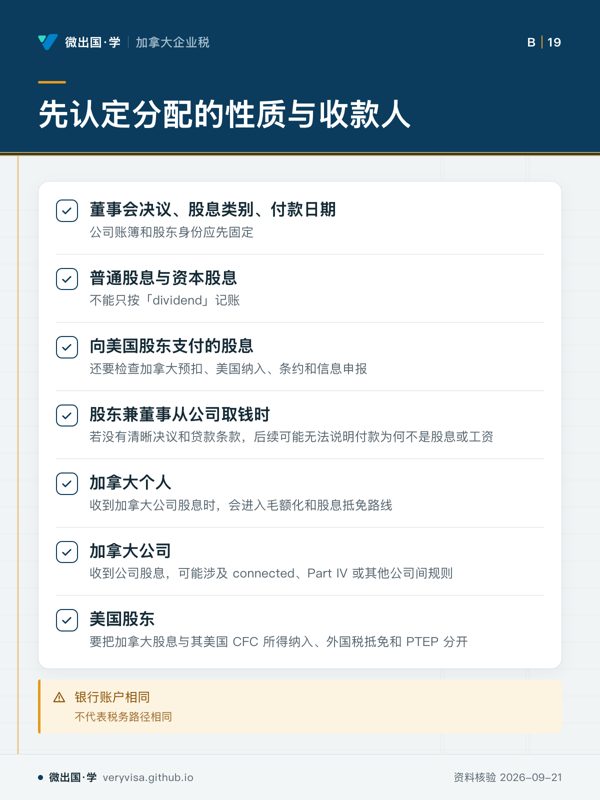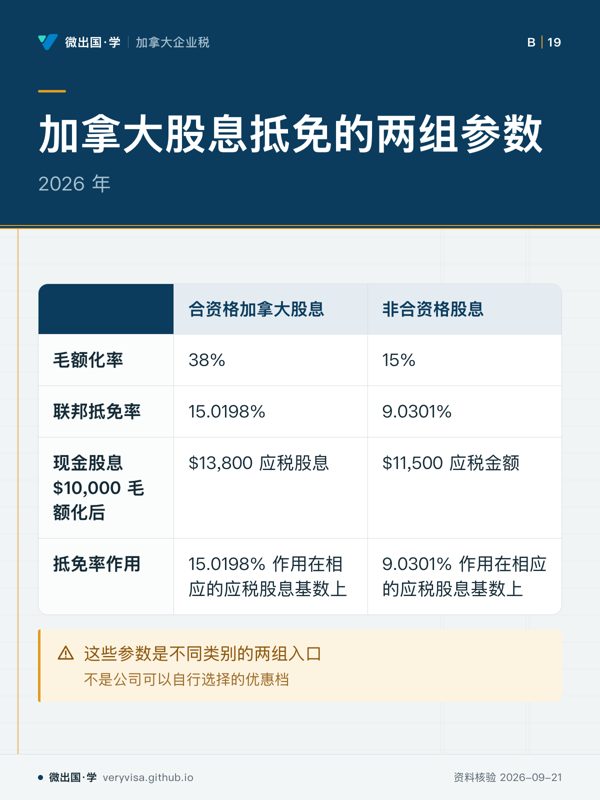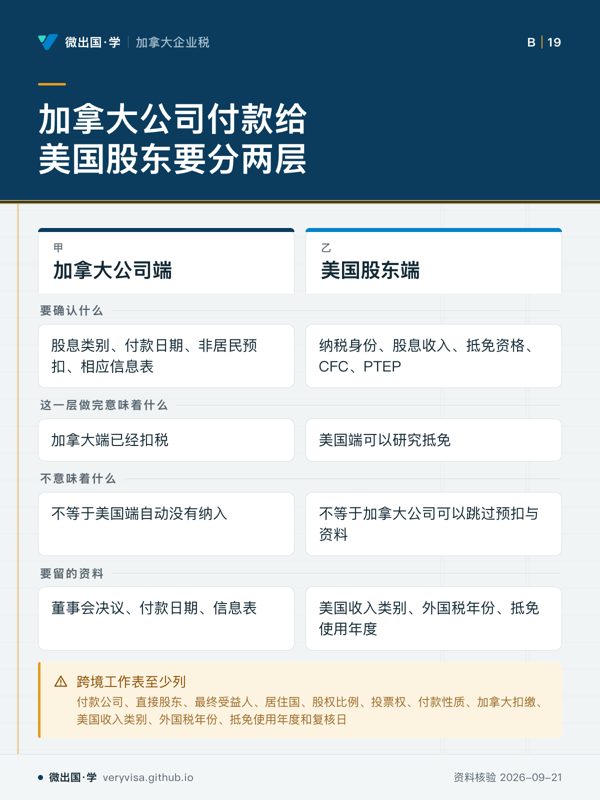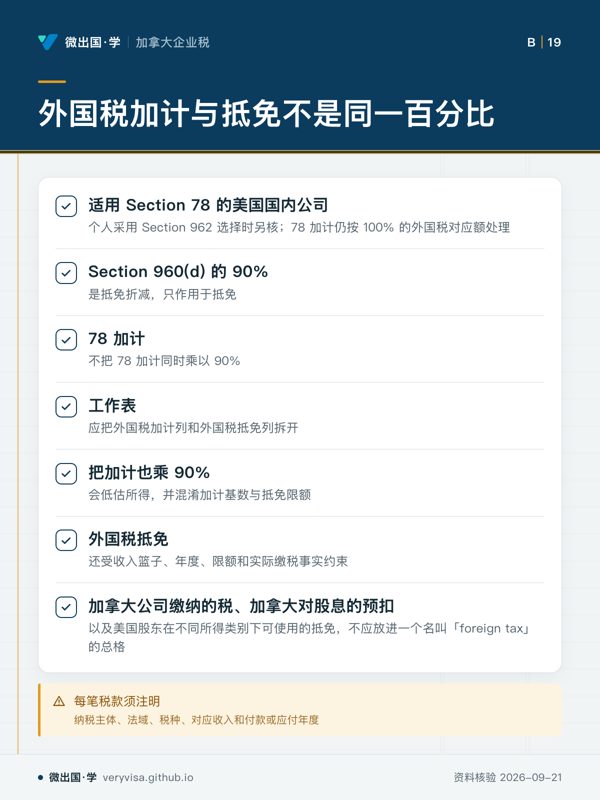
知识卡 · 公司分配与跨境股东:加拿大股息抵免、两层判断、78 加计与 960(d) · 第 5 / 5 张
路线 › 知识卡 › 公司分配与跨境股东:加拿大股息抵免、两层判断、78 加计与 960(d)
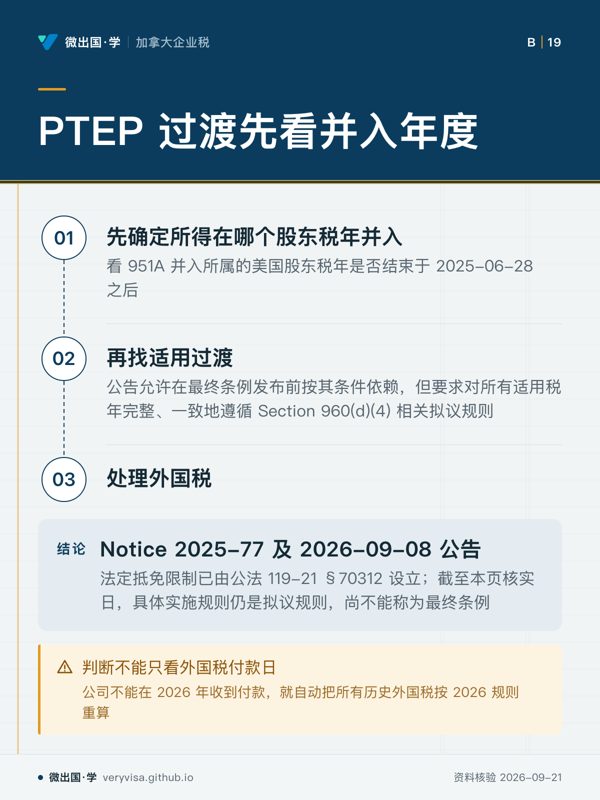
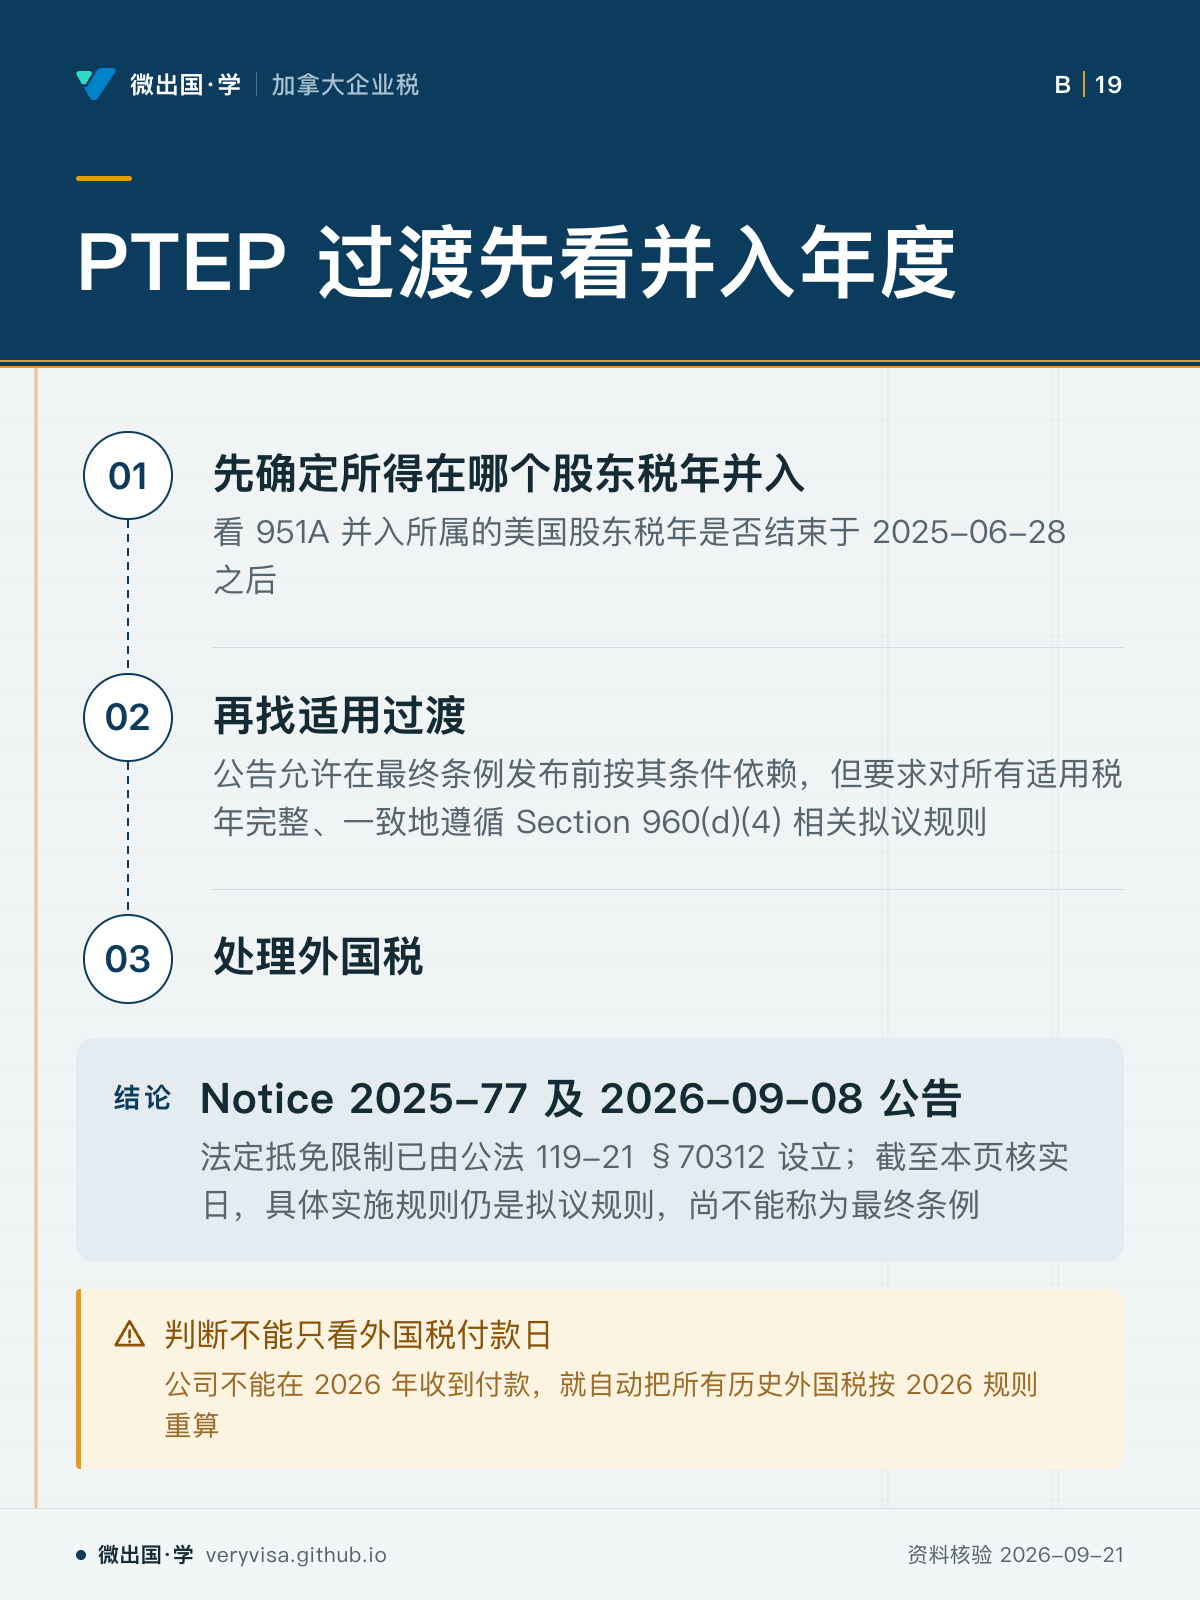
PTEP 过渡先看并入年度
先定并入税年,再找过渡,不能只看付款日
知识卡 · 公司分配与跨境股东:加拿大股息抵免、两层判断、78 加计与 960(d) · 第 5 / 5 张
路线 › 知识卡 › 公司分配与跨境股东:加拿大股息抵免、两层判断、78 加计与 960(d)
先定并入税年,再找过渡,不能只看付款日