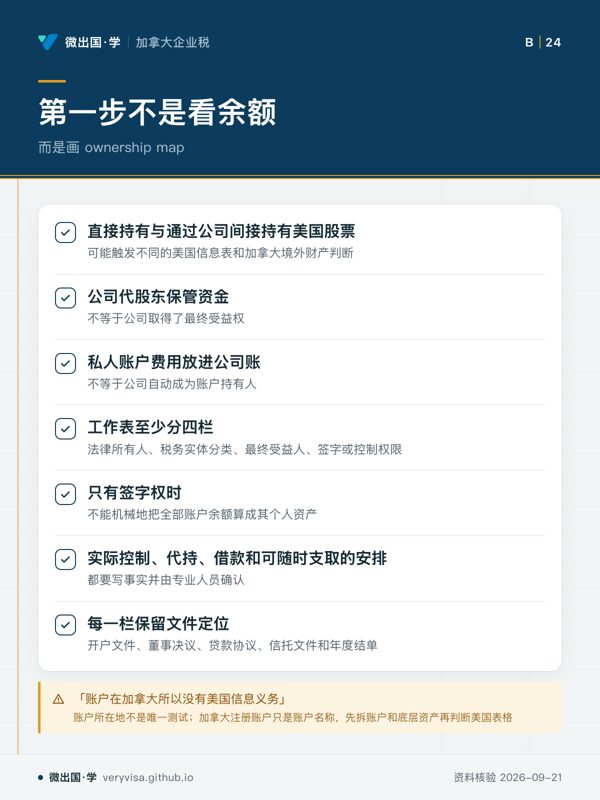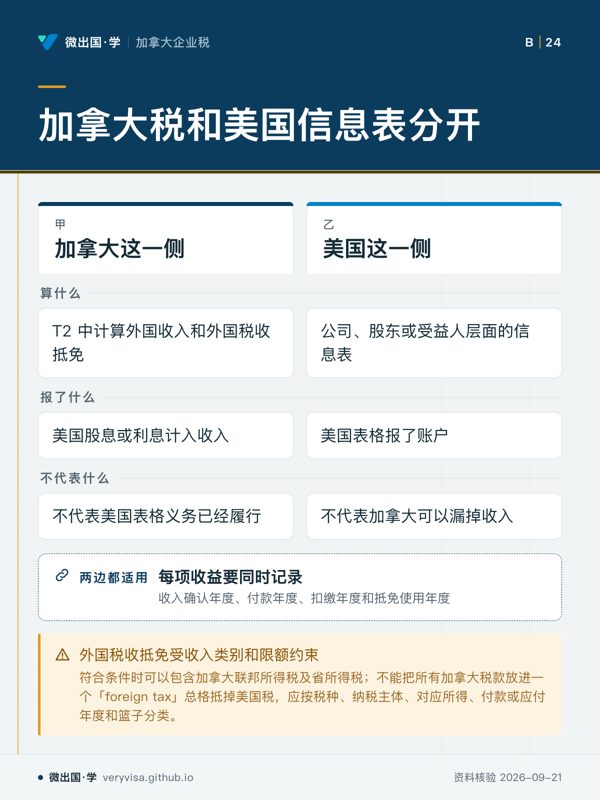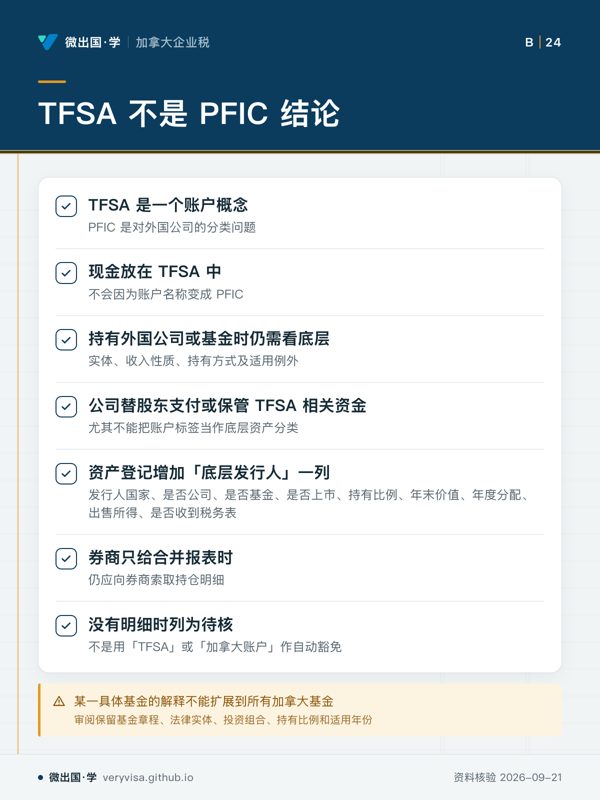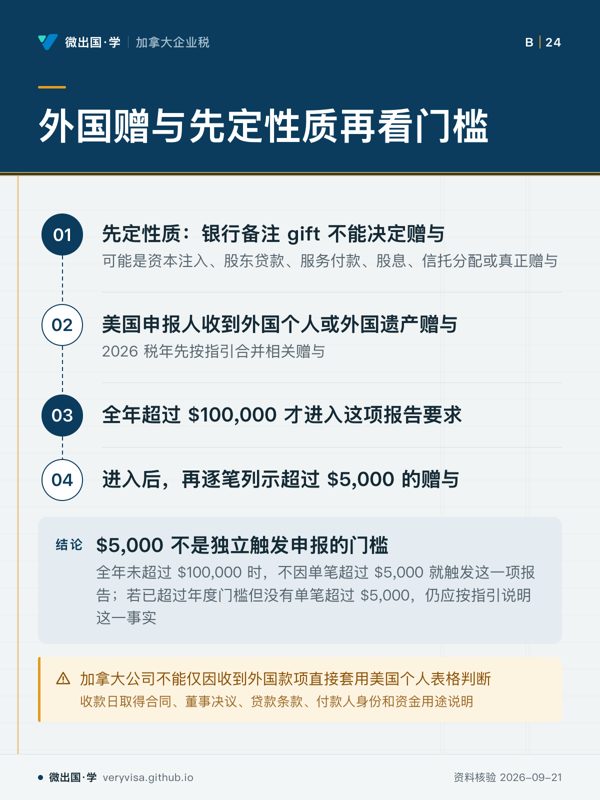
知识卡 · 跨境信息申报:所有权图、TFSA 不等于 PFIC、外国赠与门槛与罚则控制 · 第 5 / 5 张
路线 › 知识卡 › 跨境信息申报:所有权图、TFSA 不等于 PFIC、外国赠与门槛与罚则控制
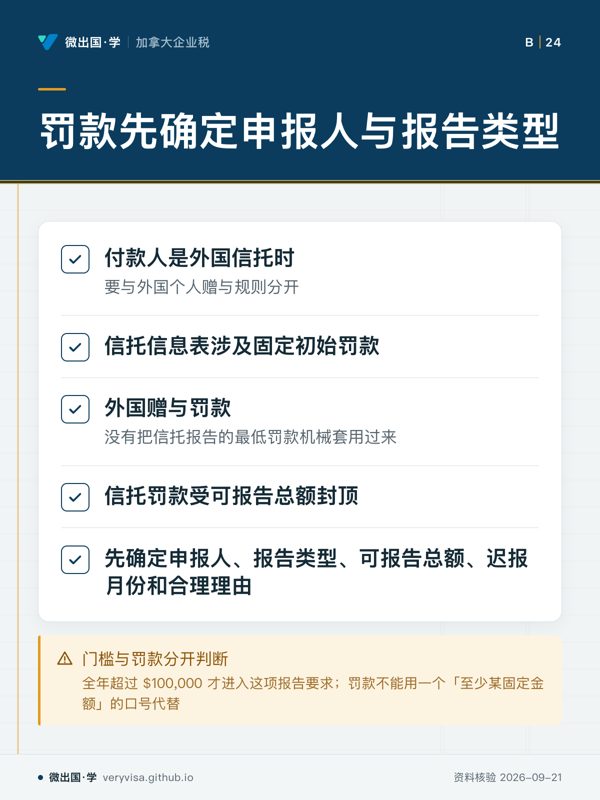
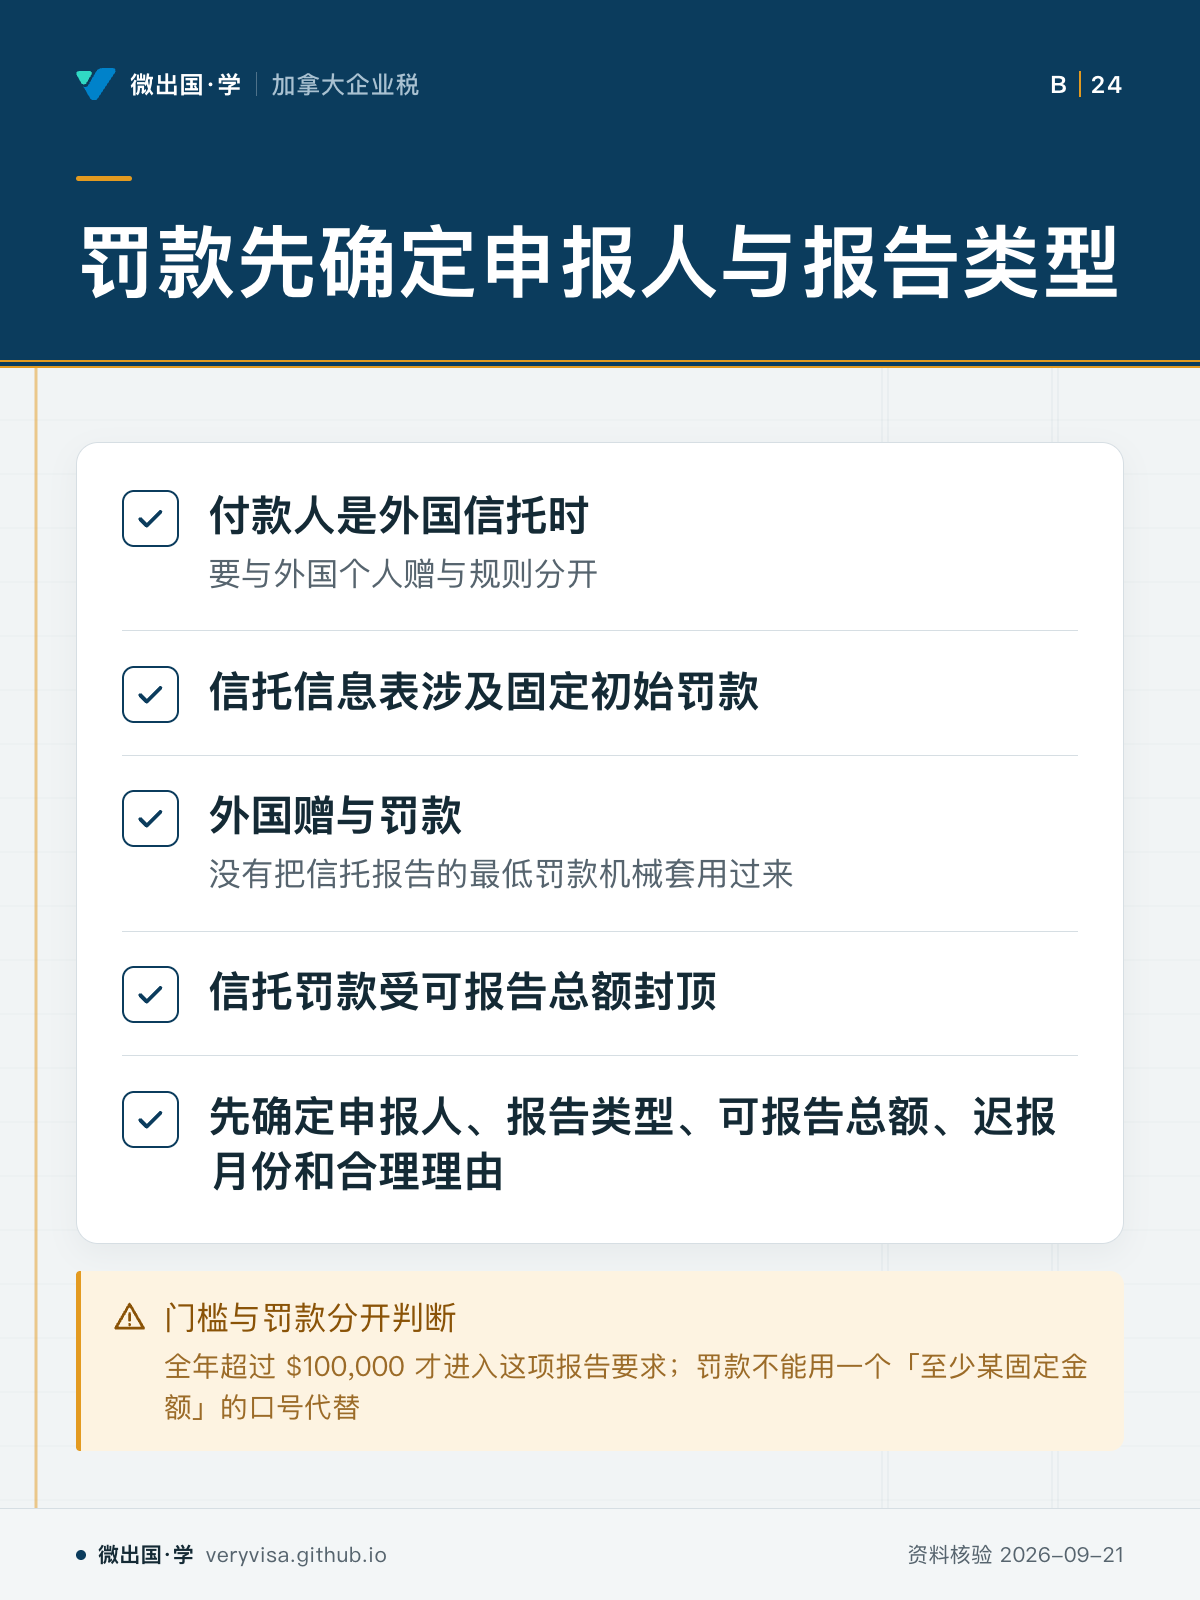
罚款先确定申报人与报告类型
报告类型、可报告总额和迟报月份共同影响罚款。
知识卡 · 跨境信息申报:所有权图、TFSA 不等于 PFIC、外国赠与门槛与罚则控制 · 第 5 / 5 张
路线 › 知识卡 › 跨境信息申报:所有权图、TFSA 不等于 PFIC、外国赠与门槛与罚则控制
报告类型、可报告总额和迟报月份共同影响罚款。