美国雇员的教育与家庭抵免金额:AOTC、终身学习、学贷利息和 CTC 不能写进工资
核实日期:2026-09-10|本页口径:2026 税年加拿大公司或其美国子公司向美国雇员支付学费补助、学贷协助或抚养相关福利时,如何把雇主付款与雇员 1040 上的教育抵免、学贷利息扣除、子女税收抵免拆开。金额为美元,按 2026 税年快照;下一次复核:2027-01-31。雇主如何把教育付款交接给报税人,见既有资料交接页;本页只锁金额网格,不重写交接流程。
工资部门看见学费发票、学贷账单或孩子出生,最容易做的错事是把 1040 上的抵免额或扣除上限抄进当月工资。美国机会抵免(AOTC)、终身学习抵免(LLC)、学生贷款利息扣除和子女税收抵免(CTC)都是雇员个人申报项目。它们使用 MAGI、合格学生、合格儿童和费用定义,不使用公司薪酬预算。雇主可以报销学费、可以提供教育协助计划、可以发育儿相关福利,但这些付款的税务性质要按计划文件判断;抵免能不能发生,只能在 1040 上按当年网格计算。
本页把 2026 税年仍闲置的金额单元按三组收齐:教育抵免、学贷利息、子女与其他受抚养人抵免。三组的共同点是:公司账上不出现这些抵免,W-2 不填写这些抵免,预提工资税不能按这些抵免坐扣。
一、AOTC:每名合格学生最高 2,500,不是公司学费预算
本站核实,2026 税年 AOTC 最高为每名合格学生 2,500 美元。合格教育支出、修读年限、至少半日制、身份号码和收入递减都要逐项满足。公司把 2,500 写成“本年度学费补助上限”,等于用抵免封顶去改薪酬政策。雇员可能有两名子女同时读大学,也可能自己在读;每名合格学生单独判断,不按家庭加总成一个公司科目。
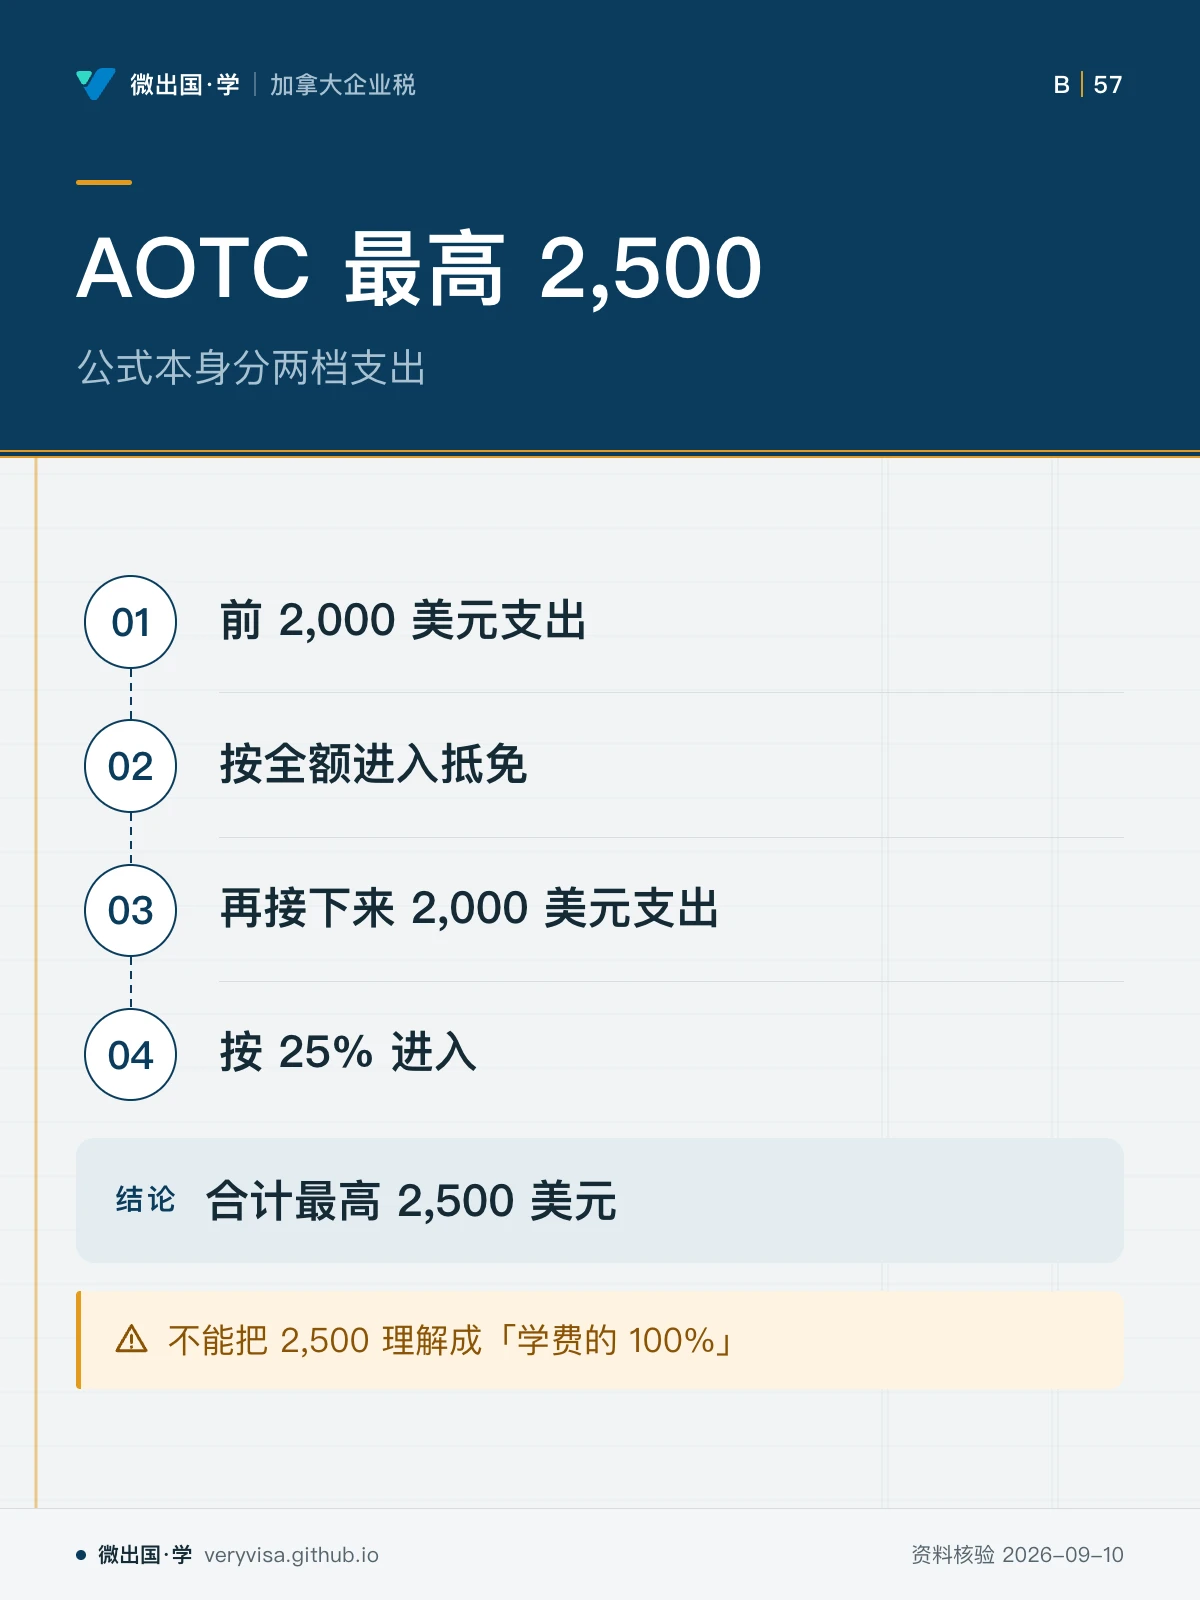
公式本身分两档支出,不能把 2,500 理解成“学费的 100%”。本站核实 100% 计入的支出档是 2,000 美元;本站核实其后 25% 计入的支出档也是 2,000 美元。也就是前 2,000 美元支出按全额进入抵免,再接下来 2,000 美元支出按 25% 进入,合计最高 2,500 美元。报销 4,000 美元学费,不自动等于雇员得到 2,500 美元抵免:要看这笔支出是否仍是雇员自己负担的合格费用,是否已被雇主计划排除,以及 MAGI 是否已经进入递减。
本站核实可退还部分最多为抵免的 40%、上限 1,000 美元。年轻学生等限制可能使可退还部分为零。财务若把 1,000 美元当成“公司应退给雇员的现金”,就把退税义务安到了雇主头上。可退还与否只发生在 1040 与 IRS 之间。
二、终身学习抵免:按申报表 2,000,不按学生人头
本站核实,2026 税年 LLC 每份申报最高 2,000 美元,且为非退还抵免。上限不是每名学生各算一次。一家三口同时上课,也只在一张 1040 上争这 2,000 美元。HR 按人头给每位雇员 2,000 美元“学习抵免津贴”,与条文结构相反。
本站核实计算方式:按每份申报最多 10,000 美元的合格教育支出乘 20%,再核 MAGI 递减。10,000 是支出基数,不是税额,也不是公司应当报销的现金。把 10,000 写成“终身学习报销额度”,会把基数和抵免混成一笔付款。
AOTC 与 LLC 通常不能对同一名学生的同一段费用重复使用。雇员选择哪一条、公司报销是否挤出合格费用,要按费用归属和计划文件核。公司只提供:谁付了什么、付给谁、是否进入教育协助计划、W-2 如何填写。不要在报销单上预先勾选“走 AOTC”或“走 LLC”。
三、教育抵免的 MAGI 窗:非合报 80,000–90,000,合报 160,000–180,000
递减窗口按申报身份取,不能按工资级别取。本站核实非合报 MAGI 递减起点 2026 税年 80,000 美元;本站核实非合报归零点 90,000 美元。本站核实合报起点 160,000 美元;本站核实合报归零点 180,000 美元。工资 75,000 美元的单身雇员,家庭 MAGI 仍可能因为配偶收入、奖金或投资收益超过 80,000;工资 170,000 美元的合报雇员,也不自动失去全部抵免,因为 170,000 落在 160,000 至 180,000 的递减区间而不是归零之后。
公司不得用年薪去预判雇员“还有没有教育抵免”。年薪不是 MAGI。若派遣协议里写“公司保证雇员获得满额 AOTC”,就把 MAGI 风险转成了公司或有支付。正确写法是:公司按计划支付或报销合格教育费用,雇员自行判断抵免。
四、学生贷款利息:扣除上限 2,500,合报 175,000 起削、205,000 归零
本站核实 2026 税年学生贷款利息扣除最高 2,500 美元。这是 1040 上的扣除上限,不是公司可以代偿的利息预算,也不是“每人每年还贷 2,500 美元免税”。雇主若设立学生贷款偿还福利,该福利是应税工资还是符合特定排除,要按当年雇主福利规则另核,不能直接引用 2,500。
合报递减必须用合报窗口,不能把两名配偶的单身区间各用一次。本站核实 2026 税年夫妻合报 MAGI 超过 175,000 美元开始递减;本站核实达到 205,000 美元归零。高薪双职工在加拿大母公司两边拿工资时,两份 W-2 加总后的 MAGI 很容易进入这个窗口。工资部门只看见自己这一份工资,没有资格在工资单上写“学贷利息可全额扣除”。
利息还须是合格学生贷款利息,贷款用途、支付人和申报身份都要符合条文。公司替雇员直接把钱打给贷款服务机构,可能改变“谁支付了利息”的事实,从而影响雇员能否扣除。没有书面福利计划就代偿,风险比不发这笔钱更大。
五、CTC:2026 年仍是每孩 2,200,可退还 1,700,不是工资抵免
这几条一起读:2026 税年合格儿童的 CTC 最高每孩 2,200 美元。额度在 2025 税年已被抬高并永久化且开始指数化,但 2026 年指数化后没有再跨过下一档,仍是 2,200。可退还部分 1,700 美元与更早年份的数字相同,并不因为“已经指数化”就自动上涨。把 2025 年的宣传口径“以后每年都会再涨”写进 2026 年的雇佣手册,是把指数化机制当成了必然加额。
递减看 MAGI。本站核实非合报起点 200,000 美元;本站核实合报起点 400,000 美元。高薪美国雇员或美国股东从加拿大公司领取工资加股息后,MAGI 可能已经越过起点。公司不能因为“我们发的工资不到 200,000”就断言雇员仍有满额 CTC,因为还有配偶收入和其他所得。
可退还部分另有公式。本站核实 ACTC 普通公式的收入地板 2026 税年仍是 2,500 美元。低于该地板的earned income 不会按普通公式撑起可退还部分。这与 CTC 最高 2,200、可退还最高 1,700 是不同格子:先有合格儿童和 MAGI,再谈可退还,再核收入地板。工资预提表上没有“CTC 可退还”这一栏可填。
六、其他受抚养人 500 美元,受抚养人自己的劳动所得附加 450 美元
本站核实,2026 税年符合条件的其他受抚养人抵免最高每人 500 美元,且为非退还。不能把它当成 CTC 的可退还部分,也不能把 17 岁以上的子女或父母长辈直接按 2,200 去算。公司发放“家属津贴”时,津贴是工资还是福利,与这 500 美元没有等式关系。
本站核实受抚养人劳动所得基础附加 2026 税年 450 美元。它用于受抚养人本人报税时的标准扣除结构,不是雇主给受抚养人的补贴,更不是 CTC。暑假到公司打工的股东子女,应先按雇员规则发工资、填 W-2,再由该子女自己的申报去用劳动所得规则。把 450 美元当成“未成年工免税额”从工资里扣掉,会同时弄乱预提和子女自己的申报。
七、雇主付款与 1040 网格的交接
教育协助计划、学费报销、学贷偿还和育儿相关福利,各自形成工资或排除项目,必须能从计划文件走到 W-2。AOTC、LLC、学贷利息和 CTC 则从雇员的 MAGI、学生和儿童事实走到 1040。两套数字可以出现在同一家庭的同一年,但它们的凭证不同。公司保存付款、计划和 W-2;雇员保存 Form 1098-T、贷款利息清单、儿童身份号码和 1040。公司可以应书面请求提供本年学费报销合计,不提供抵免测算。
案例:2026 税年,美国子公司为一名合报雇员报销 6,000 美元本科学费,同时该雇员自行支付学生贷款利息 3,200 美元,家中有一名合格儿童。正确拆法是:6,000 美元先按教育协助或应税报销入账;AOTC 若仍可用,支出档按 2,000 加 2,000 计算最高 2,500,再核合报 MAGI 是否落在 160,000 至 180,000;学贷利息扣除上限 2,500,再核合报 MAGI 是否超过 175,000;CTC 按每孩 2,200 起算,再核合报 MAGI 是否超过 400,000,可退还部分另看 1,700 与 2,500 的收入地板。错误拆法是:财务按 2,500、2,500、2,200 三笔合计 7,200 美元冲减当月应税工资,并在备注写“税务抵免已兑现”。
八、年度关闭
给美国雇员的年末资料包只放工资、W-2、教育协助或报销合计、计划说明。不要附上公司自制的 AOTC 或 CTC 计算表。2026 税年快照为:AOTC 最高 2,500、支出档 2,000 / 2,000、可退还最高 1,000;LLC 每份申报 2,000、支出基数 10,000;教育抵免 MAGI 非合报 80,000–90,000、合报 160,000–180,000;学贷利息扣除 2,500,合报 175,000–205,000;CTC 每孩 2,200、可退还 1,700、非合报起点 200,000、合报起点 400,000、ACTC 地板 2,500;其他受抚养人 500;受抚养人劳动所得附加 450。2027-01-31 复核时重查指数化后是否跨档。本页完成的定义不是“HR 已经按抵免发了钱”,而是每一笔雇主付款都能与 1040 网格分开重建。
122