核实日期:2026-09-10|本页口径:2026 税年加拿大公司协助美国股东、员工或关联实体处理更正申报、境外资产表和欠税时间线。金额、表格版本和处罚均需按事实年度复核;下一次复核:2027-01-31。
跨境补救案件往往从一句“把旧申报改一下”开始,最后却同时涉及美国 1040X、加拿大 T1135、欠税利息和境外信息申报罚款。公司不能把这些任务放进同一张“补报状态”栏,因为每一项的主体、截止日、附件、税年和处罚逻辑都不同。先建立义务地图,再为每一条义务指定负责人和证据,才能避免一项完成后误以为全部风险已经消失。
一、1040X 纸件要求是提交路径,不是案件结论
按 IRS 2025 年 12 月版 1040-X 说明,纸件 1040-X 必须附上一份填好并含更正内容的完整 Form 1040、1040-SR 或 1040-NR,并在 Part II 写明修改原因;Part III 直接存款只适用于电子申报的 1040-X,纸件不填这一部分。公司协助股东或高管整理材料时,应记录使用的表格版本、原申报年度、变更项目、支持文件、邮寄方式和实际寄出日期。不要因为顾问已经在电子工作底稿里改了数字,就认为纸件已经完成。
更正表必须逐项说明原值、新值和原因。公司可以提供工资、股息、股票交易、福利和付款凭证,但不能替个人签署无法确认的陈述。完整附件应与该税年对应,不能把另一年度的收据批量附上。邮寄回执、追踪号和税局后续通知单独保存,不能用“已寄出”替代收到证明。
二、欠税利息从缴款截止日之后起算
个人欠税时间线的结构是:本人或配偶、同居伴侣自雇的,T1 的法定申报期限是次年 6 月 15 日,这是法定期限,不需要申请延期;税款仍须在次年 4 月 30 日前付清(CRA 重要日期页,2025 税年对应 2026-06-15 与 2026-04-30)。欠税从缴款到期日次日起按日复利计息,到期日逢周末或公众假期按 CRA 规则顺延。照此推算,2026 税年是 2027-06-15 申报、2027-04-30 缴款、2027-05-01 起计息。企业最常见的错误,是把“申报延期”写成“缴款延期”,或把会计师提交更正表的日期当成原缴款到期日。这里说明个人欠税时间线,不是公司 T2 的申报或缴款期限。✅源:CRA:缴款到期日次日起计息(CRA)(论坛解读)
案件时间线至少要有原申报截止日、缴款截止日、实际付款日、付款失败或退回日、更正提交日、通知日和利息计算截止日。财务负责证明银行付款和余额,顾问负责确认适用期限,业务负责人负责解释收入或交易何时发生。自雇的 6 月 15 日期限不需要任何批准;自动扣款(PAD)可以在 CRA 网上账户自行设定,分期还款是与 CRA 商定的付款安排。这两种都要保存 CRA 系统里的确认记录。未付余额在付清前照常计息,口头说“已经安排付款”不等于已经付款。
三、T1135 Part A 与 Part B 是成本额事实测试
T1135 的 2026 结构是:先判断要不要申报。加拿大居民个人、公司和部分信托,年内任何时点持有的指定境外财产成本合计超过 100,000 元的,才须申报 T1135。个人首次成为加拿大居民的税年不须申报,新居民的成本额按成为居民时的公允市价计;这项首次居民豁免不能直接套给公司。须申报的,年内成本合计始终低于 250,000 元时可用 Part A 简式,任何时点达到 250,000 元则须用 Part B 明细。公司若替股东或高管整理资料,必须把首次居民年度、成本额、达到峰值的日期、账户法律所有人和受益关系分开。✅源:CRA T1135:个人首次居民豁免与 Part A/B(CRA)(论坛解读)
250,000 元是成本额测试,不是年末余额、市场价值或账面总资产。外币转换日期、共同账户分配、公司代持和年内买卖都可能改变结果。企业账上有境外证券,不代表股东个人一定要把全部金额放入个人 T1135;反过来,公司没有把账户列在自己的资产负债表,也不代表个人不存在申报义务。先确认主体,再确认成本额和表格部分。
四、境外信息罚款要区分一般漏报与收到要求后的漏报
一般故意或重大疏忽漏报境外信息月罚封顶均为 12,000 元,计算结构是每月 500 元、最多 24 个月,并减去相应已课罚款。收到 CRA 要求后仍故意或重大疏忽不履行,2024、2025 和 2026 年月罚封顶均为 24,000 元,结构是每月 1,000 元、最多 24 个月,并减去相应已课罚款。
这两行分别对应《所得税法》第 162(10)(a) 条与第 162(10)(b) 条,两者都以明知或属于重大疏忽为前提:只是收到 CRA 要求而没有按时回复,不会因此自动按每月 1,000 元计罚。第 162(10)(a) 条不适用于 T1142,第 162(10)(b) 条适用于 T1142。满 24 个月后,第 162(10.1) 条另有额外罚款,按引起申报义务的基数(境外财产成本、转给或借给信托的财产公允价值,或外国关联公司股份与债务成本)的 5% 计算,并减去已课罚款,T1142 不适用;所以 12,000 元与 24,000 元是月罚部分的上限,不是全部罚款的上限(CRA 境外申报罚款表)。
两项不是普通迟报的通用价格表,也不能只看账户金额决定属于哪一类。案件表应记录信息申报名称、原到期日、通知或要求日期、实际收到方式、回复期限、每月期间、主观事实证据和已课罚款。员工是否接受过培训、公司是否问过银行资料、过去是否提交过、收到通知后做过什么,可能影响专业判断,但不能由财务人员自行把“故意”栏填成否。
五、四个日期不能放在一个截止日栏
跨境补救表至少要分四列:申报到期日、缴款到期日、通知回复期限和顾问复核日。1040X 的纸件寄出日不等于美国税局接受日;T1135 的资料收齐日不等于表格提交日;CRA 通知日期不等于企业实际读到邮件的日期;2027-01-31 的复核日更不等于任何法定截止日。每个日期旁写“它决定什么”,能防止系统把一个日期自动复制到所有任务。
建议按主体建立案件编号,连接公司、股东、员工和关联实体,但不要因为共享案件编号就共享申报责任。公司只保存其有权限取得的资料;个人身份、个人账户和个人签字由个人与顾问确认。文件不足时写“待取得”并记录请求日期,不要用估计值填空。
六、一次补救的正确顺序
第一步冻结原始账簿、银行流水、证券结单、工资和股息记录,禁止覆盖旧版本。第二步画出主体图,区分公司、股东、个人和外国实体。第三步按税年建立美国更正、加拿大境外资产和付款利息三条时间线。第四步确认是否收到 CRA 要求以及收到后做过哪些行动。第五步让有权限的顾问判断表格、主观事实和罚款类别,财务再按批准结果付款和归档。
案例:2026 年公司发现美国股东旧年收入漏报,同时发现个人可能需要 T1135,且 CRA 已发过境外信息要求。正确做法不是先把一张“补报完成”标绿,而是先取得旧 1040、银行结单和通知证据,分别判断 1040X 附件、T1135 Part A 或 Part B、欠税利息起算日,以及 12,000 元或 24,000 元月罚结构是否相关。考试口径是“延期申报不等于延期缴税、成本额不等于市场价值、一般漏报与通知后漏报分开”;实务口径还要有收件证据、版本化附件和 2027-01-31 复核。
本页数字均为 2026 税年或对应年度快照,已于 2026-09-10 核实。新年度开始后,先重核表格版本、官方公告和罚款期间,再更新内部日历与培训材料。不要用一个“跨境补报”按钮替代四条不同的法律时间线;分层记录虽然多一步,却能让公司知道哪件事已经完成、哪件事仍然需要顾问判断。
七、关闭案件前的反向检查
案件不能因为文件已经发给顾问就关闭。关闭清单应由未参与原始录入的人执行:从通知反查回复期限,从付款记录反查欠税余额,从表格副本反查主体和税年,从附件目录反查 1040X 是否包含完整更正税表,再从 T1135 工作底稿反查成本额峰值和首次居民状态。任何一个问题没有证据,就保持“待核”。
若顾问提出新的罚款分类或更正数字,公司保留旧版本、顾问意见日期和批准人,不覆盖原始输入。通知后来撤回或金额变化时,也要保留撤回信和新决定的依据。年度复核先看上一年度的未决项目,再看新发生的账户、付款和通知;这样不会把已寄出一张表误当成整个跨境案件已经结案。
这种分层也保护公司和个人的边界:公司交付事实和回执,顾问裁决法律问题,个人确认个人签字与身份。每年复核时沿着同一案件编号回读,能够准确区分已完成、已提交但未接受、等待资料和仍未判断的状态。
因此,补救工作的完成定义应是“义务、证据、责任和状态都能回读”,而不是“某个文件已经上传”。这也是下一年度重核时最有价值的历史记录。
论坛解读
加拿大 2026 跨境补报:1040-X、T1135、欠税利息与罚款要分层:按实际办理顺序阅读说明,并查看文末官方原文。
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
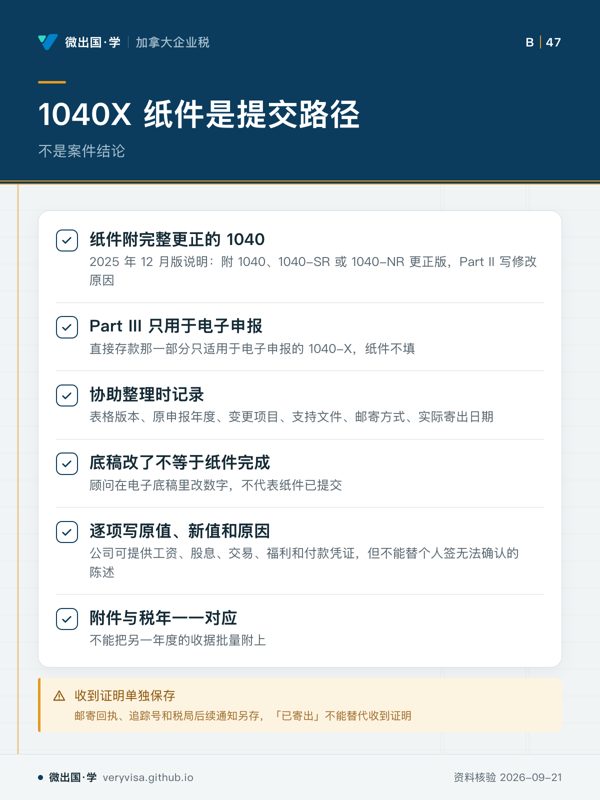
- 先看先确认用的是哪一版表格、改的是哪一年。
- 易漏公司只能提供凭证,个人陈述要本人确认。
- 下一步去讲解页看延期与计息的时间线。
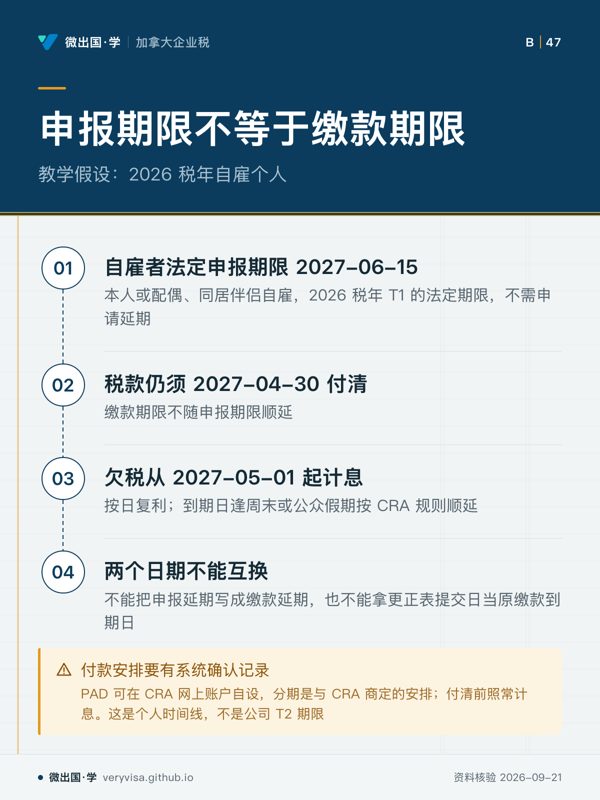
- 先看先找缴款到期日,利息从它的次日算起。
- 易漏这是个人欠税时间线,公司 T2 另有期限。
- 下一步去讲解页看案件时间线要记录哪些日期。
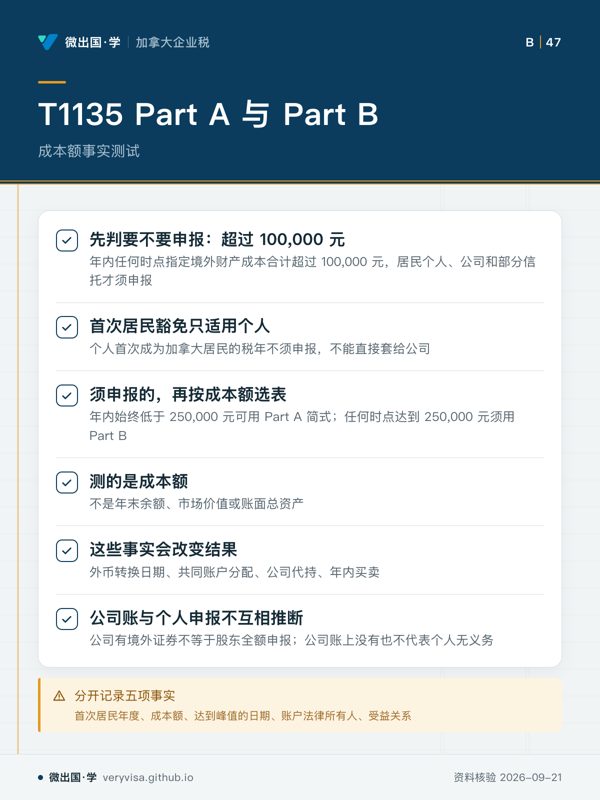
- 先看先确认申报主体是个人还是公司。
- 易漏要看的是全年最高点,一次达到 25 万元就改用 Part B。
- 下一步去讲解页看境外信息漏报的罚款结构。
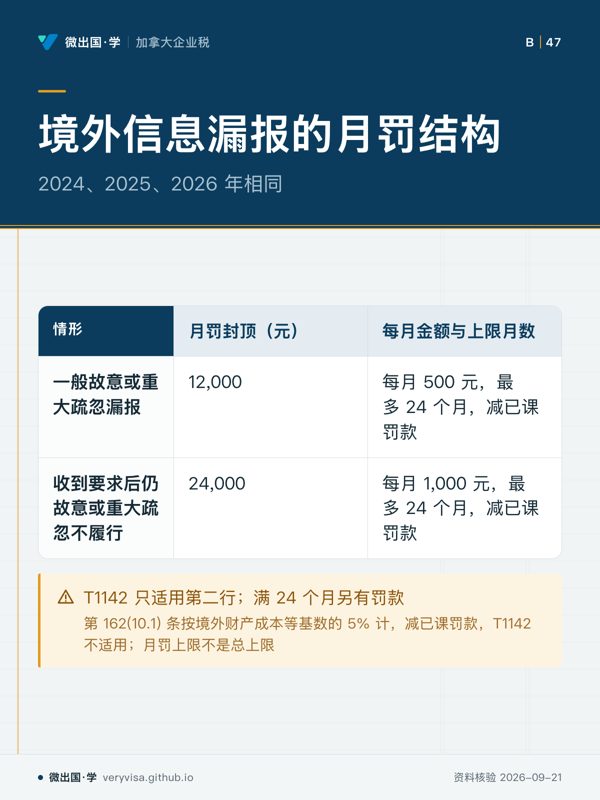
- 先看两行都以故意或重大疏忽为前提,再看有没有收到 CRA 要求。
- 易漏「故意」要靠证据判断,财务人员不能自行填否。
- 下一步去讲解页看案件表要记录的事实。