适用:2026 税年、在加拿大从事跨美加税务咨询、协助企业主与自雇人士处理美国关联申报的税务专业人员。核实日期:2026-10-30;复核日期:2027-01-31,IRS 考务规范或法规落地变更时提前复核。本文涉及金额除特别注明外均为美元。
在加拿大为跨国居民、美籍企业主、加拿大受控私营公司(CCPC)的美国关联股东以及跨境自由职业者提供税务合规服务时,从业人员经常遭遇两套法律与准入制度的剧烈碰撞。加拿大本土的税务服务市场目前对普通报税员(Tax Preparer)并未设立强制的联邦执业牌照门槛,报税员只需通过 CRA 的 EFILE 注册与适格审查,即可代客户电子递交税表;然而一旦业务触及美国国内收入局(IRS)管辖的税表(如 1040、1040-NR、Schedule C、Schedule SE 以及 Form 5471 等),从业人员就直接进入了由美国财政部通告 230(Treasury Circular 230)统辖的极其严密的联邦执业监管领域。
对于立足加拿大本土、期望合法合规拓展跨界业务的从业者而言,厘清报税员的法定代理权限阶梯、掌握美国注册税务师(EA)考试的最新机考规则、并建立起“考试口径与实务申报”之间的双轨防火墙,是确保执业生涯合规不翻车的第一道基石。
报税员的三级权限阶梯与代理权边界
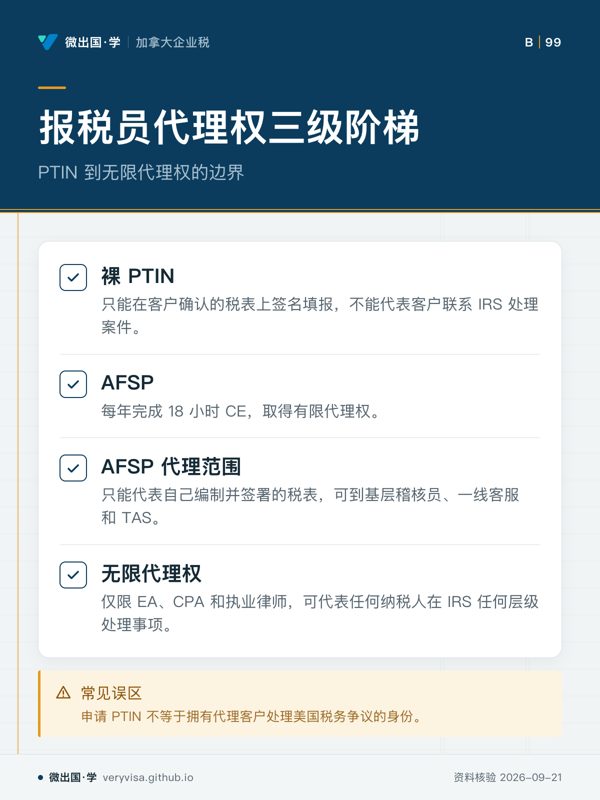
很多初入行的跨境报税人员容易产生一个严重误区:只要在 IRS 网站上申请了一个付费准备人识别号(PTIN),就自认为拥有了代表客户处理美国税务争议的合法身份。实际上 PTIN 只是报税的入场券,代理权按资格分三级:
- 第一级:裸 PTIN(None / Unenrolled Preparer) 自 2014 年哥伦比亚特区巡回上诉法院在 Loving v. IRS 案中裁定 IRS 无权对普通报税员强制推行许可考试与继续教育以来,自 2016 年起,仅持有裸 PTIN 的无凭证报税员被完全剥夺了所有代理权(Zero Representation Rights)。裸 PTIN 持有人仅仅被允许在客户确认的税表上签名填报。一旦该税表在后续处理中遭遇 IRS 问询、处理延迟、信函审计或数据核对,裸 PTIN 报税员不能以代理人身份与 IRS 交涉、不能回复审计或实质性质询。他们能做的只剩两件:在税表上被勾选为「第三方指定人」(third-party designee),就该税表的处理进度与 IRS 沟通;或凭客户签的 Form 8821 调阅资料。
- 第二级:年度报税季计划(AFSP, Annual Filing Season Program) 对于暂未取得专业牌照但希望为客户提供基础售后服务的加拿大从业者,AFSP 是极具性价比的现实第一级台阶。AFSP 无需通过严苛的全面统一考试,其要求从业人员每年完成 18 小时的继续教育(CE),其中包括 6 小时的联邦税法复习课程(AFTR)并通过课后测验,同时按年续期 PTIN,并书面签署同意接受 Circular 230 Subpart B 与 §10.51 执业道德规则的约束。若从业者此前通过了某些全国性或州级税务测试(如曾经的 RTRP),可豁免那 6 小时复习课,直接转为每年 15 小时的普通 CE。 取得 AFSP 资格证书后,报税员可获得有限代理权(Limited Representation Rights)。所谓有限代理权,有两道极其严格的铁律:其一,只能代表自己实际编制并签署了准备人签名的纳税申报表;其二,代理层级仅限于 IRS 基层稽核员(Revenue Agents)、一线客户服务代表以及纳税人权益保护处(Taxpayer Advocate Service, TAS)。报税员绝无权限代表客户进入 IRS 上诉办公室(Appeals Office)进行争议抗辩,也无法代理未由其亲自签字的过往历史税表。
- 第三级:无限代理权(Unlimited Representation Rights) 能够代表任何纳税人、在 IRS 任何层级处理任何税务事项(包括申报、审计、行政复议、罚款减免及签署授权委托书 Form 2848)的专业人士,仅限于三类持牌群体:注册税务师(Enrolled Agent, EA)、美国各州执业注册会计师(CPA)以及执业律师(Attorney)。对于不具备美国法律或会计学历背景的加拿大本土从业人员,由 IRS 联邦直接颁发的 EA 资质,是在加美双边开展跨境企业主咨询与争议代理最高效、阻力最小的核心背书。
2026 年 EA-SEE 机考变革:承办商切换与分数刻度升级
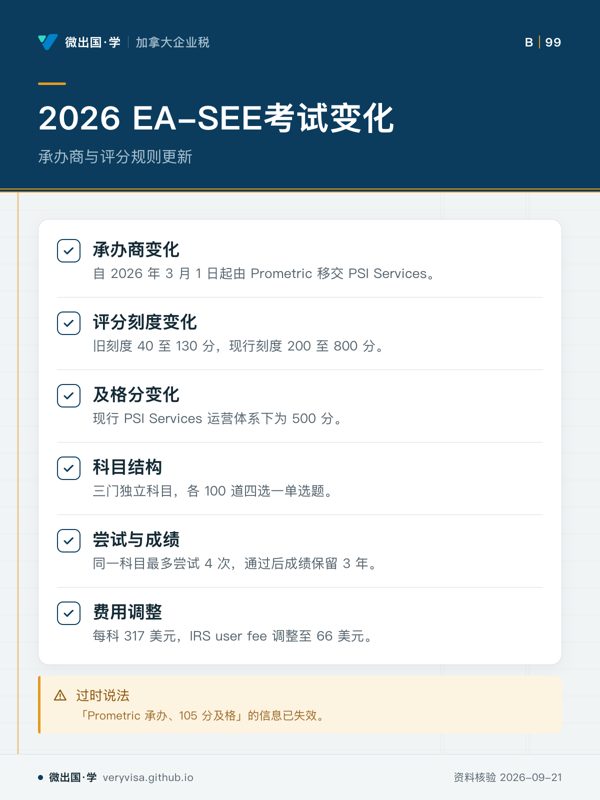
选择考取 EA 资格的从业者必须立即更新自身的考务信息库。长期以来,市面上大量培训材料和过往经验贴一直记载“EA 考试由 Prometric 承办、及格线为 105 分”。这一陈旧信息在 2026 年已经全面失效。
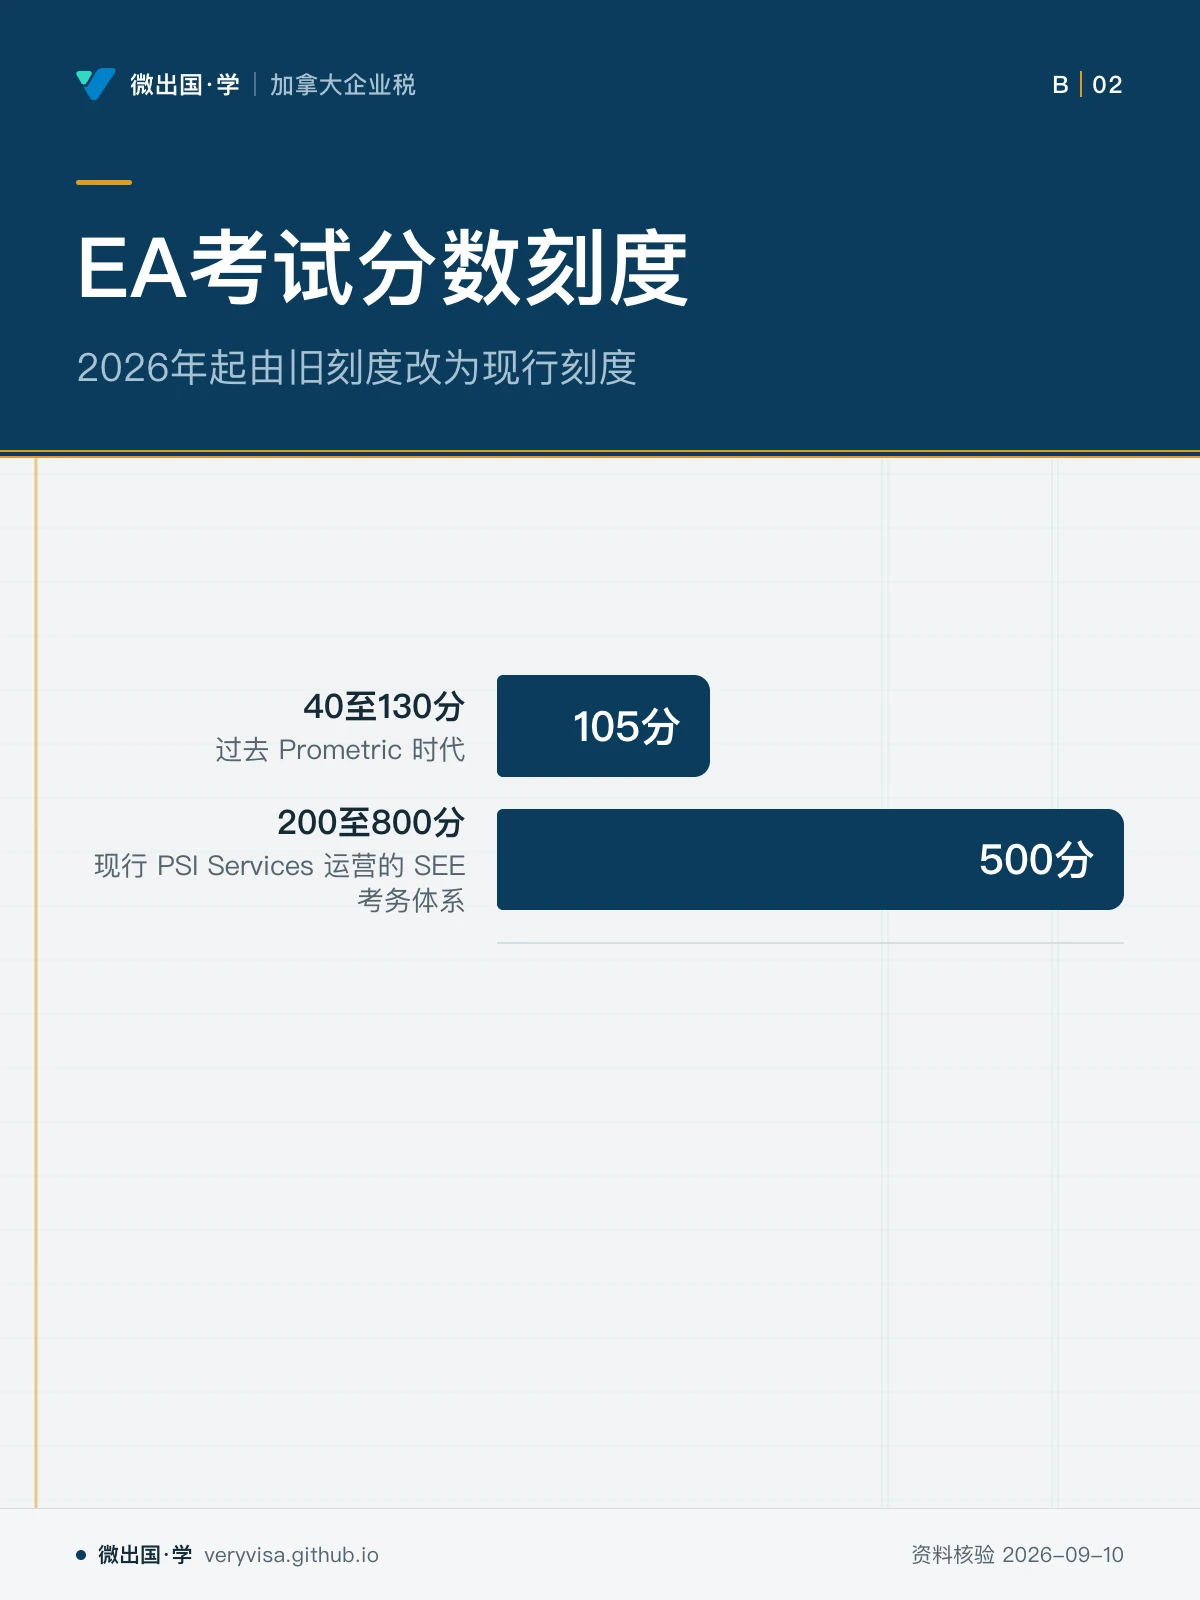
2026 年考试层的一大转折是:自 2026 年 3 月 1 日起,EA-SEE 考试全面更换考务承办商,由原先的 Prometric 正式移交至 PSI Services。 伴随承办商交接,考试的评分系统完成了换代升级:过去在 Prometric 时代,考试采用 40 至 130 分的旧换算刻度,考生需取得 105 分才算及格通过;而在现行 PSI Services 运营的 SEE 考务体系下,成绩刻度调整为 200 至 800 分,现行及格线统一为 500 分(Scaled Score of 500)。如果考生或培训机构在 2026 年仍在使用“目标考过 105 分”作为备考基准,说明其考务规则尚未完成基本复核。
除了承办商和及格刻度,EA-SEE 的结构与结转规则如下: - 三门独立科目:Part 1 个人税法(Individuals)、Part 2 企业税法(Businesses,涵盖独资自雇、合伙、C-Corp、S-Corp、信托及遗产)、Part 3 代理规范与程序(Representation, Practices and Procedures)。 - 试卷题量与结构:每门科目包含 100 道四选一单选题,其中 85 道为计分题,另有 15 道为实验/测试题(用于未来题库校验,不计入总分,但考生无法区分)。考试时长均为 3.5 小时。 - 考期与频次:在每个测试窗口(通常为每年 5 月至次年 2 月底)内,考生针对同一门科目最多可尝试 4 次。 - 3 年结转窗口(3-Year Carryover Window):通过某一科目后,该科目的有效成绩保留 3 年(36 个月)。这 3 年期限是逐科目从各自的通过之日起独立计算,而不是从通过第一门科目的测试窗口期末起算。如果考生在通过第一门科目后的 3 年内未能通过其余两科,最先通过的科目成绩将自动作废,必须重新报考。
在考试费用层面,2026 年春季有一项价格调整:当前考生支付的考试总费用为每科 317 美元。其中,包含支付给考务承办商 PSI 的服务费以及支付给 IRS 的规费(User Fee)。根据 IRS 于 2026 年 4 月 20 日生效的临时最终规则(Interim Final Rule, TD 10045),IRS 收取的 user fee 部分从过去的 99 美元调降至 66 美元,单科降幅达到 33 美元。这一行政规费的下调直接固化在 317 美元的现行总报名费中。
考试口径与实务口径的双轨防火墙
对于同时处理 2026 税年申报实务与备考 EA 的专业人员,最危险的陷阱莫过于“用实务新规答考题,或用考试旧法做实务”。
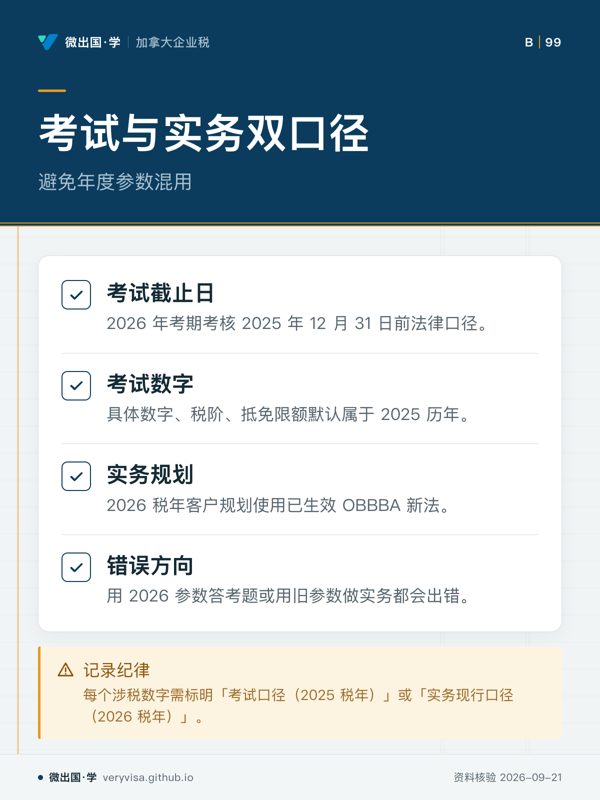
EA-SEE 命题有一条铁律:EA 考试题目的法律截止日(Cut-off Date)为前一历年的 12 月 31 日,考题默认指涉前一税年的法律口径。具体而言,在 2026 年 5 月至 2027 年 2 月的考期内,EA 试卷考核的法律截止日是 2025 年 12 月 31 日,考题涉及的所有具体数字、税阶、抵免限额默认均为 2025 历年(Tax Year 2025)。
与此相对,执业人员在 2026 税年面向客户开展规划与跨年预缴时,面对的是已经生效的 OBBBA 新法(包括永久化的标准扣除、调整后的 SALT 逐年表、重新修订的 AMT 起削点等)。如果在参加 EA 考试时,把 2026 税年的全新参数或未纳入 2025 截止日的法案答在考卷上,系统判定必然为答错;反之,若在为企业主客户规划 2026 纳税方案时,依然照搬考试指南中的 2024 或 2025 税年旧参数,则会导致严重的错报与算错税。
这种年度错位在考试口径与实务中屡见不鲜,2024 与 2023 税年就是一例:例如在 2024 税年,未满 65 岁的普通单身纳税人标准申报门槛是 14,600 美元,而非 2023 年考试口径中记载的 13,850 美元;65 岁以上或失明纳税人享有额外的年龄/失明附加额(2024 税年单身为 1,950 美元,合报每人为 1,550 美元),但失明附加额并不提高 IRS Form 1040 指南 Table 1 中的普通基础免申报线。
专业人员必须在日常工作与学习中坚决落实“双口径并列记录”原则:每一个涉税数字,必须标明属于“考试口径(2025 税年)”还是“实务现行口径(2026 税年)”。
申报底线与抵免结转审查纪律
在企业主、自雇人员与高管的申报实务中,有两条硬性合规边界是报税人员必须坚决守住的“红线”:
- 自雇净收益 400 美元的绝对申报门槛 许多跨界从业者在指导自雇客户或副业经营者时,经常错误地认为:“既然 2026 税年单身标准扣除已经高达 16,100 美元,那么客户只要总收入低于 16,100 美元就不需要报税。”这一判断在涉美税务中极其致命。 根据美国税法 IRC §1402 与申报规则,自雇净收益(Net Earnings from Self-Employment)只要达到 400 美元,就依法强制产生提交联邦所得税表并申报 Schedule SE(自雇税)的法定义务!400 美元比的是自雇净收益:Schedule C 上的净利润(收入减去合理经营成本)乘以 92.35%,而不是营业总流水;且这项申报义务绝对不因普通标准扣除额的高低而免除。自雇税用于为当事人缴纳社会安全税(Social Security)与联邦医疗保险税(Medicare)。漏报 Schedule SE 不仅会导致自雇税本金欠缴,还将面临高额的迟报罚款(Failure-to-File)及迟付罚款(Failure-to-Pay)。 对住在加拿大的美籍自雇客户还要多想一步:按美加社会保障协定,自雇者通常只在居住国参保,这类客户一般交 CPP、不交美国自雇税,但仍要报美国税表,并按 IRS 要求附上加拿大的参保证明来申请豁免;不能因为豁免就不报。
- 非退还抵免未用额的逐项结转核查 在完成企业主及个人的税款计算后,如果纳税人的应纳普通税额已经被前序抵免冲抵为零,多余的非退还抵免(Non-refundable Credits)绝不能被报税软件或人工直接草率判定为“全部作废”。 专业人员必须建立逐项核查清单:例如外国税收抵免(Foreign Tax Credit, FTC Form 1116)项下未用完的税额,依法享有向后结转 1 年、向前结转 10 年的结转权,是跨境高管未来冲抵双重征税的宝贵资产;儿童税收抵免(Child Tax Credit, CTC)未用完的非退还部分,则需要依据具体规则核算能否转入可退还的额外儿童税收抵免(Additional Child Tax Credit, ACTC)并带来真实现金退税。对未用抵免的忽略,往往是低水准报税员最容易被客户投诉的失职所在。
去哪里查美国一手原文
美国的年度数字(税阶、标准扣除、EITC、各项限额)每年由 IRS 以 Revenue Procedure 公布,2026 税年的是 Rev. Proc. 2025-32,原文在 irs.gov/pub/irs-drop/rp-25-32.pdf;IRS 通告(Notice)放在同一目录下,命名为 n-年份-编号.pdf;表格说明书在 irs.gov/pub/irs-pdf/ 下,如 Form 8621 的说明书是 i8621.pdf。OBBBA 带来的变化,IRS 集中放在以 Working Families Tax Cuts 为题的专题页及其子页面里。新闻稿与第三方文章只作线索,数字一律回到 Rev. Proc. 或法条原文核对。
跨境税务顾问的日常执业守则
将上述制度规则融会贯通,跨境税务顾问在日常运营中应严格执行以下四项内部控制: 第一,严守 Circular 230 代理权边界。裸 PTIN 绝不上会代理,AFSP 严格限定在自身签字税表的基层沟通,大额争议与审计答辩必须由持牌 EA 或 CPA 牵头。 第二,考务备考与客户实务严格物理隔离。备考 EA 锁定 2025 税年口径与 PSI 500 分及格线;服务 2026 税年客户全面切换至 2026 现行法规。 第三,死守 400 美元自雇税底线。哪怕客户整体账面亏损或收入极低,只要自雇净所得达到 400 美元,必须合规递交 Schedule SE。 第四,全面留存抵免结转台账。对 FTC 及各项商业抵免建立跨年度结转跟踪表,使客户在跨国经营中的每一分税负都转化为有据可查的长期税务价值。
延伸阅读
论坛全文:加拿大做报税要什么资格?EFILE、CPA 与美国 EA 怎么走
本页知识卡
不看正文也能拿到这一节的核心内容:先看导读,再看图。点图放大,左右翻页。
- 先看先看裸 PTIN 与无限代理权两端,确认权限差异。
- 易漏AFSP 不是无限代理权,只覆盖特定税表和 IRS 层级。
- 下一步查看讲义或练习,整理不同资质适用范围。
- 先看先看承办商和分数刻度,避免沿用旧规则。
- 易漏科目次数、成绩期限和费用适用于现行考试安排。
- 下一步查看进度或模考,更新考试规则清单。
- 先看先看考试截止日与实务年份,判断数字归属。
- 易漏同一数字可能因考试和客户规划场景而不同。
- 下一步查看讲义或知识卡,建立年度参数记录。
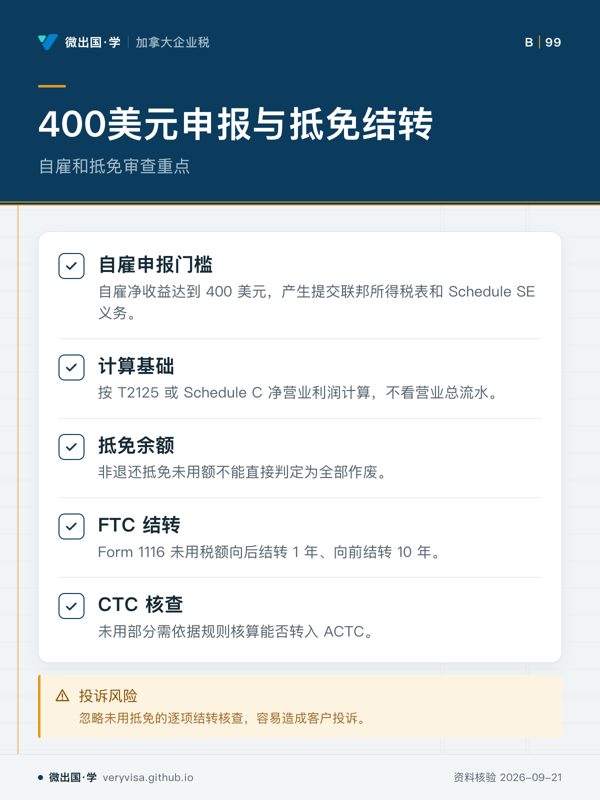
- 先看先看 400 美元门槛,判断自雇申报责任。
- 易漏标准扣除额高低不改变自雇税申报规则。
- 下一步查看讲解或练习,检查抵免结转问题。